
Visión General del Mercado de Bombas Agrícolas:
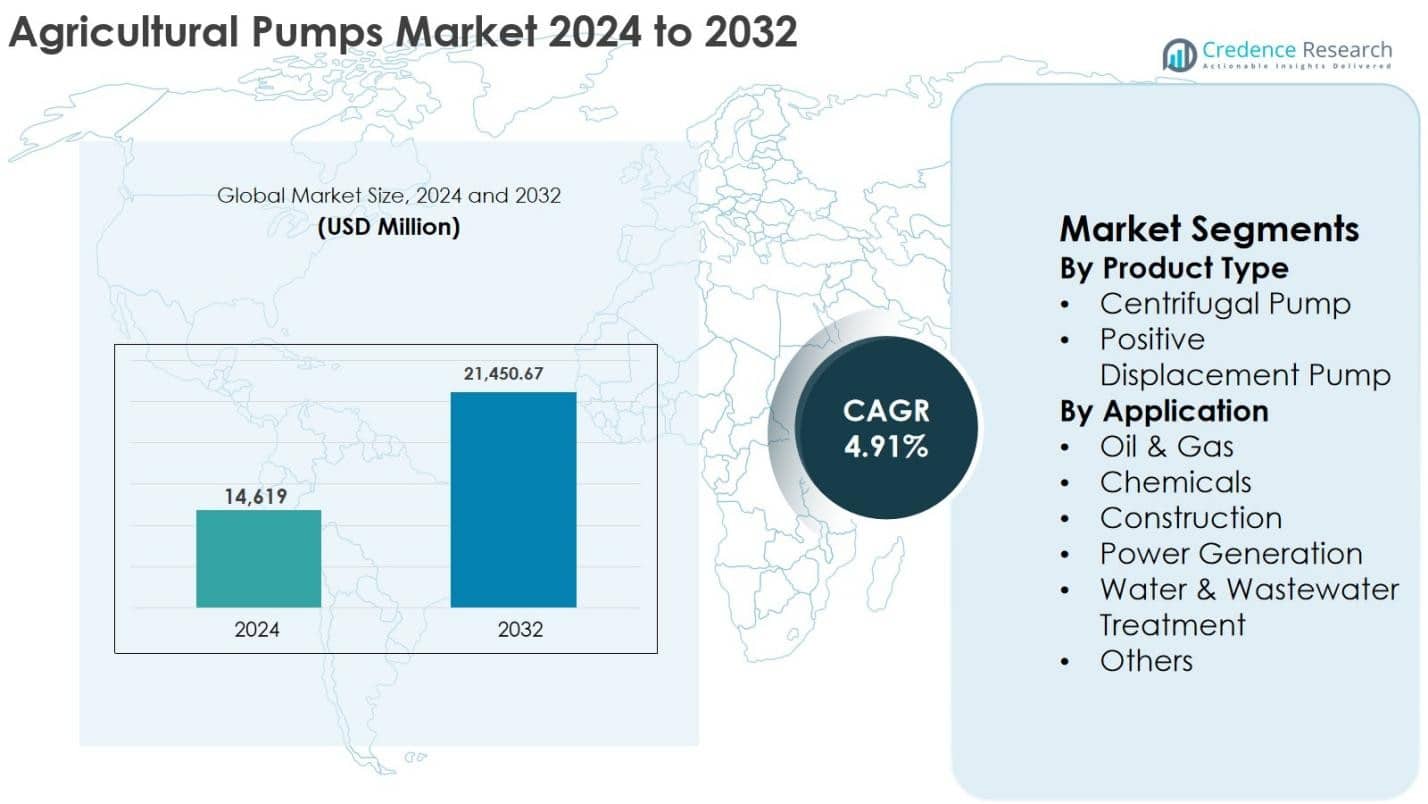
El mercado de bombas agrícolas fue valorado en USD 14,619 millones en 2024 y se espera que alcance USD 21,450.67 millones para 2032, lo que implica un CAGR de 4.91% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Bombas Agrícolas 2024 | USD 14,619 millones |
| Mercado de Bombas Agrícolas, CAGR | 4.91% |
| Tamaño del Mercado de Bombas Agrícolas 2032 | USD 21,450.67 millones |
El mercado incluye varios fabricantes grandes y reconocidos a nivel mundial que compiten principalmente en eficiencia de riego, rendimiento energético y fiabilidad en aplicaciones de gestión de agua agrícola. Las principales empresas incluyen Grundfos Holding A/S, Flowserve Corporation, Pentair, Sulzer Ltd., ITT Inc., Ingersoll-Rand, EBARA International Corporation, The Weir Group PLC, Schlumberger Limited y Xylem Inc. Estas empresas suelen fortalecer sus posiciones a través del desarrollo de productos, incluyendo opciones de bombeo con energía solar, y expandiendo la distribución en regiones rurales y agrícolas.
Asia-Pacífico lideró el mercado en 2024 con una participación del 38.5%, respaldada por extensas tierras de cultivo irrigadas, iniciativas de electrificación rural y programas de infraestructura de riego respaldados por el gobierno. América del Norte y Europa siguieron, con un crecimiento vinculado a la adopción de prácticas de riego de precisión y mejoras en los sistemas de gestión de agua agrícola existentes.
Perspectivas del Mercado de Bombas Agrícolas
- El mercado de bombas agrícolas fue valorado en USD 14,619 millones en 2024 y se proyecta que alcance los USD 21,450.67 millones para 2032, representando un CAGR del 4.91% durante el período de pronóstico.
- El crecimiento está asociado con la expansión de tierras de cultivo irrigadas, un uso más amplio de la irrigación mecanizada y de precisión, una mayor dependencia de la extracción de agua subterránea en áreas con estrés hídrico, y programas públicos que apoyan la electrificación rural y subsidian la adopción de bombas solares en pequeñas y grandes explotaciones agrícolas.
- Las tendencias clave incluyen una mayor adopción de sistemas de bombas solares y energéticamente eficientes, un mayor uso de controladores inteligentes y automatización para mejorar la eficiencia operativa, y una demanda continua de bombas sumergibles y centrífugas para la distribución de agua en aplicaciones de riego.
- La competencia está conformada por fabricantes establecidos como Grundfos, Flowserve, Pentair, Sulzer, Xylem, ITT, EBARA, Ingersoll-Rand, y The Weir Group, que comúnmente enfatizan el desarrollo de productos, la expansión de la distribución rural y la cobertura de servicios, y el soporte postventa para retener a los clientes.
- Asia-Pacífico lideró el mercado en 2024 con una participación del 38.5%, seguida por América del Norte (21.4%) y Europa (19.6%). Las bombas centrífugas representaron un 62.3% de participación, apoyadas por su adecuación para requisitos de riego y gestión de agua en granjas de mayor volumen.
Análisis de Segmentación del Mercado de Bombas Agrícolas:
Por Tipo de Producto
En el mercado de bombas agrícolas, las bombas centrífugas representaron un 62.3% de participación en 2024. Esta posición está vinculada a su eficiencia, diseño relativamente simple y adecuación para mover grandes volúmenes de agua para riego y drenaje. Su uso en configuraciones de superficie y sumergibles apoya la irrigación mecanizada, el riego de cultivos y el suministro de agua para el ganado. La demanda también se ve apoyada por la mecanización agrícola, la expansión de tierras de cultivo irrigadas y un mayor acceso a opciones de electrificación y bombeo solar, que pueden reducir las limitaciones operativas en áreas rurales.
- Por ejemplo, Grundfos suministra gamas de bombas centrífugas como SQFlex y CR para aplicaciones de riego en entornos rurales fuera de la red y semi-red, incluyendo sistemas de goteo y aspersión.
Por Aplicación
Dentro de las aplicaciones, el segmento de Tratamiento de Agua y Aguas Residuales tuvo una participación del 34.6% en 2024. La demanda está asociada con las necesidades de gestión del agua de riego, los requisitos de extracción de agua subterránea y el manejo de aguas residuales y drenaje agrícola. Las bombas se utilizan para circulación, almacenamiento, drenaje y distribución, particularmente en áreas que enfrentan estrés hídrico y lluvias más variables. Los programas públicos de irrigación, las mejoras en la infraestructura de agua rural y la adopción de riego por goteo y aspersión también pueden aumentar la demanda de sistemas que mantengan una presión estable y una entrega controlada.
- Por ejemplo, Xylem proporciona soluciones de bombeo y tratamiento utilizadas en proyectos de drenaje agrícola y reutilización de agua en los Estados Unidos y Europa, apoyando la gestión de escorrentías y el retorno de agua tratada a las redes de riego.
Principales Impulsores del Crecimiento del Mercado de Bombas Agrícolas
Aumento de la Adopción de Sistemas de Riego Mecanizado y de Precisión La adopción de riego mecanizado y de precisión respalda la demanda de bombas que mantengan un flujo y presión consistentes para riego por goteo, aspersión y microirrigación. La expansión de áreas cultivadas, la mayor variabilidad climática y la necesidad de mejorar la productividad son factores comúnmente citados detrás de la instalación y reemplazo de bombas. El apoyo gubernamental, incluidas las subvenciones para bombas eléctricas y solares y las inversiones en infraestructura de agua rural, pueden reducir aún más las barreras a la adopción. Las prácticas de agricultura de precisión también tienden a requerir una entrega de agua más controlada, lo que aumenta la relevancia de las bombas con un rendimiento estable y compatibilidad con sistemas de control. En áreas dependientes de aguas subterráneas, las bombas siguen siendo centrales para la continuidad del riego, aunque la sostenibilidad a largo plazo puede verse limitada por la disminución de los niveles freáticos.
- Por ejemplo, Jain Irrigation Systems integra bombas eléctricas y solares con sistemas de riego por goteo y microirrigación en mercados como India y partes de África para permitir una entrega controlada y de baja presión para cultivos de mayor valor.
Los programas de desarrollo de riego público y los esfuerzos de electrificación pueden aumentar la demanda de bombas al mejorar el acceso al riego y reducir las interrupciones operativas. Las inversiones en canales, infraestructura de pozos y sistemas de elevación de agua están destinadas a expandir la cobertura de riego en regiones semiáridas y dependientes de la lluvia. Las subvenciones para bombas diésel, eléctricas y solares pueden reducir los costos de propiedad y fomentar el reemplazo de equipos más antiguos. La electrificación en áreas remotas puede mejorar la fiabilidad en comparación con el riego manual o la disponibilidad intermitente de combustible, aunque los resultados varían según la calidad de la red y la implementación local. Estos programas pueden expandir la base instalada y apoyar la demanda de servicios posventa donde las redes de mantenimiento están disponibles.
- Por ejemplo, el programa PM-KUSUM de India apoya el despliegue a gran escala de bombas solares, lo que ha beneficiado a proveedores como Shakti Pumps y ha apoyado el reemplazo de conjuntos diésel por alternativas solares.
Creciente Demanda de Soluciones de Bombeo Eficientes en Agua y Energía
La demanda de bombeo eficiente en agua y energía está vinculada al aumento de los costos energéticos, las restricciones de recursos y la presión política para mejorar la eficiencia. Los agricultores y operadores pueden reemplazar sistemas más antiguos por modelos de mayor eficiencia centrífuga, sumergibles o solares cuando los períodos de recuperación son aceptables y hay financiamiento disponible. En regiones con escasez de agua, las bombas que permiten un riego más controlado pueden ayudar a reducir el desperdicio, especialmente cuando se combinan con sistemas de goteo o aspersión. Los fabricantes integran cada vez más variadores de velocidad, controles inteligentes y funciones de monitoreo para mejorar el rendimiento y reducir los costos del ciclo de vida. Sin embargo, el costo y la disponibilidad de servicios pueden limitar la adopción de configuraciones más avanzadas en granjas más pequeñas y áreas remotas.
Tendencias y Oportunidades Clave del Mercado de Bombas Agrícolas
Expansión de Sistemas de Bombeo Solares e Híbridos
La adopción de bombas impulsadas por energía solar e híbridas está aumentando en áreas donde la fiabilidad de la red es baja y los costos del combustible son volátiles. Las bombas solares pueden reducir los costos operativos y los requisitos de mantenimiento con el tiempo, pero la adopción a menudo depende de subsidios, financiamiento y la capacidad de servicio local. Los sistemas híbridos que combinan solar con respaldo de red o diésel también se utilizan donde la disponibilidad de energía fluctúa estacionalmente. Los fabricantes han ampliado sus carteras solares con controladores integrados, kits de bombas fotovoltaicas modulares y funciones de monitoreo remoto. El cambio crea oportunidades para los fabricantes e integradores de bombas, particularmente donde la adquisición dirigida por programas y las redes de servicio están bien desarrolladas.
- Por ejemplo, Shakti Pumps ofrece conjuntos de bombas solares aprobados por MNRE en categorías de superficie y sumergibles, con implementaciones respaldadas por esquemas como PM-KUSUM que promueven la irrigación solar fuera de la red para pequeños agricultores.
Integración de Monitoreo Inteligente, Automatización y Sistemas de Bombas Habilitados para IoT Las características de monitoreo inteligente y automatización se incorporan cada vez más en los sistemas de bombas para mejorar el control operativo y reducir el tiempo de inactividad no planificado. Los sensores y controladores digitales pueden rastrear presión, flujo y consumo de energía, apoyando la programación de riego, la detección de fallos y las alertas de mantenimiento. Estas capacidades se alinean con la adopción de la agricultura de precisión, donde las decisiones de riego basadas en datos pueden mejorar la eficiencia del uso del agua. La adopción depende de la conectividad, la familiaridad de los agricultores y la disponibilidad de soporte para instalación y servicio. Los fabricantes y proveedores de servicios también pueden usar sistemas conectados para ofrecer diagnósticos posventa y optimización del rendimiento, aunque la realización del valor varía según el tamaño de la granja y la complejidad operativa.
- Por ejemplo, Franklin Electric ofrece sistemas de bombas sumergibles con controles conectados como FE Connect, que apoyan la configuración remota, el seguimiento del rendimiento y los diagnósticos para instalaciones de bombas agrícolas.
Principales Desafíos del Mercado de Bombas Agrícolas
Alta Inversión Inicial y Restricciones de Asequibilidad para Pequeños Agricultores
Los altos costos iniciales siguen siendo una barrera, especialmente para los pequeños agricultores y agricultores marginales. Aunque las bombas eléctricas y solares eficientes pueden reducir los costos operativos, los gastos de compra e instalación pueden ser difíciles de financiar sin subsidios o acceso a crédito. La limitada conciencia sobre los ahorros del ciclo de vida, la disponibilidad desigual de financiamiento y los horizontes de planificación cortos pueden ralentizar las actualizaciones. Como resultado, las bombas de bajo costo y menor eficiencia a menudo permanecen en uso, extendiendo los ciclos de reemplazo y limitando la adopción de sistemas avanzados. La penetración más amplia generalmente depende de mecanismos de financiamiento mejorados, subsidios dirigidos y modelos como la infraestructura de riego compartida o comunitaria que reducen la carga de capital individual.
Desafíos Operativos Relacionados con la Disponibilidad de Agua, Mantenimiento y Suministro de Energía
Las restricciones operativas pueden reducir el rendimiento de las bombas y acortar la vida útil del equipo. El agotamiento de las aguas subterráneas y las escaseces estacionales pueden aumentar la profundidad de bombeo y el uso de energía, elevando los costos operativos y el riesgo de fallos. En muchas regiones, el acceso limitado a técnicos capacitados y repuestos puede prolongar el tiempo de inactividad. La electricidad de la red poco confiable y la variabilidad de los precios del combustible pueden interrumpir los horarios de riego y aumentar los costos de propiedad. El agua cargada de sedimentos, los entornos hostiles y la instalación inadecuada también pueden contribuir a fallos prematuros, particularmente donde las prácticas de mantenimiento son inconsistentes. Estos factores pueden reducir los beneficios realizados de las bombas de mayor eficiencia si el diseño del sistema y la cobertura de servicio no son adecuados.
Análisis Regional del Mercado de Bombas Agrícolas
Asia-Pacífico
Asia-Pacífico representó el 38.5% del mercado de bombas agrícolas en 2024. La demanda está respaldada por grandes áreas irrigadas, mecanización en curso e iniciativas de irrigación respaldadas por el gobierno en países como India, China y partes del sudeste asiático. El aumento en la extracción de aguas subterráneas, la adopción más amplia de riego por goteo y aspersión, y el crecimiento en el despliegue de bombas solares apoyan la demanda continua. La electrificación rural, los programas de agricultura resiliente al clima y la inversión en infraestructura de riego también contribuyen, aunque los resultados varían según la disponibilidad de agua, la continuidad de los subsidios y la cobertura de la red de servicios.
América del Norte
América del Norte representó el 21.4% del mercado en 2024. La demanda está vinculada a la agricultura comercial a gran escala, la infraestructura de riego establecida y la adopción de bombas centrífugas y sumergibles de alta eficiencia. Las prácticas de riego de precisión y las soluciones de bombeo automatizadas son más comunes en los segmentos de cultivos de mayor valor, lo que respalda la demanda de controles avanzados y monitoreo. El crecimiento también está asociado con la modernización de las redes de riego y la sustitución de equipos más antiguos por sistemas de mayor eficiencia, incluidas las opciones híbridas solares en áreas remotas donde la economía respalda la adopción.
Europa
Europa representó el 19.6% del mercado en 2024. La demanda está influenciada por prioridades de eficiencia hídrica, requisitos de cumplimiento ambiental y la adopción de sistemas de bombeo avanzados en horticultura, cultivo en invernaderos y agricultura de precisión. El énfasis regulatorio en el rendimiento energético respalda la sustitución de bombas más antiguas por modelos de mayor eficiencia y control inteligente. La variabilidad climática y la intensidad de riego en ciertas regiones también apoyan la inversión en redes modernas de distribución de agua, aunque el crecimiento del mercado suele ser más estable en sistemas agrícolas maduros.
América Latina
América Latina tuvo una participación del 11.2% en 2024, respaldada por la expansión de la agricultura irrigada y la producción de cultivos orientados a la exportación en países como Brasil, México, Argentina y Chile. Las bombas centrífugas y sumergibles se utilizan para la extracción de aguas subterráneas y el riego a nivel de campo, particularmente en zonas semiáridas. Los programas de irrigación gubernamentales y la adopción gradual de soluciones de bombeo energéticamente eficientes y solares apoyan el crecimiento, mientras que las limitaciones de asequibilidad y la infraestructura rural desigual pueden limitar la velocidad de adopción, especialmente entre las granjas más pequeñas.
Medio Oriente y África
Medio Oriente y África representaron el 9.3% del mercado en 2024. La demanda está vinculada a la alta dependencia del bombeo de aguas subterráneas, el desarrollo de la agricultura en desiertos y ambientes controlados, y las iniciativas de infraestructura de riego en países del Golfo y partes de África. Las bombas solares también están ganando adopción en áreas agrícolas fuera de la red. Sin embargo, la escasez de agua, las condiciones operativas adversas y la infraestructura de mantenimiento limitada pueden restringir la fiabilidad y aumentar los costos del ciclo de vida, haciendo que la capacidad de servicio y el diseño del sistema sean críticos para un rendimiento sostenido.
Segmentaciones del Mercado de Bombas Agrícolas:
Por Tipo de Producto
- Bomba Centrífuga
- Bomba de Desplazamiento Positivo
Por Aplicación
- Petróleo & Gas
- Productos Químicos
- Construcción
- Generación de Energía
- Tratamiento de Agua & Aguas Residuales
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de bombas agrícolas tiene un panorama competitivo diverso y moderadamente consolidado. Los principales fabricantes suelen competir en eficiencia de las bombas, rendimiento energético y la capacidad de apoyar los requisitos modernos de riego.
Las empresas clave incluyen Grundfos Holding A/S, Flowserve Corporation, Pentair, Sulzer Ltd., ITT Inc., Ingersoll-Rand, EBARA International Corporation, The Weir Group PLC, Schlumberger Limited y Xylem Inc. Muchos participantes están invirtiendo en bombas centrífugas y sumergibles de mayor eficiencia, sistemas de riego solar y controles habilitados con sensores que apoyan el monitoreo y un rendimiento operativo más consistente. Estos desarrollos están posicionados para abordar restricciones como la escasez de agua y los costos de energía, mientras apoyan las necesidades de gestión del agua en las granjas.
Las empresas también utilizan asociaciones con programas de desarrollo agrícola, expansión de la distribución rural y un servicio postventa más sólido para mejorar el acceso al mercado y la retención. Las estrategias de producto a menudo enfatizan la durabilidad, la reducción de los requisitos de mantenimiento y la eficiencia energética para cumplir con las restricciones operativas de las granjas tanto de pequeños propietarios como comerciales.
Análisis de Jugadores Clave
- EBARA International Corporation
- Schlumberger Limited
- The Weir Group PLC
- Pentair
- Sulzer Ltd.
- ITT, Inc.
- Ingersoll-Rand
- Flowserve Corporation
- Grundfos Holding A/S
- Xylem Inc.
Desarrollos Recientes
- En diciembre de 2025, Shakti Pumps (India) Limited presentó su avanzada gama de sistemas de bombeo de agua agrícolas y solares y soluciones de microirrigación en Kisan Mela 2025, reforzando su enfoque en tecnologías de irrigación sostenible
- En septiembre de 2025, Bearings International (Bi) entró en una asociación estratégica con el fabricante italiano de bombas SAER para expandir el portafolio de bombas sumergibles y de superficie de SAER en el mercado sudafricano.
- En julio de 2025, Kirloskar Brothers Limited lanzó su última solución de bombeo agrícola, la Bomba Sumergible de Pozo Abierto JOS Ultra, diseñada para ofrecer mayor eficiencia y fiabilidad en aplicaciones de irrigación y suministro de agua.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación, y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante a medida que los agricultores adopten cada vez más sistemas de riego mecanizados y de precisión para mejorar la productividad y la eficiencia en el uso del agua.
- Los sistemas de bombas solares e híbridas ganarán mayor aceptación debido al aumento de los costos energéticos, el suministro de red poco confiable en áreas rurales y el creciente enfoque en soluciones de riego basadas en energías renovables.
- Los fabricantes continuarán desarrollando modelos de bombas eficientes en energía, de bajo mantenimiento y con control inteligente para apoyar la agricultura sostenible y reducir los costos operativos para los agricultores.
- Los programas de desarrollo de riego del gobierno, los esquemas de subsidios y las iniciativas de electrificación rural jugarán un papel importante en acelerar el despliegue de bombas en las economías emergentes.
- La demanda de bombas sumergibles y centrífugas se mantendrá fuerte a medida que la extracción de agua subterránea y las necesidades de riego a nivel de campo continúen expandiéndose en regiones semiáridas y propensas a la sequía.
- La integración de monitoreo habilitado por IoT, diagnósticos remotos y controles de riego automatizados mejorará el rendimiento de las bombas, su fiabilidad y la gestión del ciclo de vida.
- La demanda de reemplazo se fortalecerá a medida que los sistemas de bombas envejecidos e ineficientes se actualicen a alternativas modernas y eficientes en energía.
- Las oportunidades de mercado se expandirán en regiones agrícolas fuera de la red y remotas donde los sistemas de bombeo apoyados por energía solar y baterías ofrecen soluciones de riego rentables.
- La colaboración entre fabricantes de bombas, agencias de desarrollo agrícola e instituciones de microfinanciamiento mejorará la accesibilidad de productos para los agricultores pequeños y marginales.
- Las regulaciones de sostenibilidad ambiental y la creciente conciencia sobre la conservación del agua fomentarán la adopción de bombas que apoyen el riego controlado y la optimización del uso de recursos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de bombas agrícolas y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de bombas agrícolas entre 2024 y 2032?
¿Qué segmento del mercado de bombas agrícolas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de bombas agrícolas?
¿Quiénes son las empresas líderes en el mercado de bombas agrícolas?
¿Qué región tuvo la mayor participación en el mercado de bombas agrícolas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Bombas Agrícolas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Bombas Agrícolas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14,619 Million → 2032: USD 21,450.67 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Bombas Agrícolas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Bombas Agrícolas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Bombas Agrícolas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Bombas Agrícolas Market Drivers
- 3.3 Mercado de Bombas Agrícolas Market Restraints & Challenges
- 3.4 Mercado de Bombas Agrícolas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Bombas Agrícolas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Bombas Agrícolas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Bombas Agrícolas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Bombas Agrícolas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Bombas Agrícolas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Bombas Agrícolas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Bombas Agrícolas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Bombas Agrícolas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Bombas Agrícolas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Bombas Agrícolas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Bombas Agrícolas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Bombas Agrícolas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Bombas Agrícolas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Bombas Agrícolas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Bombas Agrícolas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Bombas Agrícolas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Bombas Agrícolas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Bombas Agrícolas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Bombas Agrícolas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
