
Visión General del Mercado:
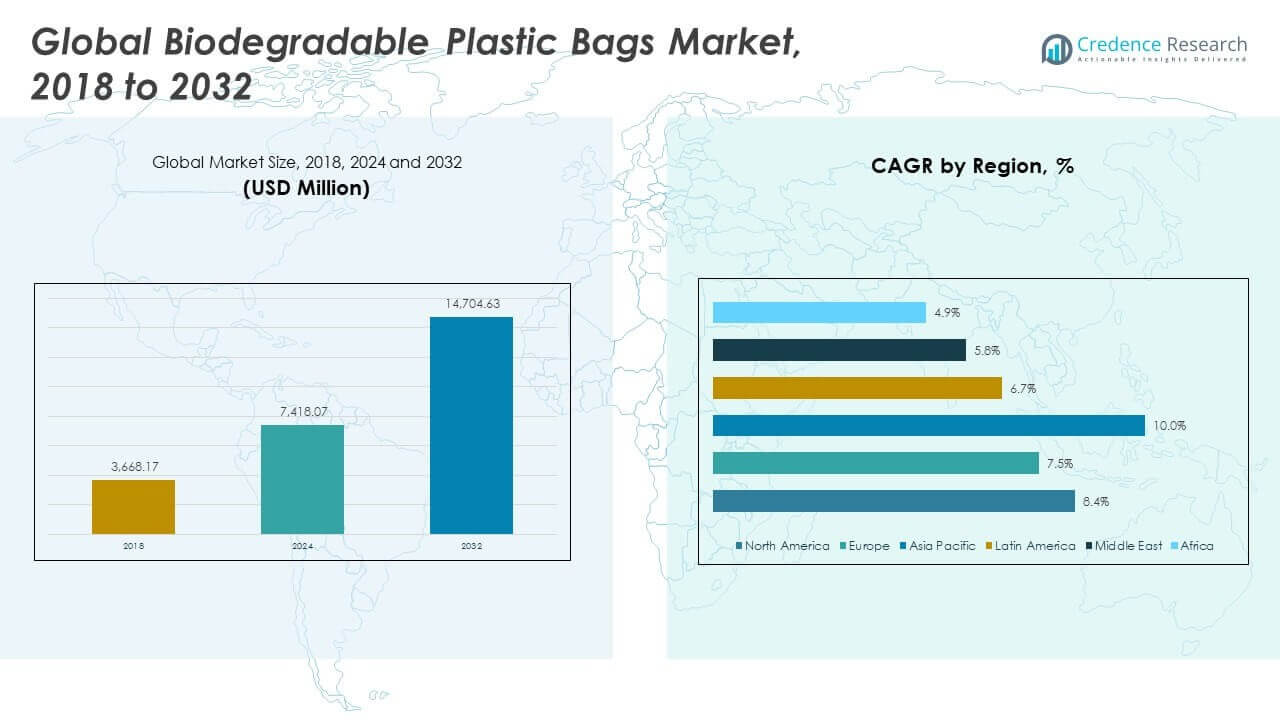
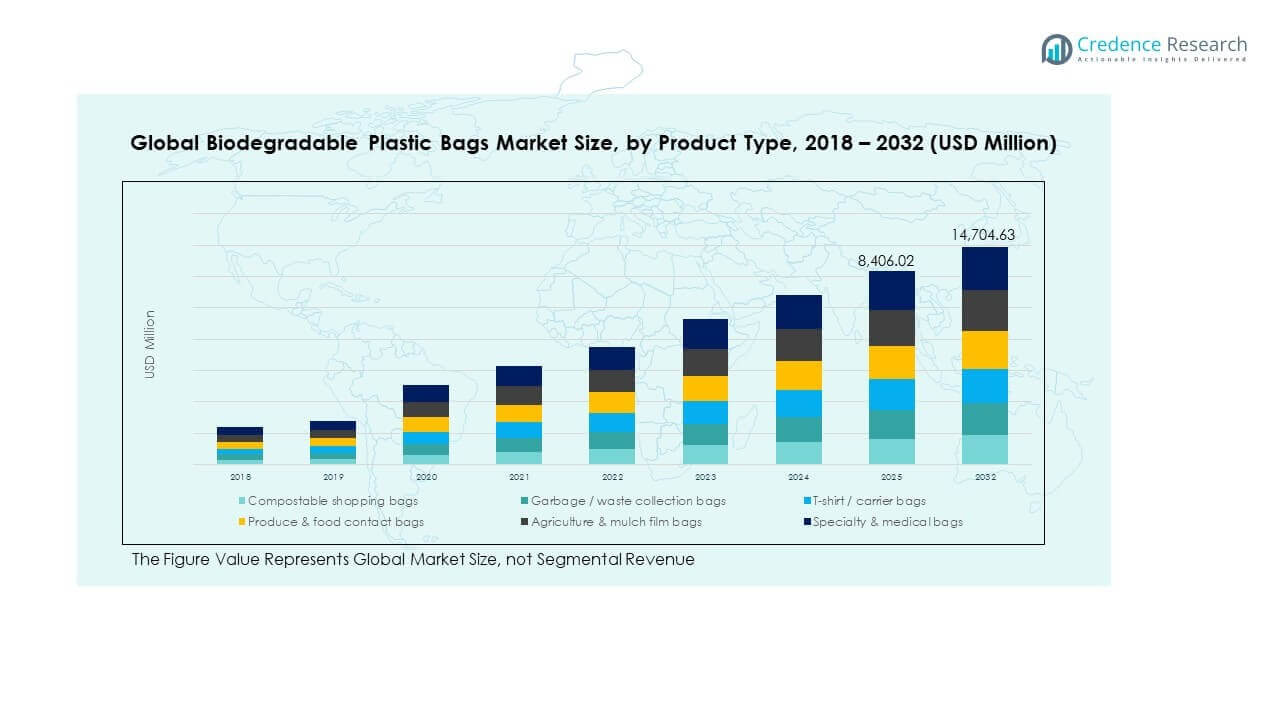
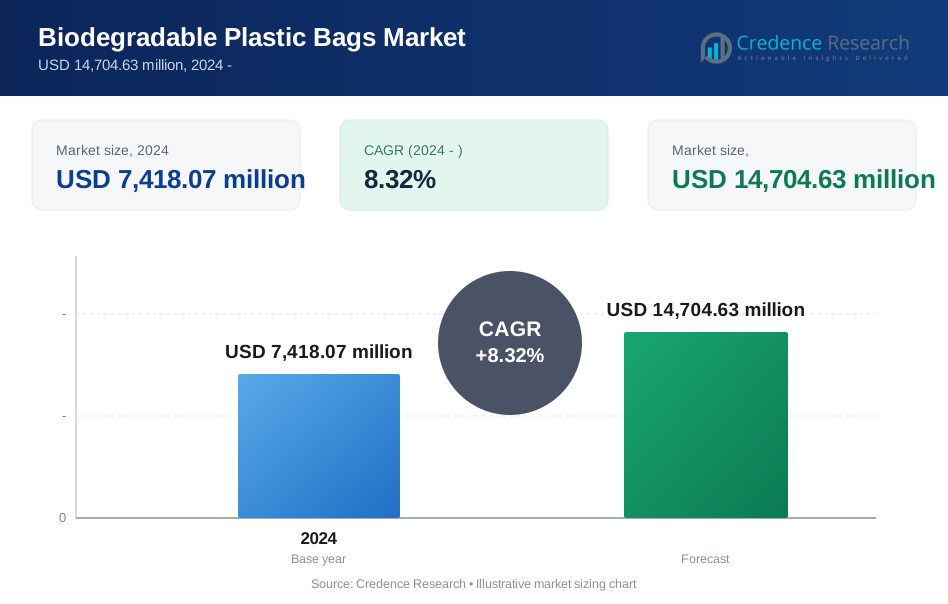
El tamaño del Mercado Global de Bolsas de Plástico Biodegradables se valoró en USD 3,668.17 millones en 2018 a USD 7,418.07 millones en 2024 y se anticipa que alcanzará USD 14,704.63 millones para 2032, con un CAGR de 8.32% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Bolsas de Plástico Biodegradables 2024 | USD 7,418.07 millones |
| Mercado de Bolsas de Plástico Biodegradables, CAGR | 8.32% |
| Tamaño del Mercado de Bolsas de Plástico Biodegradables 2032 | USD 14,704.63 millones |
El Mercado Global de Bolsas de Plástico Biodegradables crece debido a estrictas prohibiciones de plástico en todo el mundo. Los minoristas reemplazan las bolsas convencionales con alternativas certificadas. Las marcas adoptan empaques sostenibles para cumplir con los objetivos ESG. Los servicios de entrega de alimentos y para llevar aumentan la demanda de bolsas de un solo uso. Las cadenas de supermercados expanden las bolsas biodegradables de marca propia. Los avances en materiales mejoran la resistencia y la resistencia a la humedad. Los compradores valoran las afirmaciones claras de compostabilidad y etiquetado. La adquisición institucional favorece las opciones ecológicas. Las diferencias de costo se reducen con la escala y la eficiencia del proceso.
El Mercado Global de Bolsas de Plástico Biodegradables muestra una fuerte variación regional. América del Norte lidera debido a regulaciones firmes y compromisos de minoristas. Europa sigue con directivas estrictas y sistemas avanzados de compostaje. Asia Pacífico emerge rápidamente por la presión de residuos urbanos y el crecimiento del comercio electrónico. China e India expanden la adopción a través de prohibiciones graduales. América Latina crece de manera constante a través de políticas a nivel de ciudad. Oriente Medio y África siguen siendo mercados en etapas iniciales. Las agendas de sostenibilidad guían la adopción piloto. Las brechas de infraestructura moldean el ritmo de crecimiento regional.
Perspectivas del Mercado:
- El mercado global de bolsas de plástico biodegradables fue valorado en USD 3,668.17 millones en 2018, alcanzó USD 7,418.07 millones en 2024 y se proyecta que llegue a USD 14,704.63 millones para 2032, creciendo a una tasa compuesta anual del 8.32% durante el período de pronóstico.
- América del Norte lidera con aproximadamente el 42.3% de participación, seguida por Europa con el 27.8% y Asia Pacífico con el 21.3%, respaldada por estrictas prohibiciones de plástico, fuerte cumplimiento minorista e infraestructura de compostaje establecida.
- Asia Pacífico es la región de más rápido crecimiento, con alrededor del 21.3% de participación, impulsada por la rápida urbanización, la expansión del comercio electrónico y las prohibiciones de plástico graduales en China, India y el sudeste asiático.
- Las bolsas de compras compostables representan la mayor participación de productos con aproximadamente el 35%, reflejando la demanda dominante de minoristas y supermercados por bolsas de transporte biodegradables certificadas.
- Las bolsas para basura y recolección de desechos tienen alrededor del 25% de participación, mientras que las bolsas tipo camiseta y de transporte contribuyen con casi el 20%, respaldadas por programas municipales de residuos y el uso intensivo en supermercados.
Impulsores del Mercado:
Aumento de la presión regulatoria sobre los plásticos de un solo uso en las economías
Los gobiernos imponen límites estrictos a las bolsas de plástico convencionales en todo el mundo. Estas reglas empujan a los minoristas hacia opciones biodegradables certificadas. Las prohibiciones municipales se expanden en mercados urbanos y semiurbanos. Los plazos de cumplimiento obligan a tomar decisiones más rápidas de sustitución de materiales. Las cadenas minoristas ajustan sus políticas de abastecimiento para evitar sanciones. El mercado global de bolsas de plástico biodegradables gana una demanda constante impulsada por políticas. La contratación pública también favorece formatos de embalaje ecológicos. La claridad de las políticas mejora la planificación de los proveedores y el uso de la capacidad.
- Por ejemplo, BASF SE informa que las películas ecoVio® cumplen con los estándares EN 13432 y apoyan la producción de bolsas compostables en varios estados de la UE. La claridad de las políticas mejora la planificación de los proveedores y el uso de la capacidad.
Crecientes compromisos de sostenibilidad de minoristas y marcas de consumo
Los grandes minoristas establecen objetivos de reducción de embalajes y sostenibilidad. Las marcas de consumo alinean las opciones de bolsas con los objetivos ESG. Los informes corporativos vinculan los materiales de embalaje con las métricas climáticas. Los equipos de compras priorizan las bolsas compostables y de base biológica. La reputación de la marca depende de acciones visibles de sostenibilidad. El mercado global de bolsas de plástico biodegradables se beneficia de contratos de suministro a largo plazo. Los productos de marca privada adoptan formatos de bolsas de transporte más ecológicos. Las auditorías de sostenibilidad refuerzan los ciclos de demanda repetida.
- Por ejemplo, Walmart requiere que los proveedores cumplan con los criterios de sostenibilidad de embalajes bajo el Proyecto Gigaton, cubriendo miles de SKU de marca privada. Las auditorías de sostenibilidad refuerzan los ciclos de demanda repetida.
Expansión de las necesidades de embalaje para entrega de alimentos, comida para llevar y supermercados
Los estilos de vida urbanos aumentan la dependencia de los servicios de entrega de alimentos. El embalaje para llevar necesita soluciones de transporte ligeras. El comercio minorista de comestibles expande los modelos de entrega a domicilio. Estos canales requieren grandes volúmenes de bolsas de un solo uso. Los operadores buscan materiales con menor impacto ambiental. El mercado global de bolsas de plástico biodegradables aborda esta demanda a gran escala. Las mejoras en resistencia y resistencia a fugas apoyan el uso alimentario. Las plataformas de servicio estandarizan la adopción de bolsas biodegradables.
Avances en mezclas de biopolímeros y capacidades de fabricación
Los productores mejoran la resistencia mecánica y la resistencia al desgarro. Las nuevas mezclas manejan mejor la humedad y los pesos de carga variados. Las líneas de fabricación alcanzan una mayor consistencia en la producción. La eficiencia de costos mejora a través de la escala y el control de procesos. Los estándares de certificación guían los puntos de referencia de calidad del producto. El mercado global de bolsas de plástico biodegradables gana confianza de los compradores. La vida útil mejorada apoya un uso más amplio en el comercio minorista. El progreso tecnológico reduce las brechas de rendimiento frente al plástico.
Tendencias del Mercado:
Cambio hacia Certificaciones de Bolsas Compostables y Degradables en el Hogar
Los compradores buscan bolsas con declaraciones claras de compostabilidad. Las etiquetas compostables en el hogar ganan interés en los mercados residenciales. Los organismos de certificación influyen en los requisitos de adquisición. Los minoristas prefieren un etiquetado estandarizado para la claridad del consumidor. Los gestores de residuos alinean las corrientes de recolección con materiales certificados. El mercado global de bolsas de plástico biodegradables refleja este enfoque en el etiquetado. Los productores invierten en sistemas de pruebas y cumplimiento. La certificación se convierte en un diferenciador de ventas. El etiquetado claro reduce el mal uso y los riesgos de contaminación. Los logotipos estándar mejoran la confianza del consumidor en el punto de venta.
- Por ejemplo, Novamont suministra bolsas Mater-Bi® certificadas tanto para compostaje industrial como en el hogar bajo los estándares OK Compost HOME. La certificación se convierte en un diferenciador de ventas.
Crecimiento de Bolsas de Transporte Biodegradables Personalizadas y de Marca
Los minoristas demandan bolsas biodegradables impresas y de marca. La visibilidad de la marca importa incluso para el embalaje sostenible. La compatibilidad de la tinta mejora con películas de base biológica. La impresión digital de tiradas cortas apoya la marca regional. Las tiendas de moda adoptan diseños premium. El mercado global de bolsas de plástico biodegradables apoya la demanda de personalización. El atractivo estético ayuda a la aceptación del consumidor. El embalaje se convierte en una herramienta de comunicación de marca. Las campañas estacionales impulsan tiradas de producción cortas. Las bolsas personalizadas refuerzan la identidad de la marca en las tiendas físicas.
- Por ejemplo, TIPA Corp Ltd ofrece películas compostables compatibles con impresión flexográfica de alta resolución utilizada por marcas de ropa y comestibles. El embalaje se convierte en una herramienta de comunicación de marca.
Aumento del Uso de Bolsas Biodegradables en Sectores Institucionales y Públicos
Los hospitales y escuelas adoptan bolsas de residuos ecológicas. Las oficinas públicas alinean el embalaje con los mandatos de sostenibilidad. Los eventos reducen la distribución de bolsas de plástico. Los programas municipales promueven alternativas biodegradables. Las políticas de adquisición favorecen a los proveedores certificados. El mercado global de bolsas de plástico biodegradables gana volúmenes institucionales estables. Los ciclos de demanda siguen la planificación presupuestaria pública. Los contratos largos apoyan la estabilidad de la producción. Las licitaciones centralizadas crean flujos de pedidos predecibles. Las auditorías de cumplimiento fortalecen la retención de proveedores.
Integración de Métricas de Ciclo de Vida e Impacto de Carbono en las Compras
Los compradores evalúan el impacto del ciclo de vida más allá de las declaraciones de eliminación. Los datos de la huella de carbono influyen en la selección de materiales. Los proveedores divulgan detalles de abastecimiento y procesamiento. Los minoristas comparan las emisiones entre las opciones de embalaje. La transparencia influye en las clasificaciones de proveedores. El mercado global de bolsas de plástico biodegradables se adapta a las compras basadas en datos. Las herramientas de ciclo de vida apoyan el posicionamiento premium. Los equipos de sostenibilidad guían las decisiones finales de compra. Los paneles digitales rastrean las emisiones de embalaje. Las declaraciones respaldadas por datos reducen las preocupaciones de lavado verde.
Análisis de Desafíos del Mercado:
Costos de Producción Más Altos en Comparación con las Bolsas de Plástico Convencionales
Los materiales primas de biopolímeros cuestan más que los plásticos fósiles. La volatilidad de los precios afecta la estabilidad de los contratos. Los pequeños minoristas resisten la presión de precios premium. La sensibilidad al costo sigue siendo alta en las economías emergentes. La escala limita la flexibilidad de margen a corto plazo. El mercado global de bolsas plásticas biodegradables enfrenta resistencia en los precios. Los productores equilibran objetivos de calidad y asequibilidad. La paridad de costos sigue siendo un obstáculo a largo plazo.
Infraestructura de Compostaje Limitada y Conciencia de Eliminación
Muchas regiones carecen de instalaciones de compostaje industrial. La eliminación inadecuada reduce los beneficios ambientales. Los consumidores no tienen claro los flujos de residuos correctos. Los sistemas municipales luchan con la clasificación de materiales. La contaminación afecta los resultados de calidad del compost. El mercado global de bolsas plásticas biodegradables enfrenta fricciones en la adopción. Las brechas educativas ralentizan la realización del impacto. El crecimiento de la infraestructura se queda atrás de la disponibilidad del producto.
Oportunidades de Mercado:
Expansión en Economías Emergentes con Nuevas Restricciones de Plástico
Los mercados emergentes anuncian prohibiciones de plástico de manera gradual. Los centros urbanos adoptan primero políticas de reducción de residuos. La modernización del comercio minorista apoya mejoras en el embalaje. Los productores locales buscan asociaciones tecnológicas. La sustitución de importaciones abre oportunidades de suministro regional. El mercado global de bolsas plásticas biodegradables puede escalar la entrada temprana. Los productos optimizados en costo se adaptan a la demanda de volumen. La implementación de políticas crea caminos de crecimiento predecibles.
Innovación en Formatos de Bolsas Biodegradables de Uso Múltiple y Alta Resistencia
Los consumidores prefieren bolsas con capacidad de reutilización. Las bolsas biodegradables más gruesas satisfacen las necesidades de durabilidad. Los diseños de uso múltiple reducen el consumo total de bolsas. Los minoristas valoran la menor frecuencia de reemplazo. La innovación de productos apoya estrategias de precios premium. El mercado global de bolsas plásticas biodegradables se beneficia de formatos de valor añadido. La paridad de rendimiento aumenta la confianza del comprador. La innovación amplía las aplicaciones abordables.
Análisis de Segmentación del Mercado:
Por Tipo de Material
El ácido poliláctico y PBAT lideran debido al equilibrio de resistencia y compostabilidad. PBS apoya las necesidades de durabilidad en aplicaciones más pesadas. PHA gana interés por sus características de biodegradación marina y en el suelo. Las mezclas a base de almidón ofrecen control de costos para el uso minorista masivo. Otras opciones de celulosa sirven para formatos de nicho y premium. El mercado global de bolsas plásticas biodegradables se beneficia de opciones de materiales diversificadas. La selección de materiales se alinea con la regulación y las necesidades de uso final.
- Por ejemplo, NatureWorks LLC suministra grados de Ingeo™ PLA utilizados en bolsas minoristas y de contacto con alimentos certificadas como compostables a nivel mundial.
Por Tipo de Producto
Las bolsas de compras compostables tienen una fuerte demanda minorista. Las bolsas de basura y recolección de residuos crecen con los programas municipales. Las bolsas tipo camiseta y de transporte siguen siendo impulsoras de volumen en supermercados. Las bolsas de productos y contacto con alimentos ganan tracción por el enfoque en la higiene. Las bolsas para agricultura y película de mantillo apoyan los objetivos de residuos agrícolas. Las bolsas especiales y médicas abordan entornos regulados. El mercado global de bolsas plásticas biodegradables refleja casos de uso variados.
- Por ejemplo, Novolex produce Eco-Products® y Duro® bolsas compostables para residuos y compras suministradas a programas municipales y minoristas en toda América del Norte.
Por Espesor / Grado
Los grados delgados por debajo de 15 micrones son adecuados para necesidades de transporte ligero. Los de rango medio de 15 a 50 micrones dominan el uso minorista diario. Las bolsas de cincuenta micrones apoyan los objetivos de reutilización y durabilidad. Los compradores seleccionan grados según la carga y los ciclos de reutilización. Las regulaciones a menudo establecen reglas de espesor mínimo. El Mercado Global de Bolsas de Plástico Biodegradables alinea los grados con el cumplimiento.
Por Industria de Uso Final
El comercio minorista y de comestibles lidera los volúmenes de adopción. La demanda de alimentos y bebidas aumenta por el crecimiento de las entregas. El uso doméstico e institucional se expande a través de programas públicos. La atención médica y la higiene requieren materiales certificados. La agricultura adopta soluciones biodegradables de eliminación. El comercio electrónico necesita bolsas de envío duraderas. El Mercado Global de Bolsas de Plástico Biodegradables sirve a amplios sectores.
Por Canal de Distribución
Las ventas directas a propietarios de marcas aseguran contratos largos. Los distribuidores expanden el alcance regional. Las marcas privadas minoristas aumentan la presencia en los estantes. Los canales en línea apoyan a las pymes y la personalización. El Mercado Global de Bolsas de Plástico Biodegradables equilibra los canales para escalar.
Segmentación:
Por Tipo de Material
- Ácido Poliláctico (PLA)
- Polibutileno Adipato Tereftalato (PBAT)
- Polibutileno Succinato (PBS)
- Polihidroxialcanoatos (PHA)
- Mezclas a base de almidón
- Otros
Por Tipo de Producto
- Bolsas de compras compostables
- Bolsas de basura / recolección de residuos
- Bolsas tipo camiseta / de transporte
- Bolsas para productos y contacto con alimentos
- Bolsas para agricultura y películas de mantillo
- Bolsas especiales y médicas
Por Espesor / Grado
- <15 micrones
- 15–50 micrones
- 50 micrones
Por Industria de Uso Final
- Comercio minorista y de comestibles
- Alimentos y bebidas
- Doméstico e institucional
- Atención médica e higiene
- Agricultura
- Comercio electrónico y mensajería
Por Canal de Distribución
- Directo a propietarios de marcas
- Distribuidores
- Marcas privadas minoristas
- Canales en línea
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de bolsas de plástico biodegradables en América del Norte se valoró en USD 1,567.57 millones en 2018, alcanzando USD 3,136.43 millones en 2024 y se anticipa que llegará a USD 6,234.91 millones para 2032, con un CAGR del 8.4% durante el período de pronóstico. América del Norte representó aproximadamente el 42.3% de la cuota de mercado en 2024. Las prohibiciones federales y estatales impulsan a los minoristas hacia alternativas certificadas. Las principales cadenas de supermercados se comprometen con objetivos de empaques compostables. Los servicios de entrega de alimentos y comida para llevar aumentan la demanda de productos de un solo uso. Las marcas privadas amplían sus carteras de bolsas sostenibles. El acceso a compostaje industrial apoya el cumplimiento de la eliminación. El mercado global de bolsas de plástico biodegradables se beneficia de una fuerte aplicación de políticas en esta región. La expansión de la capacidad de los proveedores se alinea con contratos a largo plazo.
Europa
El tamaño del mercado de bolsas de plástico biodegradables en Europa se valoró en USD 1,058.10 millones en 2018, alcanzando USD 2,063.92 millones en 2024 y se anticipa que llegará a USD 3,855.98 millones para 2032, con un CAGR del 7.5% durante el período de pronóstico. Europa mantuvo cerca del 27.8% de la cuota de mercado en 2024. Las directivas de la UE restringen el uso de plásticos convencionales en el comercio minorista. Los cargos obligatorios por bolsas influyen en el comportamiento del consumidor. Los sistemas avanzados de compostaje permiten un manejo efectivo de residuos. Las marcas integran bolsas biodegradables en sus estrategias ESG. Los estándares de certificación guían la selección de proveedores. El mercado global de bolsas de plástico biodegradables sigue siendo impulsado por la regulación en Europa. La innovación se enfoca en características de resistencia y reutilización.
Asia Pacífico
El tamaño del mercado de bolsas de plástico biodegradables en Asia Pacífico se valoró en USD 720.59 millones en 2018, alcanzando USD 1,576.93 millones en 2024 y se anticipa que llegará a USD 3,532.35 millones para 2032, con un CAGR del 10.0% durante el período de pronóstico. Asia Pacífico capturó aproximadamente el 21.3% de la cuota de mercado en 2024. La rápida urbanización incrementa la presión sobre la gestión de residuos. Las prohibiciones nacionales de plásticos se expanden en las principales economías. El crecimiento del comercio electrónico impulsa la demanda de empaques. La sensibilidad al costo influye en las elecciones de materiales. Los productores locales invierten en escala y asociaciones. El mercado global de bolsas de plástico biodegradables crece más rápido en esta región. La expansión del volumen apoya la reducción gradual de costos.
América Latina
El tamaño del mercado de bolsas de plástico biodegradables en América Latina se valoró en USD 173.67 millones en 2018 a USD 346.85 millones en 2024 y se anticipa que alcanzará USD 608.74 millones para 2032, con un CAGR del 6.7% durante el período de pronóstico. América Latina representó alrededor del 4.7% de la cuota de mercado en 2024. Las prohibiciones de plástico a nivel de ciudad impulsan los esfuerzos de adopción. La modernización del comercio minorista apoya la adopción de envases sostenibles. La dependencia de las importaciones afecta la estabilidad de los precios. La capacidad de producción local sigue siendo limitada. La conciencia del consumidor mejora constantemente. El mercado global de bolsas de plástico biodegradables muestra un impulso temprano pero consistente. La expansión de políticas apoya la demanda futura.
Oriente Medio
El tamaño del mercado de bolsas de plástico biodegradables en Oriente Medio se valoró en USD 96.64 millones en 2018 a USD 177.58 millones en 2024 y se anticipa que alcanzará USD 293.19 millones para 2032, con un CAGR del 5.8% durante el período de pronóstico. Oriente Medio tenía alrededor del 2.4% de la cuota de mercado en 2024. Las agendas nacionales de sostenibilidad influyen en las elecciones de envases. Los pilotos minoristas prueban la adopción de bolsas biodegradables. La infraestructura de compostaje sigue siendo limitada. Los mercados impulsados por el turismo aumentan la visibilidad de las alternativas. La sensibilidad al costo ralentiza la adopción masiva. El mercado global de bolsas de plástico biodegradables se expande selectivamente aquí. El ritmo regulatorio varía entre países.
África
El tamaño del mercado de bolsas de plástico biodegradables en África se valoró en USD 51.59 millones en 2018 a USD 116.35 millones en 2024 y se anticipa que alcanzará USD 179.47 millones para 2032, con un CAGR del 4.9% durante el período de pronóstico. África representó casi el 1.6% de la cuota de mercado en 2024. Varios países imponen estrictas prohibiciones de plástico. La consistencia en la aplicación varía según la nación. La asequibilidad sigue siendo una preocupación clave. La fabricación local se encuentra en una etapa inicial. Los programas de ONG aumentan la conciencia ambiental. El mercado global de bolsas de plástico biodegradables sigue siendo incipiente en África. Las brechas en infraestructura limitan la escala rápida.
Análisis de los Principales Actores:
Análisis Competitivo:
El mercado global de bolsas de plástico biodegradables muestra una consolidación moderada con proveedores de materiales globales y convertidores regionales. Los grandes actores compiten en ciencia de materiales, certificaciones y confiabilidad de suministro. Los portafolios de productos cubren bolsas compostables para compras, desechos y contacto con alimentos. Las empresas se centran en contratos a largo plazo con minoristas y propietarios de marcas. Las marcas privadas aumentan la presión competitiva sobre los precios y márgenes. La innovación se centra en la resistencia, calidad de impresión y afirmaciones de compostabilidad. Las asociaciones estratégicas apoyan la escala regional y el cumplimiento. Las barreras de entrada siguen siendo moderadas debido a las necesidades de capital y certificación. La competencia favorece a las empresas con acceso integrado a materiales y alcance de distribución. Los informes de sostenibilidad y la preparación para auditorías influyen en la selección de proveedores. Las huellas de fabricación regionales ayudan a reducir el riesgo logístico y los tiempos de entrega.
Desarrollos Recientes:
- En octubre de 2025, BASF SE anunció una colaboración estratégica con International Flavors & Fragrances Inc. (IFF) para acelerar el desarrollo de tecnologías enzimáticas de próxima generación y polímeros de base biológica para aplicaciones sostenibles, incluidas aquellas relevantes para plásticos biodegradables.
- En mayo de 2025, BASF SE amplió su asociación con un importante grupo europeo de envases de alimentos para escalar la producción de materiales compostables ecovio, cumpliendo con los estándares EN 13432, para vasos de un solo uso y envolturas flexibles en el sector de plásticos biodegradables.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en el tipo de material, tipo de producto, grosor o grado, industria de uso final y canal de distribución. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Las prohibiciones minoristas en economías desarrolladas y en desarrollo continuarán apoyando la demanda a largo plazo de bolsas de plástico biodegradables en aplicaciones minoristas y de comestibles.
- La innovación continua en materiales mejorará la resistencia mecánica, la resistencia a la humedad y la eficiencia del procesamiento mientras reduce gradualmente los costos de producción.
- Las certificaciones compostables y compostables en casa influirán cada vez más en las decisiones de adquisición para minoristas, municipios y compradores institucionales.
- Las marcas de etiquetas privadas ampliarán las carteras de envases sostenibles para fortalecer el cumplimiento, mejorar los márgenes y reforzar el posicionamiento de sostenibilidad de la marca.
- El rápido crecimiento en la entrega de alimentos, comida para llevar y servicios de comestibles en línea apoyará un mayor consumo de bolsas biodegradables de un solo uso.
- Los mercados emergentes adoptarán restricciones plásticas por fases, creando un crecimiento constante de la demanda a medida que la aplicación se expande de áreas urbanas a semiurbanas.
- Las asociaciones estratégicas de distribución mejorarán el acceso al mercado regional, acortarán los tiempos de entrega y fortalecerán la capacidad de respuesta de los proveedores a la demanda local.
- Los datos de ciclo de vida e impacto de carbono jugarán un papel más importante en la evaluación de compradores, influyendo en la elección de materiales y procesos de clasificación de proveedores.
- La adopción institucional aumentará a través de programas gubernamentales, sistemas de salud e instalaciones educativas que buscan soluciones de desechos conformes.
- La dinámica competitiva favorecerá a las empresas con capacidad de producción a gran escala, carteras de productos certificados y sólidos marcos de cumplimiento normativo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de bolsas de plástico biodegradables a nivel global y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de bolsas de plástico biodegradables entre 2025 y 2032?
¿Qué segmento tuvo la mayor participación en el mercado global de bolsas de plástico biodegradables en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de bolsas de plástico biodegradables?
¿Qué región comandó la mayor parte del mercado global de bolsas de plástico biodegradables en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Bolsas de Plástico Biodegradables Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Bolsas de Plástico Biodegradables Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 7,418.07 million → forecast year: USD 14,704.63 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Bolsas de Plástico Biodegradables Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Bolsas de Plástico Biodegradables Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Bolsas de Plástico Biodegradables Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Bolsas de Plástico Biodegradables Market Drivers
- 3.3 Mercado de Bolsas de Plástico Biodegradables Market Restraints & Challenges
- 3.4 Mercado de Bolsas de Plástico Biodegradables Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Bolsas de Plástico Biodegradables Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Bolsas de Plástico Biodegradables Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Bolsas de Plástico Biodegradables category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Bolsas de Plástico Biodegradables Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Bolsas de Plástico Biodegradables Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Bolsas de Plástico Biodegradables market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Bolsas de Plástico Biodegradables Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Bolsas de Plástico Biodegradables Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Bolsas de Plástico Biodegradables Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Bolsas de Plástico Biodegradables (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Bolsas de Plástico Biodegradables Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Bolsas de Plástico Biodegradables Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Bolsas de Plástico Biodegradables Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Bolsas de Plástico Biodegradables Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Bolsas de Plástico Biodegradables Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Bolsas de Plástico Biodegradables Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Bolsas de Plástico Biodegradables Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Bolsas de Plástico Biodegradables Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Bolsas de Plástico Biodegradables Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
