
Visión General del Mercado
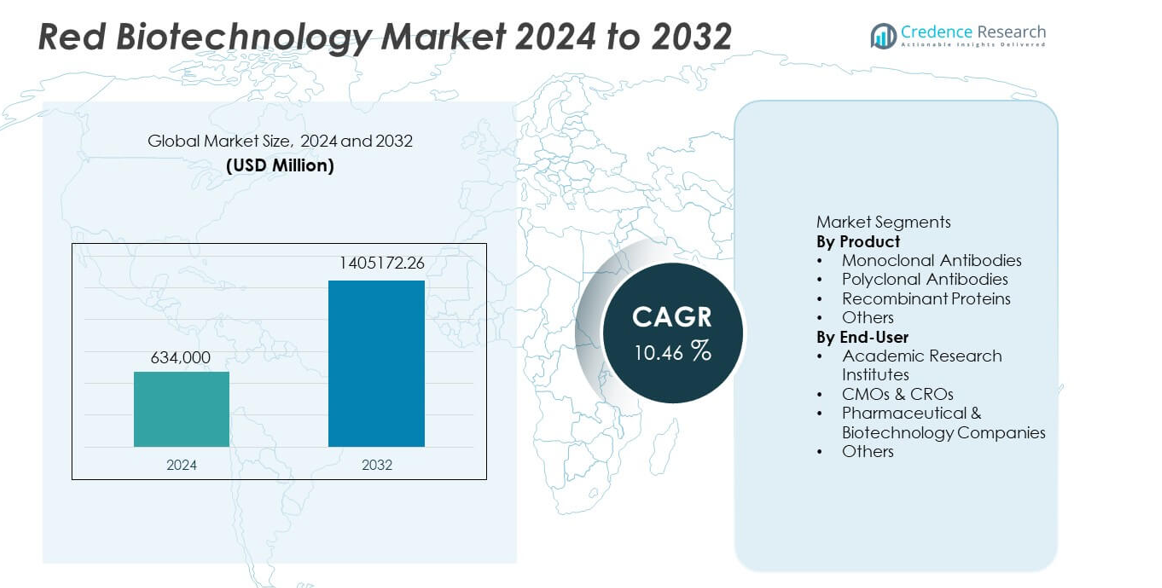
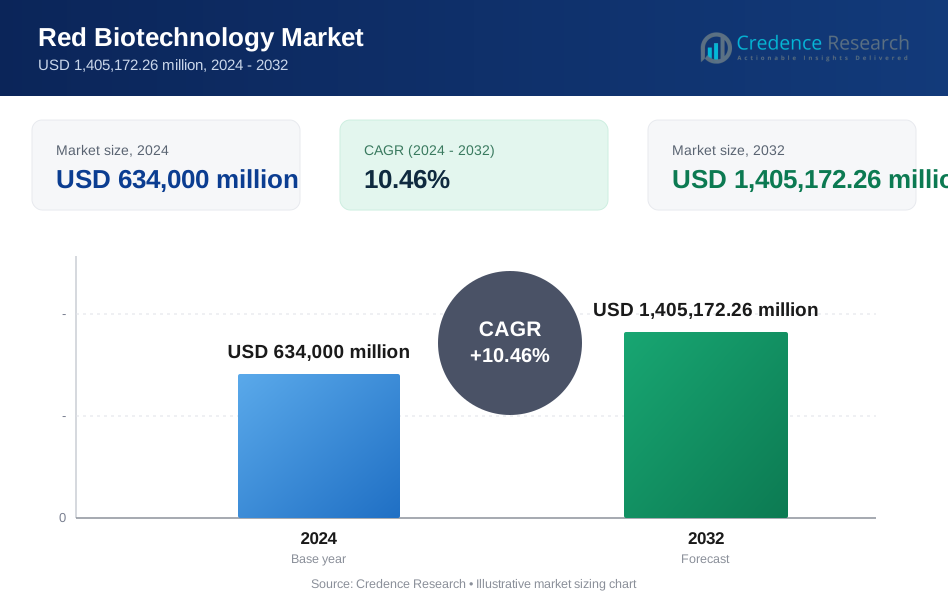
El mercado de biotecnología roja fue valorado en USD 634,000 millones en 2024 y se proyecta que alcance USD 1,405,172.26 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 10.46% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Biotecnología Roja 2024 | USD 634,000 millones |
| Mercado de Biotecnología Roja, CAGR | 10.46% |
| Tamaño del Mercado de Biotecnología Roja 2032 | USD 1,405,172.26 millones |
Los principales actores en el mercado de biotecnología roja incluyen F. Hoffmann-La Roche Ltd, Amgen Inc., Pfizer Inc., Novartis AG, Johnson & Johnson (Janssen Biotech), Merck & Co., Inc., AbbVie Inc., Bristol-Myers Squibb Company, Biogen Inc., y Eli Lilly and Company. Estas compañías lideran a través de fuertes líneas de productos biológicos, plataformas de fabricación avanzadas e innovación continua en anticuerpos monoclonales, proteínas recombinantes y terapias dirigidas. Sus asociaciones estratégicas y altos gastos en I&D apoyan el rápido desarrollo de terapias de próxima generación. América del Norte sigue siendo la región líder con un 41% de participación de mercado, impulsada por una infraestructura biotecnológica robusta y una alta adopción de biológicos. Europa sigue con un 29%, mientras que Asia Pacífico tiene un 24%, respaldada por una creciente inversión en biofarmacéuticos y una creciente actividad clínica.
Perspectivas del Mercado
- El mercado de biotecnología roja alcanzó USD 634,000 millones en 2024 y crecerá a una CAGR del 10.46% hasta 2032, respaldado por la creciente adopción de biológicos avanzados.
- Los anticuerpos monoclonales lideran el segmento de productos con un 47% de participación, impulsados por la fuerte demanda de terapias dirigidas en oncología, trastornos autoinmunes y enfermedades infecciosas.
- La medicina de precisión, las terapias basadas en genes y el aumento en el desarrollo de biosimilares configuran las principales tendencias del mercado a medida que las empresas expanden las líneas de productos biológicos e invierten en tecnologías de próxima generación.
- Los altos costos de desarrollo, las complejas vías regulatorias y la capacidad de fabricación limitada restringen el crecimiento, especialmente para las pequeñas empresas biotecnológicas y los mercados emergentes.
- América del Norte lidera con un 41% de participación, seguida por Europa con un 29% y Asia Pacífico con un 24%, impulsada por sólidos ecosistemas de I&D, creciente adopción de biológicos y expansión de la actividad de ensayos clínicos.
Análisis de Segmentación del Mercado:
Por Producto
Los anticuerpos monoclonales dominan el segmento de productos con un 47% de participación en el mercado, impulsados por su uso extensivo en terapias dirigidas en oncología, trastornos autoinmunes y enfermedades infecciosas. Los avances en la ingeniería de anticuerpos y el aumento de aprobaciones para medicamentos biológicos aceleran su adopción. Las proteínas recombinantes también experimentan una fuerte demanda debido a su papel en terapias de reemplazo enzimático, vacunas y aplicaciones de investigación avanzada. Los anticuerpos policlonales mantienen relevancia en diagnósticos e investigación en etapas tempranas, pero tienen una participación menor. La innovación continua en la fabricación de biológicos y el aumento de inversiones en medicina de precisión fortalecen aún más el liderazgo de los anticuerpos monoclonales dentro del mercado de biotecnología roja.
- Por ejemplo, Amgen amplió sus capacidades de proteínas recombinantes al escalar su instalación de biomanufactura de próxima generación para producir más de 10 moléculas biológicas utilizando sistemas optimizados de ovario de hámster chino (CHO) con rendimientos que alcanzan los 13 gramos por litro.
Por Usuario Final
Las empresas farmacéuticas y biotecnológicas lideran el segmento de usuarios finales con un 52% de participación en el mercado, respaldadas por una inversión a gran escala en el descubrimiento de fármacos, desarrollo de biológicos y comercialización de terapias avanzadas. Estas empresas generan una alta demanda de anticuerpos monoclonales, proteínas recombinantes y productos basados en células. Las CMO y CRO se expanden rápidamente a medida que las empresas externalizan funciones especializadas de producción e investigación para mejorar la eficiencia y reducir los tiempos de desarrollo. Los institutos académicos contribuyen significativamente a través de la investigación e innovación en etapas tempranas, pero mantienen una participación menor. La creciente actividad clínica, el aumento del gasto en I+D y el incremento de las carteras de biológicos continúan reforzando el dominio de las empresas farmacéuticas y biotecnológicas.
- Por ejemplo, Samsung Biologics aumentó su producción de fabricación por contrato a una capacidad total de biorreactores de 784,000 litros, permitiendo la producción de más de 20 productos biológicos comerciales cada año.
Principales Impulsores del Crecimiento
Aumento de la Prevalencia de Enfermedades Crónicas y Genéticas
La creciente carga de cáncer, trastornos autoinmunes y condiciones genéticas impulsa una fuerte demanda de biológicos avanzados desarrollados a través de la biotecnología roja. Los anticuerpos monoclonales, las proteínas recombinantes y las terapias basadas en genes ofrecen alta precisión y mejores resultados para los pacientes. La creciente adopción de enfoques de tratamiento dirigidos y personalizados acelera aún más la expansión del mercado. Los gobiernos y organizaciones privadas invierten fuertemente en I+D para mejorar las capacidades terapéuticas y abordar necesidades clínicas no satisfechas. Esta creciente carga global de enfermedades sigue empujando a los sistemas de salud hacia intervenciones impulsadas por la biotecnología.
- Por ejemplo, Novartis avanzó en el tratamiento de precisión a través de su red de fabricación de terapia CAR-T, produciendo dosis de terapia celular individualizadas utilizando procesos avanzados en sus instalaciones globales.
Expansión de la I+D Biofarmacéutica y de las Carteras de Productos
Las empresas farmacéuticas y biotecnológicas expanden significativamente sus carteras de investigación para acelerar el desarrollo de biológicos, biosimilares y terapias basadas en genes. El mayor gasto en I+D apoya la innovación en ingeniería de anticuerpos, terapias proteicas y tecnologías basadas en células. El rápido aumento de los ensayos clínicos para biológicos fortalece el impulso del mercado. Las colaboraciones estratégicas entre empresas farmacéuticas, CMO e institutos académicos mejoran la eficiencia del desarrollo y reducen el tiempo de llegada al mercado. Este ecosistema de innovación en expansión continúa alimentando el crecimiento a largo plazo en la biotecnología roja.
- Por ejemplo, Eli Lilly avanzó en la ingeniería de anticuerpos al integrar su plataforma de cribado de alta capacidad para evaluar una amplia gama de variantes de anticuerpos e identificar candidatos de alta afinidad.
Avances en Tecnologías de Bioprocesamiento y Fabricación
El progreso tecnológico en el bioprocesamiento upstream y downstream mejora la eficiencia de producción, la escalabilidad y la calidad de los biológicos. Los sistemas de un solo uso, el cribado de alto rendimiento y los métodos de purificación mejorados reducen los costos operativos y aceleran los ciclos de fabricación. Estas innovaciones permiten la producción a gran escala de anticuerpos monoclonales y proteínas recombinantes con mayor pureza y consistencia. La automatización y la optimización de procesos impulsada por IA fortalecen aún más la productividad para aplicaciones comerciales y clínicas. Tales avances hacen que la biotecnología sea más accesible y comercialmente viable.
Tendencias y Oportunidades Clave
Crecimiento de la Medicina Personalizada y de Precisión
La medicina personalizada continúa moldeando el mercado de la biotecnología roja a medida que los tratamientos se adaptan cada vez más a perfiles genéticos y moleculares. Los avances en genómica, el descubrimiento de biomarcadores y los diagnósticos complementarios permiten enfoques terapéuticos más selectivos. Las empresas invierten en el desarrollo de biológicos dirigidos, inmunoterapias y medicamentos basados en genes que ofrecen una mejor eficacia y efectos adversos reducidos. Esta tendencia crea fuertes oportunidades para la innovación en diagnósticos, desarrollo de fármacos e investigación clínica. La creciente adopción de modelos de medicina de precisión impulsa una demanda sostenida de soluciones biotecnológicas avanzadas.
- Por ejemplo, Illumina fortaleció la medicina de precisión al permitir una capacidad de secuenciación masiva a través de su plataforma NovaSeq, apoyando el perfilado genómico a gran escala para terapias dirigidas.
Aumento de la Comercialización de Biosimilares y Biobetters
Los biosimilares ganan terreno a medida que expiran las patentes de los principales biológicos, creando oportunidades para alternativas rentables. Los fabricantes invierten en el desarrollo de biosimilares de alta calidad para ampliar el acceso a anticuerpos monoclonales y proteínas terapéuticas. Los biobetters, que ofrecen mayor eficacia o toxicidad reducida, amplían aún más el potencial del mercado. Las agencias reguladoras agilizan las vías de aprobación para apoyar la comercialización de biosimilares, fomentando la adopción global. Las crecientes presiones de costos en el cuidado de la salud y la demanda de biológicos asequibles continúan impulsando esta tendencia.
- Por ejemplo, Biocon Biologics fortaleció el desarrollo de biobetters a través de su programa de análogos de insulina, produciendo dosis de insulina recombinante anualmente utilizando sistemas de fermentación microbiana de alta eficiencia.
Desafíos Clave
Altos Costos de Desarrollo y Requisitos Regulatorios Complejos
El desarrollo de medicamentos biológicos requiere una inversión sustancial, largos plazos y cumplimiento de estrictos estándares regulatorios. Los procesos de fabricación complejos, los requisitos de aseguramiento de calidad y la validación clínica aumentan los costos generales. Las empresas más pequeñas luchan por entrar al mercado debido a las altas necesidades de capital. Las agencias reguladoras exigen datos extensos de seguridad y eficacia, lo que ralentiza las aprobaciones y aumenta las cargas de cumplimiento. Estos factores crean desafíos financieros y operativos para los participantes de la industria.
Capacidad de Fabricación Limitada y Restricciones en la Cadena de Suministro
La producción de biológicos requiere instalaciones especializadas, personal capacitado y entornos controlados, lo que lleva a escasez de capacidad en varias regiones. Las interrupciones en la cadena de suministro afectan la disponibilidad de materias primas, reactivos y componentes de bioprocesamiento de un solo uso. El aumento de la demanda global de anticuerpos monoclonales y proteínas recombinantes intensifica la presión sobre las redes de fabricación existentes. Las empresas enfrentan desafíos al escalar la producción mientras mantienen la calidad y la consistencia. La expansión de la infraestructura de biofabricación sigue siendo esencial para abordar estas limitaciones.
Análisis Regional
América del Norte
América del Norte posee un 41% del mercado, impulsada por una fuerte actividad de I+D biofarmacéutica, alta adopción de anticuerpos monoclonales y rápidos avances en terapias génicas y celulares. La región se beneficia de un financiamiento robusto, empresas biotecnológicas bien establecidas y vías regulatorias de apoyo que aceleran el desarrollo clínico. Universidades e institutos de investigación líderes contribuyen significativamente a la innovación a través de colaboraciones con empresas biotecnológicas. El alto gasto en salud y la fuerte demanda de biológicos avanzados continúan apoyando la expansión del mercado. La creciente inversión en medicina personalizada y terapias de próxima generación fortalece aún más el liderazgo de la región en biotecnología roja.
Europa
Europa representa un 29% del mercado, respaldada por una fuerte infraestructura de investigación biotecnológica, aumento de la producción de biológicos y creciente demanda de terapias dirigidas. La región se beneficia de iniciativas gubernamentales de I+D y una alta presencia de empresas biofarmacéuticas especializadas en anticuerpos monoclonales y proteínas recombinantes. Los estrictos estándares regulatorios promueven un desarrollo de alta calidad al tiempo que fomentan inversiones en biosimilares y terapias avanzadas. Países como Alemania, el Reino Unido y Francia lideran la innovación clínica a través de sólidas colaboraciones academia-industria. El creciente enfoque en la medicina de precisión y los marcos de reembolso mejorados fortalecen el crecimiento a largo plazo del mercado en la región.
Asia Pacífico
Asia Pacífico posee un 24% del mercado, impulsada por la rápida expansión de la fabricación biofarmacéutica, el aumento de la inversión en salud y la creciente adopción de biológicos. Países como China, India, Corea del Sur y Japón expanden activamente sus capacidades biotecnológicas a través de incentivos gubernamentales, financiamiento de I+D y desarrollo de infraestructura. La región se convierte en un importante centro para la producción de biosimilares y servicios de fabricación por contrato debido a sus capacidades rentables. Los avances diagnósticos crecientes y la demanda generalizada de terapias dirigidas impulsan aún más la expansión del mercado. La creciente incidencia de enfermedades crónicas y el aumento de la actividad de ensayos clínicos fortalecen la trayectoria de crecimiento de la región.
América Latina
América Latina posee un 4% del mercado, influenciada por la adopción gradual de biológicos avanzados y la expansión de la infraestructura de salud. Brasil, México y Argentina lideran la demanda regional debido a crecientes inversiones en diagnósticos, tratamientos oncológicos y asociaciones de investigación biotecnológica. La capacidad local de fabricación limitada impulsa la dependencia de biológicos importados, pero la adopción de biosimilares sigue aumentando debido a las ventajas de costo. Las iniciativas gubernamentales para expandir el acceso a terapias biológicas apoyan la penetración del mercado. La creciente colaboración con empresas farmacéuticas globales impulsa la actividad de I+D y los esfuerzos de transferencia de tecnología en toda la región.
Oriente Medio y África
La región de Medio Oriente y África captura un 2% de la cuota de mercado, impulsada por la creciente prevalencia de enfermedades crónicas y la creciente inversión en la modernización del sector sanitario. Los países del CCG expanden sus capacidades biofarmacéuticas a través de financiamiento para la investigación y asociaciones con empresas biotecnológicas globales. La demanda de anticuerpos monoclonales y terapias recombinantes aumenta a medida que mejora el acceso a tratamientos avanzados. El crecimiento en África sigue siendo más lento debido a la infraestructura limitada, aunque los esfuerzos para mejorar la capacidad de diagnóstico y la disponibilidad de biosimilares continúan fortaleciendo la adopción. El crecimiento del mercado a largo plazo depende de la mejora de las capacidades clínicas y del aumento de la inversión en investigación biotecnológica.
Segmentaciones del Mercado:
Por Producto
- Anticuerpos Monoclonales
- Anticuerpos Policlonales
- Proteínas Recombinantes
- Otros
Por Usuario Final
- Institutos de Investigación Académica
- CMOs & CROs
- Empresas Farmacéuticas y Biotecnológicas
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente & África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El panorama competitivo incluye empresas líderes como F. Hoffmann-La Roche Ltd, Amgen Inc., Pfizer Inc., Novartis AG, Johnson & Johnson (Janssen Biotech), Merck & Co., Inc., AbbVie Inc., Bristol-Myers Squibb Company, Biogen Inc., y Eli Lilly and Company. Estos actores mantienen posiciones fuertes en el mercado a través de extensas carteras de biológicos, grandes inversiones en I&D, e innovación continua en anticuerpos monoclonales, proteínas recombinantes y terapias avanzadas. Las colaboraciones estratégicas con CMOs, CROs e institutos académicos aceleran los plazos de desarrollo y expanden las capacidades clínicas. Las empresas fortalecen su competitividad avanzando en inmunoterapias, tecnologías de edición genética y soluciones de medicina personalizada. Las sólidas redes de distribución global y la experiencia regulatoria apoyan la rápida comercialización de nuevos biológicos. A medida que crece la demanda de terapias dirigidas y de precisión, la competencia se intensifica en los segmentos de oncología, trastornos autoinmunes y enfermedades genéticas, impulsando la innovación continua y la expansión dentro del mercado de biotecnología roja.
Análisis de Jugadores Clave
- Hoffmann-La Roche Ltd
- Amgen Inc.
- Pfizer Inc.
- Novartis AG
- Johnson & Johnson (Janssen Biotech)
- Merck & Co., Inc.
- AbbVie Inc.
- Bristol-Myers Squibb Company
- Biogen Inc.
- Eli Lilly and Company
Desarrollos Recientes
- En noviembre de 2025, AbbVie Inc. recibió la aprobación de la FDA de EE. UU. para EPKINLY (epcoritamab-bysp) en combinación con rituximab y lenalidomida para linfoma folicular en recaída o refractario.
- En abril de 2025, Pfizer Inc. anunció que presentará datos de su cartera de potenciales medicamentos innovadores contra el cáncer en la Reunión Anual de la Sociedad Americana de Oncología Clínica (ASCO) 2025 en Chicago.
- En 2025, Amgen Inc. recibió la aprobación completa de la FDA para Imdelltra en cáncer de pulmón de células pequeñas en etapa extensa, ampliando su oferta de terapias biológicas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de biológicos dirigidos y terapias de precisión aumentará en las principales áreas de enfermedades.
- Los avances en edición genética y terapia génica ampliarán las opciones de tratamiento para trastornos raros y genéticos.
- La adopción de biosimilares crecerá a medida que más patentes de biológicos expiren y la asequibilidad se convierta en una prioridad.
- La innovación en anticuerpos monoclonales se acelerará con ingeniería mejorada y especificidad terapéutica mejorada.
- La automatización de bioprocesos y las tecnologías de un solo uso mejorarán la eficiencia y escalabilidad de la fabricación.
- Aumentarán las asociaciones entre compañías farmacéuticas, CMO e institutos académicos para acelerar el desarrollo.
- Los programas de medicina personalizada se expandirán a medida que avancen el descubrimiento de biomarcadores y las herramientas de diagnóstico.
- La inversión en investigación de inmunoterapia fortalecerá las carteras en oncología y enfermedades autoinmunes.
- Las herramientas digitales y las plataformas impulsadas por IA apoyarán un descubrimiento de fármacos más rápido y la toma de decisiones clínicas.
- La expansión de la capacidad de biomanufactura en regiones emergentes aumentará el acceso global a biológicos avanzados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la biotecnología roja y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de la biotecnología roja entre 2025 y 2032?
¿Qué segmento de Vías Regulatorias rige la demanda de la Biotecnología Roja en el mundo?
¿Qué segmento del mercado de Biotecnología Roja tuvo la mayor participación en 2024?
¿Quiénes son las empresas líderes en el mercado de la Biotecnología Roja?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Biotecnología Roja Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Biotecnología Roja Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 634,000 million → 2032: USD 1,405,172.26 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Biotecnología Roja Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Biotecnología Roja Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Biotecnología Roja Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Biotecnología Roja Market Drivers
- 3.3 Mercado de Biotecnología Roja Market Restraints & Challenges
- 3.4 Mercado de Biotecnología Roja Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Biotecnología Roja Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Biotecnología Roja Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Biotecnología Roja category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Biotecnología Roja Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Biotecnología Roja Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Biotecnología Roja market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Biotecnología Roja Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Biotecnología Roja Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Biotecnología Roja Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Biotecnología Roja (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Biotecnología Roja Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Biotecnología Roja Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Biotecnología Roja Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Biotecnología Roja Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Biotecnología Roja Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Biotecnología Roja Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Biotecnología Roja Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Biotecnología Roja Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Biotecnología Roja Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
