
Visión General del Mercado de Biorracionales
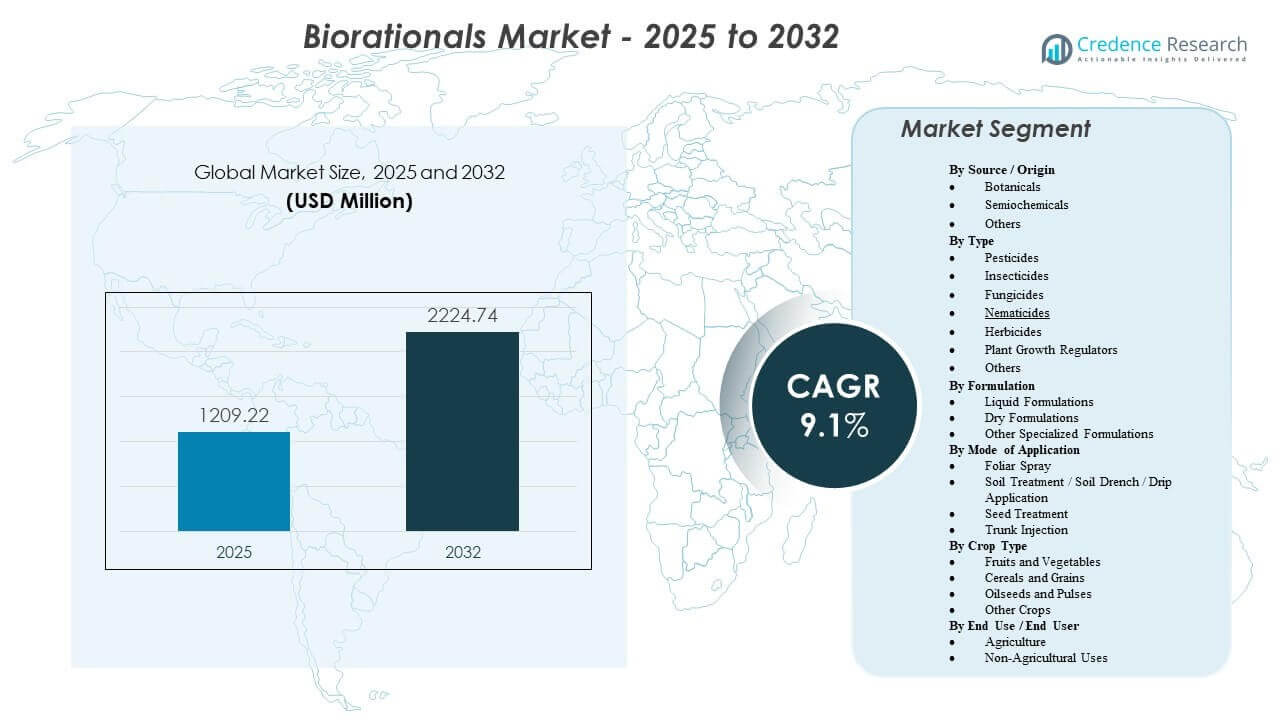
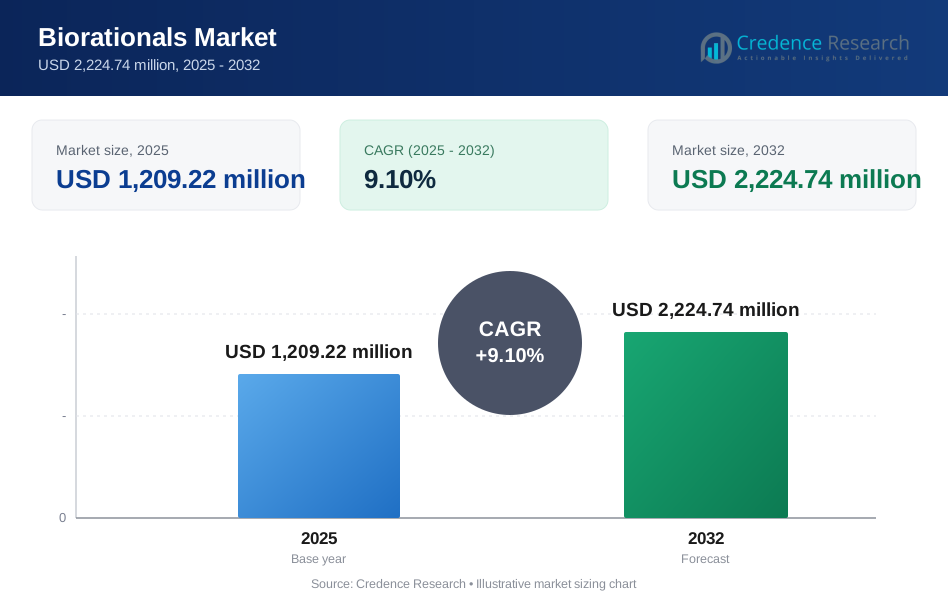
El tamaño del mercado global de Biorracionales se estimó en USD 1,209.22 millones en 2025 y se espera que alcance los USD 2,224.74 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 9.1% de 2025 a 2032, apoyado por el cambio hacia soluciones de protección de cultivos más seguras y con menos residuos, ya que los cultivadores equilibran la presión de plagas con los límites regulatorios más estrictos y los requisitos de los compradores sobre residuos químicos. La demanda sigue siendo más fuerte en los sistemas de cultivos donde los resultados de calidad y los riesgos de cumplimiento impactan directamente en los precios realizados y el acceso a exportaciones.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Periodo Histórico | 2020-2023 |
| Año Base | 2024 |
| Periodo de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Biorracionales 2025 | USD 1,209.22 millones |
| Mercado de Biorracionales, CAGR | 9.1% |
| Tamaño del Mercado de Biorracionales 2032 | USD 2,224.74 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado se expanda de USD 1,209.22 millones (2025) a USD 2,224.74 millones (2032) a una CAGR del 9.1% (2025–2032).
- América del Norte representó el 40% de los ingresos globales en 2025, reflejando una mayor adopción de la gestión integrada de plagas y programas de protección de cultivos premium.
- Los botánicos tuvieron una participación del 43% en 2025, apoyados por una aceptación más amplia de activos derivados de plantas en programas de cultivos sensibles a residuos.
- Frutas y Verduras capturaron el 39% de la participación en 2025, impulsadas por ciclos intensivos de plagas/enfermedades y un alto valor en riesgo por hectárea.
- Dentro del uso por tipo de producto, los insecticidas representaron el 40% de la contribución de ingresos, indicando una fuerte demanda de control de plagas dirigido en programas de aplicación de alta frecuencia.
Análisis de Segmentos del Mercado de Biorracionales
Los biorracionales se integran cada vez más en los programas de los cultivadores donde la eficacia, el cumplimiento de residuos y la gestión de la resistencia deben equilibrarse dentro de una sola temporada. La adopción es típicamente mayor en cultivos especiales y sistemas de producción controlada donde los parámetros de calidad, los estándares de acceso al mercado y las restricciones de intervalo de reingreso influyen en la selección de insumos. Los compradores a menudo evalúan los biorracionales en función de su ajuste dentro de los horarios de pulverización existentes, la compatibilidad con mezclas en tanque, la consistencia en diferentes condiciones climáticas y el apoyo del proveedor para el rendimiento en campo.
En todas las regiones, la adopción tiende a seguir la dirección regulatoria, los estándares de residuos de minoristas y exportadores, y la disponibilidad de redes de asesoría técnica que apoyan el despliegue biológico/biorracional. A medida que los portafolios maduran, los proveedores enfatizan el posicionamiento diferenciado por objetivo de plaga/enfermedad, ajuste al cultivo y rendimiento bajo programas de MIP, en lugar de una sustitución directa uno a uno por químicos convencionales.
Por Perspectivas de Fuente / Origen
Los productos botánicos representaron la mayor participación del 43% en 2025. Los activos derivados de plantas se alinean bien con los programas de cultivos sensibles a residuos y apoyan las necesidades de los productores para mantener el cumplimiento con los estándares de los compradores. La mayor disponibilidad de extractos estandarizados y las tecnologías de formulación mejoradas han aumentado la consistencia en el uso en el campo. La adopción también se beneficia de la compatibilidad con los programas de manejo integrado de plagas, donde los botánicos pueden rotarse con otras herramientas para reducir la presión de resistencia.
Por Tipo de Información
Los insecticidas representaron la mayor participación del 40% en 2025. La presión de los insectos sigue siendo un factor recurrente y visible de riesgo de rendimiento, especialmente en horticultura y otros sistemas intensivos donde el control oportuno protege tanto la calidad como el rendimiento comercializable. Las soluciones de bioinsecticidas a menudo se seleccionan por su actividad dirigida, intervalos más cortos antes de la cosecha y su ajuste con las estrategias de manejo de resistencia. La demanda también aumenta donde las químicas convencionales enfrentan restricciones o eficacia decreciente en ciertos complejos de plagas.
Por Información de Formulación
Las formulaciones líquidas a menudo ganan preferencia en programas que dependen de la pulverización foliar y la flexibilidad de mezcla en tanque, apoyando una rápida adopción donde la facilidad de aplicación importa. Los formatos secos pueden seleccionarse por sus ventajas de estabilidad, almacenamiento y logística en ciertos climas y configuraciones de distribución. La selección de formulación también está determinada por la sensibilidad de los activos biológicos a la temperatura, la exposición a los rayos UV y las prácticas de manejo, lo que influye en el rendimiento del producto a nivel de finca.
Por Información del Modo de Aplicación
La pulverización foliar sigue siendo la ruta más común en muchos programas de protección de cultivos porque se ajusta al equipo y las prácticas de programación establecidas. Los enfoques basados en suelo o goteo se utilizan donde la protección de la zona radicular y el establecimiento temprano de cultivos son prioridades. El tratamiento de semillas se adopta donde la dosificación precisa y la protección temprana pueden entregarse de manera eficiente, aunque depende de la estabilidad activa y la compatibilidad con los procesos de manejo de semillas.
Por Información del Tipo de Cultivo
Las frutas y verduras representaron la mayor participación del 39% en 2025. Estos cultivos enfrentan una presión frecuente de plagas y enfermedades, y las especificaciones de calidad pueden ser estrictas tanto para el comercio minorista nacional como para los canales de exportación. El alto valor del cultivo apoya la disposición a adoptar insumos de mayor costo cuando reducen el riesgo de residuos y protegen la comercialización. La producción intensiva también aumenta los beneficios de las herramientas alineadas con MIP que pueden aplicarse en múltiples ciclos dentro de una temporada.
Por Información de Uso Final / Usuario Final
La agricultura sigue siendo el centro de demanda principal porque los volúmenes de aplicación escalan con el área plantada y los ciclos estacionales de plagas. Los usos no agrícolas están impulsados por la necesidad de un control de plagas más seguro en entornos donde las preocupaciones de exposición y las restricciones ambientales son mayores. La demanda en este segmento generalmente depende de las regulaciones locales, los ciclos de adquisición y la disponibilidad de afirmaciones de rendimiento validadas para plagas y entornos específicos.
Impulsores del Mercado de Biorracionales
Presión Regulatoria Y Requisitos de Cumplimiento de Residuos
Los biorracionales se benefician de un escrutinio regulatorio más estricto de los principios activos de pesticidas convencionales y de una mayor atención a los límites de residuos en las cadenas de suministro de alimentos. Los cultivadores y proveedores priorizan soluciones que reduzcan el riesgo de cumplimiento sin comprometer la calidad del cultivo o la protección del rendimiento. Los requisitos de minoristas y exportadores pueden influir más directamente en la elección de insumos en cultivos de alto valor, creando una demanda de alternativas más seguras. Esta dinámica apoya una adopción constante, particularmente donde la presión de plagas es persistente y se requieren múltiples aplicaciones.
- Por ejemplo, el monitoreo de hierbas de hoja en un programa del Reino Unido mostró residuos de ciprodinil en menos de un trigésimo del límite máximo legal de residuos después de dos tratamientos e intervalos de cosecha de 14 a 38 días, demostrando cómo los programas pueden mantenerse cómodamente dentro de los LMR mientras mantienen la protección.
Crecimiento De La Gestión Integrada De Plagas Y Preocupaciones Por La Resistencia
La adopción de la MIP sigue expandiéndose a medida que los desafíos de resistencia reducen la efectividad de ciertas químicas convencionales. Los biorracionales se utilizan como herramientas de rotación para diversificar los modos de acción y preservar la eficacia del control a largo plazo. Su compatibilidad con insectos beneficiosos y perfiles de control específicos fortalece su papel en programas basados en MIP. Los cultivadores evalúan cada vez más los productos en función de su ajuste al programa y los resultados a lo largo de la temporada, en lugar de solo el rendimiento de una sola aplicación.
Expansión En Horticultura De Alto Valor Y Cultivos Especiales
Las frutas y verduras representan una gran parte de la demanda porque los resultados de calidad y la comerciabilidad están estrechamente vinculados a la gestión de plagas y enfermedades. El alto valor en riesgo apoya la inversión en insumos avanzados de protección de cultivos, especialmente en la producción orientada a la exportación. Ventanas de cosecha más cortas y múltiples ciclos de cultivo también aumentan la necesidad de soluciones que cumplan con las restricciones de residuos y reingreso. Esto ayuda a sostener la demanda recurrente a lo largo de las temporadas y regiones de producción.
Avances En La Formulación Y Consistencia Del Rendimiento En Campo
Los sistemas de formulación mejorados ayudan a abordar preocupaciones históricas sobre la variabilidad y estabilidad en productos biológicos y biorracionales. Una mejor vida útil, tolerancia al manejo y compatibilidad de aplicación pueden traducirse en tasas de compra repetida más altas. Los mecanismos de entrega mejorados también pueden apoyar el rendimiento bajo condiciones climáticas variables. Estas mejoras reducen la fricción de adopción y amplían los casos de uso en más sistemas de cultivo y tamaños de finca.
- Por ejemplo, Biotrop ha informado que ha extendido la vida útil de varios biopesticidas microbianos en su cartera a 36 meses a temperatura ambiente sin necesidad de refrigeración, un cambio significativo respecto a los productos dependientes de la cadena de frío de 12 a 18 meses que históricamente limitaron la adopción biológica en mercados tropicales.
Desafíos Del Mercado De Biorracionales
Los biorracionales pueden enfrentar variabilidad en el rendimiento en campo debido a la sensibilidad climática, el momento de aplicación y las dinámicas locales de presión de plagas. Esto puede aumentar la carga en la asesoría técnica y las pruebas antes de la adopción a gran escala, especialmente para cultivos de gran extensión donde la consistencia es crítica. En algunas regiones, redes de distribución desiguales y un soporte de extensión limitado pueden ralentizar la penetración, incluso cuando la propuesta de valor es clara.
Las consideraciones de costo por hectárea siguen siendo importantes, particularmente en cultivos en hileras sensibles al precio, donde los agricultores comparan insumos con productos químicos establecidos. La adopción también puede verse limitada por la disponibilidad del producto, los plazos regulatorios para nuevos activos y la necesidad de una guía clara sobre la integración del programa. A medida que las carteras se expanden, los proveedores también deben diferenciar las afirmaciones y proporcionar apoyo agronómico para mantener la confianza en el uso repetido.
- Por ejemplo, el biopesticida Delfin de Valent BioSciences costó US$602.32 por hectárea en ensayos de gusano del algodón, más alto que opciones químicas como el Clorpirifos a US$27.93 por hectárea, influyendo en las decisiones de adopción a pesar de la eficacia.
Tendencias y Oportunidades del Mercado de Biorracionales
La expansión de la cartera hacia semioquímicos, reguladores del crecimiento de plantas y soluciones integradas de salud de cultivos continúa ampliando la propuesta de valor de los biorracionales más allá del control directo de plagas. Los productos posicionados en torno a la calidad del rendimiento, la tolerancia al estrés y la compatibilidad del programa pueden desbloquear una adopción incremental en diversos sistemas de cultivos. El uso creciente de herramientas de apoyo a la decisión y prácticas de aplicación de precisión también mejora el ajuste para soluciones dirigidas.
- Por ejemplo, el fungicida biológico Serifel de BASF (Bacillus amyloliquefaciens MBI 600) ha demostrado en ensayos de la empresa y de terceros mejorar el rendimiento comercializable de tomate en un 5–10% y reducir la incidencia de la pudrición apical hasta en un 20% cuando se integra en programas de pulverización estándar, respaldando tanto las afirmaciones de calidad como de compatibilidad.
Las alianzas de comercialización y distribución lideradas por asociaciones se están volviendo más visibles a medida que las empresas escalan plataformas biológicas y biorracionales a través de geografías. Esto puede acelerar el acceso al mercado y acortar el tiempo de escalado para nuevos productos. Las oportunidades también aumentan donde los objetivos de sostenibilidad públicos y privados fomentan insumos de menor impacto, creando demanda a través de estándares de adquisición y requisitos de la cadena de suministro.
Perspectivas Regionales
América del Norte
América del Norte tuvo una participación de ingresos del 40% en 2025. La adopción está respaldada por el uso amplio de MIP, fuertes expectativas de residuos por parte de minoristas y exportadores, y una mayor disponibilidad de redes de asesoría técnica que ayudan a integrar biorracionales en los programas. La demanda sigue concentrada en la producción de cultivos de alto valor y operaciones agrícolas profesionalizadas que pueden probar y optimizar nuevos insumos. La presencia de proveedores y el alcance de distribución también siguen siendo fuertes, apoyando una escalada más rápida.
Europa
Europa representó el 25% de la participación de ingresos en 2025. El entorno regulatorio de la región y la dirección política vinculada a la sostenibilidad apoyan el cambio continuo hacia herramientas de protección de cultivos de menor impacto. La adopción está influenciada por los perfiles de cultivos a nivel de país, con una fuerte demanda en horticultura y cultivo protegido. La validación técnica y el posicionamiento de cumplimiento siguen siendo impulsores de compra críticos en la región.
Asia Pacífico
Asia-Pacífico representó el 28% de la participación de ingresos en 2025. El crecimiento está respaldado por la agricultura intensiva, la creciente conciencia sobre la gestión de residuos y el uso creciente de programas modernos de protección de cultivos en producción de alto valor. La adopción se expande a medida que las redes de distribución se fortalecen y los proveedores ofrecen orientación de rendimiento específica para la región. El desarrollo del mercado también se beneficia de la expansión de la horticultura, el cultivo protegido y la producción de cultivos orientados a la exportación.
América Latina
Sudamérica tuvo una participación de ingresos del 5% en 2025. La adopción está aumentando donde los estándares de exportación, el cumplimiento de residuos y los desafíos de resistencia influyen en el comportamiento de los cultivadores. La agricultura a gran escala requiere evidencia sólida de consistencia y valor económico para apoyar una penetración más amplia. Las asociaciones de distribución y los ensayos de campo juegan un papel importante en la ampliación de la adopción en las principales zonas agrícolas.
Oriente Medio y África
Oriente Medio y África representaron un 2% de la participación de ingresos en 2025. La demanda suele concentrarse en clusters de producción de mayor valor y segmentos donde se prioriza el control de plagas más seguro. La adopción depende de la disponibilidad del producto, el soporte técnico y los marcos regulatorios que permiten la entrada al mercado. Existen oportunidades de crecimiento a medida que la agricultura en ambientes controlados se expande y los estándares de adquisición evolucionan.
Panorama Competitivo
La competencia está determinada por la amplitud del portafolio, la validación de la eficacia y la capacidad de apoyar los resultados de los cultivadores a través de la orientación en el campo y la integración de programas. Los principales actores compiten mediante el desarrollo de pipelines biológicos y biorracionales, el alcance de la distribución y el posicionamiento diferenciado por sistema de cultivo y plaga/enfermedad objetivo. Las asociaciones y colaboraciones se utilizan para acelerar el descubrimiento, mejorar la velocidad de comercialización y ampliar la cobertura geográfica.
BASF SE sigue siendo un participante clave en el ecosistema de biorracionales a través de su estrategia más amplia de protección de cultivos que enfatiza soluciones integradas en quimios convencionales, biológicos y soporte de agronomía digital. Su enfoque generalmente se centra en el posicionamiento de ajuste de programas para que los biorracionales complementen los horarios de pulverización, mejoren la gestión de la resistencia y aborden los requisitos de cultivos sensibles a residuos. El progreso de BASF en este espacio está determinado por la mejora continua del portafolio, asociaciones y mejoras de formulación que buscan mejorar la consistencia del rendimiento en condiciones de campo.
- BASF SE
- Bayer AG
- Syngenta AG
- UPL Limited
- FMC Corporation
- Novozymes A/S
- Sumitomo Chemical Co., Ltd.
- Valent BioSciences LLC
- Koppert Biological Systems (Koppert B.V.)
- Certis Biologicals
- Gowan Company, LLC
- BioWorks, Inc.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2026, Koppert Biological Systems anunció una instalación de cría de polillas de alta tecnología que se está construyendo en asociación con Certhon, diseñada para asegurar y escalar la producción interna de polillas de la harina, esenciales para la cadena de producción de control biológico de insectos de la empresa.
- En octubre de 2025, Sumitomo Chemical Co., Ltd. anunció que Valent BioSciences LLC, MGK y Valent North America LLC se fusionarán en una nueva entidad unificada, Sumitomo Biorational Company LLC, efectiva en abril de 2026, creando un Centro de Excelencia global para la innovación biorracional centrada en soluciones microbianas y botánicas.
- En abril de 2024, Bayer AG anunció planes para lanzar su primer bioinsecticida para cultivos extensivos a través de una colaboración de licencia con AlphaBio Control, fortaleciendo aún más la oferta de biológicos y biocontrol de Bayer dentro de su división de Ciencias de Cultivos.
- En marzo de 2024, FMC Corporation expandió su plataforma de protección de cultivos biológicos en Canadá al fortalecer la distribución de su portafolio "Biologicals by FMC", que incluye una gama de productos microbianos y bioestimulantes posicionados como herramientas biorracionales junto con químicas convencionales para las temporadas de cultivo de 2025.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 1209.22 millones |
| Pronóstico de ingresos en 2032 | USD 2224.74 millones |
| Tasa de crecimiento (CAGR) | 9.1% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Fuente / Origen; Por Tipo; Por Formulación; Por Modo de Aplicación; Por Tipo de Cultivo; Por Uso Final / Usuario Final; Por Región |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, Sudamérica, Medio Oriente y África |
| Empresas clave perfiladas | BASF SE; Bayer AG; Syngenta AG; UPL Limited; FMC Corporation; Novozymes A/S; Sumitomo Chemical Co., Ltd.; Valent BioSciences LLC; Koppert Biological Systems (Koppert B.V.); Certis Biologicals; Gowan Company, LLC; BioWorks, Inc. |
Segmentación
POR FUENTE / ORIGEN
- Botánicos
- Semiochemicals
- Otros
POR TIPO
- Pesticidas
- Insecticidas
- Fungicidas
- Nematicidas
- Herbicidas
- Reguladores de Crecimiento de Plantas
- Otros
POR FORMULACIÓN
- Formulaciones Líquidas
- Formulaciones Secas
- Otras Formulaciones Especializadas
POR MODO DE APLICACIÓN
- Aerosol Foliar
- Tratamiento del Suelo / Inundación del Suelo / Aplicación por Goteo
- Tratamiento de Semillas
- Inyección en el Tronco
POR TIPO DE CULTIVO
- Frutas y Verduras
- Cereales y Granos
- Oleaginosas y Legumbres
- Otros Cultivos
POR USO FINAL / USUARIO FINAL
- Agricultura
- Usos No Agrícolas
POR REGIÓN
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual y la perspectiva de crecimiento del mercado de bioracionales?
¿Qué región lidera el mercado de bioracionales en 2025?
¿Qué segmento lidera el mercado por fuente/origen?
¿Qué tipo de cultivo contribuye más a la demanda de bioracionales?
¿Qué categoría de tipo es la más significativa en el uso de bioracionales?
¿Cuáles son los principales factores que están moldeando la competencia en este mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Biorracionales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Biorracionales Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1,209.22 million → 2032: USD 2,224.74 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Biorracionales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Biorracionales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Biorracionales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Biorracionales Market Drivers
- 3.3 Mercado de Biorracionales Market Restraints & Challenges
- 3.4 Mercado de Biorracionales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Biorracionales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Biorracionales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Biorracionales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Biorracionales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Biorracionales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Biorracionales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Biorracionales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Biorracionales Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Biorracionales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Biorracionales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Biorracionales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Biorracionales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Biorracionales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Biorracionales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Biorracionales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Biorracionales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Biorracionales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Biorracionales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Biorracionales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
