
Mercado de Biopesticidas Bacterianos
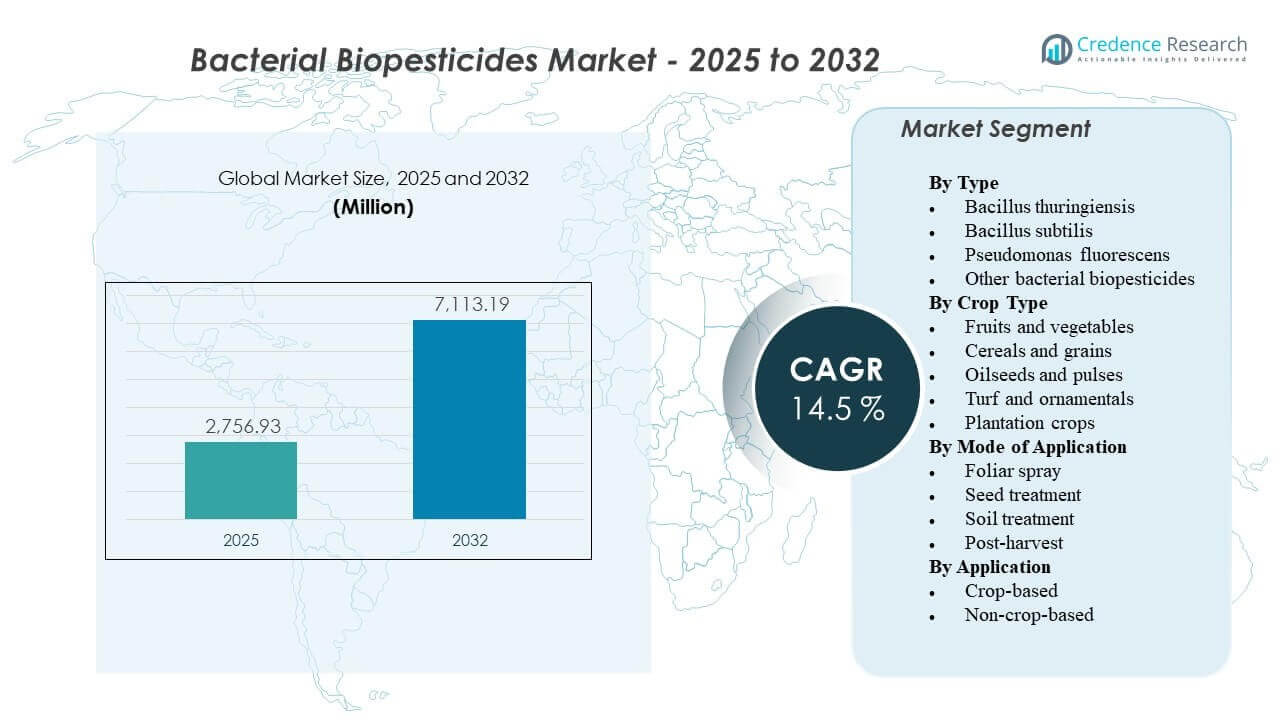
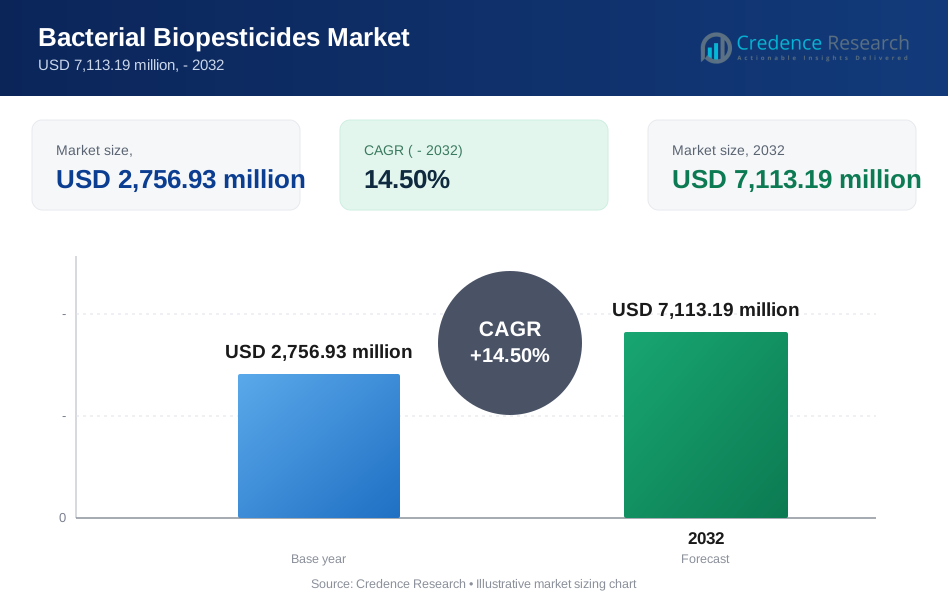
El tamaño del mercado global de biopesticidas bacterianos se estimó en USD 2,756.93 millones en 2025 y se espera que alcance los USD 7,113.19 millones para 2032, creciendo a una CAGR del 14.5% de 2025 a 2032. La demanda está acelerándose a medida que los cultivadores y las cadenas de suministro aumentan la adopción de la gestión biológica de plagas para cumplir con las expectativas de residuos, gestionar el riesgo de resistencia y fortalecer los programas de manejo integrado de plagas. La expansión de los sistemas de producción orgánica y de bajo residuo está reforzando las pruebas de productos y el uso repetido tanto en horticultura de alto valor como en ciertos cultivos extensivos.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Biopesticidas Bacterianos 2025 | USD 2,756.93 millones |
| Mercado de Biopesticidas Bacterianos, CAGR | 14.5% |
| Tamaño del Mercado de Biopesticidas Bacterianos 2032 | USD 7,113.19 millones |
Tendencias y Perspectivas Clave del Mercado
- Bacillus thuringiensis representó la mayor participación del 72.8% en 2025, respaldado por un uso instalado sólido en el control de insectos y familiaridad con la etiqueta en cultivos clave.
- La pulverización foliar lideró los modos de aplicación con una participación del 43.6% en 2025, impulsada por la compatibilidad con los programas de pulverización existentes y la flexibilidad en temporada.
- Las frutas y verduras representaron el 36.9% de la demanda en 2025, reflejando la sensibilidad a los residuos, el cumplimiento de exportaciones y una mayor economía de valor por hectárea.
- Asia Pacífico se posiciona como la región de más rápido crecimiento con una CAGR estimada del 17.4% durante 2026–2031, respaldada por la expansión de la intensidad de protección de cultivos y la ampliación de redes de distribución.
- América del Norte mantuvo una participación de ingresos estimada del 36.8% en 2025, reflejando caminos de adopción biológica establecidos y una infraestructura de comercialización sólida.
Análisis de Segmentos
La adopción de biopesticidas bacterianos está fuertemente influenciada por las cadenas de suministro sensibles a los residuos y el cambio más amplio hacia prácticas agrícolas alineadas biológicamente. A medida que la agricultura orgánica continúa expandiéndose, la demanda aumenta por soluciones que cumplan con las necesidades de certificación y apoyen los objetivos de gestión. El escrutinio de residuos sigue siendo un factor clave en la toma de decisiones para cultivadores y compradores, y la investigación que destaca los riesgos elevados de contaminación por pesticidas en los suelos agrícolas fomenta aún más el uso de opciones basadas en microbios dentro de los programas de manejo integrado de plagas.
El impulso de la demanda es más visible en la horticultura, donde la presión de plagas, las cosechas frecuentes y los estrictos estándares de calidad de los compradores hacen que la gestión de residuos sea especialmente crítica. Los resultados del análisis de residuos en cultivos de alto valor como las fresas destacan cómo se monitorean de cerca estas categorías y por qué las estrategias de bajo residuo son importantes. En respuesta, las soluciones bacterianas se utilizan cada vez más no solo para el control de plagas, sino también para proteger el acceso al mercado, estabilizar la calidad de los cultivos y apoyar las estrategias de rotación química donde la gestión de la resistencia es una prioridad.
Por Tipo de Información
Bacillus thuringiensis representó la mayor participación con un 72.8% en 2025. El liderazgo de Bacillus thuringiensis está respaldado por su papel de larga data en programas de control de insectos y su amplio reconocimiento entre los cultivadores y asesores. Los productos de Bacillus thuringiensis se integran comúnmente en estrategias de rotación para reducir la presión de resistencia en plagas objetivo a través de múltiples sistemas de cultivo. La disponibilidad comercial, las mejoras en la formulación y las extensas etiquetas fortalecen el uso repetido y apoyan la adopción a gran escala.
Por Tipo de Cultivo
Frutas y verduras representaron la mayor participación con un 36.9% en 2025. La demanda de frutas y verduras se refuerza por la economía de alto valor que permite una mayor tolerancia a insumos biológicos premium cuando los beneficios de calidad y acceso al mercado son claros. Las expectativas de cumplimiento de residuos y los cortos intervalos pre-cosecha aumentan el atractivo de las soluciones bacterianas en la horticultura intensiva. La alta presión de plagas y los ciclos frecuentes de monitoreo también apoyan aplicaciones repetidas y programas integrados que combinan biológicos con productos químicos selectivos.
Por Modo de Aplicación
Aplicación foliar representó la mayor participación con un 43.6% en 2025. La aplicación foliar sigue siendo el modo principal porque se alinea con el equipo agrícola existente, las prácticas de programación y los protocolos de asesoramiento. El despliegue foliar permite una respuesta rápida a la presión de plagas y es más fácil de integrar en los planes de rotación durante la temporada. Las mejoras en la estabilidad de la formulación y la orientación sobre mezclas en tanque también apoyan un uso más amplio en diferentes geografías y calendarios de cultivos.
Por Aplicación
Las aplicaciones basadas en cultivos lideran la demanda general porque el mayor volumen de consumo está vinculado al cultivo en campo y protegido donde la presión de plagas afecta directamente los resultados de rendimiento y calidad. La adopción basada en cultivos también está impulsada por los requisitos de residuos y exportación en las cadenas de valor de frutas y verduras y por las prioridades de gestión de resistencia en cultivos extensivos. El uso no basado en cultivos se está expandiendo donde los municipios, los gestores de césped y los productores ornamentales priorizan la gestión y la alineación regulatoria. Las expectativas de rendimiento y la disciplina en la aplicación influyen en el éxito en ambos entornos, favoreciendo a los proveedores con un fuerte soporte técnico y educación sobre productos.
Impulsores del Mercado de Biopesticidas Bacterianos
Aumento del escrutinio de residuos y requisitos de acceso al mercado
La adopción de biopesticidas bacterianos está aumentando a medida que las cadenas de valor alimentarias intensifican el monitoreo de residuos y los requisitos de cumplimiento de los proveedores. Muchas categorías de horticultura enfrentan pruebas frecuentes y estándares de minoristas que favorecen los sistemas de producción con bajos residuos. Los biopesticidas bacterianos ofrecen alternativas que apoyan el manejo integrado de plagas sin depender únicamente de productos químicos convencionales. Este impulsor es más fuerte en las cadenas de suministro enfocadas en la exportación, donde el cumplimiento constante puede afectar directamente los precios y la continuidad de los contratos.
Necesidades de manejo de resistencia en programas de control de insectos y enfermedades
La presión de resistencia a las plagas está llevando a los cultivadores a diversificar los modos de acción y rotar soluciones de manera más efectiva. Los biopesticidas bacterianos ayudan a reducir el uso repetido de las mismas clases químicas y pueden usarse para llenar vacíos de rotación en programas estacionales. La adopción mejora cuando los productos se posicionan como parte de una estrategia de temporada completa en lugar de intervenciones de un solo evento. La participación consultiva y las demostraciones en el campo también mejoran la confianza en la consistencia del rendimiento bajo presión variable de plagas.
- Por ejemplo, en un ensayo de manejo de la sarna del manzano de dos años, rotar Bacillus subtilis QST 713 (Serenade Opti, Bayer/BASF) con el fungicida SDHI benzovindiflupyr no produjo una diferencia estadísticamente significativa en la incidencia de la enfermedad en comparación con programas sintéticos completos (P > 0.05), mientras que eliminó por completo la dependencia de fungicidas de múltiples sitios como captán y mancozeb.
Expansión de prácticas agrícolas orgánicas y biológicamente alineadas
El crecimiento en superficie orgánica y enfoques de producción orientados biológicamente está expandiendo la demanda direccionable de soluciones bacterianas. Muchos cultivadores también adoptan estrategias de transición parcial, utilizando biológicos para reducir la carga química mientras mantienen los objetivos de rendimiento. Este impulsor se refuerza por las expectativas del consumidor en torno a la sostenibilidad y por los compromisos de abastecimiento liderados por marcas. La disponibilidad de productos en múltiples formulaciones y un mayor alcance de distribución aceleran aún más la adopción tanto en mercados desarrollados como emergentes.
- Por ejemplo, Koppert Biological Systems, que ha integrado soluciones bacterianas y biológicas en sistemas de horticultura durante más de cinco décadas, informa que el uso de pesticidas y agentes químicos en el cultivo de tomate, pepino y pimiento dulce ha disminuido entre un 50% y un 90% en regiones donde los programas biológicos reemplazaron a los insumos convencionales.
Innovación de productos en formulación, vida útil y compatibilidad de aplicación
Las mejoras técnicas en la estabilidad de la formulación, el manejo del almacenamiento y la persistencia en el campo están mejorando los resultados de rendimiento en el mundo real. Una mejor compatibilidad con las rutinas estándar de pulverización reduce la fricción operativa y aumenta la probabilidad de compras repetidas. Etiquetas ampliadas y una mejor orientación sobre el tiempo y la cobertura fortalecen la eficacia y la satisfacción del cliente. Los proveedores que combinan el rendimiento del producto con un fuerte apoyo agronómico están capturando mayores cuotas de ensayos comerciales y renovaciones.
Desafíos del Mercado de Biopesticidas Bacterianos
El rendimiento de los biopesticidas bacterianos puede variar con las condiciones ambientales, el momento de aplicación y la intensidad de la presión de las plagas, creando brechas de confianza cuando los cultivadores comparan con las expectativas de eliminación química. La vida útil, la sensibilidad a la temperatura de almacenamiento y el manejo de la distribución aún pueden limitar la fiabilidad del producto en regiones más cálidas o cadenas de suministro fragmentadas. Los problemas de percepción de eficacia a menudo surgen cuando los productos se aplican fuera de las ventanas recomendadas o sin una cobertura adecuada. Estos factores aumentan la importancia de la capacitación, el soporte técnico y una clara posición dentro de los programas integrados.
La heterogeneidad regulatoria entre países y regiones puede extender el tiempo de llegada al mercado e incrementar los costos de cumplimiento para los productos microbianos. Los plazos de registro y las restricciones de etiquetado pueden limitar la rápida expansión geográfica, especialmente para proveedores más pequeños. La sensibilidad al precio sigue siendo una limitación en segmentos de cultivos extensivos donde las decisiones de costos de insumos están fuertemente impulsadas por el rendimiento. La competencia de las químicas convencionales mejoradas y otras categorías biológicas también puede presionar la diferenciación a menos que los productos estén respaldados por datos de campo y un servicio consistente.
- Por ejemplo, Valent BioSciences comercializa XenTari con un perfil de tres proteínas de Bacillus thuringiensis basado en Cry1A, Cry1C y Cry1D, y aunque la empresa dice que su cartera biorracional se vende en más de 95 países, el producto aún requiere aprobaciones a nivel de país, como el número de registro XenTari WG separado de Suiza W-6966, destacando cómo el alcance global no elimina la fricción regulatoria de jurisdicción por jurisdicción.
Tendencias y Oportunidades del Mercado de Biopesticidas Bacterianos
Los biopesticidas bacterianos están siendo cada vez más empaquetados y promovidos como componentes de soluciones integradas de cultivos en lugar de productos independientes. Esta tendencia favorece a los proveedores que pueden combinar el control microbiano de insectos, la supresión de enfermedades microbianas y el apoyo a la salud de las plantas en programas de temporada completa. Los socios de canal están ampliando los servicios de asesoramiento sobre el momento, la compatibilidad y la gestión de la resistencia para mejorar los resultados y reducir el fracaso en las pruebas. Como resultado, la diferenciación de productos se está desplazando hacia el diseño de programas, la gestión técnica y los resultados medibles en el campo.
- Por ejemplo, Serenade ASO de Bayer se ha utilizado dentro de la gestión de enfermedades de la papa basada en programas, con 10 de 13 ensayos en el Reino Unido y Europa mostrando aumentos de rendimiento, un incremento promedio de 1.9 t/ha en los 13 ensayos, y un ensayo en Escocia en 2018 mostrando casi un 50% menos de incidencia de punto negro cuando se aplicó Emesto a 1 kg/t y Serenade a 5 L/ha en comparación con parcelas no tratadas.
La oportunidad se está expandiendo en el tratamiento de semillas y la protección de cultivos en etapas tempranas, donde los recubrimientos biológicos y los sistemas de entrega mejoran la conveniencia y la consistencia. También está surgiendo un crecimiento en la agricultura de ambientes controlados donde la presión de plagas, los giros rápidos de cultivos y las expectativas de bajo residuo se alinean bien con las soluciones bacterianas. Las plataformas de agronomía digital están mejorando la toma de decisiones sobre el momento y el monitoreo, apoyando patrones de uso más confiables. Existe una oportunidad adicional en la expansión de cultivos y geografías etiquetados a través de estrategias de registro dirigidas y validación de campo localizadas.
Perspectivas Regionales
Norteamérica
América del Norte representó la mayor participación de 36.8% en 2025. La demanda en América del Norte está respaldada por canales de comercialización establecidos, la adopción frecuente de programas biológicos en cultivos sensibles a residuos y una fuerte integración con redes de asesoría. La región también se beneficia de servicios de soporte de productos robustos que ayudan a los cultivadores a optimizar el momento y la disciplina de aplicación. La adopción sigue siendo más fuerte donde los biológicos están integrados en estrategias de manejo de resistencia y programas de calidad alineados con minoristas.
Europa
Europa tuvo una participación estimada de ingresos del 24.1% en 2025. La demanda en Europa está respaldada por prácticas sólidas de manejo integrado de plagas y un énfasis político en reducir la dependencia de pesticidas convencionales. La adopción se refuerza en cultivos especiales de alto valor donde el cumplimiento de residuos y los requisitos de sostenibilidad son centrales para las expectativas de los compradores. La complejidad regulatoria puede extender las aprobaciones de productos, aumentando el valor de los proveedores con registros establecidos y una fuerte presencia de distribución.
Asia Pacífico
Asia Pacífico representó una participación estimada del 26.7% en 2025 y está posicionada como la región de más rápido crecimiento con un CAGR de 17.4% durante 2026–2031. El crecimiento está respaldado por la expansión de la producción hortícola, el aumento de la intensidad de protección de cultivos y el creciente interés en alternativas más seguras tanto en las cadenas de suministro nacionales como de exportación. La expansión de la distribución y el soporte agronómico localizado están mejorando las tasas de conversión de pruebas. Las oportunidades de adopción están aumentando tanto en sistemas de cultivo al aire libre como protegidos donde la presión de plagas y las expectativas de residuos son altas.
América Latina
América Latina representó una participación estimada del 8.2% en 2025. La adopción está respaldada por sistemas de cultivos orientados a la exportación que priorizan la gestión de residuos y el cumplimiento con los estándares de compradores externos. La agricultura de gran superficie crea oportunidades de escala, pero la penetración depende de la competitividad de costos, la logística y el rendimiento demostrado en el campo. El crecimiento regional se acelera donde la claridad en el registro y la infraestructura de soporte técnico están mejorando.
Oriente Medio y África
Oriente Medio y África tuvieron una participación estimada del 4.2% en 2025. La demanda está respaldada por segmentos hortícolas, especialmente donde la producción está vinculada a mercados de exportación y canales domésticos premium. Las limitaciones de almacenamiento y manejo, las condiciones climáticas y las estructuras agrícolas fragmentadas pueden limitar la rápida expansión sin un fuerte soporte de distribución y gestión. Las oportunidades mejoran a medida que los proveedores expanden programas técnicos localizados y mejoran la resiliencia de las formulaciones.
Panorama Competitivo
El mercado de biopesticidas bacterianos sigue moderadamente consolidado, con empresas establecidas de protección de cultivos y especialistas biológicos compitiendo en amplitud de portafolio, consistencia de rendimiento en campo, cobertura regulatoria y profundidad de soporte técnico. La estrategia competitiva enfatiza cada vez más programas integrados, etiquetas ampliadas en cultivos prioritarios y asociaciones de distribución que mejoran el alcance del producto. La diferenciación también está influenciada por la calidad de la formulación, la vida útil y la habilitación de asesoría que mejora la conversión de prueba a repetición.
BASF SE está posicionada para competir a través de un enfoque más amplio de soluciones para cultivos que integra ofertas biológicas y convencionales en programas integrales alineados con la gestión de resistencia y objetivos de residuos. Las fortalezas de BASF SE típicamente incluyen una sólida experiencia regulatoria, escala de distribución y capacidad de inversión que respalda la expansión del portafolio y la validación localizada. La estrategia de BASF SE en biológicos se centra cada vez más en combinar eficacia con orientación agronómica para mejorar la consistencia en diversas condiciones. BASF SE también se beneficia de relaciones globales con clientes que apoyan la adopción en grandes operaciones comerciales.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- BASF SE
- Bayer CropScience
- Syngenta AG
- Valent BioSciences LLC
- Koppert Biological Systems
- Novonesis
- Certis USA LLC
- Marrone Bio Innovations
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En marzo de 2025, CSIR-IIIM y HAPICO Industries firmaron un MoU el 20 de marzo para desarrollar conjuntamente biopesticidas novedosos y sostenibles. La colaboración tiene como objetivo utilizar las capacidades de tecnología de fermentación y microbiana de CSIR-IIIM para crear soluciones de protección de cultivos ecológicas y apoyar la línea de productos de HAPICO.
- En enero de 2025, Simbiose anunció el lanzamiento de Frontier Control el 21 de enero como un microbiocida recomendado para aplicación en el suelo, y el producto se identifica en la fuente como basado en Bacillus subtilis. La misma actualización también destacó la asociación de Simbiose con UEL como una parte importante del esfuerzo de comercialización e innovación detrás del producto.
- En agosto de 2024, IPL Biologicals y AFEPASA, con sede en España, firmaron un acuerdo el 26 de agosto para registrar y comercializar globalmente los biopesticidas microbianos patentados de IPL. Las empresas dijeron que el primer producto bajo esta asociación sería el nematicida de IPL, con Europa como el mercado inicial antes de una expansión internacional más amplia.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 2,756.93 millones |
| Pronóstico de ingresos en 2032 | USD 7,113.19 millones |
| Tasa de crecimiento (CAGR) | 14.5% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | Millones de USD |
| Segmentos cubiertos | Por Perspectiva de Tipo: Bacillus thuringiensis, Bacillus subtilis, Pseudomonas fluorescens, Otros biopesticidas bacterianos; Por Perspectiva de Tipo de Cultivo: Frutas y verduras, Cereales y granos, Oleaginosas y legumbres, Césped y ornamentales, Cultivos de plantación; Por Perspectiva de Modo de Aplicación: Pulverización foliar, Tratamiento de semillas, Tratamiento del suelo, Postcosecha; Por Perspectiva de Aplicación: Basado en cultivos, No basado en cultivos |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | BASF SE, Bayer CropScience, Syngenta AG, Valent BioSciences LLC, Koppert Biological Systems, Novonesis, Certis USA LLC, Marrone Bio Innovations |
| Número de páginas | 328 |
Segmentación
Por Tipo
- Bacillus thuringiensis
- Bacillus subtilis
- Pseudomonas fluorescens
- Otros biopesticidas bacterianos
Por Tipo de Cultivo
- Frutas y verduras
- Cereales y granos
- Oleaginosas y legumbres
- Césped y ornamentales
- Cultivos de plantación
Por modo de aplicación
- Aerosol foliar
- Tratamiento de semillas
- Tratamiento del suelo
- Post-cosecha
Por aplicación
- Basado en cultivos
- No basado en cultivos
Por región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de biopesticidas bacterianos en 2025?
¿Cuál es el valor pronosticado del mercado de biopesticidas bacterianos para 2032?
¿Cuál es la TACC para el mercado de biopesticidas bacterianos durante 2025–2032?
¿Qué segmento lidera el mercado de biopesticidas bacterianos por tipo?
¿Quiénes son las principales empresas en el mercado de biopesticidas bacterianos?
¿Qué región liderará el mercado de biopesticidas bacterianos en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Biopesticidas Bacterianos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Biopesticidas Bacterianos Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 2,756.93 million → 2032: USD 7,113.19 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Biopesticidas Bacterianos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Biopesticidas Bacterianos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Biopesticidas Bacterianos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Biopesticidas Bacterianos Market Drivers
- 3.3 Mercado de Biopesticidas Bacterianos Market Restraints & Challenges
- 3.4 Mercado de Biopesticidas Bacterianos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Biopesticidas Bacterianos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Biopesticidas Bacterianos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Biopesticidas Bacterianos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Biopesticidas Bacterianos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Biopesticidas Bacterianos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Biopesticidas Bacterianos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Biopesticidas Bacterianos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Biopesticidas Bacterianos Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Biopesticidas Bacterianos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Biopesticidas Bacterianos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Biopesticidas Bacterianos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Biopesticidas Bacterianos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Biopesticidas Bacterianos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Biopesticidas Bacterianos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Biopesticidas Bacterianos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Biopesticidas Bacterianos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Biopesticidas Bacterianos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Biopesticidas Bacterianos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Biopesticidas Bacterianos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
