
Visión General del Mercado
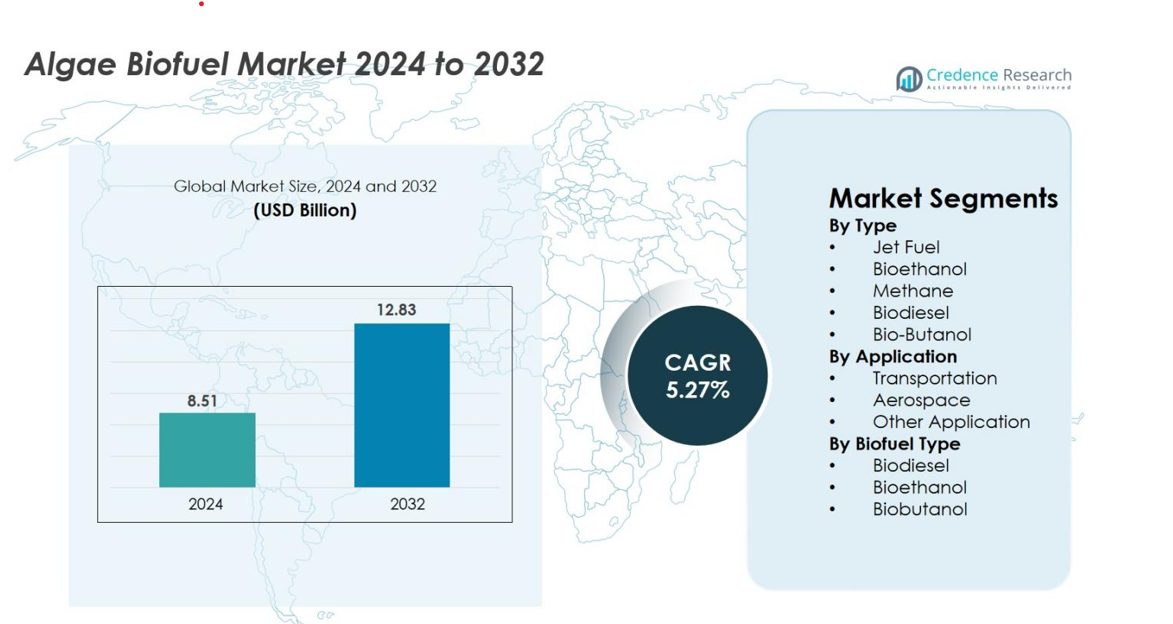
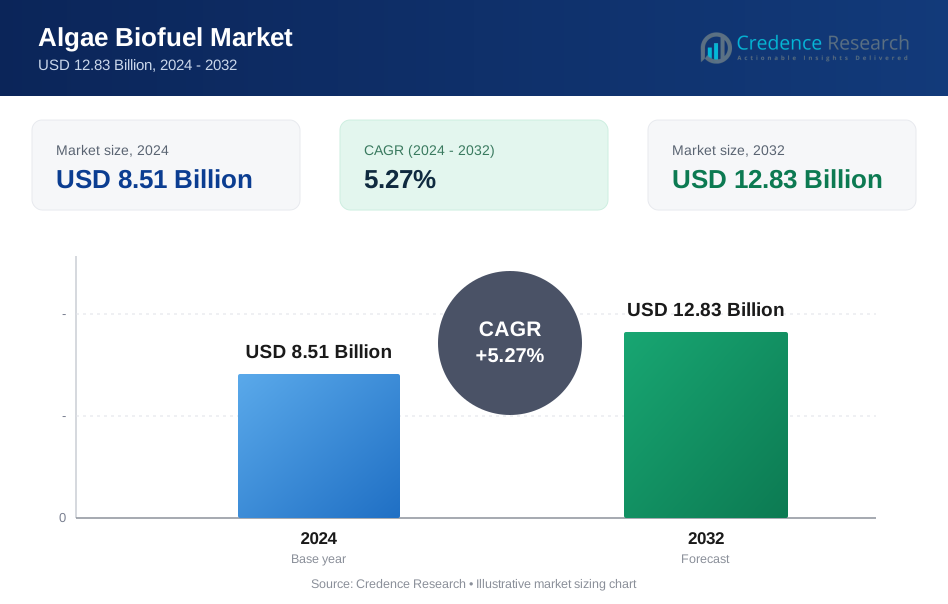
El tamaño del mercado de biocombustibles de algas se valoró en USD 8.51 mil millones en 2024 y se anticipa que alcanzará USD 12.83 mil millones para 2032, con un CAGR de 5.27% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Biocombustibles de Algas 2024 | USD 8.51 mil millones |
| Mercado de Biocombustibles de Algas, CAGR | 5.27% |
| Tamaño del Mercado de Biocombustibles de Algas 2032 | USD 12.83 mil millones |
El mercado de biocombustibles de algas muestra una fuerte participación de actores clave como Algenol Biotech, Sapphire Energy, Blue Marble Productions, Inc., Culture BioSystems, Genifuel Corporation, Solix, Algae Systems LLC, Reliance Life Sciences, Origin Oils y AlgaEnergy, todos los cuales continúan avanzando en cepas de alto rendimiento, sistemas integrados de utilización de CO₂ y tecnologías de extracción rentables. Estas empresas expanden activamente operaciones piloto y a escala comercial para satisfacer la creciente demanda de combustibles renovables en los sectores de transporte y aviación. América del Norte lidera el mercado con una exacta participación del 38.4%, respaldada por una robusta infraestructura de I+D, incentivos gubernamentales y una fuerte adopción de vías de combustible de aviación sostenible, posicionando a la región a la vanguardia de la comercialización.
Perspectivas del Mercado
- El mercado de biocombustibles de algas se valoró en USD 8.51 mil millones en 2024 y se proyecta que alcance USD 12.83 mil millones para 2032, avanzando a un CAGR de 5.27% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente demanda de combustibles bajos en carbono, un fuerte interés en el biodiésel derivado de algas con una participación del segmento del 41.6%, y la creciente adopción de combustible de aviación sostenible en aerolíneas globales.
- Las tendencias clave incluyen la rápida innovación en ingeniería de cepas, la integración de granjas de algas con industrias emisoras de CO₂ y la ampliación de tecnologías de fotobiorreactores para mejorar la eficiencia de salida y reducir los costos de producción.
- El panorama competitivo presenta una participación activa de Algenol Biotech, Sapphire Energy, Solix, Genifuel Corporation, AlgaEnergy y otros actores que se centran en vías avanzadas de biocombustibles, optimización de coproductos y colaboraciones estratégicas de investigación.
- Regionalmente, América del Norte lidera con una participación del 38.4%, seguida por Europa con un 27.1%, Asia-Pacífico con un 24.6%, mientras que el transporte sigue siendo el segmento de aplicación líder con una participación de mercado del 62.4%, respaldado por mandatos de combustibles renovables.
Análisis de Segmentación del Mercado
Por Tipo
El segmento por tipo del mercado de biocombustibles de algas está liderado por el biodiésel, que posee un 41.6% de participación en 2024, impulsado por su alto rendimiento lipídico, compatibilidad con motores y fuerte apoyo regulatorio para mezclas de diésel más limpias. El bioetanol sigue con una adopción creciente debido a los mandatos de mezcla, mientras que el combustible para aviones gana impulso a medida que las aerolíneas expanden las pruebas de SAF derivado de algas. El bio-butanol avanza debido a su mayor densidad energética, y el metano crece gradualmente a través de iniciativas de biogás y conversión de residuos en energía. En general, los incentivos políticos y los esfuerzos de descarbonización de la industria fortalecen la demanda en todas las categorías de combustible.
- Por ejemplo, la planta de demostración de Algenol en Florida logró una producción anual de 100,000 galones de etanol utilizando fotobiorreactores alimentados con CO₂, y su plataforma tecnológica documentó tasas de productividad de etanol superiores a 8,000 galones por acre al año bajo operación continua, mostrando rendimientos comercialmente relevantes para etanol de grado combustible.
Por Aplicación
El segmento de transporte domina el mercado de biocombustibles de algas con una precisa 62.4% de participación en 2024, respaldado por el aumento en la utilización de biodiésel y bioetanol en el transporte por carretera, flotas comerciales y programas de movilidad pública. La industria aeroespacial tiene una participación creciente a medida que el desarrollo de SAF basado en algas se acelera para cumplir con los objetivos de aviación neta cero y reducir las emisiones del ciclo de vida. Otras aplicaciones, que contribuyen con la participación restante, incluyen calefacción industrial y generación de energía a pequeña escala, impulsadas por la demanda de alternativas energéticas renovables y más limpias en los sectores de manufactura y servicios públicos.
- Por ejemplo, Solazyme (posteriormente TerraVia) cumplió un contrato del Departamento de Defensa de EE. UU. suministrando 450,000 galones de diésel marino y combustible destilado naval a base de algas, que posteriormente se utilizaron en evaluaciones operativas de flotas, marcando uno de los mayores volúmenes registrados de combustible de algas suministrado para pruebas de transporte.
Por Tipo de Biocombustible
El segmento por tipo de biocombustible está liderado por el biodiésel, capturando un 46.8% de participación de mercado en 2024, impulsado por su alta eficiencia de conversión a partir de lípidos de algas y su compatibilidad con los sistemas de almacenamiento, transporte y motores existentes. El bioetanol mantiene una fuerte demanda debido a las regulaciones globales de mezcla de combustibles, mientras que el biobutanol expande su presencia debido a su superior densidad energética y menor corrosividad en comparación con el etanol. Los avances en sistemas de fotobiorreactores, optimización de cepas y extracción de lípidos rentable continúan impulsando la producción de biodiésel y acelerando su adopción en diversos sectores de uso final.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Alternativas Energéticas Bajas en Carbono y Sostenibles
El cambio global hacia la descarbonización continúa fortaleciendo la demanda de biocombustibles de algas a medida que las industrias y los gobiernos buscan reducir la dependencia de los combustibles fósiles. Los combustibles a base de algas ofrecen emisiones significativamente más bajas durante su ciclo de vida, alineándose con los compromisos globales de neutralidad de carbono y planes de transición a energías renovables. Los sectores de transporte, marítimo y aviación favorecen cada vez más los combustibles derivados de algas para cumplir con los estándares de reducción de emisiones sin modificaciones importantes en los motores. La rápida tasa de crecimiento de las algas, su alto rendimiento de aceite, la no dependencia de tierras cultivables y su capacidad para utilizar el CO₂ de los gases industriales hacen de ellas una materia prima altamente sostenible. A medida que las naciones imponen mandatos más estrictos de combustibles renovables, los biocombustibles de algas adquieren una fuerte relevancia comercial, contribuyendo a estrategias climáticas a largo plazo y a la diversificación energética.
- Por ejemplo, la Marina de los EE. UU. completó su mayor adquisición de biocombustible avanzado al ordenar 450,000 galones de combustible marino y de aviación a base de algas producido a través de Solazyme y Dynamic Fuels, que posteriormente se incorporó en ejercicios operativos de barcos y aviones, marcando el mayor volumen registrado de despliegue gubernamental de combustible derivado de algas.
Avances en Ingeniería de Cepas de Algas y Tecnologías de Bioprocesamiento
Las innovaciones continuas en ingeniería de cepas, diseño de biorreactores, optimización de nutrientes y procesamiento posterior mejoran significativamente la viabilidad comercial de los biocombustibles de algas. La ingeniería genética y la biología sintética permiten el desarrollo de cepas con alto contenido lipídico, ciclos de crecimiento más rápidos y rendimientos superiores. Los sistemas mejorados de fotobiorreactores aumentan la eficiencia de captura de luz, estabilizan las condiciones de cultivo y reducen los riesgos de contaminación, asegurando una producción constante de biomasa. Los avances en métodos de cosecha y extracción rentables, incluyendo la licuefacción hidrotermal y la separación basada en membranas, optimizan la producción de bioaceite y reducen los gastos operativos. Estos avances tecnológicos reducen la brecha de costos con los combustibles a base de petróleo y apoyan una adopción más amplia de biocombustibles de algas en diferentes sectores de uso final.
- Por ejemplo, investigadores de ExxonMobil y Synthetic Genomics desarrollaron una cepa de algas capaz de producir un contenido lipídico de hasta el 40% de la biomasa seca, el doble del nivel base del 20% reportado al inicio del proyecto, y las pruebas de cultivo en campo lograron una productividad de biomasa documentada de 18 gramos por metro cuadrado por día, demostrando ganancias medibles de la optimización genética.
Incentivos Gubernamentales, Inversiones y Políticas de Diversificación Energética
Las políticas de apoyo y las iniciativas gubernamentales juegan un papel crítico en acelerar el desarrollo de biocombustibles de algas. Muchos países priorizan las algas dentro de sus carteras de energía renovable debido a sus beneficios ambientales y su potencial contribución a la seguridad energética nacional. Incentivos como créditos fiscales, subvenciones, financiamiento a bajo interés y fondos para I+D fortalecen los proyectos comerciales y atraen inversión privada. Los mandatos de combustibles renovables crean una demanda estable para biodiésel, bioetanol y combustibles de aviación a base de algas. Los gobiernos también promueven iniciativas de captura de carbono donde las emisiones industriales de CO₂ se utilizan como fuentes de nutrientes para el cultivo de algas, mejorando los modelos de economía circular. Con una mayor alineación política hacia los combustibles verdes, los biocombustibles de algas continúan ganando impulso como un elemento clave de las estrategias energéticas futuras.
Tendencias Clave y Oportunidades
Expansión del Combustible de Aviación Sostenible (SAF) a Base de Algas
El creciente énfasis en la descarbonización de la aviación crea una gran oportunidad para los combustibles de aviación sostenibles derivados de algas. Las aerolíneas y los fabricantes aeroespaciales se asocian cada vez más con empresas de biocombustibles para explorar vías de producción escalables que cumplan con los estándares globales de emisiones cada vez más estrictos. El SAF a base de algas ofrece un excelente rendimiento, alta densidad energética y compatibilidad con los motores de aviones existentes, lo que lo convierte en una alternativa atractiva para la aviación de larga distancia. Los marcos regulatorios que fomentan la mezcla de SAF estimulan aún más la inversión en instalaciones de producción a gran escala. A medida que aeropuertos y aerolíneas adoptan objetivos de neutralidad de carbono, las algas emergen como una materia prima prometedora capaz de reducir las emisiones de aviación mientras apoyan los compromisos de sostenibilidad a largo plazo y la eficiencia operativa.
- Por ejemplo, Continental Airlines realizó un vuelo de demostración de 90 minutos en un Boeing 737-800 utilizando una mezcla 50/50 de combustible para aviones y HEFA derivado de algas suministrado por Solazyme y Honeywell UOP. Los diagnósticos del motor después del vuelo confirmaron la compatibilidad total de rendimiento con los motores turbofan CFM56 sin modificaciones de hardware, estableciendo el primer vuelo de prueba de una aerolínea comercial estadounidense impulsado por una mezcla de combustible de algas.
Integración del Cultivo de Algas en Sistemas Industriales de Captura de Carbono
Una tendencia emergente clave es la integración de sistemas de producción de algas con emisores industriales de CO₂ como parte de estrategias más amplias de economía circular. Las plantas de fabricación, estaciones de energía y instalaciones de procesamiento exploran cada vez más el cultivo de algas para capturar y utilizar el dióxido de carbono que de otro modo se liberaría a la atmósfera. El CO₂ capturado se convierte en una fuente de nutrientes para la biomasa de algas, creando un doble beneficio de reducción de emisiones y producción de biocombustibles. También se están utilizando corrientes de aguas residuales para apoyar el cultivo rico en nutrientes, reduciendo aún más los costos operativos. Este modelo genera valor adicional a través de coproductos como biofertilizantes y bioquímicos, mejorando la viabilidad económica de las soluciones energéticas integradas basadas en algas.
- Por ejemplo, el proyecto de Integración del Sistema de Energía del Departamento de Energía de EE.UU. dirigido por la Universidad Estatal de Arizona demostró que los gases de combustión de una planta de energía de gas natural que suministra CO₂ en concentraciones entre el 5% y el 8% permitieron rendimientos de cultivo de algas de 24 gramos por metro cuadrado por día, convirtiendo directamente las emisiones de chimenea en biomasa sin CO₂ industrial suplementario.
Desafíos Clave
Altos Costos de Producción y Limitaciones de Escalabilidad
A pesar de su fuerte potencial, los biocombustibles de algas enfrentan desafíos significativos de costo y escalabilidad que dificultan su comercialización masiva. Los procesos de cultivo, cosecha y extracción siguen siendo costosos debido a operaciones intensivas en energía y la necesidad de equipos avanzados. Los sistemas de estanques abiertos luchan con rendimientos inconsistentes, fluctuaciones de temperatura y riesgos de contaminación, mientras que los fotobiorreactores requieren una inversión de capital sustancial y entornos controlados. Estos factores limitan la capacidad de producir biocombustible de algas a precios competitivos en comparación con los combustibles fósiles o tipos de biocombustibles más establecidos. Lograr una producción constante a gran escala sigue siendo difícil, y la viabilidad económica depende en gran medida de avances tecnológicos y la reducción de costos de producción en toda la cadena de valor.
Incertidumbre Regulatoria y Barreras de Comercialización en el Mercado
La industria de biocombustibles de algas enfrenta complejidad regulatoria, desafíos de certificación e incertidumbres que ralentizan la expansión comercial. Muchas regiones carecen de directrices estandarizadas para el cultivo de algas a gran escala, uso de tierras, integración de aguas residuales y estándares de calidad de combustible. Los procesos de aprobación para biocombustibles de aviación son particularmente estrictos, aumentando los costos de cumplimiento y alargando el tiempo de llegada al mercado. Las limitaciones de infraestructura para almacenamiento, mezcla y distribución limitan aún más la adopción. Políticas inconsistentes entre países reducen la confianza de los inversores y complican la planificación a largo plazo para instalaciones comerciales. Sin marcos regulatorios más claros y un apoyo político estable, la transición de proyectos piloto a producción a gran escala sigue siendo un gran obstáculo para el crecimiento de la industria.
Análisis Regional
América del Norte
América del Norte lidera el mercado de biocombustibles de algas con una participación del 38.4% en 2024, impulsada por fuertes incentivos federales, inversiones a gran escala en I&D y un ecosistema bien establecido de comercialización de biocombustibles. EE.UU. se beneficia de instalaciones piloto extensas, tecnologías avanzadas de fotobiorreactores y una fuerte participación de empresas energéticas que expanden sus carteras de combustibles renovables. Marcos de apoyo como el Estándar de Combustibles Renovables de EE.UU. y regulaciones de combustibles bajos en carbono a nivel estatal aceleran aún más la adopción. El creciente interés en SAF a base de algas por parte de aerolíneas importantes y programas de defensa también impulsa la demanda, posicionando a América del Norte como la región más avanzada tecnológicamente y comercialmente activa en el sector.
Europa
Europa posee una participación de mercado del 27.1% en 2024, respaldada por políticas agresivas de descarbonización y las directivas de energía renovable a largo plazo de la UE que priorizan los biocombustibles avanzados. Países como Alemania, los Países Bajos y Francia invierten fuertemente en clústeres de investigación de algas y plantas de demostración a escala industrial. El sector de la aviación de la región acelera la demanda de SAF a base de algas para cumplir con reglas de emisiones cada vez más estrictas bajo el marco Fit-for-55. Iniciativas sólidas de economía circular que integran la utilización de CO₂, el reciclaje de aguas residuales y sistemas industriales verdes promueven aún más el cultivo de algas. La claridad regulatoria y el enfoque en la sostenibilidad de Europa la convierten en un centro clave para la innovación y comercialización de biocombustibles avanzados.
Asia-Pacífico
Asia-Pacífico representa una participación del 24.6% del mercado de biocombustibles de algas en 2024, impulsada por la creciente demanda de energía, el potencial de cultivo a gran escala y el creciente apoyo gubernamental para sistemas de energía renovable. China, India, Japón y Corea del Sur lideran la actividad regional con inversiones en granjas de algas de estanque abierto, proyectos piloto de CO₂ a biocombustible y tecnologías de cultivo híbridas. Los sectores de transporte y aviación de rápido crecimiento de la región crean una fuerte demanda a largo plazo de biodiésel y SAF. La disponibilidad de luz solar, mano de obra de bajo costo y condiciones climáticas favorables fortalecen aún más la competitividad de costos, posicionando a Asia-Pacífico como un mercado de alto crecimiento con fuertes perspectivas de comercialización.
América Latina
América Latina captura una participación de mercado del 6.3% en 2024, respaldada por mandatos de biocombustibles en expansión y capacidades de producción de biomasa a gran escala. Países como Brasil, Chile y México exploran activamente el cultivo de algas para diversificar las fuentes de combustibles renovables y mejorar la independencia energética. Las regiones costeras con abundante luz solar y condiciones hídricas favorables ofrecen un fuerte potencial de cultivo, permitiendo la generación rentable de biomasa de algas. Programas de investigación respaldados por el gobierno e iniciativas a escala piloto centradas en la producción de biodiésel y biogás contribuyen a la actividad comercial en etapas tempranas. El creciente interés en combustibles de transporte bajos en carbono y soluciones energéticas industriales sostenibles apoya aún más la adopción de biocombustibles de algas en toda la región.
Medio Oriente & África
La región de Medio Oriente & África posee una participación del 3.6% en 2024, impulsada por el interés emergente en diversificar más allá de los combustibles fósiles y aprovechar la abundante luz solar para el cultivo de algas de alto rendimiento. Los países del Golfo invierten en proyectos piloto de algas centrados en combustibles de aviación renovables y aplicaciones de captura de carbono para apoyar objetivos de sostenibilidad a largo plazo. Las naciones africanas demuestran potencial a través de la disponibilidad de tierras de bajo costo y condiciones climáticas favorables, atrayendo actividad de investigación en etapas tempranas. Aunque la comercialización sigue siendo limitada, la creciente adopción de sistemas circulares de agua e iniciativas de energía renovable posicionan a la región como un mercado en desarrollo con oportunidades de biocombustibles de algas a largo plazo.
Segmentaciones de Mercado
Por Tipo
- Combustible de Jet
- Bioetanol
- Metano
- Biodiésel
- Bio-Butanol
Por Aplicación
- Transporte
- Aeroespacial
- Otra Aplicación
Por Tipo de Biocombustible
- Biodiésel
- Bioetanol
- Biobutanol
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de biocombustibles de algas presenta un panorama competitivo dinámico impulsado por la innovación continua, colaboraciones estratégicas y un aumento de la inversión en tecnologías de producción a gran escala. Actores clave como Algenol Biotech, Blue Marble Productions, Inc., Sapphire Energy, Culture BioSystems, Origin Oils, Genifuel Corporation, Algae Systems LLC, Solix, Reliance Life Sciences y AlgaEnergy expanden activamente sus capacidades a través de la ingeniería avanzada de cepas, sistemas de biorreactores de alto rendimiento y procesos de extracción de lípidos rentables. Las empresas están acelerando las transiciones de piloto a comercial integrando asociaciones de captura de CO₂ con emisores industriales y participando en acuerdos de suministro a largo plazo con distribuidores de combustibles para transporte y aviación. Muchos actores se centran en desarrollar combustibles de aviación sostenibles (SAF) a base de algas, respaldados por la creciente demanda de las aerolíneas y los compromisos de cero emisiones netas. Las fusiones, alianzas de investigación y proyectos de demostración financiados por el gobierno intensifican aún más la competencia, mientras que las empresas diversifican cada vez más en coproductos como bioquímicos, piensos para animales y biofertilizantes para fortalecer las fuentes de ingresos y mejorar la viabilidad comercial general.
Análisis de Jugadores Clave
- Algae Systems, LLC
- Genifuel Corporation
- Sapphire Energy
- Solix
- AlgaEnergy
- Blue Marble Productions, Inc.
- Culture BioSystems
- Algenol Biotech
- Reliance Life Sciences
- Origin Oils
Desarrollos Recientes
- En octubre de 2025, Algae‑C Inc. anunció su adquisición por parte de Rockcliffe Labs Inc..
- En julio de 2025, Leave a Nest Co., Ltd. anunció que Atoz (biocombustibles & soluciones de carbono) y ALBIC (investigación en biología de microalgas) son sus socios para el ‘Global Algae Summit 2025’.
- En 2025, BRK Technology Co. Ltd. anunció el lanzamiento de su programa piloto 2025 para evaluar combustibles renovables de algas (aviación, marina, transporte pesado)
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Tipo de Biocombustible y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura
- El mercado experimentará un crecimiento constante a medida que los sistemas energéticos globales se desplacen hacia alternativas de combustibles bajos en carbono y renovables.
- Los avances en la ingeniería de cepas de algas mejorarán la productividad de lípidos y reducirán significativamente los costos de producción general.
- El combustible de aviación sostenible derivado de algas ganará una adopción más fuerte a medida que las aerolíneas aceleren sus compromisos de emisiones netas cero.
- La integración del cultivo de algas con sistemas industriales de captura de CO₂ se expandirá, mejorando los modelos de utilización circular del carbono.
- Los sistemas de fotobiorreactores a gran escala y los sistemas híbridos de estanques abiertos se volverán más eficientes, apoyando la producción a escala comercial.
- El aumento de incentivos gubernamentales y mandatos de combustibles renovables fortalecerá los flujos de inversión en proyectos de biocombustibles a base de algas.
- Los coproductos como biofertilizantes, bioquímicos y biomasa rica en proteínas mejorarán la rentabilidad y diversificarán las fuentes de ingresos.
- Las colaboraciones estratégicas entre empresas energéticas, firmas de biotecnología e instituciones de investigación acelerarán los avances tecnológicos.
- Los mercados emergentes en Asia-Pacífico y Medio Oriente desarrollarán nuevos centros de cultivo debido a condiciones climáticas y de costos favorables.
- El enfoque continuo en la descarbonización del transporte y la aviación posicionará a los biocombustibles de algas como una solución crítica de energía limpia a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de biocombustibles de algas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de biocombustibles de algas entre 2025 y 2032?
¿Cuál es la región líder del mercado de biocombustibles de algas?
¿Cuáles son los principales impulsores del crecimiento del mercado de biocombustibles de algas?
¿Cuál es el segmento principal en el mercado de biocombustibles de algas por aplicación?
¿Quiénes son las empresas líderes en el mercado de biocombustibles de algas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Biocombustible de Algas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Biocombustible de Algas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8.51 Billion → 2032: USD 12.83 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Biocombustible de Algas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Biocombustible de Algas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Biocombustible de Algas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Biocombustible de Algas Market Drivers
- 3.3 Mercado de Biocombustible de Algas Market Restraints & Challenges
- 3.4 Mercado de Biocombustible de Algas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Biocombustible de Algas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Biocombustible de Algas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Biocombustible de Algas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Biocombustible de Algas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Biocombustible de Algas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Biocombustible de Algas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Biocombustible de Algas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Biocombustible de Algas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Biocombustible de Algas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Biocombustible de Algas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Biocombustible de Algas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Biocombustible de Algas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Biocombustible de Algas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Biocombustible de Algas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Biocombustible de Algas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Biocombustible de Algas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Biocombustible de Algas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Biocombustible de Algas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Biocombustible de Algas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
