
Visión General del Mercado de Biobancos:
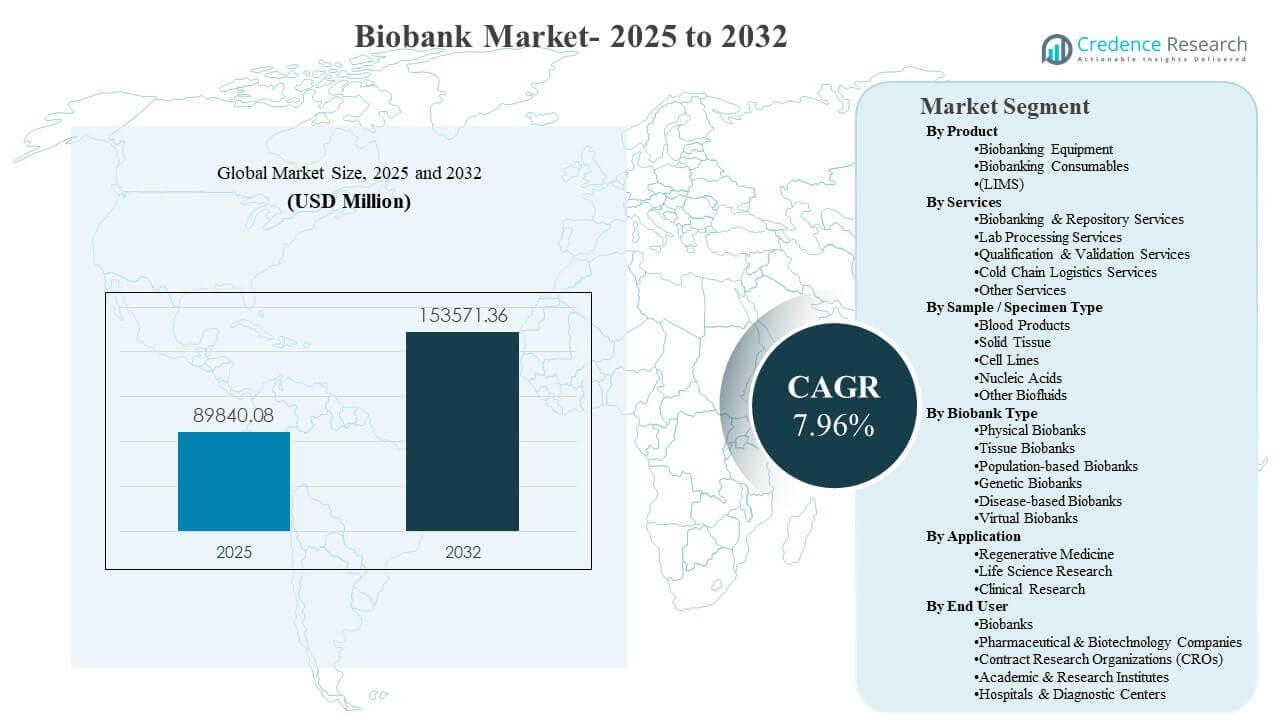
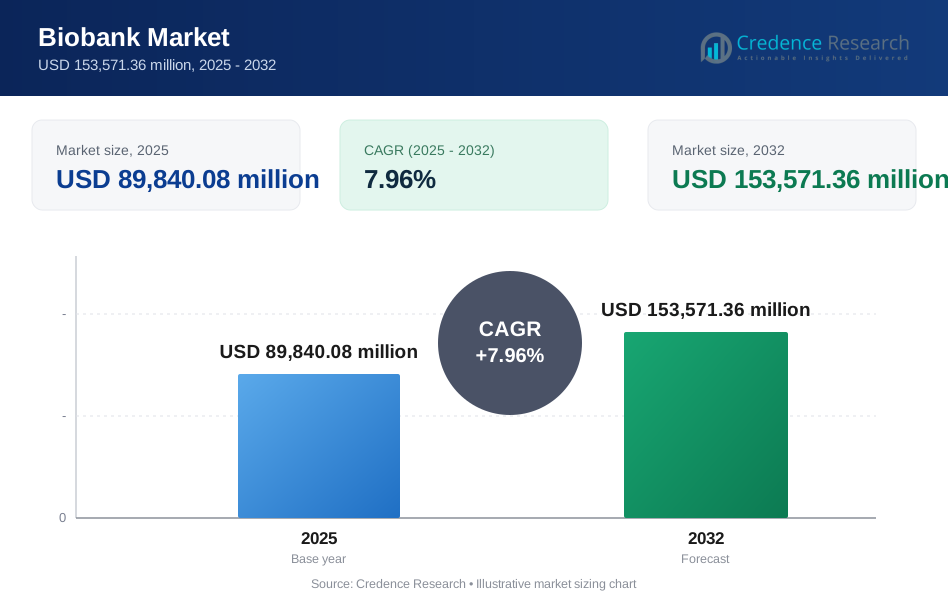
Se estimó que el tamaño del mercado global de biobancos era de USD 89,840.08 millones en 2025 y se espera que alcance los USD 153,571.36 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 7.96% de 2025 a 2032. El crecimiento está impulsado principalmente por el aumento del volumen de biospecímenes necesarios para la medicina de precisión, el desarrollo de medicamentos guiado por biomarcadores y los estudios de salud poblacional a gran escala que dependen de la recolección estandarizada y la preservación a largo plazo. La demanda del mercado de biobancos se ve además respaldada por la mayor adopción de inventarios digitalizados, controles de cadena de custodia e infraestructura de almacenamiento en frío estable en temperatura en los ecosistemas de investigación y clínicos.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Biobancos 2025 | USD 89,840.08 millones |
| Mercado de Biobancos, CAGR | 7.96% |
| Tamaño del Mercado de Biobancos 2032 | USD 153,571.36 millones |
Tendencias Clave del Mercado e Información
- Se estimó que el tamaño del mercado global de biobancos era de USD 89,840.08 millones en 2025 y se proyecta que alcance los USD 153,571.36 millones para 2032, expandiéndose a una CAGR del 7.96% (2025–2032).
- Europa representó el 35.5% de los ingresos del mercado de biobancos en 2025, respaldado por redes académicas maduras y programas de biorepositorios estructurados.
- América del Norte representó el 31.0% de participación en 2025, reflejando una fuerte actividad de I+D biofarmacéutica e investigación clínica intensiva en muestras.
- Asia Pacífico tuvo una participación del 25.8% en 2025, indicando una rápida ampliación de la infraestructura alineada con las prioridades de investigación genómica y traslacional.
- El tejido sólido representó la mayor participación del 36.4% en 2025 dentro de la demanda de muestras/especímenes, destacando la dependencia sostenida de los programas traslacionales basados en tejidos.
Análisis de Segmentos
La demanda del mercado de biobancos está determinada por una necesidad combinada de preservación de muestras de alta integridad y eficiencia operativa de alto rendimiento en flujos de trabajo de investigación y clínicos. Los sistemas de almacenamiento controlados por temperatura, los consumibles estandarizados y las plataformas de gestión de información robustas se implementan cada vez más juntos para proteger la calidad de las muestras, reducir la variabilidad en el manejo y garantizar la preparación para auditorías en repositorios distribuidos. Los compradores del mercado de biobancos ponen un énfasis creciente en la trazabilidad de extremo a extremo, la captura consistente de metadatos y la capacidad de almacenamiento escalable a medida que las colecciones se expanden en tamaño y diversidad.
La segmentación del mercado de biobancos también refleja la creciente influencia de las terapias avanzadas y el desarrollo impulsado por biomarcadores. Los programas vinculados a la medicina regenerativa, la investigación multi-ómica y la investigación clínica requieren un control estricto de las variables preanalíticas, pasos de procesamiento validados y una logística de cadena de frío confiable desde los sitios de recolección hasta los repositorios. Como resultado, los modelos de servicio del mercado de biobancos que combinan la gestión de repositorios, el procesamiento de laboratorio, la calificación/validación y la logística controlada se utilizan cada vez más para cumplir con las expectativas de rendimiento y cumplimiento.
Por Perspectivas de Producto
El equipo de biobancos sigue siendo el grupo de productos más central en las decisiones de compra del mercado de biobancos debido a su papel directo en el mantenimiento de la estabilidad de las muestras durante largos periodos de almacenamiento. Los sistemas de control de temperatura, alarmas/monitoreo y accesorios se priorizan para reducir las excursiones de temperatura y fortalecer la documentación de cumplimiento. La adopción de sistemas de gestión de información de laboratorio en el mercado de biobancos también aumenta a medida que los repositorios se expanden, ya que las capacidades de inventario digital y cadena de custodia mejoran la capacidad de descubrimiento y gobernanza de las muestras. Los consumibles de biobancos continúan beneficiándose del uso recurrente vinculado a los volúmenes de recolección y los flujos de trabajo de procesamiento estandarizados.
Por Perspectivas de Servicios
Los servicios de biobancos y repositorios suelen liderar la demanda de servicios del mercado de biobancos porque las operaciones de biorepositorios requieren una gobernanza continua, controles de integridad de muestras y procesos estandarizados en redes de múltiples sitios. El soporte de procesamiento de laboratorio es cada vez más crítico a medida que los estudios exigen un manejo preanalítico consistente y tiempos de respuesta más rápidos. Los servicios de calificación/validación fortalecen la fiabilidad operativa al garantizar que los sistemas de almacenamiento y los flujos de trabajo se mantengan alineados con las expectativas de calidad. La logística de cadena de frío está ganando importancia estratégica a medida que los estudios se expanden geográficamente y requieren transporte controlado para especímenes sensibles.
Por Perspectivas de Tipo de Muestra/Especimen
El tejido sólido representó la mayor participación con un 36.4% en 2025. Los especímenes de tejido sólido siguen siendo altamente valorados para la investigación traslacional porque el contexto clínico vinculado al tejido respalda la validación de biomarcadores y la caracterización de enfermedades. La demanda del mercado de biobancos para el almacenamiento de tejidos también aumenta con el crecimiento en la investigación oncológica, los programas de inmunología y el perfil molecular avanzado. Los protocolos de recolección estandarizados y los métodos de preservación mejorados fortalecen aún más el papel del tejido sólido en la investigación a largo plazo y la generación de evidencia clínica.
Por Perspectivas de Tipo de Biobanco
Los biobancos físicos forman la columna vertebral operativa de la actividad del mercado de biobancos porque la infraestructura centralizada apoya el almacenamiento estandarizado, el acceso controlado y la gobernanza a largo plazo. Los biobancos de tejidos y los biobancos basados en enfermedades siguen siendo importantes debido a su profunda especialización y una alineación más estrecha con las vías clínicas. Los biobancos basados en población y genéticos continúan expandiéndose a medida que la investigación longitudinal se amplía, aumentando la demanda de captura de datos consistente y anotación de muestras. Los biobancos virtuales están ganando relevancia al mejorar la capacidad de descubrimiento y permitir flujos de trabajo de solicitud de muestras simplificados en repositorios distribuidos.
Por Perspectivas de Aplicación
La Medicina Regenerativa representó la mayor participación del 35.9% en 2025. La demanda de medicina regenerativa apoya el crecimiento del Mercado de Biobancos al requerir biospecímenes de alta integridad y condiciones de almacenamiento controladas alineadas con el desarrollo de terapias avanzadas. Los flujos de trabajo del Mercado de Biobancos en medicina regenerativa también enfatizan la trazabilidad, el procesamiento estandarizado y la logística validada para proteger materiales biológicos sensibles. La investigación en ciencias de la vida y la investigación clínica continúan expandiendo la utilización de biobancos al aumentar los volúmenes de muestras y fomentar una adopción más amplia de prácticas de repositorio estandarizadas.
Por Perspectivas de Usuario Final
Los biobancos siguen siendo un grupo principal de usuarios finales en el Mercado de Biobancos porque el almacenamiento a largo plazo, la gobernanza y los sistemas de acceso estandarizados son requisitos fundamentales para las operaciones de repositorio. Las compañías farmacéuticas y biotecnológicas impulsan la demanda a través del desarrollo liderado por biomarcadores y programas clínicos intensivos en muestras que requieren una obtención, almacenamiento y documentación confiables. Las organizaciones de investigación por contrato (CROs) fortalecen la adopción mediante la ejecución de ensayos subcontratados y flujos de trabajo centralizados de muestras. Los institutos académicos y de investigación y los hospitales y centros de diagnóstico apoyan una utilización constante a través de estudios traslacionales, investigación de cohortes e iniciativas de investigación clínica integrada.
Impulsores del Mercado de Biobancos
Expansión de la medicina de precisión y el desarrollo liderado por biomarcadores
El crecimiento del Mercado de Biobancos está impulsado por el aumento del uso de biomarcadores para estratificar pacientes, validar objetivos y monitorear la respuesta al tratamiento en programas de desarrollo de medicamentos. Los enfoques de medicina de precisión aumentan la demanda de biospecímenes de alta calidad con manejo preanalítico consistente y almacenamiento confiable a largo plazo. Los flujos de trabajo del Mercado de Biobancos requieren cada vez más la procedencia trazable de muestras, captura estandarizada de metadatos y controles de calidad robustos para apoyar la reproducibilidad. A medida que los volúmenes de muestras escalan, los repositorios invierten en capacidad de almacenamiento, sistemas de monitoreo y herramientas de datos interoperables para mejorar la utilización.
- Por ejemplo, el Biobanco del Reino Unido está archivando muestras de 500,000 participantes con aproximadamente 15 millones de alícuotas divididas entre un archivo automatizado a −80°C que contiene alrededor de 9.5 millones de muestras y un archivo manual de nitrógeno líquido a −180°C que contiene alrededor de 5.5 millones de muestras, todo gestionado a través de un sistema integrado de gestión de información de laboratorio para asegurar material estandarizado listo para biomarcadores para estudios de medicina de precisión a gran escala.
Crecimiento en la investigación clínica, cohortes longitudinales y programas de salud poblacional
La demanda del Mercado de Biobancos aumenta a medida que los estudios de cohortes longitudinales se expanden y requieren una recolección estructurada de biospecímenes en grandes poblaciones. La investigación clínica depende del procesamiento y almacenamiento consistente de muestras para reducir la variabilidad entre sitios y períodos de tiempo. La infraestructura del Mercado de Biobancos apoya estos programas a través de operaciones de repositorio validadas, procesamiento de laboratorio estandarizado y logística controlada que preservan la integridad. La mayor escala de estudio y los períodos de seguimiento más largos también aumentan la necesidad de prácticas de almacenamiento y gobernanza estables que puedan mantenerse durante muchos años.
- Por ejemplo, el Biobanco del Programa de Investigación All of Us del NIH, operado con Mayo Clinic, ha procesado más de 2.3 millones de tubos primarios en más de 9.0 millones de alícuotas secundarias de más de 334,000 participantes que contribuyen con biospecímenes, con planes a largo plazo para almacenar alrededor de 35 millones de biospecímenes (aproximadamente 35 muestras por participante) para apoyar la investigación de salud de precisión longitudinal durante décadas.
Aumento de la adopción de automatización, estandarización y gestión de calidad
Los compradores del Mercado de Biobancos cada vez más priorizan la automatización para mejorar el rendimiento y reducir los errores de manejo manual en los flujos de trabajo de recolección, procesamiento y almacenamiento. Los procesos estandarizados fortalecen la repetibilidad y mejoran la confianza en los análisis posteriores, apoyando una adopción más amplia en las redes de investigación. La inversión en el Mercado de Biobancos en alarmas, sistemas de monitoreo y documentación lista para auditorías ayuda a reducir los riesgos relacionados con la temperatura y apoya las expectativas de cumplimiento. A medida que los repositorios se expanden, las herramientas integradas de gestión de información se vuelven más importantes para el control de inventario, la cadena de custodia y la gobernanza de acceso controlado.
Aumento de la relevancia de las terapias avanzadas y las líneas de medicina regenerativa
La expansión del Mercado de Biobancos está respaldada por el crecimiento en los programas de terapia celular, terapia génica e ingeniería de tejidos que requieren que los materiales sensibles se conserven bajo condiciones estrictamente controladas. Los flujos de trabajo de medicina regenerativa ponen un gran énfasis en la trazabilidad, los protocolos de almacenamiento validados y el transporte controlado para proteger la integridad del material. La demanda de servicios del Mercado de Biobancos aumenta a medida que los patrocinadores buscan socios de repositorios confiables para gestionar ciclos de vida complejos de muestras. La mayor traducción clínica eleva aún más los requisitos de documentación, consistencia y disponibilidad a largo plazo de muestras para análisis de seguimiento.
Desafíos del Mercado de Biobancos
Las operaciones del Mercado de Biobancos enfrentan desafíos persistentes vinculados a la variabilidad en los protocolos de recolección, el manejo preanalítico y la integridad de los metadatos en estudios multisede. Los procedimientos inconsistentes pueden reducir la comparabilidad y limitar el valor analítico posterior, especialmente para los flujos de trabajo multi-ómicos que son sensibles a la calidad de las muestras. Los interesados en el Mercado de Biobancos también gestionan la complejidad de la gobernanza relacionada con los marcos de consentimiento, las reglas de acceso a datos y las limitaciones de transferencia de muestras transfronterizas. Estas restricciones pueden ralentizar la ejecución de estudios y reducir el grupo utilizable de muestras.
- Por ejemplo, un estudio de control de calidad aplicado en el Biobanco de la Universidad Médica de Bialystok demostró que la introducción de umbrales de control de calidad molecular para el número de integridad de ADN (DIN ≥ 7) y el número de integridad de ARN (RIN ≥ 7) les permitió clasificar y calificar miles de muestras almacenadas específicamente para uso de grado ómico, reduciendo la proporción de biospecímenes inutilizables en proyectos multi-ómicos.
La escalabilidad del Mercado de Biobancos se ve desafiada por los altos costos de infraestructura y operación para el almacenamiento en frío a largo plazo, la redundancia del sistema y el monitoreo continuo. Las excursiones de temperatura, el tiempo de inactividad del equipo y las interrupciones logísticas pueden crear riesgos de integridad que requieren controles preventivos estrictos. Los repositorios del Mercado de Biobancos también enfrentan presión para mantener la preparación para auditorías y la documentación estandarizada sin aumentar los retrasos en el procesamiento. Las limitaciones de talento en operaciones especializadas de biorepositorios e informática pueden complicar aún más los planes de expansión y las actualizaciones tecnológicas.
Tendencias y Oportunidades del Mercado de Biobancos
Las tendencias del Mercado de Biobancos enfatizan cada vez más la digitalización y la interoperabilidad para mejorar la capacidad de descubrimiento de muestras y la gobernanza a través de redes distribuidas. La adopción de herramientas de gestión de información apoya el inventario estandarizado, el seguimiento de la cadena de custodia y los flujos de trabajo de acceso controlado que mejoran las tasas de utilización. Los participantes del Mercado de Biobancos también están invirtiendo en un monitoreo más estricto y análisis para el rendimiento de temperatura y la presentación de informes de cumplimiento. Estas capacidades mejoran la fiabilidad y apoyan una participación más amplia de hospitales y centros de investigación en programas multisede.
- Por ejemplo, el trabajo de control de calidad en Synlab SDN Biobank muestra que los perfiles de microARN plasmático permanecen estables cuando las muestras se almacenan a −80 °C durante cinco años en comparación con los controles procesados recientemente, ilustrando cómo los biobancos rigurosamente monitoreados pueden preservar la integridad molecular en estudios a largo plazo y de varios años.
Las oportunidades del Mercado de Biobancos se están expandiendo en modelos liderados por servicios que combinan la gestión de repositorios, el procesamiento de laboratorio, la calificación/validación y la logística controlada bajo marcos de calidad unificados. Las redes centralizadas e híbridas pueden ayudar a los patrocinadores de estudios a estandarizar procedimientos a través de geografías y reducir la fricción operativa. El crecimiento del Mercado de Biobancos también se beneficia del uso creciente de perfiles moleculares avanzados que aumentan el valor de las muestras bien anotadas. Las asociaciones que vinculan biobancos con sistemas clínicos y consorcios de investigación pueden aumentar aún más la demanda de infraestructura escalable y especímenes ricos en datos.
Perspectivas Regionales
América del Norte
América del Norte representó el 31.0% de los ingresos del Mercado de Biobancos en 2025, respaldada por una fuerte actividad de investigación biofarmacéutica y una alta adopción de flujos de trabajo de investigación clínica intensivos en muestras. La demanda del Mercado de Biobancos en América del Norte se refuerza por el amplio uso del desarrollo impulsado por biomarcadores y programas de investigación traslacional que requieren especímenes de alta calidad. La modernización del almacenamiento, la adopción de automatización y un mayor énfasis en los sistemas de monitoreo impulsados por el cumplimiento continúan dando forma a las prioridades de adquisición. La subcontratación de servicios también aumenta a medida que los patrocinadores buscan un procesamiento estandarizado y gobernanza de repositorios en ensayos multisede.
Europa
Europa representó el 35.5% de los ingresos del Mercado de Biobancos en 2025, reflejando una fuerte concentración de redes académicas de biobancos e iniciativas de repositorios estructurados. La fortaleza del Mercado de Biobancos en Europa está vinculada a estudios de población de larga duración y una infraestructura de investigación colaborativa que prioriza el consentimiento estandarizado y la gobernanza de muestras. Los repositorios en Europa continúan expandiendo las capacidades de inventario digital para mejorar el acceso y la utilización de muestras. Un mayor enfoque en la interoperabilidad y los sistemas de calidad también apoya la demanda de plataformas informáticas y servicios operativos validados.
Asia Pacífico
Asia Pacífico representó el 25.8% de los ingresos del Mercado de Biobancos en 2025, impulsada por la creciente capacidad de investigación en salud y la ampliación de programas genómicos y traslacionales. El crecimiento del Mercado de Biobancos en Asia Pacífico se beneficia de la creciente inversión en infraestructura de investigación y la creciente participación en estudios clínicos multisede. La demanda de almacenamiento estable a temperatura, sistemas de monitoreo modernos y procesamiento estandarizado continúa aumentando a medida que los repositorios escalan. La colaboración regional y la expansión de las líneas de productos biofarmacéuticos apoyan la inversión continua tanto en equipos como en modelos de repositorios liderados por servicios.
América Latina
América Latina representó el 5.2% de los ingresos del mercado de biobancos en 2025, respaldada por la creciente participación en la investigación clínica y la expansión gradual de la infraestructura formal de biorepositorios. El desarrollo del mercado de biobancos en América Latina está moldeado por la demanda de manejo estandarizado de muestras y la mejora de la logística de cadena de frío en sitios de recolección distribuidos. Los repositorios priorizan cada vez más la fiabilidad, la documentación y el procesamiento consistente para mejorar la idoneidad para estudios multicéntricos. Las asociaciones con instituciones de investigación y proveedores de servicios pueden acelerar la modernización de los sistemas de almacenamiento y la gestión de inventarios.
Oriente Medio y África
Oriente Medio y África representaron el 2.5% de los ingresos del mercado de biobancos en 2025, reflejando una escalada en etapas tempranas de iniciativas estructuradas de biobancos e infraestructura de investigación. El progreso del mercado de biobancos en Oriente Medio y África está respaldado por inversiones específicas en sistemas de salud, programas académicos e iniciativas nacionales de investigación. El crecimiento de la demanda está vinculado a un enfoque en expansión sobre registros de enfermedades, estudios de salud poblacional y capacidades de investigación traslacional. Mejores marcos de gobernanza y capacidades logísticas controladas pueden fortalecer aún más la fiabilidad de los repositorios y aumentar la participación en estudios globales.
Panorama Competitivo
La competencia en el mercado de biobancos está determinada por la amplitud de cobertura del flujo de trabajo a través de sistemas de almacenamiento, monitoreo, consumibles, automatización, soporte logístico e integración informática. Los proveedores se diferencian por la fiabilidad, el rendimiento de estabilidad de temperatura, las capacidades de monitoreo y preparación para auditorías, y la compatibilidad con protocolos estandarizados de biorepositorios. Los proveedores de servicios compiten en gobernanza de repositorios, procesamiento validado y ejecución integral de cadena de frío alineada con los requisitos de investigación y clínicos. Las asociaciones y adquisiciones siguen siendo rutas importantes para expandir la presencia geográfica, agregar capacidades especializadas y fortalecer las ofertas integradas.
Thermo Fisher Scientific Inc. está posicionada en torno a una infraestructura de laboratorio y biorepositorio de extremo a extremo que apoya las necesidades de recolección, procesamiento y almacenamiento en entornos de investigación y clínicos. La diferenciación de Thermo Fisher Scientific Inc. se basa típicamente en una amplia cobertura de portafolio, integración a través de flujos de trabajo y alineación con las expectativas de calidad y cumplimiento requeridas por grandes repositorios. Thermo Fisher Scientific Inc. también se beneficia de la escala en categorías de infraestructura de laboratorio que apoyan la estandarización de biobancos y la consistencia operativa a largo plazo. El enfoque de Thermo Fisher Scientific Inc. en almacenamiento en frío escalable y sistemas de laboratorio de apoyo se alinea con repositorios que necesitan un rendimiento repetible a medida que los volúmenes de muestras se expanden.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre empresas clave, incluyendo:
- Thermo Fisher Scientific Inc.
- Merck KGaA
- QIAGEN N.V.
- Becton, Dickinson and Company
- Hamilton Company
- Tecan Trading AG
- Avantor
- Azenta
- Cryoport
- STEMCELL Technologies
- Charles River Laboratories
- Lonza
- Taylor-Wharton
- PHC Holdings Corporation
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En diciembre de 2024, Merck KGaA (Grupo Merck) firmó un acuerdo definitivo para adquirir HUB Organoids Holding B.V., un movimiento destinado a avanzar en su cartera de biología de próxima generación y servicios basados en organoides, enriqueciendo así los sistemas de muestras y modelos ascendentes que complementan las soluciones de Merck para flujos de trabajo de biobancos e investigación traslacional.
- En febrero de 2025, Thermo Fisher Scientific Inc. anunció una asociación estratégica ampliada con Sanofi que incluye la adquisición del sitio de fabricación de productos farmacéuticos estériles de Sanofi en Ridgefield, Nueva Jersey, fortaleciendo su capacidad en EE. UU. para apoyar a clientes de farmacéutica y biotecnología e indirectamente reforzando su posición en cadenas de suministro basadas en muestras y biológicos relevantes para el mercado de biobancos.
- En diciembre de 2025, QIAGEN N.V. completó la adquisición de Parse Biosciences y, en su actualización estratégica de enero de 2026, destacó este acuerdo como una expansión de su cartera de tecnologías de muestras hacia el análisis de células individuales, reforzando el papel de QIAGEN en el procesamiento de muestras de alto rendimiento y aplicaciones ricas en datos que están cada vez más integradas con infraestructuras modernas de biobancos.
- En febrero de 2026, Becton, Dickinson and Company (BD) completó la venta previamente anunciada de su división de ciencias biológicas y diagnósticos a Waters Corporation por aproximadamente USD 17.5 mil millones, una importante reestructuración de cartera que reenfoca a BD en sus tecnologías centrales de dispositivos médicos e infusión mientras altera su participación en algunos segmentos de análisis y laboratorio que interfieren con las operaciones de biobancos.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 89840.08 millones |
| Pronóstico de ingresos en 2032 | USD 153571.36 millones |
| Tasa de crecimiento (CAGR) | 7.96% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2025-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Producto: Equipos de Biobancos (Sistemas de Control de Temperatura [Congeladores y Refrigeradores, Sistemas de Almacenamiento Criogénico, Equipos de Descongelación], Incubadoras y Centrífugas, Sistemas de Alarmas y Monitoreo, Accesorios y Otros Equipos), Consumibles de Biobancos, Sistemas de Gestión de Información de Laboratorio; Por Perspectiva de Servicios: Biobancos y Repositorios, Procesamiento de Laboratorio, Calificación/Validación, Logística de Cadena de Frío, Otros Servicios; Por Tipo de Muestra/Especimen: Productos Sanguíneos, Tejido Sólido, Líneas Celulares, Ácidos Nucleicos, Otros Biofluidos; Por Tipo de Biobanco: Biobancos Físicos, Biobancos de Tejidos, Biobancos Basados en Población, Biobancos Genéticos, Biobancos Basados en Enfermedades, Biobancos Virtuales; Por Perspectiva de Aplicación: Medicina Regenerativa, Investigación en Ciencias de la Vida, Investigación Clínica; Por Perspectiva de Usuario Final: Biobancos, Compañías Farmacéuticas y Biotecnológicas, Organizaciones de Investigación por Contrato (CROs), Institutos Académicos y de Investigación, Hospitales y Centros de Diagnóstico |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Thermo Fisher Scientific Inc.; Merck KGaA; QIAGEN N.V.; Becton, Dickinson and Company; Hamilton Company; Tecan Trading AG; Avantor; Azenta; Cryoport; STEMCELL Technologies; Charles River Laboratories; Lonza; Taylor-Wharton; PHC Holdings Corporation |
| Número de páginas | 340 |
Segmentación
Por Producto
- Equipos de Biobanco
- Sistemas de Control de Temperatura
- Congeladores & Refrigeradores
- Sistemas de Almacenamiento Criogénico
- Equipos de Descongelación
- Incubadoras & Centrífugas
- Alarmas & Sistemas de Monitoreo
- Accesorios & Otros Equipos
- Sistemas de Control de Temperatura
- Consumibles de Biobanco
- Sistemas de Gestión de Información de Laboratorio
Por Servicios
- Biobanco & Repositorio
- Procesamiento de Laboratorio
- Calificación/ Validación
- Logística de Cadena de Frío
- Otros Servicios
Por Tipo de Muestra/Especimen
- Productos Sanguíneos
- Tejido Sólido
- Líneas Celulares
- Ácidos Nucleicos
- Otros Biofluidos
Por Tipo de Biobanco
- Biobancos Físicos
- Biobancos de Tejidos
- Biobancos Basados en Población
- Biobancos Genéticos
- Biobancos Basados en Enfermedades
- Biobancos Virtuales
Por Aplicación
- Medicina Regenerativa
- Investigación en Ciencias de la Vida
- Investigación Clínica
Por Usuario Final
- Biobancos
- Empresas Farmacéuticas & Biotecnológicas
- Organizaciones de Investigación por Contrato (CROs)
- Institutos Académicos & de Investigación
- Hospitales & Centros de Diagnóstico
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de biobancos en 2025 y cuál es la previsión para 2032?
¿Cuál es la TACC para el mercado de biobancos durante 2025–2032?
¿Cuál segmento es el más grande en 2025?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de biobancos?
¿Quiénes son las empresas líderes en el mercado de biobancos?
¿Qué región lidera el mercado de biobancos en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Biobancos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Biobancos Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 89,840.08 million → 2032: USD 153,571.36 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Biobancos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Biobancos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Biobancos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Biobancos Market Drivers
- 3.3 Mercado de Biobancos Market Restraints & Challenges
- 3.4 Mercado de Biobancos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Biobancos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Biobancos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Biobancos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Biobancos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Biobancos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Biobancos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Biobancos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Biobancos Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Biobancos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Biobancos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Biobancos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Biobancos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Biobancos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Biobancos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Biobancos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Biobancos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Biobancos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Biobancos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Biobancos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
