
Visión General del Mercado
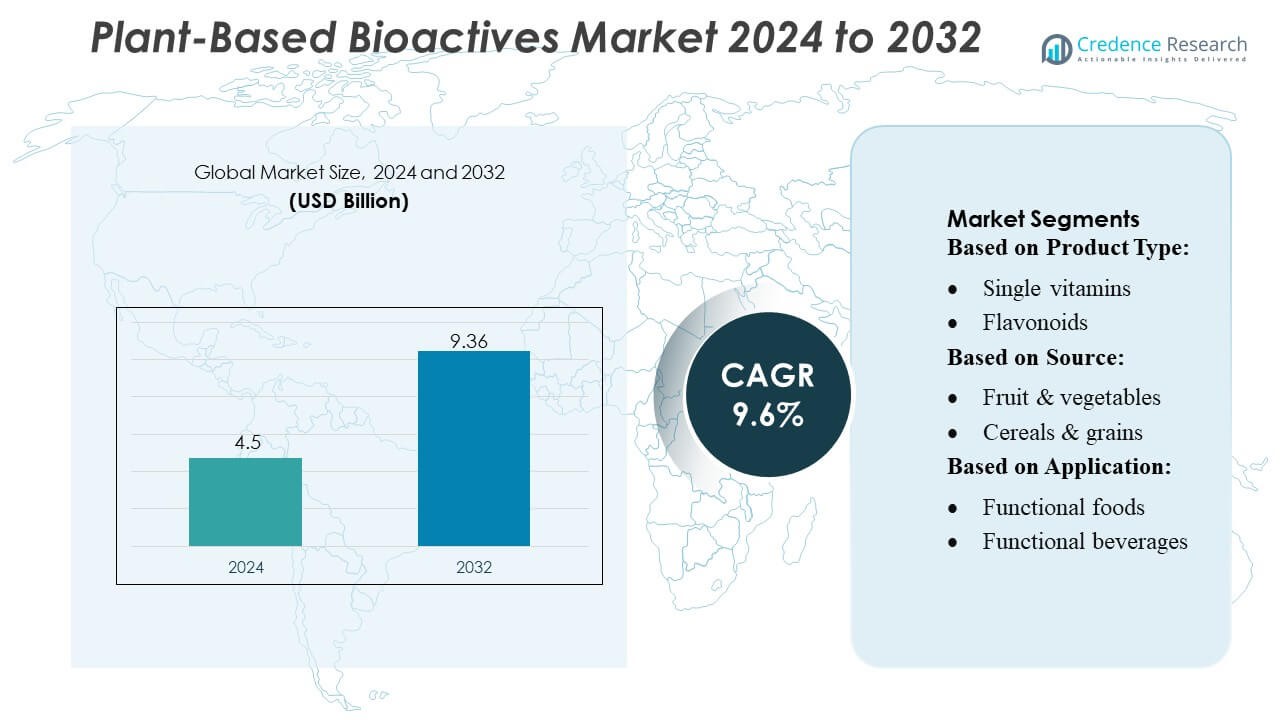
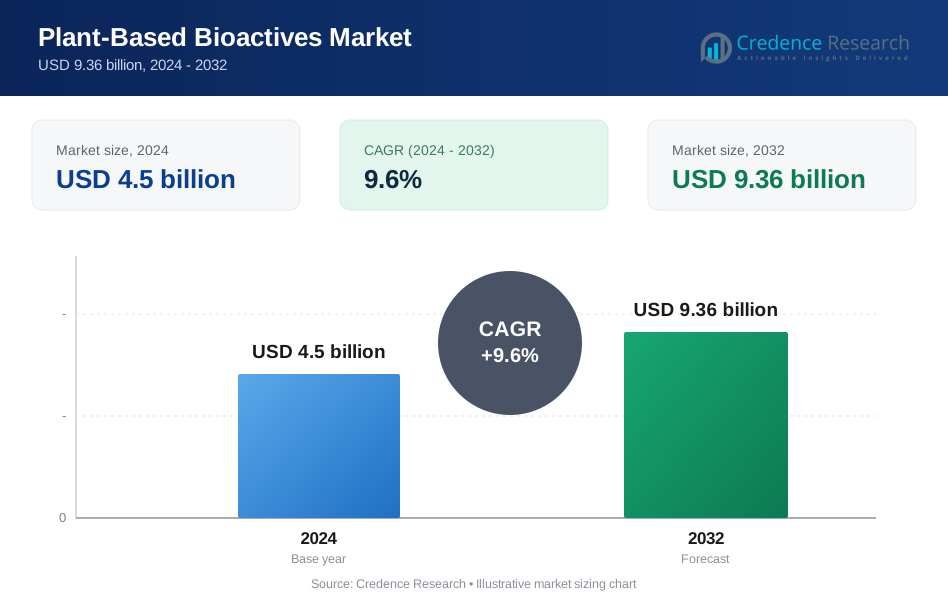
El tamaño del mercado de bioactivos de origen vegetal se valoró en 4.5 mil millones de USD en 2024 y se anticipa que alcanzará los 9.36 mil millones de USD para 2032, con un CAGR del 9.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Bioactivos de Origen Vegetal 2024 | 4.5 mil millones de USD |
| Mercado de Bioactivos de Origen Vegetal, CAGR | 9.6% |
| Tamaño del Mercado de Bioactivos de Origen Vegetal 2032 | 9.36 mil millones de USD |
El mercado de bioactivos de origen vegetal está conformado por fabricantes de ingredientes establecidos a nivel mundial, productores nutracéuticos y empresas de biotecnología que se centran en extractos botánicos de alta pureza, soluciones avanzadas de biodisponibilidad y formulaciones de etiqueta limpia. Los principales actores fortalecen su competitividad a través de inversiones en I+D en polifenoles, flavonoides y otros compuestos funcionales, mientras expanden asociaciones con marcas de alimentos, bebidas y farmacéuticas. Asia-Pacífico domina el mercado con una participación del 34-36%, impulsada por abundantes recursos botánicos, fuertes prácticas de medicina tradicional y creciente demanda de los consumidores por soluciones de salud naturales. Las capacidades de producción a gran escala de la región y la expansión de la industria de nutrición funcional la posicionan como el motor de crecimiento principal en el mercado global.
 Perspectivas del Mercado
- El mercado de bioactivos de origen vegetal se valoró en 4.5 mil millones de USD en 2024 y se proyecta que alcance los 9.36 mil millones de USD para 2032, registrando un CAGR del 9.6% durante el período de pronóstico.
- La fuerte demanda de ingredientes naturales, el creciente uso de polifenoles y flavonoides en alimentos funcionales y la creciente preferencia por la nutrición de etiqueta limpia actúan como impulsores clave del mercado.
- Las tendencias reflejan una rápida adopción de tecnologías avanzadas de extracción, un creciente interés en la nutrición personalizada y la expansión de aplicaciones en suplementos dietéticos, alternativas lácteas y bebidas fortificadas.
- La intensidad competitiva sigue siendo alta ya que los fabricantes de ingredientes y las empresas de biotecnología invierten en la mejora de la biodisponibilidad, el abastecimiento sostenible y asociaciones estratégicas, mientras que las complejidades regulatorias y los desafíos de estandarización restringen un crecimiento más rápido.
- Asia-Pacífico lidera con una participación del 34-36%, seguida por América del Norte y Europa, mientras que los alimentos y bebidas funcionales siguen siendo el segmento dominante con la mayor participación debido a la incorporación generalizada de bioactivos de origen vegetal en categorías de inmunidad, salud metabólica y bienestar.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los polifenoles ocupan la posición dominante en el mercado de bioactivos de origen vegetal, capturando una participación estimada del 34-36% debido a su fuerte capacidad antioxidante, amplia disponibilidad y papel comprobado en la reducción de la inflamación y el riesgo de enfermedades crónicas. La demanda se fortalece a medida que los fabricantes utilizan polifenoles en suplementos, alimentos fortificados y formulaciones de belleza desde el interior. Los flavonoides y los ácidos fenólicos les siguen, respaldados por la expansión de la I&D en beneficios cardiovasculares y metabólicos. El crecimiento en vitaminas individuales, lignanos y estilbenos proviene de la creciente tendencia de etiquetas limpias, aunque estos segmentos siguen siendo más pequeños debido al suministro limitado de materia prima y a los mayores costos de extracción.
- Por ejemplo, ecovio® IS1335 es un grado de moldeo por inyección relleno de minerales y compostable, certificado bajo DIN EN 13432. Su módulo de tracción (Young) es de aproximadamente 3,600 MPa a 23 °C; el alargamiento a la rotura es de aproximadamente 4 %.
Por Fuente
Las fuentes de origen vegetal lideran este segmento con una participación estimada del 38-40%, impulsadas por abundantes materias primas, procesos de extracción escalables y una fuerte preferencia del consumidor por ingredientes naturales y mínimamente procesados. Las fuentes de frutas y verduras ocupan el segundo lugar, respaldadas por una adopción significativa en productos que refuerzan la inmunidad y aplicaciones de colorantes naturales. Los cereales, granos y semillas oleaginosas crecen de manera constante gracias al creciente uso en formulaciones ricas en fibra y mejoradas con omega. Las hierbas y especias siguen siendo un nicho pero de rápido crecimiento debido a su alta concentración bioactiva y al uso creciente en bebidas funcionales, nutracéuticos y mezclas herbales terapéuticas.
- Por ejemplo, el papel kraft Mondi Advantage High Strength para sacos con un peso base de 80 g/m² alcanza una resistencia a la tracción en la dirección de la máquina (MD) de 6.8 kN/m y una resistencia en la dirección transversal (CD) de 5.2 kN/m, según ISO 1924-3.
Por Aplicación
Los alimentos y bebidas siguen siendo la aplicación dominante, representando aproximadamente un 42-44% de participación, respaldada por una fuerte demanda del consumidor por nutrición funcional y la adopción de bioactivos en consumibles cotidianos. Los alimentos y bebidas funcionales se expanden rápidamente a medida que las marcas incorporan polifenoles, flavonoides y extractos vegetales para beneficios de inmunidad, energía y salud digestiva. Los productos de panadería, confitería y lácteos integran bioactivos para la reformulación de etiquetas limpias y la mejora nutricional. Los productos cárnicos y avícolas muestran una adopción gradual, principalmente por antioxidantes naturales que mejoran la vida útil y reducen el uso de aditivos sintéticos.
Principales Impulsores del Crecimiento
- Cambio creciente del consumidor hacia la nutrición natural y funcional
El mercado se beneficia de un fuerte cambio global hacia ingredientes naturales y derivados de plantas que apoyan la salud preventiva, la fortaleza inmunológica y el bienestar metabólico. Los consumidores prefieren cada vez más alimentos funcionales enriquecidos con polifenoles, flavonoides, ácidos fenólicos y lignanos debido a sus propiedades antioxidantes y antiinflamatorias. Esta transición acelera la demanda en suplementos dietéticos, bebidas fortificadas y productos de etiqueta limpia. Los fabricantes incorporan bioactivos en formatos de consumo diario, fortaleciendo la penetración en la nutrición convencional. La creciente conciencia sobre la prevención de enfermedades crónicas amplifica aún más la adopción, posicionando a los bioactivos de origen vegetal como componentes esenciales en las carteras de productos modernos enfocados en la salud.
- Por ejemplo, el servicio "Close the Loop" de Vegware, que ofrece recolección de residuos comerciales para clientes en Central Belt, Escocia, procesó 10,000 cargas de contenedores de envases compostables usados y desechos alimentarios.
- Avances en Tecnologías de Extracción y Biodisponibilidad
Las innovaciones en extracción verde, nanoencapsulación y mejora basada en fermentación aumentan significativamente la eficacia y estabilidad de los bioactivos derivados de plantas. Estos avances tecnológicos permiten una mayor pureza, liberación controlada y mejor absorción, haciendo que los bioactivos sean adecuados para nutracéuticos de alto rendimiento, alimentos funcionales y formulaciones farmacéuticas. Las empresas invierten cada vez más en I+D para perfeccionar la extracción sin solventes y optimizar los rendimientos de hierbas, especias y fuentes botánicas. La biodisponibilidad mejorada mejora directamente los resultados clínicos y la aceptación del consumidor, fomentando una aplicación más amplia en categorías de atención médica preventiva, control de peso, bienestar cognitivo y apoyo metabólico.
- Por ejemplo, la cabeza Grace de Amcor presenta una construcción 100% de poliolefina, lo que hace que toda la bomba Wave 2CC sea una solución de mono-material diseñada para ser reciclable donde exista la infraestructura adecuada.
- Fuerte Expansión en Aplicaciones de Alimentos y Bebidas Funcionales
La creciente integración de bioactivos de origen vegetal en alimentos funcionales, bebidas, alternativas lácteas y productos de panadería fortalece la expansión del mercado. Las marcas aprovechan ingredientes ricos en bioactivos para desarrollar productos que apunten a la inmunidad, salud intestinal, mejora de energía y beneficios antienvejecimiento, cumpliendo con las crecientes expectativas de los consumidores por ofertas multifuncionales y naturales. La tendencia se ve aún más respaldada por cambios en el estilo de vida, urbanización y la creciente adopción de productos de bienestar premium. La disponibilidad generalizada en supermercados, canales en línea y tiendas especializadas en nutrición acelera el alcance, mientras que la innovación continua de productos asegura un impulso sostenido del mercado.
Tendencias y Oportunidades Clave
- Creciente Demanda de Etiquetas Limpias y Obtención Sostenible de Ingredientes
Una tendencia importante que está dando forma al mercado es el énfasis creciente en productos de etiqueta limpia que presentan ingredientes vegetales mínimamente procesados y obtenidos de manera sostenible. Los consumidores examinan cada vez más las cadenas de suministro y eligen marcas que demuestran transparencia, obtención ética y huellas ambientales reducidas. Esta tendencia acelera las oportunidades para los proveedores que adoptan la agricultura regenerativa, el cultivo orgánico y la obtención botánica rastreable. Las empresas que integran certificaciones de sostenibilidad, extracción ecológica y prácticas de cosecha responsable obtienen una ventaja competitiva mientras atraen a compradores conscientes del medio ambiente en los mercados globales.
- Por ejemplo, el envoltorio de película Tray Shrink 30 de Tetra Pak puede manejar 40 tamaños diferentes de bandejas usando una película tan delgada como 40 µm, con el objetivo de minimizar tanto el uso de material como el consumo de electricidad.
- Rápida Adopción de la Nutrición Personalizada y Soluciones de Salud Dirigidas
El mercado experimenta un fuerte crecimiento de oportunidades a partir de plataformas de nutrición personalizada que utilizan IA, biomarcadores y conocimientos genéticos para recomendar dietas y suplementos ricos en bioactivos. Los bioactivos de origen vegetal como los polifenoles, flavonoides y estilbenos se alinean bien con el bienestar personalizado debido a sus beneficios específicos para la inmunidad, control de inflamación, salud metabólica y optimización del microbioma intestinal. Las marcas ofrecen cada vez más formulaciones personalizadas y soluciones basadas en suscripción adaptadas a perfiles de salud individuales. Esta tendencia fortalece los segmentos de alto valor y apoya el desarrollo de productos premium en los mercados globales.
- Por ejemplo, la gama B Circular de Berry ahora incluye 35 artículos distintos (cierres, frascos, disparadores, etc.) que pueden usar del 30% al 100% de plástico reciclado post-consumo (PCR) por artículo.
- Expansión en Formulaciones Farmacéuticas y Terapéuticas
Una creciente cartera de investigaciones clínicas destaca el potencial terapéutico de los bioactivos derivados de plantas en el manejo de enfermedades crónicas, creando nuevas oportunidades en aplicaciones farmacéuticas y de nutrición médica. Los bioactivos demuestran efectos prometedores anticancerígenos, antidiabéticos, neuroprotectores y cardioprotectores, impulsando el interés de desarrolladores de medicamentos e investigadores biomédicos. Las empresas invierten en extractos estandarizados de alta potencia y validación clínica para expandir sus aprobaciones regulatorias y adopción terapéutica. Esta tendencia posiciona a los bioactivos de origen vegetal como componentes esenciales en terapias naturales de próxima generación.
Desafíos Clave
- Estandarización Limitada y Variabilidad en Compuestos de Origen Vegetal
El mercado enfrenta desafíos debido a la variabilidad en concentración, pureza y potencia de los compuestos bioactivos obtenidos de diferentes especies vegetales, geografías y condiciones de cultivo. La calidad inconsistente complica la estandarización de formulaciones y afecta la eficacia clínica y la confianza del consumidor. Los fabricantes deben invertir en un control de calidad riguroso, química analítica avanzada y protocolos de extracción estandarizados para garantizar la reproducibilidad. Las autoridades regulatorias también exigen especificaciones consistentes, haciendo que la estandarización sea crítica para escalar aplicaciones en categorías nutracéuticas, alimentarias y farmacéuticas.
- Complejidades Regulatorias y Falta de Directrices Globales Armonizadas
Los obstáculos regulatorios en diferentes regiones plantean desafíos significativos, ya que los bioactivos de origen vegetal están regidos por clasificaciones variadas: ingredientes dietéticos, nuevos alimentos, medicamentos botánicos o aditivos funcionales. Los diferentes marcos de aprobación, requisitos de etiquetado y documentación de seguridad ralentizan los lanzamientos de productos y aumentan los costos de cumplimiento. Los fabricantes pequeños y medianos enfrentan barreras elevadas debido a la extensa documentación, pruebas de toxicología y necesidades de validación clínica. La falta de directrices globales armonizadas limita la comercialización transfronteriza y complica el desarrollo de formulaciones globalmente consistentes.
Análisis Regional
América del Norte
América del Norte posee alrededor del 32–34% del mercado de Bioactivos de Origen Vegetal, respaldada por una fuerte adopción por parte de los consumidores de alimentos funcionales, suplementos dietéticos y productos de nutrición con etiquetas limpias. La región se beneficia de una alta conciencia sobre la salud preventiva, una fuerte penetración minorista y una creciente demanda de ingredientes ricos en antioxidantes como polifenoles, flavonoides y lignanos. Los fabricantes establecidos de nutracéuticos y alimentos integran bioactivos en bebidas fortificadas, proteínas de origen vegetal y formulaciones de bienestar. El apoyo regulatorio para ingredientes botánicos y la expansión de la investigación clínica mejoran aún más la madurez del mercado. La presencia de marcas importantes y una población altamente consciente de la salud continúan sosteniendo el liderazgo regional.
Europa
Europa representa aproximadamente un 28–30% de la participación, impulsada por una fuerte demanda de ingredientes naturales, abastecimiento enfocado en la sostenibilidad y estrictos estándares de calidad que elevan la adopción de bioactivos derivados de plantas. Los consumidores prefieren ingredientes orgánicos, trazables y científicamente validados, ampliamente utilizados en suplementos, productos de panadería funcionales, alternativas lácteas y formulaciones herbales. Las bien establecidas tradiciones botánicas, combinadas con marcos regulatorios que apoyan extractos estandarizados, fomentan la innovación de productos. La población envejecida de la región recurre cada vez más a productos ricos en bioactivos para la salud cardiovascular, la inmunidad y los beneficios antiinflamatorios. Las crecientes inversiones en tecnologías avanzadas de extracción y procesos de fabricación ecológicos mejoran la posición competitiva de Europa en el mercado global.
Asia-Pacífico
Asia-Pacífico lidera con una participación de mercado del 34–36%, impulsada por el rápido aumento en el consumo de alimentos funcionales, una fuerte herencia de medicina herbal y una creciente demanda de suplementos antiinflamatorios y antioxidantes de origen vegetal. Países como China, India, Japón y Corea del Sur contribuyen significativamente debido a la alta densidad de población, el aumento de ingresos disponibles y la fuerte adopción de ingredientes botánicos en productos de salud tradicionales y modernos. Los fabricantes se benefician de abundantes materias primas, incluidas hierbas, especias, semillas oleaginosas y frutas. El creciente enfoque de la región en la inmunidad, el bienestar digestivo y las terapias naturales acelera la adopción en las industrias alimentaria, nutracéutica y farmacéutica, consolidando su dominio regional.
América Latina
América Latina captura aproximadamente un 7–8% de la participación, apoyada por el creciente interés en dietas basadas en plantas, suplementos herbales y formulaciones de bebidas ricas en antioxidantes. Brasil, México y Argentina sirven como mercados clave debido a su fuerte biodiversidad, la expansión de la fabricación local de nutracéuticos y la creciente inclinación de los consumidores hacia soluciones de salud naturales. Aumenta la demanda de bioactivos obtenidos de plantas nativas como guaraná, camu camu, acerola y yerba mate. Sin embargo, la complejidad regulatoria y las limitaciones de la cadena de suministro moderan una expansión más rápida. Las inversiones en abastecimiento sostenible, capacidades de extracción mejoradas y estrategias de producción orientadas a la exportación apoyan un crecimiento constante del mercado en toda la región.
Oriente Medio y África
La región de Oriente Medio y África posee alrededor de un 4–5% de la participación, impulsada por la adopción gradual de alimentos funcionales, suplementos de bienestar y nutracéuticos a base de hierbas. El aumento de las condiciones de salud relacionadas con el estilo de vida incrementa el enfoque del consumidor en antioxidantes naturales, productos para la salud metabólica e ingredientes que refuerzan la inmunidad. Sudáfrica, Emiratos Árabes Unidos y Arabia Saudita siguen siendo los principales centros de crecimiento. La limitada capacidad de fabricación doméstica lleva a la dependencia de las importaciones, pero la mejora en la penetración minorista y la expansión de poblaciones urbanas conscientes de la salud apoyan el crecimiento de la demanda. Las inversiones en agricultura herbal, abastecimiento sostenible y redes de distribución regionales contribuyen a una trayectoria ascendente constante a pesar de los desafíos infraestructurales.
Segmentaciones del Mercado:
Por Tipo de Producto:
- Vitaminas individuales
- Flavonoides
Por Fuente:
- Frutas y verduras
- Cereales y granos
Por Aplicación:
- Alimentos funcionales
- Bebidas funcionales
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de bioactivos de origen vegetal incluye a jugadores como Bioretec Ltd., Pulpdent Corporation, Medtronic Inc., Arthrex, Inc., Lasak s.r.o, DePuy Synthes, Biomatlante, Zimmer Holding Inc., Bioactive Bone Substitutes Oy, y Stryker Corporation. El mercado de bioactivos de origen vegetal se define por un número creciente de fabricantes de ingredientes, empresas nutracéuticas y firmas biotecnológicas que se centran en ofrecer compuestos botánicos de alta pureza y clínicamente respaldados. Los participantes del mercado priorizan la innovación en métodos de extracción, incluyendo tecnologías sin solventes, enzimáticas y de CO₂ supercrítico, para mejorar el rendimiento, la estabilidad y la biodisponibilidad. Las empresas invierten cada vez más en investigación para validar los beneficios para la salud de polifenoles, flavonoides, estilbenos y lignanos, permitiendo aplicaciones más amplias en alimentos funcionales, suplementos dietéticos y productos terapéuticos. La sostenibilidad también da forma a las estrategias competitivas, con proveedores que adoptan prácticas de abastecimiento trazables y agricultura regenerativa para cumplir con las expectativas de etiquetas limpias. Las asociaciones estratégicas con marcas de alimentos, bebidas y farmacéuticas ayudan a expandir las redes de distribución y acelerar la comercialización de productos. Los avances continuos en formulación, encapsulación y mezclas personalizadas intensifican aún más la competencia y apoyan la diferenciación en un mercado global en rápido crecimiento.
Análisis de Jugadores Clave
- Bioretec Ltd.
- Pulpdent Corporation
- Medtronic Inc.
- Arthrex, Inc.
- Lasak s.r.o
- DePuy Synthes
- Biomatlante
- Zimmer Holding Inc.
- Bioactive Bone Substitutes Oy
- Stryker Corporation
Desarrollos Recientes
- En junio de 2025, Better Dairy anunció que está desarrollando osteopontina humana utilizando fermentación de precisión con cepas de levadura. La empresa tiene como objetivo producir esta proteína de alto valor a un precio competitivo para fórmula infantil y explorar aplicaciones en los mercados de salud femenina y envejecimiento saludable.
- En mayo de 2025, la FDA aprobó el extracto azul de Galdieria derivado de Galdieria sulphuraria para su uso en varias categorías de alimentos bajo buenas prácticas de manufactura, tras una petición de aditivo colorante de Fermentalg. La aprobación demuestra el progreso regulatorio para nuevos ingredientes bioactivos derivados de microorganismos.
- En abril de 2025, Eclipse Foods, con sede en California, lanzó una leche entera no láctea hecha de proteínas de guisante y garbanzo que busca replicar la estructura molecular de la leche láctea tradicional. Este nuevo producto está diseñado para ofrecer sabor, estabilidad y blancura, con la capacidad de espumar en temperaturas tanto calientes como frías, y está inicialmente dirigido a socios del sector alimentario como cafeterías y cafés.
- En septiembre de 2023, Novozymes A/S lanzó Vertera® ProBite, una biosolución que mejora la textura de las alternativas de carne a base de plantas, haciéndolas más atractivas para los consumidores. El producto aborda las principales preocupaciones de los consumidores sobre la textura y las largas listas de ingredientes a menudo asociadas con las opciones a base de plantas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Fuente, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá a medida que los consumidores prefieran cada vez más soluciones de nutrición natural y con etiquetas limpias para la salud preventiva.
- Los alimentos y bebidas funcionales integrarán más bioactivos de origen vegetal a medida que las marcas apunten a la inmunidad, la salud intestinal y el apoyo cognitivo.
- Los avances en tecnologías de extracción y encapsulación mejorarán la biodisponibilidad y fortalecerán el rendimiento del producto.
- Las empresas invertirán en abastecimiento sostenible y rastreable para satisfacer las crecientes expectativas ambientales y éticas.
- Las plataformas de nutrición personalizada acelerarán la demanda de formulaciones bioactivas dirigidas y adaptadas a las necesidades de salud individuales.
- La claridad y armonización regulatoria mejorarán la comercialización global y fomentarán el desarrollo estandarizado de productos.
- Las aplicaciones farmacéuticas y de nutrición médica crecerán a medida que aumenten las evidencias clínicas que respaldan la eficacia de los bioactivos.
- Las asociaciones entre marcas nutracéuticas y proveedores de ingredientes botánicos se intensificarán para expandir los portafolios de productos.
- Asia-Pacífico mantendrá un fuerte impulso debido a los abundantes recursos botánicos y al creciente conocimiento del consumidor.
- La innovación en mezclas multifuncionales impulsará las formulaciones de próxima generación en las categorías de bienestar, belleza y terapéuticas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de bioactivos de origen vegetal y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de bioactivos de origen vegetal entre 2025 y 2032?
¿Qué segmento del mercado de bioactivos a base de plantas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de bioactivos de origen vegetal?
¿Quiénes son las empresas líderes en el mercado de bioactivos a base de plantas?
¿Qué región tuvo la mayor participación en el mercado de bioactivos de origen vegetal en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Bioactivos de Origen Vegetal Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Bioactivos de Origen Vegetal Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4.5 billion → 2032: USD 9.36 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Bioactivos de Origen Vegetal Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Bioactivos de Origen Vegetal Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Bioactivos de Origen Vegetal Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Bioactivos de Origen Vegetal Market Drivers
- 3.3 Mercado de Bioactivos de Origen Vegetal Market Restraints & Challenges
- 3.4 Mercado de Bioactivos de Origen Vegetal Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Bioactivos de Origen Vegetal Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Bioactivos de Origen Vegetal Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Bioactivos de Origen Vegetal category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Bioactivos de Origen Vegetal Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Bioactivos de Origen Vegetal Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Bioactivos de Origen Vegetal market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Bioactivos de Origen Vegetal Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Bioactivos de Origen Vegetal Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Bioactivos de Origen Vegetal Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Bioactivos de Origen Vegetal (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Bioactivos de Origen Vegetal Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Bioactivos de Origen Vegetal Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Bioactivos de Origen Vegetal Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Bioactivos de Origen Vegetal Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Bioactivos de Origen Vegetal Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Bioactivos de Origen Vegetal Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Bioactivos de Origen Vegetal Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Bioactivos de Origen Vegetal Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Bioactivos de Origen Vegetal Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
