
Descripción General del Mercado de Bebidas Carbonatadas:
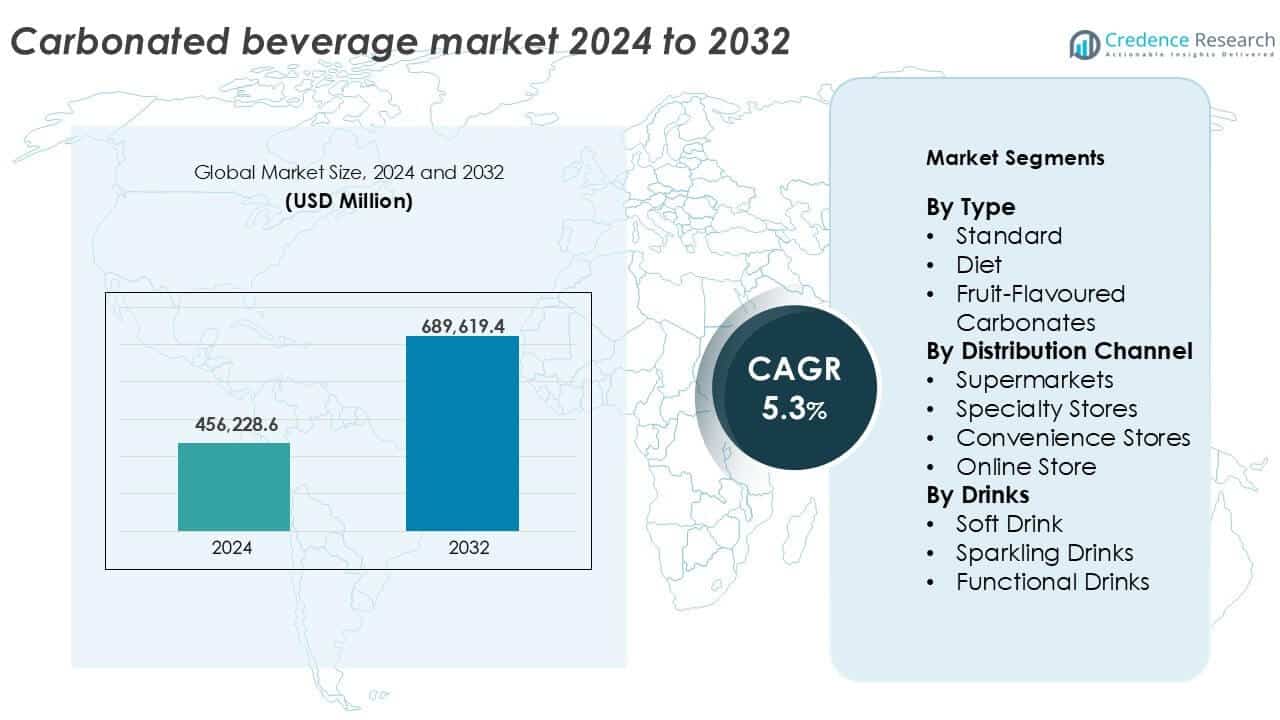
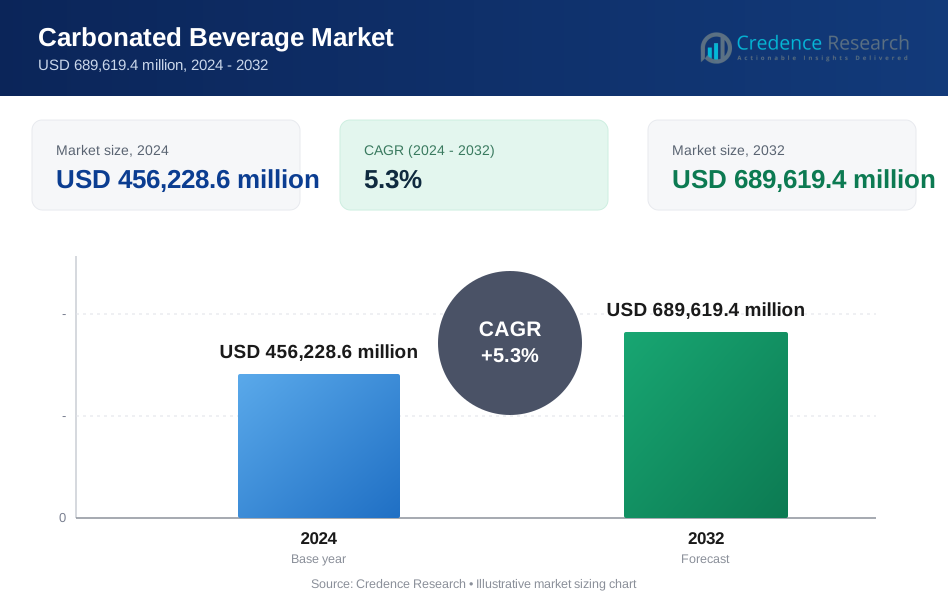
El tamaño del mercado de bebidas carbonatadas se valoró en USD 456,228.6 millones en 2024 y se anticipa que alcanzará USD 689,619.4 millones para 2032, con un CAGR del 5.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Bebidas Carbonatadas 2024 | USD 456,228.6 millones |
| Mercado de Bebidas Carbonatadas, CAGR | 5.3% |
| Tamaño del Mercado de Bebidas Carbonatadas 2032 | USD 689,619.4 millones |
El mercado de bebidas carbonatadas está liderado por gigantes globales como The Coca-Cola Company, PepsiCo Inc., y Keurig Dr Pepper Inc., respaldados por actores clave como Nestlé S.A., Suntory Holdings Limited, y Britvic PLC. Estas empresas cuentan con fuertes carteras de marcas, extensas redes de embotellado y alta lealtad del consumidor. The Coca-Cola Company sigue siendo el líder del mercado en términos de volumen y valor, con una amplia gama de ofertas clásicas y bajas en calorías. América del Norte lidera regionalmente, con un 33.5% de la cuota de mercado global en 2024, impulsada por altas tasas de consumo, canales minoristas diversificados e innovación continua de productos.
Perspectivas del Mercado de Bebidas Carbonatadas
- El mercado de bebidas carbonatadas se valoró en USD 456,228.6 millones en 2024 y se proyecta que alcanzará USD 689,619.4 millones para 2032, creciendo a un CAGR del 5.3%.
- La demanda está impulsada por la urbanización, el aumento del ingreso disponible y cambios de estilo de vida que favorecen opciones listas para beber en regiones desarrolladas y emergentes.
- La preferencia del consumidor se está desplazando hacia bebidas bajas en calorías, sin azúcar y funcionales, con marcas que amplían sus ofertas para satisfacer las tendencias de salud.
- El mercado está dominado por actores como The Coca-Cola Company, PepsiCo Inc., y Keurig Dr Pepper Inc., centrados en la innovación, lanzamientos de sabores regionales y sostenibilidad.
- América del Norte lidera con un 33.5% de participación, seguida por Europa con un 27.6% y Asia-Pacífico con un 22.9%; las bebidas carbonatadas estándar tienen más del 60% de participación, mientras que los supermercados siguen siendo el principal canal de distribución con más del 45% de participación.
Análisis de Segmentación del Mercado de Bebidas Carbonatadas:
Por Tipo
El segmento de bebidas carbonatadas estándar posee la participación dominante, representando más del 60% del mercado total en 2024. Su amplio atractivo, la lealtad de los consumidores a lo largo del tiempo y el fuerte reconocimiento de marca de actores clave como Coca-Cola y PepsiCo impulsan su liderazgo. El alto consumo en mercados emergentes y desarrollados sostiene esta dominancia. Mientras que el segmento de dietas está ganando atención de consumidores conscientes de la salud, especialmente en América del Norte y Europa, su penetración en el mercado sigue siendo comparativamente menor. Las bebidas carbonatadas con sabor a frutas continúan atrayendo a los demográficos más jóvenes debido a la innovación en sabor, pero las variantes estándar mantienen ventajas de escala tanto en canales minoristas como de servicios de alimentos.
- Por ejemplo, las marcas de The Coca‑Cola Company, como Coca‑Cola Classic, Sprite y Fanta, siguen siendo las más vendidas en supermercados y tiendas de conveniencia en todo el mundo, consolidando una familiaridad y atractivo generalizados.
Por Canal de Distribución
Los supermercados lideran el segmento de canal de distribución con más del 45% de participación de mercado, respaldados por su amplio alcance, precios al por mayor y fuerte visibilidad en estanterías. Los consumidores prefieren los supermercados por la disponibilidad de múltiples marcas y ofertas promocionales. Las tiendas especializadas también atienden a consumidores premium y conscientes de la salud, especialmente en áreas urbanas. Las tiendas de conveniencia juegan un papel crítico en las compras impulsivas, particularmente en Asia-Pacífico y América Latina. Las tiendas en línea son el subsegmento de más rápido crecimiento, impulsado por el crecimiento de plataformas de comercio electrónico, aplicaciones de compras móviles e iniciativas de marca directa al consumidor. Sin embargo, la confianza en la frescura y la logística de entrega siguen siendo barreras en algunas regiones.
- Por ejemplo, los principales minoristas almacenan una amplia gama de bebidas gaseosas de marcas como Coca‑Cola y Pepsi, ayudando a mantener un fuerte
Por Bebidas
Las bebidas sin alcohol dominan el segmento de bebidas con más del 50% de participación en 2024, impulsadas por su atractivo para el mercado masivo, precios asequibles y amplia disponibilidad en todos los grupos de edad. La expansión global de comida rápida y las promociones estacionales continúan apoyando el crecimiento de este subsegmento. Las bebidas espumosas están expandiéndose constantemente, especialmente entre adultos que buscan una alternativa al alcohol o bebidas azucaradas. Mientras tanto, las bebidas carbonatadas funcionales muestran el mayor impulso de crecimiento, ganando terreno por beneficios adicionales como vitaminas, ingredientes energizantes y apoyo digestivo. Las bebidas funcionales son especialmente populares entre los consumidores de la Generación Z y los millennials en América del Norte, Europa y Asia.
Principales Impulsores de Crecimiento del Mercado de Bebidas Carbonatadas
Urbanización Global y Cambios de Estilo de Vida
El aumento de la urbanización impulsa cambios en el estilo de vida, llevando a un mayor consumo de bebidas de conveniencia. Las poblaciones de clase media en rápido crecimiento en Asia-Pacífico, América Latina y África están adoptando hábitos alimenticios y de bebida occidentales. La demanda de productos carbonatados listos para beber encaja bien en horarios urbanos ocupados. Las poblaciones jóvenes en países como India, Indonesia y Brasil contribuyen significativamente al crecimiento del volumen. Los eventos sociales crecientes, las reuniones al aire libre y las comidas informales aumentan las compras de refrescos. La visibilidad de la marca a través de colocaciones agresivas en estanterías minoristas y campañas de marketing digital refuerza el recuerdo del consumidor. Estos cambios ayudan a mantener una base de demanda constante y apoyan los canales de innovación para los gigantes globales de bebidas.
- Por ejemplo, el crecimiento del mercado de bebidas no alcohólicas en Asia-Pacífico está impulsado por la rápida urbanización y el cambio en las preferencias de los consumidores hacia las bebidas listas para beber.
Campañas de Marketing y Patrocinio Agresivas
Las principales compañías de bebidas invierten fuertemente en patrocinios deportivos, respaldos de celebridades y publicidad digital. Este enfoque de marketing fortalece la lealtad a la marca y amplía el alcance al consumidor. Coca-Cola, por ejemplo, aprovecha su larga asociación con eventos globales como la Copa Mundial de la FIFA y los Juegos Olímpicos para mejorar su visibilidad. Las campañas estacionales, los empaques de edición limitada y las asociaciones con influencers atraen a nuevos grupos demográficos. Las campañas regionales que se centran en la salud, la sostenibilidad o las tendencias de sabor mejoran la diferenciación de la marca. La conexión emocional creada a través de la narración de historias y el compromiso en redes sociales impulsa mayores compras repetidas, especialmente entre los consumidores más jóvenes en los principales mercados urbanos.
- Por ejemplo, The Coca‑Cola Company ha patrocinado los Juegos Olímpicos desde 1928 y la Copa Mundial de la FIFA desde 1978, dando a Coca-Cola exposición global en eventos importantes.
Diversificación de Productos e Innovaciones Funcionales
La innovación en sabor, empaque e ingredientes enfocados en la salud impulsa la expansión del mercado. Las bebidas carbonatadas funcionales enriquecidas con vitaminas, probióticos y extractos herbales atraen a los consumidores conscientes de la salud. Las empresas están lanzando variantes reducidas en azúcar e infundidas con cafeína para satisfacer necesidades de estilo de vida específicas. Por ejemplo, Bubly de PepsiCo y AHA de Coca-Cola ofrecen aguas con gas sin calorías con perfiles de sabor únicos. Las latas delgadas, las botellas resellables y los formatos de empaque ecológicos también mejoran la conveniencia del consumidor y la imagen de sostenibilidad de la marca. Estas innovaciones permiten a los jugadores atender tanto a los segmentos indulgentes como a los enfocados en el bienestar sin canibalizar las ofertas principales.
Tendencias Clave y Oportunidades del Mercado de Bebidas Carbonatadas
Aumento de la Demanda de Alternativas Bajas en Calorías y Sin Azúcar
La conciencia sobre la salud está remodelando las preferencias de los consumidores en mercados desarrollados y emergentes. Hay una creciente demanda de bebidas carbonatadas sin azúcar, bajas en calorías y sin calorías. Los gobiernos en regiones como Europa y partes de Asia han implementado impuestos al azúcar, lo que impulsa a los fabricantes a reformular recetas tradicionales. Marcas como Diet Coke, Sprite Zero y Zevia están expandiendo sus líneas de productos con edulcorantes naturales como la stevia o el fruto del monje. Esta tendencia también se alinea con las demandas de etiquetas limpias, con consumidores revisando las listas de ingredientes con más frecuencia. El segmento de bebidas bajas en calorías presenta oportunidades de crecimiento a largo plazo, particularmente en ciudades metropolitanas y comunidades conscientes de la salud.
- Por ejemplo, Varun Beverages, el embotellador indio de PepsiCo, informó que el 55% de su volumen de ventas en la primera mitad de 2025 provino de bebidas carbonatadas bajas en azúcar o sin azúcar añadido.
Aumento del Comercio Electrónico y Ventas Directas al Consumidor
La transformación digital del comercio minorista ha abierto nuevos canales de venta para las marcas de bebidas carbonatadas. Las plataformas de supermercados en línea y las aplicaciones de comercio rápido ofrecen a los consumidores acceso bajo demanda a una amplia variedad de bebidas. Las marcas ahora están utilizando modelos de suscripción, paquetes digitales y lanzamientos exclusivos en línea para aumentar el compromiso. Durante el período de COVID-19, las ventas de bebidas en línea se dispararon, y este cambio sigue en movimiento. Los canales D2C permiten a las empresas recopilar datos de clientes, personalizar ofertas y promocionar productos de edición limitada directamente. El crecimiento en este canal es especialmente notable en América del Norte, China y partes de Europa, ofreciendo oportunidades escalables para jugadores globales y regionales.
Principales Desafíos del Mercado de Bebidas Carbonatadas
Crecientes Preocupaciones de Salud y Supervisión Regulatoria
Las campañas de salud pública y las regulaciones gubernamentales plantean desafíos significativos para el crecimiento de las bebidas carbonatadas. Las crecientes preocupaciones sobre la obesidad, la diabetes y la salud dental han llevado a restricciones en la publicidad de bebidas azucaradas, especialmente para niños. En muchos países, se han introducido etiquetados obligatorios, impuestos al azúcar y prohibiciones en escuelas. Estas acciones pueden reducir la demanda del consumidor y añadir cargas de cumplimiento. Las empresas de bebidas deben invertir en I+D para cumplir con los estándares regulatorios en evolución mientras mantienen el atractivo del producto. No abordar las preocupaciones relacionadas con la salud podría resultar en la devaluación de la marca y la disminución de ventas en mercados clave.
Presión de Sostenibilidad y Problemas de Residuos de Envases
La sostenibilidad ambiental se ha convertido en una preocupación crítica en toda la industria de alimentos y bebidas. El sector de bebidas carbonatadas enfrenta escrutinio sobre los residuos plásticos, el uso de agua y las emisiones de carbono. Los organismos reguladores y los consumidores exigen abastecimiento sostenible, envases reciclables y huellas ambientales reducidas. Marcas como PepsiCo y Coca-Cola están respondiendo con iniciativas como botellas retornables, envases biodegradables y uso reducido de PET. Sin embargo, la transición a cadenas de suministro totalmente sostenibles implica un alto gasto de capital y obstáculos logísticos. Las empresas que no puedan cumplir con los estándares de sostenibilidad corren el riesgo de perder consumidores ecológicamente conscientes y enfrentar sanciones operativas.
Análisis Regional del Mercado de Bebidas Carbonatadas
América del Norte
América del Norte tuvo la mayor participación en el mercado de bebidas carbonatadas, representando el 33.5% en 2024. La fuerte presencia de marca, el alto consumo per cápita y un ecosistema minorista bien establecido impulsan la demanda. EE. UU. lidera debido al aumento de innovaciones de productos en bebidas bajas en calorías y funcionales. Los consumidores conscientes de la salud apoyan el crecimiento en variantes dietéticas y sin azúcar. El marketing a través de deportes, música y comercio electrónico impulsa aún más el compromiso. Canadá también contribuye de manera constante a través de cadenas minoristas urbanas y una creciente demanda de bebidas premium. La sostenibilidad y los formatos de envases reciclables mejoran la imagen de marca entre los consumidores conscientes del medio ambiente, apoyando la estabilidad del mercado a largo plazo en esta región.
Europa
Europa capturó el 27,6% del mercado global de bebidas carbonatadas en 2024. Países como el Reino Unido, Alemania, Francia e Italia lideran debido a la fuerte demanda de bebidas con sabor, funcionales y bajas en azúcar. Las estrictas regulaciones sobre el contenido de azúcar han impulsado reformulaciones, promoviendo el crecimiento de opciones carbonatadas más saludables. Las tendencias de premiumización son prominentes, con refrescos artesanales y aguas con gas ganando terreno. Los envases enfocados en la sostenibilidad y las afirmaciones de etiquetas limpias influyen en las decisiones de compra. La distribución a través de supermercados y cadenas de conveniencia sigue siendo fuerte, mientras que las plataformas en línea están viendo una adopción creciente. Las preferencias de los consumidores se inclinan hacia sabores regionales y abastecimiento ético, brindando oportunidades para marcas de bebidas carbonatadas de nicho y orgánicas.
Asia-Pacífico
Asia-Pacífico representó el 22,9% del mercado en 2024 y es la región de más rápido crecimiento. La rápida urbanización, el creciente ingreso disponible y la influencia occidental impulsan el aumento del consumo. China, India, Japón e Indonesia son contribuyentes clave. La población joven impulsa la demanda de nuevos sabores, beneficios funcionales y envases para llevar. Las marcas multinacionales expanden su presencia mientras los actores locales ofrecen alternativas asequibles. El auge del comercio minorista en línea y las agresivas promociones en tienda apoyan las ventas de alto volumen. Las tiendas de conveniencia y los restaurantes de servicio rápido aumentan la demanda en áreas metropolitanas. El creciente interés en bebidas dietéticas y de frutas con gas entre los millennials conscientes de la salud también contribuye a acelerar el crecimiento regional.
América Latina
América Latina mantuvo el 7,8% del mercado global en 2024. Brasil y México dominan la demanda regional debido a los hábitos de consumo culturales y la fuerte presencia de marcas. El crecimiento se mantiene estable, respaldado por la expansión de la infraestructura minorista y la creciente popularidad de los carbonatados con sabor. La urbanización, la penetración de la comida rápida y la asequibilidad impulsan el consumo. Sin embargo, las presiones regulatorias en torno a los impuestos al azúcar, particularmente en México, fomentan un cambio hacia variantes bajas en calorías y naturales. Los precios promocionales y las ofertas combinadas influyen en los patrones de compra. Los fabricantes nacionales innovan cada vez más con sabores tropicales y envases sostenibles para competir con las marcas globales. El comercio electrónico sigue siendo incipiente pero se está expandiendo gradualmente en las principales ciudades.
Oriente Medio y África (MEA)
La región de Oriente Medio y África representó el 4,9% del mercado de bebidas carbonatadas en 2024. Los países del Golfo como Arabia Saudita y los Emiratos Árabes Unidos impulsan el crecimiento a través del alto consumo en los sectores de servicios de alimentos y hospitalidad. La población joven y el creciente turismo apoyan la demanda de refrescos premium y para llevar. El aumento del comercio minorista al estilo occidental y las cadenas de comida rápida contribuyen a las altas ventas urbanas. África presenta un potencial sin explotar, con Nigeria y Sudáfrica emergiendo como mercados clave debido a la mejora en la distribución y la asequibilidad. Sin embargo, desafíos como las brechas de infraestructura y la inestabilidad económica en ciertas áreas limitan la penetración del mercado. Las preferencias religiosas y culturales también influyen en las formulaciones de productos.
Segmentaciones del Mercado de Bebidas Carbonatadas:
Por Tipo
- Estándar
- Dietético
- Carbonatados con Sabor a Fruta
Por Canal de Distribución
- Supermercados
- Tiendas Especializadas
- Tiendas de Conveniencia
- Tienda en Línea
Por Bebidas
- Refresco
- Bebidas Espumosas
- Bebidas Funcionales
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo del Mercado de Bebidas Carbonatadas
El paisaje competitivo del mercado de bebidas carbonatadas sigue siendo altamente consolidado y orientado a las marcas. The Coca-Cola Company y PepsiCo Inc. dominan a través de la fortaleza de distribución global, economías de escala y fuerte valor de marca. Ambas compañías se centran en la diversificación del portafolio, incluyendo bebidas carbonatadas bajas en azúcar, sin calorías y funcionales. Keurig Dr Pepper Inc. y Suntory Holdings Limited fortalecen posiciones a través del dominio regional y la innovación en sabores. Los jugadores de marcas privadas compiten en precio en supermercados, especialmente en Europa y América del Norte. Las empresas invierten fuertemente en marketing, patrocinios y compromiso digital para proteger la cuota de mercado. La innovación en empaques y los compromisos de sostenibilidad también moldean la competencia. Las asociaciones estratégicas, la expansión de la red de embotelladores y los lanzamientos de sabores locales ayudan a los jugadores a defender volúmenes en mercados emergentes. La intensa rivalidad limita la flexibilidad de precios pero impulsa la innovación continua de productos.
Análisis de Jugadores Clave
- PepsiCo Inc.
- The Coca-Cola Company
- Nestlé S.A.
- Keurig Dr Pepper Inc.
- Suntory Holdings Limited
- Britvic PLC
- National Beverage Corp.
- Cott Corporation
- The Coca-Cola Bottling Co. Consolidated
- The Dr Pepper Snapple Group
Desarrollos Recientes
- En marzo de 2025, Evocus, una de las marcas innovadoras reconocidas por redefinir las experiencias de bebidas, lanzó la primera Black Soda del mundo. Black Soda redefine el placer con su calidad excepcional y atractivo único, haciendo que cada ocasión sea extraordinaria.
- En enero de 2025, Molson Coors Beverage Company amplió su cartera de bebidas no alcohólicas en EE.UU. a través de una nueva asociación estratégica con Fevertree Drinks plc, el proveedor líder mundial de bebidas carbonatadas y mezcladores premium.
- En enero de 2025, Reliance Consumer Products (RCPL), el brazo de bienes de consumo de rápido movimiento de Reliance Industries, lanzó Raskik Gluco Energy, entrando en la categoría de hidratación. La empresa planea expandir la cartera lanzando más bebidas 'sin gas' o no carbonatadas en el futuro.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Canal de Distribución, Bebidas y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de bebidas bajas en calorías y sin azúcar seguirá aumentando entre los consumidores conscientes de la salud.
- Las bebidas carbonatadas funcionales con vitaminas añadidas y probióticos ganarán una mayor adopción en el mercado.
- Los segmentos de refrescos premium y artesanales atraerán a consumidores de nicho que buscan sabores únicos.
- Los canales de comercio electrónico y venta directa al consumidor crecerán rápidamente, especialmente en regiones urbanas.
- Las innovaciones en empaques sostenibles influirán en las preferencias de marca y decisiones de compra.
- Los mercados emergentes en Asia-Pacífico y África ofrecerán oportunidades de crecimiento de alto volumen.
- Los jugadores establecidos expandirán sus carteras con edulcorantes naturales e ingredientes de etiqueta limpia.
- Las asociaciones estratégicas y adquisiciones darán forma al posicionamiento competitivo y la entrada al mercado.
- Las regulaciones sobre el contenido de azúcar y la publicidad impulsarán la reformulación y la transparencia.
- Las estrategias de marketing se centrarán cada vez más en la personalización, las redes sociales y el compromiso con influencers.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de bebidas carbonatadas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de bebidas carbonatadas entre 2024 y 2032?
¿Qué segmento del mercado de bebidas carbonatadas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de bebidas carbonatadas?
¿Quiénes son las empresas líderes en el mercado de bebidas carbonatadas?
¿Qué región comandó la mayor parte del mercado de bebidas carbonatadas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Bebidas Carbonatadas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Bebidas Carbonatadas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 456,228.6 million → 2032: USD 689,619.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Bebidas Carbonatadas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Bebidas Carbonatadas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Bebidas Carbonatadas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Bebidas Carbonatadas Market Drivers
- 3.3 Mercado de Bebidas Carbonatadas Market Restraints & Challenges
- 3.4 Mercado de Bebidas Carbonatadas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Bebidas Carbonatadas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Bebidas Carbonatadas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Bebidas Carbonatadas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Bebidas Carbonatadas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Bebidas Carbonatadas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Bebidas Carbonatadas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Bebidas Carbonatadas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Bebidas Carbonatadas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Bebidas Carbonatadas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Bebidas Carbonatadas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Bebidas Carbonatadas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Bebidas Carbonatadas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Bebidas Carbonatadas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Bebidas Carbonatadas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Bebidas Carbonatadas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Bebidas Carbonatadas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Bebidas Carbonatadas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Bebidas Carbonatadas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Bebidas Carbonatadas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
