
Visión General del Mercado
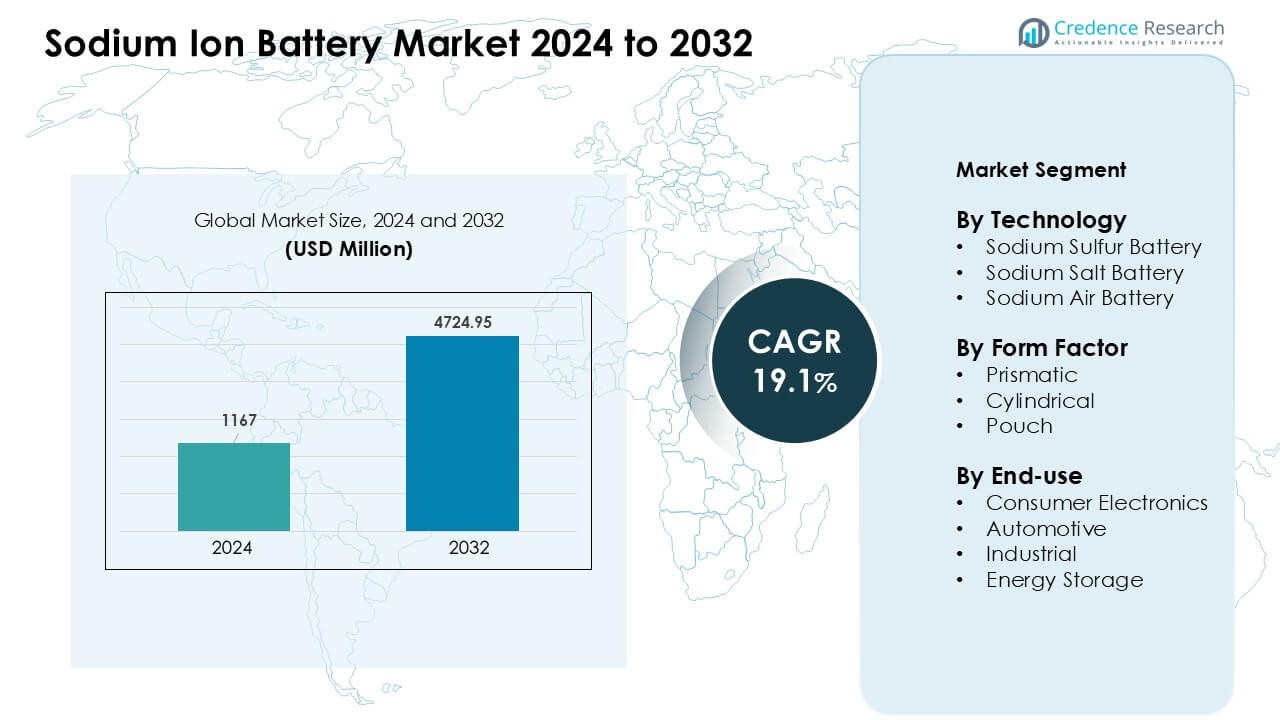
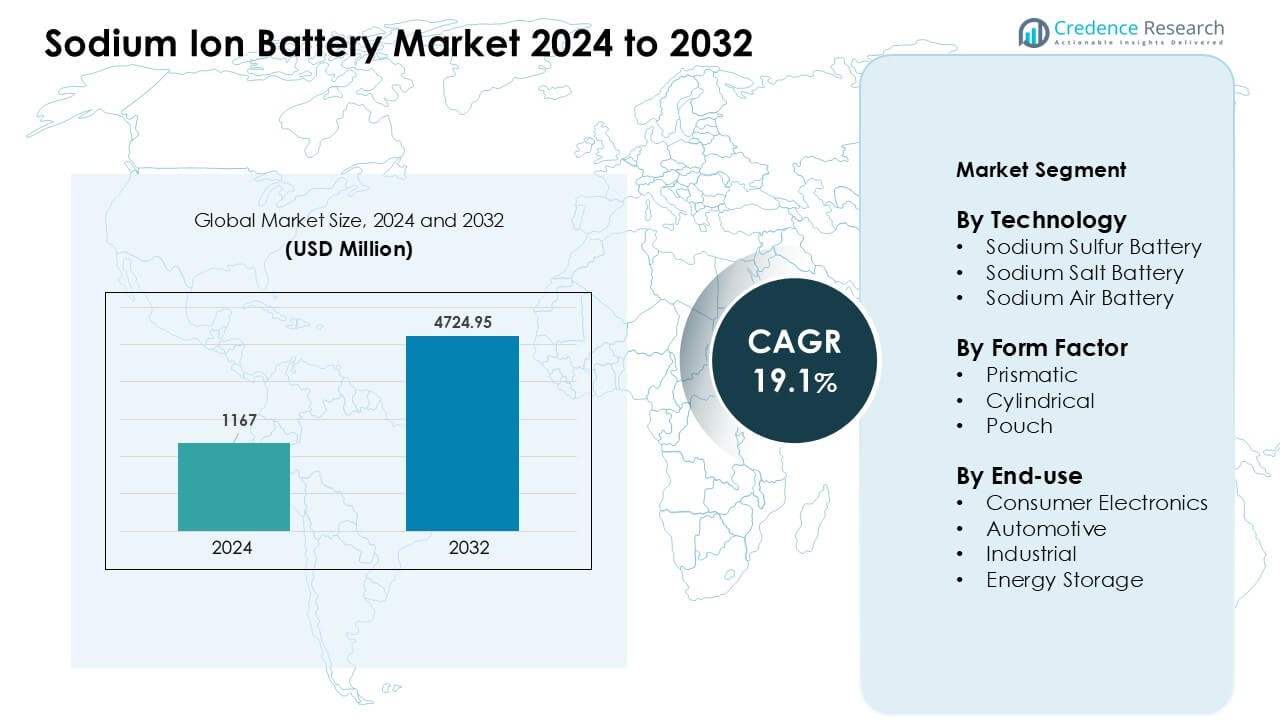
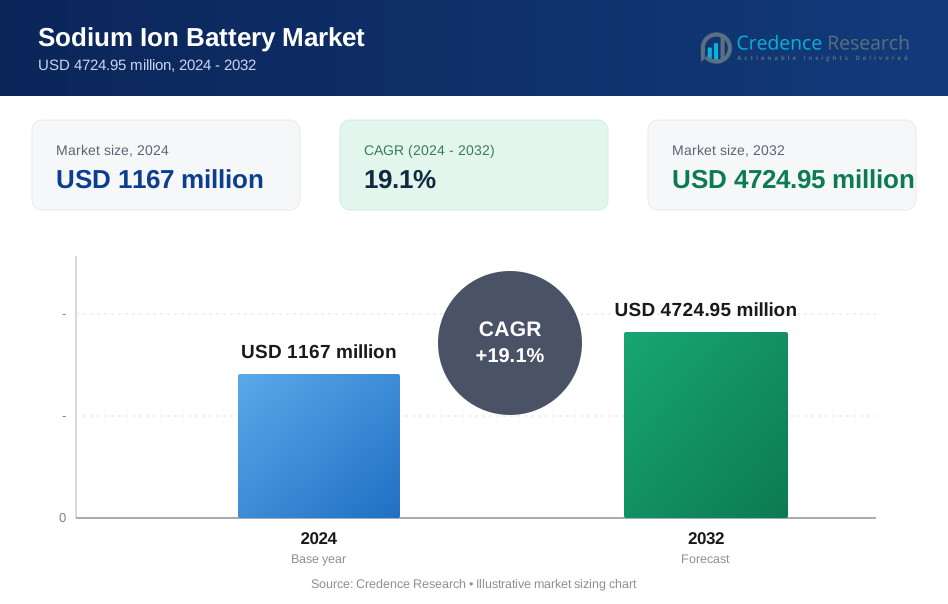
El mercado de baterías de ion de sodio fue valorado en USD 1167 millones en 2024 y se anticipa que alcance USD 4724.95 millones para 2032, creciendo a una CAGR del 19.1 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Baterías de Ion de Sodio 2024 | USD 1167 Millones |
| Mercado de Baterías de Ion de Sodio, CAGR | 19.1 % |
| Tamaño del Mercado de Baterías de Ion de Sodio 2032 | USD 4724.95 Millones |
El mercado de baterías de ion de sodio está conformado por actores clave como Natron Energy, Tiamat Energy, Faradion Limited, AMTE Power, Aquion Energy, Contemporary Amperex Technology, Hina Battery Technology, Jiangsu Zhongna Energy Technology, Li-FUN Technology, y Ben'an Energy Technology. Estas compañías expandieron la tecnología de ion de sodio a través de químicas más seguras, mejoraron el ciclo de vida y diseños rentables adecuados para el almacenamiento en red y movilidad de nivel básico. Asia-Pacífico emergió como la región líder en 2024 con aproximadamente un 36% de participación, impulsada por una fuerte capacidad de manufactura, rápida integración de renovables y grandes despliegues piloto en China y otros mercados regionales.
Perspectivas del Mercado
- El mercado de baterías de ion de sodio fue valorado en USD 1167 millones en 2024 y se proyecta que alcance USD 4724.95 millones para 2032, creciendo a una CAGR del 19.1%.
- La fuerte demanda de sistemas de almacenamiento de bajo costo y térmicamente estables impulsó la adopción, con la tecnología de sodio-azufre manteniendo aproximadamente un 46% de participación debido a su alta densidad energética y rendimiento de larga duración.
- Los avances en cátodos de azul de Prusia, el aumento de pilotos de vehículos eléctricos y una mayor integración de renovables moldearon las tendencias del mercado, mientras que las celdas prismáticas lideraron el segmento de factor de forma con casi un 52% de participación.
- La actividad competitiva creció a medida que empresas como Natron Energy, Faradion Limited, Tiamat Energy, AMTE Power y grandes fabricantes chinos expandieron la capacidad de producción y las asociaciones tecnológicas.
- Asia-Pacífico dominó la demanda regional con aproximadamente un 36% de participación en 2024, respaldada por una fuerte manufactura y despliegues a gran escala, mientras que América del Norte y Europa aumentaron la adopción a través de la modernización de la red y objetivos de sostenibilidad.
 Análisis de Segmentación del Mercado:
Por Tecnología
Las baterías de sodio-azufre mantuvieron la participación dominante en 2024 con aproximadamente un 46% del mercado de baterías de ion de sodio. Estos sistemas ganaron fuerte tracción debido a su alta densidad energética, larga vida útil y fuerte estabilidad térmica que se adapta a proyectos de almacenamiento en red. Muchas empresas de servicios públicos seleccionaron diseños de sodio-azufre para necesidades de reducción de picos y nivelación de carga, lo que aumentó el despliegue a gran escala. Las baterías de sal de sodio se expandieron como opciones más seguras para almacenamiento de rango medio, mientras que las baterías de aire de sodio permanecieron en desarrollo temprano. El creciente enfoque en materiales sostenibles fortaleció la demanda en sitios de demostración importantes.
- Por ejemplo, NGK Insulators, Ltd., el proveedor más destacado de sistemas de sodio-azufre (NAS), ha desplegado históricamente más de 720 MW / 5,000 MWh de capacidad de baterías NAS en todo el mundo en más de 250 ubicaciones durante dos décadas.
Por Factor de Forma
Las celdas prismáticas lideraron el segmento de factor de forma en 2024 con casi un 52% de participación. Los fabricantes prefirieron diseños prismáticos porque el diseño compacto, la fuerte estabilidad mecánica y la mayor eficiencia de empaque soportan módulos de batería más grandes. Muchas empresas de almacenamiento de energía adoptaron formatos prismáticos para mejorar la uniformidad de los módulos y reducir el costo de integración del sistema. Las celdas cilíndricas avanzaron debido al uso creciente en herramientas y dispositivos ligeros, mientras que las celdas de bolsa se expandieron en programas automotrices piloto. La demanda aumentó a medida que los productores optimizaron los diseños de sodio para un mejor rendimiento térmico durante ciclos de descarga prolongados.
- Por ejemplo, LYTH ofrece una celda de sodio-ion prismática de 160 Ah (modelo NaCP71173208‑160E3) que proporciona una densidad de energía de 110–150 Wh/kg con una capacidad nominal de 160 Ah y soporta al menos 6,000 ciclos al 80% del estado de salud.
Por Uso Final
El almacenamiento de energía dominó el segmento de uso final en 2024 con aproximadamente un 41% de participación. Las empresas de servicios públicos y los desarrolladores de proyectos seleccionaron sistemas de iones de sodio para almacenamiento de larga duración debido al bajo costo del material, la fuerte seguridad y la amplia tolerancia térmica en climas adversos. Los operadores de redes desplegaron estas unidades en soporte renovable, control de frecuencia y respaldo de microredes, lo que aumentó la adopción. La electrónica de consumo mostró un crecimiento temprano a medida que las empresas exploraron diseños de sodio para dispositivos de bajo costo. El interés automotriz aumentó a medida que las empresas probaron paquetes de sodio para vehículos eléctricos de nivel de entrada. Los usuarios industriales adoptaron sistemas para respaldo y gestión de carga.
 Principales Impulsores de Crecimiento
Creciente Demanda de Almacenamiento de Energía de Bajo Costo
La creciente demanda de almacenamiento asequible impulsó un fuerte interés en el mercado de baterías de iones de sodio. Muchas empresas de servicios públicos y usuarios comerciales seleccionaron sistemas de sodio porque la química utiliza materias primas abundantes, lo que redujo la presión de costos vista en las cadenas de suministro de litio. El bajo precio del material permitió que los grandes proyectos de almacenamiento escalaran sin un riesgo presupuestario importante. Los desarrolladores se centraron en el almacenamiento de larga duración para el soporte solar y eólico, lo que aumentó la adopción en regiones rurales y con restricciones de red. El fuerte interés de los programas gubernamentales también impulsó los despliegues piloto. El impulso por la seguridad energética rentable mantuvo la tecnología de iones de sodio en constante expansión en los mercados globales.
- Por ejemplo, según la Agencia Internacional de Energías Renovables (IRENA), algunos fabricantes esperan que los costos de las celdas de baterías de iones de sodio (SIB) eventualmente caigan a US$ 40 por kilovatio-hora (kWh) una vez que la producción se amplíe, reflejando la ventaja de costo de la química de sodio sobre las celdas tradicionales basadas en litio.
Ventajas de Fuerte Seguridad y Estabilidad Térmica
Los altos niveles de seguridad apoyaron una aceptación más rápida en el mercado de baterías de iones de sodio. Los sistemas de iones de sodio funcionan de manera segura en amplios rangos de temperatura, lo que ayudó a los operadores de redes y sitios comerciales a reducir las necesidades de enfriamiento. Esta estabilidad redujo el costo operativo y disminuyó los riesgos de incendio vinculados a los sistemas de litio. La fuerte tolerancia térmica permitió su uso en climas cálidos y áreas remotas donde el enfriamiento es limitado. Los usuarios industriales seleccionaron celdas de sodio para energía de respaldo porque la química ofrecía un rendimiento predecible bajo estrés. Estos beneficios de seguridad ayudaron a que los iones de sodio emergieran como una opción confiable para aplicaciones de ciclo largo y sitios de almacenamiento de alta resistencia.
- Por ejemplo, se considera ampliamente que las baterías de sodio-ion (SIBs) tienen un menor riesgo de fuga térmica en comparación con las baterías de litio-ion (LIBs) de alta energía con ciertas químicas (como NMC) debido a factores como la menor densidad energética y las propiedades de los compuestos de sodio formados, el número específico proporcionado parece provenir de un estudio particular y no de una regla general.
Requisitos de Expansión de la Integración de Renovables
El creciente capacidad renovable creó una gran demanda de almacenamiento de larga duración en el mercado de baterías de sodio-ion. Muchos desarrolladores de energía solar y eólica seleccionaron sistemas de sodio porque proporcionaban una descarga estable durante varias horas a menor costo. La química era adecuada para el cambio de carga y el soporte de frecuencia, lo que mejoró la estabilidad de la red durante la demanda máxima. Los objetivos energéticos nacionales impulsaron un despliegue más amplio de sistemas híbridos que combinaban baterías de sodio con granjas solares y microrredes. Esta integración ayudó a las empresas de servicios públicos a reducir las pérdidas por recorte y mejorar la utilización de renovables. Un fuerte apoyo de los ministerios de energía fomentó la inversión continua y la expansión de proyectos de sodio-ion de escala piloto a comercial.
Tendencia y Oportunidad Clave
Avances en Materiales de Cátodo de Alta Energía
Nuevos diseños de cátodos crearon fuertes oportunidades en el mercado de baterías de sodio-ion. Grupos de investigación y empresas de baterías trabajaron en óxidos en capas y materiales de azul de Prusia que mejoraron la densidad energética y la vida útil del ciclo. Estas mejoras acercaron los sistemas de sodio a niveles de rendimiento medio de litio, lo que abrió el acceso a la movilidad ligera y dispositivos de consumo. El menor costo también ayudó a los productores a probar nuevas categorías de productos, incluidos módulos de respaldo y almacenamiento para hogares inteligentes. Las empresas exploraron asociaciones para comercializar celdas de alta capacidad para tareas de red e industriales. La innovación continua en materiales apoyó un fuerte crecimiento y una mayor aceptación por parte de los clientes en nuevas industrias.
- Por ejemplo, un estudio reciente demostró un cátodo de sodio de óxido en capas (una variante tipo O3) que entregó una densidad energética de 260 Wh/kg a nivel de electrodo y mantuvo ~80% de retención de capacidad durante 700 ciclos en celdas completas, mostrando un progreso sustancial hacia SIBs de alta energía y larga vida.
Creciente Uso en Vehículos Eléctricos de Nivel de Entrada
Los fabricantes de automóviles mostraron un creciente interés en los paquetes de sodio-ion para vehículos eléctricos de bajo alcance, creando nuevos caminos de crecimiento. Muchas empresas probaron celdas de sodio en coches urbanos, vehículos de dos ruedas y pequeños vehículos de reparto porque la química ofrecía menor costo y operación estable en calor. Estas características eran adecuadas para los mercados de Asia y Europa, donde la demanda de movilidad de corto alcance sigue aumentando. Los productores se centraron en mejorar la tasa de carga y la durabilidad del ciclo para cumplir con los estándares automotrices. Los incentivos gubernamentales para vehículos eléctricos económicos crearon más espacio para diseños basados en sodio. Este cambio ayudó a ampliar el alcance del mercado más allá del almacenamiento estacionario y hacia soluciones de transporte de mercado masivo.
- Por ejemplo, CATL, un importante fabricante de baterías, ha desarrollado recientemente una batería de sodio-ion que afirma alcanzar una densidad energética de 175 Wh/kg, posicionándola cerca de las baterías de litio de gama baja y convirtiéndola en un candidato viable para vehículos eléctricos de corto alcance y conscientes del costo.
Desafío Clave
Menor Densidad Energética en Comparación con las Baterías de Litio
La densidad de energía siguió siendo un desafío importante para el mercado de baterías de ion de sodio. Las celdas de sodio almacenan menos energía por unidad de peso que los sistemas de litio, lo que limita su adopción en movilidad de alto rendimiento y vehículos eléctricos de largo alcance. Muchos productores enfrentaron límites de ingeniería al intentar igualar los estándares de litio. La menor densidad aumentó el tamaño de la batería, lo que redujo su atractivo en productos compactos. Las empresas invirtieron en materiales de próxima generación, pero los resultados comerciales fueron graduales. Esta brecha de rendimiento ralentizó la penetración en electrónica de alta gama y programas automotrices avanzados, haciendo que el ion de sodio sea más adecuado para segmentos impulsados por costos en lugar de aplicaciones de alta gama.
Ecosistema de Fabricación a Gran Escala Limitado
Una base de fabricación pequeña ralentizó el crecimiento en el mercado de baterías de ion de sodio. Pocas empresas operaban grandes plantas de celdas de sodio, lo que restringía el suministro y aumentaba los tiempos de entrega para proyectos energéticos importantes. Muchos productores dependían de líneas a escala piloto que carecían de las economías de escala vistas en las fábricas de litio. Las brechas en la cadena de suministro de materiales de ánodo, separadores y electrolitos crearon obstáculos para la producción en masa. Los desarrolladores enfrentaron retrasos en la calificación de proveedores y en satisfacer las necesidades de adquisición a largo plazo. Este ecosistema limitado impidió una rápida expansión del mercado y ralentizó la adopción en industrias de rápido crecimiento como el almacenamiento en red y la automotriz.
Análisis Regional
América del Norte
América del Norte tuvo aproximadamente un 32% de participación en el mercado de baterías de ion de sodio en 2024. La región adoptó sistemas de sodio para la modernización de la red, el apoyo a las energías renovables y los programas de almacenamiento comunitario. Las empresas de servicios públicos seleccionaron celdas de sodio para uso de larga duración porque la química ofrecía fuertes beneficios de seguridad y costo. Los proyectos piloto de vehículos eléctricos se aceleraron a medida que los fabricantes probaban paquetes de sodio para flotas de corto alcance. Las iniciativas federales y estatales apoyaron el despliegue de almacenamiento en zonas rurales y de alta temperatura, lo que aumentó la adopción. El creciente interés de centros de datos y usuarios comerciales fortaleció aún más la expansión del mercado en Estados Unidos y Canadá.
Europa
Europa capturó casi un 29% de participación en el mercado de baterías de ion de sodio en 2024. La región avanzó en la adopción a través de estrictos objetivos de sostenibilidad e inversiones fuertes en la integración de renovables. Muchos países probaron sistemas de sodio para el equilibrio de viento y solar debido a su operación segura y bajo impacto en los recursos. Los fabricantes de automóviles europeos exploraron opciones de sodio para vehículos eléctricos de bajo costo y flotas de movilidad urbana. La madura red de investigación de la región mejoró los materiales de cátodo y la eficiencia del diseño de celdas. La creciente necesidad de seguridad energética, junto con la diversificación del suministro lejos de las fuentes de litio, ayudó a acelerar los despliegues comerciales en los principales países de la UE.
Asia-Pacífico
Asia-Pacífico dominó el mercado de baterías de ion de sodio en 2024 con aproximadamente un 36% de participación. China lideró la producción con fabricación a gran escala, fuerte actividad de patentes y expansión de programas piloto de vehículos eléctricos. La región utilizó sistemas de sodio para almacenamiento residencial, respaldo industrial y microrredes renovables debido a su costo favorable y fuerte tolerancia térmica. India y Japón aumentaron los esfuerzos de investigación para desarrollar celdas prismáticas de sodio para soporte de red. La creciente demanda de electricidad y el denso desarrollo urbano impulsaron el interés en almacenamiento asequible de larga duración. El fuerte respaldo político y la rápida escalada tecnológica mantuvieron a Asia-Pacífico como el mercado regional de más rápido crecimiento.
América Latina
América Latina representó casi el 2% de la cuota del mercado de baterías de iones de sodio en 2024, pero mostró un impulso constante. Los países con capacidad solar en expansión adoptaron sistemas de sodio para microredes y proyectos de almacenamiento comunitario. La región valoró la tecnología de sodio por su operación segura en climas cálidos y áreas remotas con infraestructura de refrigeración limitada. Los despliegues piloto en edificios comerciales y pequeñas industrias apoyaron la demanda inicial. Los programas gubernamentales de energía en Brasil, Chile y México fomentaron la prueba de alternativas de bajo costo al litio. Se espera que los objetivos renovables más amplios fortalezcan la adopción de iones de sodio en toda la región.
Oriente Medio & África
Oriente Medio & África mantuvo aproximadamente el 1% de la cuota del mercado de baterías de iones de sodio en 2024. La región exploró sistemas de sodio para sitios fuera de la red, almacenamiento en climas desérticos y proyectos de reducción de picos donde la estabilidad térmica era más importante. Las empresas de servicios evaluaron las celdas de sodio para apoyar granjas solares y programas de electrificación rural. La fabricación local limitada ralentizó la expansión, pero el creciente interés en el almacenamiento de larga duración y bajo costo creó nuevas oportunidades. Las instalaciones piloto de almacenamiento renovable en los EAU, Arabia Saudita y Sudáfrica aumentaron la conciencia. Se espera que los crecientes esfuerzos de diversificación energética aumenten la adopción en mercados selectos en los próximos años.
Segmentaciones del Mercado:
Por Tecnología
- Batería de Sodio-Azufre
- Batería de Sal de Sodio
- Batería de Aire de Sodio
Por Factor de Forma
- Prismático
- Cilíndrico
- Bolsa
Por Uso Final
- Electrónica de Consumo
- Automotriz
- Industrial
- Almacenamiento de Energía
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de baterías de iones de sodio presenta una fuerte actividad de innovadores, fabricantes de celdas establecidos y productores emergentes a gran escala. Empresas como Natron Energy, Tiamat Energy, Faradion Limited, AMTE Power y Aquion Energy avanzaron en la tecnología de iones de sodio a través de químicas más seguras, un rendimiento de carga más rápido y diseños de ciclo largo dirigidos al almacenamiento en red y comercial. Grandes empresas chinas, incluidas Contemporary Amperex Technology, Hina Battery Technology, Jiangsu Zhongna Energy Technology, Li-FUN Technology y Ben'an Energy Technology, expandieron la capacidad de producción para abastecer proyectos renovables y programas piloto de vehículos eléctricos. Muchos actores formaron asociaciones con empresas de servicios públicos, desarrolladores de microredes y empresas de movilidad para escalar el despliegue. Los esfuerzos de I+D se centraron en cátodos de mayor energía, ánodos mejorados y fabricación optimizada en costos, lo que fortaleció la competitividad en los mercados globales.
Análisis de Jugadores Clave
- Natron Energy, Inc. (EE.UU.)
- Ben'an Energy Technology (Shanghai) Co., Ltd (China)
- Tiamat Energy (Francia)
- AMTE Power plc (Reino Unido)
- Contemporary Amperex Technology (China)
- Aquion Energy (EE.UU.)
- Li-FUN Technology (China)
- Faradion Limited (Reino Unido)
- Jiangsu Zhongna Energy Technology (China)
- Hina Battery Technology Co., Ltd (China)
Desarrollos Recientes
- En septiembre de 2025, Natron Energy, Inc. (EE.UU.): Natron ha cesado operaciones / cerrado, poniendo fin a su planificada expansión de gigafábrica a gran escala después de esfuerzos previos para escalar la producción comercial de sodio-ion.
- En octubre de 2024, Faradion Limited se convirtió en una subsidiaria totalmente propiedad de Reliance New Energy después de que Reliance adquiriera la participación minoritaria restante, con la tecnología de sodio-ion de la empresa destinada a la planificada gigafábrica de almacenamiento de energía integrada de Reliance en Jamnagar, India.
- En enero de 2024, AMTE Power plc (Reino Unido): La línea de producción de baterías escocesa de AMTE y los activos relacionados fueron adquiridos por LionVolt (startup holandesa) en una transacción reportada en enero de 2024; AMTE continúa con I+D y planificación en torno a la certificación de celdas y ambiciones de futuras fábricas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tecnología, Factor de Forma, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Las baterías de ion de sodio ganarán un uso más amplio en el almacenamiento a escala de red debido a sus fuertes ventajas de costo.
- Los avances en materiales de cátodo aumentarán la densidad de energía y mejorarán el rendimiento de larga duración.
- Los fabricantes de automóviles expandirán las pruebas basadas en sodio para vehículos eléctricos de nivel básico y flotas de movilidad urbana.
- Los grandes fabricantes chinos escalarán la capacidad de producción y reducirán el costo del sistema.
- Más países adoptarán sistemas de sodio para la integración de renovables y respaldo de microredes.
- Los formatos de celda prismática seguirán siendo preferidos a medida que las empresas optimizan la eficiencia del módulo.
- Las ventajas de seguridad impulsarán la adopción en climas cálidos y sitios industriales remotos.
- Las asociaciones entre empresas de servicios públicos y firmas de baterías acelerarán los despliegues comerciales.
- Los programas de investigación se centrarán en la carga de alta velocidad y la mejora de la estabilidad del ánodo.
- Las cadenas de suministro globales se diversificarán a medida que Europa y América del Norte construyan nuevas líneas piloto.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de baterías de iones de sodio y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de baterías de iones de sodio entre 2024 y 2032?
¿Qué segmento del mercado de baterías de iones de sodio tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de baterías de ion de sodio?
¿Quiénes son las empresas líderes en el mercado de baterías de ion de sodio?
¿Qué región comandó la mayor parte del mercado de baterías de iones de sodio?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Baterías de Iones de Sodio Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Baterías de Iones de Sodio Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1167 million → 2032: USD 4724.95 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Baterías de Iones de Sodio Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Baterías de Iones de Sodio Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Baterías de Iones de Sodio Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Baterías de Iones de Sodio Market Drivers
- 3.3 Mercado de Baterías de Iones de Sodio Market Restraints & Challenges
- 3.4 Mercado de Baterías de Iones de Sodio Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Baterías de Iones de Sodio Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Baterías de Iones de Sodio Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Baterías de Iones de Sodio category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Baterías de Iones de Sodio Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Baterías de Iones de Sodio Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Baterías de Iones de Sodio market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Baterías de Iones de Sodio Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Baterías de Iones de Sodio Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Baterías de Iones de Sodio Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Baterías de Iones de Sodio (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Baterías de Iones de Sodio Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Baterías de Iones de Sodio Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Baterías de Iones de Sodio Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Baterías de Iones de Sodio Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Baterías de Iones de Sodio Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Baterías de Iones de Sodio Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Baterías de Iones de Sodio Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Baterías de Iones de Sodio Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Baterías de Iones de Sodio Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
