
Visión General del Mercado:
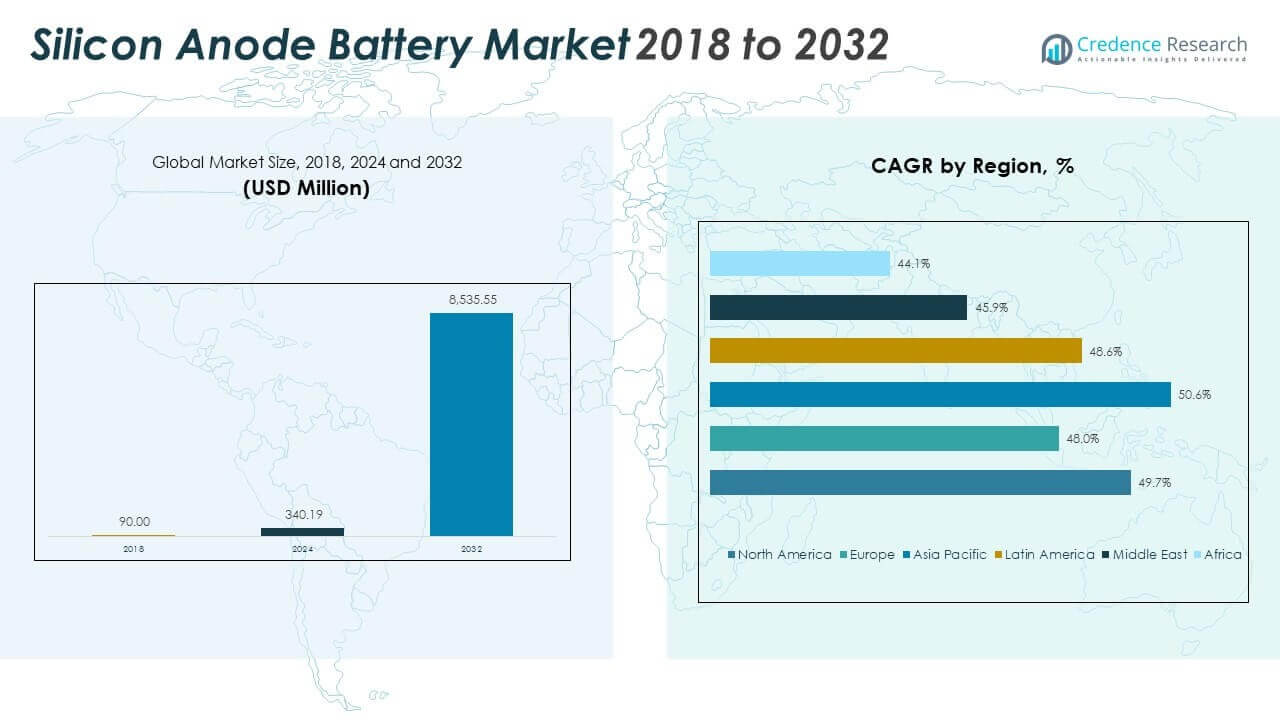
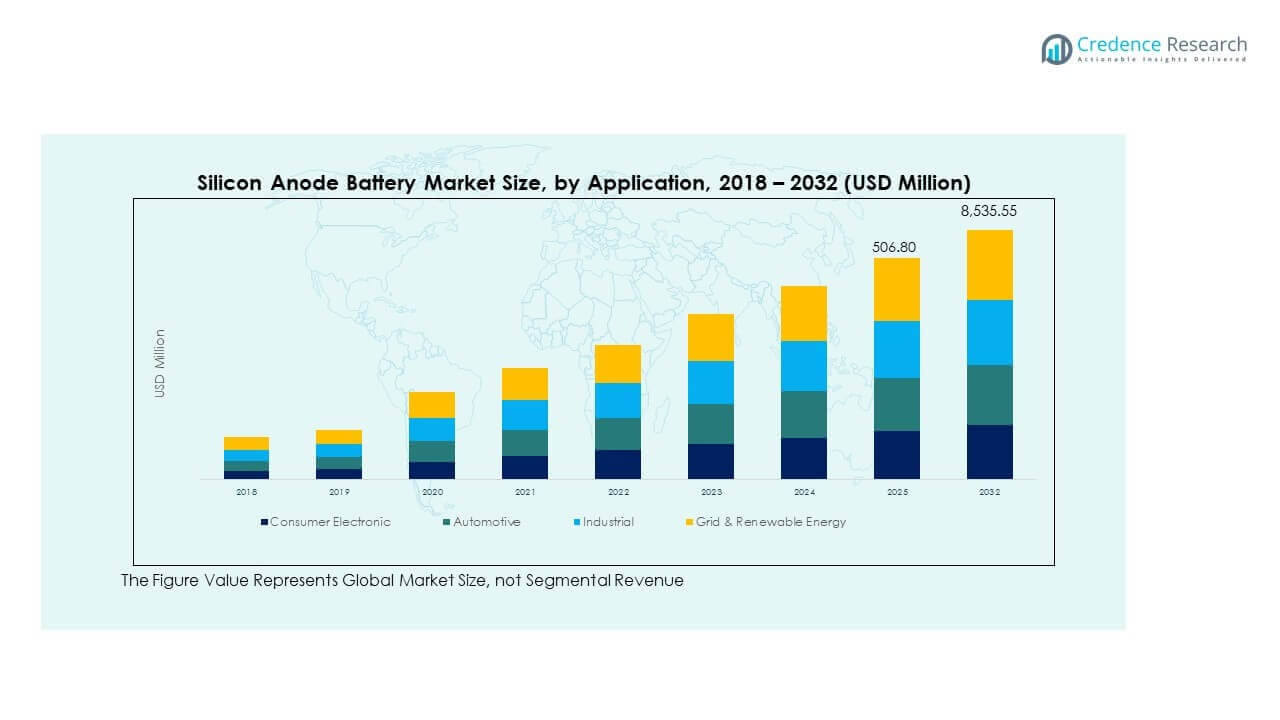
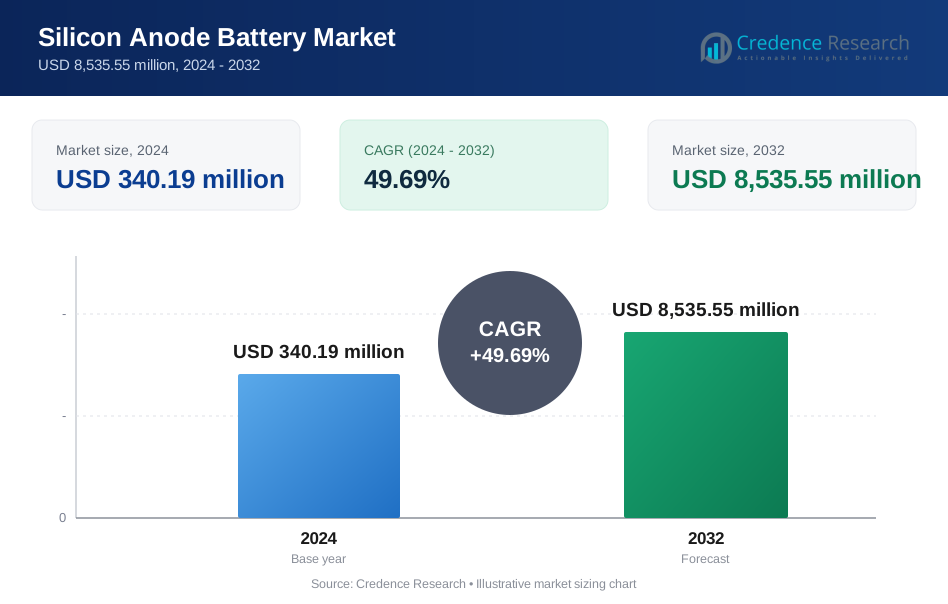
El tamaño del mercado de baterías con ánodo de silicio se valoró en USD 90.00 millones en 2018 a USD 340.19 millones en 2024 y se anticipa que alcanzará USD 8,535.55 millones para 2032, con un CAGR de 49.69% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Baterías con Ánodo de Silicio 2024 | USD 340.19 Millones |
| Mercado de Baterías con Ánodo de Silicio, CAGR | 49.69% |
| Tamaño del Mercado de Baterías con Ánodo de Silicio 2032 | USD 8,535.55 Millones |
El crecimiento del mercado está impulsado por la creciente demanda de baterías de alta capacidad en vehículos eléctricos, electrónica de consumo y sistemas de energía renovable. Los ánodos de silicio ofrecen una densidad de energía significativamente mayor que el grafito tradicional, permitiendo tiempos de funcionamiento más largos y una carga más rápida. Los avances tecnológicos en compuestos de silicio y materiales nanoestructurados han mejorado la estabilidad del ciclo y reducido la expansión del volumen. Esto ha llevado a una creciente adopción en industrias enfocadas en soluciones de energía ligeras y eficientes. La fuerte inversión por parte de fabricantes de baterías e innovadores de materiales acelera la comercialización de celdas basadas en silicio. La creciente preferencia por el almacenamiento de energía compacto, duradero y de alto rendimiento continúa impulsando esta tendencia.
Asia Pacífico lidera el mercado, respaldada por la producción a gran escala de baterías, el despliegue extensivo de vehículos eléctricos y la I+D de materiales en China, Japón y Corea del Sur. América del Norte sigue con su ecosistema enfocado en la innovación y una fuerte presencia de capital de riesgo que respalda a las startups de baterías avanzadas. Europa gana tracción a través de mandatos de políticas de vehículos eléctricos y expansiones de fabricación regional. América Latina y el Medio Oriente muestran un crecimiento en etapa inicial, impulsado por las necesidades energéticas locales y programas emergentes de vehículos eléctricos. África ve una adopción gradual ligada a aplicaciones fuera de la red y solares, con potencial para un crecimiento a largo plazo.
Perspectivas del Mercado:
- El mercado de baterías de ánodo de silicio fue valorado en USD 90.00 millones en 2018, alcanzó USD 340.19 millones en 2024, y se proyecta que llegará a USD 8,535.55 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 49.69%.
- Asia Pacífico lidera el mercado con un CAGR del 50.6% debido a la fuerte producción de vehículos eléctricos, la fabricación a gran escala de baterías y los centros de innovación tecnológica en China, Japón y Corea del Sur.
- América del Norte sigue con un CAGR del 49.7%, impulsado por la alta inversión en I+D y la creciente adopción en la electrónica de consumo y la movilidad eléctrica; América Latina ocupa el tercer lugar con un 48.6%, respaldada por la modernización de la red y las necesidades locales de almacenamiento de energía.
- Asia Pacífico es la región de más rápido crecimiento con un CAGR superior al 50%, impulsada por cadenas de suministro integradas, subsidios gubernamentales y una creciente demanda de almacenamiento de energía de alta capacidad.
- El segmento de capacidad superior a 2500 mAh tiene la mayor participación, respaldado por la demanda en aplicaciones de vehículos eléctricos e industriales, mientras que el segmento de aplicaciones automotrices domina debido a la rápida electrificación y la integración de baterías de próxima generación.
Impulsores del Mercado
Fuerte Demanda del Sector de Vehículos Eléctricos para Mejorar el Alcance de Conducción y la Eficiencia de la Batería
La industria de vehículos eléctricos (EV) sigue demandando baterías con mayor densidad de energía y carga más rápida. Los ánodos de silicio proporcionan un aumento significativo de capacidad, hasta diez veces más que el grafito tradicional. Esto mejora directamente el alcance de conducción de los EV y soporta capacidades de carga rápida sin degradar el rendimiento. Los fabricantes de automóviles priorizan las químicas avanzadas de ánodos para cumplir con los mandatos gubernamentales y las expectativas de los consumidores. El mercado de baterías de ánodo de silicio se beneficia de este cambio hacia baterías de EV de próxima generación. Los fabricantes de equipos originales (OEM) invierten en asociaciones y producción a escala piloto de materiales de ánodo ricos en silicio. Las colaboraciones estratégicas con startups y proveedores de materiales mejoran la velocidad de innovación en baterías. El creciente número de modelos de EV y las expansiones de capacidad de producción a nivel mundial crean una demanda a largo plazo para los ánodos de silicio.
- Por ejemplo, Amprius Technologies logró una densidad de energía de 500 Wh/kg y 1,300 Wh/L en celdas de ánodo de nanohilos de silicio, verificado de forma independiente por Mobile Power Solutions en 2023.
Aumento de la Adopción en Electrónica de Consumo para Ofrecer Dispositivos Ligeros y Duraderos
La electrónica de consumo requiere baterías compactas y de alto rendimiento con un ciclo estable. Los smartphones, laptops y dispositivos portátiles dependen de baterías basadas en silicio para extender la vida útil del dispositivo y reducir la frecuencia de carga. La integración de ánodos de silicio ayuda a satisfacer las demandas de miniaturización sin sacrificar la salida de energía. Las principales marcas de electrónica exploran variantes de iones de litio basadas en silicio para líneas de productos insignia. El mercado de baterías de ánodo de silicio gana tracción en este segmento debido a los beneficios de rendimiento y eficiencia espacial. Los proveedores de baterías trabajan estrechamente con empresas tecnológicas para adaptar soluciones para electrónica premium. La demanda de dispositivos más delgados y ligeros sigue aumentando en Asia-Pacífico y América del Norte. El aumento de la adopción de IoT apoya aún más la absorción de volumen. Esta tendencia refuerza la demanda constante en aplicaciones electrónicas personales e industriales.
Enfoque Continuo en la Investigación para Superar Problemas de Expansión y Estabilidad de Ciclo
Los esfuerzos intensivos de I+D se centran en las limitaciones críticas de los ánodos de silicio, especialmente la expansión de volumen durante el ciclo. Startups y laboratorios de investigación desarrollan compuestos de silicio, técnicas de nanoestructuración y recubrimientos de polímeros para mejorar la estabilidad mecánica. El mercado de baterías de ánodo de silicio se beneficia de los avances continuos que mejoran el rendimiento del ciclo de vida y reducen la degradación. Instituciones como el Laboratorio Nacional de Argonne y empresas como Sila Nanotechnologies lideran la innovación en materiales. Las pruebas piloto demuestran una mejor retención del ciclo y seguridad en las químicas de silicio modificadas. Varios prototipos ahora igualan o superan la vida útil de las baterías tradicionales bajo diversas condiciones de operación. Estas mejoras desbloquean el potencial de comercialización en más industrias. La financiación de investigación enfocada y las asociaciones público-privadas aceleran este impulso.
- Por ejemplo, las celdas de nanohilos de silicio de Amprius Technologies mantuvieron el ciclo más allá de 100 ciclos al 100% de profundidad de descarga con 400 Wh/kg a una tasa de descarga de 2C, como se validó en las presentaciones de la NASA de 2023-2024.
Incentivos gubernamentales y políticas estratégicas para impulsar el desarrollo de baterías avanzadas
Los gobiernos nacionales implementan políticas de energía limpia que priorizan el almacenamiento de energía de alto rendimiento. Incentivos como créditos fiscales, subvenciones y subsidios apoyan a las empresas que desarrollan tecnologías de baterías de próxima generación. El mercado de baterías de ánodo de silicio se alinea con los objetivos de mayor densidad energética, sostenibilidad y seguridad. Países como EE. UU., China, Alemania y Corea del Sur financian la investigación de baterías a través de programas dedicados. La inversión pública ayuda a escalar líneas piloto y a apoyar las actualizaciones de equipos de fabricación. Las agencias aceleran la aprobación regulatoria para nuevas químicas con fuerte validación técnica. Este ecosistema apoya la rápida transición del laboratorio al mercado. El entorno político sigue siendo favorable para la expansión del mercado liderada por la innovación.
Tendencias del mercado
Integración de ánodos de silicio en químicas híbridas para equilibrar rendimiento y estabilidad
Los fabricantes utilizan cada vez más químicas de ánodos mezclados que combinan silicio y grafito. Este enfoque equilibra la alta capacidad del silicio con la estabilidad estructural del grafito. La tendencia apoya un mejor rendimiento del ciclo de vida sin riesgos de degradación repentina. El mercado de baterías de ánodo de silicio observa esta transición a medida que las empresas adoptan soluciones de silicio parcial para la escalabilidad a corto plazo. Los principales proveedores de baterías ofrecen proporciones de silicio personalizables para satisfacer necesidades específicas de aplicación. Esto permite una adopción gradual de la tecnología mientras se preservan las líneas de fabricación existentes. Se convierte en un enfoque práctico para los fabricantes de vehículos eléctricos y electrónicos que buscan un rendimiento constante. Las químicas mezcladas proporcionan un puente viable hacia el desarrollo completo de ánodos de silicio. Esta hibridación expande el mercado accesible en diversos casos de uso.
El cambio hacia baterías de estado sólido acelera la demanda de ánodos basados en silicio
El desarrollo de baterías de estado sólido avanza entre los principales fabricantes de equipos originales (OEM) y startups. Estas baterías utilizan electrolitos sólidos que se combinan bien con la alta capacidad del silicio y reducen el riesgo de problemas de expansión. El mercado de baterías con ánodo de silicio se beneficia ya que estos diseños de estado sólido a menudo requieren composiciones ricas en silicio. Las plataformas de estado sólido ofrecen una mejora en seguridad y densidad energética, permitiendo métricas de rendimiento innovadoras. Gigantes automotrices como Toyota y BMW invierten fuertemente en la producción de estado sólido vinculada con ánodos de silicio. Esta alineación acelera los programas piloto y fomenta el interés de las industrias aeroespacial, médica y de defensa. La compatibilidad avanzada de materiales hace del silicio un líder en la arquitectura de celdas de estado sólido. Esta tendencia añade nuevas rutas de aplicación y fortalece las hojas de ruta tecnológicas.
- Por ejemplo, el prototipo A0 de estado sólido de QuantumScape completó más de 1,000 ciclos completos con menos del 5% de pérdida de capacidad, según pruebas internas. La celda utiliza un diseño sin ánodo de metal de litio y apunta a densidades energéticas alrededor de 800–1,000 Wh/L.
Estrategias de Integración Vertical por OEMs para Asegurar el Suministro de Materiales y Control de Diseño
Los OEMs de baterías están cambiando hacia la integración vertical para obtener un mejor control sobre el desarrollo y abastecimiento de ánodos de silicio. Las empresas invierten en el procesamiento de materias primas aguas arriba y en equipos de diseño de celdas internos. El mercado de baterías con ánodo de silicio refleja esta estrategia de consolidación destinada a reducir costos y mejorar la propiedad intelectual. Adquisiciones estratégicas y asociaciones aseguran el acceso a tecnología de compuestos de silicio patentada. Tesla, por ejemplo, colabora con innovadores de materiales para llevar baterías con alto contenido de silicio a producción. Esta tendencia reduce la dependencia de cadenas de suministro externas y asegura un control de calidad más estricto. Los contratos a largo plazo ayudan a escalar operaciones y gestionar la volatilidad de precios. La integración vertical fortalece la posición competitiva en un mercado de baterías en rápida evolución.
- Por ejemplo, el material de silicio-carbono SCC55 de Group14 Technologies ha demostrado permitir a los fabricantes de baterías de silicio lograr más de 1,500 ciclos de carga, y en algunos casos superar los 3,000 ciclos en una variedad de aplicaciones. Este punto de referencia de rendimiento refleja datos de clientes de múltiples fabricantes de celdas que utilizan SCC55® en formatos de vehículos eléctricos y almacenamiento de energía.
Enfoque en Materiales de Batería Sostenibles para Apoyar Modelos de Economía Circular
La sostenibilidad se convierte en una tendencia central que da forma al sector de baterías. Las empresas exploran el silicio derivado de fuentes recicladas, como el silicio de grado metalúrgico o corrientes de desechos industriales. El mercado de baterías con ánodo de silicio sigue esta dirección alineando I+D con objetivos de cumplimiento ambiental. Métodos de producción ecológicos y opciones de reciclaje en circuito cerrado aumentan el atractivo entre los inversores enfocados en ESG. Los marcos regulatorios impulsan una obtención más ecológica y una gestión del fin de vida de las baterías. Los principales actores diseñan celdas ricas en silicio con la reutilización y reciclabilidad en mente. Estos esfuerzos mejoran la aceptabilidad del mercado y preparan para la próxima legislación de reducción de desechos. Las métricas de rendimiento vinculadas a la sostenibilidad se vuelven críticas para los equipos de adquisiciones y grandes compradores. Esta tendencia añade resiliencia a largo plazo al crecimiento del mercado.
Análisis de Desafíos del Mercado
Severa Expansión de Volumen y Estrés Mecánico Limitan la Adopción a Escala Comercial
Los ánodos de silicio enfrentan un gran obstáculo técnico: la expansión de volumen de hasta un 300% durante los ciclos de carga. Esto provoca el agrietamiento de las partículas, la pérdida de contacto eléctrico y una disminución temprana de la capacidad. A pesar del éxito a escala de laboratorio, escalar estos materiales en una arquitectura de celda completa sigue siendo complejo. El mercado de baterías de ánodo de silicio lucha por asegurar la integridad mecánica durante el ciclo repetido. Las tecnologías de aglutinantes y recubrimientos muestran potencial, pero el costo y la durabilidad siguen siendo preocupaciones. Los fabricantes deben equilibrar la densidad energética con la seguridad y la fiabilidad del ciclo de vida. Las soluciones de ingeniería como la nanoestructuración o las matrices porosas añaden complejidad a la producción en masa. Estos cuellos de botella técnicos retrasan el despliegue a gran escala en los sectores de consumo y automotriz. Superar esto requerirá una colaboración profunda entre científicos de materiales y diseñadores de baterías.
Alto costo de producción e infraestructura de cadena de suministro limitada para materiales basados en silicio
Los ánodos de silicio cuestan más de fabricar en comparación con el grafito tradicional. La síntesis de nano-silicio, recubrimientos compuestos y partículas diseñadas requiere equipos avanzados y entornos de sala limpia. El mercado de baterías de ánodo de silicio enfrenta obstáculos de inversión de capital, especialmente para los nuevos participantes. Los proveedores establecidos enfrentan presión para justificar precios más altos en medio de una creciente sensibilidad al precio en los mercados de vehículos eléctricos y de consumo. Los procesos de obtención de materias primas, purificación y fabricación deben volverse más eficientes. La capacidad limitada de producción de silicio de grado para baterías añade riesgo de suministro. Sin una infraestructura robusta, las empresas enfrentan problemas para aumentar la producción y asegurar una calidad de material consistente. Este desafío crea una brecha entre el éxito en I+D y los cronogramas de comercialización completa.
Oportunidades de mercado
La expansión en electrónica portátil y médica impulsa la demanda de baterías compactas y de alta capacidad
La creciente demanda de electrónica miniaturizada en los sectores de salud y fitness presenta un fuerte potencial de crecimiento. Dispositivos como relojes inteligentes, implantables y monitores portátiles se benefician de fuentes de energía ligeras y duraderas. El mercado de baterías de ánodo de silicio gana tracción al abordar las necesidades de tamaño y longevidad sin comprometer el rendimiento. Las empresas que se especializan en baterías flexibles y de forma delgada están incorporando activamente diseños basados en silicio. Estas aplicaciones de nicho pero de rápido crecimiento ofrecen caminos de ingresos estables y éxito temprano en la comercialización.
Los mercados emergentes en el sudeste asiático abren nuevas vías para la producción localizada de baterías
Países como Vietnam, Indonesia y Malasia están desarrollando ecosistemas de manufactura avanzada para el almacenamiento de energía. Las empresas locales exploran la integración de ánodos de silicio para vehículos eléctricos, scooters y electrónica adaptada a las necesidades regionales. El mercado de baterías de ánodo de silicio ve un aumento de inversiones en estas áreas, respaldado por el apoyo de políticas e iniciativas de transferencia tecnológica. Esta diversificación regional fortalece las cadenas de suministro y desbloquea oportunidades de producción rentables.
Análisis de Segmentación de Mercado:
Por capacidad, el segmento por encima de 2500 mAh tiene una participación dominante en el Mercado de Baterías de Ánodo de Silicio debido a la alta demanda de vehículos eléctricos y aplicaciones de grado industrial. Estas baterías soportan tiempos de funcionamiento más largos, carga más rápida y mayor salida de potencia, lo que las hace ideales para celdas de gran formato. El rango de 1500–2500 mAh sirve a dispositivos de tamaño medio como tabletas y laptops, equilibrando la densidad de energía con un rendimiento de ciclo estable. Las baterías por debajo de 1500 mAh son preferidas en electrónica compacta, dispositivos portátiles y dispositivos IoT de baja potencia, donde la miniaturización y la eficiencia energética son clave.
- Por ejemplo, el producto de ánodo de silicio NBMSiDE P‑300N de NEO Battery Materials ha demostrado su mayor retención de capacidad hasta la fecha en celdas prototipo masivamente producibles. Este punto de referencia de rendimiento se logró en pruebas que mostraron una estabilidad de ciclo mejorada en comparación con formulaciones anteriores de ánodo de silicio.
Por aplicación, el segmento automotriz lidera el Mercado de Baterías de Ánodo de Silicio debido al creciente uso de vehículos eléctricos y la necesidad de baterías de alta capacidad. Se beneficia de la capacidad del silicio para mejorar el rango de conducción y la velocidad de carga. La electrónica de consumo sigue siendo un contribuyente vital, con fabricantes integrando ánodos de silicio en smartphones, laptops y dispositivos portátiles para aumentar la vida útil de la batería y reducir los ciclos de carga. El segmento industrial sigue, impulsado por sistemas de automatización y robótica que requieren baterías duraderas y de alta salida. Las aplicaciones de almacenamiento de energía en redes y renovables están emergiendo rápidamente, utilizando ánodos de silicio para soportar energía de respaldo, balanceo de carga y captura de energía de instalaciones solares y eólicas. Soporta múltiples rangos de capacidad a través de diversos segmentos de usuarios finales.
- Por ejemplo, BASF y Group14 Technologies colaboraron en una solución de ánodo dominante de silicio que entregó casi cuatro veces la capacidad de los ánodos de grafito tradicionales mientras mantenía una fuerte vida de ciclo, incluso bajo condiciones de alta temperatura como 45 °C.
Segmentación:
Por Capacidad:
- Por debajo de 1500 mAh
- Entre 1500–2500 mAh
- Por encima de 2500 mAh
Por Aplicación:
- Electrónica de Consumo
- Automotriz
- Industrial
- Red & Energía Renovable
Por Región:
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de baterías con ánodo de silicio en América del Norte se valoró en USD 19.44 millones en 2018, alcanzando USD 71.98 millones en 2024 y se anticipa que llegará a USD 1,801.87 millones para 2032, con un CAGR del 49.7% durante el período de pronóstico. América del Norte posee aproximadamente el 21.1% de la cuota del mercado global en 2024. La fuerte adopción de vehículos eléctricos, el apoyo gubernamental para la innovación en almacenamiento de energía y la alta inversión en I+D impulsan la demanda regional. Estados Unidos lidera la región debido a su ecosistema de fabricación de baterías establecido y su enfoque en soluciones de movilidad de próxima generación. Las empresas invierten en químicas de baterías avanzadas a través de asociaciones público-privadas y colaboraciones universitarias. Las alianzas estratégicas entre OEMs automotrices y empresas de tecnología de baterías aceleran la transición a diseños de celdas ricas en silicio. La región también observa un aumento en la adopción en almacenamiento en red y electrónica de consumo. América del Norte se beneficia de marcos regulatorios favorables e incentivos para energía limpia. Juega un papel crítico en la ampliación de la producción y comercialización de tecnologías basadas en silicio.
Europa
El tamaño del mercado de baterías con ánodo de silicio en Europa se valoró en USD 15.51 millones en 2018, alcanzando USD 55.14 millones en 2024 y se anticipa que llegará a USD 1,263.71 millones para 2032, con un CAGR del 48.0% durante el período de pronóstico. Europa representa aproximadamente el 17.3% de la cuota del mercado global en 2024. El impulso de la región por el transporte sostenible y la neutralidad de carbono apoya el rápido crecimiento en baterías para vehículos eléctricos. Países como Alemania, Francia y Suecia lideran la I+D en baterías con un fuerte respaldo institucional. Se observa una expansión en la producción localizada de celdas de baterías y la infraestructura de reciclaje. Las empresas se benefician de las políticas del Pacto Verde de la UE y los esquemas de financiación para energía limpia. El sector automotriz europeo impulsa la demanda de integración de ánodos de silicio para mejorar el alcance y reducir las emisiones. La región también presencia proyectos piloto en almacenamiento en red utilizando celdas de silicio de alta capacidad. Mantiene una mezcla equilibrada de innovación y crecimiento impulsado por políticas.
Asia Pacífico
El tamaño del mercado de baterías con ánodo de silicio en Asia Pacífico se valoró en USD 45.29 millones en 2018, alcanzando USD 174.87 millones en 2024 y se anticipa que llegará a USD 4,613.47 millones para 2032, con un CAGR del 50.6% durante el período de pronóstico. Asia Pacífico domina con más del 51.4% de la cuota del mercado global en 2024. China, Japón y Corea del Sur lideran debido a sus fuertes bases de fabricación y alta penetración de vehículos eléctricos. La región se beneficia de cadenas de suministro verticalmente integradas y una inversión agresiva en capacidad de baterías. Los gobiernos promueven activamente la innovación doméstica en químicas de litio-silicio. China juega un papel importante con financiamiento respaldado por el estado para jugadores locales de tecnología de baterías. Las empresas regionales aseguran patentes en materiales de nano-silicio y formulaciones compuestas. La región también apoya la expansión en aplicaciones de electrónica de consumo y almacenamiento estacionario. Asia Pacífico sigue siendo el mayor centro de producción y consumo de baterías basadas en silicio.
América Latina
El tamaño del mercado de baterías de ánodo de silicio en América Latina se valoró en USD 6.86 millones en 2018 a USD 25.71 millones en 2024 y se anticipa que alcanzará USD 606.62 millones para 2032, con un CAGR del 48.6% durante el período de pronóstico. América Latina representa casi el 7.6% del mercado global en 2024. Brasil y México son contribuyentes clave, impulsados por el crecimiento en el ensamblaje de vehículos eléctricos, la electrónica y los programas locales de almacenamiento de energía. Las políticas nacionales apoyan el transporte limpio y la modernización de la red, creando oportunidades tempranas para la adopción de baterías de silicio. Las empresas locales colaboran con proveedores tecnológicos globales para explorar la producción a escala piloto. La región muestra una creciente demanda de baterías de mayor duración en aplicaciones industriales y solares fuera de la red. Los objetivos de seguridad energética y los proyectos de resiliencia de la red también crean condiciones favorables. El mercado se encuentra en las primeras etapas, pero muestra un fuerte potencial de crecimiento en múltiples verticales.
Oriente Medio
El tamaño del mercado de baterías de ánodo de silicio en Oriente Medio se valoró en USD 1.91 millones en 2018 a USD 6.39 millones en 2024 y se anticipa que alcanzará USD 130.64 millones para 2032, con un CAGR del 45.9% durante el período de pronóstico. Representa alrededor del 1.9% de la cuota de mercado global en 2024. La región ve un creciente interés en el almacenamiento de baterías para sistemas solares a escala de servicios públicos y redes inteligentes. Países como los Emiratos Árabes Unidos y Arabia Saudita invierten en innovación de baterías a través de agendas nacionales de sostenibilidad. Los mercados automotriz y de electrónica siguen siendo pequeños pero están expandiéndose con pruebas de movilidad eléctrica. Los centros de investigación colaboran con desarrolladores de baterías globales para explorar tecnologías basadas en silicio. Las startups e inversores en tecnología limpia ingresan al sector para diversificar carteras energéticas. Los programas de diversificación liderados por el gobierno apoyan el despliegue de tecnología en infraestructura eléctrica. El mercado de Oriente Medio está emergiendo y se beneficia de un fuerte apoyo institucional.
África
El tamaño del mercado de baterías de ánodo de silicio en África se valoró en USD 1.00 millón en 2018 a USD 6.09 millones en 2024 y se anticipa que alcanzará USD 119.24 millones para 2032, con un CAGR del 44.1% durante el período de pronóstico. África contribuye con aproximadamente el 1.8% de la cuota de mercado global en 2024. La demanda está impulsada por la necesidad de electrificación rural y fuera de la red utilizando sistemas de baterías de alta eficiencia. Países como Sudáfrica, Kenia y Nigeria muestran interés en el almacenamiento de energía renovable. La región importa la mayoría de las baterías, pero está desarrollando interés en el ensamblaje local y modelos de batería como servicio. Los programas piloto se centran en mini-redes y sistemas solares domésticos utilizando químicas avanzadas de litio. Se observan inversiones lideradas por donantes en tecnologías de almacenamiento de energía resilientes y de larga duración. Existen oportunidades para soluciones escalables y de bajo costo basadas en silicio adaptadas a las necesidades locales. El mercado de África sigue en una etapa incipiente, pero está preparado para un desarrollo constante.
Análisis de Jugadores Clave:
- Amprius Technologies (EE. UU.)
- Enovix Corporation (EE. UU.)
- Sila Nanotechnologies (EE. UU.)
- Group14 Technologies (EE. UU.)
- Nexeon Limited (Reino Unido)
- Enevate Corporation (EE. UU.)
- NanoGraf Corporation (EE. UU.)
- E-magy BV (Países Bajos)
- BTR (Beiterui New Materials Group Co., Ltd.) (China)
- Shanshan Technology Co., Ltd. (China)
- Daejoo Electronic Materials Co., Ltd. (Corea del Sur)
- Panasonic Corporation (Japón)
- Samsung SDI Co., Ltd. (Corea del Sur)
- LG Energy Solution (Corea del Sur)
- OneD Material, Inc. (EE. UU.)
- StoreDot Ltd. (Israel)
- NEO Battery Materials Ltd. (Canadá)
Análisis Competitivo:
El mercado de baterías con ánodo de silicio presenta una mezcla de fabricantes de baterías establecidos y startups especializadas que impulsan la innovación en materiales. Jugadores líderes como Panasonic, LG Energy Solution y Samsung SDI invierten en diseños de ánodo híbrido para mejorar la densidad energética. Startups como Sila Nanotechnologies, Enevate y Group14 Technologies se centran en formulaciones puras o de alto contenido de silicio con compuestos patentados. Estas empresas atraen asociaciones con fabricantes de vehículos eléctricos y marcas de electrónica de consumo que buscan mejoras en el rendimiento. Se observa un aumento en la colaboración entre proveedores de materias primas e integradores de celdas para optimizar la producción. Las empresas priorizan la estabilidad del ciclo, el control de la expansión del volumen y las técnicas de síntesis escalables. Los portafolios de patentes y la capacidad de producción a escala piloto siguen siendo diferenciadores competitivos clave. Un fuerte énfasis en I&D, modelos de licencias y estrategias de comercialización en etapas tempranas define el panorama. Los jugadores regionales en Asia Pacífico y América del Norte mantienen el liderazgo a través de cadenas de suministro integradas y apoyo gubernamental local. El mercado sigue siendo dinámico, con rondas de financiación estratégica y empresas conjuntas que aceleran el tiempo de llegada al mercado.
Desarrollos Recientes:
- En diciembre de 2025, Solidion Technology anunció un nuevo material de ánodo rico en silicio de alta capacidad y bajo costo con un contenido de silicio del 45%-95% para mejorar el rendimiento de las baterías.
- En julio de 2025, Enovix Corporation lanzó oficialmente su plataforma de baterías para smartphones AI-1™. La plataforma está diseñada específicamente para smartphones de próxima generación habilitados para IA que requieren alta potencia y almacenamiento de energía para el procesamiento local de IA.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Capacidad y Aplicación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La adopción de ánodos de silicio se intensificará en los vehículos eléctricos, impulsada por un mayor alcance y potencial de carga más rápida.
- La demanda de baterías de alta capacidad de smartphones, laptops y wearables impulsará la integración en la electrónica de consumo.
- Las aplicaciones de almacenamiento en red y renovables se expandirán, aprovechando la alta densidad de energía del silicio para respaldo de energía y estabilidad.
- Los avances tecnológicos en materiales compuestos de ánodo mejorarán la estabilidad de los ciclos y permitirán la comercialización a gran escala.
- Las alianzas estratégicas entre fabricantes de automóviles y startups de baterías darán forma a las cadenas de suministro y acelerarán los plazos de adopción.
- El desarrollo de baterías de estado sólido reforzará la relevancia del ánodo de silicio a través de una mejor compatibilidad y márgenes de seguridad.
- Asia Pacífico mantendrá su dominio debido a la fuerte producción nacional de baterías y una infraestructura avanzada de I+D.
- América del Norte y Europa emergerán como centros de innovación, apoyados por políticas de energía limpia e incentivos de fabricación local.
- El capital de riesgo y la financiación gubernamental continuarán respaldando la ampliación de las instalaciones de fabricación de ánodos de silicio a nivel mundial.
- Las solicitudes de patentes y la consolidación de la propiedad intelectual se volverán críticas a medida que la competencia se intensifique en los segmentos de baterías premium.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de baterías de ánodo de silicio y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de baterías de ánodo de silicio entre 2024 y 2032?
¿Qué segmento del mercado de baterías de ánodo de silicio tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de baterías de ánodo de silicio?
¿Quiénes son las empresas líderes en el mercado de baterías de ánodo de silicio?
¿Qué región comandó la mayor parte del mercado de baterías de ánodo de silicio en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Baterías de Ánodo de Silicio Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Baterías de Ánodo de Silicio Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 340.19 million → 2032: USD 8,535.55 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Baterías de Ánodo de Silicio Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Baterías de Ánodo de Silicio Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Baterías de Ánodo de Silicio Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Baterías de Ánodo de Silicio Market Drivers
- 3.3 Mercado de Baterías de Ánodo de Silicio Market Restraints & Challenges
- 3.4 Mercado de Baterías de Ánodo de Silicio Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Baterías de Ánodo de Silicio Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Baterías de Ánodo de Silicio Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Baterías de Ánodo de Silicio category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Baterías de Ánodo de Silicio Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Baterías de Ánodo de Silicio Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Baterías de Ánodo de Silicio market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Baterías de Ánodo de Silicio Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Baterías de Ánodo de Silicio Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Baterías de Ánodo de Silicio Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Baterías de Ánodo de Silicio (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Baterías de Ánodo de Silicio Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Baterías de Ánodo de Silicio Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Baterías de Ánodo de Silicio Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Baterías de Ánodo de Silicio Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Baterías de Ánodo de Silicio Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Baterías de Ánodo de Silicio Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Baterías de Ánodo de Silicio Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Baterías de Ánodo de Silicio Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Baterías de Ánodo de Silicio Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
