
Visión General del Mercado de Canalización de Barras:
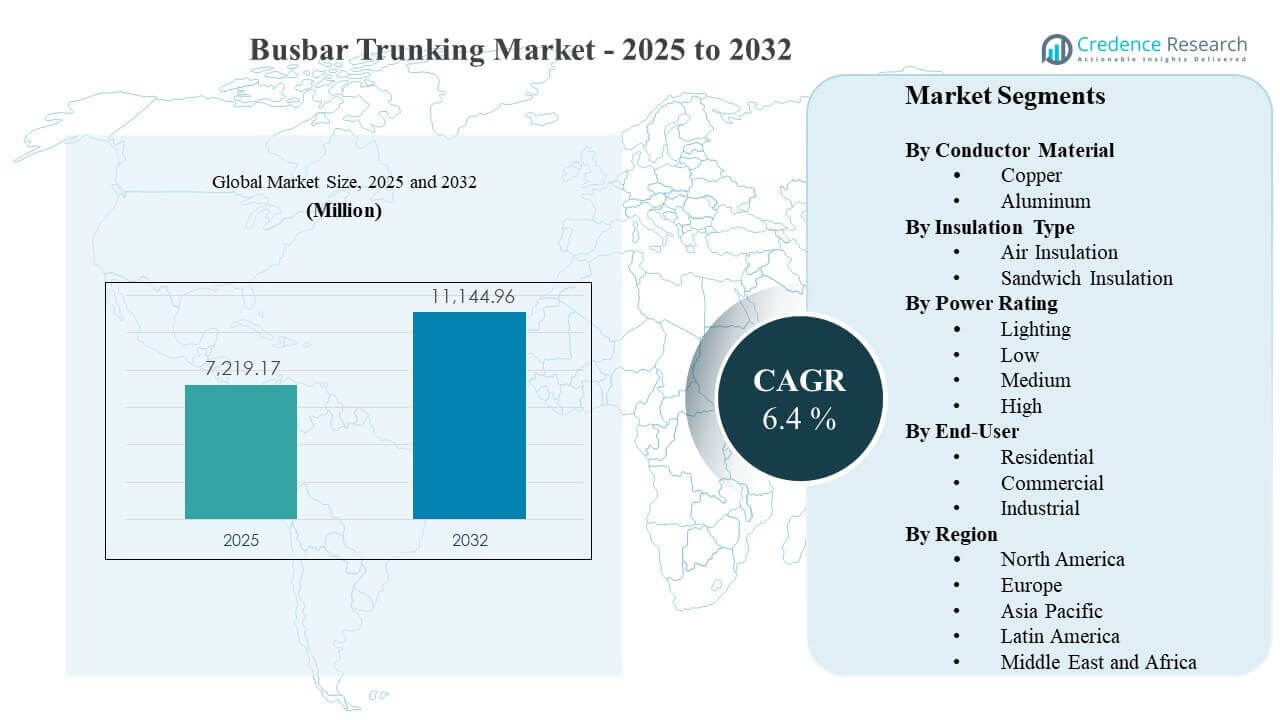
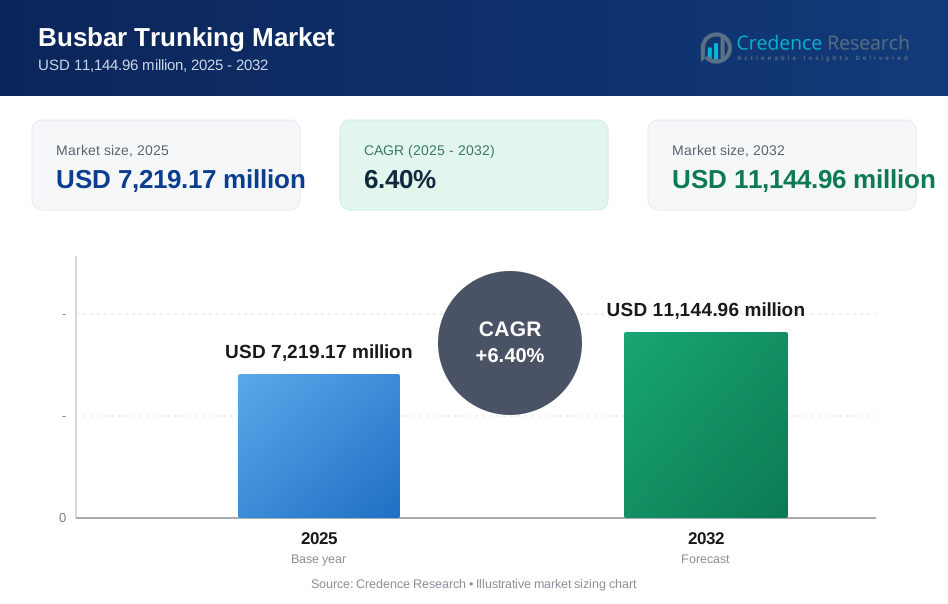
El tamaño del mercado global de canalización de barras se estimó en USD 7,219.17 millones en 2025 y se espera que alcance los USD 11,144.96 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 6.4% de 2025 a 2032. La rápida electrificación de instalaciones comerciales e industriales está fortaleciendo la demanda de sistemas de distribución modulares de alta corriente que reducen la complejidad de la instalación y simplifican la expansión futura de la carga. El aumento de la inversión en grandes edificios, la modernización industrial y la infraestructura intensiva en energía también está incrementando la necesidad de arquitecturas de distribución más seguras con un rendimiento predecible bajo cargas de falla y térmicas más altas.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Canalización de Barras 2025 | USD 7,219.17 millones |
| Mercado de Canalización de Barras, CAGR | 6.4% |
| Tamaño del Mercado de Canalización de Barras 2032 | USD 11,144.96 millones |
Tendencias y Perspectivas Clave del Mercado
- Se proyecta que el mercado de canalización de barras se expanda a una CAGR del 6.4% durante 2025–2032, indicando una demanda sostenida en nuevas construcciones y proyectos de renovación.
- Asia Pacífico tuvo una participación del 37.6% en 2025, respaldada por la actividad de construcción en curso y la expansión de las necesidades de distribución de energía industrial.
- El cobre representó el 59.2% de participación en 2025, reflejando la preferencia por una mayor conductividad en instalaciones de alta carga y en instalaciones críticas.
- El aislamiento tipo sándwich representó el 66.1% de participación en 2025, destacando la continua preferencia por un enrutamiento compacto y más seguro en salas eléctricas con espacio limitado.
- Los usuarios finales industriales contribuyeron con el 38.9% de participación en 2025, impulsados por los requisitos de tiempo de actividad y la distribución de alta densidad de corriente en fábricas y sitios de procesos.
Análisis de Segmentos
La adopción de la canalización de barras está estrechamente vinculada a proyectos donde el espacio, la seguridad y la expandibilidad son requisitos críticos de diseño. Las grandes instalaciones comerciales como edificios de gran altura, hospitales, centros comerciales y centros de datos utilizan cada vez más la canalización de barras para simplificar los elevadores verticales y permitir una distribución de energía estructurada que se puede modificar con mínima interrupción. Las instalaciones industriales también valoran la canalización de barras por su rendimiento térmico predecible y el mantenimiento reducido en comparación con el cableado convencional en corredores de alta corriente.
Las decisiones de compra suelen priorizar la velocidad de instalación, la fiabilidad bajo altas cargas y la flexibilidad para futuras adiciones de circuitos. Las unidades modulares de derivación y las secciones estandarizadas ayudan a los contratistas a reducir el tiempo de instalación y a apoyar la puesta en servicio escalonada. El mercado de canalización de barras también se beneficia de la electrificación de nuevas cargas como áreas de carga de vehículos eléctricos y servicios de edificios ampliados, donde las arquitecturas de distribución escalables reducen el esfuerzo de rediseño durante las actualizaciones de capacidad.
Perspectivas del Material del Conductor
El cobre representó la mayor participación de 59.2% en 2025. El cobre lidera porque su mayor conductividad soporta menores pérdidas resistivas y un rendimiento térmico más estable en instalaciones de alta corriente. Los sistemas basados en cobre también son preferidos en instalaciones críticas donde el control de la caída de tensión y la fiabilidad son una prioridad más alta que el costo inicial del material. El fuerte rendimiento en salas eléctricas comerciales densas y corredores industriales refuerza la preferencia por el cobre para configuraciones de alimentación y enchufe.
Perspectivas del Tipo de Aislamiento
El aislamiento tipo sándwich representó la mayor participación de 66.1% en 2025. Los diseños tipo sándwich lideran porque la encapsulación compacta del conductor soporta una mayor densidad de corriente en espacios limitados y mejora la protección mecánica. El aislamiento tipo sándwich también se alinea con las necesidades de seguridad y cumplimiento en edificios modernos donde las rutas de cableado están congestionadas y la contención de fallos es importante. Las prácticas de instalación consistentes y las secciones estandarizadas fortalecen la aceptación entre contratistas e ingenieros de proyectos.
Perspectivas de Clasificación de Potencia
La clasificación de potencia media representó la mayor participación de 35.4% en 2025. Las clasificaciones medias lideran porque los rangos medios coinciden con las bandas de carga comunes de edificios e industriales sin especificar en exceso el costo del sistema. Los segmentos medios también se adaptan a actualizaciones de renovación donde se requiere expansión de capacidad pero no es necesario un reemplazo completo de alta clasificación. La economía equilibrada y la amplia aplicabilidad en servicios comerciales y alimentadores industriales mantienen a los sistemas de clasificación de potencia media como la opción más ampliamente desplegada.
Perspectivas del Usuario Final
El usuario final industrial representó la mayor participación de 38.9% en 2025. La demanda industrial lidera porque las fábricas y plantas de proceso requieren una distribución de alta corriente confiable con baja tolerancia al tiempo de inactividad. El sistema de barras de distribución mejora el mantenimiento al permitir un enrutamiento estructurado y modificaciones más rápidas cuando cambian las líneas de producción. Los compradores industriales también valoran la mejora en la seguridad y la reducción del desorden de cables en corredores de alta carga, apoyando una mayor penetración frente al cableado tradicional.
Impulsores del Mercado de Barras de Distribución
Aceleración de la construcción comercial y necesidades de distribución de energía vertical
El desarrollo de edificios comerciales está expandiendo la demanda de sistemas de distribución compactos y modulares que reducen la congestión de cables y simplifican el diseño de columnas. El sistema de barras de distribución soporta el enrutamiento estructurado a través de pisos y permite adiciones rápidas de circuitos cuando cambian los inquilinos. Los contratistas se benefician de secciones estandarizadas que reducen el tiempo de instalación y mejoran la consistencia en proyectos grandes. Los centros de datos, hospitales y grandes campus también valoran el rendimiento predecible bajo una mayor densidad de carga y requisitos de seguridad más estrictos.
- Por ejemplo, el sistema de distribución vertical Canalis KS de Schneider Electric está disponible en una configuración de 2.5 m, 630 A con 4 salidas de derivación, mientras que la gama más amplia KSA está posicionada para la distribución de energía de 100 A hasta 1000 A, mostrando cómo las secciones de columnas estandarizadas pueden soportar diseños densos de varios pisos sin necesidad de recableado extenso.
Modernización industrial y requisitos de mayor densidad de corriente
Las instalaciones industriales están actualizando la distribución de energía para apoyar la automatización, los procesos electrificados y la capacidad de producción ampliada. El sistema de barras conductoras soporta una mayor densidad de corriente con una ruta más sencilla que el cableado convencional en largos pasillos y áreas de servicio. Los equipos de mantenimiento se benefician de diseños accesibles y modulares que reducen el tiempo de inactividad durante las expansiones y reconfiguraciones. Las necesidades de fiabilidad en entornos de alta carga fortalecen la adopción de barras conductoras tanto para troncales de alimentación como para derivaciones distribuidas.
- Por ejemplo, Siemens afirma que su sistema SIVACON 8PS LI cubre de 800 A a 6300 A, y las unidades de derivación de su sistema LD utilizan interruptores automáticos diseñados para hasta 1250 A con resistencia a fallos de arco, lo que se alinea bien con los requisitos de tiempo de actividad y densidad de corriente de las líneas de fabricación automatizadas.
Electrificación de nuevas cargas y expansión flexible de capacidad
Nuevas cargas eléctricas como zonas de carga de vehículos eléctricos, HVAC avanzados e infraestructura digital requieren una distribución escalable que pueda expandirse sin un rediseño mayor. El sistema de barras conductoras permite actualizaciones de capacidad escalonadas al agregar secciones y puntos de derivación en lugar de reemplazar tramos completos de cableado. Las arquitecturas modulares también reducen la interrupción durante la puesta en marcha y futuras remodelaciones. El mercado de barras conductoras se beneficia cuando los propietarios priorizan la flexibilidad del ciclo de vida y una gestión de cambios más rápida.
Seguridad, cumplimiento y mejor organización del sistema
Las expectativas de seguridad eléctrica están aumentando en instalaciones comerciales e industriales, elevando la demanda de diseños de distribución organizados con vías de fallos controladas. El sistema de barras conductoras reduce el desorden de cables y apoya una segregación más limpia de los circuitos, mejorando los resultados de mantenimiento e inspección. Los sistemas aislados ayudan a proteger los conductores y reducen los riesgos de contacto accidental en áreas de servicio. Las actualizaciones impulsadas por el cumplimiento y las prácticas de ingeniería estandarizadas refuerzan la adopción en sectores regulados e instalaciones críticas.
Desafíos del mercado de barras conductoras
Los proyectos de barras conductoras pueden enfrentar una mayor sensibilidad al costo inicial en comparación con el cableado convencional, especialmente en licitaciones impulsadas por el precio. La alineación de especificaciones entre diseñadores, contratistas y propietarios también puede retrasar la adopción cuando la familiaridad es limitada. Los equipos de proyecto deben asegurar la correcta selección de clasificación, la integridad de las uniones y la coordinación de protección para evitar problemas de rendimiento. Las restricciones en la cadena de suministro de metales y componentes pueden crear variabilidad en los plazos de entrega que afecta los cronogramas de construcción.
La modernización de instalaciones existentes puede ser compleja cuando las rutas de cableado están limitadas y las ventanas de cierre son reducidas. Los requisitos de interfaz con equipos de conmutación y tableros de distribución heredados pueden aumentar el esfuerzo de ingeniería y el riesgo de instalación. Las expectativas de gestión térmica y contención de fallos requieren un diseño, prueba y disciplina de puesta en marcha cuidadosos. Las brechas de habilidades entre los instaladores también pueden aumentar la probabilidad de retrabajo, especialmente en corredores industriales de alta carga y salas eléctricas comerciales densas.
- Por ejemplo, Siemens afirma que su cartera de sistemas de barras colectoras SIVACON 8PS cubre de 40 A a 6300 A, admite derivaciones de carga de hasta 1250 A, puede usar distancias entre centros de fijación de hasta 4 m en algunas aplicaciones, y reporta una carga de fuego de 1.32 kWh/m para el sistema BD2A-250 frente a 5.19 kWh/m para cables comparables, por lo que los proyectos de modernización aún requieren una planificación cuidadosa de la ruta, calidad de instalación y protección en espacios eléctricos confinados.
Tendencias y Oportunidades del Mercado de Barras Colectoras
Los centros de datos se están expandiendo como un área de oportunidad de alto valor, respaldados por mayores densidades de racks y actualizaciones frecuentes de capacidad. Las barras colectoras apoyan la distribución de energía estructurada y una gestión de cambios más rápida para satisfacer los requisitos crecientes de espacios blancos y grises. También está aumentando la demanda de paquetes modulares diseñados que reducen la mano de obra en el sitio y mejoran la repetibilidad de la instalación. Las familias de productos estandarizados con derivaciones configurables y opciones de monitoreo están ganando preferencia por su visibilidad durante el ciclo de vida.
Las tendencias de electrificación están creando oportunidades en centros de carga de vehículos eléctricos, parques logísticos y desarrollos de uso mixto que requieren distribución escalable tanto en exteriores como en interiores. Las barras colectoras permiten un despliegue escalonado a través de múltiples puntos de carga y simplifican futuras adiciones a medida que aumenta la utilización. El crecimiento también es respaldado por programas de modernización de edificios donde los propietarios actualizan la distribución para mejorar la seguridad y reducir el tiempo de inactividad. Las asociaciones con contratistas y empresas EPC pueden acelerar las especificaciones ganadoras y las tuberías de proyectos recurrentes.
- Por ejemplo, Schneider Electric dice que su solución Canalis para vehículos eléctricos es compatible con más de 20 cargadores, y su hardware de soporte para vehículos eléctricos está especificado para aplicaciones de 100 A a 400 A, proporcionando a los operadores del sitio un camino medible para la expansión por fases de puntos de carga en instalaciones interiores y exteriores.
Perspectivas Regionales
América del Norte
América del Norte tuvo una participación del 28.7% en 2025, respaldada por una fuerte actividad de construcción comercial y actualizaciones constantes en instalaciones industriales. La región muestra una adopción consistente en centros de datos y grandes edificios comerciales donde la distribución modular reduce el tiempo de inactividad durante futuras expansiones. La adquisición impulsada por la ingeniería y las estrictas expectativas de seguridad también fomentan soluciones estandarizadas que simplifican la inspección y el mantenimiento. La demanda de modernización sigue siendo importante donde las instalaciones antiguas modernizan la distribución de energía para una mayor densidad de carga.
Europa
Europa capturó una participación del 19.6% en 2025, impulsada por los estándares de construcción, el cumplimiento de seguridad y la modernización de sistemas de distribución antiguos. Las modernizaciones comerciales y las actualizaciones industriales apoyan la demanda de rutas organizadas y eficientes en espacio en áreas de servicio restringidas. El enfoque en la eficiencia energética fortalece el interés en soluciones que reducen pérdidas y mejoran la organización del sistema. Las tuberías de proyectos se mantienen estables en grandes edificios públicos, instalaciones de transporte y sitios de manufactura.
Asia Pacífico
Asia Pacífico representó un 37.6% de participación en 2025, reflejando fuertes proyectos de construcción y una continua expansión industrial en las principales economías. El desarrollo de rascacielos y proyectos comerciales tipo campus apoyan la demanda de distribución compacta de elevadores y métodos de instalación rápida. El crecimiento industrial aumenta la adquisición de alimentadores de alta corriente y arquitecturas de derivación estructurada. La región sigue siendo un motor clave de crecimiento a medida que la electrificación se extiende por la infraestructura y las instalaciones digitales.
América Latina
América Latina representó un 5.2% de participación en 2025, apoyada por el desarrollo comercial selectivo y programas de modernización industrial en las principales economías. La adopción tiende a concentrarse en proyectos de alto valor donde la expandibilidad y el mantenimiento reducido justifican la economía del ciclo de vida. La familiaridad de los contratistas y las limitaciones presupuestarias pueden limitar la penetración en construcciones de menor complejidad. Las inversiones dirigidas en logística, manufactura y grandes sitios comerciales crean un potencial de crecimiento incremental.
Oriente Medio y África
Oriente Medio y África mantuvieron un 8.9% de participación en 2025, apoyados por proyectos de infraestructura a gran escala y construcción comercial en centros clave. Instalaciones de alta carga como aeropuertos, metros, zonas industriales y grandes complejos comerciales favorecen la distribución estructurada con ventajas de seguridad y confiabilidad. La demanda basada en proyectos puede ser cíclica, pero las victorias lideradas por especificaciones a menudo se repiten en desarrollos similares. El crecimiento también es apoyado por la expansión de instalaciones de alta demanda energética e iniciativas de modernización.
Panorama Competitivo
El mercado de Busbar Trunking se caracteriza por líderes globales en equipos eléctricos y fuertes fabricantes regionales que compiten en amplitud de productos, alineación con normativas, velocidad de instalación y soporte de ingeniería de aplicaciones. La diferenciación a menudo se centra en clasificaciones de seguridad, rangos de capacidad de corriente, opciones de protección contra ingreso y flexibilidad modular de derivación para cargas cambiantes. Los proveedores también compiten a través de ecosistemas de contratistas, influencia en especificaciones y servicios de proyectos que reducen la complejidad en el sitio. La integración de portafolios con equipos de conmutación, dispositivos de protección y arquitecturas de energía de edificios fortalece la posición del proveedor en grandes proyectos.
ABB Ltd. compite a través de amplios portafolios de distribución de baja tensión y soluciones de busway diseñadas en línea con los requisitos de proyectos comerciales e industriales. ABB Ltd. generalmente enfatiza la modularidad, confiabilidad y configuraciones adecuadas a la aplicación en arquitecturas de alimentación y de conexión. ABB Ltd. se beneficia de una cobertura de canal establecida y capacidades de ingeniería de proyectos que apoyan la especificación en construcciones complejas. ABB Ltd. también aprovecha familias de productos de protección y distribución integradas para simplificar la coordinación y el mantenimiento del ciclo de vida.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- ABB Ltd.
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- Legrand SA
- General Electric / GE
- Larsen & Toubro (L&T)
- Godrej & Boyce Manufacturing Co. Ltd.
- C&S Electric Limited
- EAE Elektrik A.S.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En mayo de 2025, Schneider Electric lanzó Canalis para EV en el Reino Unido e Irlanda, introduciendo una solución de barra colectora escalable diseñada para apoyar la infraestructura de carga de vehículos eléctricos con una expansión más fácil, menor tiempo de instalación y necesidades de mantenimiento reducidas.
- En mayo de 2025, Legrand anunció la adquisición de Power Bus Way, un especialista norteamericano en barras colectoras de energía de Cable Bus que principalmente sirve a centros de datos, ampliando el alcance de Legrand en la distribución de energía basada en barras colectoras para infraestructura digital.
- En junio de 2025, Eaton y Siemens Energy firmaron una asociación para acelerar la nueva capacidad de centros de datos, con Eaton proporcionando equipos eléctricos que incluyen busways, equipos de conmutación, sistemas UPS e infraestructura de energía relacionada para despliegues modulares.
- En junio de 2025, Schneider Electric expandió su ecosistema de socios a través de su Programa de Barras Colectoras Canalis al certificar a BMS Services, Metricab Power Engineering y JA Richardson, un movimiento destinado a mejorar la capacidad de entrega e instalación para proyectos de distribución de energía basados en barras colectoras.
- En junio de 2025, Legrand anunció la adquisición de Linkk Busway Systems, un especialista en barras colectoras de energía para centros de datos con sede en Malasia, como parte de su estrategia para fortalecer su posición en la distribución de energía para centros de datos de rápido crecimiento.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 7,219.17 millones |
| Pronóstico de ingresos en 2032 | USD 11,144.96 millones |
| Tasa de crecimiento (CAGR) | 6.4% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Material del Conductor: Cobre, Aluminio; Por Perspectiva de Tipo de Aislamiento: Aislamiento de Aire, Aislamiento Sandwich; Por Perspectiva de Clasificación de Potencia: Iluminación, Baja, Media, Alta; Por Perspectiva de Usuario Final: Residencial, Comercial, Industrial |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | ABB Ltd., Schneider Electric SE, Siemens AG, Eaton Corporation plc, Legrand SA, General Electric / GE, Larsen & Toubro (L&T), Godrej & Boyce Manufacturing Co. Ltd., C&S Electric Limited, EAE Elektrik A.S. empresas |
| Número de páginas | 336 |
Segmentación
Por Material del Conductor
- Cobre
- Aluminio
Por Tipo de Aislamiento
- Aislamiento de Aire
- Aislamiento Tipo Sándwich
Por Clasificación de Potencia
- Iluminación
- Baja
- Media
- Alta
Por Usuario Final
- Residencial
- Comercial
- Industrial
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado y la previsión para el mercado de canalizaciones de barras colectoras?
¿Cuál es la TACC para el mercado de canalizaciones de barras colectoras?
¿Cuál es el segmento más grande en el mercado de canalización de barras colectoras?
¿Qué factores están impulsando el crecimiento en el mercado de canalizaciones de barras colectoras?
¿Quiénes son las empresas líderes en el mercado de canalizaciones de barras colectoras?
¿Qué región lidera el mercado de canalización de barras?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Barras Colectoras Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Barras Colectoras Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 7,219.17 million → 2032: USD 11,144.96 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Barras Colectoras Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Barras Colectoras Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Barras Colectoras Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Barras Colectoras Market Drivers
- 3.3 Mercado de Barras Colectoras Market Restraints & Challenges
- 3.4 Mercado de Barras Colectoras Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Barras Colectoras Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Barras Colectoras Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Barras Colectoras category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Barras Colectoras Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Barras Colectoras Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Barras Colectoras market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Barras Colectoras Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Barras Colectoras Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Barras Colectoras Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Barras Colectoras (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Barras Colectoras Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Barras Colectoras Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Barras Colectoras Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Barras Colectoras Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Barras Colectoras Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Barras Colectoras Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Barras Colectoras Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Barras Colectoras Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Barras Colectoras Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
