
Visión General del Mercado
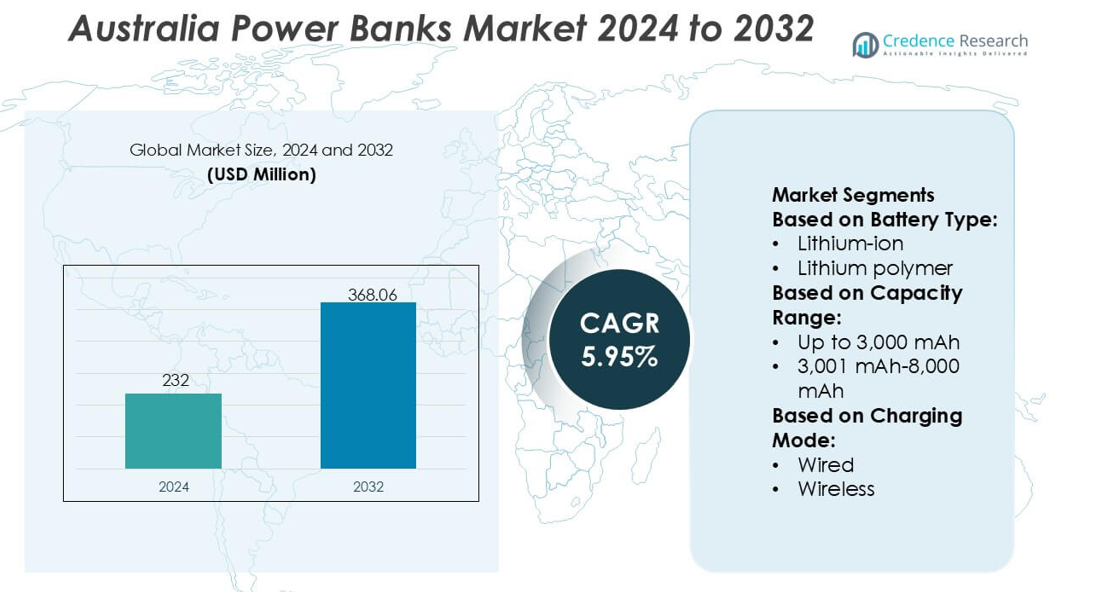
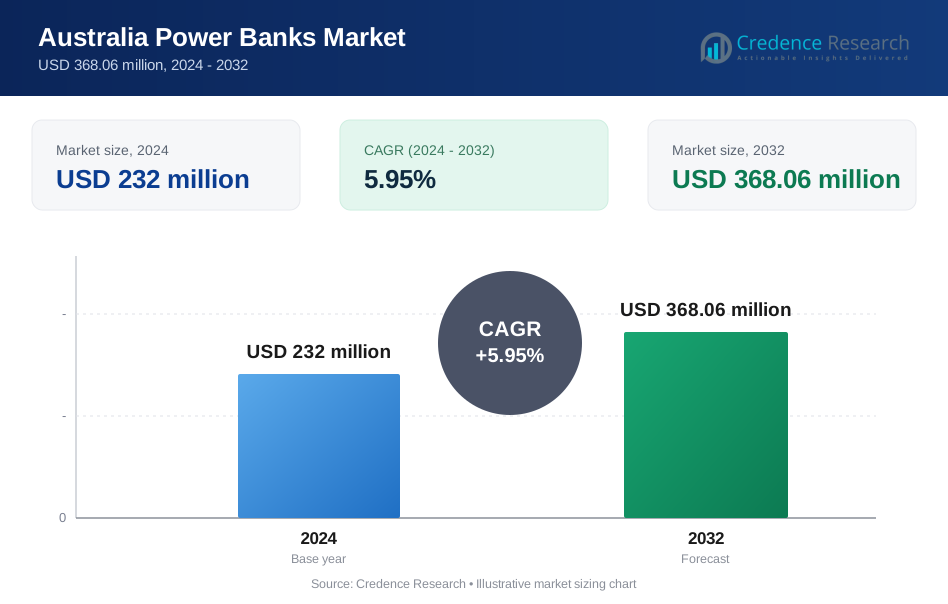
El tamaño del mercado de bancos de energía en Australia fue valorado en 232 millones de USD en 2024 y se anticipa que alcanzará los 368.06 millones de USD para 2032, con un CAGR del 5.95% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Bancos de Energía en Australia 2024 | 232 millones de USD |
| Mercado de Bancos de Energía en Australia, CAGR | 5.95% |
| Tamaño del Mercado de Bancos de Energía en Australia 2032 | 368.06 millones de USD |
El mercado de gases industriales en Australia está conformado por un grupo concentrado de proveedores globales y regionales que fortalecen su posición a través de capacidades avanzadas de producción, carteras diversas de gases y sólidas redes de distribución que sirven a los sectores de manufactura, salud, energía y minería. Los principales actores enfatizan en gases de alta pureza, sistemas de entrega a granel confiables y tecnologías de generación in situ para satisfacer las crecientes necesidades de eficiencia y seguridad industrial. Las inversiones continuas en hidrógeno limpio, aplicaciones de captura de carbono y gestión digitalizada de gases mejoran aún más la competitividad en industrias emergentes. Asia-Pacífico ocupa la posición regional líder con una participación de mercado exacta del 41%, respaldada por una rápida industrialización, expansión de la actividad de infraestructura e integración sólida de soluciones de gases industriales en los principales mercados de uso final.
Perspectivas del Mercado
- El mercado de bancos de energía en Australia alcanzó los 232 millones de USD en 2024 y se proyecta que llegará a 368.06 millones de USD para 2032, avanzando a un CAGR del 5.95% durante el período de pronóstico.
- La creciente dependencia de los smartphones, dispositivos portátiles y movilidad digital impulsa una fuerte demanda de bancos de energía de carga rápida y alta capacidad en los principales segmentos de consumidores.
- El mercado muestra una creciente adopción de USB-C PD, carga inalámbrica y diseños compactos y ligeros, respaldados por una fuerte expansión del comercio minorista en línea y actualizaciones de productos.
- La competencia se intensifica a medida que las marcas globales y regionales se enfocan en la eficiencia del rendimiento, la seguridad de las baterías y precios diferenciados, mientras que las restricciones incluyen la comoditización y el cumplimiento normativo para productos de iones de litio.
- Asia-Pacífico lidera con un 41% de participación de mercado regional, mientras que los bancos de energía de capacidad media a alta representan la participación dominante del segmento debido al aumento de viajes, actividades al aire libre y uso de múltiples dispositivos.
Análisis de Segmentación del Mercado:
Por Tipo de Batería
El ion de litio sigue siendo el tipo de batería dominante en el mercado de bancos de energía de Australia, con una cuota de mercado estimada del 63%, impulsado por su alta densidad energética, menor costo y fuerte compatibilidad con protocolos de carga rápida. Los consumidores prefieren los modelos de ion de litio por su fiabilidad y amplia disponibilidad en canales minoristas y de comercio electrónico. El polímero de litio sigue ganando terreno debido a su diseño ligero y factores de forma flexibles, atrayendo a usuarios que priorizan dispositivos delgados y portátiles. El crecimiento en las tendencias de actividades al aire libre, estilos de vida laborales basados en móviles y la creciente dependencia de los smartphones fortalecen aún más la demanda de ambas químicas, aunque el ion de litio mantiene un claro liderazgo en volumen.
- Por ejemplo, Intex Technologies mejoró su cartera de ion de litio al introducir un modelo impulsado por una celda de alta densidad de 12,500 mAh utilizando una arquitectura de 3.7 V capaz de ofrecer una carga de salida dual de hasta 5 V/2.1 A, demostrando su enfoque en la eficiencia y compatibilidad con múltiples dispositivos.
Por Rango de Capacidad
El rango de capacidad de 8,001 mAh–20,000 mAh lidera el mercado con casi un 48% de participación, respaldado por la creciente preferencia del consumidor por la carga de múltiples dispositivos y duraciones de respaldo más largas durante viajes, trabajo remoto y actividades recreativas. Este segmento se beneficia de la fuerte adopción de tecnologías de carga rápida y el creciente uso de aplicaciones que consumen mucha energía, como juegos, streaming y productividad móvil. Los modelos por debajo de 8,000 mAh siguen siendo relevantes para usuarios ligeros que buscan compacidad, mientras que las unidades por encima de 20,000 mAh sirven a segmentos de nicho que requieren uso extendido fuera de la red. Sin embargo, los bancos de energía de capacidad media continúan dominando debido a su precio equilibrado, portabilidad y rendimiento.
- Por ejemplo, Sony Corporation avanzó previamente en esta categoría a través de su cargador portátil CP-S20, que incorpora una batería de polímero de litio de 20,000 mAh diseñada con la Tecnología Hybrid-Gel de Sony y admite una salida dual de 3.0 A combinada, permitiendo una carga más rápida y térmicamente estable en múltiples dispositivos.
Por Modo de Carga
La carga por cable domina el mercado de bancos de energía de Australia con aproximadamente un 71% de cuota de mercado, respaldada por su superior eficiencia de carga, compatibilidad universal de dispositivos y asequibilidad. Los consumidores confían en los bancos de energía por cable para una entrega de salida consistente y ciclos de carga más rápidos, especialmente para smartphones, tabletas y dispositivos portátiles. Los bancos de energía de carga inalámbrica muestran un crecimiento constante a medida que los fabricantes incorporan almohadillas habilitadas para Qi y modelos híbridos de doble modo, atrayendo a usuarios que buscan la conveniencia sin cables. Aunque la adopción inalámbrica aumenta a medida que los smartphones premium amplían la compatibilidad, las soluciones por cable siguen siendo la opción principal preferida debido a su fiabilidad y rentabilidad.
Principales Impulsores de Crecimiento
Aumento de la Penetración de Smartphones y Alto Uso Diario de Dispositivos
La creciente dependencia de los smartphones, dispositivos portátiles y electrónicos portátiles acelera fuertemente la adopción de bancos de energía en Australia. Los consumidores utilizan aplicaciones que consumen mucha energía para streaming, navegación, juegos y trabajo remoto, creando una demanda continua de energía de respaldo conveniente. La alta movilidad urbana y los frecuentes viajes interurbanos refuerzan aún más la necesidad de bancos de energía compactos y de carga rápida. Los fabricantes capitalizan este cambio ofreciendo modelos de carga rápida con múltiples puertos que aseguran un rendimiento ininterrumpido de los dispositivos. A medida que los estilos de vida digitales se intensifican, las soluciones de carga portátil ganan una tracción sostenida tanto en grupos de usuarios consumidores como comerciales.
- Por ejemplo, Panasonic Corporation fortaleció esta tendencia de demanda al desplegar su celda de iones de litio NCR18650B con una capacidad documentada de 3,350 mAh y una salida de energía de 12.1 Wh, permitiendo módulos de energía de alta densidad y estabilidad térmica que los fabricantes integran en bancos de energía multipuerto que requieren una entrega sostenida a una descarga máxima de 4.9 A.
Expansión de Actividades de Recreación al Aire Libre y Viajes
La vibrante cultura al aire libre de Australia, que incluye camping, senderismo y turismo por carretera, impulsa significativamente el uso de bancos de energía de alta capacidad y resistentes. Los viajeros requieren cada vez más una carga confiable fuera de la red para cámaras, drones, dispositivos GPS y teléfonos inteligentes durante viajes prolongados. La recuperación del sector turístico y el aumento del turismo de aventura doméstico elevan aún más la demanda del mercado. Las marcas responden ofreciendo diseños resistentes a la intemperie, opciones de carga solar y bancos de energía optimizados para entornos remotos. Esta tendencia fortalece el atractivo de los modelos duraderos y de alta capacidad en mAh como accesorios esenciales para la movilidad extendida y la exploración al aire libre.
- Por ejemplo, Ambrane India Private Ltd. desarrolló su banco de energía Stylo Boost equipado con una batería de polímero de litio de 50,000 mAh, ofreciendo una salida de carga de 22.5 W a través de protocolos Power Delivery y Quick Charge, y produciendo una corriente máxima documentada de 3.0 A, haciéndolo adecuado para uso prolongado fuera de la red durante largos viajes al aire libre.
Cambio Hacia Ecosistemas de Carga Rápida y Multidispositivo
La creciente adopción de teléfonos inteligentes, tabletas, auriculares y relojes inteligentes de carga rápida impulsa la demanda de bancos de energía que soporten protocolos de carga avanzados. Los consumidores prefieren cada vez más soluciones habilitadas para PD y de alta potencia capaces de cargar múltiples dispositivos simultáneamente. Esta evolución en las expectativas de los usuarios anima a los fabricantes a actualizar sus carteras de productos con baterías de polímero de litio mejoradas, gestión inteligente de energía y velocidades de salida más rápidas. A medida que aumenta la propiedad de múltiples dispositivos, los bancos de energía compactos con distribución eficiente de energía emergen como soluciones cotidianas necesarias, mejorando la conveniencia e impulsando la expansión sostenida del mercado.
Tendencias y Oportunidades Clave
Adopción de Capacidades de Carga USB-C PD e Inalámbrica
La transición hacia la entrega de energía USB-C y la carga inalámbrica habilitada para Qi crea nuevas oportunidades de diferenciación en el mercado australiano. Los consumidores buscan una transferencia de energía sin cables, rápida y compatible con dispositivos modernos. Los fabricantes integran conectores reversibles, salidas de mayor potencia y tecnología inalámbrica magnética para alinearse con los ecosistemas de teléfonos inteligentes premium. Esto crea un fuerte potencial de actualización a medida que los usuarios pasan de bancos de energía básicos a modelos avanzados y de alta velocidad. La tendencia también posiciona a las marcas para introducir formatos de carga híbridos que mejoren la conveniencia del usuario y la eficiencia de carga.
- Por ejemplo, Samsung SDI Co., Ltd. fortaleció su posición competitiva al desplegar su celda INR18650-35E, diseñada con una capacidad documentada de 3,500 mAh a 3.6 V y una salida de energía de 12.6 Wh, mientras mantiene una tasa de descarga continua de 8 A.
Creciente Demanda de Productos Sostenibles y Ecoeficientes
La conciencia ambiental impulsa el interés en los bancos de energía diseñados con materiales reciclables y componentes energéticamente eficientes. Los consumidores prefieren cada vez más marcas que adopten una fabricación más ecológica, empaques con menos residuos y diseños de baterías de mayor duración. Los modelos integrados con energía solar y de recolección de energía ganan visibilidad entre los usuarios al aire libre y conscientes del medio ambiente. El énfasis regulatorio en la seguridad de las baterías y la gestión de residuos fomenta aún más a las empresas a invertir en innovación sostenible. Este cambio abre oportunidades para líneas de productos ecocertificados que combinan durabilidad con un menor impacto ambiental, atrayendo al creciente segmento de consumidores impulsados por la sostenibilidad en Australia.
- Por ejemplo, ASUSTeK Computer Inc. avanzó en sostenibilidad y eficiencia a través de su ASUS ZenPower Pro PD, diseñado con una batería de polímero de litio documentada de 13,600 mAh y que soporta una salida USB-C PD de 45 W, incorporando la Tecnología ASUS PowerSafe que regula el voltaje y la temperatura a través de 11 capas protectoras extendiendo la longevidad de la celda a más de 500 ciclos de carga certificados bajo los estándares de prueba de ASUS.
Expansión Minorista a Través de Estrategias de Comercio Electrónico y Omnicanal
Las ventas en línea se aceleran significativamente ya que los consumidores australianos prefieren plataformas digitales por una mayor variedad de productos, entregas más rápidas y precios competitivos. Las marcas fortalecen su presencia omnicanal integrando comercio electrónico, minoristas de electrónica y tiendas de estilo de vida. La visibilidad mejorada a través de ofertas combinadas, marketing de influencers y promociones estacionales aumenta la conciencia de la categoría. Esta tendencia permite a las marcas premium y emergentes llegar a segmentos de clientes no explotados de manera rentable. A medida que los mercados en línea maduran, las empresas aprovechan los conocimientos basados en datos para refinar el posicionamiento de productos y expandir las ventas de bancos de energía de alta capacidad y carga rápida.
Desafíos Clave
Aumento de la Saturación del Mercado y Competencia de Precios
El mercado de bancos de energía en Australia enfrenta una intensa competencia debido a la presencia de marcas globales, marcas privadas e importaciones de bajo costo. La alta disponibilidad de productos conduce a descuentos agresivos en precios, limitando los márgenes de beneficio y ralentizando la adopción de productos premium. Los consumidores a menudo priorizan el costo sobre las características avanzadas, desafiando a los fabricantes a diferenciarse dentro de categorías saturadas. Esta dinámica presiona a las empresas a innovar en diseño, duración de la batería y eficiencia de carga mientras mantienen precios competitivos. La comoditización de los modelos de nivel de entrada complica aún más la creación de valor a largo plazo para las marcas establecidas.
Presiones Regulatorias sobre la Seguridad de las Baterías y Cumplimiento de Calidad
Las estrictas normas australianas sobre importaciones de baterías de iones de litio, certificaciones de seguridad y cumplimiento de transporte plantean desafíos para fabricantes y distribuidores. Asegurar la adherencia a los protocolos de seguridad aumenta los costos operativos y extiende el tiempo de lanzamiento al mercado para nuevos modelos. Las baterías no conformes o de calidad inferior arriesgan retiradas, daños reputacionales y disminución de la confianza del consumidor. A medida que las autoridades intensifican la supervisión para prevenir el sobrecalentamiento y los riesgos de incendio, las marcas deben invertir en pruebas rigurosas y componentes de alta calidad. Estos requisitos regulatorios, aunque esenciales para la seguridad del consumidor, elevan las barreras para nuevos participantes y jugadores más pequeños.
Análisis Regional
Norteamérica
América del Norte lidera la demanda global de soluciones de carga portátil con un 41% de cuota de mercado, impulsada por la alta penetración de teléfonos inteligentes, la fuerte adopción de estilos de vida digitales y ecosistemas avanzados de electrónica de consumo. La región se beneficia de redes minoristas maduras y una rápida adopción de bancos de energía con carga rápida y habilitados para carga inalámbrica. Los frecuentes viajes de negocios, la cultura de trabajo remoto y el uso intensivo de aplicaciones móviles que consumen mucha energía fortalecen la demanda de reemplazo. Las marcas líderes aprovechan una sólida infraestructura de comercio electrónico y la preferencia del cliente por modelos premium de alta capacidad, posicionando a América del Norte como un centro dominante para soluciones de energía portátil impulsadas por tecnología.
Europa
Europa posee un 25% de cuota de mercado, respaldada por la creciente dependencia de dispositivos móviles, estrictos estándares de seguridad de productos y la creciente adopción de electrónicos compatibles con USB-C PD. Las poblaciones urbanas en Alemania, el Reino Unido y Francia impulsan una demanda constante de bancos de energía que ofrecen portabilidad y eficiencia de carga mejorada. Las preferencias de sostenibilidad fomentan el uso de materiales ecológicos y diseños energéticamente eficientes, moldeando las decisiones de adquisición. Los viajes a través de países interconectados de la UE, combinados con actividades al aire libre y recreativas generalizadas, impulsan aún más la adopción del mercado. El aumento de la adopción del comercio electrónico también mejora el acceso de los consumidores a soluciones avanzadas y asequibles de energía portátil.
Asia-Pacífico
Asia-Pacífico representa el 23% del mercado, impulsado por su gran base de usuarios de teléfonos inteligentes, alta población juvenil y una economía digital en rápida expansión. Países como China, India, Japón y Corea del Sur muestran una fuerte demanda de bancos de energía asequibles, de alta capacidad y carga rápida. Los frecuentes viajes interurbanos, la movilidad urbana densa y los estilos de vida al aire libre apoyan aún más la adopción. Los fabricantes se benefician de la proximidad a los principales centros de producción de baterías, lo que permite eficiencia de costos e innovación rápida. El vibrante sector de comercio electrónico de la región amplía la disponibilidad de productos, apoyando la adopción acelerada tanto en categorías de bancos de energía de valor como premium.
América Latina
América Latina captura un 6% de cuota de mercado, moldeada por el aumento en la propiedad de teléfonos inteligentes, el creciente consumo digital y la creciente popularidad de actividades al aire libre y de viaje. Brasil, México y Colombia experimentan una creciente demanda de bancos de energía de gama media y alta capacidad a medida que los consumidores buscan una carga confiable durante los frecuentes desplazamientos y desafíos de conectividad. La infraestructura de carga limitada en algunas áreas rurales fomenta la adopción de modelos habilitados para energía solar y resistentes. La mejora de la penetración minorista, combinada con mercados en línea ampliados, mejora la accesibilidad de los productos. La recuperación económica y el creciente interés en accesorios de carga asequibles continúan fortaleciendo el impulso del mercado en toda la región.
Oriente Medio y África
Oriente Medio y África tienen un 5% de cuota de mercado, respaldada por la alta penetración móvil, las tendencias de actividades al aire libre y el aumento de los viajes de negocios en países clave como los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica. Los climas cálidos y los largos tiempos de desplazamiento aumentan la necesidad de soluciones de carga portátil confiables. Los consumidores muestran preferencia por modelos duraderos, de carga rápida y alta capacidad capaces de soportar el uso de múltiples dispositivos. La expansión de la infraestructura digital, el aumento de la adopción del comercio electrónico y el crecimiento de las poblaciones juveniles contribuyen a una demanda constante. A pesar de las disparidades económicas, la región exhibe un potencial de crecimiento constante en mercados urbanos y emergentes.
Segmentaciones del Mercado:
Por Tipo de Batería:
- Ión de litio
- Polímero de litio
Por Rango de Capacidad:
- Hasta 3,000 mAh
- 3,001 mAh-8,000 mAh
Por Modo de Carga:
- Con cable
- Inalámbrico
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de bancos de energía en Australia incluye jugadores como Intex Technologies, Sony Corporation, Panasonic Corporation, Ambrane India Private Ltd., Beijing Xiaomi Technology Co., Ltd., Lenovo Group Ltd., Samsung SDI Co., Ltd., ASUSTeK Computer Inc., Anker Technology Co. Ltd., y Microsoft Corporation. El mercado de bancos de energía en Australia refleja una mezcla dinámica de líderes tecnológicos globales y marcas regionales de electrónica de consumo que se centran en la innovación, la fiabilidad y propuestas de valor diferenciadas. Las empresas compiten mejorando la eficiencia de carga rápida, incorporando USB-C Power Delivery y mejorando la durabilidad de la batería para satisfacer el creciente uso de múltiples dispositivos de los consumidores australianos. La fuerte penetración del comercio electrónico intensifica la competencia, permitiendo rápidas comparaciones de productos y acelerando los ciclos de actualización. Las marcas enfatizan cada vez más el cumplimiento de normas de seguridad, factores de forma compactos y características de diseño sostenible para construir confianza y lealtad. A medida que la movilidad, los estilos de vida digitales y la recreación al aire libre continúan expandiéndose, la competencia se desplaza hacia bancos de energía de alta capacidad, ricos en características y orientados al rendimiento.
Análisis de Jugadores Clave
- Intex Technologies
- Sony Corporation
- Panasonic Corporation
- Ambrane India Private Ltd.
- Beijing Xiaomi Technology Co., Ltd.
- Lenovo Group Ltd.
- Samsung SDI Co., Ltd.
- ASUSTeK Computer Inc.
- Anker Technology Co. Ltd.
- Microsoft Corporation
Desarrollos Recientes
- En octubre de 2024, Bosch Power Tools amplió su línea inalámbrica de 18V e ingresó a nuevos oficios como la fontanería introduciendo herramientas manuales (alicates, destornilladores, martillos, etc.) y nuevas clavadoras, junto con expansiones para carpintería y trabajos eléctricos, cumpliendo un objetivo estratégico de apoyar a más profesionales con soluciones inalámbricas versátiles y de alto rendimiento, encajando en su lanzamiento de productos más amplio.
- En abril de 2024, ZapBatt de California lanzó su revolucionario Sistema Operativo de Batería (bOS) con las baterías SCiB LTO de Toshiba, creando un "adaptador universal" para dispositivos como herramientas eléctricas, logrando una carga ultrarrápida (80% en <6 min), más de 20,000 ciclos, seguridad extrema (sin fuga térmica) y un amplio potencial de aplicación.
- En febrero de 2024, Makita U.S.A. lanzó la Amoladora Angular de Interruptor de Paleta de 5" con Interruptor AC/DC (modelo 9558HP) en febrero de 2024, una herramienta potente (840W/7.5 AMP, 10,000 RPM) y compacta diseñada para profesionales de la metalurgia, electricidad, mecánica y fontanería, con un interruptor de paleta, capacidad AC/DC y construcción duradera para una vida útil prolongada y comodidad, según comunicados de prensa y sitios de minoristas.
- En febrero de 2024, Alpha and Omega Semiconductor (AOS) lanzó el controlador de puerta de 3 fases AOZ32063MQV para motores DC sin escobillas (BLDC), enfocándose en aplicaciones como herramientas inalámbricas y movilidad eléctrica, ofreciendo características como ciclo de trabajo del 100%, protección integrada y un paquete compacto QFN de 4x4mm para mejorar la eficiencia y la vida útil de la batería.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Batería, Rango de Capacidad, Modo de Carga y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado verá una creciente demanda de bancos de energía con carga rápida y habilitados para USB-C PD a medida que los ecosistemas de dispositivos se modernicen.
- Los bancos de energía con carga inalámbrica y magnética ganarán una mayor adopción entre los usuarios de smartphones premium.
- Los modelos de alta capacidad se expandirán rápidamente debido al aumento de actividades recreativas al aire libre, viajes y uso de múltiples dispositivos.
- Los bancos de energía basados en materiales sostenibles y reciclables atraerán a los consumidores conscientes del medio ambiente.
- Los canales de comercio electrónico continuarán dominando las ventas, impulsados por precios competitivos y una mayor disponibilidad de productos.
- Los bancos de energía inteligentes con características de gestión energética inteligente verán una mayor integración.
- Los diseños alimentados por energía solar y resistentes ganarán tracción en segmentos remotos y enfocados en la aventura.
- La preferencia del consumidor se desplazará hacia diseños compactos, ligeros y de alta eficiencia.
- Las baterías certificadas en seguridad y conformes con las normativas se volverán esenciales para mantener la confianza en la marca.
- La competencia se intensificará a medida que las marcas globales y regionales introduzcan soluciones de carga diferenciadas y con valor añadido.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de bancos de energía en Australia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de bancos de energía en Australia entre 2024 y 2032?
¿Cuáles son los factores clave que impulsan el crecimiento del mercado de bancos de energía en Australia?
¿Cómo está segmentado el mercado de bancos de energía en Australia y qué significa esto para los consumidores?
¿Qué tendencias y tecnologías futuras se espera que impacten el mercado de bancos de energía en Australia?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Bancos de Energía en Australia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Bancos de Energía en Australia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 232 million → 2032: USD 368.06 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Bancos de Energía en Australia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Bancos de Energía en Australia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Bancos de Energía en Australia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Bancos de Energía en Australia Market Drivers
- 3.3 Mercado de Bancos de Energía en Australia Market Restraints & Challenges
- 3.4 Mercado de Bancos de Energía en Australia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Bancos de Energía en Australia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Bancos de Energía en Australia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Bancos de Energía en Australia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Bancos de Energía en Australia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Bancos de Energía en Australia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Bancos de Energía en Australia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Bancos de Energía en Australia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Bancos de Energía en Australia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Bancos de Energía en Australia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Bancos de Energía en Australia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Bancos de Energía en Australia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Bancos de Energía en Australia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Bancos de Energía en Australia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Bancos de Energía en Australia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Bancos de Energía en Australia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Bancos de Energía en Australia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Bancos de Energía en Australia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Bancos de Energía en Australia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Bancos de Energía en Australia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
