
Visión General del Mercado:
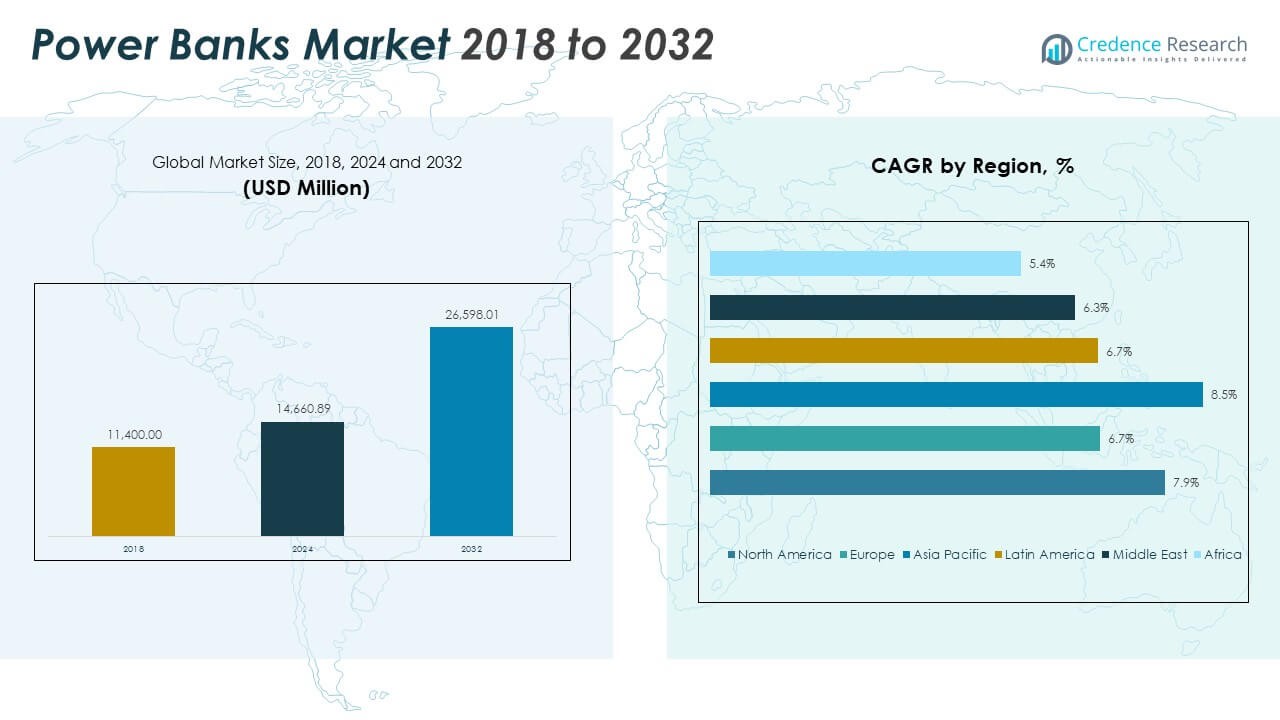
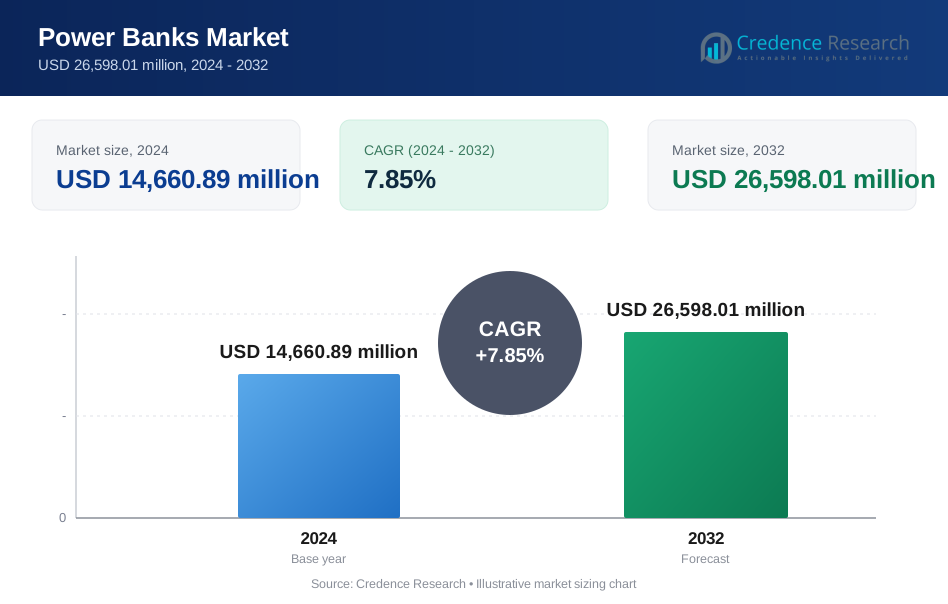
El tamaño del mercado de los bancos de energía se valoró en USD 11,400.00 millones en 2018 a USD 14,660.89 millones en 2024 y se anticipa que alcanzará USD 26,598.01 millones para 2032, con un CAGR del 7.85% durante el período de pronóstico.| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Bancos de Energía 2024 | USD 14,660.89 Millones |
| Mercado de Bancos de Energía, CAGR | 7.85% |
| Tamaño del Mercado de Bancos de Energía 2032 | USD 26,598.01 Millones |
Perspectivas del Mercado:
- El tamaño del mercado de los bancos de energía se valoró en USD 11,400.00 millones en 2018, alcanzó USD 14,660.89 millones en 2024, y se proyecta que llegue a USD 26,598.01 millones para 2032, creciendo a un CAGR del 7.85%.
- Asia Pacífico lidera con una participación del 48.3% debido a su gran base de smartphones, capacidad de manufactura y fuerte comercio electrónico. América del Norte sigue con un 19.9%, impulsada por la adopción de productos premium, mientras que Europa mantiene un 14.3%, apoyada por tendencias de sostenibilidad y estándares regulatorios.
- Asia Pacífico es la región de más rápido crecimiento, respaldada por la expansión de la infraestructura digital, el aumento de la penetración de smartphones y estrategias de precios competitivos.
- El comercio electrónico representó aproximadamente el 45% del mercado total en 2024, mostrando un fuerte impulso de crecimiento.
- Las tiendas físicas contribuyeron con casi el 55% en 2024, reflejando una demanda sostenida de ventas minoristas offline y compras en tienda.
Impulsores del Mercado
Aumento en el Uso de Smartphones Impulsando la Demanda de Soluciones de Respaldo de Energía Portátil La creciente penetración de smartphones es un factor clave que impulsa el mercado de los bancos de energía. Los consumidores dependen de dispositivos móviles para comunicación, trabajo y entretenimiento, aumentando la necesidad de carga de respaldo eficiente. El alto uso diario agota rápidamente la vida de la batería, creando una demanda constante de soluciones de energía portátil. Los bancos de energía permiten un uso ininterrumpido durante viajes, emergencias y actividades al aire libre. La disponibilidad de carga multipuerto mejora la conveniencia del usuario. Los diseños compactos y ligeros hacen que los productos sean adecuados para el uso diario. Los fabricantes están ampliando las opciones de capacidad para satisfacer las diversas necesidades de los consumidores. Continúa ganando tracción en mercados desarrollados y emergentes.- Por ejemplo, Anker Innovations lanzó su banco de energía de 25,000 mAh y 165 W en CES 2025 con tres puertos USB-C y uno USB-A. Cuenta con cables retráctiles, soporta Power Delivery y puede cargar un MacBook Pro de 16 pulgadas al 50% en poco más de 30 minutos. El producto permite la carga simultánea de múltiples dispositivos.
- Por ejemplo, Baseus introdujo su cargador GaN de 65W (Modelo CCGAN65S2-X) con tecnología GaN para mayor eficiencia y un diseño más compacto. Soporta múltiples protocolos de carga rápida e incluye tres puertos de salida para alimentar múltiples dispositivos a la vez. El cargador es más pequeño y más eficiente en calor que los modelos tradicionales basados en silicio.
Tendencias del Mercado
Integración de Materiales Sostenibles y Ecológicos en la Fabricación de Bancos de Energía La sostenibilidad está moldeando las elecciones de los consumidores en el mercado de los bancos de energía. Los fabricantes están adoptando materiales reciclables y ecológicos para cumplir con los estándares ambientales. Los consumidores son cada vez más conscientes del impacto del producto en el medio ambiente. Las soluciones de carga habilitadas para energía solar están ganando tracción entre los usuarios al aire libre. Las certificaciones ecológicas influyen en la selección de productos. Las empresas posicionan sus productos como alternativas verdes para atraer a compradores conscientes del medio ambiente. Los gobiernos están introduciendo regulaciones que apoyan la electrónica sostenible. Se beneficia de la alineación entre las preferencias de los consumidores y las innovaciones de productos verdes. Aumento de la Adopción de Tecnologías de Carga Inalámbrica y Magnética La carga inalámbrica está ganando popularidad por su conveniencia y menor dependencia de cables. La alineación magnética mejora la eficiencia de carga y la experiencia del usuario. Las empresas integran estándares avanzados de carga inalámbrica Qi en diseños compactos. Esta característica soporta la carga sin problemas para smartphones y dispositivos portátiles. La tendencia aumenta el atractivo del producto entre los usuarios premium. La tecnología magnética mejora la portabilidad y elimina el desorden de cables. La integración con múltiples ecosistemas de dispositivos mejora las tasas de adopción. Se beneficia de la creciente demanda de los consumidores por soluciones de carga modernas.- Por ejemplo, Belkin lanzó su Banco de Energía Magnético BoostCharge Pro (Qi2 15W 5K) con alineación magnética certificada Qi2 y carga rápida inalámbrica de 15W. Incluye conectividad USB-C y está hecho con plástico reciclado post-consumo, alineándose con los objetivos de sostenibilidad. El producto soporta un acoplamiento magnético seguro para dispositivos habilitados para Qi2.
- Por ejemplo, el Banco de Energía Ultra Delgado de Xiaomi (5000mAh) soporta carga rápida bidireccional USB-C de 20W y presenta un diseño ultradelgado de alrededor de 10 mm. Está diseñado para la portabilidad y el uso diario, reflejando avances en el diseño compacto de bancos de energía.
Análisis de Desafíos del Mercado
Creciente Saturación del Mercado y Competencia de Precios Entre los Principales Actores La intensa competencia entre marcas globales y regionales es un desafío importante para el mercado de los bancos de energía. La entrada de fabricantes de bajo costo ejerce presión sobre los precios de las empresas establecidas. Las guerras de precios reducen los márgenes de beneficio y limitan la capacidad de inversión para la innovación. La diferenciación de productos se vuelve difícil en un mercado saturado. Muchas marcas ofrecen capacidades y características similares, creando uniformidad. La lealtad del consumidor es difícil de mantener en tales condiciones. Las marcas deben equilibrar la asequibilidad con la calidad y los estándares de seguridad. Enfrenta presión para mantener el valor en medio de una intensa rivalidad en el mercado. Crecientes Preocupaciones de Seguridad y Requisitos de Cumplimiento Regulatorio La seguridad de las baterías sigue siendo una preocupación crítica para los fabricantes y usuarios. Los productos defectuosos pueden sobrecalentarse, tener fugas o explotar, generando problemas de confianza. Los gobiernos están imponiendo estrictos estándares de certificación para asegurar el cumplimiento. Cumplir con los requisitos de seguridad aumenta los costos de producción. Los productos de calidad inferior que ingresan a los mercados dañan la reputación de la marca. Las empresas deben invertir en pruebas y control de calidad para mantener la confianza. El incumplimiento puede llevar a retiros del mercado y sanciones regulatorias. Opera bajo un creciente escrutinio de las autoridades de seguridad y calidad.Oportunidades del Mercado
Aumento de la Demanda de Soluciones de Alta Capacidad y Carga Rápida en Diversas Industrias La creciente necesidad de almacenamiento de energía confiable crea fuertes oportunidades para el mercado de los bancos de energía. Los modelos de alta capacidad están ganando popularidad entre viajeros, trabajadores remotos y jugadores. La tecnología de carga rápida expande los escenarios de uso en segmentos de consumidores y empresas. El uso creciente de dispositivos móviles en entornos empresariales impulsa la adopción. Los fabricantes pueden dirigirse a sectores nicho como el aire libre, la logística y los eventos. Las mejoras tecnológicas apoyan esta expansión. Puede capturar segmentos no explotados a través de estrategias de desarrollo de productos enfocadas. Expansión de Mercados Emergentes a Través de Redes de Distribución Estratégicas Las economías emergentes ofrecen un potencial significativo para el crecimiento del mercado. La creciente adopción de smartphones crea demanda de soluciones de energía asequibles. La expansión del comercio minorista y la distribución en línea aumenta el alcance del mercado. Las estrategias de localización mejoran la aceptación del producto. Las asociaciones con operadores de telecomunicaciones y minoristas de electrónica fortalecen los canales de ventas. Las empresas pueden aprovechar estas redes para aumentar los ingresos. Puede construir una posición sólida alineándose con el comportamiento del consumidor local.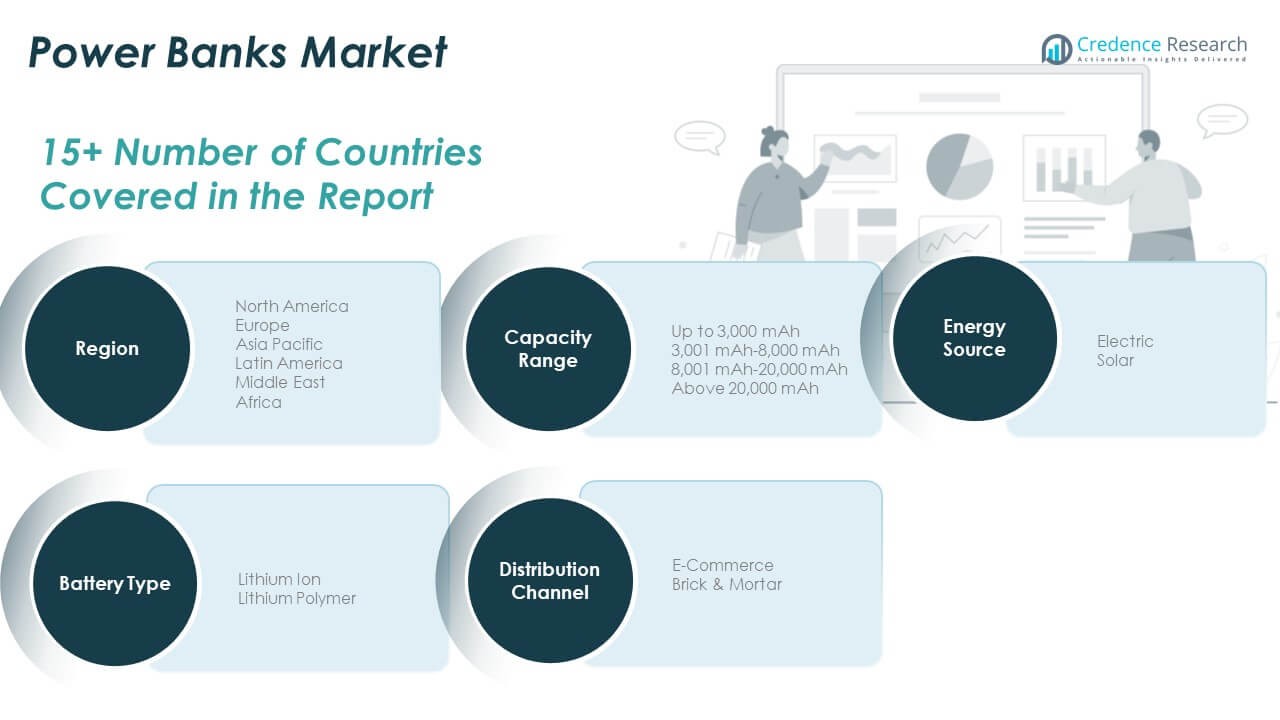
Análisis de Segmentación del Mercado:
Por Capacidad El mercado de los bancos de energía se segmenta en cuatro rangos de capacidad: hasta 3,000 mAh, 3,001 mAh–8,000 mAh, 8,001 mAh–20,000 mAh y más de 20,000 mAh. Los bancos de energía de capacidad media a alta entre 8,001 mAh y 20,000 mAh son ampliamente preferidos por su capacidad para cargar múltiples dispositivos, haciéndolos adecuados para viajeros, profesionales y estudiantes. Los modelos de ultra alta capacidad por encima de 20,000 mAh están ganando adopción entre usuarios con requisitos de uso prolongado, incluidos jugadores y trabajadores remotos. Los modelos de menor capacidad siguen siendo relevantes para recargas rápidas y uso ligero, ofreciendo opciones compactas y asequibles. Esta demanda equilibrada en los rangos de capacidad asegura un amplio alcance al consumidor y un fuerte impulso de ventas. Por Fuente de Energía El mercado se divide en bancos de energía eléctricos y solares según la fuente de energía. Los modelos eléctricos dominan debido a su carga rápida, rendimiento constante y fácil accesibilidad en canales minoristas y en línea. Los consumidores prefieren estos productos para el uso diario y de viaje. Los bancos de energía solares están expandiendo su presencia entre los usuarios conscientes del medio ambiente, especialmente en entornos al aire libre y remotos. El creciente interés en soluciones de energía sostenible está apoyando el crecimiento gradual de este segmento.- Por ejemplo, el SolarPowa 28 de BigBlue es un cargador solar plegable de 28W que cuenta con paneles SunPower y múltiples puertos de salida USB. Soporta la carga de múltiples dispositivos simultáneamente y está diseñado para uso al aire libre, según las listas de productos oficiales de BigBlue y reseñas verificadas.
- Por ejemplo, el Xiaomi Mi Power Bank 3 Ultra Compact (Modelo PB1022ZM) integra una batería de polímero de iones de litio con una capacidad de 10,000 mAh (37 Wh) y soporta hasta 22.5 W de salida a través de puertos USB-A y USB-C. Presenta un diseño delgado que cabe fácilmente en un bolsillo y pesa aproximadamente 200 g.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de bancos de energía y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de bancos de energía entre 2024 y 2032?
¿Qué segmento del mercado de bancos de energía tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de bancos de energía?
¿Quiénes son las empresas líderes en el mercado de bancos de energía?
¿Qué región tuvo la mayor participación en el mercado de bancos de energía en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Bancos de Energía Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Bancos de Energía Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14,660.89 million → 2032: USD 26,598.01 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Bancos de Energía Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Bancos de Energía Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Bancos de Energía Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Bancos de Energía Market Drivers
- 3.3 Mercado de Bancos de Energía Market Restraints & Challenges
- 3.4 Mercado de Bancos de Energía Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Bancos de Energía Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Bancos de Energía Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Bancos de Energía category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Bancos de Energía Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Bancos de Energía Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Bancos de Energía market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Bancos de Energía Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Bancos de Energía Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Bancos de Energía Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Bancos de Energía (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Bancos de Energía Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Bancos de Energía Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Bancos de Energía Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Bancos de Energía Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Bancos de Energía Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Bancos de Energía Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Bancos de Energía Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Bancos de Energía Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Bancos de Energía Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
