
Visión General del Mercado:
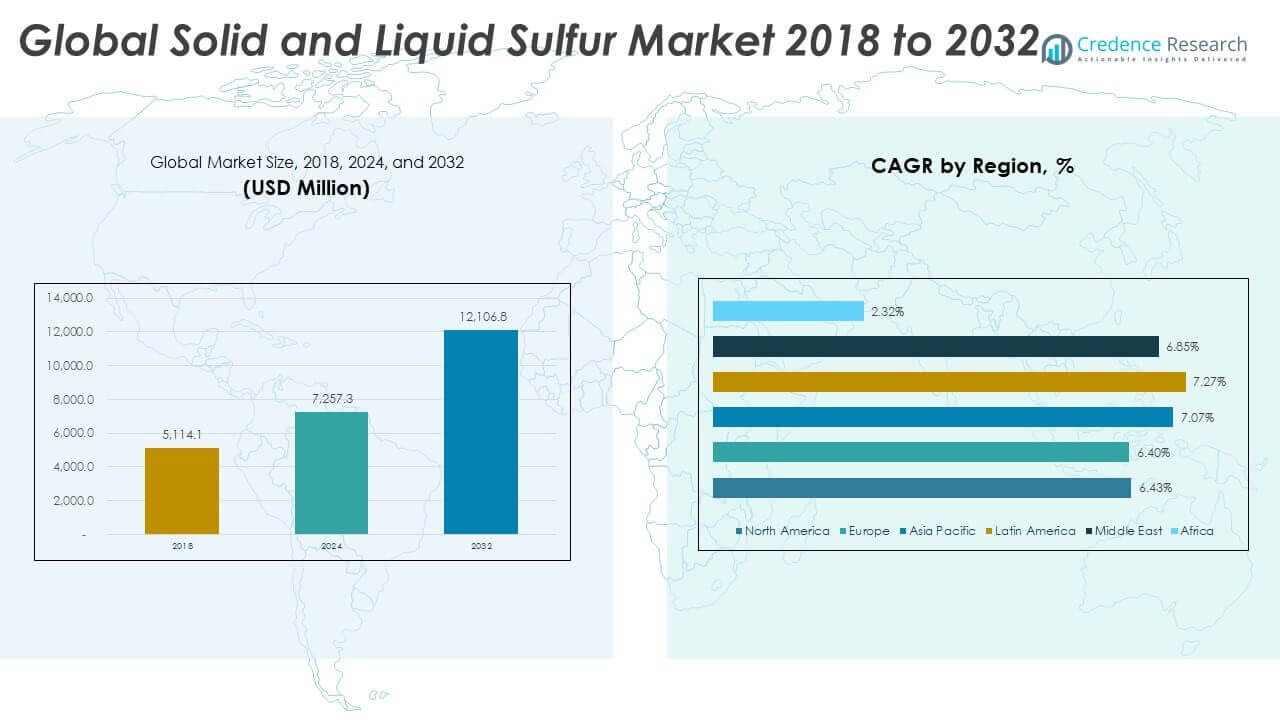
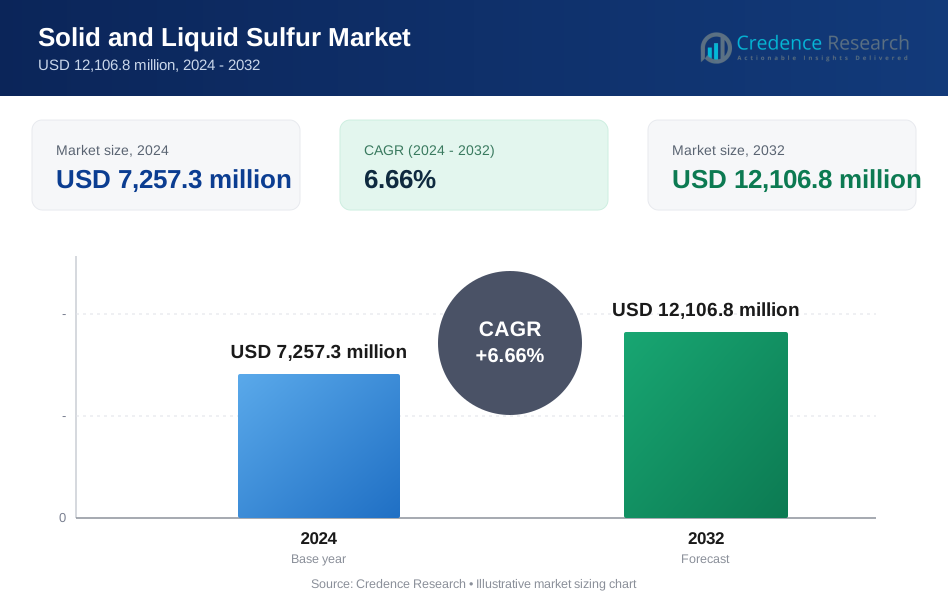
El tamaño del mercado global de azufre sólido y líquido fue valorado en USD 5,114.1 millones en 2018 a USD 7,257.3 millones en 2024 y se anticipa que alcance USD 12,106.8 millones para 2032, con un CAGR de 6.66% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Azufre Sólido y Líquido 2024 | USD 7,257.3 millones |
| Mercado de Azufre Sólido y Líquido, CAGR | 6.66% |
| Tamaño del Mercado de Azufre Sólido y Líquido 2032 | USD 12,106.8 millones |
El mercado está impulsado principalmente por la alta demanda de azufre en la fabricación de fertilizantes, especialmente para la producción de ácido sulfúrico en fertilizantes a base de fosfato. La expansión de la actividad agrícola en Asia Pacífico y América Latina incrementa el uso de fertilizantes. La refinación de petróleo también contribuye a la demanda de azufre a través de procesos de hidrodesulfuración. El papel del azufre en productos químicos industriales, minería y tratamiento de agua apoya la estabilidad más amplia del mercado. La integración de la recuperación de azufre en refinerías asegura un suministro constante. Las regulaciones ambientales y los mandatos de combustibles limpios mejoran la captura y distribución de azufre. Además, fortalece el papel del azufre en los flujos de productos básicos globales.
Asia Pacífico lidera el mercado debido a la fuerte demanda de fertilizantes de países como China e India, apoyada por los sectores agrícolas y químicos domésticos. América del Norte y Europa muestran un consumo estable a través de la refinación y el uso industrial. Medio Oriente se destaca como un importante exportador con sistemas de recuperación integrados vinculados a la producción de energía. América Latina continúa emergiendo como una región de alto crecimiento, apoyada por la agricultura y las importaciones. África sigue siendo un mercado en etapa inicial, expandiéndose gradualmente a través del comercio y mejoras en infraestructura. Refleja una distribución global equilibrada con claros corredores de crecimiento.
Perspectivas del Mercado:
- El mercado global de azufre sólido y líquido fue valorado en USD 5,114.1 millones en 2018, alcanzó USD 7,257.3 millones en 2024, y se proyecta que llegue a USD 12,106.8 millones para 2032, expandiéndose a una CAGR del 6.66% durante el período de pronóstico.
- Asia Pacífico lideró el mercado en 2024 con aproximadamente un 33.4% de participación, impulsado por la fuerte demanda de fertilizantes en China e India, seguido por Europa con casi un 26.6% debido a un sector químico maduro, y América del Norte con alrededor del 23.4% respaldado por una gran capacidad de refinación.
- América Latina es la región de más rápido crecimiento, con aproximadamente un 9.1% de participación en 2024, respaldada por el aumento en el uso de fertilizantes agrícolas, la expansión de la producción de fosfatos y el incremento de la dependencia de las importaciones de azufre.
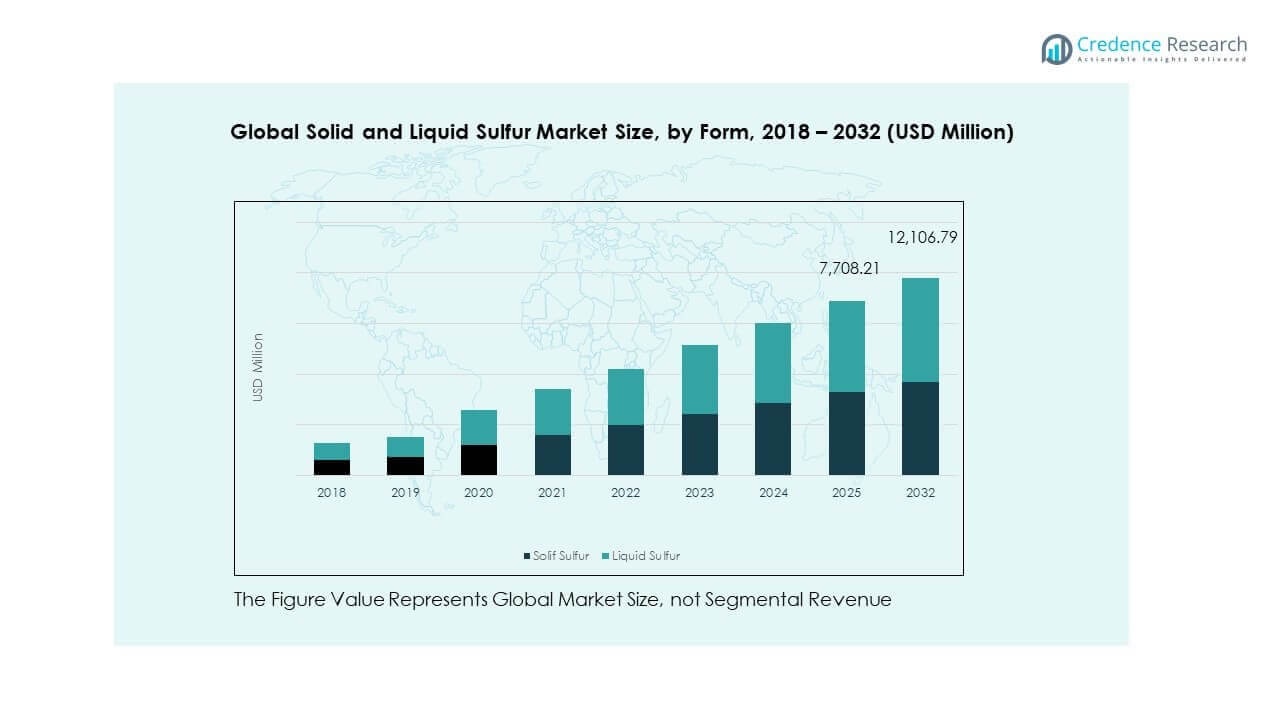
- Por forma, el azufre líquido representó aproximadamente un 63.6% de participación en 2032, reflejando un mayor uso en refinación y procesamiento químico que favorece el suministro continuo y fundido.
- El azufre sólido representó aproximadamente un 36.4% de participación en 2032, con una fuerte demanda de formas granulares y en polvo en la mezcla de fertilizantes, eficiencia de almacenamiento y distribución agrícola a granel.
Impulsores del Mercado
Aumento de la Demanda de Azufre en la Fabricación de Fertilizantes en las Principales Economías Agrícolas
Los productores de fertilizantes impulsan el mercado global de azufre sólido y líquido debido al creciente uso de azufre en fertilizantes a base de fosfato. El ácido sulfúrico juega un papel crucial en la producción de fertilizantes fosfatados y en la formulación de nutrientes para cultivos. La expansión de la producción agrícola en países como India y China impulsa la demanda de azufre. La creciente presión demográfica y los programas de seguridad alimentaria aumentan la aplicación de fertilizantes en Asia-Pacífico y África. Las iniciativas gubernamentales que promueven fertilizantes de alta eficiencia también fortalecen el uso de azufre. El mercado se beneficia del aumento de la conciencia sobre las deficiencias de micronutrientes en el suelo. Los mayores rendimientos de cultivos dependen de formulaciones enriquecidas con azufre. Fortalece las cadenas de suministro de fertilizantes y apoya el crecimiento a largo plazo.
Aumento del Uso de Azufre en la Refinación de Petróleo Debido a Especificaciones Regulatorias de Combustible
Las estrictas regulaciones de calidad de combustible impulsan la recuperación de azufre de las refinerías de petróleo. Las refinerías utilizan procesos de hidrodesulfuración para eliminar el azufre del diésel y la gasolina. El mercado global de azufre sólido y líquido se beneficia a medida que los mandatos de combustible bajo en azufre se expanden globalmente. Los mercados de EE. UU. y Europa han implementado límites estrictos de azufre, creando una demanda constante. Las naciones de Asia-Pacífico también están mejorando las capacidades de refinación para cumplir con los estándares globales. El azufre se captura del crudo ácido durante la refinación y se comercializa a los consumidores aguas abajo. Los sistemas de recuperación se han vuelto más eficientes, produciendo azufre de alta pureza. Apoya la economía circular de las refinerías y asegura un suministro estable del mercado.
- Por ejemplo, las refinerías de Saudi Aramco recuperan varios millones de toneladas de azufre elemental cada año a través de la tecnología Claus. Apoya la economía circular de las refinerías y un suministro estable de azufre.
Creciente Demanda de la Fabricación Química y Aplicaciones Industriales
El azufre se utiliza ampliamente en múltiples líneas de producción química. Los fabricantes dependen del azufre para el ácido sulfúrico, el disulfuro de carbono y otros productos químicos industriales clave. El mercado global de azufre sólido y líquido se beneficia de la demanda en los sectores de caucho, minería, detergentes y textiles. Desempeña un papel central en la lixiviación de minerales y la flotación en la minería de metales. Las zonas industriales en América del Norte, Europa y Asia Oriental crean un consumo estable aguas abajo. El crecimiento de la infraestructura y la creciente demanda de metales impulsan los productos químicos para la minería. Estos segmentos crean una base de mercado diversificada y estable. La versatilidad del azufre sigue apoyando su valor industrial.
- Por ejemplo, BASF opera múltiples plantas de ácido sulfúrico integradas con complejos químicos que superan una capacidad de un millón de toneladas. La versatilidad del azufre refuerza su relevancia industrial a largo plazo.
Expansión de Aplicaciones en Farmacéuticos, Pesticidas y Tratamiento de Agua
La creciente conciencia sobre la salud y las regulaciones de seguridad ambiental promueven el uso del azufre en aplicaciones de nicho. La industria farmacéutica utiliza compuestos a base de azufre para ciertos antibióticos y tratamientos dermatológicos. El mercado global de azufre sólido y líquido también apoya la producción de pesticidas, esenciales para la protección de cultivos. La urbanización ha impulsado la demanda de agua limpia, donde los coagulantes a base de azufre ayudan en el tratamiento. Estos sectores contribuyen a una demanda estable no agrícola. El aumento del gasto global en salud y las preocupaciones sobre la seguridad alimentaria apoyan la expansión del mercado. Los países emergentes mejoran la infraestructura de agua utilizando soluciones tratadas con azufre. Mantiene el impulso en áreas de aplicación diversificadas.
Tendencias del Mercado
Cambio Hacia la Recuperación de Azufre del Gas Natural y Fuentes Alternativas
Las plantas de procesamiento de gas natural se han convertido en productores clave de azufre, complementando la producción de las refinerías. El mercado global de azufre sólido y líquido está presenciando una tendencia de aumento en la recuperación de azufre de reservas de gas ácido. Países como Catar y Arabia Saudita lideran las exportaciones de azufre basado en gas. La recuperación de arenas petrolíferas y proyectos de GNL expande la disponibilidad de azufre. Las mejoras tecnológicas aumentan el rendimiento y la pureza del azufre. Este cambio estabiliza el suministro global y reduce la dependencia únicamente de las refinerías. El azufre obtenido del gas a menudo cumple con los estándares de grado fertilizante. Amplía el panorama de abastecimiento y mejora la dinámica comercial.
Integración de Infraestructura Logística y de Almacenamiento en las Principales Regiones Exportadoras
Los países con excedente de producción de azufre invierten en almacenamiento a granel y capacidad de manejo portuario. El mercado global de azufre sólido y líquido se beneficia de una mayor eficiencia en la exportación y costos de manejo reducidos. Los productores de Oriente Medio despliegan cúpulas de almacenamiento automatizadas y sistemas de transporte cerrado. Canadá y Rusia también mejoran las redes de transporte ferroviario y marítimo. La logística integrada reduce la exposición al clima y los riesgos de contaminación. El azufre de alta pureza llega a los usuarios finales de manera más confiable. La expansión de la infraestructura apoya las asociaciones comerciales a largo plazo. Asegura un suministro constante a las regiones de alta demanda en Asia y África.
- Por ejemplo, la terminal Ruwais de ADNOC incluye una cúpula de almacenamiento de azufre de 40,000 toneladas y cintas transportadoras de carga de barcos con sistemas de supresión de polvo.
Creciente Enfoque en Azufre Granular y Formatos de Empaque Especializados
Los refinadores y procesadores ahora convierten el azufre líquido en gránulos sólidos para un mejor manejo. El Mercado Global de Azufre Sólido y Líquido refleja este cambio hacia productos sin polvo y de baja humedad. El azufre granular ofrece mejor estabilidad de almacenamiento y es más fácil de aplicar en fertilizantes. La demanda aumenta por parte de comerciantes de granel seco y empresas integradas de fertilizantes. Bolsas especializadas y contenedores sellados previenen derrames y pérdida de calidad. Los compradores prefieren estos formatos para envíos de larga distancia. Mejora la usabilidad del producto a lo largo de las cadenas de transporte y aplicación. La innovación en embalaje se alinea con las expectativas cambiantes de los usuarios finales.
- Por ejemplo, las instalaciones de granulación de Saudi Aramco en Jubail producen más de 5 millones de toneladas anualmente para exportación a través de transportadores de granel. Los gránulos reducen el polvo y el apelmazamiento durante el envío, apoyando la aplicación directa por parte de los usuarios finales.
Seguimiento Digital y Monitoreo Comercial en Actividades de Exportación-Importación de Azufre
Los comerciantes globales adoptan herramientas digitales para gestionar el inventario de azufre y la documentación aduanera. El Mercado Global de Azufre Sólido y Líquido adopta plataformas de trazabilidad para visibilidad de envíos en tiempo real. Los sistemas basados en Blockchain e IoT rastrean la calidad de la carga y los horarios de entrega. Los exportadores utilizan plataformas vinculadas a satélites para la planificación del clima y rutas. Los grandes compradores optimizan la adquisición con la comparación de precios en tiempo real. Estas herramientas reducen riesgos, retrasos y disputas. Los sistemas digitales mejoran la transparencia en transacciones transfronterizas. Mejora el rendimiento de la cadena de suministro y genera confianza en el comercio de azufre.
Análisis de Desafíos del Mercado
La Volatilidad en la Producción de Petróleo Crudo y Operaciones de Refinería Impacta la Disponibilidad de Azufre
El Mercado Global de Azufre Sólido y Líquido sigue expuesto a fluctuaciones en el suministro de petróleo y gas. Las refinerías producen azufre como subproducto, por lo que la producción varía con la actividad de procesamiento de combustibles. Las tensiones geopolíticas o los recortes de suministro interrumpen la producción de azufre. La pandemia de COVID-19 causó desaceleraciones en las refinerías, lo que redujo los volúmenes de azufre. Las decisiones de la OPEP y las tendencias de producción de esquisto influyen en los precios del azufre. Los actores del mercado enfrentan desafíos en la planificación del inventario debido a la disponibilidad incierta. Las regiones dependientes de importaciones luchan por mantener un suministro constante. Esto crea fluctuaciones de precios e incertidumbre en la adquisición.
Regulaciones Ambientales y Restricciones de Manejo en el Transporte y Almacenamiento
El transporte y almacenamiento de azufre presentan riesgos ambientales debido a su naturaleza reactiva. El Mercado Global de Azufre Sólido y Líquido enfrenta presión regulatoria para seguir normas de manejo seguro. Deben gestionarse los peligros de lixiviación, corrosión y emisiones. El azufre líquido requiere tanques calentados y tuberías aisladas. Los derrames durante la transferencia pueden contaminar el suelo y cuerpos de agua. Los gobiernos imponen estrictos cumplimientos de seguridad y emisiones en terminales de almacenamiento. Cumplir con estas normas eleva los costos de capital para los actores logísticos. Crea barreras de entrada para empresas más pequeñas y limita la flexibilidad.
Oportunidades del Mercado
Aumento de la Demanda de Fertilizantes en Economías Emergentes con Expansión Agrícola
Los mercados emergentes en África, el sur de Asia y el sudeste asiático están expandiendo la producción de cultivos. El mercado global de azufre sólido y líquido ve una fuerte oportunidad en estas regiones debido a las deficiencias del suelo. Los productores de fertilizantes buscan fuentes de azufre rentables para aumentar la productividad. Los gobiernos promueven la fertilización equilibrada para aumentar los rendimientos. Las instalaciones locales de mezcla aumentan la demanda de importación de azufre. Esto apoya el crecimiento del consumo a largo plazo en las economías rurales.
Inversiones Industriales en Minería, Caucho y Tratamiento de Agua Impulsan el Crecimiento No Agrícola El crecimiento de la infraestructura en los sectores de extracción de metales, textil y agua crea demanda más allá de los fertilizantes. El mercado global de azufre sólido y líquido gana tracción a medida que más empresas buscan compuestos a base de azufre. Las empresas de servicios de agua y las plantas químicas invierten en sistemas de tratamiento a gran escala. Esto apoya la estabilidad de la demanda de azufre a lo largo de las cadenas de valor. Los exportadores pueden diversificarse en sectores emergentes para obtener márgenes más altos.
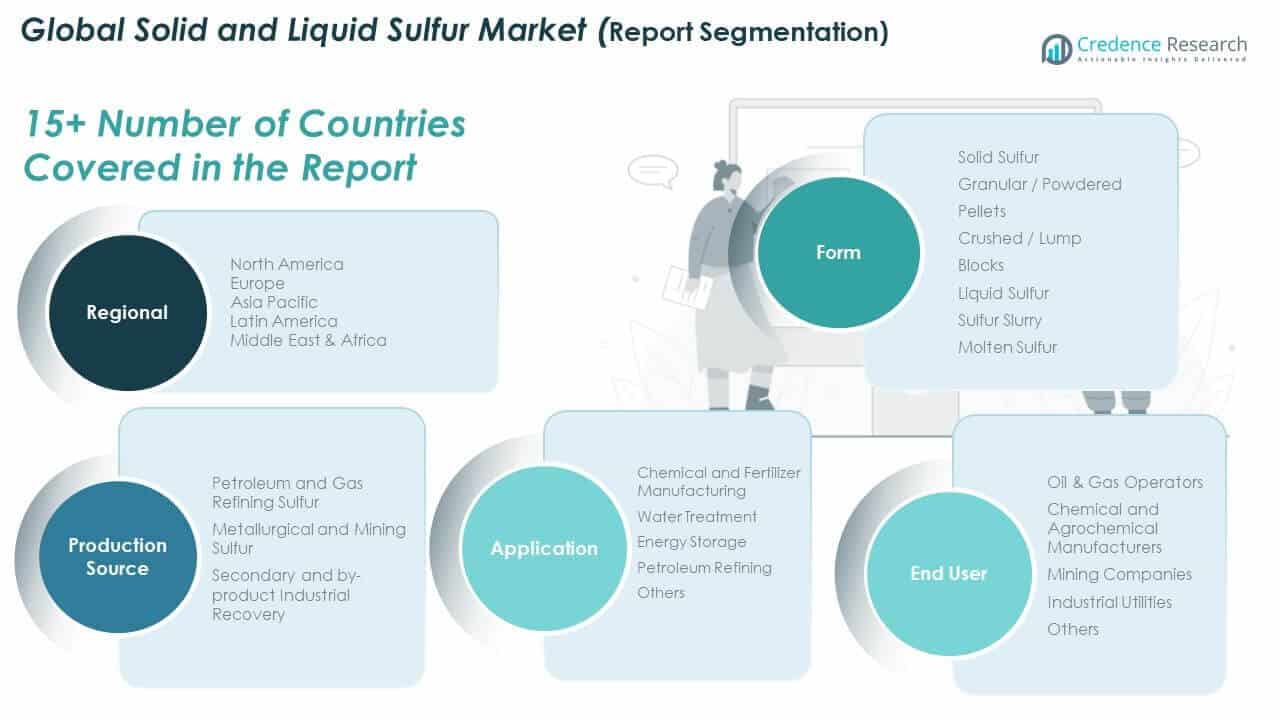
Análisis de Segmentación del Mercado:
Por Forma
El mercado global de azufre sólido y líquido se segmenta en formas sólidas y líquidas. El azufre sólido lidera debido a su facilidad de manejo y mayor vida útil de almacenamiento. El azufre granular o en polvo es preferido en la fabricación de fertilizantes para una mezcla uniforme. Los pellets y los terrones triturados se utilizan en aplicaciones químicas industriales y de caucho. Los bloques de azufre se utilizan para el transporte a granel en mercados con alta exportación. El azufre líquido, principalmente en forma fundida o en suspensión, se utiliza en operaciones industriales continuas. Es preferido en los sectores de refinación y químico con infraestructura integrada. La forma líquida asegura un mejor control de flujo y mínimos riesgos de polvo.
Por Fuente de Producción
El refinado de petróleo y gas es el segmento de fuente de producción dominante. Contribuye con los mayores volúmenes de azufre a través de la hidrodesulfuración en el procesamiento de crudo. El mercado global de azufre sólido y líquido se beneficia de la expansión de las refinerías en Asia y el Medio Oriente. El azufre metalúrgico y minero proporciona un suministro estable a partir del refinado de cobre, zinc y níquel. Esta corriente apoya el consumo localizado en zonas mineras. La recuperación industrial secundaria y como subproducto está ganando relevancia. Permite la extracción de azufre de los sistemas de control de emisiones y las instalaciones de procesamiento de desechos. Esta fuente apoya la sostenibilidad y la circularidad de recursos.
- Por ejemplo, la planta de procesamiento de gas de Astrakhan de Gazprom en Rusia recupera más de 1 millón de toneladas de azufre anualmente del gas natural ácido, reforzando el abastecimiento de azufre a base de gas fuera del refinado tradicional.
Por Usuario Final
Los fabricantes de productos químicos y agroquímicos forman el mayor segmento de usuarios finales. Consumen grandes volúmenes de azufre para ácido sulfúrico y fertilizantes. Los operadores de petróleo y gas lo utilizan en operaciones internas de refinación y desulfuración. Las compañías mineras adoptan el azufre para la lixiviación y extracción de minerales. Las utilidades industriales emplean productos a base de azufre en plantas de tratamiento de agua y efluentes. La categoría "otros" incluye las industrias de papel, textil y farmacéutica. Refleja la amplia integración industrial de productos de azufre. La demanda se mantiene estable en estos sectores, apoyando el equilibrio del mercado a largo plazo.
- Por ejemplo, Mosaic Company utiliza más de 2.5 millones de toneladas de azufre anualmente en sus operaciones de fosfato en América del Norte para la producción de ácido sulfúrico, apoyando tanto la demanda de fertilizantes como la industrial.
Por Aplicación
La fabricación de productos químicos y fertilizantes es el segmento de aplicación principal. El azufre es vital en la producción de ácido fosfórico y fertilizantes compuestos. Las instalaciones de tratamiento de agua utilizan compuestos de azufre para la purificación y el control de lodos. El segmento de almacenamiento de energía se está expandiendo debido a la demanda de tecnologías de baterías basadas en azufre. Apoya los objetivos de transición energética en los mercados en desarrollo. El refinamiento de petróleo mantiene la demanda a través de la recuperación y reutilización de azufre a nivel de proceso. El segmento "otros" incluye el procesamiento de caucho y productos farmacéuticos. Muestra la relevancia y utilidad del azufre en diversos sectores. El mercado se beneficia de una diversidad de aplicaciones constante en las industrias globales.
Segmentación:
Por Forma
- Azufre Sólido
- Granulado / Pulverizado
- Pellets
- Triturado / Grumoso
- Bloques
- Azufre Líquido
- Suspensión de Azufre
- Azufre Fundido
Por Fuente de Producción
- Azufre de Refinación de Petróleo y Gas
- Azufre Metalúrgico y Minero
- Recuperación Industrial Secundaria y de Subproductos
Por Usuario Final
- Operadores de Petróleo y Gas
- Fabricantes de Productos Químicos y Agroquímicos
- Empresas Mineras
- Servicios Públicos Industriales
- Otros
Por Aplicación
- Fabricación de Productos Químicos y Fertilizantes
- Tratamiento de Agua
- Almacenamiento de Energía
- Refinamiento de Petróleo
- Otros
Por Región
- América del Norte: EE.UU., Canadá, México
- Europa: Reino Unido, Francia, Alemania, Italia, España, Rusia, Resto de Europa
- Asia Pacífico: China, Japón, Corea del Sur, India, Australia, Sudeste Asiático, Resto de Asia Pacífico
- América Latina: Brasil, Argentina, Resto de América Latina
- Oriente Medio: Países del CCG, Israel, Turquía, Resto de Oriente Medio
- África: Sudáfrica, Egipto, Resto de África
Análisis Regional:
América del Norte
El tamaño del mercado global de azufre sólido y líquido en América del Norte fue valorado en USD 1,233.01 millones en 2018 a USD 1,727.35 millones en 2024 y se anticipa que alcance USD 2,831.78 millones para 2032, con un CAGR del 6.43% durante el período de pronóstico. América del Norte representa casi el 23.4% de la cuota de mercado global en 2024. La región se beneficia de una capacidad de refinación avanzada en EE.UU. y Canadá, lo que apoya una recuperación constante de azufre. La demanda de fertilizantes del Medio Oeste y los fabricantes de agroquímicos impulsan aún más el consumo. EE.UU. lidera en producción debido a una fuerte integración de refinación y producción petroquímica. La demanda de los sectores minero y de tratamiento de agua también apoya la estabilidad del mercado. El comercio transfronterizo de azufre con América Latina fortalece el flujo regional. Las inversiones en tecnologías de baterías basadas en azufre pueden abrir nuevas áreas de aplicación. El mercado permanece bien equilibrado en los segmentos de forma y usuario final.
Europa
El tamaño del mercado europeo de azufre sólido y líquido se valoró en USD 1,380.81 millones en 2018 a USD 1,931.49 millones en 2024 y se anticipa que alcanzará USD 3,159.87 millones para 2032, con un CAGR del 6.40% durante el período de pronóstico. Europa posee aproximadamente el 26.6% de la cuota de mercado global en 2024. El mercado de la región está impulsado por la extensa fabricación de fertilizantes y el fuerte cumplimiento normativo en el refinado. Alemania, Francia y Rusia contribuyen significativamente a través de la recuperación de azufre en procesos tanto petroleros como metalúrgicos. Las empresas europeas de fertilizantes enfatizan en insumos de azufre limpio, aumentando la demanda de grados de alta pureza. La región también consume azufre en el tratamiento de agua, caucho e industrias de pulpa. Las regulaciones de sostenibilidad fomentan la recuperación de subproductos industriales. El sector químico de Europa sigue siendo un usuario final clave para el azufre líquido. El azufre sólido en forma granular continúa dominando las redes de distribución de fertilizantes.
Asia Pacífico
El tamaño del mercado de azufre sólido y líquido en Asia Pacífico se valoró en USD 1,670.78 millones en 2018 a USD 2,428.20 millones en 2024 y se anticipa que alcanzará USD 4,178.05 millones para 2032, con un CAGR del 7.07% durante el período de pronóstico. Asia Pacífico lidera el mercado global con una cuota del 33.4% en 2024. El consumo de fertilizantes en China e India impulsa una gran demanda de azufre. Ambos países dependen en gran medida del azufre sólido importado para la producción de fertilizantes fosfatados. Las expansiones de refinación regional en China, Corea del Sur y Singapur aumentan el suministro de azufre. La fabricación química y los sectores mineros amplían el uso industrial. Las naciones del sudeste asiático muestran una creciente demanda debido a la modernización agrícola. El mercado ve una fuerte adopción de formas granulares y en polvo. Los gobiernos se centran en mejorar el rendimiento, impulsando las aplicaciones de ácido sulfúrico. Los mercados de almacenamiento de energía en Japón y China pueden apoyar la demanda futura de azufre de alta pureza.
América Latina
El tamaño del mercado de azufre sólido y líquido en América Latina se valoró en USD 447.99 millones en 2018 a USD 658.76 millones en 2024 y se anticipa que alcanzará USD 1,150.15 millones para 2032, con un CAGR del 7.27% durante el período de pronóstico. América Latina posee alrededor del 9.1% de la cuota de mercado global en 2024. La región ve un creciente uso de azufre en la agricultura, particularmente en Brasil y Argentina. La producción doméstica sigue siendo limitada, aumentando la dependencia de las importaciones de América del Norte y el Medio Oriente. Las operaciones de mezcla de fertilizantes continúan expandiéndose, especialmente para productos a base de fosfato. Las industrias químicas en Brasil y Chile aumentan la demanda. El uso de azufre en operaciones mineras también está en aumento, especialmente en el refinado de cobre y litio. Las mejoras en la infraestructura de transporte ayudan en el almacenamiento y distribución. La demanda se centra en el azufre sólido debido a la facilidad de manejo en áreas rurales. La región presenta un fuerte potencial para el crecimiento a largo plazo.
Medio Oriente
El tamaño del mercado global de azufre sólido y líquido en el Medio Oriente se valoró en USD 244.45 millones en 2018, alcanzando USD 350.63 millones en 2024 y se anticipa que llegará a USD 593.23 millones para 2032, con un CAGR del 6.85% durante el período de pronóstico. El Medio Oriente contribuye con aproximadamente 4.8% a la cuota de mercado global en 2024. Sirve principalmente como un importante exportador de azufre, con grandes volúmenes recuperados de la refinación de gas y crudo. Arabia Saudita, Qatar y los Emiratos Árabes Unidos dominan la producción debido a operaciones petroquímicas integradas. La demanda local de fertilizantes se mantiene moderada pero estable. El azufre fundido de alta pureza se exporta a Asia y el norte de África. Las inversiones en terminales de almacenamiento y puertos de exportación dedicados apoyan una logística eficiente. El azufre líquido domina debido a la proximidad de las refinerías y la facilidad de transferencia. Se espera que el consumo regional aumente con el desarrollo industrial aguas abajo. El comercio transfronterizo fortalece el papel de la región en las cadenas de suministro globales.
África
El tamaño del mercado global de azufre sólido y líquido en África se valoró en USD 137.06 millones en 2018, alcanzando USD 160.91 millones en 2024 y se anticipa que llegará a USD 193.71 millones para 2032, con un CAGR del 2.32% durante el período de pronóstico. África representa solo el 2.2% de la cuota de mercado global en 2024. El mercado se encuentra en desarrollo temprano, con una producción doméstica de azufre limitada. La demanda surge principalmente de la agricultura, apoyada por programas regionales de subsidios a fertilizantes. Los principales importadores incluyen Nigeria, Egipto y Sudáfrica. Se prefiere el azufre sólido, especialmente en forma granular, para la mezcla agrícola. Las brechas de infraestructura en almacenamiento y transporte limitan el ritmo de crecimiento. Los sectores de minería y tratamiento de agua muestran una adopción gradual de azufre. Las perspectivas a largo plazo dependen de la expansión de la refinación y la mejora de la logística. El mercado sigue siendo dependiente de las importaciones, con futuras ganancias vinculadas al desarrollo económico e industrial.
Análisis de los principales actores:
- Pemex
- Valero Energy
- Saudi Aramco Americas
- ExxonMobil Chemical
- Chevron Phillips Chemical
- Shell plc
- TotalEnergies
- Suncor Energy Inc.
- ADNOC
- Gazprom
- Otros actores clave
Análisis competitivo:
El mercado global de azufre sólido y líquido presenta un panorama competitivo conformado por empresas de energía y química integradas verticalmente. Los principales actores incluyen Pemex, Saudi Aramco, ExxonMobil, Chevron Phillips Chemical y Shell plc. Estas empresas operan grandes activos de refinación, asegurando una recuperación y suministro constante de azufre. El liderazgo en el mercado depende de la capacidad de refinación, el alcance geográfico y la infraestructura logística. Los productores en el Medio Oriente y América del Norte dominan las exportaciones, mientras que Asia Pacífico y América Latina lideran las importaciones. Movimientos estratégicos como la expansión de capacidad, acuerdos de suministro y mejoras tecnológicas definen la competencia. Los actores invierten en instalaciones de granulación de azufre y manejo de líquidos para satisfacer las preferencias de los usuarios finales. Los nuevos entrantes enfrentan barreras debido a la intensidad de capital y el cumplimiento regulatorio. El mercado global de azufre sólido y líquido continúa consolidándose alrededor de unos pocos proveedores de alto volumen. La ventaja competitiva depende de la eficiencia de costos, la pureza del producto y la fiabilidad en la entrega. Permanece sensible a los ciclos energéticos globales y a la dinámica de la industria de fertilizantes.
Desarrollos Recientes:
- En enero de 2026, ADNOC aumentó significativamente su precio oficial de venta para el azufre a $520 por tonelada métrica FOB Ruwais. Esta actualización de precios refleja un equilibrio global de oferta y demanda más ajustado a medida que el mercado entra en 2026, impulsado por la creciente demanda del nuevo sector energético y la producción tradicional de fertilizantes.
- En noviembre de 2025, Saudi Aramco firmó 17 Memorandos de Entendimiento (MoUs) con empresas estadounidenses, que potencialmente superan los $30 mil millones en valor, cubriendo el desarrollo de GNL, materiales avanzados y servicios técnicos que apoyan las operaciones aguas abajo relacionadas con el azufre.
- En noviembre de 2024, QatarEnergy firmó un acuerdo histórico de suministro de azufre a 10 años con OCP Nutricrops. Esta asociación estratégica asegura una relación de compra a largo plazo para apoyar la expansión de OCP Nutricrops en los mercados de nutrición del suelo y fertilizantes a base de fosfato al garantizar un suministro confiable de azufre hasta 2034.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en Forma, Fuente de Producción, Usuario Final y Aplicación. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La creciente demanda de fertilizantes a base de azufre impulsará un consumo constante en las economías dependientes de la agricultura.
- La modernización de la infraestructura de refinación aumentará la eficiencia de recuperación de azufre, apoyando un suministro industrial estable.
- Se espera que los flujos comerciales crezcan entre el Medio Oriente y Asia debido a las fuertes necesidades de importación en los países en desarrollo.
- La inversión en instalaciones de granulación y manejo de azufre mejorará la calidad del producto y el control de distribución.
- Los fabricantes químicos y agroquímicos seguirán siendo los usuarios finales dominantes, ampliando el alcance de la aplicación del azufre.
- El crecimiento en la tecnología de baterías a base de azufre puede abrir una nueva demanda de azufre de alta pureza en sistemas de almacenamiento de energía.
- Las regulaciones ambientales promoverán la recuperación de fuentes secundarias, mejorando el rendimiento de sostenibilidad.
- La demanda de las industrias de tratamiento de agua y minería apoyará la diversificación del mercado no agrícola.
- Las estrategias integradas de la cadena de suministro se convertirán en clave para reducir los costos logísticos y mejorar los márgenes comerciales.
- Los mercados emergentes en el sudeste asiático y América Latina ganarán participación debido al aumento del consumo de fertilizantes y la dependencia de las importaciones.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado global de azufre sólido y líquido, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de azufre sólido y líquido entre 2024 y 2032?
¿Qué segmento del mercado global de azufre sólido y líquido tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de azufre sólido y líquido?
¿Quiénes son las empresas líderes en el mercado global de azufre sólido y líquido?
¿Qué región tuvo la mayor participación en el mercado global de azufre sólido y líquido en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Azufre Sólido y Líquido Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Azufre Sólido y Líquido Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7,257.3 million → 2032: USD 12,106.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Azufre Sólido y Líquido Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Azufre Sólido y Líquido Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Azufre Sólido y Líquido Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Azufre Sólido y Líquido Market Drivers
- 3.3 Mercado de Azufre Sólido y Líquido Market Restraints & Challenges
- 3.4 Mercado de Azufre Sólido y Líquido Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Azufre Sólido y Líquido Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Azufre Sólido y Líquido Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Azufre Sólido y Líquido category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Azufre Sólido y Líquido Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Azufre Sólido y Líquido Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Azufre Sólido y Líquido market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Azufre Sólido y Líquido Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Azufre Sólido y Líquido Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Azufre Sólido y Líquido Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Azufre Sólido y Líquido (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Azufre Sólido y Líquido Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Azufre Sólido y Líquido Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Azufre Sólido y Líquido Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Azufre Sólido y Líquido Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Azufre Sólido y Líquido Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Azufre Sólido y Líquido Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Azufre Sólido y Líquido Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Azufre Sólido y Líquido Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Azufre Sólido y Líquido Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
