
Visión General del Mercado
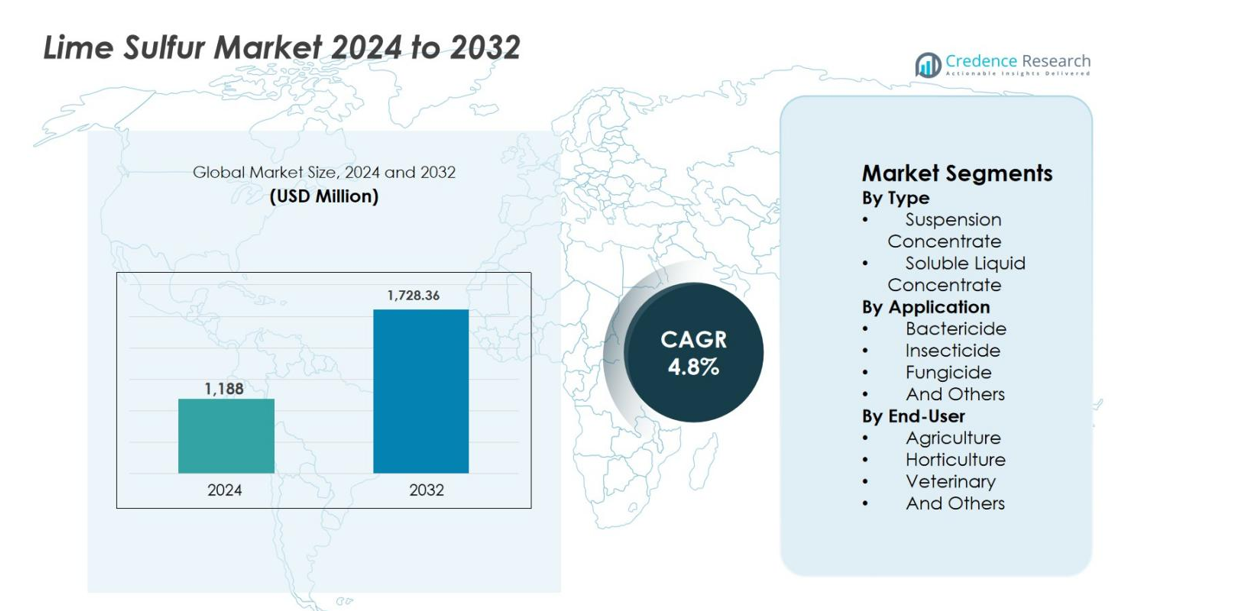
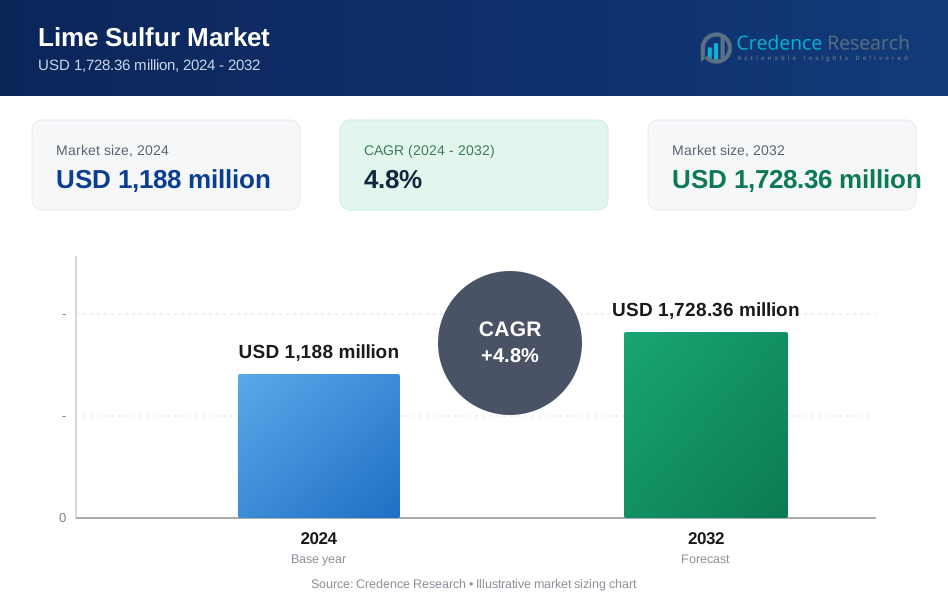
El tamaño del mercado de azufre de cal se valoró en USD 1,188 millones en 2024 y se anticipa que alcanzará USD 1,728.36 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Azufre de Cal 2024 | USD 1,188 millones |
| Mercado de Azufre de Cal, CAGR | 4.8% |
| Tamaño del Mercado de Azufre de Cal 2032 | USD 1,728.36 millones |
El mercado de azufre de cal se caracteriza por la presencia de proveedores agroquímicos y de insumos especializados establecidos que se centran en la protección de cultivos y soluciones de agricultura orgánica. Los principales actores que operan en el mercado incluyen Tessenderlo Kerley Inc., Novasource Tessenderlo Group, Biofa AG, Miller Chemical and Fertilizer LLC, Or-Cal Inc., y North Country Organics, cada uno ofreciendo formulaciones de azufre de cal para aplicaciones agrícolas, hortícolas y de cultivos especiales. Estas empresas compiten a través de la calidad de la formulación, el cumplimiento normativo y fuertes redes de distribuidores. Regionalmente, América del Norte lidera el mercado de azufre de cal con una cuota de mercado exacta del 32.4%, respaldada por una alta adopción en huertos, viñedos y sistemas de agricultura orgánica. Europa sigue con un 27.1%, impulsada por estrictas regulaciones ambientales y un uso generalizado en la agricultura sostenible, mientras que Asia-Pacífico posee un 24.6%, respaldada por la expansión de la actividad agrícola y la demanda de protección de cultivos rentable.
Perspectivas del Mercado
- El mercado de azufre de cal fue valorado en USD 1,188 millones en 2024 y se proyecta que crezca a una tasa compuesta anual del 4.8% hasta 2032, impulsado por la demanda constante en aplicaciones agrícolas y hortícolas.
- El crecimiento del mercado se debe principalmente a la creciente adopción de prácticas agrícolas orgánicas y sostenibles, el aumento de la incidencia de enfermedades fúngicas y las propiedades fungicidas e insecticidas de amplio espectro y rentables del azufre de cal, lo que lo hace adecuado para programas de manejo integrado de plagas.
- Las principales tendencias del mercado incluyen el creciente uso en cultivos de alto valor como frutas y verduras, la creciente preferencia por las formulaciones de suspensión concentrada que representan aproximadamente el 58.6% de la participación del segmento, y la creciente demanda de soluciones de protección de cultivos sin residuos en la agricultura orientada a la exportación.
- El panorama competitivo presenta jugadores establecidos como Tessenderlo Kerley Inc., Novasource Tessenderlo Group, Biofa AG, Miller Chemical and Fertilizer LLC, Or-Cal Inc., y North Country Organics, compitiendo en calidad de formulación, cumplimiento normativo y fortaleza de distribución regional.
- Regionalmente, América del Norte lidera con un 32.4% de participación de mercado, seguida por Europa con un 27.1% y Asia-Pacífico con un 24.6%, mientras que América Latina y Oriente Medio & África juntos representan la participación restante, apoyados por la expansión de la horticultura y la adopción de prácticas agrícolas sostenibles.
Análisis de Segmentación del Mercado:
Por Tipo
Por tipo, el mercado de azufre de cal está liderado por el segmento de Concentrado en Suspensión, que representó el 58.6% de la participación de mercado en 2024. Los concentrados en suspensión son ampliamente preferidos debido a su estabilidad superior, dispersión uniforme y facilidad de aplicación en diversas prácticas de protección de cultivos. Estas formulaciones aseguran una disponibilidad consistente de azufre, mejorando la eficacia contra plagas y enfermedades mientras minimizan problemas de obstrucción durante la pulverización. La creciente adopción de equipos de pulverización modernos, combinada con la creciente demanda de formulaciones fáciles de usar y estables para el almacenamiento, continúa apoyando el dominio de los concentrados en suspensión sobre los concentrados líquidos solubles en operaciones agrícolas comerciales y a pequeña escala.
- Por ejemplo, la Solución de Azufre de Cal Rex de Or-Cal Inc. contiene 28 % de polisulfuro de calcio y se comercializa como un fungicida, insecticida y acaricida multifuncional que se integra bien con los sistemas de pulverización estándar en huertos y viñedos.
Por Aplicación
Por aplicación, el segmento de Fungicidas dominó el mercado de azufre de cal con una participación estimada del 46.9% en 2024, impulsado por el aumento de la incidencia de enfermedades fúngicas en frutas, verduras y cultivos especiales. La efectividad comprobada del azufre de cal contra el mildiú polvoriento, la sarna, el óxido y otras infecciones fúngicas lo convierte en una opción preferida tanto en sistemas agrícolas convencionales como orgánicos. El creciente énfasis en la protección de cultivos sin residuos y las restricciones regulatorias sobre fungicidas sintéticos fortalecen aún más la demanda. Los segmentos de bactericidas e insecticidas también contribuyen de manera constante, apoyados por las propiedades multifuncionales de control de plagas y enfermedades del azufre de cal.
- Por ejemplo, Kalkschwefellösung de Biofa AG está aprobado para la agricultura orgánica en Europa y se utiliza ampliamente como un fungicida en reposo en huertos para suprimir la sarna del manzano y el mildiú polvoriento, según lo documentado en las directrices de protección de cultivos orgánicos de la UE.
Por Usuario Final
Por usuario final, el segmento de Agricultura tuvo la mayor participación de aproximadamente 63.4% en 2024, respaldado por el uso extensivo de azufre de cal en cultivos de campo, huertos y operaciones agrícolas a gran escala. Los agricultores adoptan cada vez más el azufre de cal debido a su rentabilidad, actividad de amplio espectro y compatibilidad con prácticas de manejo integrado de plagas. El aumento de la demanda mundial de alimentos y la creciente adopción de soluciones sostenibles de protección de cultivos impulsan aún más el uso agrícola. El segmento de horticultura sigue, beneficiándose de las necesidades de protección de cultivos de alto valor, mientras que las aplicaciones veterinarias y otras mantienen una demanda de nicho pero estable.
Principales Impulsores del Crecimiento
Aumento de la Adopción de Prácticas de Agricultura Orgánica y Sostenible
El aumento de la adopción de prácticas de agricultura orgánica y sostenible es un impulsor importante del mercado de Azufre de Cal. Los productores están reemplazando activamente los pesticidas sintéticos con alternativas naturales y ambientalmente aceptables para cumplir con los estándares de certificación orgánica y los requisitos regulatorios más estrictos. El azufre de cal, derivado del azufre y la cal, apoya la producción de cultivos sin residuos al tiempo que ofrece un control efectivo de enfermedades fúngicas, insectos y ácaros. La creciente preferencia del consumidor por frutas y verduras orgánicas acelera aún más su uso, particularmente en cultivos de huertos y viñedos. Su compatibilidad con programas de manejo integrado de plagas y su mínimo impacto a largo plazo en el suelo fortalecen su adopción en la agricultura comercial.
- Por ejemplo, la guía del Programa Nacional Orgánico del USDA permite el uso de azufre de cal para el control de enfermedades y plagas en sistemas orgánicos, y los programas de extensión lo recomiendan rutinariamente para el manejo integrado de plagas en manzanas, uvas y frutas de hueso.
Aumento de la Incidencia de Enfermedades de Cultivos y Presión de Plagas
El aumento de la prevalencia de enfermedades de cultivos y la presión de plagas continúan impulsando el crecimiento en el mercado de Azufre de Cal. El cambio climático, el aumento de la humedad y los patrones climáticos cambiantes promueven infecciones fúngicas e infestaciones de insectos en las principales regiones agrícolas. El azufre de cal proporciona protección de amplio espectro, haciéndolo altamente efectivo durante la pulverización en reposo y las etapas tempranas de crecimiento. Los agricultores dependen cada vez más del azufre de cal para manejar patógenos resistentes que muestran una respuesta reducida a los tratamientos químicos convencionales. A medida que la protección del rendimiento se vuelve crítica para la rentabilidad agrícola, la demanda de soluciones de protección de cultivos confiables y probadas como el azufre de cal sigue siendo fuerte.
- Por ejemplo, los servicios de extensión europeos y los manuales de agricultura orgánica hacen referencia al azufre de cal para manejar la presión de enfermedades fúngicas intensificada por inviernos suaves, particularmente en viñedos donde la supresión temprana de enfermedades es crítica para proteger los rendimientos.
Rentabilidad y Utilidad de Amplio Espectro
La rentabilidad combinada con un rendimiento multifuncional impulsa significativamente la demanda en el mercado de Azufre de Cal. El azufre de cal ofrece acción fungicida, insecticida y bactericida a un costo menor en comparación con muchos productos sintéticos modernos. Esto reduce la necesidad de múltiples insumos especializados para la protección de cultivos, ayudando a los agricultores a controlar los costos de producción en general. Los pequeños y medianos productores se benefician particularmente de su asequibilidad y eficacia comprobada. Su compatibilidad con equipos de aplicación estándar y su larga vida útil apoyan aún más su uso generalizado, especialmente en mercados agrícolas sensibles a los costos.
Tendencias Clave y Oportunidades
Expansión de la Horticultura y el Cultivo de Cultivos de Alto Valor
La expansión de la horticultura y la producción de cultivos de alto valor crea fuertes oportunidades de crecimiento en el mercado de Azufre de Cal. Las frutas, verduras y plantas ornamentales son altamente vulnerables a enfermedades fúngicas y plagas, aumentando la dependencia de tratamientos preventivos. El azufre de cal se utiliza ampliamente en huertos, viñedos y viveros debido a su eficacia comprobada durante aplicaciones en períodos de latencia y principios de temporada. La creciente producción hortícola orientada a la exportación también favorece al azufre de cal, ya que el cumplimiento de residuos es crítico para el comercio internacional. Estas tendencias animan a los fabricantes a centrarse en formulaciones específicas para cultivos y directrices de uso dirigidas.
- Por ejemplo, los viveros comerciales y los productores de ornamentales utilizan azufre de cal durante los períodos de latencia para controlar el inóculo fúngico en rosas y ornamentales caducifolios, apoyando la salud de las plantas mientras cumplen con los requisitos de residuos para el comercio internacional de plantas.
Innovación de Productos y Formulaciones Mejoradas
La innovación de productos y los avances en formulaciones representan una tendencia importante en el mercado de Azufre de Cal. Los fabricantes están invirtiendo en concentrados de suspensión estabilizados y formulaciones más seguras que mejoran el manejo, reducen el olor y disminuyen los riesgos de fitotoxicidad. Las formulaciones mejoradas aumentan la eficiencia de la aplicación y la compatibilidad con las tecnologías de pulverización modernas. La innovación también permite una mejor integración con la agricultura de precisión y los programas de manejo integrado de plagas. Estos desarrollos ayudan a superar las limitaciones tradicionales del azufre de cal, ampliando su aceptación entre los productores comerciales y apoyando el crecimiento del mercado a largo plazo.
- Por ejemplo, Lime-Sulfur Solution™ está aprobado por OMRI para la protección de cultivos orgánicos y, en ciertos estados de EE. UU. como Washington, está etiquetado para ralear manzanas y control de enfermedades, demostrando innovación en la expansión de casos de uso y posicionamiento regulatorio para las necesidades de producción moderna.
Desafíos Clave
Manejo, Almacenamiento y Preocupaciones de Seguridad
Los problemas de manejo y seguridad presentan un gran desafío para el mercado de Azufre de Cal. El azufre de cal es corrosivo y emite un fuerte olor, requiriendo procedimientos de manejo estrictos y equipo de protección. Una aplicación incorrecta puede resultar en daños a los cultivos o riesgos para la salud de los aplicadores, limitando la adopción en regiones con conocimiento técnico limitado. Los requisitos de cumplimiento regulatorio relacionados con el etiquetado, almacenamiento y transporte añaden complejidad operativa. Estos factores pueden desalentar a nuevos usuarios, particularmente a los agricultores a pequeña escala, destacando la necesidad de mejorar las formulaciones e iniciativas de capacitación.
Competencia de Productos Alternativos de Protección de Cultivos
El mercado de Azufre de Cal enfrenta una creciente competencia de pesticidas sintéticos, biológicos y soluciones avanzadas de protección de cultivos. Muchas alternativas ofrecen acción dirigida, tasas de aplicación más bajas y mayor comodidad para el usuario. Los productos biológicos y de base biológica, en particular, se benefician de un fuerte apoyo regulatorio y posicionamiento de sostenibilidad. A medida que estas alternativas continúan evolucionando, algunos cultivadores pueden alejarse del azufre de cal para aplicaciones específicas. Para seguir siendo competitivos, los productores de azufre de cal deben enfatizar las ventajas de costo, la funcionalidad de amplio espectro y las mejoras continuas del producto dentro de los marcos de manejo integrado de plagas.
Análisis Regional
Norteamérica
Norteamérica representó el 32.4% de la cuota de mercado de Azufre de Cal en 2024, impulsada por una fuerte adopción en la agricultura comercial, huertos y sistemas de cultivo orgánico. La región se beneficia de una producción bien establecida de frutas y verduras, particularmente manzanas, uvas y cítricos, donde el azufre de cal se utiliza ampliamente para la pulverización en reposo y el control de enfermedades. Las estrictas regulaciones sobre pesticidas sintéticos y la creciente demanda de los consumidores por productos orgánicos apoyan aún más el crecimiento del mercado. La presencia de prácticas agrícolas avanzadas, una alta conciencia sobre el manejo integrado de plagas y una demanda constante del sector de la horticultura refuerzan la posición líder de Norteamérica.
Europa
Europa mantuvo el 27.1% de la cuota de mercado de Azufre de Cal en 2024, respaldada por estrictas regulaciones ambientales y un fuerte cambio hacia la agricultura sostenible. La región promueve activamente la reducción del uso de pesticidas químicos, creando condiciones favorables para productos de protección de cultivos tradicionales y basados en minerales como el azufre de cal. La alta adopción en viñedos, huertos y granjas orgánicas en países como Francia, Italia y España impulsa una demanda constante. El creciente mercado de alimentos orgánicos y el énfasis en exportaciones sin residuos fortalecen aún más su uso. La alineación regulatoria con insumos ecológicos continúa sosteniendo el crecimiento a largo plazo en Europa Occidental y Meridional.
Asia-Pacífico
Asia-Pacífico capturó el 24.6% del mercado de azufre de cal en 2024, impulsado por la expansión de la actividad agrícola y el aumento de la demanda de alimentos. La producción a gran escala de frutas y verduras en China, India y el sudeste asiático apoya el consumo constante de azufre de cal para el control de enfermedades y plagas. El aumento de la conciencia sobre la agricultura sostenible, junto con iniciativas gubernamentales que promueven la reducción de insumos químicos, acelera la adopción. La rentabilidad y la utilidad de amplio espectro hacen que el azufre de cal sea atractivo para los agricultores de pequeña y mediana escala en toda la región. El rápido crecimiento en horticultura y la agricultura orientada a la exportación posicionan a Asia-Pacífico como el mercado regional de más rápido crecimiento.
América Latina
América Latina representó aproximadamente el 9.3% del mercado de azufre de cal en 2024, respaldado por el creciente cultivo de frutas, café y verduras. Países como Brasil, Chile y Argentina utilizan cada vez más azufre de cal en huertos y viñedos para gestionar enfermedades fúngicas y plagas. La expansión de la agricultura orientada a la exportación impulsa la demanda de soluciones de protección de cultivos compatibles y con control de residuos. Las condiciones climáticas favorables que fomentan la presión de enfermedades apoyan aún más su uso. Aunque la adopción sigue siendo moderada en comparación con las regiones desarrolladas, el aumento de la inversión en prácticas agrícolas sostenibles y la capacitación técnica continúan mejorando la penetración en el mercado.
Oriente Medio y África
Oriente Medio y África representaron el 6.6% del mercado de azufre de cal en 2024, reflejando una adopción gradual pero constante. El mercado está impulsado por el crecimiento de las actividades hortícolas, particularmente en la agricultura de invernadero y el cultivo de huertos. El azufre de cal se utiliza cada vez más para gestionar enfermedades fúngicas en condiciones áridas y semiáridas donde la presión de plagas puede ser alta. La limitada conciencia y las preocupaciones sobre el manejo restringen una adopción rápida; sin embargo, las iniciativas gubernamentales que apoyan la seguridad alimentaria y las prácticas agrícolas modernas están mejorando la demanda. La expansión de la agricultura comercial y el creciente enfoque en insumos sostenibles apoyan el crecimiento futuro en toda la región.
Segmentaciones del Mercado:
Por Tipo
- Concentrado en Suspensión
- Concentrado Líquido Soluble
Por Aplicación
- Bactericida
- Insecticida
- Fungicida
- Y Otros
Por Usuario Final
- Agricultura
- Horticultura
- Veterinaria
- Y Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de azufre de cal es moderadamente consolidado, con una mezcla de empresas agroquímicas globales y proveedores regionales que compiten en calidad de producto, estabilidad de formulación y alcance de distribución. Jugadores clave como Tessenderlo Kerley Inc., Novasource Tessenderlo Group, Biofa AG, Miller Chemical and Fertilizer LLC, Or-Cal Inc., y North Country Organics se centran en expandir su presencia en aplicaciones agrícolas y hortícolas. Las empresas invierten cada vez más en formulaciones de concentrado en suspensión mejoradas para aumentar la seguridad, la facilidad de manejo y la eficiencia de aplicación. Las asociaciones estratégicas con distribuidores y cooperativas agrícolas ayudan a fortalecer la penetración regional, particularmente en mercados de cultivos orgánicos y especiales. Los jugadores también enfatizan el cumplimiento de los estándares de agricultura orgánica y los requisitos regulatorios para mantener la credibilidad en el mercado. La optimización continua de productos, la educación del cliente y el soporte técnico siguen siendo factores competitivos críticos a medida que los fabricantes buscan diferenciar sus ofertas y asegurar relaciones a largo plazo con los cultivadores.
Análisis de Jugadores Clave
- Biofa AG
- Novasource Tessenderlo Group
- Miller Chemical and Fertilizer LLC.
- Or-Cal Inc.
- Tessenderlo Kerley Inc.
- North Country Organics
- Gowan Company
- Helena Agri-Enterprises
- Nufarm Limited
- Certis Biologicals
Desarrollos Recientes
- En octubre de 2025, Tessenderlo Kerley Inc. adquirió las etiquetas de productos de protección de cultivos metam sodio y metam potasio de Eastman en EE. UU. y Canadá, ampliando su oferta de protección de cultivos
- En 2025, Brandt® actualizó la etiqueta de su producto de azufre de cal y la guía de aplicación, indicando la continua comercialización y disponibilidad de sus formulaciones de azufre de cal para la gestión de enfermedades en horticultura y cultivos especiales
- En noviembre de 2024, Tessenderlo Kerley, Inc. adquirió Tiger-Sul Products, LLC, un proveedor norteamericano de productos fertilizantes a base de azufre, ampliando su portafolio de nutrición de cultivos y productos de azufre
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar en las complejidades del mercado.
Perspectivas Futuras
- La demanda de azufre de cal continuará beneficiándose del cambio global hacia prácticas agrícolas sostenibles y orgánicas.
- La adopción en horticultura y cultivos frutales de alto valor se expandirá debido al aumento de la presión de enfermedades y la necesidad de cumplimiento de residuos.
- Las formulaciones de suspensión concentrada ganarán mayor aceptación a medida que los usuarios prioricen la estabilidad, seguridad y facilidad de aplicación.
- La integración del azufre de cal en programas de manejo integrado de plagas fortalecerá su relevancia a largo plazo.
- Las restricciones regulatorias sobre pesticidas sintéticos apoyarán el uso sostenido en sistemas agrícolas convencionales y orgánicos.
- La innovación de productos se centrará en reducir el olor, mejorar la seguridad en el manejo y minimizar los riesgos de fitotoxicidad.
- Los mercados emergentes en Asia-Pacífico y América Latina experimentarán una adopción más rápida impulsada por la expansión de la producción agrícola.
- La demanda de la agricultura orientada a la exportación crecerá a medida que los productores busquen insumos de protección de cultivos conformes y multifuncionales.
- La intensidad competitiva aumentará a medida que los proveedores enfatizan las mejoras en las formulaciones y las asociaciones con distribuidores.
- Las iniciativas de capacitación y el soporte técnico desempeñarán un papel crítico en mejorar la adopción y el uso correcto entre los agricultores.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de azufre de cal, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de azufre de cal entre 2024 y 2032?
¿Qué segmento de tipo de plaga se espera que registre el crecimiento más rápido durante el período de pronóstico?
¿Quiénes son los principales actores en el mercado global de azufre de cal?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de azufre de cal?
¿Quiénes son las empresas líderes en el mercado de azufre de cal?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Azufre de Cal Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Azufre de Cal Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,188 million → 2032: USD 1,728.36 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Azufre de Cal Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Azufre de Cal Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Azufre de Cal Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Azufre de Cal Market Drivers
- 3.3 Mercado de Azufre de Cal Market Restraints & Challenges
- 3.4 Mercado de Azufre de Cal Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Azufre de Cal Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Azufre de Cal Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Azufre de Cal category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Azufre de Cal Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Azufre de Cal Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Azufre de Cal market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Azufre de Cal Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Azufre de Cal Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Azufre de Cal Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Azufre de Cal (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Azufre de Cal Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Azufre de Cal Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Azufre de Cal Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Azufre de Cal Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Azufre de Cal Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Azufre de Cal Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Azufre de Cal Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Azufre de Cal Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Azufre de Cal Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
