
Visión General del Mercado de Arcilla Bentonita:
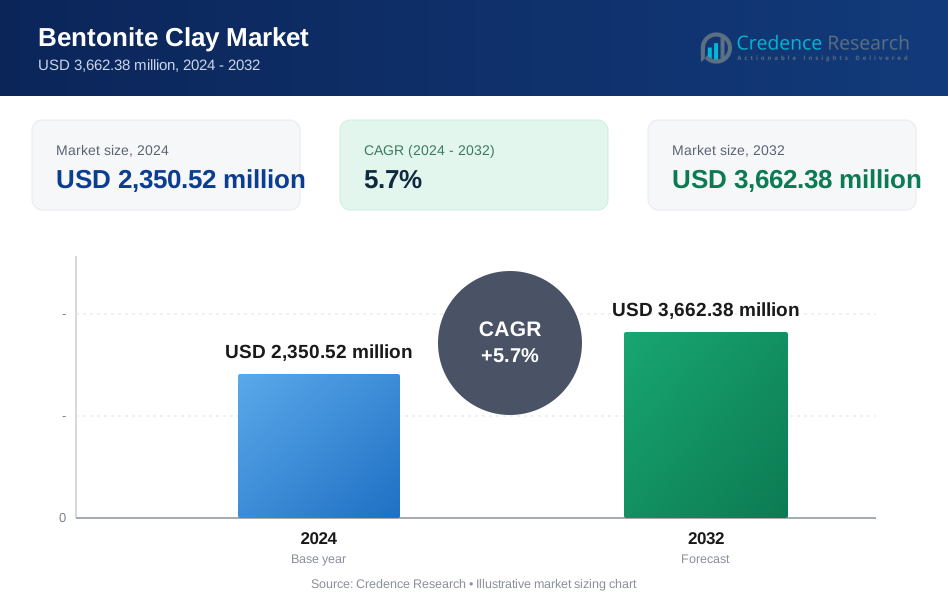
El tamaño del mercado de arcilla bentonita se valoró en USD 2,350.52 millones en 2024 y se anticipa que alcanzará USD 3,662.38 millones para 2032, con un CAGR del 5.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Arcilla Bentonita 2024 | USD 2,350.52 millones |
| Mercado de Arcilla Bentonita, CAGR | 5.7% |
| Tamaño del Mercado de Arcilla Bentonita 2032 | USD 3,662.38 millones |
El mercado de arcilla bentonita está liderado por actores clave, incluyendo Clariant, Ashapura Group, Bentonite Performance Minerals, Bento Group Minerals y Black Hills Bentonite. Estas empresas mantienen posiciones fuertes a través de la integración vertical, calidad consistente del producto y carteras de aplicaciones diversificadas en las industrias de perforación de petróleo, fundición y cuidado de mascotas. Asia-Pacífico emergió como el mercado regional líder en 2024, representando aproximadamente el 28% de la cuota de mercado global, impulsado por el aumento de la producción industrial en China e India, junto con abundantes reservas de bentonita. América del Norte siguió de cerca con más del 30% de participación, respaldada por una extensa actividad de perforación y operaciones de fundición establecidas en EE.UU. Las empresas en todas las regiones están expandiendo la producción y mejorando las calidades del producto para satisfacer las necesidades cambiantes de los usuarios finales, particularmente en aplicaciones de ingeniería civil, agricultura y protección ambiental.
Perspectivas del Mercado de Arcilla Bentonita
- El mercado de arcilla bentonita se valoró en USD 2,350.52 millones en 2024 y se proyecta que alcance USD 3,662.38 millones para 2032, creciendo a un CAGR del 5.7% durante el período de pronóstico.
- La creciente demanda en los segmentos de perforación de petróleo y gas, moldeo de fundición y arena para mascotas está impulsando el consumo constante de bentonita sódica en las principales industrias.
- Tendencias como la creciente adopción de bentonita en productos de cuidado personal ecológicos e higiene para mascotas, junto con avances en el procesamiento para grados de alta pureza, están moldeando el crecimiento futuro.
- Asia-Pacífico lidera el mercado global con un 28% de participación, seguido por América del Norte con un 30%, impulsado por la producción industrial en China, India y fuerte actividad de perforación en EE.UU.
- Las limitaciones de la cadena de suministro, restricciones ambientales de minería y la creciente competencia de alternativas sintéticas plantean restricciones clave, empujando a los fabricantes hacia una obtención sostenible y diferenciación de productos con valor añadido.
Análisis de Segmentación del Mercado de Arcilla Bentonita:
Por Tipo
La bentonita de sodio domina el mercado de arcilla bentonita por tipo, representando la mayor cuota de mercado en 2024. Sus propiedades superiores de hinchamiento, alta viscosidad y excelentes capacidades de absorción la hacen ideal para fluidos de perforación y aplicaciones de sellado. El uso generalizado de la bentonita de sodio en la exploración de petróleo y gas, junto con su creciente adopción en el sellado ambiental de vertederos y estanques, impulsa la demanda. El segmento se beneficia de una disponibilidad de suministro estable y fuertes volúmenes de exportación desde EE. UU. e India. Los segmentos de bentonita de calcio y potasio tienen cuotas más pequeñas debido a su capacidad limitada de hinchamiento y aplicaciones de nicho en cosméticos o absorbentes.
- Por ejemplo, Wyo‑Ben, Inc. produce más de 1 000 000 toneladas de bentonita de sodio anualmente desde sus instalaciones en EE. UU., utilizada en lodos de perforación y usos de sellado.
Por Aplicación
Las arenas de moldeo lideran el segmento de aplicación, manteniendo la mayor cuota de mercado debido al uso extensivo en las industrias de fundición y moldeo de metales. La capacidad de la arcilla bentonita para proporcionar alta resistencia en verde, moldeabilidad y reutilización la hace esencial en los procesos de fundición en arena. La demanda es impulsada por los sectores automotriz y de maquinaria industrial donde los componentes fundidos son cruciales. La peletización de mineral de hierro es la segunda aplicación más grande, impulsada por el aumento de la producción de acero en Asia y Europa. Los segmentos de lodo de perforación y arena para mascotas también muestran un crecimiento estable, mientras que la ingeniería civil y la agricultura se benefician del desarrollo de infraestructuras y las necesidades de acondicionamiento del suelo.
- Por ejemplo, los moldes de arena verde típicos mezclan un 85 % de arena de sílice con aproximadamente un 8 % de arcilla bentonita, permitiendo una fuerte formación de moldes para fundiciones de hierro y acero.
Factores Clave de Crecimiento del Mercado de Arcilla Bentonita
Expansión de Actividades de Perforación de Petróleo y Gas
La creciente demanda mundial de energía sigue impulsando la exploración de petróleo y gas, aumentando directamente el consumo de arcilla bentonita, particularmente la bentonita de sodio. Sirve como un componente crítico en el lodo de perforación debido a su superior viscosidad, propiedades de suspensión y capacidad para enfriar y lubricar las herramientas de perforación. Los principales productores en EE. UU., Canadá, Rusia y el Medio Oriente dependen en gran medida de la bentonita para operaciones de perforación horizontal y vertical. Las actividades de exploración de gas de esquisto y en alta mar también impulsan la demanda. A medida que aumentan las operaciones de perforación en terrenos desafiantes, la necesidad de fluidos de perforación de alto rendimiento se incrementa, reforzando el papel de la arcilla bentonita. Además, las iniciativas gubernamentales para asegurar la independencia energética y expandir la producción de exploración nacional apoyan un crecimiento constante del mercado. El fuerte vínculo entre las operaciones de perforación y el uso de bentonita continúa anclando la dominancia de este segmento.
- Por ejemplo, los geles de bentonita de sodio pueden alcanzar valores de viscosidad de alrededor de 15 centipoises en formulaciones de perforación, ayudando al transporte de recortes y la estabilidad del pozo.
Aumento de la Demanda de las Industrias de Fundición y Moldeo de Metales
La arcilla de bentonita desempeña un papel vital en las formulaciones de arena de moldeo utilizadas en la fundición de bloques de motor, bombas, válvulas y otros componentes industriales. Las fundiciones prefieren la bentonita sódica por su estabilidad térmica, fuerza de unión y rentabilidad. Con la expansión de la producción automotriz y la fabricación de maquinaria en países como China, India, Alemania y EE. UU., la demanda de arenas de moldeo a base de bentonita crece. El segmento se beneficia de la industrialización continua y el resurgimiento de la fabricación nacional en varias economías. La automatización en la fundición de metales aumenta aún más la consistencia en el uso de bentonita. A medida que los componentes ligeros y las piezas de fundición de alta precisión ganan impulso, el sector de la fundición busca bentonita de mayor calidad para mantener la resistencia del molde y reducir los defectos de fundición, reforzando la expansión del mercado a largo plazo.
- Por ejemplo, los contenidos de bentonita en moldes de arena verde suelen variar del 6 % al 10 % en peso, asegurando un enlace adecuado y resistencia térmica durante la fundición.
Aplicaciones en Ingeniería de Infraestructura y Ambiental
La bentonita se utiliza ampliamente en la ingeniería civil para impermeabilización, sellado y estabilización del suelo. Las aplicaciones incluyen la construcción de muros de lodo, túneles, vertederos y revestimientos de arcilla geosintética (GCLs). La creciente necesidad de soluciones de gestión de residuos, particularmente en áreas urbanas, impulsa la demanda de revestimientos a base de bentonita en sistemas de contención de vertederos y residuos peligrosos. Las regulaciones ambientales que exigen una disposición segura de residuos y protección de aguas subterráneas amplifican la necesidad de bentonita en estructuras de contención. Además, los proyectos de infraestructura que involucran carreteras, puentes y construcción subterránea requieren túneles de escudo de lodo y muros diafragma, donde la bentonita sirve como un agente clave de sellado y lubricación. A medida que la expansión urbana se acelera en las economías en desarrollo, el papel de la bentonita en asegurar la durabilidad del proyecto y el cumplimiento ambiental fortalece su posición en el mercado.
Tendencias y Oportunidades Clave del Mercado de Arcilla de Bentonita
Creciente Uso en Productos para Arena de Mascotas
La tenencia de mascotas ha aumentado significativamente, especialmente en América del Norte, Europa y partes de Asia-Pacífico. Esta tendencia impulsa la creciente demanda de arena aglomerante para gatos a base de bentonita, preferida por su superior absorción, control de olores y facilidad de eliminación. La bentonita sódica, con sus propiedades de hinchamiento, se utiliza ampliamente en formulaciones de arena premium. Las innovaciones en productos de arena biodegradables y sin polvo ofrecen oportunidades de crecimiento para los proveedores de bentonita. Las marcas de etiqueta privada y las plataformas de comercio electrónico aumentan la accesibilidad del producto y la competencia en el mercado. Además, la preferencia de los dueños de mascotas por productos naturales y no tóxicos mejora la propuesta de valor de la bentonita. A medida que la adopción de mascotas urbanas aumenta y los hogares con múltiples mascotas se expanden, los fabricantes continúan desarrollando variantes mejoradas con bentonita que apuntan a la conveniencia, higiene y sostenibilidad.
- Por ejemplo, la bentonita sódica absorbe aproximadamente 3.5 veces su propio peso en líquido, formando grumos compactos que son fáciles de recoger.
Avances Tecnológicos en Procesamiento y Personalización de Productos
Las técnicas mejoradas de beneficio y los procesos de purificación ahora permiten a los productores de bentonita ofrecer grados de alta pureza específicos para aplicaciones. Estos avances resultan en un menor contenido de hierro, un tamaño de partícula más fino y mejores propiedades de dispersión. Los grados personalizados adaptados para formulaciones cosméticas, farmacéuticas y procesamiento de alimentos amplían la presencia industrial de la bentonita. Además, la automatización y el monitoreo digital en las operaciones de minería y molienda mejoran la consistencia del producto y el control de calidad. A medida que las regulaciones ambientales se endurecen, los productores invierten en tecnologías de procesamiento energéticamente eficientes y de bajas emisiones. Esta tendencia crea nuevas líneas de productos de valor agregado y ayuda a satisfacer las demandas de rendimiento en industrias críticas. Tal innovación abre oportunidades de exportación y mejora la competitividad tanto en mercados maduros como emergentes.
Desafíos Clave del Mercado de Arcilla Bentonita
Presiones de la Cadena de Suministro y Regulación Minera
La producción de bentonita está geográficamente concentrada, con reservas clave en EE. UU., India y China. Las restricciones a la exportación, el aumento de los costos de transporte y las regulaciones ambientales locales pueden interrumpir las cadenas de suministro. Las operaciones mineras enfrentan un escrutinio creciente relacionado con la degradación del suelo, el uso del agua y el impacto ecológico. El cumplimiento normativo aumenta los costos operativos y retrasa las aprobaciones de proyectos. Los productores más pequeños luchan con las inversiones en sostenibilidad, arriesgando la salida del mercado o la adquisición. Las inconsistencias en la calidad del mineral entre las minas también plantean desafíos de procesamiento, afectando la uniformidad del producto. Para los compradores internacionales, estas fluctuaciones en el suministro impulsan la volatilidad de los precios y aumentan la dependencia de contratos a largo plazo. Los actores del mercado deben invertir en diversificación del suministro y prácticas sostenibles para mitigar el riesgo.
Competencia de Aditivos Sintéticos y Alternativos
El auge de los aglutinantes sintéticos, polímeros y otros aditivos funcionales representa un desafío para el dominio de la bentonita en varias aplicaciones. En la fundición de metales y fluidos de perforación, las alternativas diseñadas a veces ofrecen mejor tolerancia a la temperatura o un procesamiento más rápido. En aplicaciones de arena para mascotas y cosméticos, los productos a base de gel de sílice y carbón activado compiten ofreciendo un mejor control de olores o estética. Los compradores que buscan optimización del rendimiento a menudo consideran mezclas o sustitutos, reduciendo la demanda de bentonita pura. Además, el cambio en las preferencias de los clientes hacia productos ligeros y con etiquetas ecológicas puede presionar el uso tradicional de la bentonita a menos que la innovación mantenga el ritmo. Para seguir siendo competitivos, los fabricantes deben centrarse en la adición de valor, la diferenciación de productos y la innovación sostenible.
Análisis Regional del Mercado de Arcilla Bentonita
América del Norte
América del Norte tuvo una participación significativa en el mercado de arcilla bentonita en 2024, liderada por Estados Unidos, que es uno de los mayores productores y exportadores del mundo. La región representó más del 30% del mercado global, impulsada por una fuerte demanda en fluidos de perforación, aplicaciones de fundición y productos de arena para mascotas. La exploración de gas de esquisto del sector energético de EE. UU. apoya el consumo constante de bentonita sódica. Los altos niveles de propiedad de mascotas impulsan el crecimiento en absorbentes. Los avances tecnológicos en el procesamiento y una infraestructura minera bien establecida fortalecen aún más la posición de la región. Canadá también contribuye con una demanda de nicho en aplicaciones de construcción y sellado ambiental.
Europa
Europa capturó alrededor del 22% de la cuota del mercado global de arcilla bentonita en 2024, con Alemania, Francia y el Reino Unido como contribuyentes clave. La demanda de la región está impulsada por aplicaciones en fundición, tratamiento de aguas residuales y actividades de construcción. Las estrictas regulaciones ambientales promueven el uso de bentonita en el revestimiento de vertederos y sistemas de protección de aguas subterráneas. Alemania sigue siendo un centro importante para la bentonita en la fundición de metales e ingeniería civil. La creciente adopción de bentonita en productos naturales de cuidado personal y arena para mascotas apoya un consumo constante. Los fabricantes europeos se centran en la minería sostenible y grados de bentonita de valor agregado para satisfacer las crecientes expectativas regulatorias y de los consumidores en múltiples industrias.
Asia-Pacífico
Asia-Pacífico emergió como la región de más rápido crecimiento en el mercado de arcilla bentonita, con más del 28% de la cuota global en 2024. China e India lideran la demanda regional, respaldadas por la rápida industrialización, expansión de infraestructura y producción de acero. En India, las abundantes reservas y el aumento de las exportaciones impulsan el crecimiento de la producción. China utiliza bentonita extensamente en la peletización de mineral de hierro y la construcción civil. La región también ve un aumento en el uso en cosméticos, agricultura y productos farmacéuticos. La exploración petrolera en curso en el sudeste asiático y el crecimiento en el sector de fundición en Corea del Sur y Japón impulsan la adopción regional. La minería rentable y el creciente consumo doméstico alimentan el liderazgo del mercado a largo plazo de Asia-Pacífico.
América Latina
América Latina mantuvo una modesta participación de alrededor del 8% en el mercado global de arcilla bentonita en 2024, con Brasil y México como los principales consumidores. El mercado se beneficia de la expansión de actividades de fundición y perforación, junto con el creciente uso en agricultura y tratamiento de agua. Los sectores automotriz y de maquinaria de Brasil apoyan la demanda de arenas de moldeo, mientras que los proyectos de infraestructura en México impulsan las aplicaciones de ingeniería civil. La producción regional de bentonita sigue siendo limitada, lo que lleva a cierta dependencia de las importaciones. Sin embargo, las inversiones locales en capacidades de minería y procesamiento están aumentando. La creciente conciencia sobre el papel de la bentonita en el acondicionamiento del suelo también impulsa oportunidades en prácticas agrícolas sostenibles.
Oriente Medio y África (MEA)
La región de Oriente Medio y África representó aproximadamente el 6% del mercado global de arcilla bentonita en 2024. El mercado está impulsado principalmente por actividades de perforación de petróleo en los países del CCG, especialmente Arabia Saudita y los EAU, donde se utiliza bentonita de sodio en lodos de perforación. Los proyectos de infraestructura y construcción en la región generan demanda de bentonita en túneles e impermeabilización. En África, Sudáfrica y Marruecos utilizan bentonita en fundiciones, minería e ingeniería civil. La producción local limitada y la dependencia de importaciones plantean desafíos, pero se espera que el creciente desarrollo urbano y los proyectos de protección ambiental creen nuevas oportunidades de crecimiento para el uso de bentonita.
Segmentaciones del Mercado de Arcilla Bentonita:
Por Tipo
- Bentonita de Sodio
- Bentonita de Calcio
- Bentonita de Potasio
Por Aplicación
- Arenas de Moldeo
- Peletización de Mineral de Hierro
- Arena para Mascotas
- Lodo de Perforación
- Ingeniería Civil
- Agricultura
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo del Mercado de Arcilla Bentonita
El paisaje competitivo del mercado de arcilla bentonita presenta una mezcla de corporaciones multinacionales y productores regionales enfocados en la eficiencia de costos, calidad del producto y formulaciones específicas para aplicaciones. Jugadores clave como Clariant, Ashapura Group y Bentonite Performance Minerals dominan debido a sus operaciones mineras a gran escala, diversas carteras de productos y fuertes redes de distribución. Estas empresas invierten en tecnologías de procesamiento avanzadas y prácticas de extracción sostenibles para cumplir con los estrictos requisitos regulatorios y de los clientes. Jugadores regionales como Huawei Bentonite, Ningcheng Tianyu y Black Hills Bentonite compiten a través de suministro localizado, precios flexibles y ofertas adaptadas para sectores como perforación, agricultura y construcción. Las asociaciones estratégicas con usuarios finales y la expansión en mercados de alto crecimiento como Asia-Pacífico definen aún más las estrategias competitivas. Las fusiones, adquisiciones y mejoras de capacidad siguen siendo comunes a medida que las empresas buscan asegurar el acceso a materias primas y mejorar el alcance global. La innovación continua de productos, especialmente en aplicaciones de cuidado de mascotas y sellado ambiental, permite a las empresas diferenciarse y capturar la demanda de nicho en industrias emergentes.
Análisis de Jugadores Clave
- Grupo Ashapura
- Grupo Bento Minerals
- Bentonite Performance Minerals
- Black Hills Bentonite
- Clariant
- Huawei Bentonite
- Ningcheng Tianyu
- Grupo Taiko
- Minerales No Metálicos de Xinjiang
Desarrollos Recientes
- En 2024, Laviosa Chimica Mineraria, con sede en Italia, nombró a NAGASE Specialty Materials NA LLC como el distribuidor exclusivo de aditivos de reología de bentonita en los Estados Unidos, con el objetivo de ampliar la cartera de tecnología mineral.
- En 2023, Bentoproduct, una empresa bosnia que produce productos a base de bentonita, inició una oferta pública de adquisición de treinta días para Nematali, una organización minera local.
- En 2023, Clariant, con sede en Suiza, introdujo paquetes absorbentes de humedad Desi Pak ECO sin plástico, una gama de soluciones de arcilla natural destinadas a proteger bienes empaquetados sellados de daños por agua.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de bentonita de sodio crecerá debido al aumento de actividades de perforación de petróleo y gas.
- Las aplicaciones en fundición continuarán apoyando un crecimiento estable del mercado en los sectores automotriz y de maquinaria.
- Los productos de arena para mascotas verán una fuerte aceptación con el aumento de la propiedad de mascotas urbanas en todo el mundo.
- El desarrollo de infraestructuras impulsará el uso en túneles, impermeabilización y sellado de vertederos.
- Asia-Pacífico seguirá siendo el mercado regional de más rápido crecimiento liderado por India y China.
- Las regulaciones ambientales aumentarán la demanda de bentonita en sistemas de contención de residuos.
- Las empresas invertirán en refinar y personalizar la bentonita para cosméticos y cuidado personal.
- La competencia aumentará por alternativas sintéticas en aplicaciones de perforación y fundición.
- Los jugadores expandirán la capacidad y diversificarán el abastecimiento para reducir riesgos en la cadena de suministro.
- Las prácticas de minería sostenible y la innovación de productos darán forma a estrategias competitivas a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la arcilla de bentonita y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de arcilla de bentonita entre 2024 y 2032?
¿Qué segmento del mercado de arcilla de Bentonita tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la arcilla de Bentonita?
¿Quiénes son las empresas líderes en el mercado de la arcilla de bentonita?
¿Qué región comandó la mayor parte del mercado de arcilla Bentonita en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de arcilla bentonita Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de arcilla bentonita Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,350.52 million → 2032: USD 3,662.38 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de arcilla bentonita Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de arcilla bentonita Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de arcilla bentonita Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de arcilla bentonita Market Drivers
- 3.3 Mercado de arcilla bentonita Market Restraints & Challenges
- 3.4 Mercado de arcilla bentonita Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de arcilla bentonita Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de arcilla bentonita Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de arcilla bentonita category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de arcilla bentonita Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de arcilla bentonita Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de arcilla bentonita market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de arcilla bentonita Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de arcilla bentonita Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de arcilla bentonita Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de arcilla bentonita (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de arcilla bentonita Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de arcilla bentonita Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de arcilla bentonita Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de arcilla bentonita Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de arcilla bentonita Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de arcilla bentonita Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de arcilla bentonita Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de arcilla bentonita Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de arcilla bentonita Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
