
Visión General del Mercado
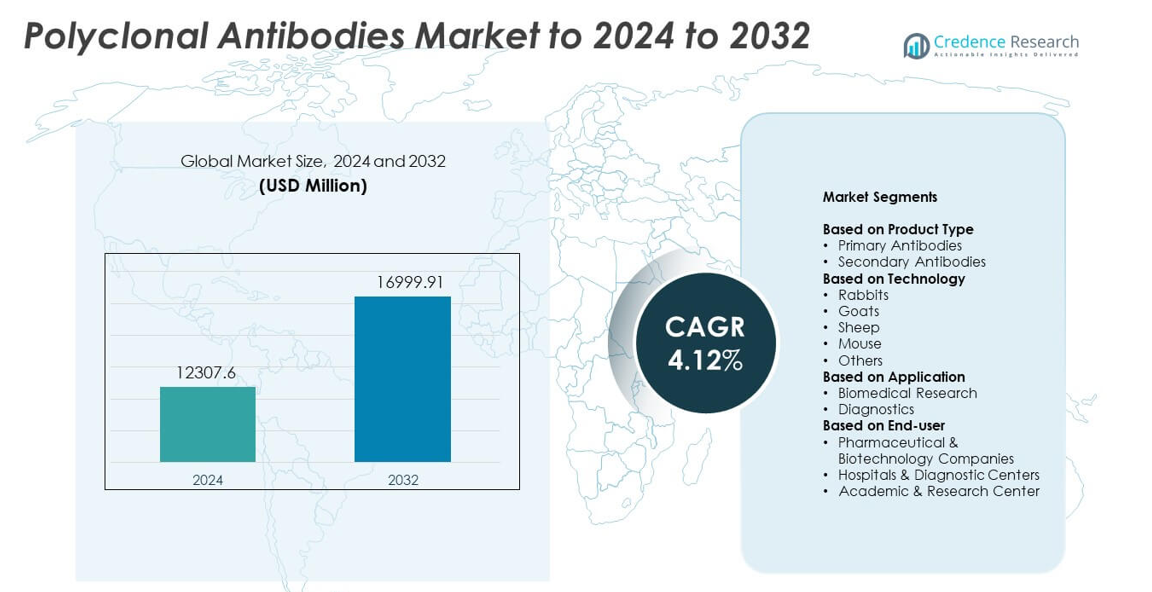
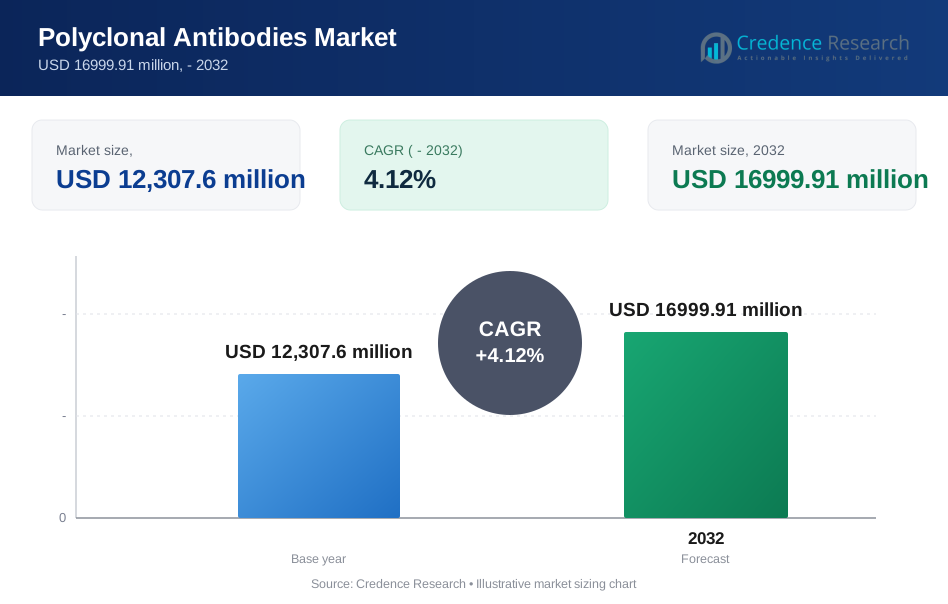
El tamaño del mercado de Anticuerpos Policlonales fue valorado en USD 12307.6 millones en 2024 y se anticipa que alcanzará USD 16999.91 millones para 2032, con un CAGR del 4.12% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Anticuerpos Policlonales 2024 | USD 12307.6 millones |
| Mercado de Anticuerpos Policlonales, CAGR | 4.12% |
| Tamaño del Mercado de Anticuerpos Policlonales 2032 | USD 16999.91 millones |
El mercado de Anticuerpos Policlonales cuenta con una fuerte participación de importantes empresas como Bio-Rad Laboratories Inc, XENOTHERA, Abcam plc, Hoffmann-La Roche Ltd, Merck KGaA, Becton, Dickinson and Company, GenScript, Cell Signaling Technology Inc, y F. Hoffmann-La Roche AG (Roche). Estos actores amplían carteras, mejoran tecnologías de producción y apoyan las crecientes necesidades en investigación y diagnóstico. América del Norte emergió como la región líder en 2024 con aproximadamente un 38% de participación de mercado, impulsada por un alto gasto en I+D y una fuerte adopción diagnóstica. Europa siguió con casi un 29% de participación debido a su base establecida de investigación biomédica, mientras que Asia Pacífico representó alrededor del 24%, respaldada por un rápido crecimiento en el desarrollo farmacéutico y diagnóstico.
Perspectivas del Mercado
- El mercado de Anticuerpos Policlonales fue valorado en USD 12307.6 millones en 2024 y se proyecta que alcanzará USD 16999.91 millones para 2032, creciendo a un CAGR del 4.12%. • El crecimiento del mercado está impulsado por el aumento de la actividad de investigación biomédica y la expansión de las pruebas diagnósticas, con los anticuerpos primarios ocupando la mayor participación debido a su amplio uso en flujos de trabajo de detección de proteínas. • Las tendencias clave incluyen la rápida expansión del desarrollo de anticuerpos personalizados, la creciente demanda de investigación de enfermedades emergentes y una mayor integración en plataformas de ensayos automatizados y multiplex. • El panorama competitivo se fortalece a medida que los principales proveedores invierten en tecnologías de producción avanzadas, sistemas de purificación mejorados y redes de distribución globales para apoyar la investigación y el diagnóstico de alto rendimiento. • América del Norte lideró el mercado con aproximadamente un 38% de participación en 2024, seguida de Europa con casi un 29% y Asia Pacífico con alrededor del 24%, mientras que la investigación biomédica se mantuvo como el segmento de aplicación dominante con aproximadamente un 57% de participación.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los anticuerpos primarios lideraron el mercado de Anticuerpos Policlonales en 2024 con aproximadamente un 61% de participación. Los laboratorios de investigación y los centros de diagnóstico confiaron en estos productos por su fuerte afinidad de unión y amplio reconocimiento de epítopos durante los ensayos. Los anticuerpos primarios se mantuvieron en alta demanda porque los científicos los utilizaron en ELISA, Western blotting, inmunohistoquímica y citometría de flujo. Los anticuerpos secundarios crecieron a un ritmo constante debido al aumento del uso en amplificación de señales, aunque su adopción se mantuvo más baja porque dependen de la disponibilidad de anticuerpos primarios. Los programas de investigación biomédica en expansión ayudaron a que los anticuerpos primarios se mantuvieran dominantes.
- Por ejemplo, Bio-Techne (R&D Systems y Novus Biologicals) ofrece un catálogo de más de 425,000 anticuerpos que respaldan las necesidades de ensayos primarios y secundarios en flujos de trabajo de ELISA, Western blot y citometría de flujo.
Por Tecnología
Los anticuerpos policlonales derivados de conejo ocuparon la posición dominante en 2024 con casi un 48% de participación. Los productores prefirieron los conejos porque generan fuertes respuestas inmunitarias, colecciones de anticuerpos de alto rendimiento y amplia cobertura de epítopos. Los anticuerpos de conejo también mostraron una mejor sensibilidad en aplicaciones de diagnóstico e investigación, lo que apoyó su amplio uso. Las plataformas de cabra y oveja se expandieron en pruebas especializadas, mientras que la producción basada en ratones se mantuvo importante para protocolos de laboratorio específicos. El crecimiento en el desarrollo de anticuerpos personalizados y el aumento de la investigación dirigida a enfermedades ayudaron a los anticuerpos derivados de conejo a mantener el liderazgo.
- Por ejemplo, Proteintech informa sobre anticuerpos primarios contra más de 13,000 diferentes objetivos proteicos, con más de 4,000 anticuerpos validados por métodos de knockdown (KD) o knockout (KO), y señala que sus anticuerpos policlonales se generan específicamente en conejo para mejorar la cobertura de epítopos.
Por Aplicación
La investigación biomédica representó la mayor participación en 2024 con aproximadamente el 57%. Los grupos de investigación utilizaron anticuerpos policlonales para la detección de proteínas, análisis de vías, validación de biomarcadores y estudios basados en células. La fuerte necesidad de herramientas que identifiquen múltiples epítopos apoyó la adopción constante en I+D académica e industrial. Las aplicaciones de diagnóstico crecieron debido a la expansión de inmunoensayos y pruebas rápidas, pero su participación se mantuvo menor porque los laboratorios de investigación consumieron una gama más amplia de anticuerpos. Las crecientes inversiones en ciencias de la vida y descubrimiento de fármacos ayudaron a que la investigación biomédica siguiera siendo el segmento líder.
Impulsores Clave del Crecimiento
Aumento de la Demanda en Investigación Biomédica
El creciente nivel de actividad investigativa incrementó el uso de anticuerpos policlonales para análisis de proteínas, perfil molecular y estudios de vías en universidades, empresas biotecnológicas y laboratorios farmacéuticos. Los investigadores valoraron estos anticuerpos porque reconocen múltiples epítopos, ofrecen una fuerte intensidad de señal y apoyan una amplia gama de necesidades de detección en ensayos como ELISA, Western blotting e inmunohistoquímica. La expansión de programas de descubrimiento de fármacos, investigación en biología celular y estudios traslacionales impulsaron aún más el consumo. El aumento de la inversión en ciencias de la vida fortaleció esta demanda, haciendo de la investigación biomédica uno de los impulsores de crecimiento más influyentes en el mercado.
- Por ejemplo, GenScript afirma que, según informes recientes, ha entregado más de 157,000 proyectos de anticuerpos exitosos para más de 5,000 organizaciones contratadas en todo el mundo, reflejando una fuerte demanda de programas de investigación académica, biotecnológica y farmacéutica.
Expansión de Aplicaciones Diagnósticas
Los desarrolladores de diagnósticos adoptaron anticuerpos policlonales para inmunoensayos, detección de enfermedades infecciosas y diagnósticos clínicos de rutina debido a su amplia capacidad de unión y fuerte rendimiento en ensayos. Estos anticuerpos apoyaron el desarrollo de pruebas rápidas y ofrecieron alta sensibilidad en diversas plataformas utilizadas en hospitales y laboratorios de referencia. El aumento de los volúmenes de pruebas globales, el incremento de la actividad de vigilancia de enfermedades y la expansión de los diagnósticos en el punto de atención fortalecieron la adquisición. A medida que los laboratorios clínicos ampliaron sus menús de pruebas, los anticuerpos policlonales ganaron más relevancia, posicionando a los diagnósticos como un importante y sostenido impulsor de crecimiento en el mercado.
- Por ejemplo, Bio-Rad informa un portafolio de más de 11,000 anticuerpos y reactivos relacionados y más de 40 años de experiencia en soluciones de pruebas de autoanticuerpos para laboratorios clínicos.
Avances en Tecnologías de Producción de Anticuerpos
Las mejoras continuas en los sistemas de purificación, los protocolos de inmunización del huésped y la preparación de antígenos mejoraron el rendimiento, la afinidad y la estabilidad por lotes de los anticuerpos. Los productores integraron herramientas avanzadas de detección y fortalecieron los estándares de control de calidad, lo que mejoró la reproducibilidad en los flujos de trabajo de investigación y diagnóstico. Las innovaciones en cromatografía, purificación automatizada y métodos de producción escalables ayudaron a satisfacer la creciente demanda de anticuerpos personalizados. Estos avances tecnológicos aumentaron la eficiencia de fabricación y la fiabilidad del producto, haciendo de la innovación en producción un motor clave que da forma a la competitividad del mercado a largo plazo.
Tendencias y Oportunidades Clave
Crecimiento del Desarrollo de Anticuerpos Personalizados
Las instituciones de investigación, los desarrolladores de diagnósticos y las empresas biotecnológicas aumentaron la demanda de anticuerpos policlonales personalizados adaptados a nuevos biomarcadores, objetivos terapéuticos emergentes y formatos de ensayo especializados. Los servicios personalizados ofrecieron flexibilidad, plazos de desarrollo rápidos y compatibilidad con diversas necesidades de investigación, haciéndolos atractivos para expandir las líneas de I+D. El crecimiento en medicina de precisión, investigación oncológica y estudios biológicos avanzados aumentó aún más las solicitudes de soluciones personalizadas. Esta tendencia continuó abriendo nuevas oportunidades de ingresos para los productores y fortaleció el papel de los desarrolladores de anticuerpos por contrato en el mercado.
- Por ejemplo, ProteoGenix informa haber desarrollado más de 6,000 anticuerpos personalizados para sus clientes (como parte de su historial de servicios) y ofrece un amplio catálogo de anticuerpos para uso en investigación.
Aumento del Uso en la Investigación de Enfermedades Emergentes
Los programas de vigilancia de enfermedades globales aumentaron la demanda de anticuerpos policlonales para apoyar la investigación de respuesta rápida sobre patógenos nuevos y mutantes. Los investigadores utilizaron estos anticuerpos para la detección de epítopos amplios, lo que ayudó a acelerar los estudios en etapas tempranas, el seguimiento de antígenos y el desarrollo de ensayos. La inversión en preparación para la salud pública, programas de respuesta a pandemias y laboratorios de enfermedades infecciosas expandió la adopción. A medida que los gobiernos y las agencias de salud globales fortalecieron las redes de investigación, el monitoreo de enfermedades emergentes creó oportunidades sostenidas para los fabricantes de anticuerpos.
- Por ejemplo, BEI Resources, gestionado por ATCC, documenta la entrega de más de 190,000 viales de materiales de SARS-CoV-2 a más de 3,500 investigadores en 77 países, junto con la producción de más de 27,000 productos anualmente para más de 900 laboratorios de salud pública.
Desafíos Clave
Variabilidad de Lote a Lote
Los productores enfrentaron desafíos para mantener un rendimiento consistente de los anticuerpos porque los sistemas biológicos naturalmente producen variaciones entre lotes. Esta inconsistencia afectó la reproducibilidad en la investigación y las pruebas diagnósticas, lo que llevó a los laboratorios a requerir procedimientos más estrictos de control de calidad y validación. Los pasos adicionales de prueba aumentaron el tiempo de producción y el costo operativo. La variabilidad también creó barreras en los ensayos que requieren una uniformidad estricta, convirtiéndolo en un desafío clave que los fabricantes continuaron abordando mediante la mejora de la detección y la estandarización de procesos.
Competencia de Anticuerpos Monoclonales y Recombinantes
La creciente adopción de anticuerpos monoclonales y recombinantes diseñados creó una fuerte competencia debido a su reconocimiento preciso de objetivos, consistencia y menor variabilidad. Estas alternativas ganaron terreno en aplicaciones que requieren alta precisión, como el monitoreo terapéutico, la cuantificación de biomarcadores y los diagnósticos avanzados. Su disponibilidad en expansión redujo la dependencia de productos policlonales en ciertos flujos de trabajo. Los fabricantes necesitaban innovación, mejor rendimiento y mejores servicios de personalización para mantener la competitividad. Esta presión competitiva siguió siendo un desafío importante a largo plazo para el mercado de anticuerpos policlonales.
Análisis Regional
América del Norte
América del Norte tuvo la mayor participación en 2024 con alrededor del 38%. La fuerte demanda provino de institutos de investigación, empresas biotecnológicas y laboratorios de diagnóstico que dependían de anticuerpos policlonales para el descubrimiento de biomarcadores, inmunoensayos y mapeo de enfermedades. La región mostró un crecimiento constante debido a las altas inversiones en I+D, la fuerte adopción de plataformas de ensayo avanzadas y la expansión de los volúmenes de pruebas clínicas. Las principales universidades y clústeres biotecnológicos aumentaron la adquisición a medida que los programas de investigación se ampliaron. El financiamiento de apoyo y la presencia de importantes proveedores de ciencias de la vida ayudaron a América del Norte a mantener su posición de liderazgo en el mercado global.
Europa
Europa representó casi el 29% de participación en 2024. La región se benefició de fuertes redes de investigación biomédica, programas activos de vigilancia de enfermedades y una robusta demanda de fabricantes farmacéuticos. Los grupos de investigación adoptaron anticuerpos policlonales para proteómica, estudios de oncología y análisis basados en células, impulsando un consumo constante. El enfoque regulatorio en la producción de anticuerpos de alta calidad empujó a los fabricantes hacia estándares de procesamiento mejorados. El crecimiento se mantuvo respaldado por el aumento de actividades diagnósticas en hospitales y laboratorios de referencia. La expansión de startups biotecnológicas y colaboraciones en países de la UE ayudaron a Europa a mantener una posición competitiva en el mercado global.
Asia Pacífico
Asia Pacífico tuvo alrededor del 24% de participación en 2024 y representó la región de más rápido crecimiento. La expansión de instalaciones de investigación, el creciente manufacturero farmacéutico y el aumento de la inversión en investigación de enfermedades impulsaron la adopción. Países como China, India y Japón aumentaron el gasto en programas de inmunología y biología molecular, elevando la demanda de anticuerpos policlonales de alta calidad. Los laboratorios de diagnóstico ampliaron sus menús de pruebas, lo que apoyó aún más el crecimiento del mercado. El aumento de la producción de investigación académica y el financiamiento gubernamental de apoyo mejoraron la competitividad regional. Este fuerte impulso posicionó a Asia Pacífico como un motor de crecimiento importante para el mercado.
América Latina
América Latina capturó alrededor del 6% de participación en 2024. La región mostró un crecimiento moderado impulsado por la creciente adopción de inmunoensayos en laboratorios de salud pública y el creciente interés en la investigación biomédica. Países como Brasil y México expandieron la capacidad de pruebas diagnósticas, lo que apoyó la demanda de anticuerpos. La limitada manufactura local mantuvo alta la dependencia de productos importados, sin embargo, la adquisición aumentó a medida que los sistemas de salud mejoraron. Los programas de investigación colaborativa y la creciente atención al monitoreo de enfermedades infecciosas contribuyeron a un uso constante. América Latina siguió siendo una oportunidad de mercado en desarrollo pero en expansión.
Oriente Medio y África
Oriente Medio y África representaron casi el 3% de la cuota en 2024. El crecimiento se mantuvo gradual debido a la menor financiación para investigación y la limitada infraestructura de laboratorios, sin embargo, la adopción aumentó a medida que se expandió la modernización del sector salud. Los centros de diagnóstico utilizaron anticuerpos policlonales para pruebas de enfermedades infecciosas y programas de detección. Las inversiones en laboratorios clínicos y el aumento de asociaciones con proveedores globales mejoraron la disponibilidad de productos. La actividad investigadora creció en algunos países con sectores biotecnológicos en desarrollo. Aunque el tamaño del mercado se mantuvo pequeño, la región mostró un creciente interés en soluciones de pruebas avanzadas, contribuyendo a un crecimiento lento pero constante.
Segmentaciones del Mercado:
Por Tipo de Producto
- Anticuerpos Primarios
- Anticuerpos Secundarios
Por Tecnología
- Conejos
- Cabras
- Ovejas
- Ratones
- Otros
Por Aplicación
- Investigación Biomédica
- Diagnósticos
Por Usuario Final
- Empresas Farmacéuticas y Biotecnológicas
- Hospitales y Centros de Diagnóstico
- Centro Académico y de Investigación
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del Mercado de Anticuerpos Policlonales está conformado por empresas líderes como Bio-Rad Laboratories Inc, XENOTHERA, Abcam plc, Hoffmann-La Roche Ltd, Merck KGaA, Becton, Dickinson and Company, GenScript, Cell Signaling Technology Inc, y F. Hoffmann-La Roche AG (Roche). Los participantes del mercado se centran en expandir los portafolios de anticuerpos, mejorar los métodos de purificación y fortalecer los estándares de calidad para apoyar el uso en investigación y diagnóstico. Las empresas invierten en plataformas de producción avanzadas para mejorar el rendimiento y la capacidad de unión mientras satisfacen la creciente demanda de desarrollo de anticuerpos personalizados. Las asociaciones estratégicas con institutos de investigación, desarrolladores de diagnósticos y empresas farmacéuticas ayudan a los proveedores a aumentar su alcance global. Los competidores también priorizan productos listos para automatización para apoyar flujos de trabajo de alto rendimiento en laboratorios modernos. La innovación continua en tecnologías de ensayo y un fuerte énfasis en la reproducibilidad impulsan a las empresas a mejorar los procesos de validación. El mercado permanece moderadamente consolidado, con proveedores compitiendo a través de la fortaleza tecnológica, la fiabilidad del producto y las capacidades de servicio en áreas clave de aplicación.
Análisis de Jugadores Clave
- Bio-Rad Laboratories Inc
- XENOTHERA
- Abcam plc
- Hoffmann-La Roche Ltd
- Merck KGaA
- Becton, Dickinson and Company
- GenScript
- Cell Signaling Technology Inc
- Hoffmann-La Roche AG (Roche)
Desarrollos Recientes
- En 2025, la empresa XENOTHERA lanzó la cohorte de segunda dosis a 4mg para LIS22 en el ensayo PALT y la cohorte de quinta dosis a 16mg para XON7 en el ensayo FIPO (NCT06154291) dirigido a tumores sólidos, ambos validados por su buena tolerabilidad.
- En 2025, Merck KGaA se asoció con Biocytogen para probar anticuerpos totalmente humanos de la plataforma RenMice en sistemas de entrega de nanopartículas lipídicas conjugadas con anticuerpos.
- En 2023, F. Hoffmann-La Roche AG (Roche) introdujo el Anticuerpo Policlonal de Conejo ATRX.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Tecnología, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado crecerá de manera constante a medida que los laboratorios de investigación amplíen los estudios moleculares y celulares.
- La adopción de diagnósticos aumentará debido al incremento en los volúmenes de pruebas en los sistemas de salud globales.
- El desarrollo de anticuerpos personalizados ganará impulso a medida que aumente la demanda de soluciones específicas para objetivos.
- Las mejoras tecnológicas mejorarán la pureza, el rendimiento y la consistencia de los lotes de anticuerpos.
- La vigilancia de enfermedades emergentes impulsará un mayor consumo en la investigación de salud pública.
- La automatización de plataformas de inmunoensayos aumentará la demanda de anticuerpos policlonales de alto rendimiento.
- Los programas de I+D farmacéutica fortalecerán el uso en la validación de biomarcadores y el análisis de vías.
- Los proveedores expandirán las redes de distribución global para satisfacer las crecientes necesidades de investigación y diagnóstico.
- El enfoque regulatorio en la calidad y reproducibilidad dará forma a los futuros estándares de producción.
- La competencia de anticuerpos monoclonales y recombinantes fomentará la innovación y la diversificación de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de anticuerpos policlonales y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de anticuerpos policlonales entre 2024 y 2032?
¿Qué segmento del mercado de anticuerpos policlonales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de anticuerpos policlonales?
¿Quiénes son las empresas líderes en el mercado de anticuerpos policlonales?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Anticuerpos Policlonales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Anticuerpos Policlonales Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 12,307.6 million → 2032: USD 16999.91 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Anticuerpos Policlonales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Anticuerpos Policlonales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Anticuerpos Policlonales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Anticuerpos Policlonales Market Drivers
- 3.3 Mercado de Anticuerpos Policlonales Market Restraints & Challenges
- 3.4 Mercado de Anticuerpos Policlonales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Anticuerpos Policlonales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Anticuerpos Policlonales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Anticuerpos Policlonales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Anticuerpos Policlonales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Anticuerpos Policlonales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Anticuerpos Policlonales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Anticuerpos Policlonales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Anticuerpos Policlonales Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Anticuerpos Policlonales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Anticuerpos Policlonales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Anticuerpos Policlonales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Anticuerpos Policlonales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Anticuerpos Policlonales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Anticuerpos Policlonales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Anticuerpos Policlonales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Anticuerpos Policlonales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Anticuerpos Policlonales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Anticuerpos Policlonales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Anticuerpos Policlonales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
