
Visión General del Mercado
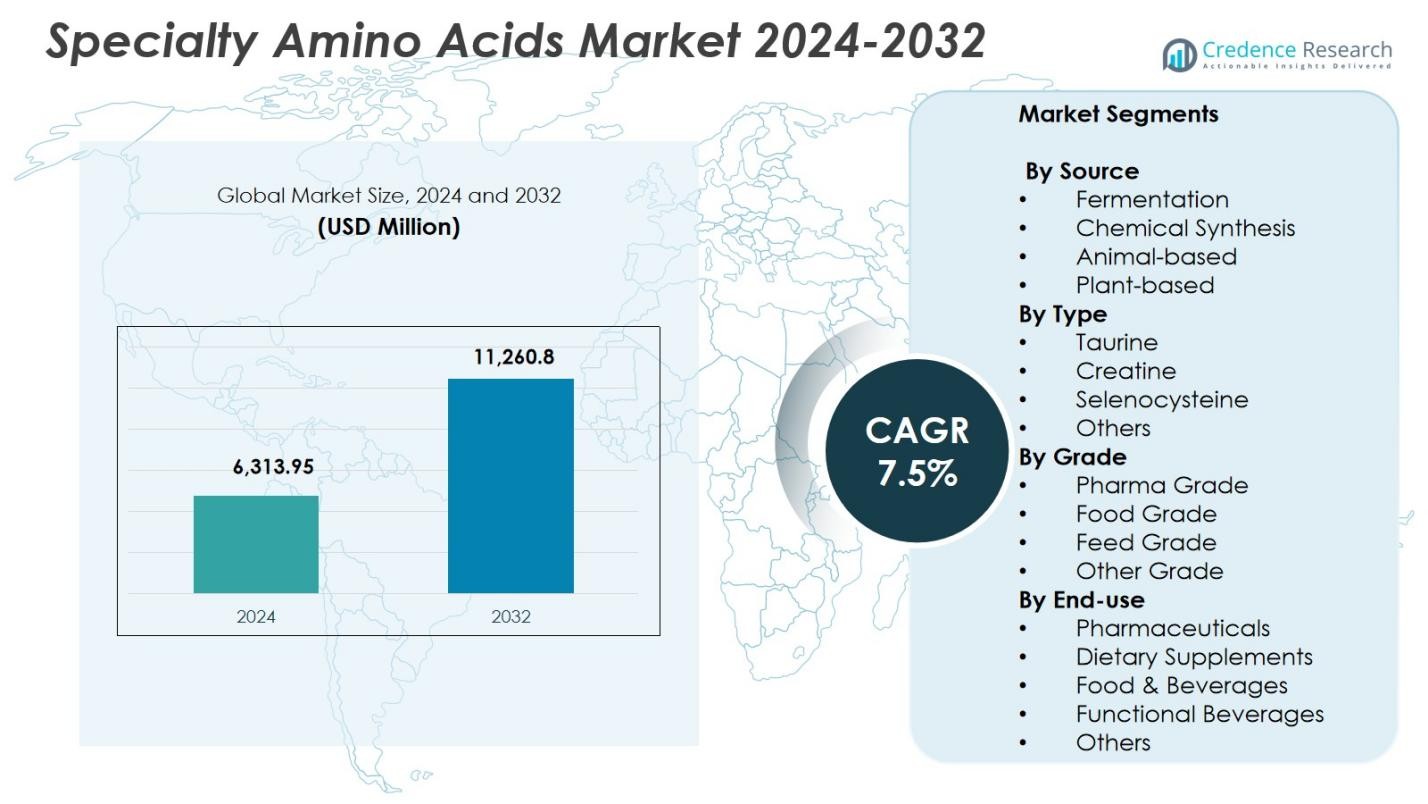
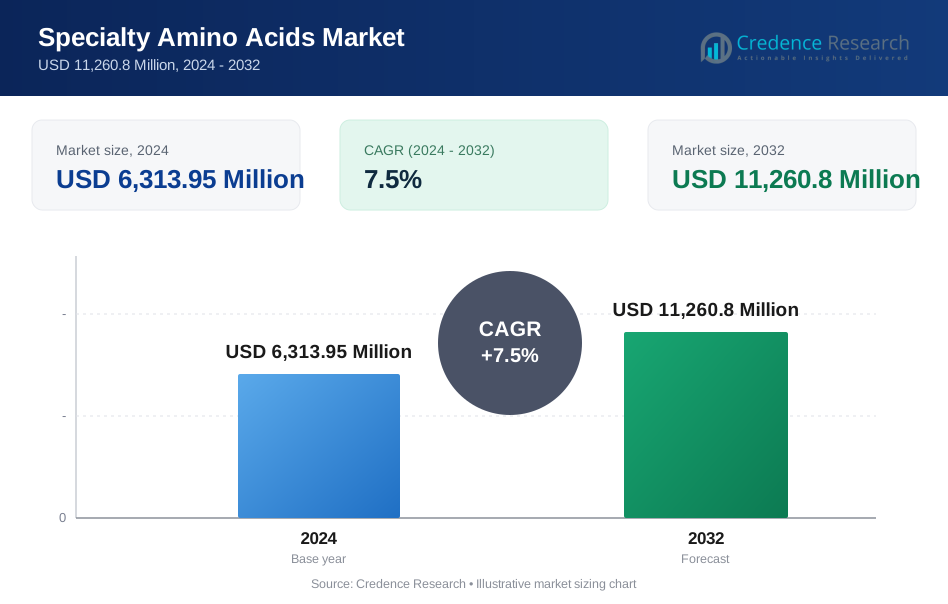
El tamaño del mercado de aminoácidos especializados se valoró en USD 6,313.95 millones en 2024 y se anticipa que alcanzará los USD 11,260.8 millones para 2032, con un CAGR del 7.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Aminoácidos Especializados 2024 | USD 6,313.95 millones |
| Mercado de Aminoácidos Especializados, CAGR | 7.5% |
| Tamaño del Mercado de Aminoácidos Especializados 2032 | USD 11,260.8 millones |
El mercado de aminoácidos especializados está conformado por la presencia de actores clave como ADM Company, Ajinomoto Co., Inc., Cargill, Incorporated, Evonik Industries AG, Fufeng Group Company Limited, Hebei Huayang Group Co., Ltd., IRIS BIOTECH GmbH, Novus International, RSP Amino Acid, LLC, y Sumitomo Chemical Co. Ltd., quienes impulsan el crecimiento a través de avances en tecnologías de fermentación, desarrollo de productos de alta pureza y carteras de aplicaciones ampliadas en farmacéuticos, nutracéuticos y alimentos funcionales. América del Norte emergió como la región líder con una participación de mercado del 34.6% en 2024, respaldada por una sólida infraestructura biotecnológica, una robusta demanda de nutrición clínica y un alto gasto del consumidor en bienestar y suplementos dietéticos.
Perspectivas del Mercado
- El mercado de aminoácidos especializados se valoró en USD 6,313.95 millones en 2024 y se proyecta que crezca a un CAGR del 7.5% hasta 2032.
- El crecimiento del mercado está impulsado por la creciente demanda de nutracéuticos, nutrición deportiva y aminoácidos de grado farmacéutico utilizados en biológicos, nutrición clínica y desarrollo de vacunas.
- Las tendencias clave incluyen la expansión de la nutrición personalizada, el aumento de la adopción de la producción sostenible basada en fermentación y la fuerte aceptación de la taurina, que tuvo una participación del 38.5% en 2024.
- Actores importantes como ADM, Ajinomoto, Cargill, Evonik, Fufeng Group, y otros mejoran el crecimiento del mercado a través de avances tecnológicos e innovaciones de productos en múltiples sectores de uso final.
- Regionalmente, América del Norte lideró con una participación del 34.6%, seguida de Europa con el 27.4% y Asia-Pacífico con el 29.8%, respaldada por sólidas bases de fabricación y un consumo creciente en farmacéuticos, alimentos funcionales y suplementos dietéticos.
Análisis de Segmentación del Mercado:
Por Fuente:
El mercado de aminoácidos especializados demuestra una fuerte tracción en fuentes de fermentación, síntesis química, de origen animal y vegetal, con la fermentación emergiendo como el subsegmento dominante con una participación del 46.8% en 2024. Su liderazgo se debe a la alta pureza del producto, menor impacto ambiental y escalabilidad para aplicaciones farmacéuticas y nutracéuticas. La producción basada en fermentación apoya estándares de calidad consistentes esenciales para formulaciones de grado médico y alimentos funcionales. La creciente demanda del consumidor por ingredientes de etiqueta limpia y producidos de manera sostenible acelera aún más la adopción. Los avances en tecnologías de fermentación microbiana continúan mejorando la eficiencia del rendimiento, fortaleciendo el dominio de este segmento en el mercado.
- Por ejemplo, Ajinomoto Co., Inc. fue pionera en técnicas de fermentación para producir aminoácidos como glutamina, valina, leucina e isoleucina en su planta de Brasil, que utiliza caña de azúcar para una producción escalable que sirve a los sectores alimentario y farmacéutico.
Por Tipo:
Dentro de la segmentación por tipo, la taurina, creatina, selenocisteína y otros contribuyen al crecimiento general del mercado, con la taurina liderando el segmento con un 38.5% de participación en 2024. Su dominio se debe al uso extensivo en bebidas energéticas, fórmulas infantiles, suplementos dietéticos y preparaciones farmacéuticas. El papel de la taurina en la función cardiovascular, el desarrollo neural y la desintoxicación impulsa su amplia aplicación. El creciente consumo global de bebidas funcionales y productos de nutrición deportiva aumenta significativamente la demanda. El aumento de la investigación clínica sobre los beneficios metabólicos y terapéuticos de la taurina respalda aún más su liderazgo continuo en el Mercado de Aminoácidos Especiales.
- Por ejemplo, Red Bull Energy Drink contiene 1000 mg de taurina por cada 250 ml de porción para ayudar a la función cardíaca y muscular.
Por Grado:
A través de grado farmacéutico, grado alimenticio, grado para alimentación y otros grados, los aminoácidos de grado farmacéutico representaron la mayor participación con un 41.2% en 2024, impulsados por requisitos de calidad estrictos en la fabricación biofarmacéutica, nutrición parenteral y producción de ingredientes farmacéuticos activos (API). Los aminoácidos especiales de alta pureza son esenciales para medios de cultivo celular, desarrollo de vacunas y formulaciones terapéuticas, apoyando resultados clínicos consistentes. La expansión de la línea de productos biológicos y biosimilares amplifica la demanda de insumos de grado premium. El creciente énfasis regulatorio en la seguridad, trazabilidad y materiales libres de contaminación refuerza aún más el dominio del segmento de grado farmacéutico en los mercados globales.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Nutracéuticos y Alimentos Funcionales
El Mercado de Aminoácidos Especiales experimenta un fuerte crecimiento impulsado por la creciente preferencia de los consumidores por nutracéuticos, nutrición deportiva y productos alimenticios funcionales enriquecidos con suplementos de aminoácidos. La mayor conciencia sobre la salud preventiva, la mejora de la salud metabólica y los beneficios de recuperación muscular impulsan una adopción generalizada. La taurina, creatina y otros aminoácidos especiales desempeñan roles vitales en la regulación de energía, apoyo inmunológico y reparación celular, acelerando su integración en formulaciones de alto rendimiento. La expansión de la penetración minorista de productos alimenticios fortificados y la innovación sostenida por parte de los fabricantes continúan elevando la expansión del mercado a nivel mundial.
- Por ejemplo, Thorne Creatine proporciona monohidrato de creatina como suplemento de un solo ingrediente, certificado por NSF para el deporte, ayudando a la fuerza muscular y el rendimiento en el entrenamiento para atletas.
Expansión de Aplicaciones en Biofarmacéutica y Nutrición Clínica
El mercado se beneficia significativamente del creciente uso de aminoácidos especiales en la fabricación biofarmacéutica, medios de cultivo celular y soluciones de nutrición parenteral. Los aminoácidos de grado farmacéutico aseguran alta pureza, estabilidad y rendimiento, apoyando la producción de vacunas, la síntesis de proteínas terapéuticas y tratamientos para trastornos metabólicos. El aumento de la inversión en biológicos y biosimilares fortalece la demanda de materias primas consistentes y libres de contaminación. La creciente prevalencia de enfermedades crónicas y las mayores tasas de hospitalización aumentan aún más la necesidad de fórmulas de nutrición clínica, posicionando a los aminoácidos especiales como componentes esenciales en terapias médicas avanzadas.
- Por ejemplo, Evonik suministra su cartera REXIM® de aminoácidos altamente purificados desde hace más de 40 años, mejorando las formulaciones intravenosas en la nutrición parenteral para trastornos metabólicos, dietas pre y postoperatorias y tratamientos de desnutrición.
Avances en Tecnologías de Fermentación y Producción
Las mejoras continuas en la fermentación microbiana, el procesamiento enzimático y la biotecnología de precisión impulsan la rentabilidad y la escalabilidad en la producción de aminoácidos especializados. Estas innovaciones mejoran el rendimiento, reducen la huella de carbono y disminuyen la dependencia de la síntesis química o de insumos de origen animal. Las tecnologías de bioprocesamiento mejoradas también permiten una mejor personalización para aplicaciones farmacéuticas, alimentarias y de piensos. A medida que los fabricantes adoptan sistemas integrados de automatización y control de calidad digital, la consistencia de la producción se fortalece, permitiendo mayores oportunidades de comercialización. Tales avances tecnológicos mejoran la fiabilidad del suministro y contribuyen sustancialmente a la expansión a largo plazo del mercado.
Tendencias y Oportunidades Clave
Crecimiento de la Nutrición Personalizada y Soluciones de Salud de Precisión
Una tendencia importante que está moldeando el Mercado de Aminoácidos Especializados es la expansión de plataformas de nutrición personalizada y programas de salud de precisión que adaptan la ingesta de aminoácidos a los requisitos metabólicos individuales. Con el creciente interés del consumidor en dietas basadas en ADN, perfiles del microbioma intestinal y planes de bienestar impulsados por biomarcadores, la demanda de formulaciones especializadas de aminoácidos está aumentando. Las empresas están aprovechando el análisis nutricional habilitado por IA y modelos de entrega de suplementos personalizados, creando nuevas oportunidades de ingresos. Este cambio hacia la gestión de la salud individualizada acelera la adopción de aminoácidos de grado premium en los sectores alimentario, nutracéutico y de bienestar.
- Por ejemplo, DSM proporciona premezclas de nutrientes Quali®-Blends con formulaciones personalizadas de aminoácidos en formas líquidas o secas para aplicaciones de nutrición personalizada.
Aumento de la Transición hacia la Producción de Aminoácidos de Origen Vegetal y Sostenible
El mercado ve una creciente oportunidad en fuentes de aminoácidos de origen vegetal y ecológicas a medida que los fabricantes responden a los objetivos de sostenibilidad y las preferencias de etiquetas limpias. Los aminoácidos derivados de plantas y basados en fermentación reducen la dependencia de la producción de origen animal al tiempo que ofrecen perfiles éticos mejorados y un menor impacto ambiental. A medida que los consumidores priorizan la transparencia y el abastecimiento de ingredientes naturales, las empresas están ampliando las inversiones en tecnologías de bioprocesamiento verde. Este cambio impulsado por la sostenibilidad apoya el cumplimiento normativo, fortalece el valor de la marca y abre nuevas vías de crecimiento en los mercados de alimentos, farmacéuticos y de nutrición animal.
- Por ejemplo, CJ BIO produce L-Lisina a través de fermentación microbiana en plantas en Indonesia, China, Brasil y Estados Unidos, minimizando los desechos industriales al reutilizar subproductos como fertilizante.
Desafíos Clave
Altos Costos de Producción y Procesos de Manufactura Complejos
A pesar de la creciente demanda, el Mercado de Aminoácidos Especializados enfrenta desafíos debido al alto costo de las tecnologías avanzadas de purificación, equipos de bioprocesamiento y sistemas de aseguramiento de calidad. La producción requiere controles ambientales precisos, cepas microbianas especializadas e infraestructura conforme a la normativa, lo que aumenta los gastos operativos. Estas presiones de costos limitan la participación de fabricantes más pequeños y mantienen los precios de los productos elevados para los usuarios finales. Además, la volatilidad en la disponibilidad de materias primas afecta aún más la estabilidad de la producción. Tales complejidades dificultan la adopción a gran escala en segmentos sensibles al costo, particularmente en aplicaciones de piensos y alimentos.
Requisitos Regulatorios Estrictos y Carga de Cumplimiento
Los fabricantes deben cumplir con rigurosas regulaciones globales que gobiernan los estándares de pureza, el control de contaminación, la precisión del etiquetado y las pruebas de seguridad en aplicaciones farmacéuticas, alimentarias y de piensos. Cumplir con estos estándares requiere auditorías frecuentes, documentación y validación de procesos, lo que aumenta la carga administrativa. Las variaciones en los marcos regulatorios entre regiones añaden complejidad, especialmente para las empresas que buscan expansión internacional. El incumplimiento conlleva riesgos de retiradas de productos, sanciones financieras y daño a la marca. Estos desafíos regulatorios restringen la flexibilidad del mercado y ralentizan la introducción de formulaciones innovadoras de aminoácidos especiales.
Análisis Regional
América del Norte
América del Norte tuvo la mayor participación del Mercado de Aminoácidos Especiales, representando el 34.6% en 2024, respaldada por una fuerte demanda de los sectores nutracéuticos, farmacéuticos y de nutrición deportiva. La región se beneficia de capacidades avanzadas de biotecnología, inversiones significativas en nutrición clínica y un alto gasto del consumidor en suplementos de bienestar. La creciente adopción de terapias basadas en aminoácidos para el manejo de enfermedades crónicas impulsa la expansión del mercado. La presencia de fabricantes líderes e instituciones de investigación mejora la innovación en tecnologías de fermentación y purificación, fortaleciendo aún más el liderazgo del mercado en Estados Unidos y Canadá.
Europa
Europa capturó el 27.4% de participación en 2024, impulsada por la expansión de aplicaciones en formulaciones farmacéuticas, nutrición infantil y productos alimenticios funcionales. Los estrictos estándares regulatorios fomentan la producción de aminoácidos de alta pureza, apoyando el crecimiento en los segmentos de grado farmacéutico y alimentario. La creciente preferencia por ingredientes de etiqueta limpia y de origen vegetal acelera la adopción de aminoácidos obtenidos de manera sostenible. La región también se beneficia de una sólida infraestructura de bioprocesamiento y un aumento de la inversión en programas de nutrición personalizada, particularmente en Alemania, Francia y el Reino Unido. Estos factores refuerzan colectivamente la posición de Europa como un contribuyente clave a la demanda del mercado global.
Asia-Pacífico
Asia-Pacífico emergió como la región de más rápido crecimiento con un 29.8% de participación en 2024, respaldada por la producción a gran escala de aminoácidos, una fuerte presencia de fabricantes basados en fermentación y el creciente consumo de suplementos de nutrición dietética y deportiva. China, Japón, Corea del Sur e India contribuyen significativamente a través de crecientes inversiones en biotecnología y una creciente demanda de ingredientes de grado farmacéutico. La creciente conciencia sobre la salud, la rápida urbanización y el aumento de los ingresos disponibles aceleran la adopción en aplicaciones alimentarias, de piensos y médicas. El apoyo gubernamental a la biotecnología industrial y la producción orientada a la exportación impulsan aún más la prominencia de Asia-Pacífico en el Mercado de Aminoácidos Especiales.
América Latina
América Latina representó el 5.9% de participación en 2024, impulsada por la creciente utilización de aminoácidos especiales en piensos para animales, bebidas funcionales y formulaciones farmacéuticas. Las crecientes inversiones en nutrición ganadera y la expansión de las tendencias de nutrición deportiva en países como Brasil, México y Argentina apoyan la demanda del mercado. El fortalecimiento de la penetración minorista y la conciencia sobre la suplementación dietética mejoran aún más la adopción. Aunque las capacidades de producción siguen siendo limitadas, la región importa cada vez más aminoácidos de alta pureza de proveedores globales. El creciente enfoque en la atención médica preventiva y el enriquecimiento nutricional posiciona a América Latina como un mercado en expansión constante.
Oriente Medio & África
La región de Oriente Medio & África tuvo una participación del 2.3% en 2024, respaldada por la creciente demanda de nutrición clínica, productos alimenticios fortificados y aplicaciones de alimentos para animales. El aumento de la prevalencia de trastornos metabólicos y la expansión de la infraestructura sanitaria impulsan el uso de aminoácidos de grado farmacéutico. Países como los EAU, Arabia Saudita y Sudáfrica están experimentando mayores importaciones de aminoácidos especializados debido a la limitada producción nacional. El crecimiento en el consumo de nutrición deportiva, combinado con la mejora de las redes de distribución, mejora la penetración del mercado regional. Aunque aún en desarrollo, MEA presenta oportunidades a largo plazo para la expansión a través de la modernización de la atención médica y las iniciativas de concienciación sobre nutrición.
Segmentaciones del Mercado:
Por Fuente
- Fermentación
- Síntesis Química
- De origen animal
- De origen vegetal
Por Tipo
- Taurina
- Creatina
- Selenocisteína
- Otros
Por Grado
- Grado Farmacéutico
- Grado Alimenticio
- Grado para Piensos
- Otro Grado
Por Uso Final
- Farmacéuticos
- Suplementos Dietéticos
- Alimentos & Bebidas
- Bebidas Funcionales
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del Mercado de Aminoácidos Especializados incluye empresas líderes como ADM Company, Ajinomoto Co., Inc., Cargill, Incorporated, Evonik Industries AG, Fufeng Group Company Limited, Hebei Huayang Group Co., Ltd., IRIS BIOTECH GmbH, Novus International, RSP Amino Acid, LLC, y Sumitomo Chemical Co. Ltd. Estos actores fortalecen la expansión del mercado a través de tecnologías avanzadas de fermentación, mejoras estratégicas de capacidad y un fuerte enfoque en aminoácidos de grado farmacéutico y alimenticio. Las empresas invierten activamente en innovación biotecnológica para mejorar los niveles de pureza, escalabilidad y sostenibilidad de los procesos de producción. Muchas firmas buscan asociaciones con fabricantes de nutracéuticos, farmacéuticos y nutrición animal para ampliar el alcance de las aplicaciones y asegurar acuerdos de suministro a largo plazo. La diversificación de productos en taurina, creatina, selenocisteína y mezclas personalizadas de aminoácidos mejora la posición competitiva. La inversión continua en I+D, la expansión de huellas geográficas y la adopción de métodos de bioprocesamiento ambientalmente responsables refuerzan aún más el liderazgo de la industria e intensifican la competencia entre los productores globales y regionales.
Análisis de Jugadores Clave
- RSP Amino Acid, LLC
- Cargill, Incorporated
- Sumitomo Chemical Co. Ltd.
- IRIS BIOTECH GmbH
- Ajinomoto Co., Inc.
- Fufeng Group Company Limited
- Novus International
- Evonik Industries AG
- Hebei Huayang Group Co., Ltd.
- ADM Company
Desarrollos Recientes
- En noviembre de 2025, Croda International Plc entró en una asociación estratégica de suministro con Amino GmbH para fortalecer la disponibilidad global de aminoácidos de alta pureza para la formulación farmacéutica y la biomanufactura.
- En diciembre de 2025, Verdesian Life Sciences introdujo una mezcla innovadora que presenta péptidos y aminoácidos con más de 300 metabolitos derivados de la fermentación para mejorar la actividad microbiana en la nutrición agrícola.
- En abril de 2025, Granules India completó la adquisición de Senn Chemicals AG a través de su subsidiaria Granules Peptides Private Limited, mejorando las capacidades en aminoácidos de grado farmacéutico y síntesis de péptidos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Fuente, Tipo, Grado, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de Aminoácidos Especiales verá un aumento en la adopción en nutracéuticos y alimentos funcionales impulsado por tendencias de salud y bienestar.
- La demanda de aminoácidos de grado farmacéutico crecerá con la expansión de biológicos, biosimilares y terapias de nutrición clínica.
- La producción basada en fermentación ganará impulso a medida que los fabricantes prioricen el abastecimiento sostenible y de alta pureza de aminoácidos.
- Las plataformas de nutrición personalizada crearán nuevas oportunidades para formulaciones de aminoácidos a medida.
- Las categorías de nutrición deportiva y suplementos energéticos continuarán impulsando el consumo de taurina y creatina.
- Los avances tecnológicos en bioprocesamiento mejorarán la eficiencia de producción y reducirán los costos de fabricación.
- La expansión de aplicaciones en alimentación animal impulsará el crecimiento en aminoácidos que apoyan el rendimiento y la inmunidad del ganado.
- El enfoque regulatorio en la seguridad del producto y la trazabilidad empujará a los fabricantes hacia sistemas de calidad mejorados.
- Asia-Pacífico fortalecerá su papel como un centro de producción global con mayores inversiones en capacidad.
- Las asociaciones estratégicas y fusiones acelerarán la innovación y las capacidades de distribución global.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de aminoácidos especializados y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de aminoácidos especiales entre 2024 y 2032?
¿Qué segmento del mercado de aminoácidos especializados tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de aminoácidos especializados?
¿Quiénes son las empresas líderes en el mercado de aminoácidos especiales?
¿Qué región comandó la mayor parte del mercado de aminoácidos especiales en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Aminoácidos Especiales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Aminoácidos Especiales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,313.95 Million → 2032: USD 11,260.8 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Aminoácidos Especiales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Aminoácidos Especiales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Aminoácidos Especiales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Aminoácidos Especiales Market Drivers
- 3.3 Mercado de Aminoácidos Especiales Market Restraints & Challenges
- 3.4 Mercado de Aminoácidos Especiales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Aminoácidos Especiales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Aminoácidos Especiales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Aminoácidos Especiales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Aminoácidos Especiales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Aminoácidos Especiales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Aminoácidos Especiales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Aminoácidos Especiales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Aminoácidos Especiales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Aminoácidos Especiales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Aminoácidos Especiales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Aminoácidos Especiales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Aminoácidos Especiales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Aminoácidos Especiales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Aminoácidos Especiales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Aminoácidos Especiales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Aminoácidos Especiales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Aminoácidos Especiales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Aminoácidos Especiales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Aminoácidos Especiales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
