
Visión General del Mercado
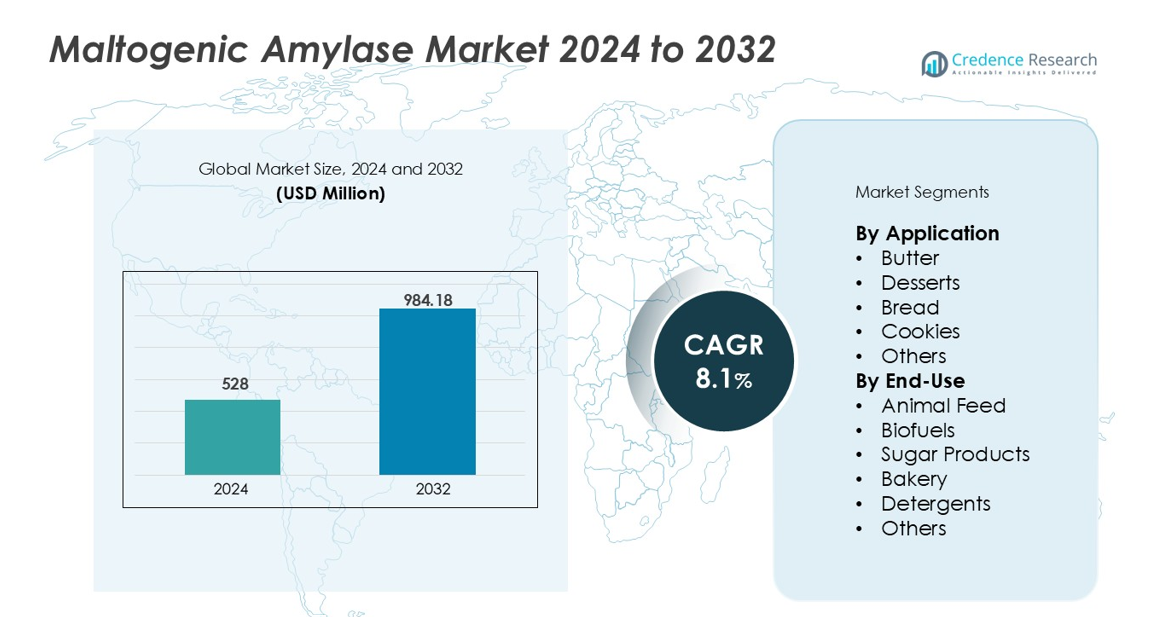
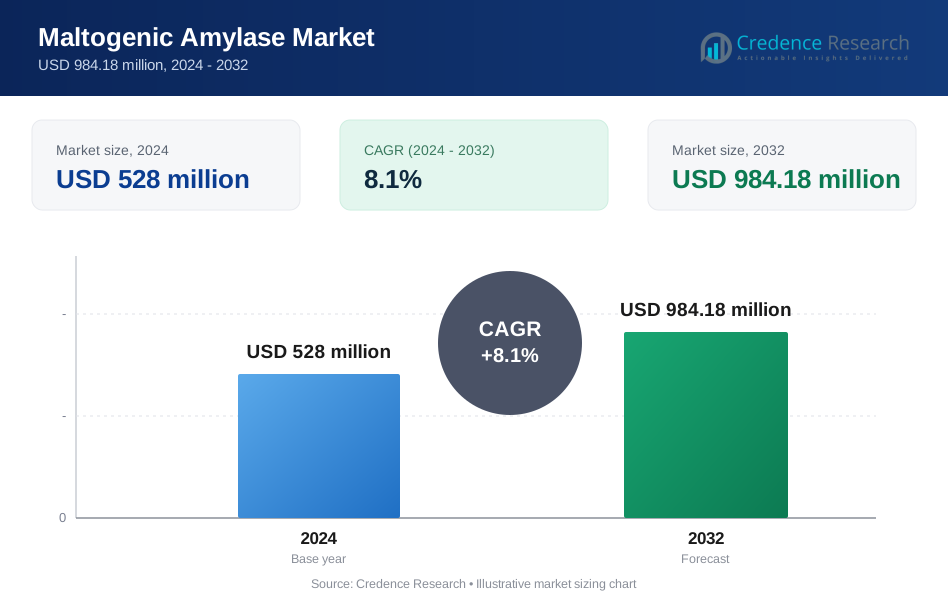
El tamaño del mercado de Amilasa Maltogénica fue valorado en USD 528 millones en 2024 y se anticipa que alcanzará USD 984.18 millones para 2032, con un CAGR del 8.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Amilasa Maltogénica 2024 | USD 528 millones |
| Mercado de Amilasa Maltogénica, CAGR | 8.1% |
| Tamaño del Mercado de Amilasa Maltogénica 2032 | USD 984.18 millones |
El mercado de Amilasa Maltogénica presenta una fuerte competencia entre los productores de enzimas globales y regionales. Los principales actores incluyen Novozymes A/S, DSM, AB Enzymes, Amano Enzyme, Advanced Enzyme, Angel Yeast y SUNSON Industry Group. Estas empresas lideran a través de una sólida experiencia en formulación y soluciones enfocadas en panadería. Novozymes y DSM mantienen un amplio alcance global y redes de soporte técnico. Los actores asiáticos compiten en costo y fuerza de suministro regional. América del Norte lidera el mercado con una participación exacta del 35%, impulsada por grandes panaderías industriales y la demanda de alimentos envasados. Europa sigue como un mercado maduro, mientras que Asia Pacífico muestra la expansión más rápida. El liderazgo regional refleja una infraestructura avanzada de procesamiento de alimentos y una alta adopción de enzimas.
Perspectivas del Mercado
- El mercado de Amilasa Maltogénica fue valorado en USD 528 millones en 2024 y se proyecta que alcanzará USD 984.18 millones para 2032, creciendo a un CAGR del 8.1% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por el aumento de la producción industrial de panadería, donde las aplicaciones de pan tienen casi un 35% de participación en el segmento debido a las necesidades de extensión de vida útil. La demanda de panadería envasada apoya la adopción estable de enzimas en unidades de procesamiento a gran escala.
- Las tendencias de etiquetas limpias y el procesamiento basado en enzimas dan forma a las tendencias del mercado. Los fabricantes de alimentos reemplazan los mejoradores químicos con amilasa maltogénica para mejorar la textura y frescura, especialmente en pan y galletas. El uso final en panadería domina con aproximadamente un 40% de participación.
- La competencia sigue siendo moderada, liderada por productores de enzimas globales que se enfocan en la eficiencia de formulación y soporte técnico. Los actores regionales compiten a través de ventajas de costo y fuerza de suministro local. La consistencia del producto y la eficiencia de la dosificación impulsan la diferenciación.
- América del Norte lidera con alrededor del 35% de participación de mercado, seguida por Europa con un 28% y Asia Pacífico con un 25%. Asia Pacífico sigue siendo la región de más rápido crecimiento debido al aumento del consumo de alimentos envasados.
Análisis de Segmentación del Mercado:
Por Aplicación
El segmento de aplicaciones muestra una fuerte demanda de productos de panadería y confitería. El pan sigue siendo el subsegmento dominante, representando casi el 35% de la cuota de mercado. Las panaderías utilizan amilasa maltogénica para mejorar la suavidad de la miga y extender la vida útil. La textura consistente y el retraso en el envejecimiento apoyan la producción de pan a gran escala. Las galletas y los postres siguen debido al aumento del consumo de alimentos envasados. La mantequilla y las aplicaciones especiales tienen participaciones más pequeñas pero muestran un uso constante en productos premium. Los impulsores del crecimiento incluyen la expansión de la panificación industrial, la adopción de enzimas de etiqueta limpia y la creciente demanda de calidad de producto consistente en el procesamiento de alimentos de alto volumen.
- Por ejemplo, la solución enzimática Novamyl® 3D de Novozymes extiende la vida útil del pan hasta 10-14 días mientras mantiene la suavidad y elasticidad, permitiendo a las panaderías comerciales reducir el desperdicio y optimizar los ciclos de inventario.
Por Uso Final
El segmento de uso final en panadería lidera el mercado con una participación estimada del 40%. Las panaderías comerciales dependen de la amilasa maltogénica para mantener la frescura durante la distribución. Los productos azucarados representan el siguiente subsegmento importante, impulsado por el control de la textura en el procesamiento de confitería. Los piensos para animales y los biocombustibles muestran una adopción moderada debido a las necesidades de modificación del almidón. Los detergentes tienen una participación de nicho centrada en mezclas de enzimas especiales. Los impulsores clave incluyen el aumento del procesamiento industrial de alimentos, las mejoras en la eficiencia de la conversión de almidón y el aumento de la penetración de enzimas en aplicaciones no alimentarias que buscan estabilidad de procesos y consistencia en el rendimiento.
- Por ejemplo, BakeZyme® Master 4.0 de DSM se utiliza en panaderías industriales para reducir la firmeza en más del 25% después de 7 días en productos de pan envasados, apoyando la extensión de la vida útil y manteniendo una textura aceptable para el consumidor.
Impulsores Clave del Crecimiento
Aumento de la Demanda de Procesamiento de Panadería Industrial
Las panaderías industriales impulsan una fuerte demanda de amilasa maltogénica en todo el mundo. Los fabricantes utilizan la enzima para retrasar la retrogradación del almidón en productos horneados. Esta función mejora la suavidad y la vida útil en el pan envasado. Las grandes cadenas minoristas requieren una frescura prolongada durante el transporte y almacenamiento. La amilasa maltogénica apoya una textura consistente en líneas de producción de alto volumen. Los productos congelados y semi-horneados también dependen del soporte enzimático. El crecimiento en restaurantes de servicio rápido aumenta el uso estandarizado de pan. Los estilos de vida urbanos favorecen el consumo de panadería envasada. Las soluciones enzimáticas reducen el desperdicio y el retorno de productos. Los ahorros de costos fortalecen la adopción entre los panaderos comerciales. Este impulsor sigue siendo central para la expansión sostenida del mercado.
- Por ejemplo, Angel Yeast comercializa un producto de amilasa maltogénica, Annzyme MAM100, que se utiliza en la industria de la panificación para extender la vida útil del pan, mejorar la elasticidad y reducir el envejecimiento. En ensayos industriales generales y estudios científicos, se ha demostrado que las enzimas de amilasa maltogénica mantienen efectivamente el pan envasado suave durante períodos de almacenamiento que pueden superar los 12 días.
Expansión del Consumo de Alimentos Procesados y Convenientes
La demanda de alimentos procesados sigue aumentando en todas las regiones. Los consumidores prefieren productos de panadería listos para comer y de larga vida útil. La amilasa maltogénica ayuda a los fabricantes a satisfacer estas necesidades de manera eficiente. La enzima mejora la sensación en boca y la frescura sin cambios en la receta. Los beneficios de procesamiento limpio se alinean con los objetivos de producción de alimentos modernos. Las marcas de alimentos buscan calidad estable en lotes y geografías. El uso de enzimas apoya sistemas de fabricación escalables. Las economías emergentes muestran un fuerte crecimiento en alimentos envasados. El crecimiento de la población urbana aumenta la demanda de producción de panadería consistente. Esta tendencia apoya el crecimiento a largo plazo del mercado de enzimas.
- Por ejemplo, VERON® MAXIMA de AB Enzymes fue utilizado por una importante empresa de snacks en Brasil para mejorar la suavidad de los panecillos preenvasados durante más de 10 días sin afectar la fórmula de la masa, mejorando la consistencia de los lotes en 9 instalaciones de procesamiento.
Avances en Ingeniería y Formulación de Enzimas
Los productores de enzimas invierten en variantes mejoradas de amilasa maltogénica. Las nuevas formulaciones ofrecen mayor estabilidad a la temperatura y al pH. Estas características se adaptan a diversas condiciones de horneado. La especificidad mejorada mejora el control de la conversión del almidón. Los fabricantes logran mejor consistencia del producto con dosis más bajas. Los formatos líquidos y granulados mejoran la eficiencia de manejo. La actividad enzimática prolongada extiende los beneficios de frescura. Estas innovaciones mejoran la eficiencia de costos para los usuarios finales. Los procesadores de alimentos prefieren un rendimiento enzimático confiable y predecible. El progreso tecnológico fortalece la adopción en aplicaciones alimentarias y no alimentarias.
Tendencias y Oportunidades Clave
Creciente Adopción de Soluciones de Etiqueta Limpia y Basadas en Enzimas
Los productores de alimentos se inclinan hacia ayudas de procesamiento de etiqueta limpia. La amilasa maltogénica reemplaza a los acondicionadores químicos de masa en muchas recetas. Las enzimas apoyan listas de ingredientes más simples sin comprometer lo sensorial. La aceptación regulatoria de las enzimas alimentarias respalda este cambio. Los consumidores prefieren productos con perfiles de ingredientes familiares. Las marcas de panadería utilizan enzimas para mantener las declaraciones de calidad. Esta tendencia crea fuertes oportunidades para los proveedores de enzimas. Los segmentos de panadería premium y enfocados en la salud muestran una mayor adopción. La innovación en mezclas de enzimas amigables con la etiqueta amplía el alcance de aplicación. El posicionamiento de etiqueta limpia fortalece las oportunidades de mercado a largo plazo.
- Por ejemplo, el uso de amilasa maltogénica es una práctica bien establecida en la industria adoptada por varias marcas de pan orgánico para eliminar la necesidad de aditivos químicos como mono- y diglicéridos de sus listas de ingredientes en numerosos SKU minoristas, mientras se mantiene la suavidad durante varios días después del horneado.
Aumento del Uso Más Allá de las Aplicaciones Tradicionales de Panadería
El mercado ve un aumento del uso fuera de los segmentos principales de panadería. El procesamiento de azúcar utiliza amilasa maltogénica para la hidrólisis controlada. Los productores de alimentos para animales aplican enzimas para mejorar la digestibilidad. Los productores de biocombustibles adoptan enzimas para la eficiencia en la conversión del almidón. Estas aplicaciones diversifican las fuentes de ingresos. Los procesadores industriales valoran los beneficios de optimización de procesos. Las mezclas de enzimas adaptadas para usos no alimentarios ganan terreno. Los mercados industriales emergentes apoyan el crecimiento incremental. Esta tendencia reduce la dependencia de la demanda de panadería solamente. Un alcance de aplicación más amplio crea nuevas vías de crecimiento.
Desafíos Clave
Sensibilidad a las Condiciones de Procesamiento y Límites de Formulación
El rendimiento de la amilasa maltogénica depende de condiciones precisas. Las variaciones de temperatura y pH afectan la actividad enzimática. El manejo inadecuado reduce la efectividad en los procesos de horneado. Los productores más pequeños enfrentan desafíos de formulación durante la ampliación. Los resultados inconsistentes desalientan la adopción en algunas instalaciones. La estabilidad de almacenamiento también afecta el rendimiento de las enzimas. Los fabricantes deben asegurar la dosificación correcta y el control del proceso. El soporte técnico se vuelve crítico para los usuarios finales. Estos factores aumentan la complejidad operativa. Tales limitaciones pueden ralentizar la adopción entre los procesadores menos avanzados.
Presión de Precios y Competencia de Enzimas Alternativas
El mercado enfrenta presión de precios por soluciones enzimáticas competidoras. Las mezclas de amilasa y las enzimas multifuncionales ofrecen opciones de sustitución. Los grandes procesadores de alimentos negocian contratos de precios agresivos. Las regiones sensibles al costo favorecen alternativas de menor precio. La comoditización de enzimas afecta la estabilidad de los márgenes. Los proveedores más pequeños luchan por diferenciar sus ofertas. La innovación continua requiere una alta inversión en desarrollo. El cumplimiento regulatorio añade una carga adicional de costos. Estos desafíos afectan la rentabilidad a lo largo de la cadena de valor. La intensidad competitiva sigue siendo una restricción clave para el crecimiento del mercado.
Análisis Regional
Norteamérica
Norteamérica posee la mayor cuota de mercado con alrededor del 35%. La región se beneficia de una infraestructura avanzada de panadería industrial y una alta adopción de enzimas. Las grandes panaderías comerciales dependen de la amilasa maltogénica para extender la vida útil. La fuerte demanda proviene del pan envasado y productos de panadería congelados. La reformulación de etiquetas limpias sigue siendo un enfoque clave para las marcas de alimentos. Estados Unidos lidera el consumo regional debido al procesamiento de alimentos a gran escala. Canadá apoya un crecimiento constante a través de productos de panadería premium. Las cadenas de suministro maduras aseguran una disponibilidad estable de enzimas. La innovación continua de productos sostiene el liderazgo regional.
Europa
Europa representa casi el 28% de la cuota de mercado global. La región muestra una fuerte demanda de panaderías artesanales e industriales. La mejora de la vida útil sigue siendo crítica para la distribución transfronteriza. Las regulaciones de etiquetas limpias favorecen los aditivos de procesamiento basados en enzimas. Países como Alemania, Francia y el Reino Unido lideran la adopción. Los panaderos se centran en la consistencia de la textura y la reducción de desperdicios. La claridad regulatoria fuerte apoya el uso de enzimas. Los segmentos de pan y confitería premium impulsan la demanda. Las tendencias de procesamiento de alimentos sostenibles apoyan aún más el crecimiento regional.
Asia Pacífico
Asia Pacífico representa alrededor del 25% de la cuota de mercado y muestra el crecimiento más rápido. La urbanización creciente aumenta el consumo de panadería envasada. Las poblaciones de clase media en expansión impulsan la demanda de alimentos convenientes. China e India lideran el crecimiento en volumen debido a sus grandes poblaciones. Japón y Corea del Sur apoyan aplicaciones enzimáticas de alto valor. Las panaderías industriales expanden su capacidad para satisfacer la demanda minorista. La estabilidad de la vida útil sigue siendo un impulsor importante. Los fabricantes locales aumentan la adopción de enzimas para mejorar la calidad. La región ofrece un fuerte potencial de crecimiento a largo plazo.
América Latina
América Latina posee aproximadamente el 7% de la cuota de mercado global. Brasil y México lideran la demanda regional. El crecimiento proviene de la expansión de cadenas de panadería comercial. El consumo de pan envasado aumenta en los centros urbanos. La eficiencia de costos sigue siendo un factor clave de compra. El uso de enzimas ayuda a reducir las pérdidas de productos durante la distribución. Los productores locales adoptan gradualmente la amilasa maltogénica. Los marcos regulatorios continúan evolucionando. La creciente inversión en procesamiento de alimentos apoya un crecimiento moderado. La región muestra una expansión del mercado constante pero controlada.
Oriente Medio y África
La región de Oriente Medio y África representa alrededor del 5% de la cuota de mercado. El crecimiento de la población urbana apoya la demanda de panadería. Los países del Golfo lideran la adopción debido a las modernas instalaciones de procesamiento de alimentos. La larga vida útil sigue siendo esencial en climas cálidos. Los productos de panadería importados aumentan el uso de enzimas. La capacidad de producción local continúa expandiéndose lentamente. África muestra una adopción en etapa inicial en alimentos envasados. La sensibilidad al costo limita la penetración rápida. Las mejoras en la infraestructura de distribución apoyan el crecimiento gradual. La región presenta una oportunidad a largo plazo con industrias alimentarias en desarrollo.
Segmentaciones del Mercado:
Por Aplicación
- Mantequilla
- Postres
- Pan
- Galletas
- Otros
Por Uso Final
- Alimento para Animales
- Biocombustibles
- Productos de Azúcar
- Panadería
- Detergentes
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El mercado de Amilasa Maltogénica muestra un panorama competitivo moderadamente consolidado. Los principales actores se centran en el rendimiento del producto, la estabilidad de la formulación y soluciones específicas para aplicaciones. Los productores globales de enzimas aprovechan fuertes capacidades de investigación y redes de distribución establecidas. Las empresas invierten en ingeniería de enzimas para mejorar la estabilidad térmica y los efectos de extensión de vida útil. Las asociaciones estratégicas con panaderías industriales fortalecen los contratos de suministro a largo plazo. Los fabricantes regionales compiten a través de ofertas rentables y soporte técnico localizado. La diferenciación de productos se centra en la eficiencia de la dosificación y el rendimiento constante. El cumplimiento de etiquetas limpias influye en las estrategias de desarrollo de productos. La intensidad competitiva sigue siendo alta debido a la sensibilidad de precios entre los grandes compradores. La innovación continua y la expansión de aplicaciones definen el posicionamiento a largo plazo en todo el mercado.
Análisis de Jugadores Clave
- Novozymes A/S
- DSM
- AB Enzymes
- Amano Enzyme
- Advanced Enzyme
- Angel Yeast
- SUNSON Industry Group
- Infinita Biotech
- Antozyme Biotech
- Henan Chemsino Industrial
- Creative Enzymes
- LEVEKING
Desarrollos Recientes
- En junio de 2022, Royal DSM, una empresa global basada en la ciencia con un propósito claro, adquirió Prodap, una empresa brasileña de nutrición animal y tecnología.
- En mayo de 2022, BASF Enzymes lanzó su nueva marca SpartecTM para el mercado norteamericano de bioetanol. Para proporcionar soluciones sostenibles y crear enzimas de vanguardia que agreguen valor para los productores de etanol, BASF Bioenergy trabaja continuamente con clientes y socios estratégicos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Las panaderías industriales aumentarán la adopción de amilasa maltogénica para extender la frescura del producto.
- La demanda de pan envasado y productos de panadería congelados apoyará un consumo constante de enzimas.
- La reformulación de productos con etiquetas limpias acelerará el uso de procesamiento basado en enzimas.
- Los proveedores de enzimas se centrarán en formulaciones de mayor estabilidad y menor dosificación.
- El alcance de la aplicación se expandirá más allá de la panadería hacia el procesamiento de azúcar y la alimentación animal.
- Asia Pacífico seguirá siendo el mercado regional de más rápido crecimiento.
- Los productores regionales fortalecerán las ofertas de enzimas competitivas en costos.
- Los servicios de soporte técnico jugarán un papel más importante en la selección de proveedores.
- La competencia se intensificará a través de la eficiencia en la formulación y la fiabilidad del rendimiento.
- El crecimiento a largo plazo dependerá de la innovación y de aplicaciones diversificadas de uso final.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Amilasas Maltogénicas y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Amilasa Maltogénica entre 2024 y 2032?
¿Qué factores están impulsando el crecimiento del mercado de la amilasas maltogénicas?
¿Qué regiones lideran el mercado de amilasas maltogénicas y quiénes son los principales actores?
¿Quiénes son las empresas líderes en el mercado de la amilasa maltogénica?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Amilasa Maltogénica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Amilasa Maltogénica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 528 million → 2032: USD 984.18 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Amilasa Maltogénica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Amilasa Maltogénica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Amilasa Maltogénica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Amilasa Maltogénica Market Drivers
- 3.3 Mercado de Amilasa Maltogénica Market Restraints & Challenges
- 3.4 Mercado de Amilasa Maltogénica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Amilasa Maltogénica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Amilasa Maltogénica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Amilasa Maltogénica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Amilasa Maltogénica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Amilasa Maltogénica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Amilasa Maltogénica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Amilasa Maltogénica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Amilasa Maltogénica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Amilasa Maltogénica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Amilasa Maltogénica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Amilasa Maltogénica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Amilasa Maltogénica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Amilasa Maltogénica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Amilasa Maltogénica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Amilasa Maltogénica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Amilasa Maltogénica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Amilasa Maltogénica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Amilasa Maltogénica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Amilasa Maltogénica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
