
Visión General del Mercado
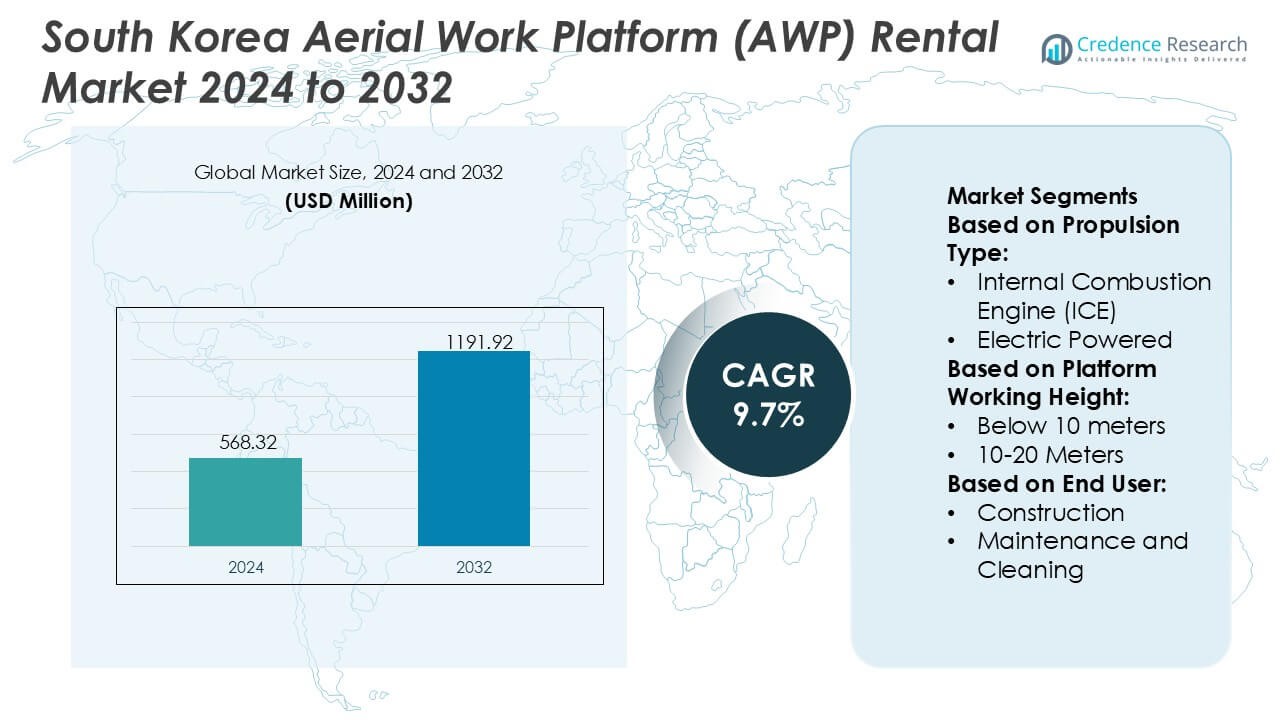
El tamaño del mercado de alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur fue valorado en USD 568.32 millones en 2024 y se anticipa que alcanzará USD 1191.92 millones para 2032, con un CAGR del 9.7% durante el período de pronóstico.| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Alquiler de AWP en Corea del Sur 2024 | USD 568.32 Millones |
| Mercado de Alquiler de AWP en Corea del Sur, CAGR | 9.7% |
| Tamaño del Mercado de Alquiler de AWP en Corea del Sur 2032 | USD 1191.92 Millones |
Perspectivas del Mercado
- El mercado alcanzó USD 568.32 millones en 2024 y se proyecta que llegue a USD 1191.92 millones para 2032 con un CAGR del 9.7%, reflejando una fuerte demanda de alquiler en construcción, mantenimiento industrial y operaciones de instalaciones comerciales.
- El aumento de las regulaciones de seguridad, la rápida electrificación de flotas y la preferencia de los contratistas por modelos de alquiler flexibles impulsan la adopción sostenida de soluciones AWP en aplicaciones de gran altura e interiores.
- La gestión digital de flotas, el monitoreo de rendimiento habilitado por telemática y los servicios de capacitación de operadores emergen como tendencias clave que fortalecen la competitividad entre los principales proveedores de alquiler.
- Los altos costos de capital para la modernización de flotas y la presión de precios por la creciente competencia siguen siendo restricciones clave, influyendo en las empresas de alquiler para que busquen estrategias de adquisición y servicio impulsadas por la eficiencia.
- Asia-Pacífico mantiene la participación regional dominante del 30%, mientras que las plataformas de tijera mantienen la mayor participación de segmento debido a su uso generalizado en centros logísticos, plantas de manufactura y desarrollo de infraestructura urbana.
Análisis de Segmentación del Mercado:
Por Tipo de Propulsión Las plataformas de motor de combustión interna (ICE) dominan el mercado de alquiler de AWP en Corea del Sur con una participación aproximada del 63%, impulsadas por su alta capacidad de carga, rendimiento superior al aire libre y adecuación para aplicaciones de trabajo pesado en sitios de construcción e industriales. Las empresas de alquiler continúan prefiriendo unidades ICE para grandes proyectos de infraestructura que requieren tiempos de operación extendidos y adaptabilidad a terrenos robustos. Las AWP eléctricas ganan tracción en entornos urbanos debido a su rendimiento de cero emisiones y menor ruido operativo, aunque su adopción sigue siendo secundaria ya que la disponibilidad de carga y las limitaciones de resistencia de la batería limitan su despliegue en condiciones de campo exigentes.- Por ejemplo, Cramo Plc fortaleció su eficiencia operativa integrando la telemática de Trackunit en más de 110,000 activos de equipos, permitiendo diagnósticos en tiempo real que redujeron significativamente los tiempos de respuesta del servicio y mejoraron el tiempo de actividad para plataformas impulsadas por ICE.
- Por ejemplo, Maxim Crane Works, L.P. mejoró las capacidades de gran altura al desplegar grúas Liebherr LTM 1650-8.1 con una longitud máxima de pluma telescópica de 80 metros y una extensión de pluma abatible de 91 metros, permitiendo operaciones elevadas precisas en entornos de proyectos complejos.
Principales Impulsores de Crecimiento
Expansión de Infraestructura y Actividad de Construcción La inversión sostenida de Corea del Sur en infraestructura de transporte, complejos industriales y reurbanización urbana impulsa una fuerte demanda de alquiler de AWP. Los contratistas dependen cada vez más de las flotas de alquiler para evitar altos costos de propiedad y mantener la flexibilidad operativa en ciclos de proyectos cortos. Los desarrollos de ciudades inteligentes y centros logísticos respaldados por el gobierno aceleran aún más la utilización de flotas, particularmente para elevadores de pluma y de tijera requeridos en tareas de construcción elevadas. Los proveedores de alquiler se benefician del continuo cambio de proyectos, lo que permite una mayor disponibilidad de equipos, rotación optimizada de activos y generación de ingresos constante en los canales de construcción del sector público y privado.- Por ejemplo, Kanamoto Co., Ltd. fortaleció sus operaciones de alquiler habilitadas por tecnología al expandir su flota de equipos de construcción con TIC y gestionar más de 620,000 activos de alquiler, respaldados por un sistema de gestión de equipos digitales que automatiza la programación de mantenimiento y el seguimiento operativo.
- Por ejemplo, United Rentals, Inc. mejoró la seguridad y la gobernanza de flotas al desplegar su plataforma Total Control® en más de 375,000 activos de alquiler conectados, permitiendo el seguimiento en tiempo real de equipos, alertas operativas y conocimientos de mantenimiento predictivo que han reducido las tasas de incidentes en el sitio de trabajo a través de la supervisión basada en datos.
Tendencias y Oportunidades Clave
Aumento de la Digitalización a través de Telemática y Análisis de Flotas Las empresas de alquiler de AWP despliegan cada vez más plataformas de telemática para monitorear las tasas de utilización, predecir necesidades de mantenimiento y optimizar la distribución de flotas. Los datos en tiempo real sobre la salud de las máquinas, el consumo de combustible y las horas de operación mejoran la toma de decisiones y reducen el tiempo de inactividad para los usuarios finales. Los paneles digitales también permiten modelos de precios dinámicos y gestión de contratos automatizada. Estas innovaciones crean oportunidades para que las empresas de alquiler ofrezcan servicios de valor agregado, fortalezcan la retención de clientes y se diferencien a través de capacidades de gestión de flotas basadas en datos alineadas con la tendencia de digitalización industrial más amplia de Corea del Sur.- Por ejemplo, Finning International Inc. aprovechó el ecosistema digital de Caterpillar conectando más de 100,000 máquinas a Cat® Product Link™, permitiendo análisis que procesan más de 150 millones de puntos de datos telemáticos diariamente para mejorar la precisión del mantenimiento y la disponibilidad de equipos.
- Por ejemplo, Byrne Equipment Rental opera una flota de más de 14,000 activos de alquiler en 20 centros operativos, respaldados por equipos de servicio integrados que brindan mantenimiento en el sitio y asistencia técnica para requisitos de proyectos complejos con múltiples equipos.
Desafíos Clave
Alto Gasto de Capital y Carga de Reemplazo de Flotas Las empresas de alquiler de AWP enfrentan una presión financiera significativa debido a los altos costos de adquisición de equipos y los rápidos ciclos de reemplazo impulsados por la tecnología. Mantener una flota moderna, conforme a la seguridad y diversa requiere una infusión continua de capital, particularmente a medida que la demanda se desplaza hacia modelos eléctricos y habilitados por telemática. Los jugadores de alquiler más pequeños luchan por competir con grandes proveedores capaces de renovar flotas a gran escala. Esta carga de costos limita la expansión, limita el alcance geográfico y puede ralentizar la adopción de plataformas avanzadas entre operadores sensibles al presupuesto. Intensificación de la Competencia y Presión de Precios El mercado de alquiler de AWP en Corea del Sur experimenta una creciente competencia de empresas de alquiler nacionales en expansión y jugadores globales que fortalecen su presencia local. La comoditización de flotas lleva a estrategias de precios agresivas, reduciendo los márgenes para los proveedores de alquiler. Los clientes negocian cada vez más tarifas de alquiler más bajas y términos de contrato flexibles, presionando aún más la rentabilidad. Las empresas que no logran diferenciarse a través de la calidad del servicio, la especialización de flotas o las capacidades digitales enfrentan una disminución de la participación de mercado. Este desafío refuerza la necesidad de inversión estratégica y optimización operativa en todo el ecosistema de alquiler.Análisis Regional
América del Norte América del Norte representa el 34% del mercado global de alquiler de AWP y actúa como una región de referencia que influye en las tendencias de modernización de flotas en Corea del Sur. Estados Unidos impulsa la innovación a través de la alta adopción de AWP eléctricas, telemática avanzada y regulaciones de seguridad OSHA estrictas, que moldean los estándares de flotas de alquiler coreanas. Las principales consolidaciones de alquiler y contratos de servicio estructurados en América del Norte también guían a las empresas coreanas que buscan modelos de arrendamiento impulsados por la eficiencia. La fuerte inversión en I+D por parte de los OEM en tecnologías de elevadores de pluma y tijera promueve la transferencia de mejores prácticas, permitiendo a los proveedores coreanos expandir la calidad del servicio y la confiabilidad del equipo. Europa Europa tiene una participación del 28% e impacta significativamente el ecosistema de alquiler de AWP de Corea del Sur a través de su liderazgo en equipos enfocados en la sostenibilidad y plataformas de elevación conformes con las emisiones. Las regulaciones de la UE han acelerado la adopción de AWP eléctricas e híbridas, lo que lleva a las empresas de alquiler coreanas a reflejar actualizaciones de flotas similares para cumplir con los requisitos de mantenimiento interior y edificios verdes. Las altas tasas de penetración de alquiler en Europa Occidental proporcionan ideas operativas sobre modelos de servicio escalables. Además, el enfoque de Europa en la capacitación de seguridad de operadores y la automatización de máquinas influye en las empresas de alquiler coreanas para mejorar los programas de certificación, fortalecer los marcos de cumplimiento y adoptar sistemas de gestión de flotas digitales para el monitoreo del rendimiento. Asia-Pacífico Asia-Pacífico representa el 30% del mercado global de alquiler de AWP y sigue siendo la región más influyente para Corea del Sur debido a estructuras industriales compartidas, rápido crecimiento de la construcción y expansión de inversiones en manufactura. La fuerte demanda de China, Japón y el sudeste asiático acelera la circulación regional de equipos y impulsa estrategias de precios competitivas que impactan las decisiones de alquiler coreanas. Corea del Sur se beneficia de la proximidad a los principales centros de fabricación de OEM, lo que permite un acceso más rápido a equipos especializados y costos logísticos reducidos. El cambio de la región hacia plataformas eléctricas, elevadores de pluma de gran altura y modelos conformes con la seguridad fortalece aún más la alineación con las necesidades de modernización de infraestructura y mantenimiento industrial de Corea. América Latina América Latina captura una participación del 5% del mercado y proporciona ideas comparativas de nicho pero relevantes para Corea del Sur, particularmente en la adopción de AWP para mejoras de infraestructura y mantenimiento de servicios públicos. La transición gradual de la región de andamios a soluciones de acceso mecanizado refleja tendencias anteriores vistas en Corea, reforzando la trayectoria de crecimiento a largo plazo de los modelos de equipos basados en alquiler. Las empresas de alquiler en Brasil y México priorizan cada vez más la estandarización de flotas y las prácticas de mantenimiento preventivo, ofreciendo puntos de referencia para los operadores coreanos que refinan la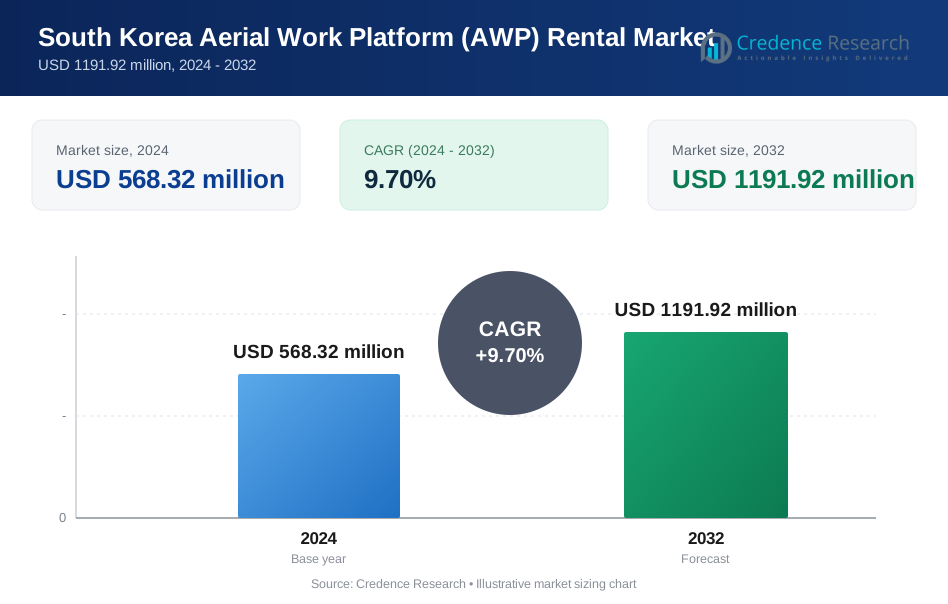
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de alquiler de plataformas de trabajo aéreo (AWP) en Corea del Sur y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de alquiler de plataformas de trabajo aéreo (AWP) en Corea del Sur entre 2024 y 2032?
¿Qué segmento del mercado de alquiler de plataformas de trabajo aéreo (AWP) de Corea del Sur tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de alquiler de plataformas de trabajo aéreo (AWP) en Corea del Sur?
¿Quiénes son las empresas líderes en el mercado de alquiler de plataformas de trabajo aéreo (AWP) en Corea del Sur?
¿Qué región comandó la mayor parte del mercado de alquiler de plataformas de trabajo aéreo (AWP) en Corea del Sur en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 568.32 million → 2032: USD 1191.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market Drivers
- 3.3 Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market Restraints & Challenges
- 3.4 Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Alquiler de Plataformas de Trabajo Aéreo (AWP) en Corea del Sur Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
