
Visión General del Mercado:
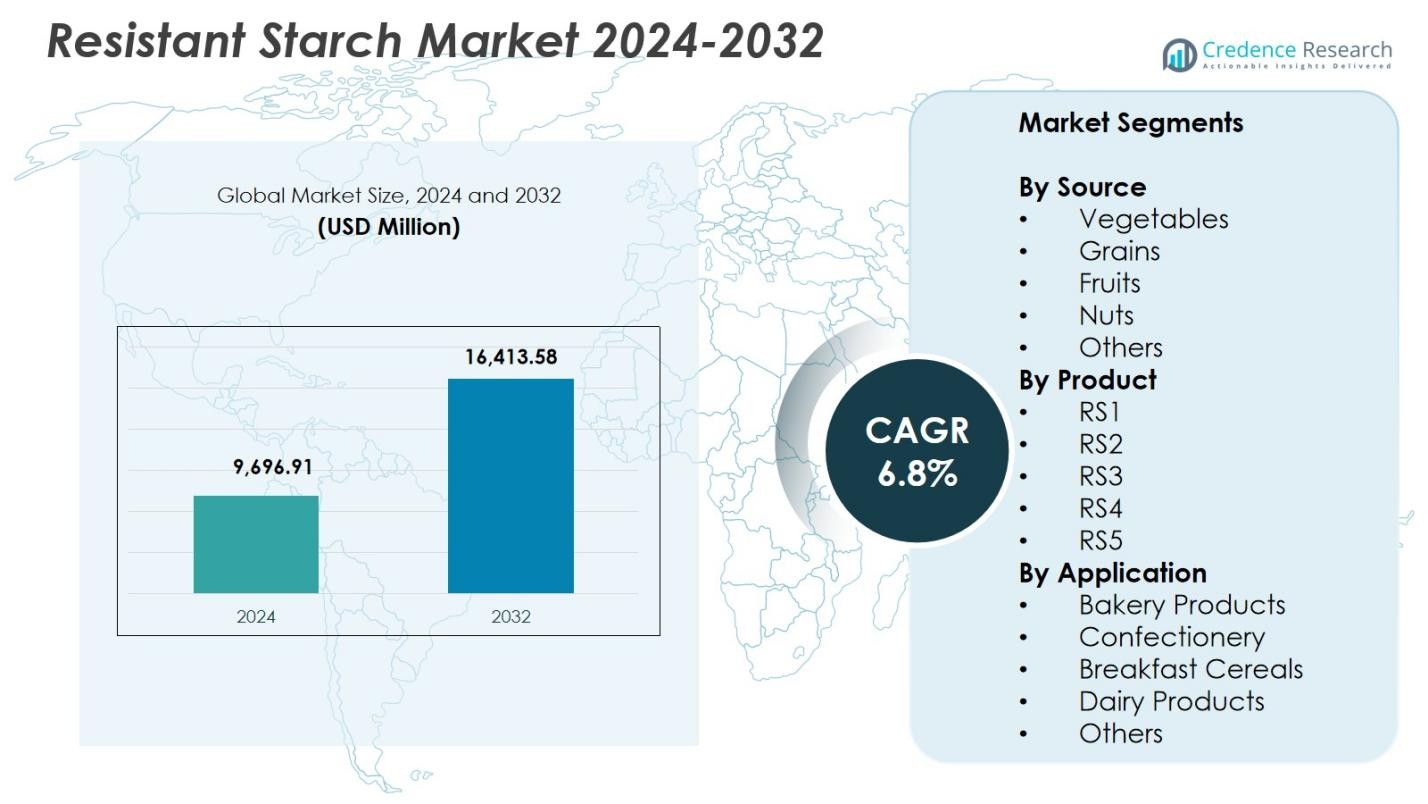
El tamaño del mercado de almidón resistente se valoró en USD 9,696.91 millones en 2024 y se anticipa que alcance los USD 16,413.58 millones para 2032, con un CAGR del 6.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cápsulas de Resina 2024 | USD 9,696.91 Millones |
| Mercado de Cápsulas de Resina, CAGR | 6.8% |
| Tamaño del Mercado de Cápsulas de Resina 2032 | USD 16,413.58 Millones |
El mercado de almidón resistente cuenta con una fuerte participación de grandes actores como Cargill, Roquette Frères, SunOpta, AGRANA Beteiligungs, MGP Ingredients Inc., MSPrebiotics, Natural Stacks, Sheekharr Starch Private Limited, Xian Kono Chem y Gut Garden, cada uno enfocado en expandir sus carteras de ingredientes funcionales y avanzar en tecnologías de procesamiento de almidón. Estas empresas enfatizan formulaciones de alta pureza, soluciones de etiqueta limpia y versatilidad de aplicación en productos de panadería, cereales, lácteos y nutrición. Regionalmente, América del Norte lideró el mercado de almidón resistente con una participación del 38.4% en 2024, impulsada por la alta demanda de los consumidores por ingredientes para la salud digestiva y fuertes líneas de innovación en las industrias alimentaria y nutracéutica.
Perspectivas del Mercado
- El mercado de almidón resistente alcanzó los USD 9,696.91 millones en 2024 y crecerá a un CAGR del 8% hasta 2032.
- La fuerte demanda de nutrición para la salud digestiva y de etiqueta limpia impulsa el mercado de almidón resistente, con las verduras liderando por fuente con un 6% de participación y RS2 dominando el segmento de productos con un 37.8% de participación.
- Una tendencia clave que da forma al mercado de almidón resistente es la creciente adopción en formulaciones alimenticias de bajo índice glucémico, manejo de peso y prebióticos en aplicaciones de panadería, cereales y lácteos, con la panadería manteniendo un 3% de participación en 2024.
- Los principales actores, incluidos Cargill, Roquette Frères, SunOpta y AGRANA, se centran en expandir las carteras de ingredientes funcionales y mejorar las tecnologías de procesamiento para fortalecer su presencia en el mercado.
- América del Norte lideró el mercado de almidón resistente con un 4% de participación, seguida de Europa con un 27.6% y Asia-Pacífico con un 23.9%, respaldada por fuertes ecosistemas de innovación alimentaria y una creciente preferencia del consumidor por productos enriquecidos con fibra y enfocados en la salud intestinal.
 Análisis de Segmentación del Mercado:
Por Fuente:
El segmento de vegetales dominó el Mercado de Almidón Resistente con un 34.6% de participación en 2024, impulsado por el alto contenido natural de almidón en ingredientes como papas, legumbres y plátanos verdes, que se utilizan ampliamente en alimentos funcionales y suplementos dietéticos. La demanda sigue aumentando a medida que los fabricantes incorporan cada vez más almidón resistente derivado de vegetales para mejorar el contenido de fibra, el control glucémico y los beneficios digestivos. La posición de etiqueta limpia y la fuerte preferencia del consumidor por aditivos nutricionales de origen vegetal fortalecen aún más este segmento. La innovación continua en tecnologías de extracción también apoya una mayor utilización de fuentes vegetales, reforzando su liderazgo en el mercado.
- Por ejemplo, Ingredion ofrece almidones resistentes NOVELOSE, incluyendo opciones a base de papa junto con variantes de tapioca y trigo, permitiendo a los fabricantes aumentar el contenido de fibra con efectos mínimos en el sabor, color o textura en productos de panadería y snacks.
Por Producto:
RS2 lideró el segmento de productos con un 37.8% de participación en 2024, respaldado por su abundante disponibilidad en papas crudas, maíz alto en amilosa y plátanos verdes, junto con beneficios fisiológicos superiores relacionados con la salud digestiva y la absorción lenta de carbohidratos. Su estabilidad térmica y adecuación para la incorporación en snacks, cereales y formulaciones de panadería fomentan su adopción generalizada en las industrias alimentaria y de nutrición. Los fabricantes prefieren RS2 debido a su eficacia comprobada en el apoyo a la gestión del peso y la reducción de la respuesta glucémica, impulsando su uso en alimentos funcionales. La creciente demanda de los consumidores por formulaciones altas en fibra sigue reforzando el dominio de RS2 en el panorama de productos.
- Por ejemplo, la harina de plátano verde NuBana N200 del International Agriculture Group ofrece al menos un 65% de RS2, adecuada para aplicaciones en crudo como alimentos veganos para promover la salud digestiva y una baja respuesta glucémica.
Por Aplicación:
Los productos de panadería representaron la mayor participación, con un 42.3% del Mercado de Almidón Resistente en 2024, impulsados por la creciente integración de almidón resistente en panes, pasteles, tortillas y snacks horneados para mejorar la textura, reducir calorías y aumentar el enriquecimiento de fibra. Los fabricantes de alimentos reformulan activamente las líneas de panadería para satisfacer el creciente interés de los consumidores en productos horneados más saludables, bajos en glucemia y amigables con el intestino. El almidón resistente permite el reemplazo de grasa, mejora el manejo de la masa y extiende la vida útil, convirtiéndolo en un ingrediente funcional preferido en aplicaciones de panadería. La fuerte demanda de ofertas de panadería con etiqueta limpia y densas en nutrientes sigue impulsando la expansión de este segmento.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Salud Digestiva y Alimentos Funcionales
El Mercado de Almidón Resistente experimenta un fuerte crecimiento a medida que los consumidores priorizan cada vez más el bienestar digestivo, la gestión del peso y la salud metabólica. El almidón resistente apoya la microbiota intestinal, reduce la respuesta glucémica y mejora la saciedad, convirtiéndolo en un ingrediente preferido en alimentos funcionales y suplementos dietéticos. Los fabricantes de alimentos aprovechan estos beneficios para reformular productos con reclamos de etiqueta limpia y alto contenido de fibra. La creciente conciencia sobre las ventajas prebióticas y el cambio hacia la nutrición preventiva para la salud aceleran significativamente la adopción en panadería, cereales, snacks y bebidas.
- Por ejemplo, Arcadia Biosciences desarrolló variedades de trigo GoodWheat con alto contenido de fibra que contienen hasta un 94% de almidón resistente de amilosa, 10 veces más fibra dietética que el trigo tradicional, para su uso en pasta, pan, pizza y pasteles, apoyando la salud intestinal y reduciendo el impacto glucémico.
Expansión de Formulaciones de Productos de Etiqueta Limpia y de Origen Vegetal
Un impulsor importante del mercado es la transición generalizada hacia ingredientes de etiqueta limpia, naturales y derivados de plantas. El almidón resistente, obtenido de vegetales, granos y frutas, se alinea perfectamente con las expectativas de los consumidores de alimentos mínimamente procesados y ricos en fibra. Las marcas incorporan almidón resistente para mejorar los perfiles nutricionales sin comprometer el sabor o la textura. La creciente popularidad de las dietas veganas y basadas en plantas amplifica la demanda, particularmente en categorías como panadería, alternativas lácteas y barras de nutrición, impulsando la expansión sostenida del mercado.
- Por ejemplo, MGP Ingredients ofrece Fibersym RW, un almidón de trigo resistente utilizado en productos de panadería como panes, muffins, galletas y tortillas, proporcionando una textura suave, sabor neutro y color blanco como fuente de fibra invisible.
Avances Tecnológicos en Procesamiento de Alimentos e Innovación de Ingredientes
Las innovaciones en modificación de almidón, procesamiento enzimático y tecnologías de mejora de fibra impulsan significativamente la producción y el rendimiento del almidón resistente. Estos avances mejoran la estabilidad, digestibilidad y compatibilidad de formulación en diversas aplicaciones. Los fabricantes de alimentos se benefician de una mejor funcionalidad de los ingredientes, permitiendo su uso en alimentos procesados con calor, formulaciones bajas en carbohidratos y líneas de productos con alto contenido de fibra. La inversión mejorada en I+D apoya el desarrollo de tipos RS3 y RS4 con propiedades nutricionales y funcionales adaptadas, abriendo nuevas oportunidades en categorías de productos alimenticios convencionales y especializados.
Tendencias y Oportunidades Clave
Creciente Adopción en Productos de Bajo Índice Glucémico y Control de Peso
Una tendencia importante que está moldeando el Mercado de Almidón Resistente es la creciente incorporación de almidón resistente en productos alimenticios de bajo índice glucémico, amigables para diabéticos y de control de peso. Estas formulaciones atraen a consumidores conscientes de la salud que buscan alternativas que regulen el azúcar en sangre y apoyen el equilibrio metabólico. A medida que aumentan las tasas globales de obesidad y diabetes, los desarrolladores de productos priorizan el almidón resistente para crear versiones más saludables de panes, bocadillos y cereales para el desayuno. Esta tendencia ofrece oportunidades sustanciales para marcas que ofrecen formulaciones funcionales respaldadas clínicamente.
- Por ejemplo, el almidón de tapioca resistente de ADM, con un 90% de contenido de fibra dietética, reemplaza la harina en productos de panadería y bocadillos bajos en carbohidratos mientras apoya la salud glucémica. Su baja capacidad de retención de agua ofrece texturas crujientes en productos sin granos y sin gluten sin alterar el sabor.
Uso Creciente en Innovaciones Prebióticas y Enfocadas en la Salud Intestinal
El enfoque en expansión hacia la salud intestinal genera nuevas oportunidades para el almidón resistente como un ingrediente prebiótico clave. La evidencia respaldada por investigaciones que demuestra su papel en la mejora de las bacterias intestinales beneficiosas fomenta una adopción más amplia en bebidas funcionales, suplementos y alimentos ricos en fibra. Los fabricantes lanzan carteras de productos para la salud digestiva destacando el almidón resistente como un ingrediente científicamente respaldado. Con el creciente interés de los consumidores en el bienestar del microbioma y los auxiliares digestivos naturales, esta tendencia continúa abriendo caminos para la innovación en categorías de alimentos de etiqueta limpia y fortificados.
- Por ejemplo, el grano entero BARLEYmax desarrollado por CSIRO presenta niveles elevados de almidón resistente y aparece en productos como la gama de panes Happy Gut de Coles y el pan Prebiotic Cape Seed de Bakers Delight para promover la fermentación de bacterias intestinales y la salud intestinal.
Desafíos Clave
Conciencia Limitada del Consumidor sobre los Beneficios del Almidón Resistente
A pesar de sus fuertes ventajas funcionales, la comprensión limitada del consumidor sobre el almidón resistente reduce su potencial total de mercado. Muchos consumidores siguen sin estar familiarizados con sus propiedades prebióticas o su papel en el control glucémico, lo que lleva a una menor adopción en comparación con otros ingredientes de fibra. Esta brecha de conocimiento requiere campañas de marketing extensas, educativas y un etiquetado de productos más claro. Las marcas deben invertir en programas de concienciación para comunicar efectivamente los beneficios para la salud, lo que puede ralentizar la penetración inicial del mercado en ciertas regiones.
Restricciones de Formulación y Variabilidad en Aplicaciones Alimentarias
Los tipos de almidón resistente difieren en estabilidad, tolerancia al procesamiento y rendimiento, creando desafíos para una integración consistente en diversas matrices alimentarias. La sensibilidad al calor, los cambios texturales y los problemas de compatibilidad pueden surgir durante el procesamiento de panadería, extrusión o lácteos. Los fabricantes deben invertir en I+D para optimizar las formulaciones y garantizar que el almidón resistente conserve sus propiedades funcionales durante la producción. Estas restricciones técnicas aumentan los costos de desarrollo y limitan la aplicación fluida en todas las categorías de productos, afectando la adopción más amplia en la industria.
Análisis Regional
América del Norte
América del Norte dominó el mercado de almidón resistente con un 38.4% de participación en 2024, impulsada por una fuerte demanda de alimentos funcionales, ingredientes de etiqueta limpia y productos enfocados en la salud intestinal. La región se beneficia de tecnologías avanzadas de procesamiento de alimentos, alta conciencia sobre fibras dietéticas y rápida adopción de formulaciones de bajo índice glucémico y control de peso. Los fabricantes reformulan activamente panadería, snacks y cereales con almidón resistente para satisfacer las crecientes preferencias de salud. Estados Unidos sigue siendo el principal contribuyente debido a la extensa innovación de productos, marcas de nutrición establecidas y aplicaciones crecientes en alimentos fortificados y suplementos, reforzando el liderazgo del mercado en la región.
Europa
Europa capturó un 27.6% de participación en 2024, respaldada por estrictas regulaciones nutricionales, alta preferencia del consumidor por ingredientes naturales y de origen vegetal, y fuerte demanda de alimentos enriquecidos con fibra. La industria madura de alimentos y bebidas de la región integra almidón resistente en aplicaciones de panadería, lácteos y cereales para mejorar el contenido de fibra mientras mantiene la calidad del producto. El creciente interés en soluciones de salud digestiva e ingredientes prebióticos continúa acelerando la adopción. Países como Alemania, el Reino Unido y Francia lideran en innovación de alimentos funcionales, impulsados por consumidores conscientes de la salud y marcos regulatorios que apoyan formulaciones más limpias y perfiles nutricionales mejorados.
Asia-Pacífico
Asia-Pacífico representó un 23.9% de participación en 2024, emergiendo como una de las regiones de más rápido crecimiento debido a la creciente conciencia sobre la salud digestiva, el consumo en expansión de la clase media y el uso creciente de almidón resistente en categorías de panadería, snacks y lácteos. La región se beneficia de la abundante disponibilidad de materias primas, particularmente de granos y vegetales utilizados en la producción de RS2 y RS3. Los fabricantes en China, India, Japón y Australia invierten fuertemente en el desarrollo de alimentos funcionales para satisfacer las preferencias dietéticas en evolución. La creciente demanda de alimentos de bajo índice glucémico y alto contenido de fibra, junto con la urbanización y los cambios de estilo de vida, impulsa la rápida expansión del mercado.
América Latina
América Latina tuvo una participación del 6,7% en 2024, impulsada por la creciente adopción de alimentos funcionales y enriquecidos con fibra en productos de panadería, confitería y cereales. El aumento de la conciencia sobre la salud y la creciente prevalencia de la obesidad y la diabetes animan a los consumidores a elegir formulaciones de bajo índice glucémico y amigables con el intestino. Brasil y México lideran el consumo regional debido a la expansión de las industrias de fabricación de alimentos y la creciente demanda de alimentos envasados enriquecidos. Los fabricantes integran almidón resistente para mejorar la textura, el contenido de fibra y la reducción calórica, alineando los productos con las tendencias de los consumidores enfocados en el bienestar. El fortalecimiento del énfasis regulatorio en el etiquetado nutricional apoya aún más el crecimiento del mercado.
Oriente Medio y África
La región de Oriente Medio y África representó una participación del 3,4% en 2024, respaldada por la adopción gradual de alimentos funcionales, el aumento de la urbanización y la creciente conciencia del consumidor sobre los beneficios para la salud digestiva. La demanda está creciendo para productos de panadería ricos en fibra, alimentos fortificados y dietas de bajo índice glucémico, particularmente en los países del Golfo con mayores preocupaciones de salud relacionadas con el estilo de vida. Los productores de alimentos incorporan almidón resistente para mejorar el valor nutricional mientras mantienen características deseables del producto. Aunque el mercado permanece en una etapa temprana de crecimiento, la mejora de la infraestructura minorista y el aumento de la inversión en innovaciones alimentarias orientadas a la salud contribuyen a la expansión del consumo regional.
Segmentaciones del Mercado:
Por Fuente
- Verduras
- Granos
- Frutas
- Nueces
- Otros
Por Producto
- RS1
- RS2
- RS3
- RS4
- RS5
Por Aplicación
- Productos de Panadería
- Confitería
- Cereales para Desayuno
- Productos Lácteos
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de almidón resistente refleja una fuerte participación de los principales actores como Cargill, Roquette Frères, SunOpta, AGRANA Beteiligungs, MGP Ingredients Inc., MSPrebiotics, Natural Stacks, Xian Kono Chem, Sheekharr Starch Private Limited y Gut Garden. Estas empresas expanden activamente sus carteras de almidón resistente a través de la innovación, asociaciones estratégicas y avances en tecnologías de extracción y formulación. Los líderes de la industria se centran en desarrollar ingredientes de alta pureza RS2, RS3 y RS4 adaptados para panadería, cereales, snacks y nutrición funcional. La creciente demanda de ingredientes de etiqueta limpia, a base de plantas y prebióticos impulsa a los actores a mejorar la eficiencia de la cadena de suministro e incrementar las inversiones en I+D para mejorar la estabilidad del producto, el rendimiento nutricional y la versatilidad de aplicación. Las empresas también enfatizan la sostenibilidad y el abastecimiento transparente para alinearse con las expectativas cambiantes de los consumidores. Los lanzamientos de nuevos productos que presentan beneficios mejorados para la salud digestiva y un mejor rendimiento de textura están acelerando la penetración en el mercado, mientras que las expansiones regionales y las colaboraciones fortalecen la posición competitiva en los mercados globales.
Análisis de Jugadores Clave
- Gut Garden
- SunOpta
- AGRANA Beteiligungs
- Natural Stacks
- Roquette Freres
- Sheekharr Starch Private Limited
- Cargill
- MGP Ingredients Inc.
- MSPrebiotics
- Xian Kono Chem
Desarrollos Recientes
- En octubre de 2025, Roquette Frères lanzó AMYSTA™ L 123, un almidón de guisante soluble térmicamente, basado en plantas, diseñado para formulaciones amigables con el etiquetado, de etiqueta limpia en bebidas, salsas y mezclas secas.
- En octubre de 2025, MSP Starch Products Inc. destacó una nueva investigación sobre su marca de almidón resistente derivado de la patata, Solnul, que muestra una mejor absorción de nutrientes (vitaminas A y E, colina) y una función mejorada de la barrera intestinal.
- En marzo de 2025, Cargill Incorporated abrió una nueva instalación de molienda de maíz en Gwalior, India, ampliando la capacidad para suministrar derivados del almidón (incluido el almidón resistente) para los sectores de lácteos, alimentos para bebés y confitería.
- En noviembre de 2025, SolEdits y Lyckeby anunciaron planes para lanzar papas editadas con CRISPR que ofrecen almidón resistente estable para el almacenamiento, eliminando la necesidad de modificaciones químicas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Fuente, Producto, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de almidón resistente experimentará un crecimiento constante a medida que la demanda de ingredientes para la salud digestiva y prebióticos se acelere a nivel mundial.
- La adopción aumentará en panadería, snacks, cereales y lácteos a medida que los fabricantes reformulen productos hacia perfiles altos en fibra.
- Los avances tecnológicos mejorarán la estabilidad y funcionalidad de RS2, RS3 y RS4 en diversas aplicaciones alimentarias.
- Las tendencias de nutrición de etiqueta limpia y basada en plantas continuarán fortaleciendo el uso de almidón resistente derivado naturalmente.
- El creciente interés en dietas de bajo índice glucémico y control de peso expandirá la integración de productos en categorías alimentarias convencionales.
- Las aplicaciones en suplementos y nutracéuticos aumentarán a medida que los consumidores busquen ingredientes funcionales enfocados en la salud intestinal.
- Los mercados emergentes en Asia-Pacífico y América Latina presenciarán una rápida adopción impulsada por el aumento de la conciencia sobre la salud.
- Los fabricantes de ingredientes invertirán más en abastecimiento sostenible y mejoras en la eficiencia de procesamiento.
- Las asociaciones entre empresas de alimentos y proveedores de ingredientes acelerarán la innovación en el desarrollo de aplicaciones.
- La investigación clínica en curso sobre los beneficios metabólicos y de salud intestinal apoyará una aceptación más amplia por parte de los consumidores y la expansión del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de almidón resistente y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de almidón resistente entre 2024 y 2032?
¿Qué segmento del mercado de almidón resistente tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de almidón resistente?
¿Quiénes son las empresas líderes en el mercado de almidón resistente?
¿Qué región tuvo la mayor participación en el mercado de almidón resistente en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Almidón Resistente Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Almidón Resistente Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,696.91 million → 2032: USD 16,413.58 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Almidón Resistente Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Almidón Resistente Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Almidón Resistente Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Almidón Resistente Market Drivers
- 3.3 Mercado de Almidón Resistente Market Restraints & Challenges
- 3.4 Mercado de Almidón Resistente Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Almidón Resistente Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Almidón Resistente Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Almidón Resistente category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Almidón Resistente Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Almidón Resistente Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Almidón Resistente market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Almidón Resistente Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Almidón Resistente Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Almidón Resistente Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Almidón Resistente (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Almidón Resistente Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Almidón Resistente Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Almidón Resistente Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Almidón Resistente Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Almidón Resistente Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Almidón Resistente Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Almidón Resistente Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Almidón Resistente Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Almidón Resistente Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
