
Visión General del Mercado:
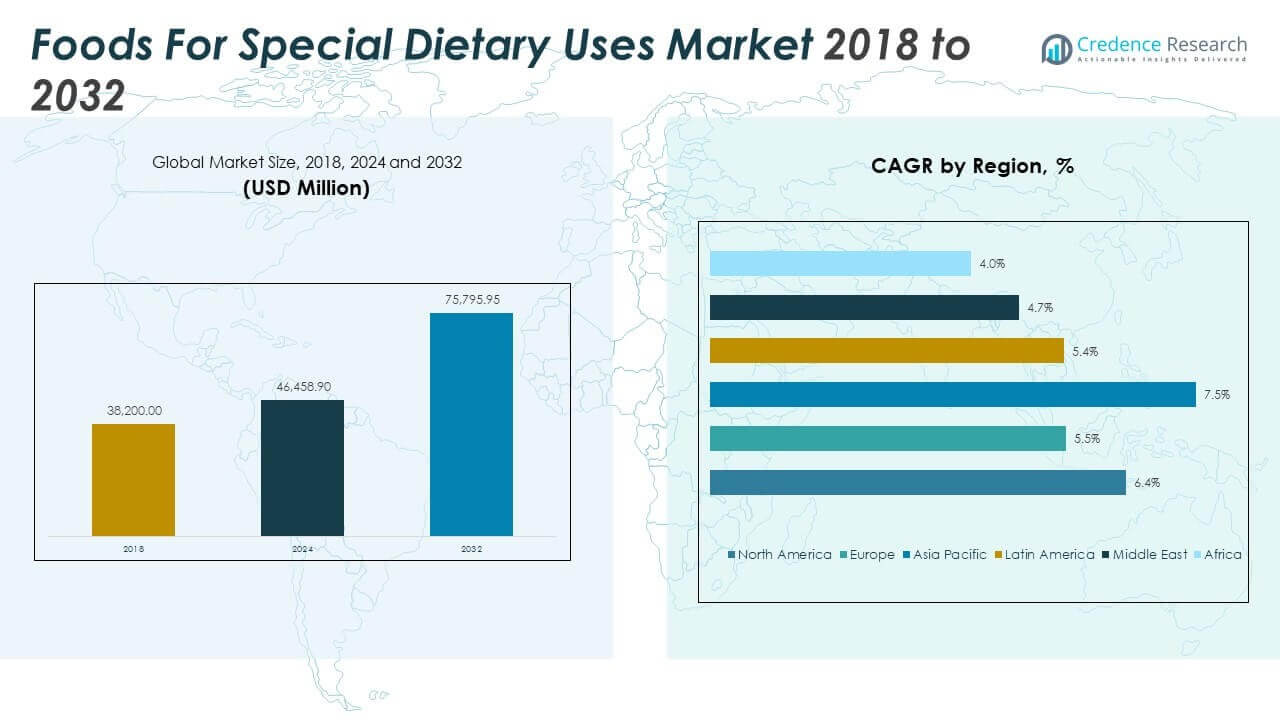
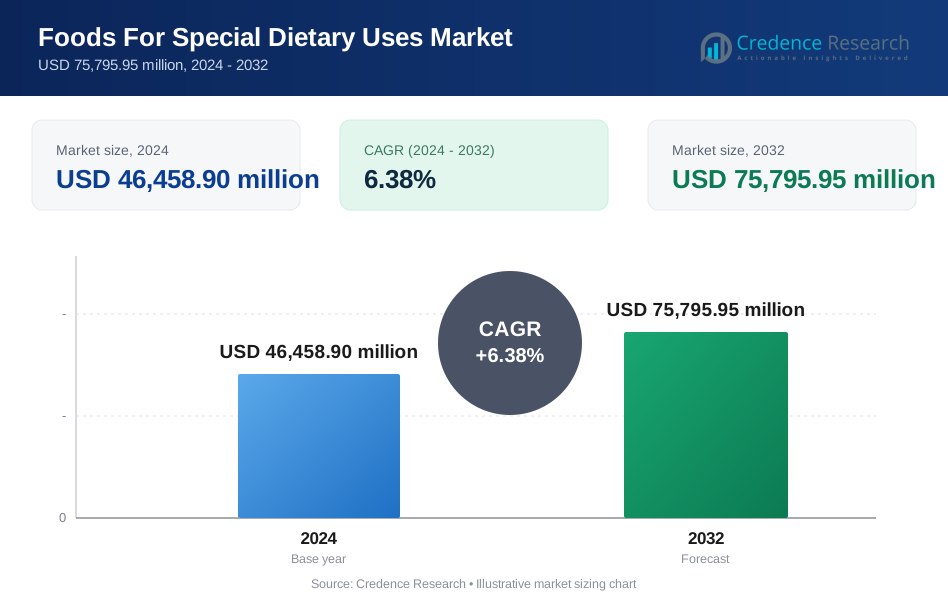
El tamaño del mercado de Alimentos para Usos Dietéticos Especiales se valoró en USD 38,200.00 millones en 2018, alcanzando USD 46,458.90 millones en 2024 y se anticipa que llegará a USD 75,795.95 millones para 2032, con un CAGR del 6.38% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Alimentos para Usos Dietéticos Especiales 2024 | USD 46,458.90 millones |
| Mercado de Alimentos para Usos Dietéticos Especiales, CAGR | 6.38% |
| Tamaño del Mercado de Alimentos para Usos Dietéticos Especiales 2032 | USD 75,795.95 millones |
El mercado está expandiéndose debido a la creciente demanda de nutrición específica para condiciones. Los consumidores con diabetes, alergias, trastornos metabólicos y condiciones digestivas recurren cada vez más a soluciones dietéticas específicas. El crecimiento está respaldado por el envejecimiento de la población, el aumento de las tasas de enfermedades crónicas y la conciencia sobre la salud preventiva. Los fabricantes de alimentos continúan desarrollando opciones fortificadas, bajas en alérgenos y altas en proteínas en diversas categorías de productos. La adopción de nutrición clínica también está creciendo en hospitales y atención ambulatoria. El aumento del marketing en torno a los beneficios funcionales está impulsando las pruebas y compras repetidas por parte de los consumidores. La transparencia en el etiquetado, la validación médica y la personalización fortalecen aún más la adopción del mercado.
América del Norte lidera debido a sistemas de salud maduros, innovación avanzada de productos y alto gasto en nutrición especializada. Europa sigue de cerca con un enfoque en alimentos de etiqueta limpia, orgánicos y libres de alérgenos, respaldados por marcos regulatorios. Asia Pacífico está emergiendo como una región de alto crecimiento, impulsada por el aumento de ingresos, la conciencia sobre la salud y los cambios en el estilo de vida urbano en países como China, India y Japón. América Latina, Oriente Medio y África están mostrando ganancias constantes, respaldadas por programas de nutrición, mejor acceso y crecientes poblaciones urbanas.
Perspectivas del Mercado:
- El mercado de alimentos para usos dietéticos especiales alcanzó los USD 46,458.90 millones en 2024 y se proyecta que llegue a USD 75,795.95 millones para 2032, creciendo a una tasa compuesta anual del 6.38% desde un valor de USD 38,200.00 millones en 2018.
- América del Norte lideró el mercado en 2024 con una participación del 36.1% debido a una sólida infraestructura de salud, seguida por Asia Pacífico con un 30.9% y Europa con un 20.7% impulsada por la demanda de etiquetas limpias y productos orgánicos.
- Asia Pacífico es la región de más rápido crecimiento con una tasa compuesta anual del 7.5%, respaldada por el aumento del ingreso disponible, la conciencia sobre la salud y la demanda de nutrición infantil y funcional.
- La fórmula infantil y los alimentos para bebés dominaron la participación del producto en 2024, mientras que los alimentos funcionales y nutracéuticos están creciendo debido al interés del consumidor en la nutrición de rendimiento y preventiva.
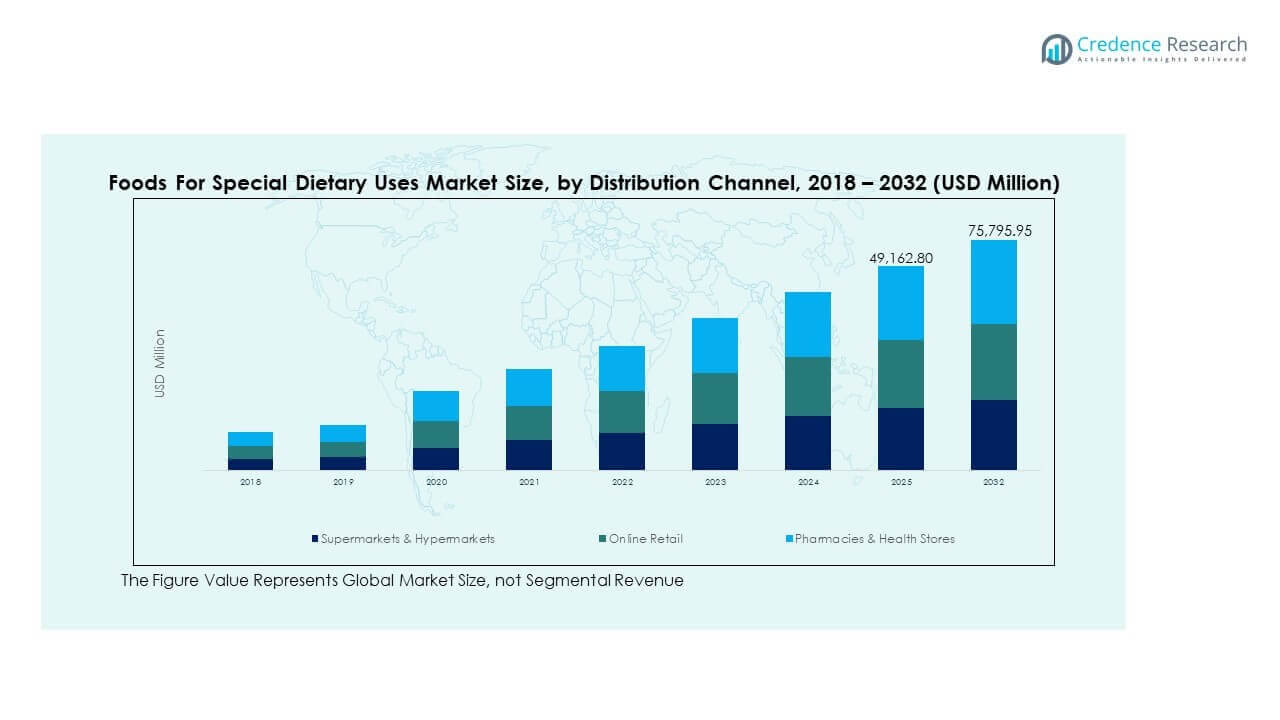
- Los supermercados e hipermercados lideran la distribución, mientras que el comercio minorista en línea se expande rápidamente con ofertas de salud personalizadas y mayor accesibilidad.
Impulsores del Mercado
El aumento de la prevalencia global de enfermedades crónicas está impulsando la demanda a largo plazo de productos dietéticos especializados
La creciente carga de enfermedades no transmisibles está impulsando la demanda de opciones alimenticias enfocadas en la salud. Los consumidores con diabetes, hipertensión y problemas cardiovasculares buscan nutrición personalizada. El mercado de alimentos para usos dietéticos especiales se beneficia de este cambio estructural en la salud. Se alienta a los pacientes a manejar sus condiciones a través de intervenciones dietéticas, apoyando la adopción a largo plazo de productos. Los profesionales médicos recomiendan dietas específicas para cada condición, impulsando la aceptación generalizada. Los productos con bajo contenido de azúcar, bajo sodio y grasas saludables para el corazón muestran una rotación constante en los estantes. Los productos especializados atienden la prevención, no solo el manejo de síntomas. Este cambio de estilo de vida crea un crecimiento sostenido y repetido del mercado.
- Por ejemplo, la fórmula nutricional específica para diabetes Glucerna de Abbott proporciona 10 gramos de proteína y 4 gramos de fibra por porción de 237 ml, utilizando carbohidratos de bajo índice glucémico para ayudar a manejar los niveles de glucosa en sangre en entornos de nutrición clínica.
La población consciente de la salud en todos los grupos de edad está impulsando la personalización nutricional en las dietas
Los consumidores de todas las edades están demandando soluciones nutricionales específicas para diversas etapas de la vida. Las fórmulas infantiles, la nutrición geriátrica y los suplementos maternos están experimentando una fuerte aceptación. El mercado de alimentos para usos dietéticos especiales captura valor a través de estas líneas de productos enfocadas en la edad. Las familias priorizan la nutrición desde el nacimiento hasta la vejez, creando una base de consumidores continua. Las marcas ahora crean formulaciones apropiadas para cada edad que satisfacen las necesidades dietéticas en evolución. El creciente enfoque en la salud ósea, la inmunidad y la función cognitiva impulsa la innovación. Los lanzamientos de alimentos fortificados y funcionales reflejan estos objetivos de salud. Este atractivo amplio por edades aumenta el volumen y la lealtad a la marca.
- Por ejemplo, la bebida nutricional Boost High Protein de Nestlé proporciona 20 gramos de proteína y 240 calorías por botella de 325 ml, formulada con vitaminas D y B12 añadidas para apoyar la salud muscular en adultos mayores de 50 años.
Los estilos de vida orientados al fitness y activos están elevando el consumo de alimentos funcionales y ricos en proteínas
Los consumidores urbanos que adoptan regímenes de ejercicio demandan productos alimenticios alineados con objetivos de rendimiento físico. Los alimentos ricos en proteínas, las mezclas para recuperación muscular y los productos bajos en carbohidratos dominan las dietas amigables con el gimnasio. El mercado de alimentos para usos dietéticos especiales se beneficia de este vínculo salud-rendimiento. Los atletas y consumidores activos priorizan los macronutrientes, aumentando la demanda de ingredientes funcionales. Las etiquetas limpias y las afirmaciones de rendimiento influyen en las decisiones de compra. Las marcas introducen soluciones de comidas personalizadas para necesidades antes y después del ejercicio. El comercio electrónico y las redes sociales impulsan el descubrimiento de alimentos fitness de nicho. Este segmento de estilo de vida en crecimiento crea una demanda recurrente en los canales minoristas.
La adopción de la terapia de nutrición médica en hospitales y clínicas está reforzando la demanda clínica
Los hospitales y centros de salud prescriben cada vez más alimentos dietéticos especiales para apoyar los resultados del tratamiento. La terapia de nutrición médica requiere dietas personalizadas para la recuperación postoperatoria, el cuidado del cáncer o problemas digestivos. El mercado de alimentos para usos dietéticos especiales se integra en las vías clínicas y los reembolsos de seguros. Los suplementos de grado médico y la nutrición enteral se están posicionando como necesidades terapéuticas. La adopción institucional mejora la credibilidad y construye escala. Los ensayos clínicos y los datos de eficacia fortalecen la confianza en el rendimiento del producto. Los dietistas y especialistas moldean los patrones de compra para condiciones a largo plazo. La integración en el cuidado de la salud impulsa las ventas por volumen y las asociaciones institucionales.
Tendencias del Mercado
La nutrición personalizada y la planificación de dietas basadas en ADN están creando experiencias de consumo a medida
Los avances en genética y diagnósticos están permitiendo soluciones alimenticias personalizadas basadas en perfiles de salud individuales. Los consumidores ahora acceden a planes de dieta adaptados a la salud intestinal, el metabolismo y las intolerancias alimentarias. El mercado de alimentos para usos dietéticos especiales aprovecha esta ola de personalización a través de servicios de suscripción y aplicaciones. Las empresas se están asociando con firmas de tecnología de salud para integrar planes de comidas con resultados de pruebas. Estas ofertas a menudo combinan conocimientos de datos con productos listos para comer o mezclar. Los kits de comidas personalizadas y los paquetes de suplementos ganan tracción en los mercados urbanos. La confianza en la personalización respaldada por la ciencia aumenta la disposición a pagar. Esta tendencia mejora el compromiso del consumidor y la diferenciación del producto.
La innovación en productos a base de plantas y libres de alérgenos está transformando el panorama de ingredientes
Un cambio hacia ingredientes derivados de plantas está moldeando la línea de innovación para alimentos dietéticos especiales. Las formulaciones veganas, sin lácteos y sin gluten atienden a múltiples sensibilidades alimentarias y preferencias de estilo de vida. El mercado de alimentos para usos dietéticos especiales está viendo lanzamientos rápidos de alternativas a base de plantas. Los proveedores de ingredientes están desarrollando insumos hipoalergénicos y de etiqueta limpia. Las proteínas de soya, guisante, arroz y avena están reemplazando las fuentes convencionales de origen animal. Las etiquetas "libre de" ahora son comunes en el empaque de productos. Los formatos de productos incluyen barras, bebidas, untables y comidas completas. Esta innovación responde a las crecientes demandas éticas, de salud y sostenibilidad.
- Por ejemplo, los Beyond Steak Seared Tips de Beyond Meat proporcionan 21 gramos de proteína y solo 1 gramo de grasa saturada por porción de 88 gramos, utilizando proteína de haba y gluten de trigo como fuentes principales. En 2024, se convirtió en la primera carne a base de plantas en cumplir con los criterios de "Mejores Opciones para la Vida" de la Asociación Americana de Diabetes y obtuvo la certificación Heart-Check de la Asociación Americana del Corazón.
La distribución en línea y los canales directos al consumidor están acelerando el alcance del mercado
El comercio digital está cambiando la forma en que los consumidores acceden a productos dietéticos especializados. Las marcas directas al consumidor utilizan modelos de suscripción y campañas dirigidas para construir lealtad. El mercado de alimentos para usos dietéticos especiales se expande a través de marcas y plataformas exclusivamente en línea. El comercio electrónico permite un mayor alcance para productos de nicho e innovación en lotes pequeños. El marketing en redes sociales destaca las afirmaciones nutricionales y los testimonios de usuarios. Las recomendaciones de productos basadas en IA mejoran las oportunidades de venta cruzada. Las herramientas digitales reducen la dependencia del espacio en estanterías minoristas. Estos cambios crean una fuerte penetración de mercado en ubicaciones desatendidas.
- Por ejemplo, los batidos de nutrición completa de Huel ofrecen 27 vitaminas y minerales esenciales por porción de 400 calorías y apoyan a más de 400,000 usuarios diarios a nivel mundial a través de su modelo de suscripción directa al consumidor y cumplimiento automatizado de comercio electrónico.
La Globalización de Dietas Étnicas y Especializadas Está Ampliando los Perfiles de Sabor y las Variantes Regionales
La influencia transfronteriza en los hábitos dietéticos está introduciendo nuevas variantes étnicas en dietas especializadas. Las cocinas regionales adaptadas a necesidades dietéticas están ganando atención. El mercado de alimentos para usos dietéticos especiales responde localizando líneas de productos globales. Los fideos asiáticos sin gluten, las comidas diabéticas mediterráneas y los snacks latinos de bajo índice glucémico son ejemplos. Las marcas multinacionales localizan los SKU para adaptarse a las preferencias de sabor y textura. Esta adaptación cultural mejora la relevancia del producto y las tasas de prueba. Las comunidades de la diáspora también impulsan la demanda de alimentos saludables familiares. La localización mejora la adopción sin comprometer el cumplimiento.
Análisis de Desafíos del Mercado
Marcos Regulatorios Estrictos y Retrasos en la Aprobación de Productos Están Retrasando el Tiempo de Lanzamiento al Mercado para Nuevas Introducciones
Los requisitos regulatorios globales para alimentos dietéticos especiales varían ampliamente, haciendo que el desarrollo de productos sea complejo. Las leyes de etiquetado, las aprobaciones de ingredientes y las validaciones de afirmaciones de salud requieren tiempo y recursos. El mercado de alimentos para usos dietéticos especiales enfrenta obstáculos de cumplimiento frecuentes en diferentes regiones. Las empresas deben navegar por la FDA, EFSA, FSSAI y otros organismos con requisitos únicos. Los ciclos de aprobación suelen ser largos, especialmente para ingredientes novedosos. Los jugadores más pequeños luchan con los costos de ensayos clínicos y presentaciones de expedientes. Los retiros de productos debido a problemas de etiquetado dañan la confianza en la marca. La ambigüedad regulatoria ralentiza la innovación y disuade a los nuevos participantes.
El Alto Precio de los Productos y la Cobertura de Seguro Limitada Restringen la Accesibilidad al Mercado Masivo
Muchos consumidores encuentran estos productos costosos debido a la calidad de los ingredientes, la inversión en I+D y la complejidad del suministro. Los marcos de reembolso a menudo excluyen los alimentos dietéticos de venta libre o preventivos. El mercado de alimentos para usos dietéticos especiales, por lo tanto, sigue inclinado hacia segmentos premium. Los consumidores de ingresos bajos y medios dudan en adoptar estos productos de manera consistente. Los hospitales enfrentan restricciones presupuestarias para ofrecer nutrición médica a través de clases de pacientes. La penetración del mercado sigue siendo centrada en áreas urbanas, limitando el acceso rural y semiurbano. La sensibilidad al precio afecta la lealtad en los mercados emergentes. Las empresas deben abordar la asequibilidad sin reducir la eficacia del producto.
Oportunidades del Mercado
Los Segmentos Rurales y de Ingresos Medios No Aprovechados Ofrecen Espacio para Extensiones de Productos Asequibles
El mercado de alimentos para usos dietéticos especiales tiene un fuerte potencial de crecimiento en áreas de bajos ingresos y rurales. El aumento de la conciencia sobre la salud y las plataformas de salud móviles abren estas regiones a la educación y el acceso a productos. Las marcas pueden lanzar sobres, paquetes de prueba y SKU de menor costo para impulsar la adopción inicial. La producción local y las variantes específicas de la región pueden mejorar los márgenes. Los programas de nutrición del gobierno podrían apoyar aún más la distribución institucional.
La expansión hacia la nutrición geriátrica y productos enfocados en la inmunidad puede desbloquear valor a largo plazo
Las poblaciones que envejecen a nivel mundial requieren nutrición específica para manejar la salud ósea, cerebral e inmunológica. El mercado de alimentos para usos dietéticos especiales puede beneficiarse de la gestión proactiva de la salud de los ancianos. Los alimentos que refuerzan la inmunidad con biodisponibilidad comprobada atraerán a los consumidores mayores y a sus cuidadores. Las formulaciones geriátricas con una digestión más fácil y mayor densidad de nutrientes ofrecen un potencial de alto volumen.
Análisis de segmentación del mercado:
El mercado de alimentos para usos dietéticos especiales se categoriza por tipo de producto, aplicación y canal de distribución, cada uno contribuyendo de manera única al valor total del mercado.
Por tipos de producto, la fórmula infantil y los alimentos para bebés dominan, impulsados por la demanda de productos seguros y de alta nutrición en la primera infancia. Los productos sin gluten y sin alérgenos se están expandiendo rápidamente debido al aumento de las sensibilidades alimentarias. Los alimentos de nutrición médica y clínica mantienen una demanda firme en entornos hospitalarios y ambulatorios. Los alimentos dietéticos especiales orgánicos y naturales están ganando terreno, especialmente en mercados desarrollados. Los alimentos funcionales y nutracéuticos atraen a los consumidores interesados en el fitness y la salud preventiva.
- Por ejemplo, una fórmula infantil probada por Nestlé incluye 1.0 g/L de 2'-FL y 0.5 g/L de LNnT, replicando oligosacáridos clave de la leche humana para apoyar la salud intestinal e inmunidad del bebé.
Por aplicación, la nutrición pediátrica lidera debido al fuerte consumo en las fases de desarrollo temprano. Los productos de nutrición para adultos sirven a individuos activos con objetivos o restricciones dietéticas. La nutrición para ancianos sigue creciendo, apoyada por las poblaciones envejecidas y las instalaciones de cuidado. La nutrición clínica y hospitalaria sigue siendo vital para la recuperación y usos terapéuticos, con demanda institucional.
Por distribución, los supermercados e hipermercados proporcionan un amplio acceso y visibilidad. El comercio minorista en línea está ganando participación debido a la conveniencia y los programas de bienestar basados en suscripción. Las farmacias y tiendas de salud siguen siendo puntos de venta confiables para productos dietéticos con posicionamiento médico. Este ecosistema multicanal mejora el alcance del producto y el compromiso del consumidor.
- Por ejemplo, las fórmulas Gerber Good Start de Nestlé, incluidas SoothePro y Gentle Pro, enfrentaron notables interrupciones en la cadena de suministro a través de 2024 y 2025, con varias variantes de productos reportadas como agotadas en los principales minoristas a pesar de los esfuerzos continuos de optimización de la cadena de suministro.
Segmentación:
Por Tipo de Producto
- Fórmula Infantil y Comida para Bebés
- Productos Sin Gluten y Sin Alérgenos
- Alimentos de Nutrición Médica y Clínica
- Alimentos Dietéticos Especiales Orgánicos y Naturales
- Alimentos Funcionales y Nutracéuticos
Por Aplicación
- Nutrición Pediátrica
- Nutrición para Adultos
- Nutrición para Ancianos
- Nutrición Clínica y Hospitalaria
Por Canal de Distribución
- Supermercados e Hipermercados
- Venta Minorista en Línea
- Farmacias y Tiendas de Salud
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Análisis Regional:
América del Norte
El tamaño del mercado de Alimentos para Usos Dietéticos Especiales en América del Norte se valoró en USD 13,969.74 millones en 2018 a USD 16,785.32 millones en 2024 y se anticipa que alcanzará USD 27,347.32 millones para 2032, con un CAGR de 6.4% durante el período de pronóstico. América del Norte posee la mayor cuota de mercado de aproximadamente 36.1% en 2024. La alta conciencia del consumidor, los sólidos sistemas de salud y la nutrición clínica respaldada por seguros impulsan la fortaleza del mercado. EE.UU. domina debido a la avanzada innovación de productos, marcas bien establecidas y una creciente población envejecida. La nutrición infantil y los suplementos funcionales muestran una fuerte tracción minorista. La creciente prevalencia de enfermedades del estilo de vida impulsa el consumo de alimentos dietéticos sin gluten y médicos. Las terapias nutricionales basadas en hospitales también contribuyen al volumen. El comercio electrónico y las tiendas de salud especializadas expanden el acceso del consumidor. La claridad regulatoria apoya además la rápida comercialización y seguridad del producto.
Europa
El tamaño del mercado de Alimentos para Usos Dietéticos Especiales en Europa se valoró en USD 8,308.50 millones en 2018 a USD 9,629.66 millones en 2024 y se anticipa que alcanzará USD 14,647.77 millones para 2032, con un CAGR del 5.5% durante el período de pronóstico. Europa representa el 20.7% del mercado global en 2024. La alta demanda de alimentos dietéticos libres de alérgenos y orgánicos respalda el crecimiento regional. Alemania, Francia y el Reino Unido son mercados clave con una fuerte conciencia de salud del consumidor. La región tiene estrictas regulaciones de seguridad alimentaria que apoyan el posicionamiento de productos premium. Los programas de nutrición respaldados por el gobierno aumentan la adopción de nutrición clínica. La obtención sostenible y las tendencias dietéticas basadas en plantas dan forma al desarrollo de productos. Las farmacias juegan un papel importante en las ventas de nutrición para adultos y ancianos. Las elecciones de estilo de vida conscientes de la salud impulsan la demanda en todos los grupos de edad. Los actores locales atienden activamente las necesidades especializadas con formulaciones certificadas.
Asia Pacífico
El tamaño del mercado de Alimentos para Usos Dietéticos Especiales en Asia Pacífico se valoró en USD 11,383.60 millones en 2018 a USD 14,348.64 millones en 2024 y se anticipa que alcanzará USD 25,414.44 millones para 2032, con un CAGR del 7.5% durante el período de pronóstico. Asia Pacífico tiene una participación de mercado del 30.9% en 2024, convirtiéndose en la segunda región más grande. China, Japón e India lideran en consumo por volumen debido al aumento de la urbanización y la conciencia de salud. El creciente ingreso de la clase media y la modernización del comercio minorista apoyan la adopción de productos dietéticos. La nutrición infantil es particularmente fuerte, seguida por los alimentos funcionales para adultos. Los canales en línea impulsan el crecimiento entre los consumidores conocedores de la tecnología. Las creencias tradicionales de salud se fusionan con las necesidades dietéticas modernas. Las marcas locales adaptan los productos para satisfacer los gustos regionales y las restricciones dietéticas. Los esfuerzos gubernamentales para reducir la desnutrición aumentan la demanda institucional.
América Latina
El tamaño del mercado de Alimentos para Usos Dietéticos Especiales en América Latina se valoró en USD 2,483.00 millones en 2018 a USD 2,991.49 millones en 2024 y se anticipa que alcanzará USD 4,537.90 millones para 2032, con un CAGR del 5.4% durante el período de pronóstico. La región contribuye con el 6.4% de la participación del mercado global en 2024. Brasil y México dominan el consumo debido a las crecientes tendencias de salud urbana y campañas de concienciación. Los productos de nutrición pediátrica y materna son ampliamente adoptados. Las bebidas funcionales y los snacks están ganando popularidad entre los grupos demográficos más jóvenes. Los supermercados siguen siendo el principal canal minorista, pero las ventas en línea están aumentando. Las capacidades de producción local están mejorando, reduciendo la dependencia de las importaciones. Las actualizaciones regulatorias se están alineando con los estándares globales de seguridad alimentaria. La recuperación económica apoya un mayor gasto familiar en categorías de alimentos relacionados con la salud.
Oriente Medio
El tamaño del mercado de Alimentos para Usos Dietéticos Especiales en Oriente Medio se valoró en USD 1,222.40 millones en 2018 a USD 1,374.88 millones en 2024 y se anticipa que alcanzará USD 1,978.69 millones para 2032, con un CAGR del 4.7% durante el período de pronóstico. La región posee alrededor del 3.0% de la participación global en 2024. La demanda está impulsada por la prevalencia de enfermedades crónicas, especialmente diabetes y condiciones cardiovasculares. Países como los EAU y Arabia Saudita lideran en la adopción de productos de nutrición clínica y funcional. La región importa una parte significativa de alimentos dietéticos especiales. La cultura de salud y fitness está creciendo, influyendo en las preferencias de productos. Las farmacias y los hospitales privados juegan un papel clave en la entrega de nutrición clínica. Los marcos regulatorios están evolucionando para apoyar las aprobaciones de productos. Las asociaciones locales y las formulaciones certificadas halal ayudan a abordar las necesidades dietéticas culturales.
África
El tamaño del mercado de Alimentos para Usos Dietéticos Especiales en África se valoró en USD 832.76 millones en 2018, alcanzando USD 1,328.91 millones en 2024 y se anticipa que llegará a USD 1,869.83 millones para 2032, con un CAGR del 4.0% durante el período de pronóstico. África posee 2.9% de la cuota de mercado global en 2024. El crecimiento está liderado por iniciativas de mejora nutricional en programas de salud y públicos. Sudáfrica y Egipto muestran signos tempranos de demanda de productos de nutrición para bebés y ancianos. Los programas de ayuda internacional y organizaciones sin fines de lucro introducen alimentos fortificados en regiones desatendidas. Los centros urbanos ven un aumento en la demanda de productos orgánicos y libres de alérgenos. La asequibilidad de los productos sigue siendo un desafío clave. La fabricación doméstica es limitada, aumentando la dependencia de las importaciones. La conciencia y accesibilidad continúan creciendo con la educación y la expansión minorista. El enfoque gubernamental en reducir la desnutrición apoya la distribución de alimentos clínicos.
Análisis de Jugadores Clave:
- Nestlé S.A.
- Abbott Laboratories
- Danone S.A.
- Mead Johnson Nutrition Company
- The Kraft Heinz Company
- General Mills, Inc.
- Kellogg Company
- GlaxoSmithKline plc
- Pfizer Inc.
- Bayer AG
- DSM Nutritional Products
- Reckitt Benckiser Group plc
- Hain Celestial Group, Inc.
- Amway Corporation
- Herbalife Nutrition Ltd.
- Nature's Bounty Co.
- Glanbia plc
- Arla Foods amba
- PepsiCo, Inc.
Análisis Competitivo:
El mercado de Alimentos para Usos Dietéticos Especiales muestra una fuerte competencia entre las empresas globales de alimentos, nutrición y salud. Los grandes actores multinacionales lideran a través de amplios portafolios de productos, fuerte credibilidad clínica y alcance de distribución global. Estas empresas se centran en la nutrición infantil, alimentos médicos y productos funcionales para asegurar una demanda estable. La calidad del producto, el cumplimiento de la seguridad y la confianza en la marca siguen siendo factores competitivos clave. Las empresas invierten en investigación para mejorar la precisión de las formulaciones y los resultados nutricionales. Las adquisiciones estratégicas ayudan a expandir la presencia geográfica y fortalecer los segmentos especializados. Las asociaciones con hospitales y proveedores de salud mejoran las ventas institucionales. Las marcas de etiqueta privada compiten en precios dentro de los canales minoristas. Los actores regionales ganan terreno adaptando productos a las necesidades dietéticas locales. La competencia continúa intensificándose a medida que aumenta la conciencia del consumidor y los estándares regulatorios.
Desarrollos Recientes:
- En noviembre de 2025, Nestlé Health Science anunció una asociación de varios años por $2 millones con Special Olympics, enfocándose en el Programa de Entrenamiento de Actividad Motora y el cribado de Atletas Saludables para apoyar la nutrición de atletas con discapacidades intelectuales.
- En noviembre de 2025, Abbott Laboratories lanzó una fórmula mejorada de Ensure Diabetes Care que presenta un sistema de triple cuidado con mio-inositol, carbohidratos de bajo índice glucémico, alta proteína y fibra para ayudar al control del azúcar en sangre, la salud metabólica y el manejo del peso para pacientes con diabetes.
- En mayo de 2025, Danone S.A. acordó adquirir una participación mayoritaria en Kate Farms, un productor estadounidense de fórmulas y batidos de nutrición orgánica a base de plantas para necesidades médicas y cotidianas, ampliando su oferta de nutrición especializada.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de producto, aplicación y canal de distribución. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El aumento de la conciencia del consumidor sobre la salud preventiva sostendrá la demanda a largo plazo de alimentos específicos para la dieta.
- El aumento de enfermedades crónicas relacionadas con el estilo de vida continuará impulsando la adopción de nutrición médica y clínica.
- La urbanización y el crecimiento de ingresos en Asia Pacífico acelerarán la expansión del mercado regional.
- El comercio minorista en línea y los modelos de suscripción remodelarán cómo los consumidores acceden y vuelven a comprar productos dietéticos.
- La innovación de productos en alimentos libres de alérgenos, a base de plantas y fortificados diversificará las ofertas del mercado.
- La nutrición para personas mayores ganará enfoque a medida que las poblaciones envejecidas demanden formatos de alta nutrición y fácil digestión.
- Los hospitales y clínicas integrarán más soluciones dietéticas especializadas en los protocolos de atención rutinaria.
- La armonización regulatoria entre regiones mejorará la disponibilidad global de productos y el comercio transfronterizo.
- Las marcas más pequeñas ingresarán a través del comercio electrónico y ofertas localizadas, aumentando la fragmentación del mercado.
- Las empresas multinacionales se centrarán en la fabricación regional y en variantes dietéticas adaptadas culturalmente.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Alimentos para Usos Dietéticos Especiales y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de alimentos para usos dietéticos especiales entre 2024 y 2032?
¿Qué segmento del mercado de alimentos para usos dietéticos especiales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Alimentos para Usos Dietéticos Especiales?
¿Quiénes son las empresas líderes en el mercado de alimentos para usos dietéticos especiales?
¿Qué región tuvo la mayor participación en el mercado de alimentos para usos dietéticos especiales en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Alimentos para Usos Dietéticos Especiales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Alimentos para Usos Dietéticos Especiales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 46,458.90 million → 2032: USD 75,795.95 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Alimentos para Usos Dietéticos Especiales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Alimentos para Usos Dietéticos Especiales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Alimentos para Usos Dietéticos Especiales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Alimentos para Usos Dietéticos Especiales Market Drivers
- 3.3 Mercado de Alimentos para Usos Dietéticos Especiales Market Restraints & Challenges
- 3.4 Mercado de Alimentos para Usos Dietéticos Especiales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Alimentos para Usos Dietéticos Especiales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Alimentos para Usos Dietéticos Especiales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Alimentos para Usos Dietéticos Especiales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Alimentos para Usos Dietéticos Especiales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Alimentos para Usos Dietéticos Especiales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Alimentos para Usos Dietéticos Especiales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Alimentos para Usos Dietéticos Especiales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Alimentos para Usos Dietéticos Especiales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Alimentos para Usos Dietéticos Especiales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Alimentos para Usos Dietéticos Especiales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Alimentos para Usos Dietéticos Especiales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Alimentos para Usos Dietéticos Especiales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Alimentos para Usos Dietéticos Especiales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Alimentos para Usos Dietéticos Especiales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Alimentos para Usos Dietéticos Especiales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Alimentos para Usos Dietéticos Especiales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Alimentos para Usos Dietéticos Especiales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Alimentos para Usos Dietéticos Especiales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Alimentos para Usos Dietéticos Especiales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
