
Visión General del Mercado
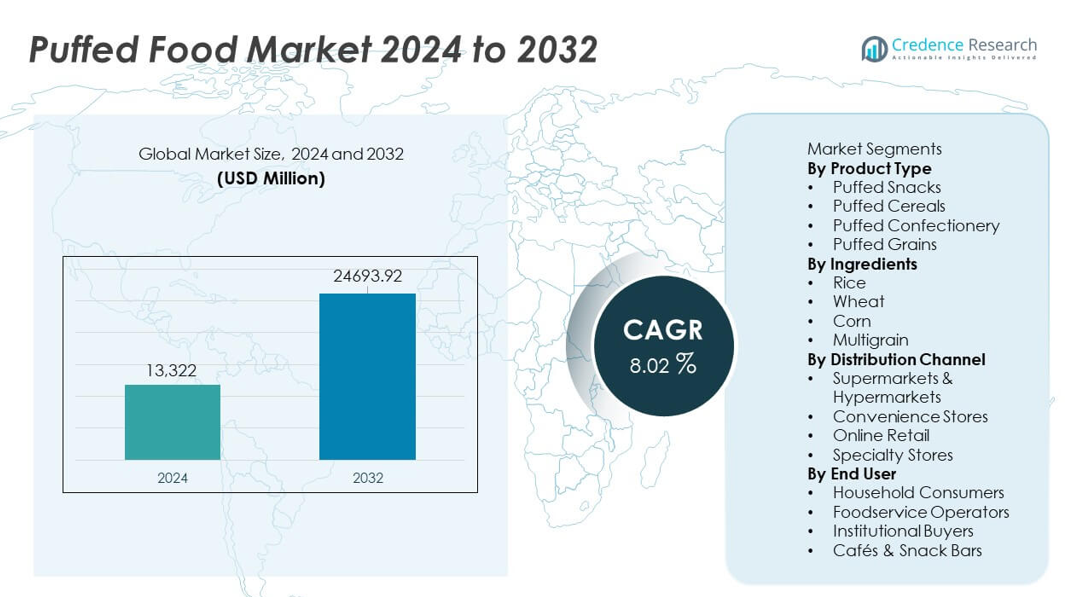
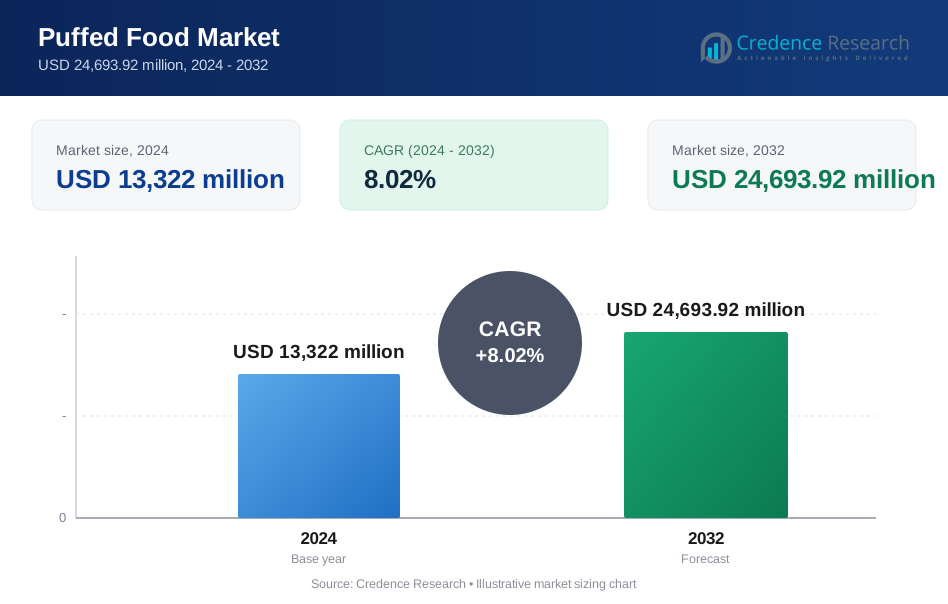
El mercado de alimentos inflados fue valorado en USD 13,322 millones en 2024 y se proyecta que alcance los USD 24,693.92 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8.02% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Alimentos Inflados 2024 | USD 13,322 millones |
| Mercado de Alimentos Inflados, CAGR | 8.02% |
| Tamaño del Mercado de Alimentos Inflados 2032 | USD 24,693.92 millones |
Los principales actores en el mercado de alimentos inflados incluyen Kellogg Company, General Mills Inc., PepsiCo (Frito-Lay), Nestlé S.A., Conagra Brands Inc., Ricegrowers Limited (SunRice), Arcor Group, Bagrry’s India Ltd., The Quaker Oats Company y WEETABIX Limited. Estas empresas lideran a través de una fuerte distribución global, innovación continua en sabores y expansión de productos inflados más saludables y con etiquetas limpias. Asia Pacífico sigue siendo la región dominante con una participación de mercado del 34%, impulsada por el creciente consumo urbano, líneas de productos asequibles y un fuerte crecimiento minorista. América del Norte sigue con una participación del 32%, respaldada por la alta demanda de bocadillos nutritivos y bajos en calorías y una fuerte presencia de marca en supermercados y canales en línea.
Perspectivas del Mercado
- El mercado de alimentos inflados alcanzó los USD 13,322 millones en 2024 y crecerá a una tasa compuesta anual (CAGR) del 8.02% hasta 2032, respaldado por la creciente demanda global de bocadillos ligeros y convenientes.
- Los consumidores enfocados en la salud impulsan una fuerte adopción de bocadillos inflados, con el segmento de tipo de producto liderado por bocadillos inflados que tiene una participación del 42%, respaldado por preferencias de etiquetas limpias y bajas en calorías.
- La innovación en sabores, mezclas de multigranos e ingredientes fortificados da forma a las principales tendencias del mercado, mientras que los principales actores expanden las gamas premium y basadas en plantas para fortalecer la competitividad.
- La volatilidad de costos en arroz, maíz y trigo y la intensa competencia de marcas de etiqueta privada restringen el crecimiento, especialmente en regiones sensibles al precio.
- Asia Pacífico lidera la demanda regional con una participación del 34%, seguida por América del Norte con un 32% y Europa con un 28%, impulsada por fuertes redes minoristas y un creciente interés en opciones de alimentos inflados más saludables.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los bocadillos inflados lideran este segmento con una participación del 42%, impulsados por la creciente demanda de productos listos para comer y una mayor innovación en sabores. Los consumidores prefieren bocadillos ligeros y bajos en aceite, lo que lleva a las marcas a expandir formulaciones más saludables. Los cereales inflados ganan apoyo de hogares ocupados que buscan opciones rápidas de desayuno con nutrientes añadidos. La confitería inflada y los granos inflados muestran una tracción moderada debido al uso de nicho en panadería y mezclas de bocadillos. El enfoque en bocadillos con etiquetas limpias y fortificados respalda el crecimiento a largo plazo en todos los tipos de productos.
- Por ejemplo, Kellogg Company ha implementado varias medidas de ahorro de energía, incluyendo el uso de unidades avanzadas de recuperación de calor. En 2019, la empresa redujo las emisiones de gases de efecto invernadero en sus sitios de fabricación en más del 20 por ciento, superando su objetivo original.
Por Ingredientes
Los productos inflados a base de arroz dominan el segmento de ingredientes con una participación del 38%, respaldados por su uso en snacks sin gluten y bajos en grasa. El arroz permite una textura ligera y alta digestibilidad, lo que atrae a compradores enfocados en la salud. El trigo y el maíz siguen siendo ampliamente utilizados debido a cadenas de suministro fuertes y aplicaciones establecidas en formatos de snacks. Las opciones multigrano crecen a medida que las marcas mezclan avena, cebada y mijo para aumentar el contenido de fibra y proteína. El impulso hacia ingredientes nutritivos y naturales fortalece la adopción en todos los subsegmentos.
- Por ejemplo, Frito-Lay North America, una división de PepsiCo, introdujo los snacks multigrano Sun Chips, que utilizan una mezcla de maíz, avena y trigo para ofrecer una buena fuente de granos enteros y están hechos con aceite de girasol, atrayendo a los consumidores que buscan opciones más saludables.
Por Canal de Distribución
Los supermercados e hipermercados ocupan la posición dominante con una participación del 46%, respaldada por una amplia visibilidad de productos y un fuerte flujo de consumidores. Estas tiendas ofrecen grandes surtidos, permitiendo a las marcas promover nuevos snacks inflados y cereales de manera efectiva. Las tiendas de conveniencia mantienen una demanda constante a través de compras impulsivas y formatos de paquetes más pequeños. El comercio minorista en línea se expande debido a los pedidos al por mayor, promociones digitales y ventajas de entrega a domicilio. Las tiendas especializadas atraen a compradores que buscan productos inflados orgánicos o premium, fortaleciendo aún más la diversidad del canal.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Snacks Saludables y Bajas en Calorías
Los consumidores enfocados en la salud impulsan una fuerte adopción de alimentos inflados mientras buscan opciones de snacks bajos en calorías, horneados y sin aceite. Los fabricantes responden con líneas de productos de etiqueta limpia, sin gluten y fortificados que apoyan una mejor nutrición sin comprometer el sabor. La creciente conciencia sobre la salud digestiva y el control de la ingesta calórica aumenta el interés en granos inflados, snacks multigrano y cereales altos en fibra. Las marcas aprovechan ingredientes naturales y métodos de procesamiento simples, lo que fortalece la confianza del consumidor y expande la aceptación de la categoría. Este cambio hacia un consumo consciente de snacks continúa impulsando la penetración del mercado en los canales minoristas y en línea.
- Por ejemplo, Nestlé mejoró su línea de cereales al implementar un módulo de inflado con aire caliente, que redujo el uso de aceite y disminuyó la densidad del producto para una textura más ligera. El sistema también fortificó cada porción con fibra utilizando un extracto estable de raíz de achicoria.
Expansión del Consumo de Alimentos Convenientes y Listos para Comer
Los estilos de vida urbanos, los horarios ocupados y la creciente participación de la fuerza laboral impulsan la demanda de alimentos inflados convenientes que ofrecen consumo rápido y portabilidad. Los consumidores prefieren snacks y cereales inflados debido a su larga vida útil, empaque ligero y facilidad de almacenamiento. Los operadores de servicios de alimentos añaden ingredientes inflados en comidas y aplicaciones de postres para mejorar la textura y mejorar la variedad del menú. Este cambio impulsado por la conveniencia anima a los fabricantes a introducir paquetes de porción única y opciones de sabor con valor añadido. El atractivo generalizado apoya un crecimiento constante en supermercados, tiendas de conveniencia y plataformas de venta minorista digital.
- Por ejemplo, General Mills mejoró su producción de cereales desarrollando e instalando un proceso continuo de pistola de inflado para aumentar la producción, lo que produce un producto más uniforme con menos piezas quemadas en comparación con el método por lotes anterior.
Innovación de Producto y Diversificación de Sabores
La innovación continua impulsa la expansión del mercado a medida que las marcas desarrollan nuevos sabores, texturas y mezclas de ingredientes que atraen a diversas preferencias de sabor. Las empresas experimentan con perfiles de sabor salados, picantes y étnicos para atraer a los consumidores más jóvenes que buscan experiencias de bocadillos novedosas. Las variantes infladas multigrano y enriquecidas con proteínas ganan impulso a medida que los consumidores exploran alimentos funcionales. La tecnología avanzada de extrusión mejora la consistencia y el volumen del producto, permitiendo la producción a gran escala de artículos inflados de alta calidad. Este entorno impulsado por la innovación fortalece la competitividad de la marca y aumenta el crecimiento de la categoría en los mercados globales.
Tendencias y Oportunidades Clave
Crecimiento de Formulaciones de Etiqueta Limpia y Basadas en Plantas
Los alimentos inflados de etiqueta limpia y basados en plantas representan una tendencia importante a medida que los consumidores se inclinan hacia ingredientes naturales y procesamiento mínimo. Las marcas introducen proteínas derivadas de plantas, granos enteros y bocadillos amigables con los alérgenos para satisfacer las crecientes expectativas dietéticas. Aumenta la demanda de productos libres de colores artificiales, conservantes y grasas trans. Esta tendencia anima a los fabricantes a reformular líneas existentes y lanzar artículos inflados orgánicos o no transgénicos. La fuerte preferencia por un etiquetado sostenible y transparente ofrece oportunidades a largo plazo, especialmente en mercados conscientes de la salud y canales minoristas premium.
- Por ejemplo, PepsiCo utiliza tecnología de extrusión para producir bocadillos inflados a base de plantas usando ingredientes como bases de lentejas y garbanzos, y este proceso puede optimizarse para la retención de nutrientes.
Creciente Adopción del Comercio Minorista en Línea y Modelos Directos al Consumidor
El comercio digital mejora el acceso a productos alimenticios inflados a través de paquetes de suscripción, cajas de bocadillos seleccionadas y recomendaciones personalizadas. Los consumidores se benefician de una mayor variedad de productos y precios competitivos en línea. Las marcas aprovechan los análisis de comercio electrónico para introducir promociones dirigidas y sabores de edición limitada. Los pequeños fabricantes ganan visibilidad a través de mercados en línea, mejorando su alcance sin una gran inversión minorista. Esta tendencia amplía las oportunidades para categorías de nicho como bocadillos inflados gourmet, cereales orgánicos y mezclas multigrano. El crecimiento de la entrega a domicilio acelera aún más la demanda en regiones desarrolladas y emergentes.
- Por ejemplo, Weetabix Limited mejoró su eficiencia operativa a través de un programa de transformación digital liderado por el negocio, aprovechando un nuevo sistema de planificación de recursos empresariales (ERP).
Desafíos Clave
Fluctuación de los Costos de Materias Primas
Los precios volátiles del arroz, maíz, trigo e ingredientes multigrano crean presiones de costos para los fabricantes. Las interrupciones climáticas, los retrasos en la cadena de suministro y los cambios globales en las materias primas afectan la estabilidad en el abastecimiento de granos esenciales utilizados en productos inflados. Estas fluctuaciones aumentan los costos de producción y obligan a las empresas a ajustar los precios, lo que puede reducir la accesibilidad para los consumidores. Los fabricantes adoptan contratos a largo plazo, abastecimiento diversificado y mejoran la eficiencia del procesamiento para controlar las oscilaciones de costos. Sin embargo, la inestabilidad persistente sigue siendo un desafío para mantener márgenes consistentes y estrategias de precios competitivas.
Competencia Intensa y Saturación de Productos
El mercado enfrenta una fuerte competencia ya que numerosas marcas globales y regionales ofrecen snacks inflados, cereales y productos a base de granos similares. La alta saturación de productos limita la diferenciación y aumenta el gasto promocional. Los jugadores más pequeños luchan por competir con marcas establecidas que poseen redes de distribución más fuertes y presupuestos de marketing más altos. Las empresas deben innovar con sabores únicos, ingredientes más saludables y empaques con valor agregado para mantener la visibilidad. El desafío se intensifica a medida que los productos de marca privada ganan terreno, ofreciendo alternativas a menor precio que atraen a los consumidores sensibles al costo.
Análisis Regional
Norteamérica
Norteamérica posee un 32% de participación en el mercado, respaldada por una fuerte demanda de opciones de snacks convenientes y más saludables. Los consumidores prefieren snacks inflados y cereales con ingredientes de etiqueta limpia, bajos en grasa y con nutrientes añadidos. Las principales marcas introducen sabores innovadores y variantes enriquecidas con proteínas para satisfacer los hábitos dietéticos en evolución. La expansión minorista y las sólidas redes de entrega en línea mejoran el acceso a productos inflados premium y orgánicos. Los estilos de vida ocupados y el alto gasto del consumidor fortalecen la penetración de la categoría en supermercados y tiendas de conveniencia. El creciente interés en formulaciones a base de plantas y multigrano continúa impulsando el crecimiento del mercado regional.
Europa
Europa representa un 28% de participación en el mercado, impulsada por la creciente preferencia por snacks inflados naturales, sostenibles y bajos en calorías. Los consumidores adoptan granos inflados y cereales como parte de dietas equilibradas que se centran en la ingesta de fibra y la reducción de aditivos. Las estrictas regulaciones alimentarias alientan a los fabricantes a usar ingredientes de etiqueta limpia y abastecimiento transparente. El crecimiento se acelera a través de sólidas redes minoristas y la creciente demanda de productos inflados orgánicos en Europa Occidental. La innovación en sabores y las variantes sin gluten atraen a compradores conscientes de la salud. La expansión de las ofertas de marca privada mejora la asequibilidad y amplía el alcance del consumidor en toda la región.
Asia Pacífico
Asia Pacífico lidera el mercado global con un 34% de participación, impulsada por la rápida urbanización, el consumo en expansión de la clase media y la fuerte demanda de snacks listos para comer. Los alimentos tradicionales inflados a base de granos apoyan una alta aceptación regional, mientras que las variantes modernas con sabores atraen a los consumidores más jóvenes. Los fabricantes aumentan la producción con tecnología avanzada de extrusión para satisfacer la creciente demanda en India, China y el sudeste asiático. El creciente interés en artículos inflados asequibles, portátiles y enriquecidos con nutrientes fortalece la distribución a través de supermercados y tiendas de conveniencia. El crecimiento del comercio electrónico impulsa las ventas directas al consumidor, acelerando aún más la expansión regional.
América Latina
América Latina posee un 4% de participación en el mercado, respaldada por el creciente interés en formatos de snacks convenientes y la expansión de la penetración minorista. Los consumidores adoptan snacks inflados debido a su asequibilidad, diversidad de sabores y adecuación para el consumo sobre la marcha. Las marcas locales introducen artículos inflados a base de maíz y multigrano para coincidir con las preferencias de sabor regionales. El crecimiento mejora a medida que los supermercados y las tiendas de barrio aumentan el espacio en los estantes para snacks empaquetados. Las tendencias de salud progresan lentamente, pero la demanda de alternativas bajas en aceite y horneadas está en aumento. Las plataformas minoristas digitales amplían el acceso, ayudando a las marcas internacionales a ganar visibilidad en los mercados clave.
Oriente Medio y África
La región de Medio Oriente y África captura un 2% de la cuota de mercado, impulsada por la adopción gradual de snacks empaquetados y una creciente exposición a las tendencias alimentarias globales. Los consumidores urbanos muestran un interés creciente en cereales inflados y snacks ligeros que ofrecen conveniencia y una vida útil más larga. La expansión minorista y el aumento de cadenas de supermercados mejoran el acceso a productos inflados de marca. Los productos importados dominan, pero los fabricantes regionales amplían la producción para satisfacer la demanda sensible al costo. La conciencia sobre la salud está aumentando, apoyando la adopción de variantes infladas bajas en grasa y multigrano. El crecimiento económico y la mejora de las redes de distribución contribuyen al desarrollo constante del mercado.
Segmentaciones del Mercado:
Por Tipo de Producto
- Snacks Inflados
- Cereales Inflados
- Confitería Inflada
- Granos Inflados
Por Ingredientes
- Arroz
- Trigo
- Maíz
- Multigrano
Por Canal de Distribución
- Supermercados e Hipermercados
- Tiendas de Conveniencia
- Venta Minorista en Línea
- Tiendas Especializadas
Por Usuario Final
- Consumidores Domésticos
- Operadores de Servicios de Alimentos
- Compradores Institucionales
- Cafés y Bares de Snacks
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Panorama Competitivo
El panorama competitivo presenta a líderes como Kellogg Company, General Mills Inc., PepsiCo (Frito-Lay), Nestlé S.A., Conagra Brands Inc., Ricegrowers Limited (SunRice), Arcor Group, Bagrry’s India Ltd., The Quaker Oats Company y WEETABIX Limited. Estas empresas fortalecen su posición en el mercado a través de la innovación continua de productos, la diversificación de sabores y la expansión de líneas de snacks y cereales inflados más saludables. Las principales marcas invierten en tecnología de extrusión avanzada para mejorar la textura, el volumen y la retención de nutrientes, apoyando una mejor calidad del producto. Las asociaciones estratégicas con minoristas mejoran la visibilidad en los estantes, mientras que los canales de comercio electrónico amplían el alcance del consumidor. Las empresas también se enfocan en ofertas con etiquetas limpias, sin gluten y basadas en plantas para alinearse con las crecientes tendencias de salud. Los productos de marca privada intensifican la competencia al ofrecer alternativas de menor costo, lo que impulsa a los jugadores establecidos a priorizar el branding, las mejoras de empaque y las campañas de marketing dirigidas. Los fabricantes regionales ganan terreno introduciendo productos inflados asequibles y con sabores locales, moldeando aún más la dinámica competitiva del mercado global.
Análisis de Jugadores Clave
- Kellogg Company
- General Mills Inc.
- PepsiCo (Frito-Lay)
- Nestlé S.A.
- Conagra Brands Inc.
- Ricegrowers Limited (SunRice)
- Grupo Arcor
- Bagrry’s India Ltd.
- The Quaker Oats Company
- WEETABIX Limited
Desarrollos Recientes
- En mayo de 2025, General Mills, Inc. lanzó una línea de temporada que incluía snacks salados y dulces junto con sus cereales. La actualización incluyó nuevos artículos tipo snack.
- En marzo de 2025, Nestlé S.A. (a través de Nestlé India) introdujo una nueva versión de un producto de cereal bajo la marca “CEREGROW” que no contiene azúcar refinada, mostrando un movimiento hacia ofertas de desayuno/snack más saludables.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Ingredientes, Canal de Distribución, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de snacks inflados más saludables y bajos en calorías aumentará a medida que los consumidores se inclinen hacia una alimentación consciente.
- La expansión de productos inflados sin gluten, multigrano y a base de plantas fortalecerá la diversidad de productos.
- La innovación en sabores se acelerará, con marcas introduciendo variantes regionales, picantes y ricas en proteínas.
- Los canales de venta en línea crecerán rápidamente a medida que los consumidores prefieran la entrega a domicilio y una mayor variedad de productos.
- La tecnología de extrusión avanzada mejorará la textura, el volumen y la retención de nutrientes en los alimentos inflados.
- Las formulaciones de etiqueta limpia y con ingredientes naturales ganarán una adopción más fuerte en los mercados globales.
- Los snacks inflados premium ganarán tracción a medida que los compradores busquen ofertas de alta calidad y valor añadido.
- Los fabricantes locales expandirán su presencia en mercados emergentes a través de sabores asequibles y culturalmente alineados.
- Las iniciativas de sostenibilidad impulsarán a las marcas a adoptar envases ecológicos y abastecimiento transparente.
- La competencia de marcas privadas se intensificará, alentando a las marcas a invertir más en branding, innovación y marketing dirigido.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de alimentos inflados y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de alimentos inflados entre 2025 y 2032?
¿Cuál segmento de atributos de salud tendrá la mayor tasa de crecimiento anual compuesta (CAGR) en el período de pronóstico?
¿Qué segmento del mercado de alimentos inflados tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de alimentos inflados?
¿Quiénes son las empresas líderes en el mercado de alimentos inflados?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Alimentos Inflados Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Alimentos Inflados Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 13,322 million → 2032: USD 24,693.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Alimentos Inflados Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Alimentos Inflados Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Alimentos Inflados Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Alimentos Inflados Market Drivers
- 3.3 Mercado de Alimentos Inflados Market Restraints & Challenges
- 3.4 Mercado de Alimentos Inflados Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Alimentos Inflados Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Alimentos Inflados Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Alimentos Inflados category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Alimentos Inflados Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Alimentos Inflados Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Alimentos Inflados market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Alimentos Inflados Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Alimentos Inflados Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Alimentos Inflados Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Alimentos Inflados (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Alimentos Inflados Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Alimentos Inflados Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Alimentos Inflados Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Alimentos Inflados Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Alimentos Inflados Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Alimentos Inflados Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Alimentos Inflados Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Alimentos Inflados Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Alimentos Inflados Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
