
Visión General del Mercado de Alimentos Funcionales y Productos Naturales para la Salud:
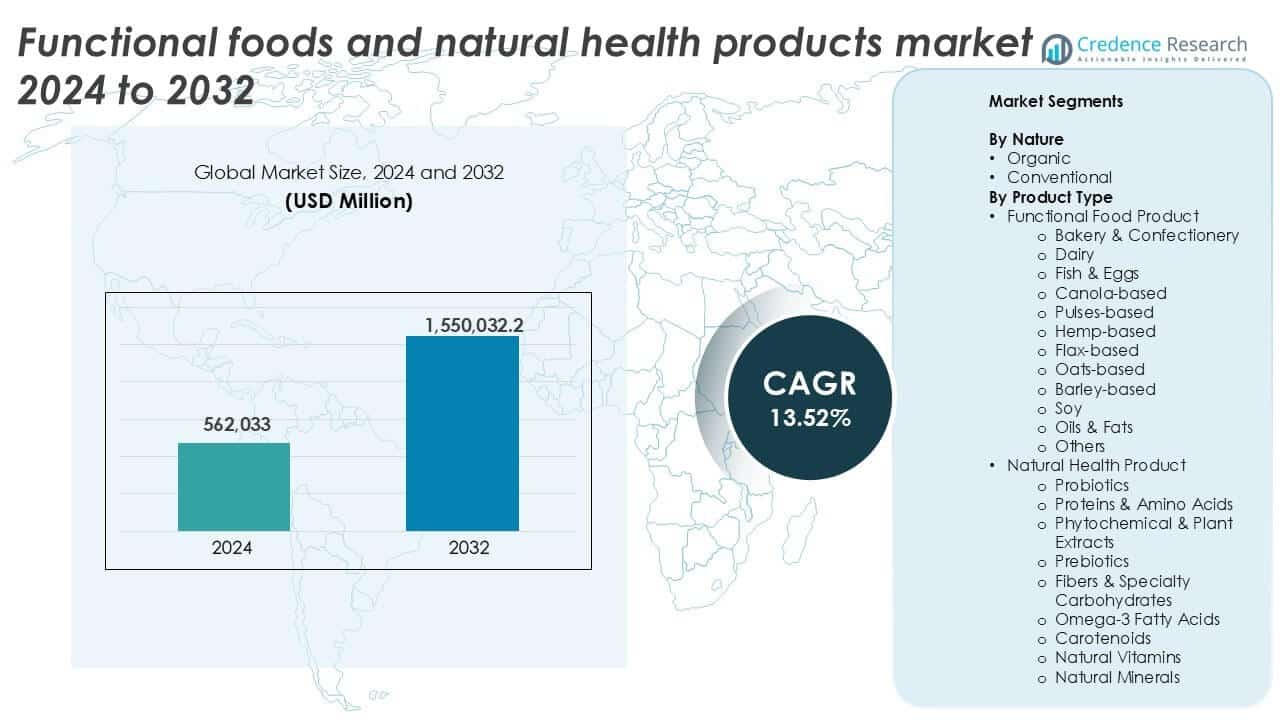
El tamaño del mercado de Alimentos Funcionales y Productos Naturales para la Salud fue valorado en USD 562,033 millones en 2024 y se anticipa que alcance USD 1,550,032.2 millones para 2032, con un CAGR del 13.52% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Alimentos Funcionales y Productos Naturales para la Salud 2024 | USD 562,033 millones |
| Mercado de Alimentos Funcionales y Productos Naturales para la Salud, CAGR | 13.52% |
| Tamaño del Mercado de Alimentos Funcionales y Productos Naturales para la Salud 2032 | USD 1,550,032.2 millones |
Los principales actores en el mercado de alimentos funcionales y productos naturales para la salud incluyen Nestlé SA, General Mills Inc., Kellogg Company, Mondelez International, Mars Incorporated y Herbalife. Estas empresas lideran a través de una fuerte distribución global, líneas de productos diversas e inversión constante en innovación de bienestar. Marcas de nicho como Bellring Brands, Caveman Foods LLC, 1440 Foods y Hearthside Food Solutions también están ganando terreno con ofertas ricas en proteínas, de etiqueta limpia y basadas en plantas. América del Norte dominó el mercado en 2024, representando el 34% de los ingresos globales, impulsada por una alta conciencia de salud, sistemas de venta al por menor avanzados y la adopción temprana de tendencias de nutrición funcional.
Perspectivas del Mercado de Alimentos Funcionales y Productos Naturales para la Salud
- El mercado de alimentos funcionales y productos naturales para la salud fue valorado en USD 562,033 millones en 2024 y se proyecta que alcance USD 1,550,032.2 millones para 2032, creciendo a un CAGR del 13.52%.
- El aumento de la conciencia sobre la salud y la creciente preferencia por el cuidado preventivo impulsan la demanda de nutrición diaria a través de alimentos fortificados y suplementos naturales.
- Las tendencias de etiqueta limpia, basadas en plantas y nutrición personalizada están transformando la innovación de productos en bocadillos, bebidas y suplementos funcionales.
- Actores clave como Nestlé, General Mills, Kellogg y Herbalife dominan el mercado, mientras que marcas emergentes como 1440 Foods y Caveman Foods impulsan el crecimiento de categorías de nicho.
- América del Norte lidera con una cuota de mercado del 34%, seguida por Europa con el 27% y Asia Pacífico con el 24%; los productos alimenticios funcionales representan más del 60% de los ingresos totales, con categorías basadas en lácteos y soja liderando entre los tipos de productos.
Análisis de Segmentación del Mercado de Alimentos Funcionales y Productos Naturales para la Salud:
Por Naturaleza
El mercado de alimentos funcionales y productos de salud natural está segmentado en categorías orgánicas y convencionales. En 2024, el segmento convencional mantuvo la participación dominante, representando más del 70% del mercado. Su dominio se debe a la asequibilidad, mayor disponibilidad y la confianza establecida del consumidor en productos alimenticios y suplementos convencionales fortificados. La distribución minorista masiva y las prácticas de producción a gran escala apoyan aún más el dominio en volumen del segmento. Sin embargo, la creciente conciencia del consumidor sobre ingredientes de etiqueta limpia y sostenibilidad está acelerando el cambio hacia opciones orgánicas, particularmente en mercados urbanos premium en América del Norte y Europa.
- Por ejemplo, Nestlé Health Science produce más de 1.5 mil millones de porciones de sus marcas Boost y Resource anualmente a través de líneas de producción convencionales en múltiples continentes.
Por Tipo de Producto
Entre los tipos de productos, los productos alimenticios funcionales lideraron el mercado en 2024 con más del 60% de participación, respaldados por la creciente demanda de nutrición diaria a través de alimentos fortificados. Dentro de esto, los productos a base de lácteos y los artículos a base de soja contribuyeron colectivamente con la mayor participación de ingresos, impulsados por su alto contenido de proteínas, beneficios para la salud digestiva y amplia aceptación del consumidor. En el segmento de productos de salud natural, los probióticos y los ácidos grasos omega-3 siguieron siendo los principales contribuyentes debido al creciente enfoque en la salud intestinal y cardíaca. Las crecientes tendencias de atención médica preventiva y el respaldo clínico continúan impulsando la diversificación de productos en ambos segmentos.
- Por ejemplo, en 2023, la división de Productos Lácteos Esenciales y de Origen Vegetal (EDP) de Danone, que incluye Activia y Actimel, generó más de €13.5 mil millones en ventas netas a nivel mundial. Estas marcas se enfocan en la salud intestinal y la inmunidad, contribuyendo al aproximadamente 60% de los ingresos de EDP que Danone obtiene de segmentos de salud funcional de alto valor añadido.
Principales Impulsores de Crecimiento del Mercado de Alimentos Funcionales y Productos de Salud Natural
Aumento de la Conciencia sobre la Salud y el Enfoque en la Atención Preventiva
Los consumidores están cambiando cada vez más de enfoques reactivos a preventivos de salud, impulsando la demanda de alimentos funcionales y productos de salud natural. Las enfermedades crónicas como la diabetes, la obesidad y los problemas cardiovasculares están llevando a las personas a buscar apoyo nutricional diario a través de los alimentos. Esta conciencia está fuertemente respaldada por campañas de salud pública globales y programas de educación nutricional, especialmente en América del Norte y Europa. Los productos funcionales como probióticos, omega-3 y alimentos ricos en fibra están ganando popularidad como parte de las dietas regulares. Los consumidores millennials y de la Generación Z también están impulsando el interés en productos con beneficios para el sistema inmunológico, antienvejecimiento y la salud digestiva. A medida que aumentan los costos de atención médica, los consumidores prefieren soluciones de bienestar rentables a través de elecciones dietéticas. Este cambio desempeña un papel clave en la expansión de carteras de productos en categorías como lácteos, proteínas de origen vegetal y bebidas fortificadas.
- Por ejemplo, Yakult Honsha reportó ventas globales de más de 40 millones de botellas por día en 2023, impulsadas por la fuerte demanda de probióticos para la salud intestinal.
Crecimiento de la Población Envejecida y Enfermedades del Estilo de Vida
El creciente número de personas mayores a nivel mundial aumenta significativamente la demanda de suplementos de salud naturales y productos alimenticios fortificados. Las personas de 60 años o más son propensas a deficiencias nutricionales, pérdida ósea y debilitamiento del sistema inmunológico, lo que crea una fuerte demanda de productos que ofrecen calcio, vitaminas y ácidos grasos omega-3. Las mezclas de alimentos funcionales y las formulaciones de suplementos diseñadas para personas mayores están ganando popularidad, especialmente en regiones desarrolladas como Japón, Europa y EE. UU. Al mismo tiempo, una creciente incidencia de enfermedades relacionadas con el estilo de vida sedentario entre los adultos jóvenes está acelerando la adopción de bebidas funcionales y alimentos ricos en fibra. La doble presión de las necesidades relacionadas con el envejecimiento y los problemas de salud modernos está fomentando el consumo a largo plazo de productos de bienestar natural. Este cambio demográfico también apoya la I&D en nuevos formatos de entrega como gomitas, suplementos listos para beber y bocadillos fortificados.
- Por ejemplo, la línea Ensure de Abbott alcanzó más de USD 1.2 mil millones en ventas globales anuales para 2023, en gran parte gracias a las bebidas nutricionales enfocadas en personas mayores.
Expansión de Canales de Distribución Minorista y de Comercio Electrónico
La mayor accesibilidad de productos a través de minoristas físicos y digitales es un factor clave de crecimiento en el mercado. Supermercados, tiendas de salud, farmacias y tiendas especializadas continúan ampliando sus estantes de productos de bienestar. Paralelamente, las plataformas de comercio electrónico están facilitando el acceso a marcas de alimentos saludables de nicho, premium e internacionales, especialmente en áreas urbanas y semiurbanas. Los modelos de entrega basados en suscripción y las marcas D2C están aprovechando la personalización y la conveniencia. La mayor visibilidad de los productos a través del marketing de influencers, blogs de salud y aplicaciones móviles apoya aún más la prueba y la compra repetida. Las plataformas en línea también permiten una comparación más fácil de la transparencia de los ingredientes, certificaciones (orgánico, vegano, no transgénico) y afirmaciones funcionales. Este modelo de distribución multicanal ayuda tanto a las marcas tradicionales como a las startups a llegar de manera eficiente a consumidores conscientes de la salud.
Tendencias y Oportunidades Clave en el Mercado de Alimentos Funcionales y Productos de Salud Natural
Aumento de la Demanda de Productos de Origen Vegetal y Etiqueta Limpia
Los consumidores están favoreciendo cada vez más las formulaciones de origen vegetal tanto en alimentos funcionales como en productos de salud natural. La demanda de artículos a base de soja, lino, avena, legumbres y cáñamo ha aumentado debido a su origen natural percibido y beneficios de sostenibilidad. Las tendencias de etiqueta limpia, que enfatizan menos aditivos artificiales, el abastecimiento transparente y la certificación orgánica, están influyendo tanto en las estrategias de formulación como de empaque. Los consumidores conscientes de la salud ahora exigen claridad en los ingredientes, especialmente en los mercados urbanos. Esta tendencia ofrece oportunidades para la innovación en alternativas lácteas de origen vegetal, sustitutos de carne fortificados con ingredientes funcionales y suplementos libres de alérgenos. Las marcas que invierten en cadenas de suministro trazables, etiquetado no transgénico y procesamiento mínimo ganarán una ventaja competitiva tanto en mercados desarrollados como emergentes.
- Por ejemplo, Oatly informó haber producido más de 420 millones de litros de productos a base de avena a nivel mundial en 2023, expandiéndose a más de 20 países con bebidas funcionales de origen vegetal.
Nutrición Personalizada y Soluciones de Salud Dirigidas
El creciente interés en el bienestar personalizado está transformando el desarrollo de productos en el mercado. Los consumidores ahora buscan soluciones a medida basadas en la edad, el estilo de vida, las alergias y objetivos de salud específicos como la inmunidad, la digestión o la función cognitiva. Esta demanda está respaldada por el creciente uso de dispositivos de seguimiento de salud, kits de pruebas de ADN y aplicaciones dietéticas impulsadas por IA. Las empresas están respondiendo con paquetes de suplementos personalizados, mezclas probióticas enfocadas en el microbioma y snacks funcionales para necesidades específicas. Las marcas que ofrecen personalización basada en datos, especialmente a través de plataformas digitales, tienen una oportunidad significativa para construir lealtad. Esta tendencia también abre espacio para startups nutracéuticas y plataformas habilitadas por tecnología que ofrecen nutrición personalizada como servicio.
Principales Desafíos del Mercado de Alimentos Funcionales y Productos de Salud Natural
Complejidades Regulatorias y Estándares Globales Variables
El panorama regulatorio para los alimentos funcionales y productos de salud natural varía ampliamente entre países. Las aprobaciones para declaraciones de salud, listas de ingredientes, etiquetado y niveles de fortificación no están armonizadas globalmente. En los EE.UU., la FDA clasifica los alimentos funcionales de manera diferente a la EFSA de la UE, creando obstáculos para los lanzamientos de productos multinacionales. Cumplir con los estándares de cumplimiento local añade tiempo, costo y complejidad a las estrategias de entrada al mercado. Además, las declaraciones funcionales deben estar respaldadas por evidencia clínica sólida, lo que requiere inversión en estudios científicos. Las pequeñas y medianas empresas a menudo luchan para navegar este entorno regulatorio fragmentado, retrasando la innovación de productos. La claridad y armonización regulatoria siguen siendo críticas para permitir el crecimiento internacional y lanzamientos de productos más rápidos.
Escepticismo del Consumidor y Desinformación
A pesar de la creciente concienciación, una parte significativa de los consumidores sigue siendo escéptica sobre la eficacia de los alimentos funcionales y suplementos. Las declaraciones engañosas, la calidad inconsistente del producto y la falta de resultados visibles pueden reducir la confianza del consumidor. El uso excesivo de palabras de moda de marketing como "natural" o "refuerzo inmunológico" sin respaldo clínico genera preocupaciones, especialmente entre los compradores educados. La desinformación en línea y las listas de productos no reguladas en plataformas de comercio electrónico complican aún más la toma de decisiones del consumidor. Este escepticismo es más pronunciado en los mercados en desarrollo con educación sanitaria limitada. Para superar este desafío, las empresas deben invertir en comunicación transparente, certificaciones de terceros y marcas respaldadas por la ciencia. Construir la confianza del consumidor a través de declaraciones basadas en evidencia y garantía de calidad es vital para la adopción del mercado a largo plazo.
Análisis Regional del Mercado de Alimentos Funcionales y Productos de Salud Natural
América del Norte
América del Norte lideró el mercado de alimentos funcionales y productos de salud natural en 2024, representando más del 34% de la cuota de mercado. La región se beneficia de una alta conciencia de salud del consumidor, infraestructura minorista avanzada y una fuerte base de poblaciones envejecidas conscientes de la salud. EE.UU. impulsa la mayoría de la demanda, respaldada por un alto gasto per cápita en bienestar y cuidado preventivo. Las bebidas funcionales, los probióticos y los suplementos de omega-3 siguen siendo las categorías más vendidas. Canadá sigue con una demanda constante de productos orgánicos y de etiqueta limpia. La claridad regulatoria, combinada con una innovación robusta de los principales actores, continúa apoyando los lanzamientos de productos y la expansión del mercado en ambos países.
Europa
Europa tuvo una participación del 27% del mercado global en 2024, impulsada por una fuerte preferencia del consumidor por productos de salud naturales, orgánicos y de origen ético. Países como Alemania, el Reino Unido, Francia e Italia lideran en adopción, especialmente en alimentos funcionales a base de plantas y alternativas a los lácteos. Las estrictas regulaciones de la Autoridad Europea de Seguridad Alimentaria (EFSA) moldean la dinámica del mercado pero también mejoran la credibilidad del producto. El envejecimiento de la población, la creciente demanda de suplementos enfocados en la salud intestinal y la creciente popularidad de los snacks fortificados para llevar apoyan el crecimiento. Las plataformas de comercio electrónico y las farmacias continúan expandiendo sus ofertas, permitiendo un acceso más amplio tanto en regiones urbanas como rurales.
Asia Pacífico
Asia Pacífico representó el 24% de la cuota de mercado global en 2024 y se espera que muestre el crecimiento más rápido hasta 2032. China, Japón, India y Corea del Sur lideran en consumo, impulsados por la rápida urbanización, el aumento de ingresos disponibles y el creciente interés en la salud preventiva. Los hábitos dietéticos tradicionales apoyan la fácil integración de ingredientes funcionales, especialmente productos a base de plantas y hierbas. Japón tiene un mercado maduro para alimentos y bebidas fortificados, mientras que China e India muestran una creciente demanda de suplementos para mejorar la inmunidad y la salud digestiva. La expansión del comercio minorista moderno y las plataformas digitales apoyan aún más la visibilidad y adopción de productos en diversos grupos de ingresos.
América Latina
América Latina representó aproximadamente el 7% de la cuota de mercado en 2024, con Brasil, México y Argentina liderando la demanda regional. El aumento de las poblaciones de clase media y el creciente interés en las tendencias de bienestar están impulsando la adopción de productos lácteos fortificados, snacks ricos en proteínas y suplementos herbales. Los consumidores urbanos buscan cada vez más productos funcionales que apoyen la energía, el metabolismo y la inmunidad. Las mejoras regulatorias y la mayor participación de marcas internacionales están mejorando la variedad y calidad de los productos. Sin embargo, la sensibilidad al precio y la educación limitada del consumidor siguen siendo barreras en las regiones rurales. La región tiene un potencial constante a medida que la concienciación y las redes de distribución continúan mejorando.
Oriente Medio y África
Oriente Medio y África tuvieron alrededor del 5% de participación del mercado global en 2024. El crecimiento está impulsado por un enfoque creciente en problemas de salud relacionados con el estilo de vida, el aumento de los costos de atención médica y una población juvenil en crecimiento. Los países del Golfo como los EAU y Arabia Saudita están experimentando una mayor demanda de alimentos funcionales y suplementos naturales, especialmente en las categorías de fitness, control de peso y energía. El mercado de África sigue siendo incipiente pero muestra signos tempranos de crecimiento debido a la mejora de la infraestructura minorista y las campañas de concienciación sobre la salud. La región ofrece potencial a largo plazo, especialmente para formatos de productos asequibles, a base de plantas y adaptados localmente que abordan deficiencias nutricionales específicas.
Segmentaciones del Mercado de Alimentos Funcionales y Productos de Salud Natural:
Por Naturaleza
- Orgánico
- Convencional
Por Tipo de Producto
- Producto Alimenticio Funcional
- Panadería & Confitería
- Lácteos
- Pescado & Huevos
- A base de Canola
- A base de Legumbres
- A base de Cáñamo
- A base de Linaza
- A base de Avena
- A base de Cebada
- Soja
- Aceites & Grasas
- Otros
- Producto de Salud Natural
- Probióticos
- Proteínas & Aminoácidos
- Fitoquímicos & Extractos Vegetales
- Prebióticos
- Fibras & Carbohidratos Especiales
- Ácidos Grasos Omega-3
- Carotenoides
- Vitaminas Naturales
- Minerales Naturales
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo del Mercado de Alimentos Funcionales y Productos de Salud Natural
El mercado de alimentos funcionales y productos de salud natural presenta un paisaje altamente competitivo con gigantes multinacionales y jugadores emergentes de nicho que activamente moldean el crecimiento. Empresas como Nestlé SA, Kellogg Company, General Mills Inc., y Mondelez International mantienen su dominio a través de amplios portafolios de productos, alcance global e inversión sostenida en I&D. Estas firmas aprovechan la investigación clínica, fuertes redes de distribución y lealtad de marca para capturar grandes segmentos de consumidores. Simultáneamente, empresas como Bellring Brands, Caveman Foods LLC, y 1440 Foods están abriendo espacio con ofertas de etiqueta limpia, a base de plantas y enriquecidas con proteínas. Herbalife y otras marcas enfocadas en la nutrición impulsan el crecimiento a través de la venta directa y soluciones de salud personalizadas. Las fusiones estratégicas, adquisiciones y lanzamientos de nuevos productos son comunes para fortalecer la posición en el mercado y expandirse a regiones de alto crecimiento. Las empresas también están utilizando cada vez más plataformas digitales, modelos de suscripción y campañas impulsadas por influencers para mejorar el compromiso del consumidor. El cumplimiento regulatorio, la transparencia de ingredientes y la innovación en formulaciones funcionales son factores clave que definen la ventaja competitiva a largo plazo.
Análisis de Jugadores Clave
- Bellring Brands, Inc
- Nestlé SA
- Mondelez International
- Caveman Foods LLC
- Mars, Incorporated
- Herbalife
- Hearthside Food Solutions LLC
- 1440 Foods
- Kellogg Company
- General Mills Inc.
Desarrollos Recientes
- En marzo de 2024, Bellring Brands, Inc. lanzó un batido listo para beber alto en proteínas llamado Cookie Dough a través de una de sus marcas, Premier Proteins. Puede consumirse junto con el desayuno o como un snack por la tarde. No requiere horneado y, considerando la base de consumidores conscientes de la salud, se utilizan ingredientes adecuados.
- En febrero de 2024, Cargill fortaleció su asociación con ENOUGH, un productor sostenible de proteínas fermentadas, para co-desarrollar productos alternativos nutritivos de carne y lácteos. La empresa invirtió en la ronda de financiación Serie C de ENOUGH y firmó un acuerdo comercial para usar y comercializar su proteína fermentada.
- En agosto de 2023, ConCordix Inc., una empresa de fabricación de alimentos del grupo Vitux, ingresó al mercado alimentario canadiense abriendo una instalación de producción en Canadá. Esta instalación producirá principalmente masticables inteligentes, que se consumen como suplementos dietéticos para el apoyo inmunológico y deficiencias vitamínicas.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Naturaleza, Tipo de Producto y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de soluciones de nutrición personalizada crecerá debido al creciente interés en beneficios de salud específicos.
- Los productos con etiquetas limpias y a base de plantas dominarán los nuevos lanzamientos de productos en los mercados globales.
- El comercio electrónico y los canales directos al consumidor continuarán expandiendo la accesibilidad de productos y el alcance de la marca.
- Las bebidas funcionales y los snacks listos para comer ganarán más tracción en los estilos de vida urbanos ocupados.
- La inversión en investigación clínica aumentará para respaldar las afirmaciones de salud y generar confianza en los consumidores.
- Las empresas se centrarán en productos fortificados que aborden la salud intestinal, la inmunidad y el bienestar cognitivo.
- Asia Pacífico emergerá como la región de más rápido crecimiento impulsada por el aumento de ingresos y la conciencia sobre la salud.
- Los esfuerzos de armonización regulatoria pueden mejorar la entrada al mercado global de nuevos ingredientes funcionales.
- Las startups y marcas de nicho crecerán ofreciendo formulaciones libres de alérgenos y de origen ético.
- Los grandes actores buscarán fusiones y adquisiciones para expandir sus carteras de productos y presencia regional.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de alimentos funcionales y productos de salud natural, y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de alimentos funcionales y productos de salud natural entre 2024 y 2032?
¿Qué segmento del mercado de alimentos funcionales y productos de salud natural tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de alimentos funcionales y productos de salud natural?
¿Quiénes son las empresas líderes en el mercado de alimentos funcionales y productos de salud natural?
¿Qué región tuvo la mayor participación en el mercado de alimentos funcionales y productos de salud natural en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Alimentos Funcionales y Productos Naturales para la Salud Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 562,033 million → 2032: USD 1,550,032.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market Drivers
- 3.3 Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market Restraints & Challenges
- 3.4 Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Alimentos Funcionales y Productos Naturales para la Salud Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Alimentos Funcionales y Productos Naturales para la Salud Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Alimentos Funcionales y Productos Naturales para la Salud category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Alimentos Funcionales y Productos Naturales para la Salud Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Alimentos Funcionales y Productos Naturales para la Salud market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Alimentos Funcionales y Productos Naturales para la Salud Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Alimentos Funcionales y Productos Naturales para la Salud (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Alimentos Funcionales y Productos Naturales para la Salud Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Alimentos Funcionales y Productos Naturales para la Salud Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Alimentos Funcionales y Productos Naturales para la Salud Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
