
Visión General del Mercado de Alfalfa
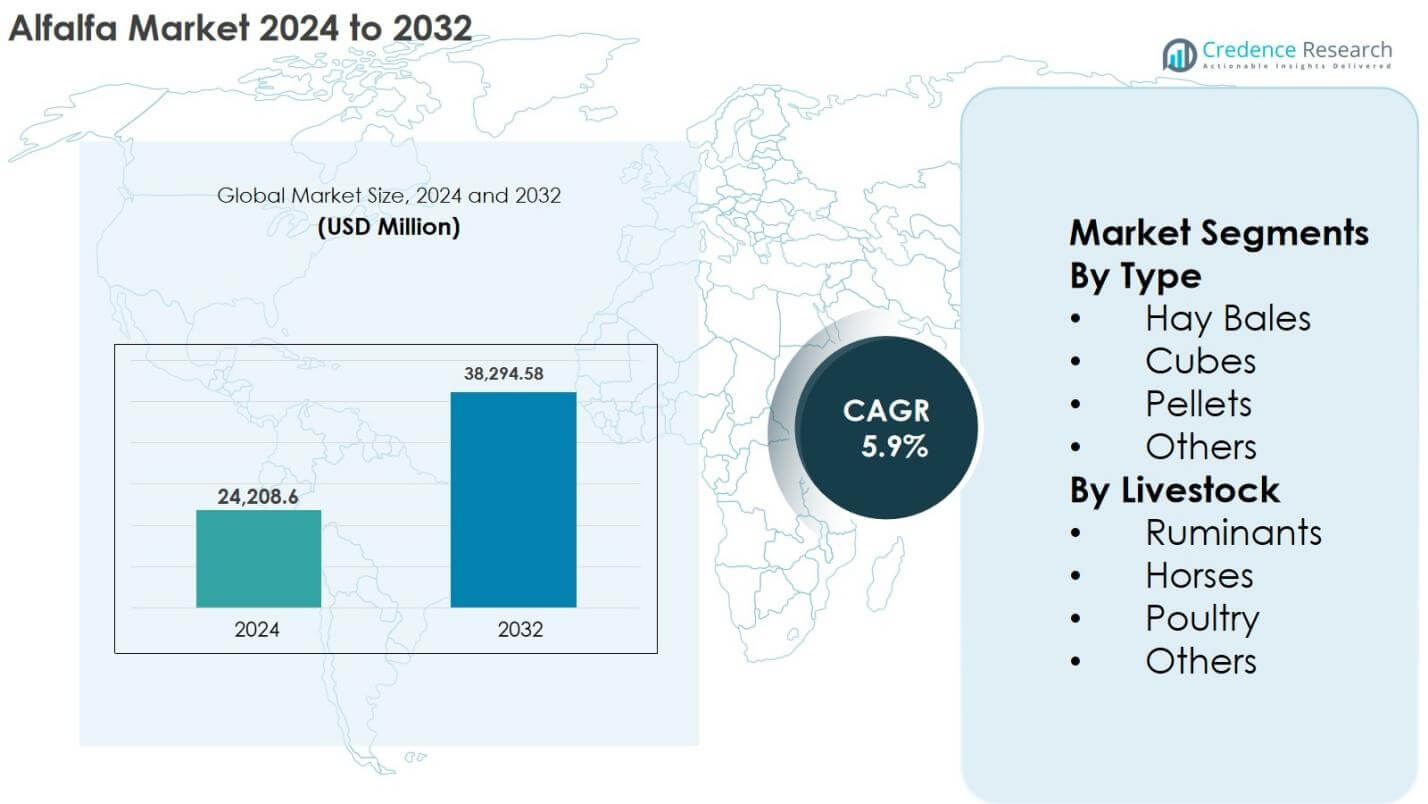
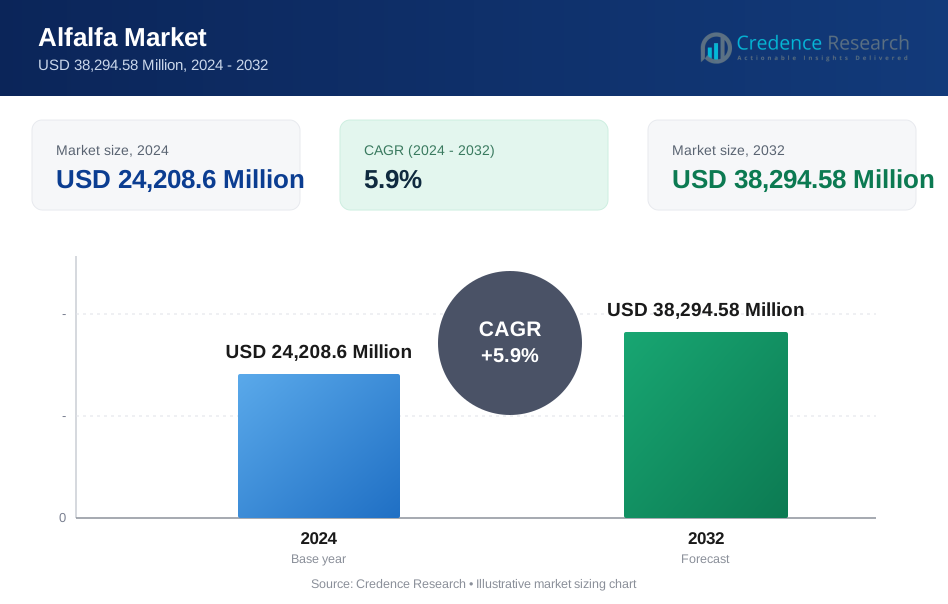
El tamaño del mercado de alfalfa fue valorado en USD 24,208.6 millones en 2024 y se proyecta que alcance USD 38,294.58 millones para 2032, lo que implica un CAGR del 5.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Alfalfa 2024 | USD 24,208.6 millones |
| Mercado de Alfalfa, CAGR | 5.9% |
| Tamaño del Mercado de Alfalfa 2032 | USD 38,294.58 millones |
La actividad del mercado está respaldada por procesadores de forraje globales y proveedores orientados a la exportación. Jugadores clave como Anderson Hay & Grain Inc., Al Dahra ACX Global Inc., Standlee Premium Products LLC, Green Prairie International, Border Valley Trading, Cubeit Hay Company, Haykingdom Inc., Bailey Farms, Knight Ag Sourcing y Alfalfa Monegros SL están expandiendo la capacidad de procesamiento, capacidades logísticas y formatos de valor agregado como pellets y pacas comprimidas. América del Norte lideró en 2024 con una participación del 34.6%, respaldada por la producción y exportación a gran escala de productos lácteos y carne de res hacia Asia y el Medio Oriente. Asia-Pacífico representó el 28.9% y se describe como la región de más rápido crecimiento, vinculada al crecimiento en la ganadería comercial y la demanda de importación de forraje premium.
Perspectivas del Mercado de Alfalfa
- El mercado de alfalfa fue valorado en USD 24,208.6 millones en 2024 y se espera que alcance USD 38,294.58 millones para 2032, creciendo a un CAGR del 5.9% durante el período de pronóstico.
- La demanda está respaldada por el uso de forraje de alto contenido proteico en la producción de lácteos y carne de res, un mayor enfoque en la eficiencia alimentaria y una adopción más amplia en dietas de ganado comercial. Los rumiantes representaron el 58.3% de la demanda en 2024, indicando la concentración del mercado en sistemas de alimentación para ganado, ovejas y cabras.
- Las tendencias incluyen una mayor adopción de formatos de valor agregado como pellets y cubos, un mayor uso de heno deshidratado en cadenas de suministro de exportación y mejoras en los procesos de enfardado, almacenamiento y manejo que pueden mejorar la consistencia de la calidad y la eficiencia logística.
- La competencia incluye procesadores y exportadores que expanden la capacidad y la infraestructura, incluidos Anderson Hay & Grain Inc., Al Dahra ACX Global Inc., Standlee Premium Products LLC, Green Prairie International y Border Valley Trading, respaldados por asociaciones y acuerdos de suministro a largo plazo.
- América del Norte lideró en 2024 con una participación del 34.6%, seguida por Asia-Pacífico (28.9%), Europa (23.8%), América Latina (7.6%) y Medio Oriente & África (5.1%). Las participaciones regionales reflejan diferencias en la intensidad del ganado, la disponibilidad de forraje doméstico y la dependencia de importaciones.
Análisis de Segmentación del Mercado de Alfalfa:
Por Tipo
Las pacas representaron el 46.8% del mercado en 2024. Esta participación está vinculada a la fuerte demanda de productores de lácteos y carne de res, prácticas de manejo establecidas y la idoneidad para el transporte a granel dentro de las cadenas de suministro tradicionales de forraje. Los pellets están creciendo a medida que las operaciones comerciales adoptan formatos compactos que apoyan una inclusión de alimento más consistente y una vida útil más larga. Los cubos están ganando uso en programas equinos y de ganado especializado donde la conveniencia de manejo y el fraccionamiento son prioridades. Otros formatos, incluidos picados y en harina, se están expandiendo con un uso más amplio de la formulación de raciones y prácticas de alimentación de precisión.
- Por ejemplo, la línea Nutrena de Cargill incluye alimentos peletizados a base de alfalfa posicionados en torno a un contenido más uniforme de proteínas y fibra y una estabilidad de almacenamiento mejorada para operaciones más grandes.
Por Tipo de Ganado
Los rumiantes representaron el 58.3% del mercado en 2024. Esto refleja la adecuación de la alfalfa para raciones que requieren tanto proteína como fibra efectiva para la función del rumen, apoyando los sistemas de lácteos y carne de res, así como la producción de ovejas y cabras. La demanda está respaldada por la expansión en la producción de lácteos y carne en partes de Asia, América Latina y el Medio Oriente. La avicultura sigue siendo menor pero se está desarrollando en sistemas especializados donde se utilizan mezclas de forraje. La demanda de otros tipos de ganado está respaldada por aplicaciones de alimentación diversificadas dentro de sistemas agrícolas mixtos.
- Por ejemplo, el Centro de Investigación de Forrajes Lácteos de EE. UU. y los materiales de extensión de la Universidad de Wisconsin comúnmente describen la alfalfa como un componente central del forraje en raciones de lácteos de alta producción debido a sus características de fibra efectiva y proteína degradable en el rumen.
Principales Impulsores del Crecimiento del Mercado de Alfalfa
Aumento de la Demanda de Alimentos para Ganado de Alto Contenido Proteico
La demanda de alfalfa está principalmente respaldada por su papel como un forraje rico en proteínas y fibra utilizado en dietas de lácteos, carne de res y pequeños rumiantes. Las operaciones comerciales de ganado a menudo utilizan alfalfa para apoyar resultados de productividad como el rendimiento de leche y la conversión alimenticia, particularmente donde se prioriza el equilibrio de raciones y la calidad consistente del forraje. La expansión de sistemas intensivos de lácteos y ganado en partes de Asia, el Medio Oriente y América Latina también respalda la demanda. La adopción está aún más respaldada por mejoras en las prácticas de cultivo y manejo que pueden aumentar el rendimiento y estabilizar la calidad, incluidas mejoras en el riego y mejoras en las semillas. Sin embargo, el alcance de las ganancias de productividad depende del diseño de la ración, la calidad del forraje y la economía local de los alimentos.
- Por ejemplo, se están adoptando en algunas regiones productoras cultivares más nuevos con mejor tolerancia a la sequía y resistencia a plagas, y se utilizan prácticas de precisión como el riego guiado por GPS y la gestión de nutrientes a tasa variable para estabilizar la calidad del forraje y la eficiencia de los recursos.
Expansión del Comercio de Heno y Forraje Orientado a la Exportación
- La demanda de exportación apoya el crecimiento del mercado donde las regiones con déficit de forraje dependen de forraje importado debido a limitaciones de tierra y agua. Los importadores en los mercados de Asia Oriental y el Golfo comúnmente obtienen alfalfa premium de regiones productoras establecidas para apoyar las industrias de lácteos y ganado en expansión. Las inversiones en deshidratación, densificación y logística de contenedores pueden mejorar la eficiencia del envío y la retención de calidad. Los acuerdos de suministro a largo plazo y la demanda de pellets y cubos también apoyan los flujos comerciales. Al mismo tiempo, las exportaciones siguen expuestas a los costos de flete, las restricciones portuarias y los cambios de políticas, que pueden afectar el precio y la disponibilidad. Por ejemplo, las restricciones en el uso doméstico de agua en partes de Asia están asociadas con la continua dependencia de la alfalfa importada de los Estados Unidos y otros orígenes para operaciones lecheras a gran escala.
Cambio Hacia Sistemas de Agricultura Sostenible y Regenerativa
El cultivo de alfalfa puede alinearse con prácticas regenerativas porque el cultivo fija nitrógeno y se utiliza en rotaciones para apoyar la estructura del suelo y la productividad a largo plazo. Estos atributos pueden reducir la dependencia de insumos de nitrógeno sintético en algunos sistemas de cultivo y apoyar los objetivos de salud del suelo. Las variedades tolerantes a la sequía y las prácticas de riego más eficientes pueden fortalecer la idoneidad en regiones semiáridas, aunque la dependencia del riego sigue siendo una limitación en muchas áreas productoras. Los incentivos políticos y los requisitos de la cadena de suministro vinculados a la sostenibilidad pueden aumentar la adopción, particularmente donde la trazabilidad y las afirmaciones ambientales influyen en las decisiones de adquisición.
Tendencias y Oportunidades Clave del Mercado de Alfalfa
Aumento de la Adopción de Productos de Alfalfa de Valor Agregado y Procesados
Los formatos de valor agregado como pellets, cubos y harina deshidratada están ganando participación a medida que las granjas comerciales y los fabricantes de alimentos priorizan la calidad consistente, la eficiencia de almacenamiento y la reducción de pérdidas por manejo. Las mejoras en el procesamiento pueden ayudar a preservar los nutrientes y mejorar la estabilidad del producto para los mercados de exportación. Los segmentos de equinos y ganado especializado también apoyan la demanda de productos estandarizados y porcionables. Esta tendencia permite a los procesadores diversificar ingresos y reducir la exposición a las fluctuaciones de precios del heno a granel, aunque la economía del procesamiento depende de los costos de energía, la utilización del equipo y el acceso a un suministro confiable de materia prima.
- Por ejemplo, Standlee Premium Western Forage produce pellets y cubos de alfalfa posicionados alrededor de un tamaño de partícula controlado y perfiles nutricionales más uniformes para aplicaciones equinas y de ganado.
Oportunidades en la Alimentación de Precisión y Mercados de Ganado Emergentes
La adopción de la alimentación de precisión apoya un uso más estructurado de la alfalfa dentro de los programas de optimización de raciones, particularmente donde los productores utilizan formulaciones basadas en datos para apuntar al rendimiento y reducir el desperdicio. Las categorías emergentes de ganado como cabras y ovejas, y segmentos de nicho como la alimentación equina premium, pueden crear una demanda incremental de formatos especializados y forraje de mayor calidad. En los mercados en desarrollo, los proyectos destinados a mejorar la productividad de los pequeños agricultores pueden expandir el uso de forraje donde se abordan el riego, el apoyo agronómico y el acceso al mercado.
- Por ejemplo, la FAO y las iniciativas de extensión nacional han documentado programas que promueven forrajes mejorados, incluida la alfalfa, para mejorar los sistemas de ovejas y cabras de pequeños agricultores y reducir la dependencia de concentrados comprados.
Desafíos Clave del Mercado de Alfalfa
Variabilidad Climática y Restricciones de Recursos Hídricos
La sequía, la lluvia irregular y la disminución de los niveles de agua subterránea pueden reducir el rendimiento y aumentar la variabilidad en la calidad del forraje. En las regiones dependientes de la irrigación, el aumento de los costos del agua y una regulación más estricta pueden limitar el área plantada o aumentar los costos de producción. El estrés por calor y la variabilidad estacional también pueden afectar el equilibrio de proteínas y fibras, creando inconsistencias para los procesadores y exportadores. Los productores adoptan cada vez más variedades tolerantes a la sequía y sistemas de riego eficientes, pero estas respuestas pueden aumentar los requisitos de capital y operación.
Riesgos de Volatilidad de Precios y Dependencia del Comercio
Los precios son sensibles a las tarifas de flete, los movimientos de divisas y los cambios en la política comercial que afectan la competitividad de las exportaciones y las decisiones de compra de los importadores. Las interrupciones logísticas pueden reducir la confiabilidad del suministro, y la competencia de forrajes alternativos o alimentos de proteína vegetal puede aumentar cuando suben los precios de la alfalfa. Los riesgos geopolíticos, la congestión portuaria y las restricciones de envío pueden afectar los horarios de entrega y el capital de trabajo. En respuesta, los participantes del mercado a menudo diversifican destinos, aumentan la flexibilidad de procesamiento y fortalecen las estructuras contractuales, aunque estas medidas pueden no compensar completamente los choques externos.
Análisis Regional del Mercado de Alfalfa
América del Norte
América del Norte mantuvo el 34.6% del mercado en 2024, respaldada por grandes sectores lecheros y de carne, prácticas establecidas de manejo de forrajes y volúmenes significativos de exportación a Asia y Medio Oriente. La demanda se refuerza con capacidades de procesamiento y logística que apoyan el heno premium y formatos procesados como pellets. Las prácticas de sostenibilidad y rotación también apoyan el cultivo, mientras que la adopción de tecnologías de riego, enfardado y almacenamiento puede mejorar la consistencia de la calidad.
Europa
Europa representó el 23.8% en 2024, respaldada por la producción lechera establecida, los requisitos de calidad del alimento y los sistemas de producción estructurados en países como Francia, España e Italia. Las reformas centradas en la sostenibilidad y las prácticas de rotación apoyan la integración de la alfalfa en algunos sistemas de cultivo. Sin embargo, la variabilidad climática y las restricciones de uso del suelo pueden influir en la producción, aumentando la importancia de las mejoras en el rendimiento y la eficiencia del agua.
Asia-Pacífico
Asia-Pacífico representó el 28.9% en 2024 y se describe como la región de más rápido crecimiento. La demanda está vinculada a la expansión de operaciones comerciales de lácteos y ganado y a la continua dependencia de las importaciones en varios mercados debido a los limitados recursos forrajeros domésticos. La adopción de pellets y cubos en programas de alimentación integrados apoya el crecimiento, y las mejoras en la infraestructura de distribución y almacenamiento pueden aumentar la penetración de productos forrajeros de mayor calidad.
América Latina
América Latina mantuvo el 7.6% en 2024, respaldada por la expansión en los sistemas de carne y lácteos y la adopción gradual de prácticas forrajeras mejoradas. El crecimiento se ve moderado por la variabilidad climática, la mecanización desigual y la competencia de cultivos forrajeros alternativos en algunas áreas. Las inversiones en eficiencia de riego, desarrollo de semillas y procesamiento de calidad de exportación podrían mejorar la posición a largo plazo donde la economía respalda el escalamiento.
Medio Oriente y África
Oriente Medio y África representaron el 5.1% en 2024, con la demanda concentrada en los mercados del Golfo dependientes de importaciones que apoyan la producción intensiva de lácteos y camellos. La escasez de agua y las limitaciones de tierra limitan la producción nacional, reforzando la dependencia de proveedores internacionales y relaciones comerciales a largo plazo. Algunos mercados africanos están expandiendo el cultivo a través de programas de irrigación y productividad ganadera, pero los altos costos logísticos y las restricciones políticas relacionadas con el agua continúan limitando la producción a gran escala.
Segmentaciones del Mercado de Alfalfa:
Por Tipo
- Pacas de Heno
- Cubos
- Pellets
- Otros
Por Ganado
- Rumiantes
- Caballos
- Aves de Corral
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo está moderadamente consolidado, con procesadores, exportadores y proveedores de piensos integrados establecidos operando en mercados globales y regionales. Los principales actores incluyen Anderson Hay & Grain Inc., Al Dahra ACX Global Inc., Standlee Premium Products LLC, Green Prairie International, Border Valley Trading, Cubeit Hay Company, Haykingdom Inc., Bailey Farms, Knight Ag Sourcing y Alfalfa Monegros SL. Las estrategias competitivas comúnmente incluyen la inversión en capacidad de deshidratación y densificación, la adopción de prácticas avanzadas de enfardado y almacenamiento, y la operación de programas de exportación con certificación de calidad. Las empresas también están expandiendo formatos de valor añadido como pellets, cubos y pacas comprimidas para atender a clientes de lácteos, equinos y ganado comercial. Las asociaciones con distribuidores, los acuerdos de suministro a largo plazo con mercados dependientes de importaciones y la inversión en centros logísticos apoyan el acceso al mercado. La diferenciación depende cada vez más de la consistencia nutricional, la trazabilidad y las afirmaciones relacionadas con la sostenibilidad en segmentos de mayor calidad, aunque la capacidad de sustentar tales afirmaciones depende de la calidad de los datos y el alcance de la certificación.
Análisis de Jugadores Clave
- Green Prairie International
- Anderson Hay & Grain Inc.
- Haykingdom Inc.
- Cubeit Hay Company
- Al Dahra ACX Global Inc.
- Standlee Premium Products, LLC
- Bailey Farms
- Alfalfa Monegros SL
- Border Valley Trading
- Knight Ag Sourcing
Desarrollos Recientes
En diciembre de 2025, DLF North America lanzó su campaña “We Love Alfalfa” dirigida a promover el papel del cultivo y fomentar la colaboración en toda la industria.
En octubre de 2025, Leaft Foods lanzó un producto de Concentrado de Proteína de Alfalfa (APC) para alimentos para mascotas y entró en una asociación de distribución con Meateor Pet Food Ingredients New Zealand para atender el mercado de EE.UU., con expansión europea planificada para 2026.
Cobertura del Informe
El informe analiza el mercado por tipo, ganado y geografía. Perfila a las empresas clave por enfoque comercial y posicionamiento de productos y revisa la dinámica competitiva, incluyendo impulsores, restricciones y tendencias actuales. También considera la dinámica del mercado, el contexto regulatorio y los desarrollos tecnológicos que influyen en la producción, procesamiento y distribución. El análisis discute factores externos y condiciones macroeconómicas que pueden afectar la demanda y proporciona consideraciones estratégicas para nuevos participantes y participantes establecidos.
Perspectiva Futura
- Se espera que el mercado se expanda a medida que los productores de ganado aumenten el uso de forraje con mayor contenido proteico para apoyar la productividad lechera y de carne.
- Se espera que la demanda de exportación siga siendo importante donde las regiones con déficit de alimento dependen de las importaciones para apoyar el crecimiento del ganado comercial.
- Se espera que los pellets, cubos y harina deshidratada ganen cuota debido a la eficiencia en el manejo, los beneficios de almacenamiento y una nutrición más estandarizada.
- Se espera que las mejoras en el procesamiento y manejo en la densidad de empacado, deshidratación y preservación de nutrientes apoyen la consistencia de calidad y la fiabilidad del suministro.
- Se espera que las prácticas agrícolas regenerativas y orientadas a la sostenibilidad apoyen el uso de rotación de alfalfa donde la economía del agua y la tierra lo permitan.
- Se espera que la adopción de la alimentación de precisión aumente la inclusión estructurada de alfalfa en las formulaciones de raciones comerciales.
- Se espera que las inversiones en eficiencia de riego y las variedades tolerantes a la sequía sigan siendo centrales para gestionar los riesgos climáticos y hídricos.
- Es posible la consolidación a medida que los principales exportadores expanden la capacidad y fortalecen los acuerdos de suministro a largo plazo, aunque los proveedores regionales más pequeños pueden persistir en los mercados locales.
- Se espera que la nutrición especializada para ganado y equinos premium apoye la demanda de formatos de alfalfa de mayor calidad y procesados.
- Se espera que la política comercial, la capacidad logística y las mejoras en infraestructura influyan en la fiabilidad del suministro global y la volatilidad de los precios.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de alfalfa y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de alfalfa entre 2024 y 2032?
¿Qué segmento del mercado de alfalfa tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la alfalfa?
¿Quiénes son las empresas líderes en el mercado de la alfalfa?
¿Qué región tuvo la mayor participación en el mercado de alfalfa en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Alfalfa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Alfalfa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 24,208.6 Million → 2032: USD 38,294.58 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Alfalfa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Alfalfa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Alfalfa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Alfalfa Market Drivers
- 3.3 Mercado de Alfalfa Market Restraints & Challenges
- 3.4 Mercado de Alfalfa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Alfalfa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Alfalfa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Alfalfa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Alfalfa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Alfalfa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Alfalfa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Alfalfa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Alfalfa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Alfalfa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Alfalfa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Alfalfa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Alfalfa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Alfalfa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Alfalfa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Alfalfa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Alfalfa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Alfalfa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Alfalfa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Alfalfa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
