
Visión General del Mercado
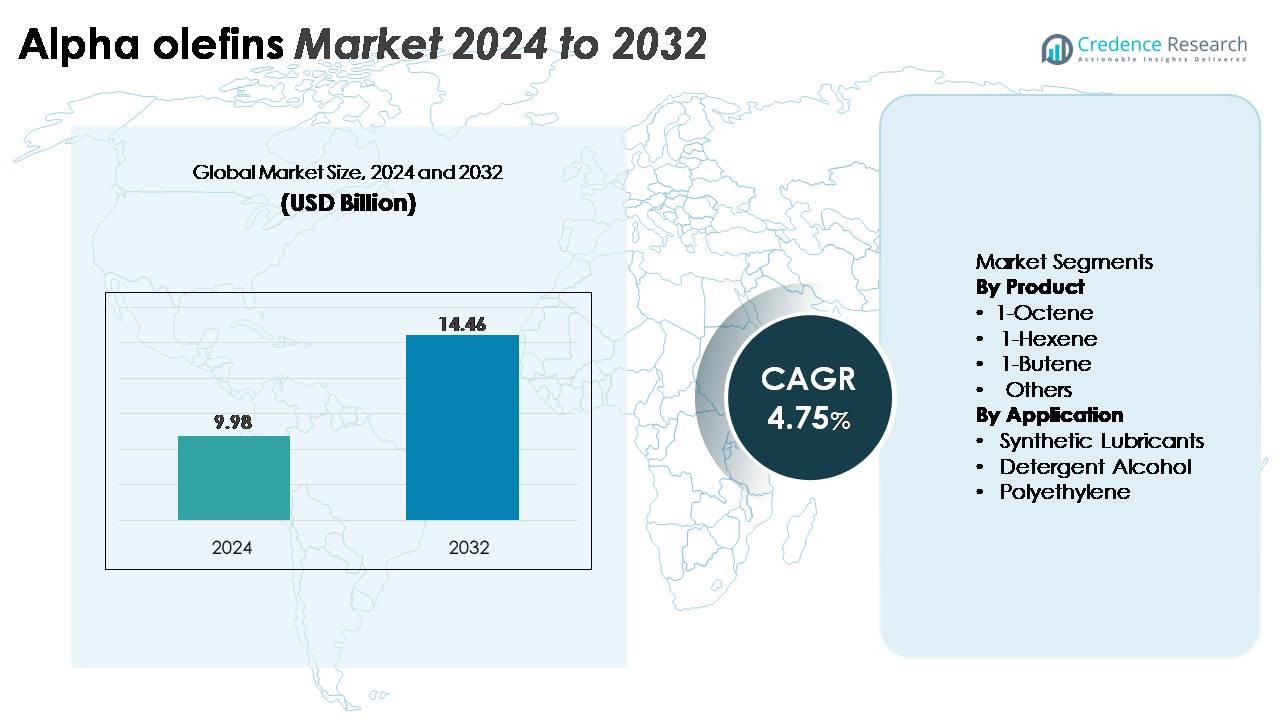
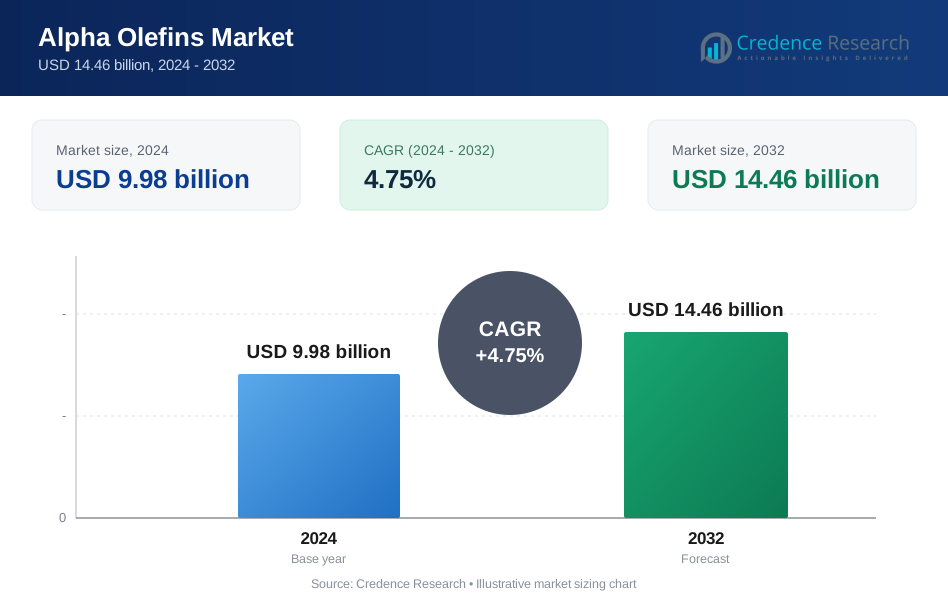
El mercado global de alfa olefinas fue valorado en USD 9.98 mil millones en 2024 y se proyecta que alcance USD 14.46 mil millones para 2032, reflejando una tasa de crecimiento anual compuesta (CAGR) del 4.75% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Alfa Olefinas 2024 | USD 9.98 Mil Millones |
| Mercado de Alfa Olefinas, CAGR | 4.75% |
| Tamaño del Mercado de Alfa Olefinas 2032 | USD 14.46 Mil Millones |
El panorama competitivo del mercado de alfa olefinas presenta una mezcla de fabricantes químicos globales y productores especializados de surfactantes, incluyendo Nouryon, Kao Corporation, Stepan Company, Enaspol, Huntsman Corporation, Pilot Chemical Company, Zanyu Technology Group Co. Ltd., Clariant AG, Rohit Surfactants Private Limited y P. Chemicals. Estas empresas fortalecen sus posiciones a través de capacidades de producción integradas, tecnologías avanzadas de oligomerización y fuertes vínculos aguas abajo con fabricantes de polietileno, lubricantes y alcoholes detergentes. América del Norte lidera el mercado con aproximadamente un 36% de participación, impulsada por grandes plantas de craqueo de etileno y materias primas competitivamente valoradas, mientras que Asia-Pacífico sigue como un centro de rápido crecimiento respaldado por la expansión de capacidades petroquímicas y la creciente demanda de polímeros.
Perspectivas del Mercado
- El mercado global de alfa olefinas alcanzó USD 9.98 mil millones en 2024 y se proyecta que llegue a USD 14.46 mil millones para 2032, registrando un CAGR del 4.75% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente demanda de LLDPE y HDPE, donde el 1-Buteno lidera el segmento de productos debido a su uso extensivo como comonómero para aplicaciones de polietileno de alta resistencia y flexibilidad.
- Tendencias como la creciente adopción de 1-Hexeno y 1-Octeno de alta pureza para PE de grado metallocene premium y la creciente utilización en lubricantes sintéticos continúan remodelando la dinámica de la industria.
- La actividad competitiva sigue siendo fuerte, con los principales actores expandiendo capacidades de oligomerización mientras navegan por restricciones vinculadas a la volatilidad de las materias primas de etileno y el endurecimiento de las regulaciones de sostenibilidad.
- Regionalmente, América del Norte posee alrededor del 36% del mercado, seguida por Asia-Pacífico con casi el 31%, mientras que Europa mantiene alrededor del 22%, respaldada por clústeres químicos establecidos y demanda de las industrias de polietileno y surfactantes.
Análisis de Segmentación del Mercado:
Por Producto (1-Octeno, 1-Hexeno, 1-Buteno, Otros)
En la categoría de productos, el 1-Buteno mantiene la participación de mercado dominante, respaldado por su uso generalizado como comonómero en la producción de LLDPE y HDPE, donde mejora la flexibilidad, procesabilidad y resistencia al impacto. Su rentabilidad y alta disponibilidad refuerzan aún más su liderazgo en embalajes de película, revestimientos industriales y productos moldeados. Mientras que el 1-Hexeno y el 1-Octeno continúan ganando terreno en grados de polietileno premium, su mayor complejidad de producción limita la absorción de volumen. El segmento "Otros", que comprende alfa olefinas especiales, se beneficia de la creciente demanda en elastómeros, adhesivos y surfactantes, pero sigue siendo comparativamente más pequeño.
- Por ejemplo, ExxonMobil es un productor global líder de alfa olefinas lineales, con una fabricación a gran escala integrada en sus complejos de Baytown y Baton Rouge. La empresa es un proveedor importante de 1-buteno, 1-hexeno y alfa olefinas superiores utilizadas en aplicaciones de LLDPE, HDPE y surfactantes especiales, como se documenta en las divulgaciones de su Portafolio de Productos Químicos.
Por Aplicación (Lubricantes Sintéticos, Alcohol Detergente, Polietileno, Otros)
Dentro de las aplicaciones, el polietileno representa el segmento más grande e influyente, impulsado por el creciente consumo global de LLDPE y HDPE en embalaje, construcción, componentes automotrices y bienes de consumo. Las alfa olefinas juegan un papel crucial en la mejora de la resistencia del polímero, el comportamiento de sellado y la durabilidad, posicionando al polietileno como el centro de demanda dominante. Los lubricantes sintéticos muestran un fuerte impulso de crecimiento a medida que las formulaciones basadas en PAO ganan preferencia en motores de alto rendimiento y sistemas industriales. Los alcoholes detergentes también contribuyen significativamente debido a la demanda constante de los mercados de limpieza del hogar y cuidado personal, respaldada por la creciente producción de derivados de alcoholes grasos.
- Por ejemplo, Chevron Phillips Chemical opera una unidad dedicada de 1-Hexeno en Baytown, Texas, con una capacidad de producción de 250,000 toneladas métricas por año, suministrando comonómeros de alto rendimiento para grados de polietileno de próxima generación. Los lubricantes sintéticos continúan expandiéndose con formulaciones basadas en PAO, mientras que los alcoholes detergentes crecen de manera constante debido al aumento de la producción de derivados de alcoholes grasos C12–C14 para aplicaciones de limpieza y cuidado personal.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Polietileno en Aplicaciones de Embalaje e Industriales
El cambio global hacia materiales de polietileno de alto rendimiento sigue siendo un impulsor principal para el consumo de alfa olefinas. A medida que los fabricantes de LLDPE y HDPE aumentan la producción para satisfacer la creciente demanda de películas, embalajes flexibles, geomembranas y productos moldeados, el uso de alfa olefinas como comonómeros se vuelve indispensable. El 1-Buteno, 1-Hexeno y 1-Octeno mejoran la resistencia mecánica, el comportamiento de sellado, la durabilidad y las propiedades de flexibilidad esenciales para formatos avanzados de embalaje utilizados en alimentos, comercio electrónico, revestimientos industriales y películas agrícolas. Además, las industrias de infraestructura y automotriz dependen cada vez más del HDPE para tuberías, contenedores, tanques y componentes ligeros, fortaleciendo aún más la adopción de alfa olefinas. La expansión de complejos petroquímicos en Asia y el Medio Oriente, junto con adiciones continuas de capacidad por parte de los productores de polímeros, crean un entorno estable de oferta y demanda. A medida que los fabricantes adoptan tecnologías de catalizadores metalocénicos para grados de PE premium, las alfa olefinas ganan importancia estratégica al permitir características de rendimiento personalizadas, consolidando su papel en las cadenas de valor globales de polímeros.
- Por ejemplo, la unidad AlphaPlus® de Shell en Geismar suministra 1-Octeno de propósito específico que respalda el PE avanzado utilizado en sistemas de tuberías con clasificación de presión.
Expansión del Uso en las Industrias de Lubricantes Sintéticos y Oleoquímicos
La producción de lubricantes sintéticos, particularmente polialfaolefinas (PAOs), continúa impulsando la demanda de alfa olefinas debido a los crecientes requerimientos en aplicaciones automotrices, aeroespaciales, marinas y de maquinaria industrial. Las alfa olefinas como el 1-Deceno son materias primas centrales para formulaciones de PAO de alta viscosidad y estabilidad térmica. Estos lubricantes apoyan intervalos de drenaje extendidos, una resistencia superior a la oxidación y una mayor eficiencia de combustible para motores modernos y equipos de alta carga. La industria oleoquímica también refuerza la demanda a través de la producción de alcoholes detergentes y surfactantes, donde las alfa olefinas de cadena larga sirven como intermediarios clave. El aumento en el consumo de productos de cuidado personal, soluciones de limpieza para el hogar y surfactantes industriales acelera la necesidad de alfa olefinas de alta pureza. El crecimiento en aplicaciones especializadas, incluyendo plastificantes, productos químicos para campos petroleros y adhesivos, amplía aún más la base de consumo. A medida que las industrias priorizan la eficiencia energética y las formulaciones compatibles con el medio ambiente, el uso de lubricantes sintéticos optimizados para el rendimiento continúa expandiéndose, posicionando a las alfa olefinas en el núcleo de las soluciones de lubricación y químicas de próxima generación.
- Por ejemplo, la instalación de PAO de Chevron Phillips Chemical en Cedar Bayou, Texas, opera con una capacidad de producción de aproximadamente 58,000 toneladas métricas por año (mtpa), suministrando PAOs del Grupo IV utilizados en lubricantes automotrices y de turbinas de alta eficiencia.
Avances Tecnológicos en Procesos de Producción de Propósito Específico
Los avances continuos en tecnologías de producción fortalecen significativamente el mercado de alfa olefinas al permitir mayores rendimientos, mejor selectividad y fabricación rentable. Las innovaciones en la oligomerización de etileno, como el Shell Higher Olefin Process (SHOP), AlphaPlus de Chevron Phillips y los sistemas catalíticos avanzados de Sasol, permiten a los productores personalizar la distribución de productos y escalar la producción de manera efectiva. El rendimiento mejorado de los catalizadores asegura estabilidad, ciclos de vida más largos y mayor precisión en la generación de longitudes de cadena de carbono deseadas, apoyando un suministro consistente para los segmentos de polietileno y químicos especializados. La industria también está presenciando la integración de gemelos digitales, optimización de procesos basada en IA y sistemas avanzados de integración térmica que reducen el consumo de energía y los costos operativos. Además, las inversiones en instalaciones de 1-Hexeno y 1-Octeno de propósito específico permiten a los fabricantes satisfacer la creciente demanda de grados de PE premium sin depender únicamente de corrientes de coproductos. Estas mejoras tecnológicas colectivamente mejoran la competitividad, la eficiencia operativa y la fiabilidad de la producción global de alfa olefinas.
Tendencias Clave y Oportunidades
Aumento en la Transición hacia Alfa Olefinas de Alta Pureza y Especialidad
Una tendencia notable en el mercado es la acelerada transición hacia alfa olefinas de alta pureza y especialidad impulsada por las preferencias de los usuarios finales por materiales y formulaciones avanzadas. El 1-Hexeno y el 1-Octeno de alta pureza apoyan la producción de polietileno basado en metaloceno, que ofrece una claridad superior, resistencia a la perforación y propiedades mecánicas para embalajes de película premium. Las alfa olefinas de especialidad, como las cadenas C12–C20, continúan ganando impulso en aplicaciones que incluyen surfactantes, fluidos de perforación, lubricantes automotrices y polímeros de especialidad. Los fabricantes están respondiendo al expandir unidades de oligomerización dedicadas y mejorando los sistemas de purificación para producir distribuciones de cadenas de carbono a medida. Las oportunidades de crecimiento también surgen de la creciente adopción de alfa olefinas de base biológica a medida que las industrias exploran vías de etileno renovable. A medida que los marcos de sostenibilidad se endurecen a nivel global, las calidades de especialidad que ofrecen un rendimiento mejorado y una menor huella ambiental se vuelven estratégicamente importantes, creando nuevos canales de ingresos para los productores integrados de productos petroquímicos y químicos de especialidad.
· Por ejemplo, Shell expandió su complejo de alfa olefinas en Geismar con la unidad AO4, añadiendo 425,000 toneladas métricas por año de capacidad total de LAO y elevando la producción del sitio a 1.3 millones de toneladas métricas por año, la más grande a nivel mundial. La unidad utiliza la tecnología SHOP de Shell para suministrar cortes de alta pureza como 1-buteno, 1-hexeno y 1-octeno para aplicaciones avanzadas de polietileno
Aumento de Inversiones en Expansión de Capacidad e Integración Petroquímica Regional
Los centros petroquímicos integrados en Asia-Pacífico, Medio Oriente y América del Norte están invirtiendo fuertemente en la producción de etileno y alfa olefinas descendentes, creando oportunidades a gran escala durante la próxima década. La disponibilidad de materias primas a precios competitivos, particularmente etano derivado de esquisto en EE.UU. y abundantes líquidos de gas natural en Medio Oriente, sigue apoyando grandes expansiones de capacidad. Estas inversiones fortalecen la resiliencia de la cadena de suministro, reducen la dependencia de importaciones y mejoran la competitividad regional en las cadenas de valor de polietileno y lubricantes sintéticos. Las economías emergentes también están acelerando el desarrollo de infraestructura, estimulando la demanda de tuberías de HDPE, geomembranas y componentes industriales, lo que mejora aún más el consumo de alfa olefinas. Las empresas están integrando cada vez más unidades de alfa olefinas con complejos de craqueo de vapor para una utilización optimizada de materias primas y eficiencia de costos. A medida que los patrones de consumo global se desplazan hacia materiales ligeros y productos químicos de especialidad, las regiones con ecosistemas petroquímicos integrados están posicionadas para capturar oportunidades sustanciales a largo plazo.
· Por ejemplo, INEOS puso en marcha su nueva unidad de Olefinas Alfa Lineales (LAO) de 420,000 toneladas por año en el complejo Chocolate Bayou en Texas en 2024, expandiendo la producción integrada junto a su craqueador de etileno cercano y asegurando el suministro a largo plazo para clientes de polietileno y lubricantes sintéticos.
Desafíos Clave
Volatilidad en los Precios de Materias Primas de Etileno y Dinámicas de Suministro
La volatilidad de las materias primas, especialmente en los precios del etileno, sigue siendo un desafío estructural para el mercado de alfa olefinas. Dado que el etileno es la materia prima principal para los procesos de oligomerización, las fluctuaciones impulsadas por la inestabilidad del mercado del petróleo crudo y el gas natural afectan directamente la economía de producción. Las interrupciones geopolíticas, los cierres de refinerías y las restricciones en la cadena de suministro pueden crear aumentos repentinos de precios y escasez de suministro, afectando la rentabilidad para los productores y convertidores aguas abajo. Las regiones intensivas en etileno enfrentan un riesgo adicional debido a las operaciones restringidas de crackers y los cronogramas de mantenimiento. Esta volatilidad complica la planificación a largo plazo para los fabricantes de polietileno, formuladores de lubricantes y productores de surfactantes que dependen de un suministro estable de alfa olefinas. Aunque los complejos petroquímicos integrados ofrecen una mitigación parcial del riesgo, los desequilibrios globales de oferta y demanda continúan presionando los márgenes y limitando la flexibilidad operativa para los participantes del mercado.
Regulaciones Ambientales y Presiones de Sostenibilidad
Las estrictas regulaciones ambientales que afectan las operaciones petroquímicas presentan un desafío significativo para los productores de alfa olefinas, particularmente en lo que respecta a emisiones, gestión de residuos y consumo de energía. Los gobiernos de todo el mundo están imponiendo controles más estrictos sobre la emisión de carbono, la gestión de quemas y los subproductos peligrosos, aumentando los costos de cumplimiento en los sitios de producción. Al mismo tiempo, la demanda de consumidores e industriales se está desplazando hacia alternativas renovables o de bajo carbono, lo que podría afectar la dependencia a largo plazo de las olefinas basadas en fósiles. Las empresas deben invertir en tecnologías más limpias, sistemas de captura de carbono y vías de etileno renovable para alinearse con las expectativas de sostenibilidad. Aunque estas inversiones apoyan la competitividad a largo plazo, requieren un gasto de capital sustancial y una reestructuración operativa. Equilibrar el cumplimiento regulatorio, los compromisos de sostenibilidad y la eficiencia de costos sigue siendo un desafío complejo para las partes interesadas de la industria, especialmente a medida que las políticas climáticas globales continúan evolucionando.
Análisis Regional
Norteamérica
Norteamérica posee alrededor del 36% del mercado global de alfa olefinas, respaldado por el abundante etileno derivado del esquisto y una fuerte integración a lo largo de las cadenas de valor petroquímicas. EE. UU. sigue siendo el principal centro de producción, con actores importantes operando grandes unidades de oligomerización que suministran a fabricantes de polietileno, lubricantes sintéticos y alcoholes detergentes. La sólida demanda de convertidores de LLDPE y HDPE refuerza el consumo regional, particularmente en aplicaciones de embalaje, construcción y automotriz. Las expansiones de capacidad en la Costa del Golfo, junto con precios competitivos de materias primas, continúan mejorando la eficiencia de producción. La región también se beneficia de un aumento en las exportaciones hacia América Latina, Europa y Asia-Pacífico.
Europa
Europa representa casi el 22% del mercado de alfa olefinas, impulsado por clústeres químicos establecidos en Alemania, los Países Bajos, Bélgica y Francia. La demanda está principalmente moldeada por el avanzado sector de plásticos de la región, los fabricantes de lubricantes sintéticos y los productores de alcoholes detergentes. El enfoque regulatorio en lubricantes de alta eficiencia y surfactantes ambientalmente compatibles apoya una absorción consistente de alfa olefinas. Sin embargo, los mayores costos de materias primas y las presiones de descarbonización influyen en la economía de producción. A pesar de estas restricciones, Europa mantiene un fuerte liderazgo tecnológico en alfa olefinas especializadas y comonómeros de grado metaloceno, asegurando ventajas competitivas en aplicaciones de polietileno premium y oleoquímicos.
Asia-Pacífico
Asia-Pacífico posee aproximadamente el 31% del mercado y representa la región de más rápido crecimiento debido a la rápida industrialización, el aumento del consumo de polietileno y las inversiones a gran escala en petroquímicos. China, Corea del Sur, India y Singapur impulsan una demanda sustancial de LLDPE, HDPE, surfactantes y lubricantes sintéticos. Las crecientes necesidades de embalaje de comercio electrónico, el crecimiento de la fabricación automotriz y el desarrollo de infraestructura aumentan significativamente el uso de alfa olefinas. Los productores regionales continúan aumentando las capacidades de etileno y oligomerización para reducir la dependencia de las importaciones. El cambio hacia 1-Hexeno y 1-Octeno de alta pureza para grados de polímeros premium fortalece aún más la demanda, posicionando a Asia-Pacífico como un motor crítico de crecimiento a largo plazo.
América Latina
América Latina representa aproximadamente el 7% del mercado de alfa olefinas, liderada por Brasil y México, donde el procesamiento de polietileno y la producción de alcoholes detergentes siguen siendo los principales impulsores de la demanda. El crecimiento está respaldado por el aumento del consumo de materiales de embalaje, películas agrícolas, tuberías y componentes industriales. Aunque la región depende en gran medida de las importaciones de América del Norte y el Medio Oriente, las actualizaciones de capacidad en curso en el sector petroquímico de Brasil están mejorando la confiabilidad del suministro local. La expansión de las actividades automotrices y de fabricación también mejora el uso de lubricantes sintéticos. A pesar de las fluctuaciones económicas, las perspectivas a largo plazo siguen siendo estables debido al desarrollo de infraestructura y al aumento de inversiones industriales.
Medio Oriente y África
La región de Medio Oriente y África posee casi el 4% del mercado, impulsada por una fuerte integración petroquímica en Arabia Saudita, EAU y Qatar. El acceso a etano y materias primas NGL a precios competitivos permite una producción rentable de alfa olefinas, gran parte de la cual se exporta a Europa y Asia. La demanda doméstica está aumentando gradualmente debido a la expansión de las capacidades de procesamiento de polietileno y las iniciativas de diversificación industrial. África contribuye modestamente, con un crecimiento impulsado por las industrias de embalaje y construcción. Se espera que las inversiones estratégicas en productos químicos derivados, combinadas con la expansión a gran escala de crackers de etileno, fortalezcan el papel de la región como base de suministro global.
Segmentaciones del Mercado:
Por Producto
- 1-Octeno
- 1-Hexeno
- 1-Buteno
- Otros
Por Aplicación
- Lubricantes Sintéticos
- Alcohol Detergente
- Polietileno
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de alfa olefinas se caracteriza por un grupo concentrado de líderes petroquímicos globales con una fuerte integración hacia atrás en la producción de etileno y tecnologías avanzadas de oligomerización. Empresas como Shell, Chevron Phillips Chemical, ExxonMobil, INEOS, SABIC y Sasol dominan el suministro a través de instalaciones a gran escala y procesos catalíticos patentados que permiten una alta selectividad en las gamas de productos desde 1-Buteno hasta olefinas de cadena larga especializadas. Su competitividad se ve reforzada por extensas redes de distribución global, acceso robusto a materias primas y continuas inversiones en capacidades de 1-Hexeno y 1-Octeno para satisfacer la creciente demanda de grados de polietileno premium. Las expansiones estratégicas en la Costa del Golfo de EE. UU., Oriente Medio y Asia-Pacífico fortalecen la fiabilidad del suministro y la eficiencia de costos. La colaboración con fabricantes de polímeros, formuladores de lubricantes y productores de surfactantes mejora aún más la presencia en el mercado. Además, las innovaciones tecnológicas, las iniciativas de sostenibilidad y las asociaciones en la cadena de valor siguen siendo centrales para mantener posiciones de liderazgo en un entorno de mercado cada vez más orientado al rendimiento y enfocado en la eficiencia.
Análisis de Jugadores Clave
- Nouryon
- Kao Corporation
- Stepan Company
- Enaspol
- Huntsman Corporation
- Pilot Chemical Company
- Zanyu Technology Group Co. Ltd.
- Clariant AG
- Rohit Surfactants Private Limited
- P. Chemicals
Desarrollos Recientes
- En noviembre de 2025, Nouryon abrió un nuevo centro de innovación en Shanghái para fortalecer la innovación local, la colaboración con clientes y el desarrollo de soluciones de especialidad en polímeros en China y Asia-Pacífico.
- En octubre de 2025, Nouryon expandió su negocio de especialidades en polímeros aumentando la capacidad de producción de metal-alquilos y añadiendo una nueva capacidad de producción de MMAO y un centro de innovación de peróxidos orgánicos en China, apoyando el suministro de catalizadores para poliolefinas.
- En mayo de 2025, Pilot Chemical entró en una asociación exclusiva con Novvi LLC para introducir surfactantes de alfa-olefina sulfonada (AOS) de base biológica en América del Norte. El acuerdo convierte a Pilot en el único sulfonador y distribuidor de los surfactantes CalCare® AOS de Novvi para los mercados de cuidado del hogar, industrial e institucional (I&I), y cuidado personal.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Producto, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de alfa olefinas seguirá aumentando a medida que el consumo global de LLDPE y HDPE se expanda en los sectores de embalaje e infraestructura.
- La adopción de 1-Hexeno y 1-Octeno de alta pureza aumentará a medida que el polietileno de grado metaloceno gane preferencia para aplicaciones de películas y molduras premium.
- El uso de lubricantes sintéticos crecerá de manera constante, fortaleciendo la demanda de alfa olefinas de cadena larga utilizadas en formulaciones de PAO.
- Los productores acelerarán las expansiones de capacidad en América del Norte, Medio Oriente y Asia-Pacífico para mejorar la fiabilidad del suministro.
- Los avances tecnológicos en catalizadores de oligomerización mejorarán la eficiencia de producción y la selectividad del producto.
- La integración con craqueadores de vapor y fuentes de materia prima de bajo costo seguirá siendo una prioridad para la fabricación competitiva en costos.
- Las presiones de sostenibilidad impulsarán el interés en alfa olefinas renovables o de base biológica desarrolladas a partir de vías alternativas de etileno.
- La optimización digital de los sistemas de producción apoyará un mejor rendimiento operativo y eficiencia energética.
- Las alfa olefinas especiales ganarán tracción en aplicaciones como surfactantes, adhesivos y fluidos de perforación.
- Los flujos comerciales regionales cambiarán a medida que los mercados emergentes aumenten la capacidad de polietileno y fortalezcan las cadenas de valor aguas abajo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de olefinas alfa y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de olefinas alfa entre 2024 y 2032?
¿Qué segmento de Olefinas Alfa tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de los olefinas alfa?
¿Quiénes son las empresas líderes en el mercado de los alfa olefinas?
¿Qué región tuvo la mayor participación en el mercado de Alfa Olefinas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Alfa Olefinas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Alfa Olefinas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9.98 billion → 2032: USD 14.46 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Alfa Olefinas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Alfa Olefinas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Alfa Olefinas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Alfa Olefinas Market Drivers
- 3.3 Mercado de Alfa Olefinas Market Restraints & Challenges
- 3.4 Mercado de Alfa Olefinas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Alfa Olefinas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Alfa Olefinas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Alfa Olefinas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Alfa Olefinas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Alfa Olefinas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Alfa Olefinas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Alfa Olefinas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Alfa Olefinas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Alfa Olefinas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Alfa Olefinas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Alfa Olefinas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Alfa Olefinas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Alfa Olefinas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Alfa Olefinas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Alfa Olefinas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Alfa Olefinas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Alfa Olefinas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Alfa Olefinas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Alfa Olefinas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
