
Visión General del Mercado
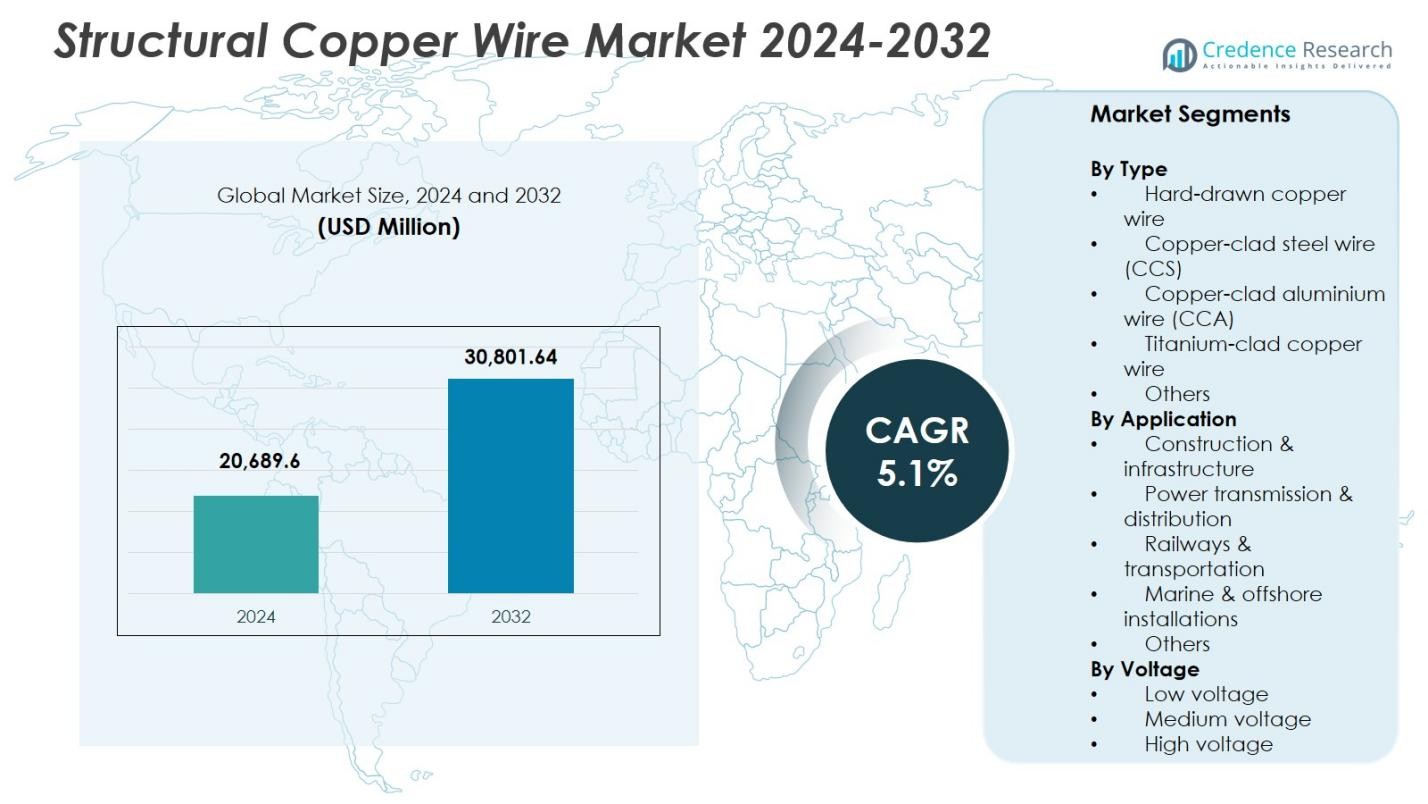
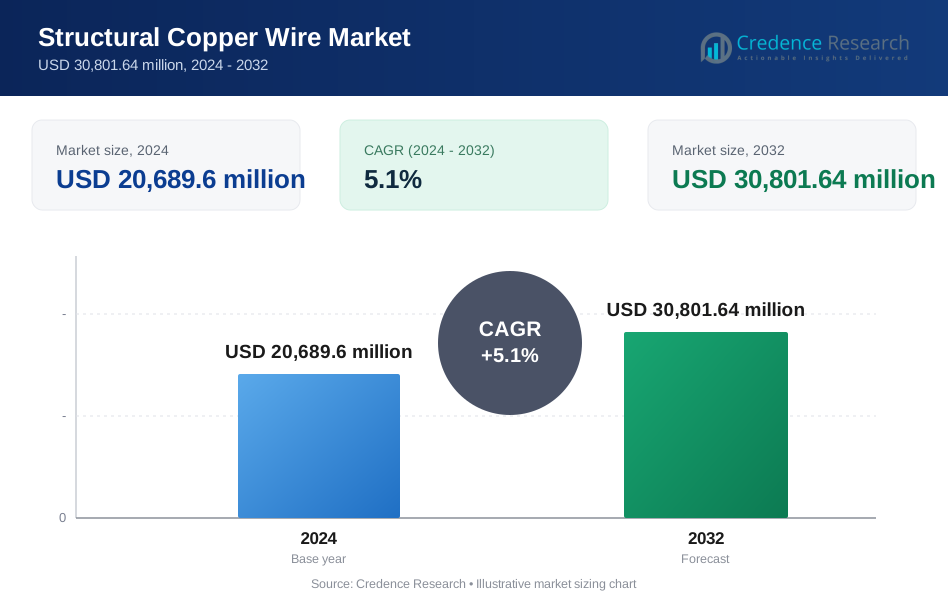
El tamaño del mercado de cables de cobre estructurales se valoró en USD 20,689.6 millones en 2024 y se anticipa que alcanzará USD 30,801.64 millones para 2032, con un CAGR del 5.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cables de Cobre Estructurales 2024 | USD 20,689.6 Millones |
| Mercado de Cables de Cobre Estructurales, CAGR | 5.1% |
| Tamaño del Mercado de Cables de Cobre Estructurales 2032 | USD 30,801.64 Millones |
El mercado de cables de cobre estructurales cuenta con jugadores líderes como Southwire, Prysmian Group, Nexans, General Cable, LS Cable & System, Superior Essex, Sumitomo Electric, Hitachi Cable, Okonite y Rea Magnet Wire, todos contribuyendo a los avances en soluciones de cableado de alta conductividad y durabilidad para los sectores de construcción, distribución de energía y transporte. Estas empresas fortalecen su presencia a través de mejoras tecnológicas, innovación de productos y capacidades de fabricación ampliadas. Regionalmente, Asia-Pacífico lidera el mercado con una participación del 38.6%, impulsada por la rápida urbanización, el desarrollo de infraestructura a gran escala y la extensa expansión de la red en China, India y el sudeste asiático, reforzando su dominio en la demanda global de cables de cobre.
Perspectivas del Mercado
- El mercado de cables de cobre estructurales se valoró en USD 20,689.6 millones en 2024 y crecerá a un CAGR del 5.1% hasta 2032.
- Los fuertes impulsores del mercado incluyen el aumento de la construcción y la expansión de infraestructura, con el segmento de construcción e infraestructura manteniendo una participación del 38.7% respaldada por las crecientes necesidades de electrificación.
- Las tendencias clave destacan la creciente adopción de cables de aluminio revestidos de cobre y cables de acero revestidos de cobre, junto con una mayor demanda de energía renovable e instalaciones en alta mar que requieren cableado de cobre resistente a la corrosión.
- Jugadores importantes como Southwire, Prysmian Group, Nexans, LS Cable & System, Superior Essex y Sumitomo Electric fortalecen la presencia en el mercado a través de avances tecnológicos y expansión de capacidad.
- Asia-Pacífico lidera la demanda regional con una participación del 38.6%, seguida por América del Norte con un 29.4% y Europa con un 26.7%, mientras que el segmento de bajo voltaje domina el consumo general con una participación de mercado del 52.4%.
 Análisis de Segmentación del Mercado:
Por Tipo:
El mercado de alambre de cobre estructural por tipo está dominado por alambre de cobre trefilado duro, con un 46.3% de participación de mercado en 2024 debido a su alta resistencia a la tracción, excelente conductividad y adecuación para aplicaciones estructurales y eléctricas exigentes. Los alambres de acero revestido de cobre (CCS) y aluminio revestido de cobre (CCA) le siguen, impulsados por sus propiedades ligeras y rentabilidad para grandes proyectos de infraestructura. El alambre de cobre revestido de titanio está ganando terreno en entornos corrosivos, especialmente en instalaciones offshore. La creciente demanda de soluciones de cableado duraderas en construcción, mejoras de redes y sistemas de energía renovable continúa fortaleciendo el liderazgo del alambre de cobre trefilado duro en los mercados globales.
- Por ejemplo, Southwire suministra alambre de contacto ranurado de cobre trefilado duro para sistemas de tránsito, ofreciendo alta resistencia a la tracción de hasta 435 MPa en diámetros como 3.67 mm para aplicaciones de energía aérea.
Por Aplicación:
Dentro de las aplicaciones, construcción e infraestructura representan el segmento líder con un 38.7% de participación de mercado, impulsado por el rápido desarrollo urbano, proyectos de ciudades inteligentes y la creciente necesidad de cableado eléctrico de alta calidad en edificios comerciales y residenciales. La transmisión y distribución de energía sigue siendo un fuerte contribuyente debido a la modernización de redes e iniciativas de electrificación. Los ferrocarriles y el transporte se benefician de inversiones a largo plazo en metro y conectividad de alta velocidad. Las instalaciones marinas y offshore muestran una adopción constante gracias a las soluciones de cobre resistentes a la corrosión. El dominio del segmento de construcción se refuerza por las continuas expansiones de edificios y estrictos estándares de rendimiento eléctrico.
- Por ejemplo, KEC International e Hindalco Industries desarrollaron el primer alambre de contacto de cobre-plata de la India con la Corporación de Metro de Delhi en 2025, diseñado para operaciones de alta velocidad y resistencia térmica para reducir el mantenimiento.
Por Voltaje:
Por categoría de voltaje, el segmento de bajo voltaje lidera con un 52.4% de participación de mercado, respaldado por su uso generalizado en cableado residencial, edificios comerciales, circuitos de iluminación y distribución de energía de baja capacidad. La demanda de alambre de cobre de mediano voltaje es impulsada por expansiones industriales y actualizaciones de subestaciones, mientras que las aplicaciones de alto voltaje contribuyen significativamente a la transmisión de larga distancia y la integración de energía renovable. El segmento de bajo voltaje mantiene su liderazgo debido a los altos volúmenes de consumo, requisitos de cumplimiento de seguridad y crecientes actividades de renovación en regiones desarrolladas y en desarrollo, asegurando una demanda sostenida de soluciones de cableado de cobre confiables y eficientes.
Principales Impulsores de Crecimiento
Rápida Expansión de Proyectos de Construcción e Infraestructura
El mercado de alambre de cobre estructural experimenta un fuerte crecimiento impulsado por desarrollos de construcción e infraestructura a gran escala en sectores urbanos, comerciales e industriales. El aumento de la inversión en ciudades inteligentes, edificios de gran altura y servicios públicos aumenta la demanda de cableado de cobre duradero y de alta conductividad. La superior resistencia mecánica y resistencia al fuego del cobre lo convierten en un material preferido para aplicaciones estructurales que requieren confiabilidad a largo plazo. Los esfuerzos de modernización liderados por el gobierno en carreteras, metros, aeropuertos y viviendas aceleran aún más las instalaciones, asegurando un aumento sostenido en el consumo de alambre de cobre en redes de infraestructura globales.
- Por ejemplo, en la ciudad de Nueva York, el cableado de cobre es un componente central de las mejoras del sistema de metro, proporcionando conexiones duraderas y de alta conductividad que apoyan operaciones de transporte masivo seguras y eficientes.
Iniciativas de Modernización de la Red y Electrificación
Los esfuerzos globales para actualizar redes eléctricas obsoletas y acelerar la electrificación impulsan significativamente el mercado, ya que el cable de cobre sigue siendo esencial para una distribución eficiente de energía. La expansión de proyectos de energía renovable, incluidos solar y eólica, requiere líneas de transmisión robustas con alta conductividad y rendimiento térmico. Los países que están en transición hacia sistemas de energía limpia están invirtiendo fuertemente en redes de media y alta tensión, aumentando directamente la demanda de cable de cobre estructural. Además, el aumento de la demanda de carga por la industrialización y la expansión de la infraestructura digital lleva a las empresas de servicios públicos a reforzar la estabilidad de la red, fortaleciendo el crecimiento del mercado a largo plazo.
- Por ejemplo, Tucson Electric Power desplegó 104 millas de cable de cobre, incluyendo cables con revestimiento metálico AWG #10, #2 y 4/0, en su matriz solar de 4.6 MW en la Estación Generadora de Springerville, conectando 72,000 paneles a lo largo de 44 acres mientras una red de puesta a tierra de cobre enterrada protege contra frecuentes rayos.
Avances en Aplicaciones de Transporte e Industriales
La modernización de ferrocarriles, sistemas de metro y redes de transporte masivo impulsa un mayor uso de cableado estructural de cobre debido a su inigualable fiabilidad y eficiencia eléctrica. La automatización industrial, la robótica y las instalaciones de manufactura avanzada también dependen del cableado a base de cobre para apoyar equipos de alto rendimiento. El crecimiento en la infraestructura de movilidad eléctrica, incluidas las estaciones de carga, aumenta la necesidad de conductores de cobre de alta resistencia. A medida que los mercados emergentes escalan la producción industrial y las actualizaciones de transporte, los fabricantes de cable de cobre se benefician del aumento de la adquisición en sectores que requieren soluciones eléctricas duraderas y resistentes a la corrosión.
Tendencias y Oportunidades Clave
Aumento de la Adopción de Materiales Ligeros e Híbridos Revestidos de Cobre
Una tendencia destacada que está dando forma al mercado es la creciente adopción de cables de aluminio revestido de cobre (CCA) y acero revestido de cobre (CCS), que ofrecen ventajas de costo sin comprometer la conductividad para aplicaciones específicas. Estas alternativas ligeras reducen los costos de instalación y mejoran la eficiencia energética, particularmente en líneas de telecomunicaciones, ferrocarriles y grandes proyectos estructurales. Los fabricantes se están enfocando en tecnologías avanzadas de revestimiento para mejorar la durabilidad y la resistencia a la corrosión. Este cambio crea nuevas oportunidades para la diversificación de productos, permitiendo a las empresas atender mercados que demandan un equilibrio entre rendimiento y economía de materiales.
- Por ejemplo, General Clad suministra alambre CCS para sistemas de catenaria aérea en ferrocarriles, aprovechando su mayor conductividad que el acero simple para un suministro de energía confiable a los trenes y su resistencia mecánica para mayores distancias entre soportes.
Aumento de la Demanda de Instalaciones de Energía Renovable y Offshore
La expansión de parques eólicos offshore, parques solares y sistemas de energía marina genera fuertes oportunidades para soluciones de alambre de cobre estructural resistente a la corrosión. La alta conductividad del cobre y su resistencia a condiciones ambientales adversas lo hacen esencial para el cableado submarino y subestaciones offshore. Los crecientes compromisos globales con la infraestructura energética neutra en carbono impulsan inversiones en proyectos de transmisión de larga distancia, donde los alambres de cobre aseguran una pérdida mínima de energía. A medida que las instalaciones renovables se trasladan a ubicaciones marinas más profundas y mayores capacidades, las soluciones avanzadas de cableado a base de cobre se vuelven cruciales para la fiabilidad y eficiencia operativa.
- Por ejemplo, la planta solar fotovoltaica de 4.6 MW de Tucson Electric Power incorporó más de 100 millas de cable de tierra de cobre desnudo AWG 4/0, formando una cuadrícula soldada exotérmicamente enterrada bajo el perímetro y las matrices para proteger contra rayos.
Desafíos Clave
Volatilidad en los Precios del Cobre y Aumento de los Costos de Materiales
La fluctuación de los precios globales del cobre sigue siendo un desafío importante, impactando directamente los costos de producción y los márgenes de ganancia para los fabricantes de alambres. La volatilidad del mercado está influenciada por interrupciones en el suministro de minería, tensiones geopolíticas y la fluctuante demanda de los sectores de construcción y electrónica. Los costos más altos de materias primas pueden retrasar proyectos de infraestructura e industriales a gran escala, llevando a los compradores a explorar alternativas de menor costo como CCA o CCS. Los fabricantes deben fortalecer la resiliencia de la cadena de suministro y adoptar estrategias de precios a futuro para gestionar la inestabilidad mientras mantienen ofertas de productos competitivas.
Competencia de Materiales Conductores Alternativos
El mercado enfrenta una creciente presión de materiales alternativos como el aluminio y conductores compuestos avanzados, que ofrecen ahorros de costos y menor peso para aplicaciones específicas. Si bien el cobre proporciona una conductividad y resistencia superiores, el menor precio del aluminio y su facilidad de instalación atraen a ciertos proyectos de servicios públicos y construcción. Los avances tecnológicos en aleaciones de aluminio continúan mejorando el rendimiento, desafiando la dominancia del cobre en aplicaciones de media y baja tensión. Este cambio obliga a los fabricantes a innovar con productos de cobre de mayor eficiencia y características de valor añadido para defender la cuota de mercado.
Análisis Regional
América del Norte
América del Norte posee una cuota de mercado del 29.4% en el Mercado de Alambre de Cobre Estructural, impulsada por extensas inversiones en modernización de redes, mejoras de infraestructura urbana y la expansión de proyectos de energía renovable. Estados Unidos lidera la demanda debido a la actividad de construcción a gran escala, la automatización industrial y la rápida electrificación de los sistemas de transporte. Canadá contribuye significativamente a través de la transmisión de energía hidroeléctrica y desarrollos en el sector minero que requieren cableado de cobre de alto rendimiento. Un fuerte énfasis regulatorio en la eficiencia energética y sistemas eléctricos seguros contra incendios continúa estimulando el consumo de alambre de cobre en aplicaciones comerciales, residenciales e industriales.
Europa
Europa representa un 26.7% de la cuota de mercado, respaldada por iniciativas agresivas de descarbonización, desarrollo de redes inteligentes y modernización de edificios antiguos con sistemas de cableado de alta eficiencia. Alemania, Francia y el Reino Unido dominan la demanda regional debido a su robusta producción industrial y penetración de energía renovable, incluidas las instalaciones eólicas marinas. Las estrictas normas de seguridad eléctrica de la región fortalecen la adopción de cableado de cobre de alta conductividad. La electrificación ferroviaria en curso, las prácticas de construcción sostenible y las interconexiones de transmisión transfronterizas aceleran aún más el crecimiento del mercado, posicionando a Europa como un contribuyente clave a la demanda de cables de cobre estructurales durante el período de pronóstico.
Asia-Pacífico
Asia-Pacífico lidera el mercado global con una cuota del 38.6%, impulsada por la rápida urbanización, la expansión de la actividad constructiva y el desarrollo masivo de infraestructura eléctrica en China, India, Japón y el Sudeste Asiático. Los programas de electrificación liderados por el gobierno y la expansión industrial aumentan significativamente la demanda de cableado de cobre de baja y media tensión. La sólida base manufacturera de la región mejora el consumo en instalaciones electrónicas, de transporte y de energía renovable. Las crecientes inversiones en energía eólica marina en China y Japón impulsan aún más los requisitos de cable de cobre de alta tensión. El dominio de APAC se refuerza por la alta densidad de población, el crecimiento económico y las inversiones sostenidas en infraestructura.
América Latina
América Latina captura una cuota de mercado del 3.8%, respaldada por el aumento de inversiones en modernización de infraestructura, construcción residencial y redes de distribución de energía. Brasil y México lideran la demanda regional debido a la expansión industrial, las actualizaciones de la red eléctrica y los desarrollos de viviendas urbanas. La adopción de cable de cobre está en aumento en el transporte, operaciones mineras y proyectos de energía renovable a pequeña escala en Chile y Colombia. A pesar de las fluctuaciones económicas, las iniciativas gubernamentales para fortalecer la confiabilidad eléctrica y expandir la electrificación rural continúan apoyando el crecimiento del mercado, creando oportunidades constantes para los fabricantes de cables de cobre en toda la región.
Medio Oriente y África
La región de Medio Oriente y África posee una cuota de mercado del 4.5%, impulsada por megaprojectos de infraestructura en curso, desarrollo de bienes raíces comerciales y expansión de redes de transmisión de energía. Los países del Golfo, como Arabia Saudita y los Emiratos Árabes Unidos, impulsan la demanda a través del desarrollo de ciudades inteligentes y programas de diversificación energética. En África, el crecimiento poblacional y los esfuerzos de electrificación estimulan el consumo de cable de cobre de baja tensión. Además, las inversiones en ferrocarriles e instalaciones industriales en Sudáfrica y Egipto contribuyen a la expansión del mercado. El enfoque creciente de la región en sistemas eléctricos confiables y duraderos fortalece el despliegue de cables de cobre en aplicaciones clave.
Segmentaciones del mercado:
Por tipo
- Alambre de cobre trefilado
- Alambre de acero revestido de cobre (CCS)
- Alambre de aluminio revestido de cobre (CCA)
- Alambre de cobre revestido de titanio
- Otros
Por aplicación
- Construcción e infraestructura
- Transmisión y distribución de energía
- Ferrocarriles y transporte
- Instalaciones marinas y offshore
- Otros
Por voltaje
- Baja tensión
- Media tensión
- Alta tensión
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de cables de cobre estructurales presenta a los principales actores como Southwire, Prysmian Group, Nexans, General Cable, LS Cable & System, Rea Magnet Wire, Superior Essex, Sumitomo Electric, Hitachi Cable y Okonite, todos ellos moldeando el rendimiento de la industria a través de extensos portafolios de productos y capacidades de suministro global. Estas empresas se centran en soluciones de cables de cobre de alta conductividad, resistentes a la corrosión y duraderas, diseñadas para aplicaciones en construcción, distribución de energía, transporte y plataformas marinas. Las inversiones estratégicas en tecnologías avanzadas de fabricación, procesos de recocido continuo e ingeniería de materiales sostenibles mejoran la fiabilidad del producto y la eficiencia de costos. Los principales fabricantes buscan cada vez más fusiones, expansiones de capacidad y asociaciones regionales para fortalecer las redes de distribución y asegurar contratos a largo plazo con empresas de servicios públicos y desarrolladores de infraestructuras. La creciente demanda de materiales híbridos revestidos de cobre fomenta la innovación en diseños ligeros, mientras que la transición hacia energías renovables y mejoras en redes inteligentes impulsa a las empresas a desarrollar cables de alto rendimiento capaces de soportar cargas eléctricas modernas. Este entorno dinámico fomenta el avance tecnológico continuo y la diferenciación competitiva.
Análisis de Jugadores Clave
- Nexans (Francia)
- Superior Essex (EE. UU.)
- Sumitomo Electric (Japón)
- Okonite (EE. UU.)
- Hitachi Cable (Japón)
- Southwire (EE. UU.)
- LS Cable & System (Corea del Sur)
- Prysmian Group (Italia)
- Rea Magnet Wire (EE. UU.)
- General Cable (EE. UU.)
Desarrollos Recientes
- En febrero de 2025, Mirae Asset Global Investments realizó una inversión de $200 millones en Essex Solutions, el negocio de alambre magnético formado a partir de la compra de Essex Furukawa Magnet Wire por parte de Superior Essex.
- En noviembre de 2025, JTL Industries Limited amplió su cartera de no ferrosos con un producto de cobre de colada continua (CC) dirigido a los sectores de vehículos eléctricos y energía renovable.
- En julio de 2025, Taihan Cable & Solution adquirió al especialista en instalación de cables submarinos OceanC&I, mejorando sus capacidades integrales para aplicaciones de alambre de cobre estructural en cables submarinos a lo largo de toda la cadena de valor desde el diseño hasta el mantenimiento.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Voltaje y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado crecerá de manera constante a medida que los proyectos de construcción e infraestructura globales continúen expandiéndose.
- La modernización de la red y la integración de energías renovables aumentarán la demanda de cables de cobre de alto rendimiento.
- La adopción de cables de aluminio revestido de cobre y cables de acero revestido de cobre aumentará a medida que las industrias busquen alternativas ligeras y rentables.
- La electrificación de redes de transporte, incluidos metros y ferrocarriles, fortalecerá el consumo de cables de cobre.
- Las instalaciones eólicas marinas y marítimas impulsarán la demanda de soluciones de cables de cobre estructural resistentes a la corrosión.
- Los avances en tecnologías de fabricación mejorarán la resistencia, durabilidad y eficiencia de los conductores.
- La automatización industrial y la expansión de fábricas inteligentes impulsarán un mayor uso de cables de cobre en equipos industriales.
- Las economías emergentes experimentarán una demanda acelerada debido a los programas de urbanización y electrificación.
- Las iniciativas de sostenibilidad empujarán a los fabricantes a desarrollar productos de cables de cobre ecoeficientes y reciclables.
- Las fusiones estratégicas y las expansiones de capacidad remodelarán las cadenas de suministro globales y mejorarán la competitividad del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de alambre de cobre estructural y cuál se proyecta que será su tamaño en 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el mercado de cables de cobre estructural entre 2024 y 2032?
¿Cuál segmento del mercado de alambre de cobre estructural tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de alambre de cobre estructural?
¿Quiénes son las empresas líderes en el mercado de alambre de cobre estructural?
¿Qué región comandó la mayor parte del mercado de alambre de cobre estructural en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Alambre de Cobre Estructural Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Alambre de Cobre Estructural Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 20,689.6 million → 2032: USD 30,801.64 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Alambre de Cobre Estructural Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Alambre de Cobre Estructural Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Alambre de Cobre Estructural Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Alambre de Cobre Estructural Market Drivers
- 3.3 Mercado de Alambre de Cobre Estructural Market Restraints & Challenges
- 3.4 Mercado de Alambre de Cobre Estructural Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Alambre de Cobre Estructural Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Alambre de Cobre Estructural Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Alambre de Cobre Estructural category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Alambre de Cobre Estructural Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Alambre de Cobre Estructural Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Alambre de Cobre Estructural market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Alambre de Cobre Estructural Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Alambre de Cobre Estructural Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Alambre de Cobre Estructural Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Alambre de Cobre Estructural (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Alambre de Cobre Estructural Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Alambre de Cobre Estructural Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Alambre de Cobre Estructural Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Alambre de Cobre Estructural Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Alambre de Cobre Estructural Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Alambre de Cobre Estructural Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Alambre de Cobre Estructural Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Alambre de Cobre Estructural Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Alambre de Cobre Estructural Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
