
Visión General del Mercado
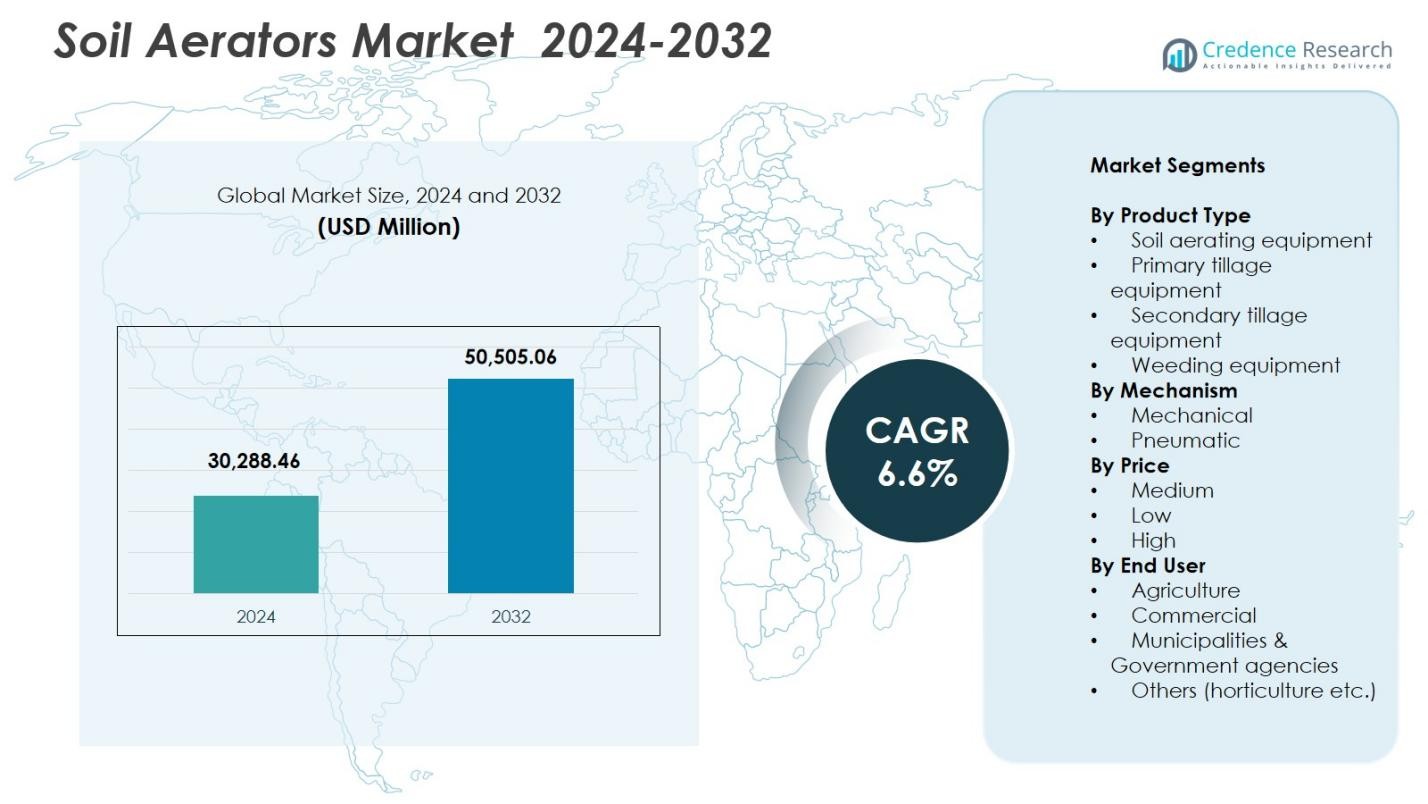
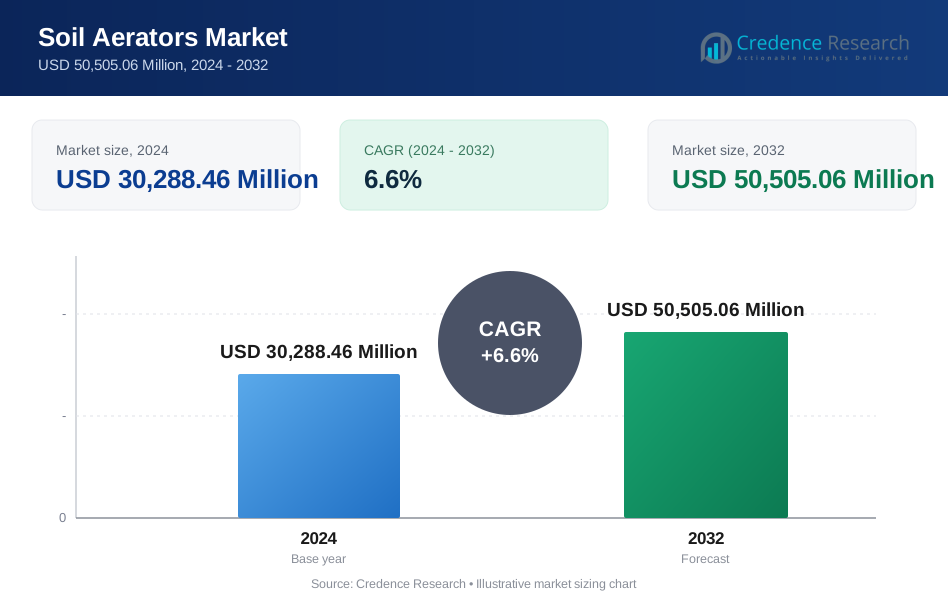
El tamaño del mercado de aireadores de suelo se valoró en USD 30,288.46 millones en 2024 y se anticipa que alcanzará los USD 50,505.06 millones para 2032, con un CAGR del 6.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Aireadores de Suelo 2024 | USD 30,288.46 Millones |
| Mercado de Aireadores de Suelo, CAGR | 6.6% |
| Tamaño del Mercado de Aireadores de Suelo 2032 | USD 50,505.06 Millones |
El mercado de aireadores de suelo está dominado por jugadores clave como Deere, Toro, Kubota, Bobcat, Alamo, Salford, Orthman, Evers Agro, Kondex, Lemken, Bucher, Rata Industries, Northstar Attachments, Kenney Machinery y Briggs & Stratton. Deere y Toro lideran con aireadores mecánicos y neumáticos avanzados, ofreciendo alta eficiencia y precisión, mientras que Kubota y Bobcat se centran en soluciones versátiles y rentables adecuadas para granjas medianas y pequeñas. América del Norte posee la mayor participación regional con un 32.5%, impulsada por la mecanización generalizada y la adopción de la agricultura de precisión. Europa sigue con un 28.1%, respaldada por prácticas agrícolas sostenibles y marcos regulatorios. Asia-Pacífico representa el 22.4%, impulsada por la rápida modernización agrícola, mientras que América Latina y Medio Oriente & África tienen participaciones del 9.3% y 7.7%, respectivamente, beneficiándose de iniciativas gubernamentales y la expansión de operaciones agrícolas comerciales. El crecimiento del mercado está moldeado por la innovación, la expansión regional y fuertes redes de distribución.
Perspectivas del Mercado
- El tamaño del mercado de aireadores de suelo se valoró en USD 30,288.46 millones en 2024 y se proyecta que alcanzará los USD 50,505.06 millones para 2032, creciendo a un CAGR del 6.6%.
- La creciente adopción de la agricultura mecanizada, el enfoque en la salud del suelo y los subsidios gubernamentales para la modernización agrícola están impulsando el crecimiento del mercado a nivel mundial.
- La integración con tecnologías de agricultura de precisión, el desarrollo de aireadores mecánicos y neumáticos, y la creciente demanda de equipos de precio medio son tendencias clave que crean oportunidades de crecimiento.
- Deere, Toro, Kubota, Bobcat, Alamo, Salford, Orthman, Evers Agro, Kondex, Lemken, Bucher, Rata Industries, Northstar Attachments, Kenney Machinery y Briggs & Stratton dominan el mercado con fuertes carteras de productos y presencia regional.
- América del Norte lidera con un 32.5% de participación, Europa tiene un 28.1%, Asia-Pacífico representa el 22.4%, América Latina el 9.3% y Medio Oriente & África el 7.7%; el equipo de aireación de suelos es el subsegmento dominante con un 42.8% de participación, y los aireadores mecánicos lideran con un 57.3% de participación.
Análisis de Segmentación del Mercado
Por Tipo de Producto
El mercado de aireadores de suelo, segmentado por tipo de producto, está liderado por equipos de aireación de suelo, que representaron el 42.8% del mercado en 2024. Este dominio se debe a la creciente adopción de técnicas de agricultura de precisión y la creciente necesidad de mejorar la fertilidad del suelo y los rendimientos de los cultivos. Los equipos de labranza primaria y secundaria también contribuyen significativamente, apoyando una preparación eficiente del suelo. Los equipos de deshierbe están experimentando una aceptación gradual, especialmente en regiones que enfatizan prácticas sostenibles y eficientes en mano de obra. El creciente enfoque en la agricultura mecanizada y la reducción de los costos de mano de obra manual continúan impulsando la demanda en todos los tipos de productos.
- Por ejemplo, los aireadores de núcleo de tapón por sí solos representaron aproximadamente el 40% del mercado global de aireadores de suelo en 2024, reflejando una fuerte demanda de alivio eficiente de la compactación del suelo y una mejor infiltración de agua.
Por Mecanismo
Dentro del segmento de mecanismos, los aireadores de suelo mecánicos dominan con una cuota de mercado del 57.3% en 2024, debido a su simplicidad, menores requisitos de mantenimiento y adopción generalizada entre los agricultores de pequeña y mediana escala. Los aireadores de suelo neumáticos están ganando terreno en las granjas comerciales debido a su mayor eficiencia y perforación uniforme del suelo. El crecimiento de los aireadores mecánicos está respaldado por su rentabilidad y facilidad de integración con tractores e implementos agrícolas existentes. Los subsidios gubernamentales regionales e iniciativas que promueven la agricultura mecanizada fortalecen aún más la preferencia por los sistemas mecánicos sobre las alternativas neumáticas en las economías agrícolas emergentes.
- Por ejemplo, los esquemas de tractores y maquinaria de la India bajo la Sub-Misión sobre Mecanización Agrícola ofrecen subsidios de alrededor del 50%-80% en tractores e implementos asociados, haciendo que las herramientas impulsadas por PTO, como los aireadores de suelo mecánicos, sean más asequibles para los pequeños y marginales agricultores y acelerando el cambio hacia operaciones de campo mecanizadas.
Por Precio
El segmento de precios del mercado de aireadores de suelo está dominado por el equipo de precio medio, capturando el 48.6% del mercado en 2024. Este segmento atrae a las granjas de tamaño medio que buscan un equilibrio óptimo entre asequibilidad y rendimiento. El equipo de bajo precio atrae a los pequeños agricultores, pero a menudo carece de características avanzadas, mientras que los modelos de alto precio son preferidos por las grandes granjas comerciales por su mayor durabilidad y eficiencia. El segmento de precio medio se beneficia de la creciente mecanización agrícola, opciones de financiamiento de apoyo y una mayor conciencia sobre las ganancias de productividad, convirtiéndose en la opción preferida para los agricultores que buscan mejorar la salud del suelo sin un gasto de capital significativo.
Principales Impulsores del Crecimiento
Creciente Demanda de Agricultura Mecanizada
El mercado de aireadores de suelo está impulsado principalmente por la creciente adopción de prácticas agrícolas mecanizadas en todo el mundo. Los agricultores buscan equipos avanzados para mejorar la fertilidad del suelo, aumentar los rendimientos de los cultivos y reducir la dependencia del trabajo manual. La aireación mecanizada del suelo asegura una perforación uniforme del suelo, mejor infiltración de agua y mejor absorción de nutrientes, lo que contribuye directamente a una mayor productividad. Las iniciativas gubernamentales, los subsidios y las políticas agrícolas favorables que apoyan la mecanización aceleran aún más la adopción, particularmente en economías emergentes. Además, la creciente prevalencia de granjas comerciales de mediana y gran escala, combinada con la necesidad de eficiencia operativa, refuerza la dependencia de los aireadores de suelo modernos. Esta tendencia anima a los fabricantes a innovar y ampliar sus carteras de productos, atendiendo a diversos tamaños de granjas y tipos de suelo. En general, la mecanización actúa como una palanca de crecimiento crítica, impulsando la expansión del mercado mientras fomenta prácticas agrícolas sostenibles y eficientes.
- Por ejemplo, se ha documentado que los aireadores de la serie Frontier CA de John Deere mejoran la infiltración de agua y el desarrollo de raíces a través de la extracción constante de núcleos, ayudando a las granjas a mejorar la estructura general del suelo.
Enfoque en la Agricultura Sostenible y la Salud del Suelo
El aumento de la conciencia sobre las prácticas de agricultura sostenible y la gestión de la salud del suelo es un importante impulsor de crecimiento en el mercado de aireadores de suelo. La aireación del suelo mejora la oxigenación, la actividad microbiana y la retención de agua, contribuyendo a la productividad a largo plazo del suelo y la sostenibilidad ambiental. Los gobiernos y las organizaciones agrícolas están promoviendo prácticas ecológicas, alentando a los agricultores a adoptar equipos que reduzcan la dependencia de productos químicos y mejoren la calidad del suelo. Las tendencias de la agricultura orgánica y regenerativa crean una demanda adicional de aireadores de suelo, particularmente en regiones con suelos agotados de nutrientes o compactados. Los agricultores y las agroempresas comerciales están invirtiendo en herramientas que se alinean con métodos de cultivo sostenibles, impulsando el mercado hacia adelante. Los fabricantes están respondiendo ofreciendo soluciones innovadoras que equilibran la eficiencia, el costo y el impacto ambiental, posicionando así a los aireadores de suelo como equipos esenciales en los sistemas agrícolas modernos y responsables.
- Por ejemplo, los ensayos de agricultura regenerativa del Instituto Rodale destacan que los suelos aireados muestran una mejor biomasa microbiana y una mejor infiltración de agua, reforzando el papel de la aireación en los sistemas sostenibles.
Avances Tecnológicos en el Diseño de Equipos
La innovación tecnológica en los aireadores de suelo es un impulsor clave del crecimiento, permitiendo una mayor eficiencia, durabilidad y facilidad de uso. Los diseños avanzados incorporan características como púas ajustables, configuraciones modulares y compatibilidad con tractores de varios tamaños, mejorando la flexibilidad operativa. La integración con sistemas de agricultura de precisión guiados por GPS permite una cobertura de campo optimizada y reduce los costos de mano de obra y combustible. Las innovaciones en materiales e ingeniería mejoran la longevidad del equipo, reduciendo los requisitos de mantenimiento y el costo total de propiedad. Estos avances atraen tanto a pequeños agricultores como a granjas comerciales que buscan herramientas confiables y de alto rendimiento para la gestión del suelo. La introducción continua de soluciones innovadoras de aireación del suelo asegura que los fabricantes puedan abordar diversas necesidades agrícolas, impulsando el crecimiento del mercado y reforzando la importancia estratégica de la tecnología en la mecanización agrícola.
Tendencias y Oportunidades Clave
Integración con la Agricultura de Precisión
Una tendencia prominente en el mercado de Aireadores de Suelo es la integración de equipos con tecnologías de agricultura de precisión. Los sistemas habilitados con GPS y basados en sensores permiten el monitoreo en tiempo real de las condiciones del suelo, asegurando una aireación precisa y un uso optimizado de los recursos. Esto no solo mejora el rendimiento de los cultivos y la salud del suelo, sino que también minimiza los costos operativos al reducir los requisitos de combustible y mano de obra. La oportunidad radica en ofrecer aireadores inteligentes que proporcionen información basada en datos para la gestión del suelo, atrayendo a agricultores conocedores de la tecnología y grandes empresas agroindustriales. Las empresas que invierten en aireadores de suelo habilitados para IoT e impulsados por IA pueden capturar cuota de mercado al proporcionar herramientas que se alineen con prácticas agrícolas modernas, eficientes y sostenibles. La convergencia de la aireación del suelo con la agricultura de precisión presenta una vía significativa para el crecimiento y la innovación en los próximos años.
- Por ejemplo, los sensores de humedad del suelo IoT de Sensoterra ofrecen un 99.5% de precisión en los datos en suelos calibrados, proporcionando información en tiempo real sobre la infiltración que guía el momento de la aireación para un mejor flujo de oxígeno.
Expansión en Economías Emergentes
Las economías emergentes en Asia-Pacífico, América Latina y África ofrecen oportunidades sustanciales para el crecimiento del mercado de Aireadores de Suelo. La rápida urbanización, el aumento del ingreso disponible y la expansión de los sectores de agricultura comercial impulsan la demanda de soluciones mecanizadas de gestión del suelo. Los gobiernos en estas regiones están promoviendo la modernización agrícola a través de subsidios, programas de capacitación y políticas de apoyo, lo que fomenta la adopción de aireadores de suelo. Además, la creciente prevalencia de granjas de mediana y gran escala crea demanda de equipos que equilibren la rentabilidad con la eficiencia operativa. Los actores del mercado pueden capitalizar estas oportunidades proporcionando productos asequibles, duraderos y adaptados localmente. La expansión de redes de distribución, asociaciones con distribuidores locales y campañas de concienciación mejoran aún más la penetración del mercado, posicionando a las economías emergentes como puntos clave de crecimiento para la industria de Aireadores de Suelo.
- Por ejemplo, el programa de crédito Moderfrota de Brasil ha incrementado significativamente la inversión en implementos agrícolas mecanizados, permitiendo a los agricultores pasar de la preparación manual del suelo a sistemas de aireación compatibles con tractores.
Desafíos Clave
Alta Inversión de Capital Inicial
Uno de los principales desafíos en el mercado de Aireadores de Suelo es el alto costo inicial de los equipos mecanizados, lo que puede disuadir a los agricultores de pequeña escala de su adopción. Mientras que las granjas comerciales medianas y grandes pueden invertir en aireadores de suelo avanzados, los pequeños agricultores a menudo enfrentan limitaciones financieras, lo que limita la penetración del mercado. Incluso con opciones de financiamiento o subsidios gubernamentales, el riesgo percibido de invertir en equipos de alto costo sigue siendo una barrera. Además, el mantenimiento, la disponibilidad de repuestos y la capacitación operativa contribuyen al costo total de propiedad, afectando aún más las tasas de adopción. Los fabricantes deben abordar este desafío ofreciendo soluciones rentables, diseños modulares y modelos de alquiler o arrendamiento para hacer accesible la aireación mecanizada del suelo en diversos segmentos de granjas.
Variabilidad en Tipos de Suelo y Condiciones de las Granjas
La heterogeneidad del suelo y las diferentes condiciones de las granjas plantean un desafío significativo para la efectividad de los aireadores de suelo. El equipo optimizado para un tipo de suelo puede tener un rendimiento inferior en terrenos compactados, ricos en arcilla o rocosos, limitando su aplicabilidad universal. Los agricultores en regiones con perfiles de suelo diversos pueden requerir múltiples modelos o configuraciones ajustables, aumentando la complejidad y el costo. Además, factores climáticos como los patrones de lluvia y las variaciones estacionales pueden afectar la eficiencia de la aireación del suelo. Abordar estos desafíos requiere que los fabricantes diseñen aireadores de suelo versátiles, duraderos y adaptables, con mecanismos ajustables adecuados para diversas condiciones del suelo. No acomodar esta variabilidad puede obstaculizar la adopción y reducir el potencial de crecimiento general del mercado.
Análisis Regional
América del Norte
América del Norte dominó el mercado de Aireadores de Suelo en 2024, manteniendo una participación del 32.5%, impulsada por prácticas agrícolas avanzadas, mecanización generalizada y alta adopción de tecnologías de agricultura de precisión. Estados Unidos y Canadá lideran la región, apoyados por iniciativas gubernamentales que promueven la gestión sostenible del suelo y la modernización agrícola. Las granjas comerciales a gran escala prefieren aireadores de suelo de alto rendimiento y tecnológicamente avanzados para mejorar los rendimientos de los cultivos y la salud del suelo. La presencia de fabricantes establecidos, la disponibilidad de opciones de financiamiento y las sólidas redes de distribución refuerzan aún más el crecimiento del mercado. El aumento de la conciencia sobre la degradación del suelo y la necesidad de mejoras en la productividad continúan sosteniendo la demanda en este mercado agrícola maduro.
Europa
Europa representó una participación del 28.1% del mercado de Aireadores de Suelo en 2024, liderada por países como Alemania, Francia y el Reino Unido. El crecimiento del mercado está respaldado por una agricultura mecanizada extensa, regulaciones estrictas de conservación del suelo y la adopción de prácticas agrícolas sostenibles. Los agricultores europeos están invirtiendo cada vez más en aireadores de precio medio y alto que ofrecen eficiencia y durabilidad, impulsados por mandatos ambientales y tendencias de agricultura orgánica. Los avances tecnológicos, como los aireadores de precisión integrados con sistemas GPS e IoT, mejoran aún más la adopción. Además, los subsidios y subvenciones proporcionados por la Unión Europea para promover la salud del suelo y la mecanización fortalecen el panorama del mercado.
Asia-Pacífico
La región de Asia-Pacífico mantuvo una participación del 22.4% del mercado de Aireadores de Suelo en 2024, impulsada por la rápida modernización agrícola, la mecanización y el aumento de las operaciones de granjas comerciales en países como China, India y Australia. Las iniciativas gubernamentales, los subsidios y la asistencia financiera para la adopción de equipos agrícolas aceleran el crecimiento del mercado. El aumento de la conciencia sobre la gestión de la fertilidad del suelo y las prácticas agrícolas sostenibles impulsa la demanda de aireadores de suelo mecánicos y neumáticos. El crecimiento de las granjas de mediana escala, junto con el aumento de las inversiones de fabricantes locales e internacionales, impulsa aún más la penetración del mercado. La región presenta un potencial de crecimiento significativo debido a una combinación de políticas favorables, grandes tierras cultivables y un enfoque creciente en la productividad de los cultivos.
América Latina
América Latina contribuyó con un 9.3% al mercado de Aireadores de Suelo en 2024, respaldada por la expansión de actividades agrícolas en Brasil, Argentina y México. El crecimiento de la región está impulsado por tendencias de mecanización, el aumento de la agricultura comercial y una mayor conciencia sobre las prácticas de conservación del suelo. Las granjas comerciales prefieren los aireadores de suelo de precio medio y alto para mejorar la eficiencia operativa y la productividad del suelo. Los programas gubernamentales que promueven la modernización agrícola y la agricultura orientada a la exportación fomentan la adopción de equipos avanzados de gestión del suelo. Además, las asociaciones entre distribuidores locales y fabricantes internacionales mejoran la accesibilidad. Desafíos como las variadas condiciones del suelo se están abordando mediante la personalización del equipo, apoyando un crecimiento constante en la región.
Medio Oriente y África
Medio Oriente y África representaron un 7.7% del mercado de Aireadores de Suelo en 2024, impulsados por iniciativas para modernizar la agricultura y mejorar la seguridad alimentaria. Países como Sudáfrica, Egipto y los EAU están adoptando aireadores de suelo mecanizados para mejorar la productividad y optimizar la gestión del agua y nutrientes en regiones áridas y semiáridas. Los subsidios gubernamentales y el apoyo a la mecanización agrícola fomentan la inversión en aireadores de precio medio y alto. Además, las colaboraciones internacionales y las asociaciones de fabricación local mejoran la disponibilidad de equipos. A pesar de desafíos como las duras condiciones del suelo y la infraestructura limitada, la región muestra un crecimiento constante debido al aumento de las actividades agrícolas comerciales y la creciente conciencia sobre las prácticas sostenibles de gestión del suelo.
Segmentaciones del Mercado
Por Tipo de Producto
- Equipo de aireación del suelo
- Equipo de labranza primaria
- Equipo de labranza secundaria
- Equipo de deshierbe
Por Mecanismo
- Mecánico
- Neumático
Por Precio
- Medio
- Bajo
- Alto
Por Usuario Final
- Agricultura
- Comercial
- Municipalidades y agencias gubernamentales
- Otros (horticultura, etc.)
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Aireadores de Suelo presenta una mezcla de actores globales y regionales que compiten por ofrecer soluciones innovadoras, eficientes y duraderas. Los principales actores incluyen Deere, Toro, Kubota, Bobcat, Alamo, Salford, Orthman, Evers Agro, Kondex, Lemken, Bucher, Rata Industries, Northstar Attachments, Kenney Machinery y Briggs & Stratton. Estas empresas se centran en el desarrollo de productos, avances tecnológicos y asociaciones estratégicas para expandir su cuota de mercado. Deere y Toro lideran con equipos de alto rendimiento y aireadores de precisión, mientras que Kubota y Bobcat son reconocidos por sus soluciones versátiles y rentables. Iniciativas estratégicas como fusiones, adquisiciones y asociaciones regionales fortalecen las redes de distribución y apoyan la penetración en el mercado. Además, las inversiones en I&D permiten a los fabricantes ofrecer aireadores mecánicos y neumáticos compatibles con diferentes tipos de suelo y tamaños de granjas. El panorama competitivo está conformado por la innovación de productos, la expansión regional y un enfoque en la gestión sostenible y eficiente del suelo, impulsando el crecimiento continuo del mercado y la diferenciación entre los principales actores.
Análisis de Jugadores Clave
- Toro
- Kubota
- Evers Agro
- Alamo
- Bobcat
- Salford
- Orthman
- Deere
- Kondex
- Lemken
Desarrollos Recientes
- En enero de 2024, Z Turf Equipment lanzó el "Z-Aerate 50", un aireador de suelo multifuncional con una cabeza de aireación de 50 pulgadas y 12 filas capaz de airear hasta tres acres/hora y que cuenta con un esparcidor de difusión incorporado para la aplicación simultánea de material granular.
- En julio de 2023, John Deere adquirió Smart Apply, Inc., expandiendo sus ofertas relacionadas con pulverizadores de precisión y apoyando las sinergias de aireación/equipos agrícolas.
- En marzo de 2023, Bobcat lanzó una nueva línea de aireadores de césped (entre otros equipos de mantenimiento de césped) dirigida al mercado de Europa, Medio Oriente y África (EMEA).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Mecanismo, Precio, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de la agricultura mecanizada continuará impulsando la demanda de aireadores de suelo a nivel mundial.
- Las innovaciones tecnológicas en aireadores mecánicos y neumáticos mejorarán la eficiencia y precisión.
- La integración con sistemas de agricultura de precisión habilitados para GPS e IoT aumentará la penetración en el mercado.
- Los aireadores de suelo de precio medio seguirán siendo preferidos entre las granjas pequeñas y medianas.
- Las prácticas de agricultura sostenible apoyarán el uso de aireadores de suelo para mejorar la salud del suelo.
- La expansión en economías emergentes creará nuevas oportunidades de crecimiento para los fabricantes.
- Las asociaciones estratégicas y las redes de distribución regionales fortalecerán la presencia en el mercado.
- Los fabricantes se centrarán en equipos duraderos y versátiles adecuados para diversos tipos de suelo.
- El aumento de la conciencia sobre la productividad del suelo y la optimización del rendimiento de los cultivos impulsará la adopción.
- Las inversiones en I+D impulsarán la innovación de productos y la diferenciación competitiva en el mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de aireadores de suelo y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de aireadores de suelo entre 2024 y 2032?
¿Cuál segmento del mercado de aireadores de suelo tuvo la mayor participación en 2024?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de aireadores de suelo?
¿Quiénes son las empresas líderes en el mercado de aireadores de suelo?
¿Qué región comandó la mayor parte del mercado de Aireadores de Suelo en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Aireadores de Suelo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Aireadores de Suelo Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 30,288.46 Million → 2032: USD 50,505.06 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Aireadores de Suelo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Aireadores de Suelo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Aireadores de Suelo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Aireadores de Suelo Market Drivers
- 3.3 Mercado de Aireadores de Suelo Market Restraints & Challenges
- 3.4 Mercado de Aireadores de Suelo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Aireadores de Suelo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Aireadores de Suelo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Aireadores de Suelo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Aireadores de Suelo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Aireadores de Suelo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Aireadores de Suelo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Aireadores de Suelo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Aireadores de Suelo Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Aireadores de Suelo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Aireadores de Suelo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Aireadores de Suelo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Aireadores de Suelo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Aireadores de Suelo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Aireadores de Suelo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Aireadores de Suelo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Aireadores de Suelo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Aireadores de Suelo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Aireadores de Suelo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Aireadores de Suelo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
