
Visión General del Mercado
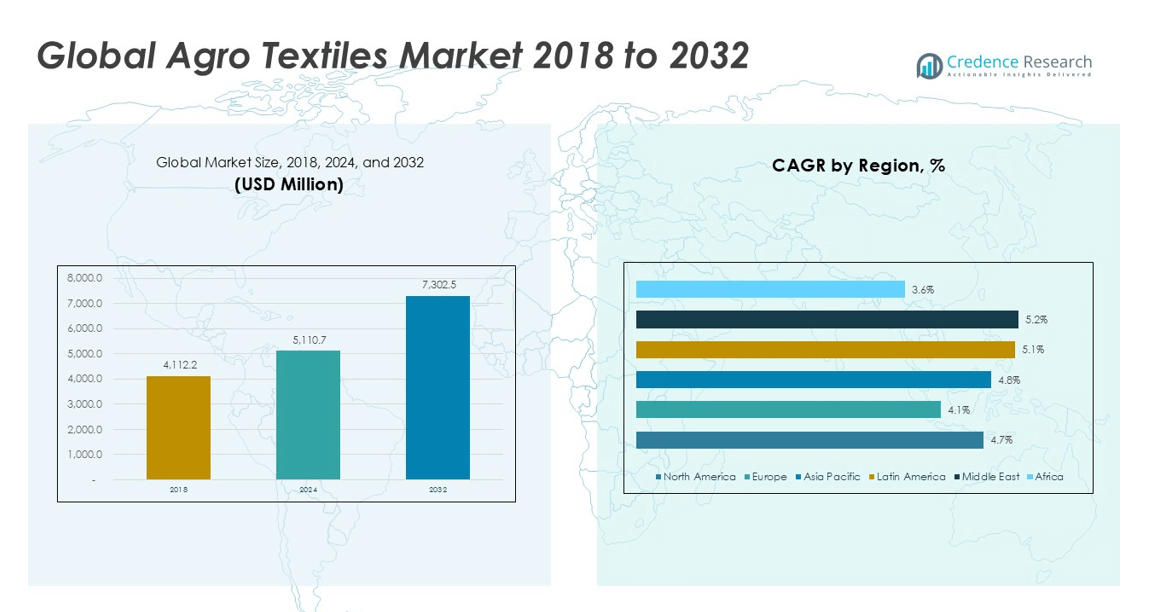
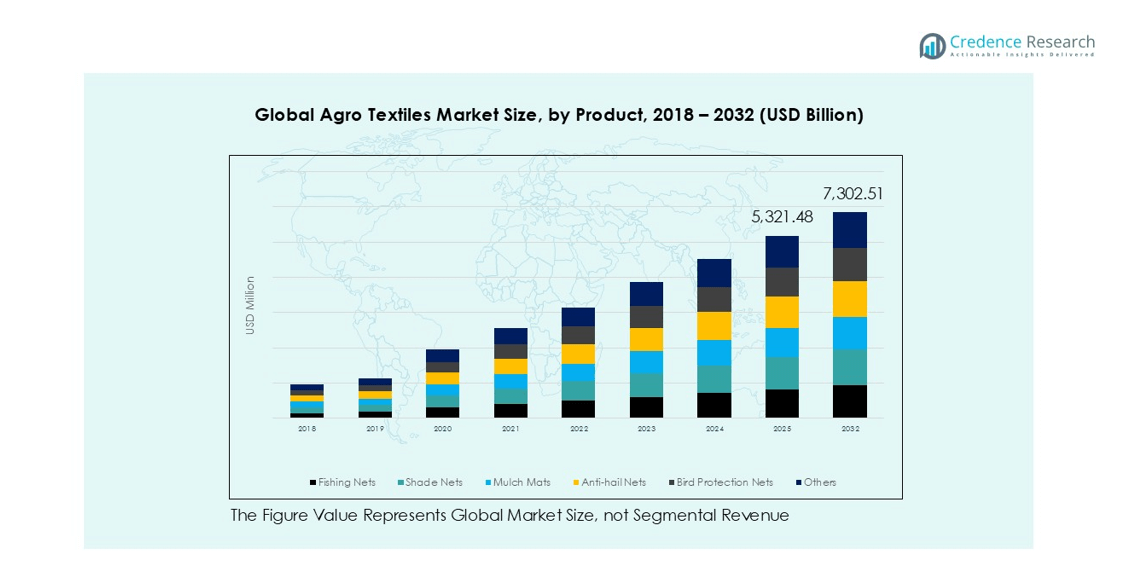
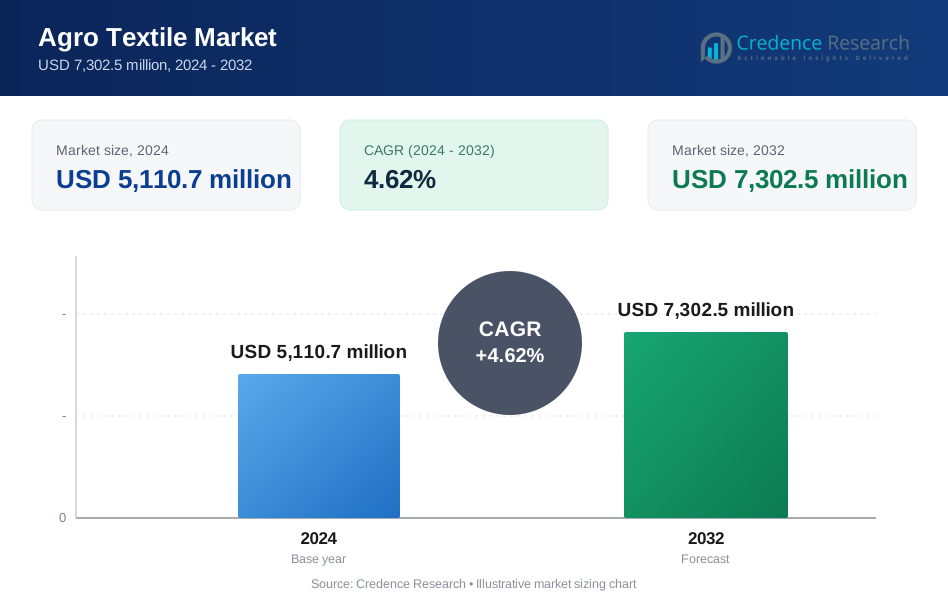
El tamaño del mercado de Agro Textiles se valoró en USD 4,112.2 millones en 2018 a USD 5,110.7 millones en 2024 y se anticipa que alcanzará USD 7,302.5 millones para 2032, con un CAGR del 4.62% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Agro Textiles 2024 | USD 5,110.7 millones |
| Mercado de Agro Textiles, CAGR | 4.62% |
| Tamaño del Mercado de Agro Textiles 2032 | USD 7,302.5 millones |
El mercado de Agro Textiles presenta una mezcla de fabricantes globales y regionales. Los principales actores incluyen SRF Limited, Tama, Belton Industries, Neo Corp International Limited, Diatex, Hy-Tex (UK) Limited, Aduno SRL, Siang May Pte Ltd., HELIOS GROUP S.r.l., y B&V Agro Irrigation Co. Estas empresas compiten a través de productos duraderos, amplios portafolios y fuertes redes de distribución. Asia Pacífico lidera el mercado con una participación exacta del 34.2%, respaldada por la actividad agrícola y acuícola a gran escala. Europa sigue con una participación del 26.7%, impulsada por la demanda de invernaderos y horticultura. América del Norte tiene una participación del 22.9%, respaldada por la adopción de la agricultura mecanizada y la protección de cultivos. Estas regiones moldean las estrategias competitivas y los planes de expansión de capacidad.
Perspectivas del Mercado
- El mercado de Agro Textiles fue valorado en USD 5,110.7 millones en 2024 y se proyecta que alcance USD 7,302.5 millones para 2032, creciendo a un CAGR del 4.62% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente demanda de protección de cultivos, mejora del rendimiento y prácticas de agricultura controlada, con redes de pesca y redes de sombra ocupando la mayor participación del segmento de productos debido al fuerte uso en acuicultura y agricultura protegida.
- Las tendencias clave incluyen una mayor adopción de textiles estabilizados con UV y duraderos, el crecimiento de la agricultura en invernaderos y el uso creciente de mantas de acolchado para conservar agua y controlar malezas en los sistemas agrícolas modernos.
- El panorama competitivo sigue siendo moderadamente fragmentado, con actores como SRF Limited, Tama y Belton Industries enfocándose en la durabilidad del producto, la eficiencia de costos y la expansión de la distribución regional.
- Asia Pacífico lidera con una participación regional del 34.2%, seguida por Europa con un 26.7% y América del Norte con un 22.9%, mientras que la agricultura sigue siendo el segmento de aplicación dominante en todas las regiones.
Análisis de Segmentación del Mercado:
Por Producto
El mercado de Agro Textiles muestra una clara variación a través de las categorías de productos. Las redes de pesca tienen la participación de mercado dominante. Este liderazgo proviene del fuerte uso en acuicultura y pesca continental. Las redes de sombra siguen como un segmento clave debido a la demanda en la agricultura protegida. Los agricultores usan redes de sombra para controlar la luz solar y la temperatura. Las mantas de acolchado ganan una adopción constante para el control de malezas y la retención de humedad. Las redes de protección contra granizo y aves apoyan la seguridad de los cultivos en regiones de alto riesgo. El crecimiento a través de los productos depende de las necesidades de mejora del rendimiento, los riesgos climáticos y la creciente adopción de prácticas agrícolas modernas.
- Por ejemplo, Garware Technical Fibres es un importante proveedor global de redes de pesca y cuerdas de HDPE (polietileno de alta densidad) para la industria de la acuicultura. La empresa ofrece soluciones de redes duraderas que se utilizan en operaciones tanto en el interior como en la costa. Los productos de Garware, conocidos por su alta retención de resistencia y resistencia al biofouling, tienen una vida útil que puede alcanzar hasta dos años o más en condiciones marinas, especialmente cuando se utilizan en operaciones de cultivo de salmón a gran escala en Noruega, Chile y Escocia.
Por Aplicación
La demanda por aplicación refleja la intensidad de la agricultura y el valor del cultivo. La agricultura representa la mayor cuota de mercado. El uso amplio en cultivos de campo respalda este dominio. Los agricultores adoptan agrotextiles para mejorar la productividad y reducir pérdidas. La horticultura sigue debido a los frutos y vegetales de alto valor. El control de sombra y la protección de cultivos impulsan la demanda en este segmento. La floricultura muestra un crecimiento estable por la expansión de invernaderos. La acuicultura también contribuye a través de redes de pesca y jaulas. Los impulsores del crecimiento incluyen las necesidades de seguridad alimentaria, la expansión de la agricultura controlada y el creciente enfoque en prácticas agrícolas sostenibles y eficientes.
- Por ejemplo, Rishi FIBC Solutions Pvt. Ltd. es un fabricante establecido de textiles técnicos y empaques industriales, con una gran instalación de fabricación integrada en Gujarat. La empresa produce una amplia gama de productos para las industrias agrícola y de la construcción, incluidos redes de sombra y redes contra insectos.
Principales Impulsores de Crecimiento
Creciente Enfoque en el Rendimiento y Protección de Cultivos
Los agricultores enfrentan una creciente presión para mejorar el rendimiento por hectárea. Los agrotextiles ayudan a proteger los cultivos del estrés climático. Los productos controlan la luz solar, la temperatura y los niveles de humedad. Estos beneficios apoyan un crecimiento estable de los cultivos. Los agricultores reducen las pérdidas por plagas y aves. Las redes anti-granizo y de sombra limitan el daño por clima extremo. Las esteras de mantillo ayudan a conservar la humedad del suelo. Estos materiales también reducen el crecimiento de malezas. Los gobiernos promueven métodos de agricultura moderna. Los subsidios apoyan prácticas de cultivo protegido. Las pequeñas y grandes fincas adoptan estas soluciones. La demanda aumenta en la agricultura de campo abierto y controlada. El crecimiento de la demanda de alimentos fortalece este impulsor. Los riesgos del cambio climático aceleran aún más la adopción. Los agrotextiles mejoran la productividad con menor desperdicio de insumos. Este impulsor sigue siendo crítico en regiones en desarrollo y desarrolladas.
- Por ejemplo, Garware Technical Fibres desarrolló su V5 Shade Net que permite una mejor difusión de la luz en un 35% y reduce la temperatura del campo en 3°C, ayudando a proteger los cultivos del estrés por calor.
Expansión de la Agricultura Protegida y Controlada
La agricultura protegida gana fuerte impulso a nivel mundial. Los invernaderos y casas de malla se expanden rápidamente. Los agrotextiles forman la base de estas estructuras. Las redes de sombra regulan la luz y el calor. Las redes anti-insectos y anti-aves mejoran la seguridad de los cultivos. La agricultura controlada asegura ciclos de producción durante todo el año. Los productores obtienen mayor consistencia en la producción. La floricultura y la horticultura son las más beneficiadas. Los cultivos de alto valor justifican la inversión en materiales. La agricultura urbana también apoya esta tendencia. Los gobiernos promueven la agricultura protegida para garantizar la seguridad alimentaria. La disponibilidad limitada de tierras fortalece la demanda. La agricultura controlada también ahorra agua. Este impulsor apoya la estabilidad del mercado a largo plazo. La adopción crece en Asia, Europa y América Latina.
- Por ejemplo, Netafim India participa en proyectos agrícolas extensivos, incluidos aquellos que utilizan cultivos protegidos como invernaderos y casas de malla, para ayudar a los agricultores a mejorar el rendimiento y la duración de los cultivos.
Crecimiento de la Acuicultura y la Pesca
La producción acuícola sigue aumentando a nivel mundial. Las redes de pesca son un insumo fundamental. La agricultura interior y costera se expande de manera constante. La demanda de proteínas apoya el crecimiento del consumo de pescado. Los agrotextiles mejoran la resistencia y durabilidad de las jaulas. Las redes modernas reducen las pérdidas de existencias. Los agricultores prefieren materiales sintéticos de larga duración. La inversión en acuicultura crece en Asia Pacífico. Las economías costeras dependen de las exportaciones de pescado. Los gobiernos apoyan prácticas de pesca sostenible. Los diseños avanzados de redes mejoran el flujo de agua. El control de enfermedades mejora con mejores materiales. Este impulsor asegura una demanda constante. Las redes de pesca siguen siendo el mayor contribuyente de ingresos.
Tendencias y Oportunidades Clave
Cambio Hacia Materiales Sostenibles y Duraderos
La sostenibilidad gana fuerte atención en la agricultura. Los agricultores prefieren agrotextiles duraderos. Los materiales duraderos reducen los costos de reemplazo. Los polímeros reciclables ganan enfoque en el mercado. Los fabricantes invierten en telas estables a los rayos UV. Estos productos extienden la vida útil. La reducción de residuos apoya los objetivos ambientales. Los compradores valoran la eficiencia de costos a lo largo del tiempo. La presión regulatoria apoya soluciones ecológicas. La innovación mejora la resistencia y flexibilidad de las telas. Esta tendencia abre oportunidades para productos premium. La marca sostenible atrae a grandes granjas. Los contratos a largo plazo aumentan el valor del proveedor. El cambio mejora los estándares de calidad del mercado.
- Por ejemplo, Berry Global suministra varios productos no tejidos y basados en películas para aplicaciones agrícolas (agrotextiles) que requieren estabilización UV para asegurar durabilidad y longevidad en condiciones exteriores.
Innovación Tecnológica y Personalización de Productos
Los fabricantes se centran en diseños avanzados de telas. La personalización del tamaño de la malla satisface las necesidades de los cultivos. Los textiles inteligentes permiten un mejor control climático. Las redes tratadas con UV mejoran la consistencia del rendimiento. Los materiales ligeros facilitan la instalación. Las soluciones personalizadas apoyan diversos cultivos. La agricultura de precisión impulsa esta oportunidad. Las herramientas de agricultura digital apoyan la demanda de textiles. Los proveedores se asocian con proveedores de soluciones agrícolas. La innovación ayuda a diferenciar productos. Las características de valor añadido mejoran los márgenes. Esta tendencia apoya el crecimiento del mercado premium. La adopción sigue siendo fuerte en segmentos de agricultura de alto valor.
Desafíos Clave
Sensibilidad al Precio Entre Pequeños Agricultores
El costo sigue siendo una preocupación importante para los agricultores. Los pequeños agricultores enfrentan una capacidad de inversión limitada. Los agrotextiles implican un gasto inicial. Las fluctuaciones de precios afectan las decisiones de compra. Los costos de materias primas sintéticas siguen siendo inestables. La conciencia limitada reduce el valor percibido. Algunos agricultores dependen de métodos tradicionales. El acceso a subsidios varía según la región. Los productos de alta calidad parecen costosos inicialmente. Los ciclos de reemplazo afectan la planificación presupuestaria. Los proveedores luchan con las ventas por volumen. Este desafío limita la penetración rural. La educación y el financiamiento siguen siendo necesidades críticas. Superar las barreras de precios es esencial para el crecimiento.
Preocupaciones Ambientales y Problemas de Eliminación
Los agro textiles dependen de materiales sintéticos. La eliminación crea desafíos ambientales. El manejo inadecuado de residuos causa contaminación. La infraestructura de reciclaje sigue siendo limitada. Las regulaciones se endurecen sobre el uso de plásticos. Los agricultores carecen de orientación sobre eliminación. Los sistemas de recolección siguen siendo débiles en áreas rurales. Los grupos ambientales plantean preocupaciones. Los fabricantes enfrentan presión de cumplimiento. El desarrollo de opciones biodegradables sigue siendo costoso. La extensión de la vida útil del producto ayuda, pero no completamente. Este desafío afecta la imagen de la marca. La innovación sostenible se vuelve obligatoria. Abordar los problemas de eliminación es crítico para la aceptación a largo plazo.
Análisis Regional
Norteamérica
Norteamérica tuvo aproximadamente el 22.9% de la cuota de mercado en 2018. La región registró USD 941.29 millones en 2018. La agricultura mecanizada fuerte apoya una demanda constante. Los agricultores adoptan agro textiles para mejorar la estabilidad del rendimiento. Las redes de sombra y las esteras de mantillo tienen un uso amplio. La variabilidad climática aumenta las necesidades de protección de cultivos. El mercado alcanzó USD 1,174.43 millones en 2024. Se proyecta que alcance USD 1,686.88 millones para 2032. El crecimiento sigue un CAGR del 4.7%. El apoyo gubernamental para la agricultura moderna fortalece la adopción. Los altos niveles de conciencia también apoyan la demanda a largo plazo.
Europa
Europa representó casi el 26.7% de la cuota de mercado en 2018. El tamaño del mercado alcanzó USD 1,099.20 millones ese año. La agricultura controlada impulsa un consumo constante. La horticultura y la floricultura lideran la demanda de productos. Los agricultores se centran en la calidad y la consistencia del rendimiento. Los estándares ambientales influyen en la selección de productos. El mercado alcanzó USD 1,328.19 millones en 2024. Se prevé que alcance USD 1,825.63 millones para 2032. La región crece a un CAGR del 4.1%. La fuerte infraestructura de invernaderos apoya una expansión estable en los principales países.
Asia Pacífico
Asia Pacífico lideró el mercado con aproximadamente el 34.2% de la cuota en 2018. La región registró USD 1,407.61 millones ese año. Las grandes bases agrícolas impulsan un alto consumo. El crecimiento poblacional aumenta la demanda de alimentos. La agricultura protegida se expande en las principales economías. Las redes de pesca apoyan una fuerte actividad acuícola. El mercado alcanzó USD 1,766.46 millones en 2024. Se espera que alcance USD 2,556.61 millones para 2032. El crecimiento sigue un CAGR del 4.8%. Los programas gubernamentales y la modernización agrícola siguen siendo impulsores clave del crecimiento.
América Latina
América Latina tuvo casi el 9.7% de la cuota de mercado en 2018. El tamaño del mercado alcanzó USD 397.65 millones ese año. La agricultura orientada a la exportación apoya el crecimiento de la demanda. Las redes de sombra y las esteras de mantillo ven una adopción creciente. La exposición climática aumenta las necesidades de protección. El mercado alcanzó USD 508.88 millones en 2024. Se proyecta que alcance USD 755.08 millones para 2032. La región registra un CAGR del 5.1%. La inversión en agricultura comercial apoya la expansión. El creciente conocimiento sobre la protección del rendimiento mejora las perspectivas a largo plazo.
Oriente Medio
Oriente Medio capturó aproximadamente el 4.3% de la cuota de mercado en 2018. El mercado alcanzó USD 178.47 millones ese año. La escasez de agua impulsa el cultivo protegido. Las redes de sombra juegan un papel crítico. La agricultura controlada apoya los objetivos de seguridad alimentaria. El mercado alcanzó USD 229.03 millones en 2024. Se prevé que alcance USD 341.03 millones para 2032. El crecimiento ocurre a un CAGR del 5.2%. La inversión gubernamental apoya métodos agrícolas avanzados. Los proyectos de agricultura en el desierto continúan expandiendo la demanda.
África
África tuvo alrededor del 2.1% de la cuota de mercado en 2018. El tamaño del mercado alcanzó USD 88.00 millones ese año. La adopción sigue en una etapa temprana. La agricultura de pequeños propietarios domina la región. Los agro textiles apoyan los esfuerzos de mejora del rendimiento. El mercado alcanzó USD 103.67 millones en 2024. Se espera que alcance USD 137.29 millones para 2032. El crecimiento sigue un CAGR del 3.6%. Los programas de desarrollo fomentan insumos modernos. El crecimiento gradual de la conciencia apoya la expansión constante del mercado.
Segmentaciones del Mercado:
Por Producto
- Redes de Pesca
- Redes de Sombra
- Esteras de Acolchado
- Redes Anti-granizo
- Redes de Protección para Aves
- Otros
Por Aplicación
- Agricultura
- Floricultura
- Horticultura
- Acuicultura
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Agro Textiles sigue siendo moderadamente fragmentado. Los actores globales y regionales compiten en calidad del producto, durabilidad y eficiencia de costos. Las empresas líderes se centran en redes de sombra, redes de pesca y esteras de acolchado para atender las áreas de demanda principal. Las empresas invierten en materiales estabilizados con UV y de alta resistencia para extender la vida útil del producto. Las asociaciones estratégicas con distribuidores mejoran el alcance del mercado. Los fabricantes amplían la capacidad para satisfacer la creciente demanda de agricultura protegida. La competencia de precios sigue siendo fuerte en las regiones en desarrollo. La innovación apoya la diferenciación de productos en mercados maduros. Las empresas también fortalecen el soporte postventa para retener a los clientes. Los esfuerzos de sostenibilidad ganan importancia en todas las carteras. Los actores regionales se benefician de las cadenas de suministro locales. La competencia se intensifica a medida que la demanda crece en los segmentos de agricultura, horticultura y acuicultura.
Análisis de Jugadores Clave
- SRF Limited
- B&V Agro Irrigation Co.
- Tama
- Belton Industries
- Neo Corp International Limited
- Diatex
- Hy-Tex (UK) Limited
- Aduno SRL
- Siang May Pte Ltd.
- HELIOS GROUP S.r.l.
Desarrollos Recientes
- En 2024, el Centro de Demostración de Agro Textiles Inteligentes para el Clima fue inaugurado en Navsari, India, por el Ministerio de Textiles y SASMIRA. El centro, que cubre 15,000 metros cuadrados, promovió prácticas agrícolas sostenibles a través de soluciones avanzadas de agro textiles. Equipado con sistemas basados en IoT, exhibe redes de sombra, cubiertas de suelo, revestimientos de estanques y más para aumentar la productividad de los cultivos.
- En septiembre de 2024, la Confederación Española de Pesca (Cepesca), la Federación Nacional de Cofradías de Pescadores (FNCP) y el Centro Tecnológico de Automoción de Galicia (CTAG) anunciaron que lanzarían el proyecto ‘Redes de España’ para recuperar más de 100 toneladas de artes de pesca desechadas. Los residuos de redes de pesca también se convertirían en materiales de alto valor para diversos sectores, incluidos el automotriz, naval y agro textiles.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura
- La demanda aumentará debido a la adopción más amplia de sistemas de cultivo protegidos y controlados.
- Los agricultores incrementarán el uso de agro textiles para gestionar los riesgos climáticos.
- Las redes de pesca seguirán siendo el producto líder debido al crecimiento de la acuicultura.
- Las redes de sombra verán una fuerte adopción en la horticultura y la floricultura.
- La innovación se centrará en materiales estables a los rayos UV y de alta durabilidad.
- Los textiles sostenibles y reciclables ganarán mayor preferencia.
- Asia Pacífico continuará liderando debido a la gran actividad agrícola.
- Las regiones emergentes adoptarán agro textiles a través del apoyo gubernamental.
- Los fabricantes expandirán la distribución en áreas rurales y semiurbanas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de textiles agropecuarios?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado textil agro entre 2025 y 2032?
¿Qué factores están impulsando el crecimiento del mercado de agrotextiles?
¿Cuáles son algunos de los desafíos que enfrenta el mercado de agrotextiles?
¿Quiénes son los principales actores en el mercado de agrotextiles?
¿Cuál segmento está liderando la cuota de mercado?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Agrotextiles Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Agrotextiles Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,110.7 million → 2032: USD 7,302.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Agrotextiles Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Agrotextiles Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Agrotextiles Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Agrotextiles Market Drivers
- 3.3 Mercado de Agrotextiles Market Restraints & Challenges
- 3.4 Mercado de Agrotextiles Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Agrotextiles Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Agrotextiles Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Agrotextiles category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Agrotextiles Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Agrotextiles Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Agrotextiles market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Agrotextiles Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Agrotextiles Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Agrotextiles Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Agrotextiles (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Agrotextiles Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Agrotextiles Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Agrotextiles Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Agrotextiles Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Agrotextiles Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Agrotextiles Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Agrotextiles Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Agrotextiles Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Agrotextiles Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
