
Visión General del Mercado de Agroquímicos en Malasia:
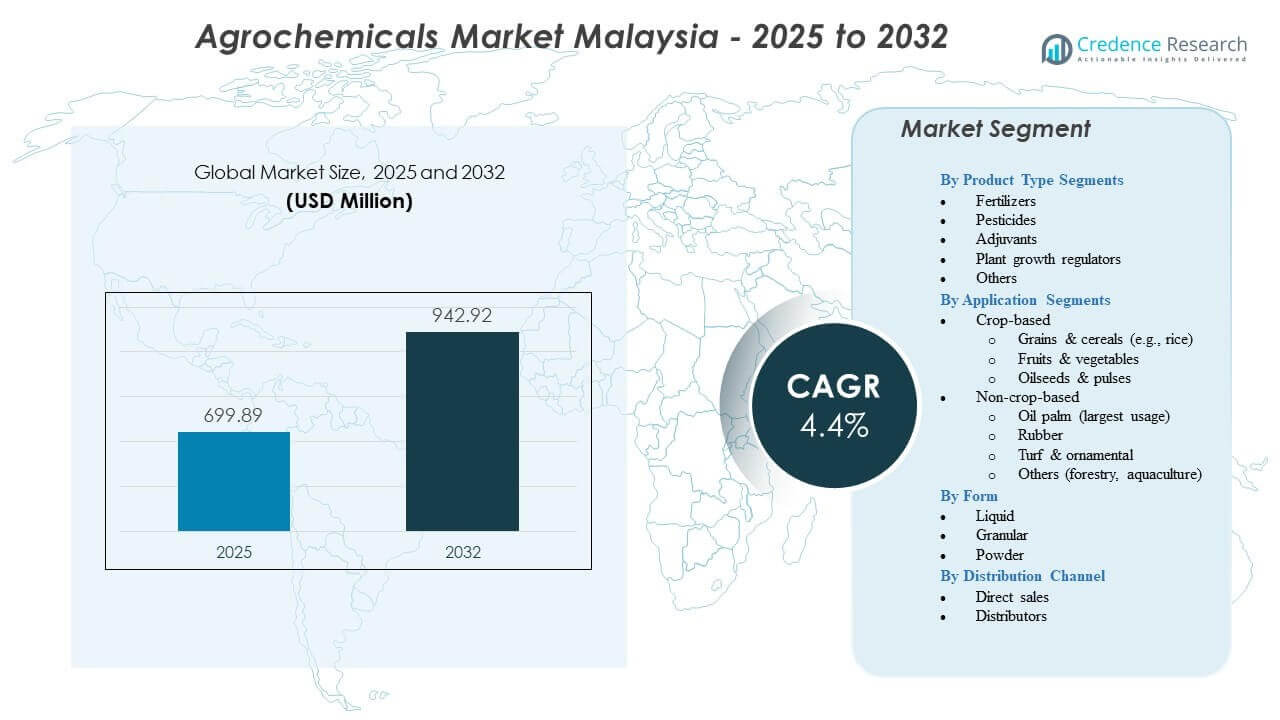
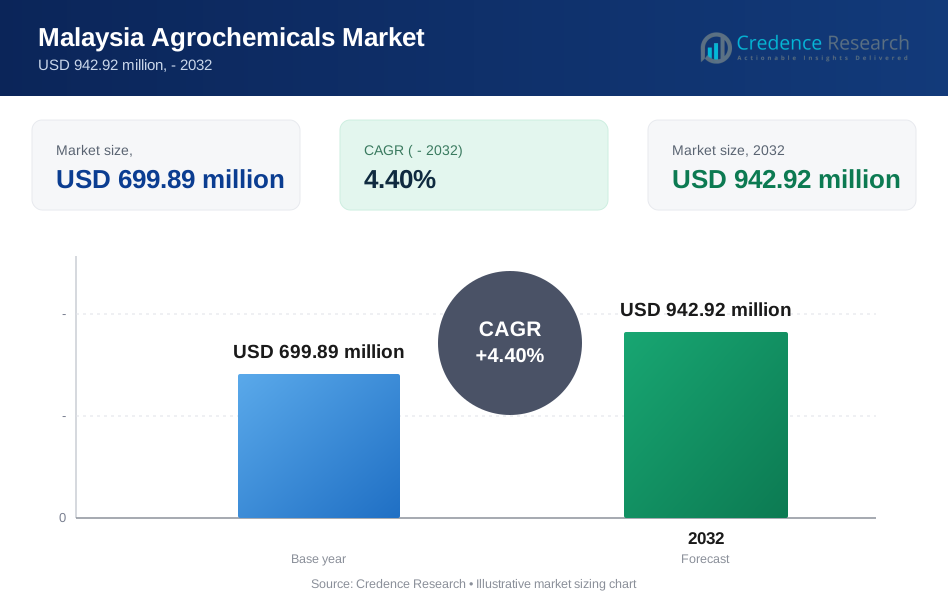
Se proyecta que el mercado de agroquímicos en Malasia crezca de USD 699.89 millones en 2025 a un estimado de USD 942.92 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 4.4% de 2025 a 2032.
La fuerte demanda surge de la expansión de actividades de plantación, el aumento de la presión de plagas y la necesidad de una mayor productividad de cultivos en los segmentos de palma de aceite, caucho y horticultura.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Agroquímicos en Malasia 2025 | USD 699.89 millones |
| Mercado de Agroquímicos en Malasia, CAGR | 4.4% |
| Tamaño del Mercado de Agroquímicos en Malasia 2032 | USD 942.92 millones |
Perspectivas del Mercado de Agroquímicos en Malasia:
- Los fuertes impulsores del mercado incluyen la expansión de la superficie de plantación, una mayor presión de plagas y estándares de calidad más estrictos que empujan a los cultivadores hacia fertilizantes, pesticidas y productos de mejora del suelo certificados.
- Las restricciones surgen del endurecimiento regulatorio, preocupaciones ambientales y la creciente presión para alejarse de las químicas antiguas, lo que desafía a los proveedores dependientes de formulaciones heredadas.
- Las dinámicas regionales muestran que el este de Malasia lidera debido a las extensas plantaciones de palma de aceite que requieren una aplicación continua de químicos, mientras que las regiones central y sur crecen a través de la demanda impulsada por la horticultura.
- El norte de Malasia muestra un impulso constante a medida que la modernización del cultivo de arroz avanza, y los grupos emergentes adoptan programas estructurados de nutrientes y protección para fortalecer la resiliencia de los cultivos.
Impulsores del Mercado de Agroquímicos en Malasia
Fuerte Expansión de Plantaciones de Cultivos de Alto Valor Impulsando la Demanda de Insumos Químicos
Las grandes plantaciones de palma de aceite, caucho y frutas expanden su dependencia de herramientas de protección de cultivos para asegurar la estabilidad del rendimiento en diversos terrenos. Los agricultores utilizan herbicidas, fungicidas y fertilizantes para mantener una productividad constante en grandes fincas. Los cambios climáticos empujan a los cultivadores a adoptar planes de control de enfermedades más fuertes para proteger cultivos sensibles. El mercado de agroquímicos en Malasia se beneficia del uso constante de insumos que protegen la producción de las plantaciones. Los productores aumentan el enfoque en productos para la salud del suelo para apoyar ciclos de cultivo más largos. Los brotes de plagas en aumento empujan a las fincas a usar aplicaciones planificadas con mayor precisión. Los objetivos de exportación elevan los estándares de calidad que fomentan una adopción más amplia de químicos. Esto fortalece la dependencia de herramientas de protección reguladas en los principales grupos de cultivos.
Aumento de la Presión de Plagas y la Intensidad de Enfermedades Apoyando una Mayor Adopción de Formulaciones Avanzadas
Los patrones climáticos tropicales aumentan las tasas de supervivencia de plagas y extienden los ciclos de reproducción en los principales cultivos. Los cultivadores adoptan formulaciones más fuertes para manejar la mancha foliar, el tizón y la propagación de hongos. Esto crea una demanda estructurada de productos químicos probados que limitan el daño en las etapas iniciales. Los pequeños agricultores adoptan horarios de tratamiento integrados para igualar los protocolos a nivel de plantación. Las campañas de concienciación promueven la intervención oportuna en zonas propensas a enfermedades. El mercado de agroquímicos de Malasia recibe un apoyo constante debido a la creciente preocupación por la pérdida de cultivos. Las cadenas de suministro destacan la necesidad de insumos confiables durante las amenazas impulsadas por el monzón. Los importadores ofrecen soluciones específicas que apoyan la reducción de la carga de plagas durante los ciclos pico.
- Por ejemplo, Syngenta Group informó que su tecnología PLINAZOLIN®, introducida en Asia para el control de insectos, ofrece una rápida eliminación de múltiples especies de plagas y apoya una actividad residual prolongada, fortaleciendo los programas de manejo de resistencia en cultivos tropicales.
Programas de Mejora del Rendimiento Liderados por el Gobierno Fortalecen la Fiabilidad y Adopción de Insumos
Las agencias públicas promueven programas de mejora del rendimiento en zonas rurales para reducir las brechas de suministro nacional. Las iniciativas vinculadas a subsidios fomentan el uso de agroquímicos regulados a través de proveedores verificados. Los agricultores reciben capacitación que mejora el cumplimiento de las normas de aplicación segura. Esto aumenta la confianza en los productos certificados y desalienta las alternativas informales. Los programas de gestión elevan la conciencia sobre la nutrición del suelo y el uso equilibrado de fertilizantes. El mercado de agroquímicos de Malasia se beneficia de sistemas estructurados de intercambio de conocimientos en los distritos. Las sesiones de divulgación comunitaria aumentan la adopción de horarios de dosificación adecuados. El mejor acceso al crédito también incrementa la demanda de productos legalmente aprobados.
- Por ejemplo, Bayer AG lleva a cabo su iniciativa Bayer ForwardFarming a nivel mundial, demostrando soluciones integradas de cultivos en granjas comerciales y mostrando mejoras medibles en la optimización de insumos y prácticas sostenibles bajo condiciones de campo monitoreadas.
Cambio Hacia la Gestión Profesional de Granjas y la Agricultura por Contrato Mejorando la Penetración de Agroquímicos
Las granjas comerciales invierten en la planificación sistemática de cultivos para apoyar una producción anual consistente. Los acuerdos de agricultura por contrato empujan a los cultivadores a seguir estrictos estándares de insumos. Esto crea una alineación más fuerte entre compradores y productores sobre el uso de productos químicos aprobados. Los administradores de fincas adoptan sistemas de asesoramiento digital que optimizan los ciclos de rotación de productos químicos. Las herramientas de monitoreo basadas en datos apoyan el cumplimiento de las regulaciones de importación. El mercado de agroquímicos de Malasia gana impulso con las granjas que adoptan un control operativo más estricto. Las empresas vinculadas a la exportación requieren registros de trazabilidad que guíen la selección de insumos. Los agricultores que cumplen con los términos del contrato utilizan paquetes estándar de agroquímicos para evitar penalizaciones de calidad.
Tendencias del Mercado de Agroquímicos en Malasia
Creciente Transición Hacia Soluciones de Protección de Cultivos Basadas en Bio y Prácticas Sostenibles
Los agricultores revisan fertilizantes y pesticidas de base biológica para reducir la tensión del suelo vinculada a ciclos químicos repetidos. Los grupos de plantaciones prueban bioestimulantes para mejorar la fuerza de las raíces durante el estrés climático. Esto refleja un creciente interés en alternativas más seguras para el medio ambiente con niveles de residuos regulados. Los compradores en los mercados de exportación prefieren productos de granjas que se están moviendo hacia insumos ecológicos. El mercado de agroquímicos de Malasia ve un creciente enfoque en opciones de baja toxicidad que se ajustan a las normas comerciales globales. Las entidades de investigación promueven productos microbianos para reducir la fatiga del suelo a largo plazo. Los distribuidores aumentan el suministro de mezclas orgánicas que apoyan la eficiencia de los nutrientes. La adopción de etiquetas ecológicamente compatibles fortalece la aceptación entre grandes propiedades.
Expansión de Tecnologías de Aplicación de Precisión y Herramientas de Agricultura Inteligente en Fincas Comerciales
Las fincas comerciales invierten en drones y pulverizadores GPS para mejorar la precisión química en grandes parcelas. Las herramientas de precisión reducen el desperdicio al dirigir los insumos hacia áreas específicas. Esto apoya un mejor control de costos para las fincas que gestionan amplias zonas de plantación. Los datos de aplicación brindan a los gerentes mejor visibilidad de planificación para ciclos estacionales. El mercado de agroquímicos de Malasia se alinea con el creciente interés en herramientas digitales para una cobertura de campo precisa. Los sensores rastrean la humedad del suelo para guiar el momento de la fertilización. Los mapas digitales ayudan a ajustar los planes de protección durante alertas de enfermedades. Las fincas utilizan sistemas automatizados para cumplir con los objetivos de sostenibilidad establecidos por compradores globales.
- Por ejemplo, Corteva Agriscience despliega Granular Insights™, una plataforma digital que procesa millones de puntos de datos agronómicos para ofrecer recomendaciones a nivel de campo, permitiendo una colocación precisa de insumos y un momento óptimo de pulverización en fincas comerciales.
Consolidación en Redes de Distribución y Mayor Rol de Modelos de Suministro Integrados
Los distribuidores regionales amplían sus líneas de productos para ofrecer paquetes completos de fertilizantes y protección de cultivos. La distribución integrada ayuda a los agricultores a acceder a múltiples productos desde canales únicos. Crea una mayor confianza en los proveedores que ofrecen soporte técnico junto con insumos. Los jugadores más grandes invierten en equipos de asesoría que guían el uso de productos. El mercado de agroquímicos de Malasia evoluciona con redes que proporcionan soluciones integradas vinculadas a resultados de rendimiento. Los minoristas fortalecen los sistemas de inventario para asegurar un suministro rural constante. Los modelos de entrega basados en contratos aumentan el alcance en distritos remotos. Los agricultores prefieren cadenas de suministro que garanticen autenticidad y cumplimiento.
- Por ejemplo, Hextar Group of Companies amplió su cartera de fertilizantes a través de actividades de adquisición, fortaleciendo la cobertura de distribución a nivel nacional e integrando soluciones de protección de cultivos y nutrientes bajo una estructura de suministro unificada.
Alineación Creciente con Estándares de Calidad Internacionales para Apoyar el Cumplimiento de Exportaciones
Los mercados de exportación demandan productos con control estricto de residuos, impulsando a las fincas a adoptar insumos compatibles. Los programas de certificación monitorean el uso de químicos en las plantaciones. Esto fortalece la dependencia de formulaciones reguladas con rendimiento de residuos comprobado. Los compradores inspeccionan los registros de trazabilidad antes de aprobar los lotes de cultivos. El mercado de agroquímicos de Malasia se adapta a las expectativas de seguridad alimentaria global que influyen en las prácticas agrícolas locales. Los gerentes de fincas se inclinan hacia formulaciones aprobadas con registros de pruebas verificables. Las cadenas minoristas destacan las fincas que cumplen con la seguridad para un mejor acceso a precios. Los agricultores mantienen registros de aplicación estructurados para cumplir con los requisitos del extranjero.
Análisis de Desafíos del Mercado de Agroquímicos en Malasia
Endurecimiento Regulatorio, Volatilidad de Costos y Baja Conciencia de los Pequeños Agricultores Frenan el Impulso de Adopción de Insumos
Los organismos reguladores imponen estrictas reglas que limitan el uso de formulaciones antiguas en cultivos sensibles. Los agricultores enfrentan una mayor presión de cumplimiento vinculada a los límites de residuos. Esto crea confusión para los pequeños agricultores con recursos limitados de capacitación. Las fluctuaciones en los precios de importación elevan las barreras de costos durante las temporadas de siembra pico. El mercado de agroquímicos de Malasia enfrenta estrés cuando las pequeñas granjas no pueden permitirse formulaciones avanzadas. La escasa conciencia sobre prácticas de uso seguro aumenta las preocupaciones por el mal uso. Las brechas en la cadena de suministro retrasan la disponibilidad en áreas rurales remotas. Los servicios de extensión débiles reducen la claridad sobre las listas de productos químicos aprobados.
Preocupaciones Ambientales, Riesgos de Degradación del Suelo y Aumento de la Demanda de Insumos de Baja Toxicidad Desafían Productos Tradicionales
Los grupos ambientales presionan para reducir la huella química en las zonas de plantación. Los problemas de degradación del suelo generan preocupación por el uso repetido de formulaciones agresivas. Esto ejerce presión sobre los proveedores que dependen de químicas antiguas. Los consumidores demandan productos más limpios con estrictos controles de residuos. El mercado de agroquímicos de Malasia experimenta una adopción más lenta de productos que no cumplen con las expectativas de seguridad actualizadas. Los cultivadores dudan en usar insumos vinculados a la degradación del suelo a largo plazo. Las interrupciones climáticas reducen las ventanas de pulverización y debilitan el éxito del tratamiento. Las reglas complejas sobre la eliminación de pesticidas crean trabajo adicional de cumplimiento para los agricultores.
Oportunidades del Mercado de Agroquímicos en Malasia
La Creciente Adopción de Insumos Biológicos, Herramientas de Asesoría Digital y Programas de Apoyo a la Agricultura Sostenible Crean Nuevo Potencial de Crecimiento
Los fertilizantes biológicos y los pesticidas biológicos ganan interés en los segmentos de frutas y verduras. Esto abre un fuerte camino para los proveedores que ofrecen gamas de insumos ecológicos. Los grupos de plantaciones dan la bienvenida a las herramientas digitales que guían la planificación de nutrientes. Las plataformas de precisión aumentan la aceptación de paquetes de insumos avanzados vinculados a ganancias de producción. El mercado de agroquímicos de Malasia puede ampliar su presencia a través de soluciones a medida para zonas sensibles al clima. Los programas de sostenibilidad del gobierno ofrecen oportunidades para la expansión de productos certificados. Los distribuidores que promueven productos seguros para residuos ganan tracción entre los grupos enfocados en la exportación. Los módulos de capacitación estructurados apoyan la adopción entre los grupos de pequeños agricultores.
Mayor Inversión en la Expansión de Cultivos de Alto Valor y Paquetes de Insumos Integrados Desbloquean Perspectivas de Crecimiento Escalable
La demanda de cultivos premium alienta a las granjas a mejorar la productividad con agroquímicos avanzados. Esto apoya la creciente aceptación de horarios de tratamiento probados. Los paquetes de productos integrados crean nuevos canales de ingresos para los distribuidores. La horticultura de alto valor fomenta la adopción de pulverizaciones protectoras y mezclas de nutrientes. El mercado de agroquímicos de Malasia se beneficia de las fincas que buscan mejorar el rendimiento en superficies más amplias. La agricultura por contrato crea espacio para kits de insumos estandarizados. Las redes minoristas que ofrecen compras vinculadas a crédito amplían su base de clientes. Las asociaciones de proveedores con cooperativas desbloquean una penetración más rápida en el mercado.
Análisis de Segmentación del Mercado de Agroquímicos en Malasia:
Por Segmentos de Tipo de Producto
Los fertilizantes ocupan una posición fuerte debido al alto uso en grandes zonas de plantación, con mezclas de nitrógeno, fósforo, potasio y compuestos que apoyan la estabilidad del rendimiento en diversos perfiles de suelo. Los pesticidas mantienen una demanda constante a través de herbicidas, insecticidas, fungicidas y rodenticidas utilizados para controlar los ciclos de plagas en climas tropicales. Los adyuvantes ganan adopción donde los agricultores buscan una mejor eficiencia de pulverización y cobertura de campo. Los reguladores de crecimiento de plantas apoyan la uniformidad de los cultivos en la producción de frutas y verduras. Otros insumos como acondicionadores de suelo, agentes de encalado y micronutrientes fortalecen la salud del suelo a largo plazo. El mercado de agroquímicos de Malasia se beneficia de la dependencia sostenida de estos productos en granjas comerciales y de pequeños agricultores. Se alinea con el creciente interés en formulaciones reguladas que mejoran la resiliencia de los cultivos y los resultados de calidad.
- Por ejemplo, Yara International ASA produce más de 20 millones de toneladas de fertilizantes terminados anualmente en su red global, suministrando mezclas de nutrientes compuestos y especializados adaptadas para cultivos de plantación, incluyendo palma de aceite.
Por Segmentos de Aplicación
Las aplicaciones basadas en cultivos dominan a través de granos y cereales, frutas y verduras, y semillas oleaginosas y legumbres, donde los cultivadores priorizan la nutrición y la protección para mantener una producción constante. La demanda no basada en cultivos crece a través de palma de aceite, caucho, césped, cultivos ornamentales, silvicultura y acuicultura. La palma de aceite impulsa el mayor uso de agroquímicos debido a las grandes áreas de plantación que requieren planes de tratamiento estructurados. Las fincas de caucho adoptan ciclos de insumos constantes para el control de enfermedades. Los usuarios de césped y ornamentales se centran en formulaciones dirigidas con bajos niveles de residuos. Las unidades forestales aplican insumos selectivos para proteger el crecimiento de las plántulas. Refleja patrones de uso diverso en el mercado de agroquímicos de Malasia, respaldado por el creciente interés en mejorar la eficiencia agrícola.
- Por ejemplo, FGV Holdings Berhad gestiona más de 400,000 hectáreas de plantaciones de palma de aceite, reflejando la escala de aplicación de agroquímicos requerida para sostener la productividad de las fincas.
Por Forma
Los productos líquidos lideran debido a la facilidad de aplicación y la idoneidad para la pulverización a gran escala en plantaciones. Las formas granulares apoyan la liberación controlada de nutrientes en diversos tipos de suelo. Los formatos en polvo mantienen relevancia en tareas específicas de protección de cultivos que requieren ingredientes activos concentrados. El mercado de agroquímicos de Malasia ve a las granjas eligiendo formas basadas en el costo, las necesidades del cultivo y las preferencias de manejo. Esto alienta a los proveedores a ofrecer carteras de múltiples formatos que se adapten a diferentes condiciones de campo.
Por Canal de Distribución
Los canales de ventas directas atraen a grandes fincas que buscan un suministro constante y soporte técnico. Los distribuidores extienden el alcance del mercado en zonas rurales a través de puntos de venta establecidos y redes de asesoramiento. El mercado de agroquímicos de Malasia mantiene un crecimiento equilibrado en ambos canales. Se beneficia de una mayor fiabilidad de suministro y disponibilidad estandarizada de productos para todas las escalas de agricultura.
Segmentación:
Por Segmentos de Tipo de Producto
- Fertilizantes
- Basados en nitrógeno
- Basados en fósforo
- Basados en potasio
- Fertilizantes compuestos
- Pesticidas
- Herbicidas
- Insecticidas
- Fungicidas
- Raticidas
- Coadyuvantes
- Reguladores del crecimiento de plantas
- Otros
- Acondicionadores de suelo
- Agentes de encalado
- Micronutrientes
Por Segmentos de Aplicación
- Basado en cultivos
- Granos y cereales (por ejemplo, arroz)
- Frutas y verduras
- Oleaginosas y legumbres
- No basado en cultivos
- Palmáceas (mayor uso)
- Caucho
- Césped y ornamental
- Otros (silvicultura, acuicultura)
Por Forma
- Líquido
- Granular
- Polvo
Por Canal de Distribución
- Ventas directas
- Distribuidores
Análisis Regional:
El norte de Malasia captura cerca del 18% de la cuota de mercado debido a la fuerte demanda de las zonas de cultivo de arroz en Kedah y Perlis. Los granos y cereales impulsan un uso constante de fertilizantes y pesticidas a lo largo de ciclos de cultivo extendidos. Los pequeños agricultores dependen de insumos regulados para proteger los rendimientos de la presión de enfermedades. Se beneficia de redes de distribución establecidas que apoyan la entrega oportuna durante las temporadas pico. El mercado de agroquímicos de Malasia ve un creciente interés en productos de nutrición del suelo en esta región. Los agricultores adoptan planes de nutrientes equilibrados para mejorar la resiliencia en los campos de arroz.
El centro y sur de Malasia tienen una cuota de mercado combinada de casi el 35%, impulsada por la horticultura mixta, los clústeres de vegetales y las fincas comerciales. Las frutas y verduras de alto valor requieren un uso preciso de químicos para cumplir con los estándares nacionales y de exportación. Las unidades agrícolas a gran escala en Johor promueven un uso más fuerte de herbicidas y fertilizantes especiales. Apoya un flujo constante de formulaciones avanzadas a través de canales de ventas directas. Los centros minoristas en Selangor y Kuala Lumpur fortalecen la fiabilidad del suministro. La región también se beneficia de una mayor conciencia sobre productos regulados y necesidades de trazabilidad.
El este y este de Malasia representan el bloque de mercado más grande con casi el 47% de participación debido a la fuerte dependencia de agroquímicos en plantaciones de palma aceitera y caucho. Sabah y Sarawak registran un uso extensivo de herbicidas, fungicidas y fertilizantes compuestos para operaciones de grandes fincas. Los gerentes de plantaciones aplican planes de tratamiento estructurados para mantener los objetivos de rendimiento. Apoya una base de demanda estable durante todo el año. El mercado de agroquímicos de Malasia gana un fuerte impulso comercial aquí debido a una mayor superficie y mayor intensidad de insumos. Las fincas siguen orientaciones técnicas para proteger la productividad de las plantaciones bajo condiciones climáticas variables.
Análisis de Jugadores Clave:
- Agricultural Chemicals (M) Sdn Bhd (ACM)
- Hextar Group of Companies
- Crop Protection (M) Sdn Bhd
- Advansia Sdn Bhd
- Farmcochem Group
- Central Minerals & Chemicals Sdn Bhd (CMC)
- Kenso Corporation Sdn Bhd
- PK Fertilizers Sdn Bhd
- Ancom Nylex Berhad
- Bayer AG
- Syngenta Group
- BASF SE
- Nufarm Ltd
- UPL Ltd
- Corteva Agriscience
- Yara International ASA
Análisis Competitivo:
Los jugadores clave apuntan a cinturones de plantaciones con gamas de productos especializados que se ajustan a las demandas técnicas de grandes fincas. Los proveedores de fertilizantes se centran en mezclas compuestas adaptadas a la palma de aceite y el caucho, mientras que las empresas de protección de cultivos promueven herbicidas y fungicidas adecuados para ciclos de enfermedades tropicales. Esto crea una fuerte competencia en carteras de marcas y genéricos con proveedores que trabajan para mantener la estabilidad de precios. El mercado de agroquímicos de Malasia refleja inversiones constantes en asociaciones de distribución que mejoran la penetración en mercados rurales. Las empresas ofrecen programas de capacitación para fortalecer la conciencia del producto entre los pequeños agricultores. Los minoristas expanden herramientas digitales que apoyan los servicios de asesoría de cultivos. Las empresas enfatizan el cumplimiento de los límites de residuos para satisfacer las crecientes expectativas de los compradores de exportación. La competencia sigue siendo intensa debido al creciente interés en insumos biológicos y paquetes de productos integrados que mejoran el rendimiento en el campo.
Desarrollos Recientes:
- En diciembre de 2025, Hextar Group of Companies, Hextar Global Bhd anunció la adquisición de tres empresas de fertilizantes por RM120 millones. Este movimiento complementa sus operaciones agroquímicas al crear sinergias en el alcance al cliente y la eficiencia de distribución.
- En abril de 2025, Pursell Agri-Tech se asoció con Wastech Group para construir una instalación de producción de fertilizantes en Malasia centrada en la fabricación de fertilizantes de liberación controlada (CRFs), promoviendo prácticas agrícolas sostenibles en el sudeste asiático.
- En septiembre de 2024, HELM AG formó una asociación estratégica con Ancom Nylex Berhad a través de una colocación de capital de USD 23.1 millones, mejorando la síntesis de ingredientes activos y expandiendo los canales de distribución de agroquímicos en el sudeste asiático
Cobertura del Informe:
El informe de investigación ofrece un análisis detallado basado en Segmentos de Tipo de Producto, Segmentos de Aplicación, Forma y Canal de Distribución. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La demanda crece a medida que las plantaciones adoptan planes estructurados de nutrientes para apoyar la resiliencia de los cultivos bajo condiciones climáticas cambiantes.
- El uso de insumos se fortalece con la adopción más amplia de herramientas de precisión que mejoran la precisión de la pulverización en grandes propiedades.
- Las formulaciones basadas en bio ganan atención a medida que las granjas buscan perfiles de residuos más seguros que cumplan con las expectativas de exportación.
- La horticultura de alto valor expande la dependencia de pesticidas regulados que protegen la calidad de frutas y verduras.
- Los operadores de plantaciones aumentan la adquisición de fertilizantes compuestos diseñados para el equilibrio del suelo a largo plazo.
- Las plataformas de asesoramiento digital guían a los agricultores hacia horarios de insumos optimizados que reducen el desperdicio.
- Los distribuidores amplían sus carteras con paquetes integrados que se alinean con modelos de agricultura orientados al rendimiento.
- Las reglas de cumplimiento impulsan a los cultivadores a depender más de insumos certificados con fuerte soporte de trazabilidad.
- Los grupos regionales en el este de Malasia refuerzan la demanda debido al uso constante de agroquímicos en las zonas de palma de aceite.
- Los programas de capacitación fortalecen la adopción entre los pequeños agricultores, aumentando la penetración general del mercado para el mercado de agroquímicos de Malasia.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de agroquímicos en Malasia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de agroquímicos de Malasia entre 2025 y 2032?
¿Qué segmento del mercado de agroquímicos de Malasia tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de agroquímicos en Malasia?
¿Quiénes son las empresas líderes en el mercado de agroquímicos de Malasia?
¿Qué región tuvo la mayor participación en el mercado de agroquímicos de Malasia en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Agroquímicos de Malasia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Agroquímicos de Malasia Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 699.89 million → 2032: USD 942.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Agroquímicos de Malasia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Agroquímicos de Malasia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Agroquímicos de Malasia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Agroquímicos de Malasia Market Drivers
- 3.3 Mercado de Agroquímicos de Malasia Market Restraints & Challenges
- 3.4 Mercado de Agroquímicos de Malasia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Agroquímicos de Malasia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Agroquímicos de Malasia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Agroquímicos de Malasia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Agroquímicos de Malasia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Agroquímicos de Malasia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Agroquímicos de Malasia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Agroquímicos de Malasia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Agroquímicos de Malasia Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Agroquímicos de Malasia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Agroquímicos de Malasia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Agroquímicos de Malasia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Agroquímicos de Malasia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Agroquímicos de Malasia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Agroquímicos de Malasia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Agroquímicos de Malasia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Agroquímicos de Malasia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Agroquímicos de Malasia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Agroquímicos de Malasia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Agroquímicos de Malasia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
