
Visión General del Mercado de Agricultura en Israel:
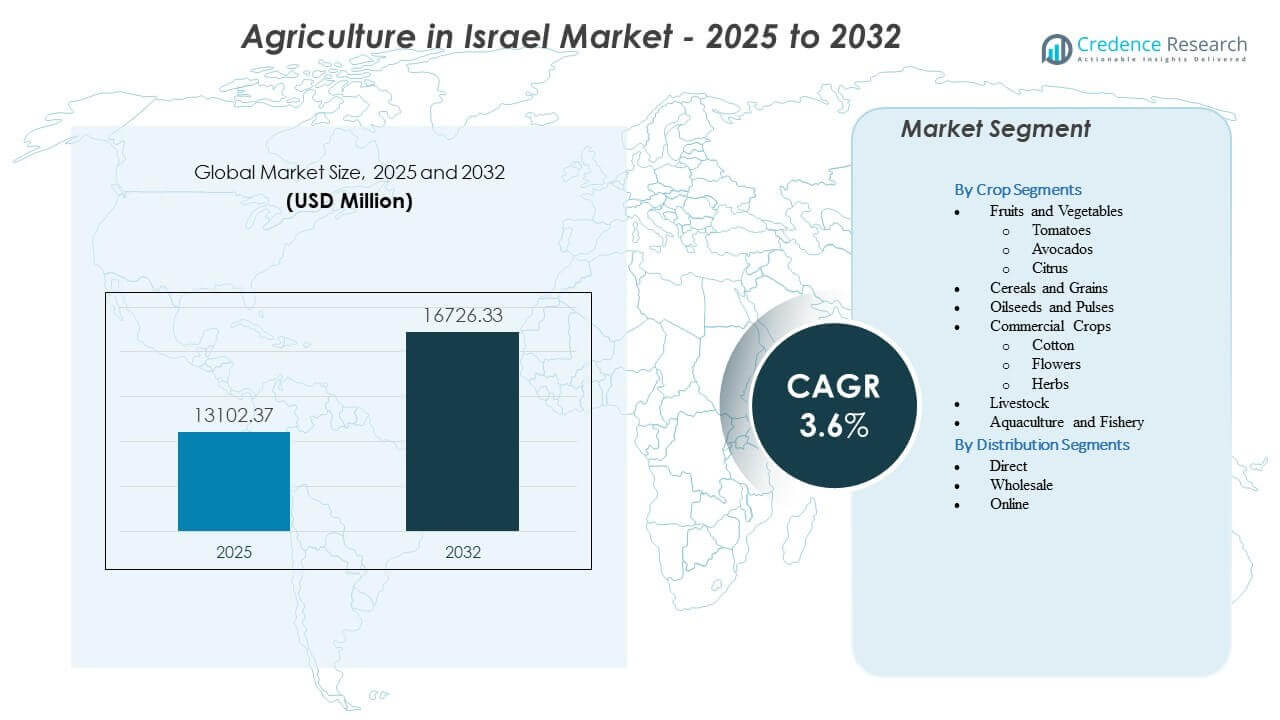
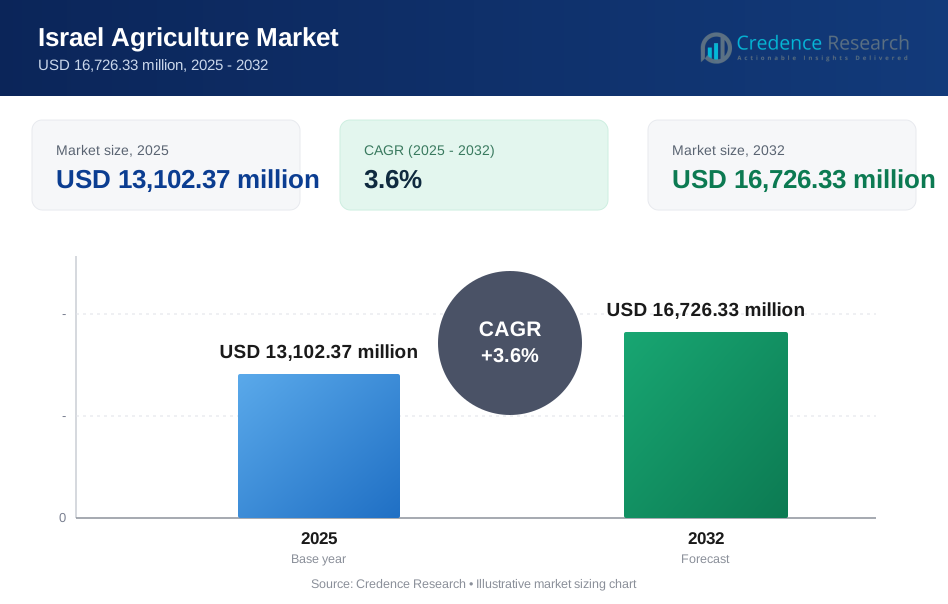
Se proyecta que el mercado de agricultura en Israel crezca de USD 13,102.37 millones en 2025 a un estimado de USD 16,726.33 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 3.6% de 2025 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Agricultura en Israel 2025 | USD 13,102.37 millones |
| Mercado de Agricultura en Israel, CAGR | 3.6% |
| Tamaño del Mercado de Agricultura en Israel 2032 | USD 16,726.33 millones |
Perspectivas del Mercado de Agricultura en Israel:
- La irrigación de precisión, los sistemas de ambiente controlado y la inteligencia digital de cultivos continúan impulsando la adopción en las principales zonas de producción, apoyando una mayor estabilidad en el rendimiento.
- La creciente demanda de semillas resistentes al clima, insumos biológicos y fertilizantes avanzados fortalece la inversión tecnológica a nivel de granja.
- La escasez de agua, los altos costos de infraestructura y las limitaciones de disponibilidad de tierras siguen siendo restricciones centrales que influyen en la planificación del crecimiento a largo plazo.
- La región sur lidera la adopción debido a la agricultura a gran escala en el desierto y las operaciones avanzadas de invernaderos que apoyan tanto el suministro doméstico como el de exportación.
- Las áreas del norte mantienen un fuerte rendimiento en frutas, verduras y productos lácteos gracias a las condiciones climáticas favorables y los clústeres agrícolas establecidos.
- Las regiones centrales expanden hierbas de alto valor, flores y cultivos de invernadero, equilibrando la producción nacional mientras apoyan fuertes redes de distribución doméstica.
Impulsores del Mercado de Agricultura en Israel
Avance Fuerte de Tecnologías Agrícolas Eficientes en Agua
Israel invierte fuertemente en herramientas eficientes en agua que apoyan el crecimiento de cultivos en condiciones áridas. Las empresas de irrigación expanden sistemas basados en sensores que reducen el desperdicio y mejoran la precisión en la colocación del agua. Los agricultores dependen de corrientes de agua reciclada que respaldan una gran parte de la producción agrícola nacional. Los centros de investigación prueban unidades de filtración de membranas que aumentan la confiabilidad de la reutilización del agua. Los sitios piloto despliegan válvulas de control de precisión que regulan el flujo basado en la retroalimentación del suelo. Los programas gubernamentales alientan a las granjas a adoptar agua desalinizada para un suministro estable. Las oficinas de transferencia de tecnología ayudan a escalar innovaciones a granjas comerciales. Este cambio fortalece el mercado de agricultura en Israel a través de una eficiencia de recursos consistentemente mayor.
- Por ejemplo, los sistemas de riego por goteo de Netafim mejoraron la eficiencia del uso del agua hasta en un 40% en pruebas de campo en el sur de Israel, mientras que sus emisores integrados con compensación de presión mantuvieron una descarga uniforme a través de cambios de elevación, aumentando el rendimiento en pruebas controladas.
Aumento de la Integración de Inteligencia Digital de Cultivos y Plataformas de Datos
Las granjas adoptan plataformas impulsadas por IA que guían las ventanas de siembra y el momento de la fertilización. Los mapas satelitales ayudan a los cultivadores a detectar zonas de estrés antes de que ocurra la pérdida visible de cultivos. Las redes de sensores envían alertas de humedad del suelo en tiempo real a los equipos de campo. Las herramientas de datos mejoran la previsibilidad del rendimiento durante ciclos climáticos volátiles. Los drones proporcionan análisis de campo que reducen el tiempo de exploración en grandes granjas. Los agricultores dependen de paneles en la nube para rastrear el equilibrio de nutrientes en cada etapa. Las herramientas digitales aumentan la precisión de las decisiones y ayudan a reducir los riesgos de producción. Estos avances apoyan un fuerte impulso dentro del Mercado de Agricultura en Israel.
- Por ejemplo, CropX Technologies documentó una reducción del 20% en el volumen de riego y un aumento del 8% en el índice de uniformidad después de integrar sus análisis de sensores de suelo en 12,000 hectáreas monitoreadas, mejorando tanto la sostenibilidad como la estabilidad del rendimiento de los cultivos.
Expansión de Programas Gubernamentales que Apoyan la Producción de Cultivos de Alto Valor
Los marcos de políticas guían a las granjas hacia cultivos orientados a la exportación con mayores márgenes. Los centros de capacitación apoyan a los cultivadores que se orientan hacia plantas medicinales y frutas especiales. Los esquemas de subsidios fomentan la adopción de estructuras de cultivo protegido. Las agencias de exportación ayudan a los agricultores a cumplir con estrictos controles de calidad internacionales. Los programas de apoyo financian investigaciones vinculadas a la genética de plantas adecuadas para climas desérticos. Los consejos locales proporcionan centros de maquinaria compartida para pequeños cultivadores. Las subvenciones reducen las barreras de capital para el desarrollo de invernaderos. Esta estructura coordinada mejora el crecimiento en el Mercado de Agricultura en Israel.
Creciente Colaboración entre Institutos de Investigación y Startups de Agri-Tech
Los centros de innovación vinculan a científicos con equipos de startups que prueban nuevas herramientas biológicas y digitales. Las pruebas de campo ayudan a validar recubrimientos enzimáticos que mejoran el vigor de las semillas bajo presión de calor. Las universidades comparten laboratorios avanzados que apoyan pruebas rápidas de materiales de entrega de nutrientes. Las asociaciones aceleran la comercialización de robótica diseñada para el manejo de frutas. La investigación conjunta se centra en variedades de cultivos tolerantes a la salinidad para áreas difíciles. Los inversores financian incubadoras que asesoran a nuevos grupos de agri-tech que trabajan en agricultura desértica. Las alianzas intersectoriales aumentan la adopción de tecnología en regiones rurales. Este entorno impulsa la fuerza de la innovación dentro del Mercado de Agricultura en Israel.
Tendencias del Mercado de Agricultura en Israel
Cambio hacia la Agricultura de Entorno Controlado y Diseños Resilientes al Clima
Los cultivadores expanden clústeres de invernaderos que mantienen rendimientos constantes a través de fluctuaciones climáticas. Las pantallas climáticas ayudan a estabilizar la temperatura durante las olas de calor. Los sistemas LED apoyan ciclos de iluminación uniformes que reducen el desperdicio de energía. Las unidades hidropónicas aumentan la producción por metro cuadrado en zonas agrícolas densas. Los cultivadores despliegan pilas verticales para hierbas y verduras de hoja. Las herramientas de automatización ayudan a gestionar el riego y el flujo de nutrientes dentro de estructuras controladas. Los agricultores buscan horarios de producción constantes para los mercados de exportación. Estas innovaciones dan forma a la dirección a largo plazo en el Mercado de Agricultura en Israel.
Aumento del Uso de Insumos Biológicos y Sistemas de Protección de Cultivos con Bajo Residuo
Los productores adoptan mezclas microbianas que fortalecen la inmunidad de las plantas en condiciones de campo difíciles. Los agentes biológicos ayudan a reducir la carga química en cultivos sensibles. Los ensayos de campo muestran un fuerte potencial para soluciones bio-fúngicas en sitios de cultivo protegido. Los agricultores adoptan opciones sin residuos para cumplir con estrictos protocolos de exportación. Las empresas de insumos amplían la capacidad de fermentación para satisfacer la creciente demanda. Los laboratorios prueban nuevas cepas bacterianas para cultivos adaptados al desierto. Los agricultores obtienen acceso a inoculantes de raíz mejorados para vegetales de invernadero. Estos nuevos insumos influyen en el cultivo moderno en el Mercado de Agricultura en Israel.
- Por ejemplo, BioBee Sde Eliyahu Ltd. reportó una reducción del 60–70% en el uso de pesticidas químicos en granjas de vegetales y cítricos después de implementar sus ácaros depredadores y agentes biológicos, validado a través de estudios de adopción de campo en múltiples temporadas.
Aumento de la Adopción de Equipos de Campo Autónomos y Robótica Inteligente
Los cosechadores robóticos reducen la presión laboral durante las temporadas pico. Los sistemas de guía ayudan a los tractores a mantener una alineación de ruta precisa en terrenos irregulares. Los pulverizadores inteligentes ajustan la dosis en tiempo real utilizando reconocimiento por cámara. Las startups despliegan robots ligeros para tareas de monitoreo en huertos. La automatización reduce el trabajo manual repetitivo en varios tipos de cultivos. Los agricultores utilizan desmalezadoras autónomas que identifican plantas dañinas con alta precisión. Las empresas de agri-tecnología prueban robots que recogen productos delicados con daño mínimo. Estas herramientas apoyan el crecimiento de la producción de próxima generación dentro del Mercado de Agricultura en Israel.
- Por ejemplo, Taranis demostró a través de ensayos de rendimiento auditados que su sistema de reconocimiento de drones de alta resolución detecta estrés por plagas y nutrientes con más del 95% de precisión, reduciendo el tiempo de exploración manual de campo en más del 75% para operaciones agrícolas grandes.
Creciente Enfoque en el Branding Orientado a la Exportación y Sistemas de Trazabilidad
Los productores integran sistemas de seguimiento basados en QR para compradores extranjeros. Las etiquetas digitales ayudan a los importadores a verificar el origen del producto y los datos de seguridad. Los programas de certificación apoyan la colocación premium en mercados globales. Las mejoras en la cadena de frío mantienen la frescura de los productos durante rutas de transporte largas. Las empresas fortalecen la identidad de marca para artículos de nicho como frutas especiales. Los exportadores utilizan blockchain para registrar pasos de manejo entre socios de la cadena de suministro. Las plataformas de cumplimiento ayudan a las granjas a cumplir con los crecientes estándares internacionales. Estas mejoras en la trazabilidad fortalecen la competitividad global en el Mercado de Agricultura en Israel.
Análisis de Desafíos del Mercado de Agricultura en Israel
Presiones de Escasez de Agua y Alta Dependencia de Infraestructura
El acceso al agua sigue siendo una preocupación persistente para varias regiones de cultivo. Las granjas dependen de fuentes desalinizadas que requieren una fuerte planificación de capital. Las áreas rurales enfrentan restricciones de distribución durante las temporadas de alta demanda. Las mejoras de infraestructura se extienden a lo largo de largos plazos y aumentan los costos operativos. Los agricultores deben mantener un control estricto para evitar la salinización del suelo bajo ciclos de agua limitados. El cambio climático intensifica los patrones de sequía que estresan los campos al aire libre. Las necesidades energéticas de desalinización crean tensiones presupuestarias para granjas más pequeñas. Estas restricciones de recursos desafían la estabilidad a largo plazo en el Mercado de Agricultura en Israel.
Aumento de los Costos de Insumos y Volatilidad de la Cadena de Suministro Global
Los agricultores navegan por precios inestables de fertilizantes, materiales para invernaderos y agroquímicos. Los retrasos en el envío global afectan los tiempos de llegada de componentes esenciales para las granjas. Las fluctuaciones en los insumos obligan a realizar cambios frecuentes en los planes de producción. La escasez de mano de obra aumenta la presión salarial durante las temporadas de cosecha. Las cadenas de suministro de exportación enfrentan cuellos de botella vinculados a cambios en la logística internacional. La expansión de la cadena de frío requiere una fuerte inversión por parte de los productores. Las tecnologías importadas conllevan riesgos vinculados a la moneda. Estas barreras económicas influyen en el equilibrio operativo en el Mercado de Agricultura en Israel.
Oportunidades del Mercado de Agricultura en Israel
Escalamiento de Soluciones de Exportación de Agri-Tech y Asociaciones Comerciales Globales
Las startups ganan interés creciente de los mercados globales que buscan experiencia en agricultura de desierto. Las empresas licencian software de riego que mejora la estabilidad del rendimiento en regiones secas. Los desarrolladores de robótica aseguran programas piloto con redes extranjeras de invernaderos. La expansión de exportaciones fortalece la diversidad de ingresos para los proveedores de tecnología. Las misiones gubernamentales apoyan la promoción internacional de innovaciones locales en agri-tech. Los inversores ayudan a las startups a entrar en nuevas geografías con fuertes restricciones climáticas. Las granjas extranjeras adoptan modelos de riego israelíes para mejorar la eficiencia de los recursos. Este impulso construye un fuerte potencial de exportación para el Mercado de Agricultura en Israel.
Expansión de la Agricultura Inteligente para el Clima y Sistemas de Invernadero de Próxima Generación
Los cultivadores exploran modelos de invernadero híbridos que integran herramientas de microclima impulsadas por IA. Unidades de enfriamiento de bajo consumo energético ayudan a mantener variedades sensibles durante las olas de calor. Nuevos materiales reducen el estrés por radiación en zonas de alta temperatura. Las granjas invierten en unidades modulares que se escalan rápidamente para nuevas líneas de cultivo. La automatización apoya un mejor rendimiento con un suministro limitado de mano de obra. Los fitomejoradores crean variedades tolerantes al calor adecuadas para sistemas protegidos. Los clústeres de invernaderos mejoran la consistencia de la producción a largo plazo. Estos avances crean nuevas áreas de oportunidad dentro del Mercado de Agricultura en Israel.
Análisis de Segmentación del Mercado:
Por Segmento de Cultivo
La diversidad de cultivos da forma a la estructura del Mercado de Agricultura en Israel, con frutas y verduras liderando debido a fuertes vínculos de exportación y sistemas de producción adaptados al clima. Los tomates, aguacates y cítricos mantienen una producción constante bajo cultivo protegido y riego de precisión. Los cereales y granos apoyan la seguridad alimentaria doméstica a pesar de las limitaciones de tierra y agua que guían la siembra selectiva. Las oleaginosas y legumbres ganan relevancia a través de ciclos de rotación que mejoran el suelo y un interés creciente en la nutrición basada en plantas. Los cultivos comerciales como el algodón, las flores y las hierbas fortalecen los ingresos de exportación a través de la agricultura en ambientes controlados y protocolos de calidad estrictos. El ganado contribuye con un suministro estable de lácteos y proteínas utilizando herramientas avanzadas de gestión de rebaños. La acuicultura se expande a través de sistemas de recirculación que reducen el uso de agua y apoyan una producción de proteínas constante. Estas categorías juntas crean una base equilibrada para la resiliencia agrícola nacional y la productividad a largo plazo.
- Por ejemplo, Afimilk Ltd. informó que las granjas que utilizan su sistema de monitoreo AfiFarm lograron un aumento documentado del 7-10% en el rendimiento de leche después de adoptar alertas automatizadas de salud y fertilidad, reforzando la productividad en los segmentos de ganado.
Por Segmento de Distribución
Las estrategias de distribución influyen en el alcance del mercado en el Mercado de Agricultura en Israel, con canales directos, mayoristas y en línea que sirven a diferentes grupos de compradores. La distribución directa ayuda a las granjas a asegurar mejores márgenes a través de sólidas asociaciones con minoristas y compradores institucionales que priorizan la trazabilidad y la calidad predecible. Las redes mayoristas gestionan el movimiento de grandes volúmenes desde las granjas hacia los mercados nacionales y de exportación utilizando sistemas de cadena de frío que protegen los productos perecederos. La distribución en línea crece rápidamente a medida que los consumidores prefieren el acceso digital a productos frescos, orgánicos y especiales, respaldados por modelos de entrega basados en suscripción. Los agricultores utilizan herramientas digitales para mejorar la logística, el flujo de pagos y la visibilidad del cliente. Cada canal apoya patrones de demanda específicos del segmento vinculados al crecimiento urbano, las expectativas de exportación y los cambios estacionales en la oferta. Juntos, estas rutas fortalecen la eficiencia de la cadena de suministro nacional y mejoran el acceso a productos agrícolas de alta calidad.
- Por ejemplo, Phytech documentó que las granjas que utilizan su plataforma de sensores de plantas redujeron las desviaciones de riego en un 15% y mejoraron la uniformidad del tamaño de la fruta en huertos de exportación, fortaleciendo la confiabilidad dentro de las cadenas de suministro directas y mayoristas.
Segmentación:
Por Segmentos de Cultivos
- Frutas y Verduras
- Tomates
- Aguacates
- Cítricos
- Cereales y Granos
- Semillas Oleaginosas y Legumbres
- Cultivos Comerciales
- Algodón
- Flores
- Hierbas
- Ganado
- Acuicultura y Pesca
Por Segmentos de Distribución
- Directo
- Mayorista
- En línea
Análisis Regional:
La región norte posee una participación estimada del 34% del Mercado de Agricultura en Israel, respaldada por un clima favorable y una fuerte disponibilidad de agua. Galilea y los Altos del Golán mantienen una alta producción de frutas, verduras y productos lácteos. Las mayores precipitaciones reducen la presión de riego en comparación con las zonas del sur. Viñedos, huertos y verduras de campo abierto siguen siendo contribuyentes clave. Los agricultores adoptan el manejo integrado de plagas para mantener la calidad de los cultivos en terrenos mixtos. Los productores orientados a la exportación dependen de centros de empaque y logística bien desarrollados ubicados en la región.
La región central representa aproximadamente el 29% de la producción agrícola nacional, impulsada por grupos de invernaderos, cultivo protegido, hierbas y floricultura. La llanura costera apoya la horticultura intensiva que depende de la automatización y los sistemas hidropónicos. Los invernaderos de alta tecnología mejoran la productividad en hierbas, verduras especiales y flores. La proximidad urbana fortalece los canales de venta directa y la agricultura por contrato con cadenas minoristas. Los cultivadores se centran en el control de residuos para cumplir con los requisitos de exportación. Esta región apoya la estructura evolutiva del Mercado de Agricultura en Israel a través de modelos de producción liderados por la innovación.
La región sur, incluyendo el Negev y el Arava, posee cerca del 37% de participación, reflejando su dominio en la agricultura del desierto y el despliegue avanzado de riego. Los agricultores utilizan sistemas de goteo de precisión y cultivo controlado por clima para superar el clima adverso y la baja precipitación. La producción de dátiles, tomates y verduras especiales prospera en entornos protegidos. Las redes de reciclaje de agua y suministro desalado apoyan la expansión a gran escala. Los centros de investigación en la región guían la adopción de variedades resilientes al clima. La fuerte orientación hacia la exportación fortalece la importancia estratégica de la región.
Análisis de Jugadores Clave:
- Netafim (Grupo Orbia)
- Grupo Haifa
- ADAMA Agricultural Solutions Ltd.
- Grupo ICL
- BioBee Sde Eliyahu Ltd.
- Evogene Ltd.
- CropX Technologies
- Rivulis Irrigation
- Phytech
- Taranis
- Afimilk Ltd.
- Hishtil
Análisis Competitivo:
La competencia en el mercado de la agricultura en Israel está impulsada por proveedores de tecnología, desarrolladores de invernaderos, empresas de riego, startups de agri-tech y grupos de agricultura integrada. Las empresas fortalecen su posición a través de herramientas de riego avanzadas que mejoran la eficiencia del agua en condiciones áridas. Los desarrolladores de tecnología invierten en sistemas basados en IA que monitorean el suelo, el clima y los niveles de estrés de los cultivos para apoyar la estabilidad del rendimiento. Los proveedores de soluciones para invernaderos suministran estructuras llave en mano que cumplen con estrictos estándares de exportación. Los fabricantes de equipos amplían sus carteras hacia herramientas de precisión que guían el control de nutrientes y humedad. Los proveedores de insumos compiten a través de semillas especializadas, agentes biológicos y formulaciones de ambiente controlado que se adaptan a la agricultura en el desierto. Las startups de agri-tech ganan terreno mediante la automatización, la robótica y plataformas digitales que ayudan a los productores a gestionar las brechas laborales y el riesgo de producción. Los cultivadores enfocados en la exportación se diferencian a través de la certificación de calidad, la trazabilidad y el estricto cumplimiento de estándares internacionales. Esta estructura impulsa a las empresas a fortalecer sus líneas de innovación y mantener un rendimiento de campo consistente.
Desarrollos Recientes:
- En diciembre de 2025, ATGC Biotech Pvt. Ltd. de India y Luxembourg Industries Ltd. de Israel lanzaron Semiophore Ltd., una empresa conjunta al 50-50 para la fabricación de tecnologías de protección de cultivos semi-químicos. Anunciada en la Primera Conferencia Internacional de Clústeres de Ciencia y Tecnología en Nueva Delhi, esta asociación marca la primera producción de tecnología semi-química india en Israel, basándose en programas agrícolas previos entre India e Israel.
- En septiembre de 2025, CropX Technologies, una empresa agtech israelí, adquirió Acclym (anteriormente Agritask) para expandir su plataforma de gestión digital de granjas para empresas globales de alimentos y bebidas. Esta es la séptima adquisición de CropX, integrando las soluciones de inteligencia agrícola de Acclym utilizadas por clientes como AB InBev y Nestlé para avanzar en la sostenibilidad y la agricultura regenerativa.
- En octubre de 2024, Netafim, parte del negocio de Agricultura de Precisión de Orbia, anunció una asociación estratégica con Phytech para integrar el monitoreo en tiempo real de plantas en su sistema de riego GrowSphere, mejorando la agricultura de precisión para cultivos en todo el mundo.
- En octubre de 2024, Phytech se asoció con Orbia Netafim para incorporar sus recomendaciones de riego basadas en plantas en GrowSphere, permitiendo a los agricultores optimizar el uso del agua y lograr una transformación digital sostenible.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Segmentos de Cultivos y Segmentos de Distribución. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El mercado de la agricultura en Israel está preparado para fortalecer su posición mediante un despliegue más amplio de herramientas de riego de precisión que mejoran la estabilidad de los cultivos en diversos climas.
- La expansión de invernaderos de alta tecnología se profundizará en las regiones centrales y del sur, apoyando las exportaciones de frutas premium, hierbas y floricultura.
- Las plataformas digitales ganarán una adopción más amplia, permitiendo a las granjas automatizar el monitoreo de campos y mejorar la precisión en la toma de decisiones sobre cultivos.
- Los insumos biológicos verán un mayor uso a medida que los cultivadores se centran en el control de residuos y el cumplimiento de exportaciones.
- La acuicultura se expandirá a través de sistemas avanzados de recirculación que aumentan la producción de proteínas con un menor uso de agua.
- La innovación en semillas y biotecnología se acelerará mediante asociaciones entre la industria y la investigación, enfocándose en la resiliencia a la sequía y la salinidad.
- Las herramientas de trazabilidad crecerán en todos los canales de distribución para cumplir con la estricta validación de calidad para compradores globales.
- Las plataformas de ventas en línea ampliarán el alcance para productos especiales y categorías orgánicas.
- Las zonas de agricultura desértica asegurarán una mayor inversión, fortaleciendo la resiliencia alimentaria nacional.
- Los proveedores de tecnología y líderes en riego darán forma a la competitividad a largo plazo mediante sistemas integrados de gestión agrícola.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la agricultura en Israel y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de la agricultura en Israel entre 2025 y 2032?
¿Qué segmento del mercado de Agricultura en Israel tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado agrícola en Israel?
¿Quiénes son las empresas líderes en el mercado de Agricultura en Israel?
¿Qué región tuvo la mayor participación en el mercado de la agricultura en Israel en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Agricultura en Israel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Agricultura en Israel Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 13,102.37 million → 2032: USD 16,726.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Agricultura en Israel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Agricultura en Israel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Agricultura en Israel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Agricultura en Israel Market Drivers
- 3.3 Mercado de Agricultura en Israel Market Restraints & Challenges
- 3.4 Mercado de Agricultura en Israel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Agricultura en Israel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Agricultura en Israel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Agricultura en Israel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Agricultura en Israel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Agricultura en Israel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Agricultura en Israel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Agricultura en Israel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Agricultura en Israel Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Agricultura en Israel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Agricultura en Israel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Agricultura en Israel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Agricultura en Israel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Agricultura en Israel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Agricultura en Israel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Agricultura en Israel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Agricultura en Israel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Agricultura en Israel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Agricultura en Israel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Agricultura en Israel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
