
Visión General del Mercado
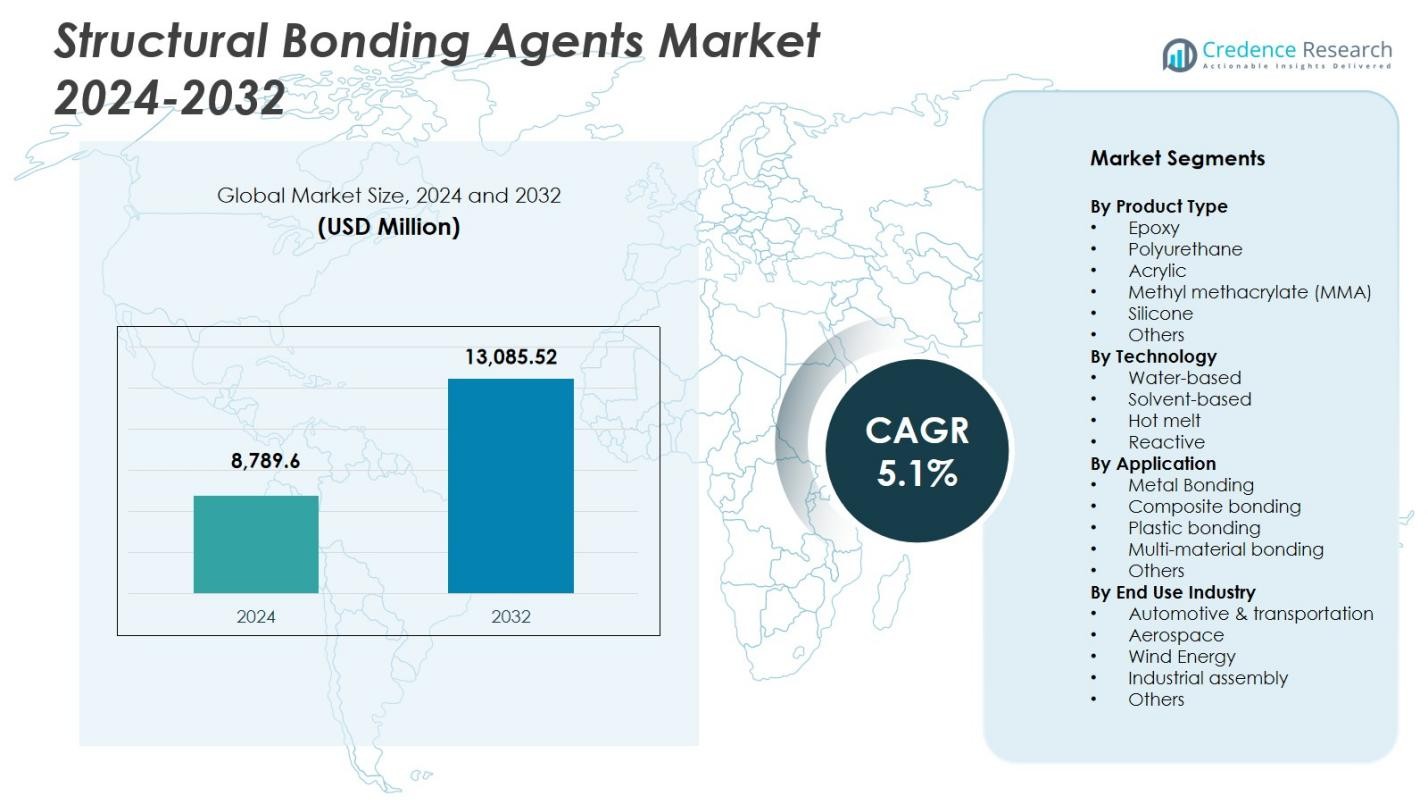
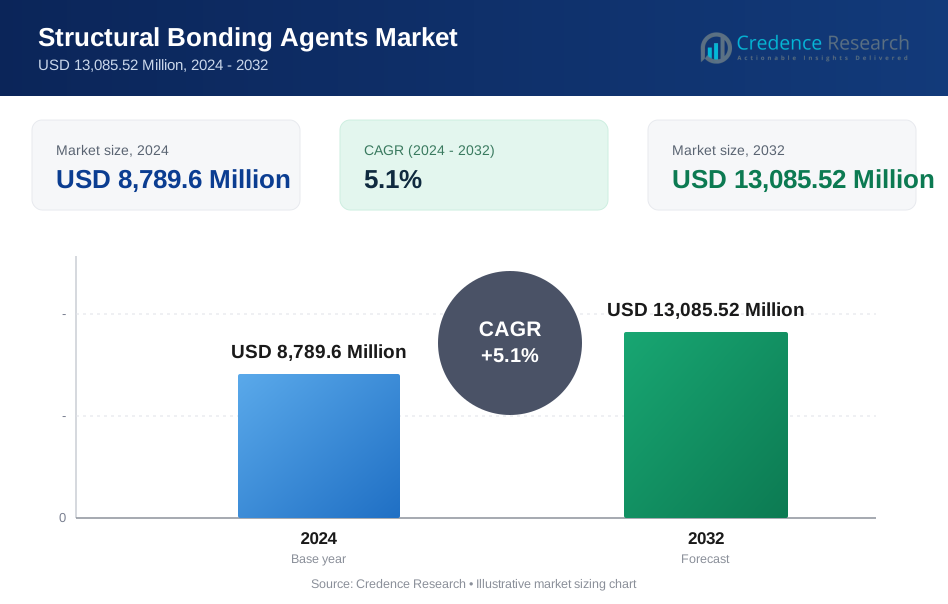
El tamaño del mercado de Agentes de Unión Estructural fue valorado en USD 8,789.6 millones en 2024 y se anticipa que alcance USD 13,085.52 millones para 2032, con un CAGR de 5.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Agentes de Unión Estructural 2024 | USD 8,789.6 millones |
| Mercado de Agentes de Unión Estructural, CAGR | 5.1% |
| Tamaño del Mercado de Agentes de Unión Estructural 2032 | USD 13,085.52 millones |
El mercado de Agentes de Unión Estructural está conformado por líderes como 3M Company, Sika AG, Henkel AG & Co. KGaA, The Dow Chemical Company, H.B. Fuller, Scott Bader Co., Uniseal Inc., Huntsman Corporation, Ashland Inc., y RPM International Inc., todos enfocados en químicas adhesivas avanzadas para satisfacer las crecientes necesidades de unión industrial. Estas empresas fortalecen su presencia a través de innovaciones en sistemas epoxi, de poliuretano, acrílicos y reactivos que apoyan ensamblajes de alta resistencia y peso ligero en los sectores automotriz, aeroespacial, de construcción y energía eólica. Asia-Pacífico lidera el mercado con una participación del 37.2%, apoyada por la rápida industrialización y la expansión de operaciones manufactureras en las principales economías.
Perspectivas del Mercado
- El mercado de agentes de unión estructural está valorado en USD 8,789.6 millones en 2024 y crece a una tasa compuesta anual del 5.1% durante el período de pronóstico.
- El aumento de la demanda de materiales ligeros en automoción, aeroespacial y ensamblaje industrial impulsa la expansión del mercado, respaldado por una adopción más amplia de adhesivos epoxi que tienen una participación del 38.6% en la segmentación de productos.
- El creciente cambio hacia formulaciones sostenibles y de bajo contenido de COV y la fuerte adopción de tecnologías reactivas, que lideran con una participación del 41.2%, destacan las principales tendencias del mercado impulsadas por requisitos regulatorios y de rendimiento.
- Los principales actores mejoran su posicionamiento en el mercado a través de innovaciones en químicas híbridas, asociaciones estratégicas y capacidades de aplicación ampliadas en segmentos de unión de metal, compuestos y materiales múltiples.
- Asia-Pacífico domina con una participación regional del 37.2%, seguida de América del Norte con un 31.4% y Europa con un 29.7%, respaldada por la fabricación a gran escala, el desarrollo de infraestructuras y la alta adopción de soluciones avanzadas de unión.
 Análisis de Segmentación del Mercado:
Por Tipo de Producto
El mercado de agentes de unión estructural por tipo de producto está liderado por adhesivos epoxi, que tienen una participación del 38.6% debido a su excepcional resistencia mecánica, resistencia térmica y adecuación para ensamblajes industriales exigentes. Los adhesivos de poliuretano y acrílico siguen, impulsados por el aumento de aplicaciones en aligeramiento automotriz y fabricación de bienes de consumo. Los adhesivos MMA y de silicona experimentan una adopción constante para necesidades de unión flexible, mientras que otras químicas especializadas sirven aplicaciones de nicho. El dominio del epoxi se debe principalmente a su fiabilidad en la unión de metal, compuestos y componentes estructurales, especialmente en los sectores automotriz, aeroespacial y de construcción que requieren durabilidad a largo plazo.
- Por ejemplo, los adhesivos a base de epoxi SikaPower de Sika unen tipos de metal y plásticos reforzados con fibra de carbono (CFRP) en aplicaciones de talleres de carrocería de vehículos, curando mediante calor de horno de electro-revestimiento para uniones estructurales resistentes a impactos.
Por Tecnología
En la segmentación por tecnología, la tecnología de unión reactiva domina el mercado de agentes de unión estructural con una participación del 41.2%, respaldada por un fuerte rendimiento de adhesión, capacidad de entrecruzamiento químico y adecuación para uniones estructurales de alto estrés. Los sistemas a base de agua ganan impulso debido a las regulaciones de sostenibilidad, mientras que las formulaciones a base de solventes mantienen relevancia donde el curado rápido es esencial. Los adhesivos termofusibles apoyan procesos de fabricación de alta velocidad y aplicaciones orientadas al embalaje. La tecnología reactiva lidera porque industrias como el transporte, la energía eólica y la electrónica priorizan cada vez más uniones duraderas, mayor resistencia a la fatiga y compatibilidad con ensamblajes de materiales múltiples, asegurando su liderazgo continuo en el mercado.
- Por ejemplo, el adhesivo a base de agua VINYLEX 115R de Bostik se promociona para aplicaciones automotrices, combinando alta resistencia inicial con bajas emisiones de COV para apoyar un ensamblaje más rápido y el cumplimiento normativo en componentes interiores.
Por Aplicación
El mercado de Agentes de Unión Estructural por aplicación está liderado por la unión de metales, que representa un 33.4% de participación, impulsado por la expansión de la producción automotriz, el ensamblaje de componentes aeroespaciales y la fabricación de equipos industriales. La unión de compuestos sigue de cerca a medida que los materiales ligeros penetran en aplicaciones de vehículos, turbinas eólicas y construcción. Los segmentos de unión de plásticos y materiales múltiples crecen con el cambio hacia diseños de productos modulares y sistemas de baterías para vehículos eléctricos. La unión de metales sigue siendo dominante debido a su papel crítico en el reemplazo de soldaduras y sujetadores mecánicos, permitiendo una mejor integridad estructural, reducción de peso y mayor resistencia a la corrosión en industrias de alto rendimiento.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Materiales Ligeros en Diversas Industrias
La creciente adopción de materiales ligeros en la fabricación automotriz, aeroespacial e industrial impulsa fuertemente el mercado de Agentes de Unión Estructural. A medida que los OEM reemplazan la fijación mecánica tradicional con adhesivos de alto rendimiento, los agentes de unión estructural permiten relaciones superiores de resistencia a peso, mejoran el rendimiento en choques y aumentan la eficiencia energética. Su capacidad para unir sustratos disímiles como metales, compuestos y plásticos acelera aún más la demanda. Este cambio apoya una mayor flexibilidad de diseño, reduce los costos de ensamblaje y se alinea con los objetivos globales de sostenibilidad, reforzando la trayectoria de crecimiento a largo plazo del mercado.
- Por ejemplo, Volkswagen integró la unión adhesiva de carrocería en blanco en varios modelos de Audi para reemplazar ciertas uniones soldadas, con adhesivos estructurales capaces de soportar más de 1,000 psi en pruebas de cizalladura en solape mientras mejoran el rendimiento de seguridad en choques.
Expansión de Actividades de Infraestructura y Construcción
La rápida urbanización, las mejoras de infraestructura a gran escala y el aumento de la inversión en materiales de construcción modernos contribuyen significativamente al crecimiento del mercado. Los agentes de unión estructural se utilizan ampliamente en sistemas de fachadas, instalaciones de vidrio, pisos, unión de paneles y estructuras prefabricadas, ofreciendo alta adhesión, durabilidad y resistencia a la intemperie. Su papel en mejorar la integridad estructural y reducir el mantenimiento del ciclo de vida fortalece su adopción en proyectos residenciales y comerciales. A medida que los gobiernos enfatizan la construcción ecológica y los edificios energéticamente eficientes, la demanda de tecnologías adhesivas con un rendimiento térmico y mecánico superior continúa en aumento.
- Por ejemplo, Saint-Gobain emplea soluciones de silicona de alto rendimiento en sistemas de fachadas, como asegurar el vidrio de bajo carbono ORAÉ con aluminio Hydro CIRCAL 75R para envolventes de edificios sostenibles que mejoran la eficiencia energética.
Avances en Química de Adhesivos y Tecnologías de Aplicación
La innovación continua en sistemas reactivos, formulaciones híbridas y químicas respetuosas con el medio ambiente mejora las capacidades de rendimiento y amplía el alcance de aplicaciones industriales. Los agentes de unión modernos ahora ofrecen una mayor velocidad de curado, resistencia química y compatibilidad con sustratos complejos, haciéndolos adecuados para baterías de vehículos eléctricos, palas de turbinas eólicas y electrónica de consumo de próxima generación. Las tecnologías de dispensación de adhesivos listas para la automatización y de aplicación de precisión aceleran aún más la eficiencia operativa para los fabricantes. Estos avances colectivamente crean nuevas vías de crecimiento al apoyar los requisitos de unión de alto rendimiento en industrias tecnológicamente en evolución.
Tendencias y Oportunidades Clave
Creciente Cambio Hacia Adhesivos Sostenibles y de Baja Emisión
Una tendencia importante que está dando forma al mercado es la transición hacia sistemas adhesivos a base de agua, sin solventes y de base biológica con perfiles de VOC más bajos. La presión regulatoria, los objetivos de sostenibilidad corporativa y la creciente conciencia ambiental alientan a los fabricantes a desarrollar soluciones de unión estructural más ecológicas sin comprometer la resistencia del enlace. Esta tendencia abre fuertes oportunidades en la construcción verde, bienes de consumo y movilidad eléctrica donde el cumplimiento ecológico es crítico. Las empresas que se centran en formulaciones neutras en carbono, materiales reciclables y adhesivos alineados con la economía circular se beneficiarán significativamente de este cambio de mercado.
- Por ejemplo, Henkel desarrolló Loctite HB S ECO, un adhesivo de poliuretano de un componente libre de solventes y compuestos orgánicos volátiles. Incorpora un 63% de materiales de base biológica a través de un balance de masa certificado por ISCC PLUS, reduciendo las emisiones de CO2eq en un 66% en comparación con las versiones basadas en fósiles mientras mantiene un rendimiento idéntico para la construcción de madera portante.
Aumento de la Adopción en Vehículos Eléctricos y Energía Renovable
El rápido crecimiento de la producción de vehículos eléctricos y la infraestructura de energía renovable crea oportunidades en expansión para agentes de unión de alto rendimiento. Los adhesivos estructurales apoyan chasis ligeros de vehículos eléctricos, carcasas de baterías, estructuras de carrocería compuestas y componentes de gestión térmica. En el sector de la energía eólica, juegan un papel vital en la unión de grandes palas de turbinas, asegurando resistencia a la fatiga y durabilidad a largo plazo. A medida que los fabricantes aumentan el uso de compuestos avanzados y adoptan diseños multimateriales, la demanda de tecnologías de unión robustas que mejoren la eficiencia y reduzcan la complejidad de fabricación continúa acelerándose.
- Por ejemplo, los adhesivos estructurales elásticos BETAFORCE de DuPont unen paquetes de baterías de vehículos eléctricos a temperatura ambiente, incorporando un 30% de materias primas de origen biológico sin imprimaciones ni tratamientos previos. Esto permite un ensamblaje sostenible mientras se mantiene la flexibilidad de diseño y la protección contra la corrosión.
Desafíos Clave
Fluctuación de Precios de Materias Primas y Restricciones en la Cadena de Suministro
El mercado enfrenta desafíos persistentes debido a la volatilidad en las materias primas basadas en petroquímicos, lo que impacta directamente en los costos de producción de sistemas adhesivos de epoxi, poliuretano y acrílico. Las interrupciones geopolíticas, los cuellos de botella logísticos y la escasez de suministros tensan aún más la estabilidad de adquisición para los fabricantes. Estas fluctuaciones reducen los márgenes de beneficio y crean incertidumbre en los precios para los usuarios finales. Las empresas deben adoptar estrategias de abastecimiento, invertir en químicas alternativas y mejorar la resiliencia de la cadena de suministro para mitigar el impacto de las variaciones de costos impredecibles y mantener una disponibilidad constante de productos.
Requisitos Complejos de Cumplimiento Normativo y Pruebas de Rendimiento
Las estrictas regulaciones globales que rigen las emisiones de COV, la seguridad química y el impacto ambiental presentan un gran desafío para los fabricantes de adhesivos. El cumplimiento de REACH, EPA y los estándares de construcción regionales requiere reformulaciones continuas, pruebas rigurosas y procesos de certificación costosos. Además, las aplicaciones de unión estructural demandan alta fiabilidad, exigiendo extensas pruebas mecánicas, de durabilidad y envejecimiento antes de la aprobación en el mercado. Estos requisitos alargan los plazos de desarrollo y aumentan los costos operativos, planteando barreras para los actores más pequeños y requiriendo una inversión sustancial en I+D para la competitividad a largo plazo.
Análisis Regional
América del Norte
América del Norte posee una participación del 31.4% del Mercado de Agentes de Unión Estructural, impulsada por la fuerte demanda de la fabricación automotriz, la producción aeroespacial y las actividades de construcción avanzada. La región se beneficia de la presencia de importantes fabricantes de adhesivos, la alta adopción de materiales ligeros y el uso creciente de tecnologías de unión compuesta. Las crecientes inversiones en plataformas de vehículos eléctricos y la renovación de infraestructuras apoyan aún más el crecimiento del mercado. EE.UU. lidera debido a su robusta producción industrial y los estrictos estándares de rendimiento que favorecen los agentes de unión de alta resistencia. La continua innovación en adhesivos reactivos y químicas sostenibles fortalece la perspectiva de demanda a largo plazo de la región.
Europa
Europa representa una participación del 29.7% del Mercado de Agentes de Unión Estructural, respaldada por estrictas regulaciones ambientales, producción automotriz avanzada y un fuerte énfasis en prácticas de construcción sostenibles. Alemania, Francia y el Reino Unido lideran la adopción a medida que los fabricantes se inclinan hacia soluciones de unión que mejoran la eficiencia del combustible y la durabilidad estructural. El creciente sector de energía eólica de la región, que depende en gran medida de la unión compuesta, refuerza aún más la demanda. La adopción de formulaciones a base de agua y bajas en COV se acelera debido a las políticas ambientales de la UE. La continua innovación en químicas adhesivas híbridas posiciona a Europa como un centro clave para soluciones de unión tecnológicamente avanzadas.
Asia-Pacífico
Asia-Pacífico domina el mercado de agentes de unión estructural con una participación del 37.2%, impulsado por la rápida industrialización, la expansión de la fabricación automotriz y electrónica, y el desarrollo de infraestructura a gran escala. China, Japón, Corea del Sur e India contribuyen significativamente a la demanda a medida que los fabricantes adoptan cada vez más adhesivos para aplicaciones de unión de metal, compuestos y materiales múltiples. La región se beneficia de capacidades de producción rentables y crecientes inversiones en la fabricación de vehículos eléctricos. El uso creciente de materiales avanzados en la construcción y el transporte fortalece aún más la expansión del mercado. El fuerte apoyo gubernamental para instalaciones de energía renovable, particularmente eólica y solar, aumenta la necesidad de tecnologías de unión estructural de alto rendimiento.
América Latina
América Latina tiene una participación del 5.6% del mercado de agentes de unión estructural, liderada por el crecimiento de las actividades de construcción, la expansión de las operaciones de ensamblaje automotriz y la creciente demanda de soluciones de unión duraderas en aplicaciones industriales. Brasil y México siguen siendo los mayores contribuyentes debido al aumento de inversiones en modernización de infraestructura y fabricación de bienes de consumo. La adopción de adhesivos reactivos y basados en poliuretano está en aumento a medida que las industrias pasan de la fijación mecánica tradicional a tecnologías de unión avanzadas. Aunque la volatilidad económica plantea desafíos, la mejora de la competitividad manufacturera y el crecimiento industrial regional continúan apoyando el potencial del mercado a largo plazo en segmentos clave.
Oriente Medio y África
La región de Oriente Medio y África representa una participación del 6.1% del mercado de agentes de unión estructural, impulsada por la expansión de proyectos de construcción, el desarrollo de infraestructura y la creciente adopción de materiales compuestos en los sectores automotriz, marino e industrial. Los países del CCG lideran la demanda debido a proyectos de construcción comercial y residencial a gran escala que requieren soluciones adhesivas de alta resistencia. Los esfuerzos crecientes de diversificación industrial apoyan el uso de agentes de unión avanzados en aplicaciones de fabricación. Aunque el mercado aún se está desarrollando en comparación con otras regiones, las inversiones en energía renovable, transporte e infraestructura inteligente crean oportunidades significativas para tecnologías adhesivas de alto rendimiento.
Segmentaciones del mercado:
Por tipo de producto
- Epoxi
- Poliuretano
- Acrílico
- Metacrilato de metilo (MMA)
- Silicona
- Otros
Por tecnología
- Base de agua
- Base de solvente
- Termofusible
- Reactivo
Por aplicación
- Unión de metales
- Unión de compuestos
- Unión de plásticos
- Unión de materiales múltiples
- Otros
Por industria de uso final
- Automotriz y transporte
- Aeroespacial
- Energía eólica
- Ensamblaje industrial
- Otros
Por geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de Agentes de Unión Estructural presenta a empresas líderes como 3M Company, Sika AG, Henkel AG & Co. KGaA, The Dow Chemical Company, H.B. Fuller, Scott Bader Co., Uniseal Inc., Huntsman Corporation, Ashland Inc., y RPM International Inc., que colectivamente moldean la tecnología, la innovación y las capacidades de suministro global. Estos actores se centran en expandir el rendimiento de los adhesivos mediante avances en quimioterapias de epoxi, poliuretano, acrílico e híbridas para satisfacer la creciente demanda de soluciones de unión de alta resistencia y peso ligero en aplicaciones automotrices, aeroespaciales, de construcción e industriales. Iniciativas estratégicas como la innovación de productos, adquisiciones, expansión de capacidad y desarrollos impulsados por la sostenibilidad fortalecen su posicionamiento en el mercado. Las empresas invierten cada vez más en formulaciones reactivas y de bajo contenido de COV para alinearse con los estándares ambientales globales, mientras que las asociaciones con OEM y fabricantes de compuestos mejoran las soluciones específicas para aplicaciones. Los continuos esfuerzos de I+D, las sólidas redes de distribución y la integración de tecnologías adhesivas compatibles con la automatización refuerzan aún más su ventaja competitiva en un mercado impulsado por el rendimiento, la durabilidad y los requisitos en evolución de la ingeniería de materiales.
Análisis de Jugadores Clave
- 3M Company
- Sika AG
- Henkel AG & Co. KGaA
- The Dow Chemical Company
- H.B. Fuller
- Scott Bader Co.
- Uniseal, Inc.
- Huntsman Corporation
- Ashland Inc.
- RPM International Inc.
Desarrollos Recientes
- En octubre de 2025, Henkel Adhesive Technologies y The Dow Chemical Company ampliaron su asociación estratégica para reducir las emisiones en toda su cartera de adhesivos, avanzando en iniciativas de sostenibilidad.
- En septiembre de 2025, Huntsman Advanced Materials lanzó una nueva gama de adhesivos epoxi reformulados ARALDITE®, incluyendo ARALDITE® 2014-3, libres de BPA y sustancias CMR añadidas intencionalmente bajo regulaciones de la UE.
- En abril de 2024, Henkel AG & Co. KGaA completó la adquisición de Seal for Life Industries, ampliando su cartera de recubrimientos protectores y de sellado para mejorar las tecnologías adhesivas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tecnología, Aplicación, Industria de Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará una creciente demanda a medida que las industrias aceleren la adopción de ensamblajes ligeros y de múltiples materiales.
- Los avances en químicas adhesivas reactivas e híbridas fortalecerán el rendimiento y ampliarán el alcance de las aplicaciones.
- La fabricación de vehículos eléctricos creará fuertes oportunidades a largo plazo para soluciones de unión de alta resistencia.
- La modernización de la construcción e infraestructura continuará impulsando el uso de agentes de unión duraderos y resistentes a la intemperie.
- Los objetivos de sostenibilidad impulsarán a los fabricantes hacia formulaciones a base de agua, sin solventes y de bajo contenido de COV.
- La automatización en los procesos industriales aumentará la necesidad de adhesivos compatibles con sistemas de dispensación de alta velocidad.
- Sectores intensivos en compuestos como la aeroespacial y la energía eólica impulsarán la innovación continua en tecnologías de unión estructural.
- La optimización de la cadena de suministro y la diversificación de materias primas se convertirán en prioridades estratégicas para los fabricantes.
- Las herramientas de simulación digital y rendimiento predictivo de unión apoyarán ciclos de desarrollo de productos más rápidos.
- Las asociaciones estratégicas entre proveedores de adhesivos y OEM fortalecerán soluciones de unión personalizadas para aplicaciones emergentes.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Agentes de Unión Estructural y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de agentes de unión estructural entre 2024 y 2032?
¿Qué segmento del mercado de agentes de unión estructural tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de agentes de unión estructural?
¿Quiénes son las empresas líderes en el mercado de agentes de unión estructural?
¿Qué región tuvo la mayor participación en el mercado de agentes de unión estructural en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Agentes de Unión Estructural Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Agentes de Unión Estructural Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8,789.6 Million → 2032: USD 13,085.52 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Agentes de Unión Estructural Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Agentes de Unión Estructural Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Agentes de Unión Estructural Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Agentes de Unión Estructural Market Drivers
- 3.3 Mercado de Agentes de Unión Estructural Market Restraints & Challenges
- 3.4 Mercado de Agentes de Unión Estructural Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Agentes de Unión Estructural Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Agentes de Unión Estructural Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Agentes de Unión Estructural category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Agentes de Unión Estructural Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Agentes de Unión Estructural Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Agentes de Unión Estructural market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Agentes de Unión Estructural Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Agentes de Unión Estructural Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Agentes de Unión Estructural Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Agentes de Unión Estructural (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Agentes de Unión Estructural Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Agentes de Unión Estructural Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Agentes de Unión Estructural Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Agentes de Unión Estructural Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Agentes de Unión Estructural Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Agentes de Unión Estructural Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Agentes de Unión Estructural Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Agentes de Unión Estructural Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Agentes de Unión Estructural Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
