
Visión General del Mercado:
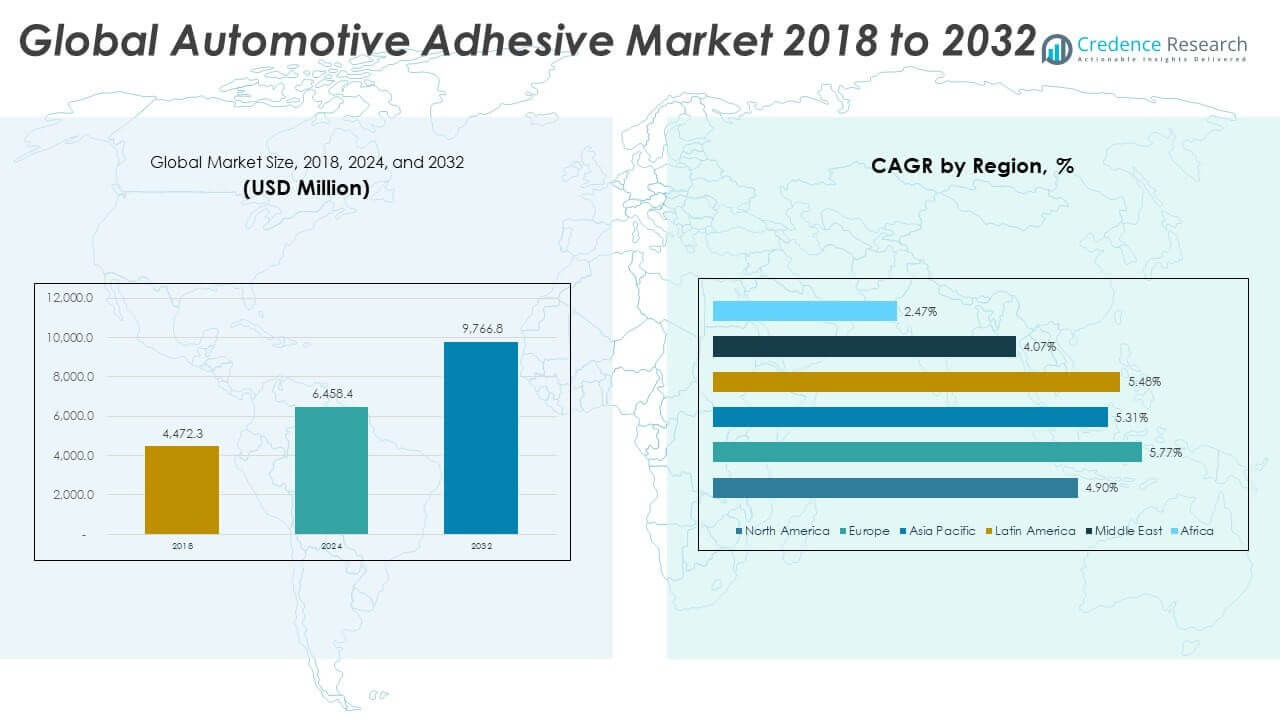
El tamaño del Mercado Global de Adhesivos Automotrices fue valorado en USD 4,472.30 millones en 2018 a USD 6,458.40 millones en 2024 y se anticipa que alcanzará USD 9,766.80 millones para 2032, con un CAGR de 5.26% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Adhesivos Automotrices 2024 | USD 6,458.40 millones |
| Mercado de Adhesivos Automotrices, CAGR | 5.26% |
| Tamaño del Mercado de Adhesivos Automotrices 2032 | USD 9,766.80 millones |
El crecimiento del mercado está impulsado por las prioridades de diseño de vehículos ligeros entre los fabricantes de automóviles. Los fabricantes reemplazan los sujetadores mecánicos con adhesivos para reducir el peso y mejorar la eficiencia del combustible. La producción de vehículos eléctricos aumenta el uso de adhesivos en paquetes de baterías y partes estructurales. Los estándares de seguridad fomentan soluciones de unión más fuertes para el rendimiento en choques. Los fabricantes de automóviles buscan reducir el ruido y la vibración a través de sistemas de unión avanzados. Los adhesivos apoyan la unión de materiales mixtos en aluminio, compuestos y plásticos. La automatización en las líneas de ensamblaje también favorece las soluciones adhesivas. Estos factores sostienen un crecimiento constante de la demanda.
Asia Pacífico lidera el mercado debido a los altos volúmenes de producción de vehículos y la fuerte presencia de OEM. China, Japón y Corea del Sur impulsan la demanda a través de la fabricación en masa y la expansión de vehículos eléctricos. Europa sigue con un enfoque en la ingeniería ligera y políticas de reducción de emisiones. Alemania y Francia apoyan la adopción de adhesivos avanzados en vehículos premium. América del Norte muestra una demanda constante de la producción de vehículos eléctricos y pickups. Los mercados emergentes en América Latina y el Sudeste Asiático ganan tracción debido a las crecientes inversiones en fabricación automotriz.
Perspectivas del Mercado:
- El mercado global de adhesivos automotrices fue valorado en USD 4,472.30 millones en 2018, alcanzó USD 6,458.40 millones en 2024, y se proyecta que llegue a USD 9,766.80 millones para 2032, creciendo a una tasa compuesta anual del 5.26%.
- Asia Pacífico lidera con aproximadamente un 34.9% de participación debido a la alta producción de vehículos, Europa sigue con alrededor del 27.8% impulsada por el enfoque en vehículos ligeros y premium, y América del Norte posee casi un 23.6% apoyada por la adopción de vehículos eléctricos y la manufactura avanzada.
- Europa es la región de más rápido crecimiento con un 27.8% de participación, respaldada por la tasa compuesta anual más alta de 5.77%, normas estrictas de emisiones y fuerte adopción de tecnologías de unión estructural.
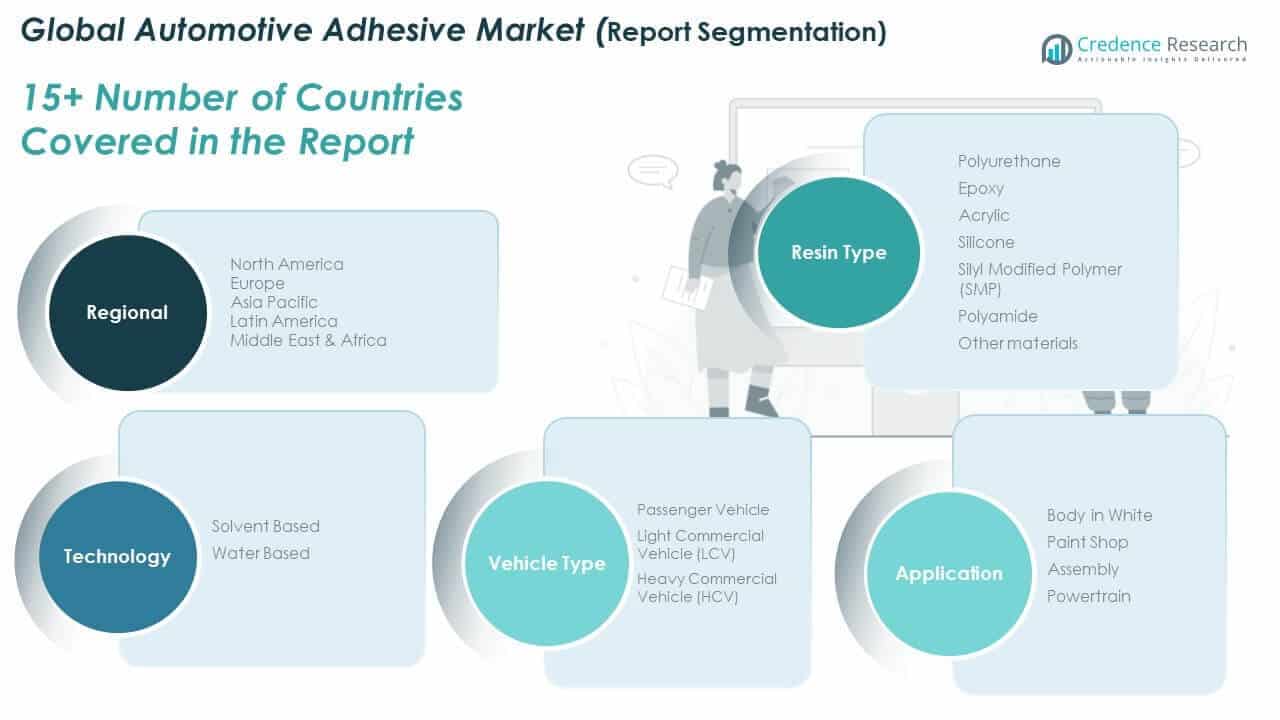
- Por tecnología, los adhesivos a base de agua representan casi el 55% de participación, reflejando la preferencia de los OEM por formulaciones de baja emisión y más seguras en aplicaciones de ensamblaje e interiores.
- Los adhesivos a base de solventes tienen aproximadamente un 45% de participación, apoyados por el uso continuo en aplicaciones automotrices críticas para la alta resistencia y durabilidad.
Impulsores del Mercado:
Aumento de los Requisitos de Diseño de Vehículos Ligeros y Eficiencia Estructural
El mercado global de adhesivos automotrices se beneficia de fuertes prioridades de diseño ligero. Los fabricantes de automóviles reducen la masa del vehículo para cumplir con los objetivos de eficiencia de combustible. Los adhesivos reemplazan soldaduras y tornillos en las estructuras del cuerpo. Este cambio mejora la distribución de carga y la durabilidad de las uniones. Los fabricantes prefieren la unión para paneles de aluminio y compuestos. La unión estructural apoya los diseños modernos de seguridad en choques. La flexibilidad de ensamblaje mejora en plataformas de materiales múltiples. Estos factores fortalecen la adopción de adhesivos en los programas de vehículos.
- Por ejemplo, el cuerpo en blanco de la Serie 7 de BMW incorpora un "Núcleo de Carbono" utilizando aproximadamente 130 metros de adhesivos estructurales para unir plástico reforzado con fibra de carbono, aluminio y acero de alta resistencia. Este método avanzado de construcción de materiales múltiples redujo el peso del cuerpo en blanco en 40 kg en comparación con su predecesor.
Creciente Producción de Vehículos Eléctricos y Demanda de Ensamblaje de Baterías
El mercado global de adhesivos automotrices gana tracción con la expansión de vehículos eléctricos. Las plataformas eléctricas requieren uniones avanzadas para los módulos de batería. Los adhesivos mejoran la estabilidad térmica y el control de vibraciones. Los diseños de celda a paquete dependen de sistemas de unión de alto rendimiento. Los fabricantes de automóviles prefieren adhesivos para aislamiento y protección de seguridad. Los alojamientos de baterías ligeros apoyan los objetivos de autonomía de conducción. La durabilidad de las baterías sigue siendo un enfoque clave de diseño. Esta tendencia sostiene una demanda constante de adhesivos.
- Por ejemplo, el paquete de baterías estructural de Tesla une las celdas directamente en el paquete, aumentando la rigidez y reduciendo el número de piezas.
Normas Más Estrictas de Seguridad y Desempeño de Durabilidad de Vehículos
El mercado global de adhesivos automotrices responde a regulaciones de seguridad más estrictas. Los gobiernos imponen estándares más altos de choques y durabilidad. Los adhesivos mejoran la absorción de energía durante los eventos de impacto. Las uniones adhesivas reducen la concentración de estrés en las estructuras. Los fabricantes de automóviles adoptan adhesivos para cumplir con los objetivos de fiabilidad a largo plazo. La integridad estructural apoya los resultados de protección de pasajeros. Las pruebas de seguridad favorecen la transferencia uniforme de carga. Estos requisitos refuerzan la integración de adhesivos.
Expansión de Líneas de Ensamblaje de Vehículos Automatizadas y de Alta Velocidad
El mercado global de adhesivos automotrices se alinea con la automatización avanzada de la fabricación. Las plantas modernas demandan métodos de ensamblaje más rápidos y limpios. Los adhesivos respaldan los sistemas de dispensación y curado robóticos. La calidad consistente de la unión mejora la repetibilidad de la producción. La reducción de retrabajos apoya los objetivos de eficiencia de costos. La velocidad de ensamblaje aumenta sin comprometer la resistencia de la unión. El control del proceso sigue siendo un beneficio clave. Las tendencias de automatización sostienen el crecimiento del uso de adhesivos.
Tendencias del Mercado:
Cambio hacia formulaciones de adhesivos de bajas emisiones y sostenibles
El mercado global de adhesivos automotrices tiende hacia el desarrollo de productos ecológicos. Los fabricantes reducen el contenido de solventes y las emisiones. Los sistemas a base de agua y reactivos ganan preferencia. Los objetivos de sostenibilidad influyen en las decisiones de selección de proveedores. Los fabricantes de automóviles evalúan cuidadosamente el impacto ambiental del ciclo de vida. La presión regulatoria apoya la adopción de una química más limpia. La transparencia de materiales mejora a lo largo de las cadenas de suministro. La sostenibilidad da forma a las carteras futuras de adhesivos.
- Por ejemplo, Henkel informa que muchos adhesivos automotrices a base de agua LOCTITE reducen las emisiones de solventes en más del 50%.
Aumento de la personalización en modelos y plataformas de vehículos
El mercado global de adhesivos automotrices refleja un creciente nivel de personalización de plataformas. Los fabricantes de automóviles diseñan arquitecturas flexibles para múltiples variantes. Los adhesivos apoyan la unión adaptable entre diferentes componentes. Los diseños mixtos requieren un rendimiento de unión versátil. El intercambio de plataformas aumenta entre regiones y marcas. Los proveedores de adhesivos adaptan soluciones para construcciones modulares. La complejidad de la producción favorece materiales flexibles. Las tendencias de personalización influyen en la innovación de productos.
- Por ejemplo, la plataforma MQB de Volkswagen soporta más de 40 modelos (como el VW Golf, Tiguan, Audi A3 y SEAT León) utilizando procesos de producción comunes y estandarizados, incluyendo técnicas extensivas de unión adhesiva.
Mayor enfoque en el control de ruido, vibración y aspereza
El mercado global de adhesivos automotrices ve un mayor enfoque en la comodidad de la cabina. Los fabricantes de automóviles apuntan a una calidad de conducción más silenciosa y suave. Los adhesivos amortiguan la vibración y reducen la transferencia de ruido. La unión interior mejora el rendimiento de la insonorización acústica. Las expectativas de los consumidores dan forma a las elecciones de diseño relacionadas con la comodidad. Los segmentos de vehículos premium lideran esta tendencia. Las mejoras en comodidad se extienden a los modelos de mercado masivo. Los adhesivos apoyan este enfoque en evolución.
Simulación digital y validación virtual en la selección de adhesivos
El mercado global de adhesivos automotrices adopta herramientas de ingeniería digital. Los fabricantes de automóviles utilizan la simulación para probar el rendimiento de la unión desde el principio. La validación virtual reduce la necesidad de prototipos físicos. Los equipos de diseño evalúan el estrés y la fatiga digitalmente. La predicción del comportamiento del adhesivo mejora la precisión en la selección de materiales. Los plazos de desarrollo se acortan con el apoyo digital. La confianza en la ingeniería aumenta en todos los programas. Las herramientas digitales dan forma a las decisiones de compra.
Análisis de Desafíos del Mercado:
Requisitos complejos de preparación de superficies y compatibilidad de materiales
El mercado global de adhesivos automotrices enfrenta desafíos de compatibilidad de materiales. Los diseños de vehículos utilizan diversos sustratos y recubrimientos. La preparación de la superficie sigue siendo crítica para la resistencia del enlace. La preparación inconsistente conduce a riesgos de rendimiento. Los fabricantes de automóviles exigen estrictos estándares de control de procesos. Las brechas de capacitación afectan los resultados de calidad del ensamblaje. Los factores ambientales impactan la fiabilidad del curado. Estos problemas aumentan la complejidad operativa.
Sensibilidad al Precio y Tiempo de Calificación para Nuevos Sistemas de Adhesivos
El mercado global de adhesivos automotrices experimenta presión de precios. Los fabricantes de automóviles negocian agresivamente los costos de materiales. Los adhesivos pasan por largos ciclos de calificación antes de su aprobación. Las pruebas y validaciones aumentan las barreras de entrada para los proveedores. Los objetivos de reducción de costos tensionan los márgenes de los proveedores. El bloqueo de plataforma limita el cambio rápido de materiales. Los ciclos de innovación enfrentan retrasos debido a las aprobaciones. Estas restricciones ralentizan el ritmo de adopción.
Oportunidades de Mercado:
Potencial de Crecimiento en Regiones Emergentes de Manufactura Automotriz
El mercado global de adhesivos automotrices encuentra oportunidades en regiones emergentes. La producción automotriz se expande en el sudeste asiático y América Latina. Las nuevas plantas adoptan tecnologías de unión modernas desde su lanzamiento. La inversión en infraestructura apoya prácticas avanzadas de ensamblaje. Las iniciativas de abastecimiento local aumentan la demanda regional. La expansión de los OEM crea oportunidades de asociación con proveedores. La transferencia de tecnología apoya una penetración más rápida en el mercado. Estas regiones ofrecen potencial de crecimiento a largo plazo.
Avances en Adhesivos Inteligentes y Soluciones de Unión Funcional
El mercado global de adhesivos automotrices se beneficia de la innovación en materiales funcionales. Los adhesivos inteligentes ofrecen características de detección y gestión térmica. La unión multifuncional reduce el número de componentes. Los fabricantes de automóviles exploran activamente materiales de rendimiento integrado. La unión funcional apoya el diseño de vehículos de próxima generación. La innovación se alinea con plataformas eléctricas y autónomas. Las características de valor añadido mejoran la diferenciación de los proveedores. Esta área presenta un fuerte espacio de oportunidad.
Análisis de Segmentación del Mercado:
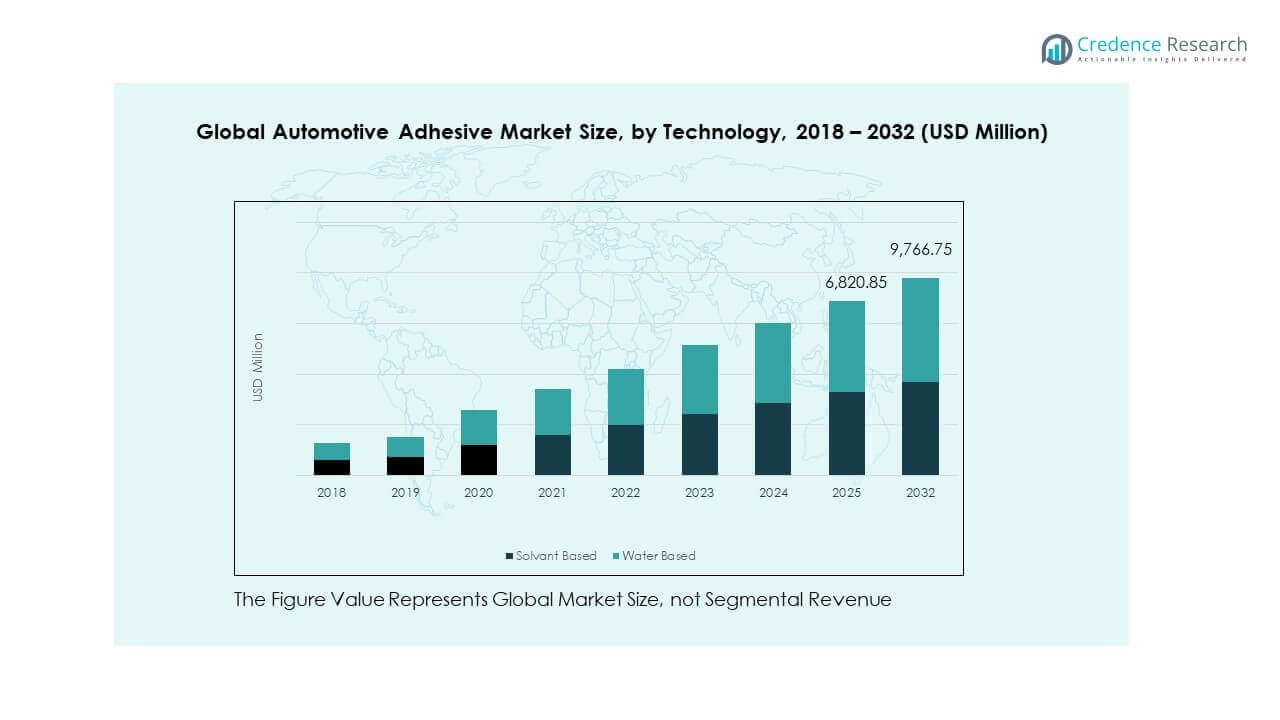
Por Tipo de Resina
El mercado global de adhesivos automotrices muestra una demanda diversa a través de tipos de resina. El poliuretano lidera debido a su flexibilidad, durabilidad y fuerte unión estructural. El epoxi apoya uniones de alta resistencia en aplicaciones de carga. El acrílico ofrece curado rápido y tolerancia de superficie en materiales mixtos. La silicona sirve para necesidades de resistencia térmica y sellado. El polímero modificado con silyl apoya la elasticidad y resistencia al clima. El poliamida se utiliza en aplicaciones resistentes al calor. Otros materiales abordan necesidades de rendimiento específicas en componentes especializados.
- Por ejemplo, las tecnologías adhesivas de Sika "iluminan el camino" para más de 35 millones de vehículos anualmente a través de la unión de faros, mientras que sus adhesivos estructurales para talleres de carrocería hacen que más de 25 millones de vehículos sean más fuertes y seguros cada año.
Por Tecnología
Los adhesivos a base de solventes mantienen su uso en aplicaciones automotrices de alta resistencia. Estos sistemas apoyan la durabilidad bajo condiciones operativas adversas. Los adhesivos a base de agua ganan preferencia debido a sus bajas emisiones y alineación regulatoria. Los fabricantes de automóviles adoptan sistemas a base de agua para componentes interiores y livianos. Las líneas de producción valoran el manejo más seguro y el menor impacto ambiental. La selección de tecnología depende de las necesidades de rendimiento y los objetivos de cumplimiento.
Por Tipo de Vehículo
Los vehículos de pasajeros representan la mayor demanda de adhesivos. Los altos volúmenes de producción y la complejidad del diseño impulsan su uso. Los vehículos comerciales ligeros adoptan adhesivos para la reducción de peso y durabilidad. Los vehículos comerciales pesados dependen de los adhesivos para la estabilidad estructural y el control de vibraciones. La electrificación de vehículos incrementa el uso de adhesivos en todas las categorías. La estandarización de plataformas apoya la adopción consistente de materiales.
Por Aplicación
La carrocería en blanco representa un área de aplicación central. La unión estructural mejora la rigidez y el rendimiento en choques. Las aplicaciones en la cabina de pintura apoyan el sellado y la protección contra la corrosión. Las operaciones de ensamblaje utilizan adhesivos para partes interiores y exteriores. Las aplicaciones en el tren motriz demandan resistencia al calor y a los químicos. La diversidad de aplicaciones apoya una demanda constante en los sistemas de vehículos.
Segmentación:
Por Tipo de Resina- Poliuretano
- Epoxi
- Acrílico
- Silicona
- Polímero Modificado con Sililo (SMP)
- Poliamida
- Otros Materiales
- A Base de Solvente
- A Base de Agua
- Vehículo de Pasajeros
- Vehículo Comercial Ligero (LCV)
- Vehículo Comercial Pesado (HCV)
- Carrocería en Blanco
- Cabina de Pintura
- Ensamblaje
- Tren Motriz
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del Mercado de Adhesivos Automotrices Global de América del Norte se valoró en USD 1,078.27 millones en 2018 a USD 1,526.39 millones en 2024 y se anticipa que alcance USD 2,246.35 millones para 2032, con un CAGR de 4.90% durante el período de pronóstico. El Mercado de Adhesivos Automotrices Global en América del Norte posee casi el 23.6% de la cuota de mercado. Estados Unidos impulsa la demanda regional a través de la fabricación avanzada de vehículos. Los fabricantes de automóviles adoptan adhesivos para diseños ligeros y enfocados en la seguridad. Las plataformas de vehículos eléctricos apoyan un mayor uso de adhesivos. Canadá apoya la demanda a través de operaciones estables de OEM. México se beneficia de la producción automotriz transfronteriza. La adopción de tecnología sigue siendo alta en las plantas de ensamblaje. La claridad regulatoria apoya la estandarización de materiales. Las asociaciones con proveedores permanecen fuertes en toda la región.
Europa
El tamaño del Mercado de Adhesivos Automotrices Global de Europa se valoró en USD 1,207.52 millones en 2018 a USD 1,796.35 millones en 2024 y se anticipa que alcance USD 2,822.59 millones para 2032, con un CAGR de 5.77% durante el período de pronóstico. El Mercado de Adhesivos Automotrices Global en Europa representa aproximadamente el 27.8% de la cuota de mercado. Alemania lidera a través de la producción de vehículos premium y de alto rendimiento. Francia e Italia apoyan la demanda mediante la adopción de uniones estructurales. Las normas de emisión impulsan el uso de materiales ligeros. Los adhesivos apoyan plataformas de vehículos multimateriales. El enfoque de los OEM en la seguridad fortalece la demanda de uniones estructurales. Los centros de innovación influyen en la selección de materiales. El cumplimiento fuerte de los proveedores apoya el crecimiento. La demanda regional sigue siendo impulsada por la tecnología.
Asia Pacífico
El tamaño del Mercado de Adhesivos Automotrices Global de Asia Pacífico se valoró en USD 1,555.46 millones en 2018 a USD 2,252.31 millones en 2024 y se anticipa que alcance USD 3,418.36 millones para 2032, con un CAGR de 5.31% durante el período de pronóstico. El Mercado de Adhesivos Automotrices Global en Asia Pacífico lidera con casi el 34.9% de la cuota de mercado. China domina a través de la producción a gran escala de vehículos. Japón y Corea del Sur apoyan aplicaciones avanzadas de adhesivos. India muestra una adopción creciente debido a la expansión de la fabricación. La movilidad eléctrica fortalece la demanda de adhesivos en todas las plataformas. La producción rentable atrae a OEMs globales. Los proveedores locales ganan capacidad técnica. Los altos volúmenes apoyan una demanda consistente de materiales.
América Latina
El tamaño del Mercado de Adhesivos Automotrices Global de América Latina se valoró en USD 333.19 millones en 2018 a USD 487.24 millones en 2024 y se anticipa que alcance USD 749.11 millones para 2032, con un CAGR de 5.48% durante el período de pronóstico. El Mercado de Adhesivos Automotrices Global en América Latina representa alrededor del 7.5% de la cuota de mercado. Brasil ancla la producción automotriz regional. México apoya el ensamblaje de vehículos orientado a la exportación. El uso de adhesivos crece en partes estructurales e interiores. Las inversiones de OEM mejoran los estándares de materiales. El control de costos sigue siendo un enfoque clave. La transferencia de tecnología apoya la mejora de la calidad. La demanda muestra un movimiento ascendente constante.
Oriente Medio
El tamaño del Mercado de Adhesivos Automotrices Global de Oriente Medio se valoró en USD 213.78 millones en 2018 a USD 289.89 millones en 2024 y se anticipa que alcance USD 400.44 millones para 2032, con un CAGR de 4.07% durante el período de pronóstico. El Mercado de Adhesivos Automotrices Global en Oriente Medio posee aproximadamente el 4.5% de la cuota de mercado. Los países del CCG lideran la demanda regional. El ensamblaje de vehículos y el mercado de posventa apoyan el crecimiento. Los proyectos de infraestructura aumentan el uso de vehículos comerciales. Los adhesivos apoyan la durabilidad en climas severos. La dependencia de importaciones da forma a la dinámica de suministro. La adopción de tecnología sigue siendo selectiva. El crecimiento sigue una expansión industrial gradual.
África
El tamaño del mercado de adhesivos automotrices globales en África se valoró en USD 84.08 millones en 2018 a USD 106.19 millones en 2024 y se anticipa que alcanzará USD 129.90 millones para 2032, con un CAGR del 2.47% durante el período de pronóstico. El mercado global de adhesivos automotrices en África representa casi el 1.6% de la cuota de mercado. Sudáfrica lidera la actividad de fabricación automotriz. Las plantas de ensamblaje locales impulsan la demanda básica de adhesivos. La sensibilidad al costo influye en la selección de materiales. La dependencia de las importaciones afecta la consistencia del suministro. La penetración tecnológica sigue siendo limitada. El desarrollo industrial gradual apoya el crecimiento futuro. La demanda se mantiene estable en los principales centros.
Análisis de Jugadores Clave:
Análisis Competitivo:
El mercado global de adhesivos automotrices presenta una fuerte competencia entre proveedores multinacionales y regionales. Los principales actores se centran en la fiabilidad del rendimiento y las relaciones a largo plazo con OEM. Las empresas compiten a través de la amplitud de productos en tipos de resinas y tecnologías. Los centros de innovación apoyan soluciones personalizadas para plataformas de vehículos. La estrategia de precios sigue siendo importante debido a la presión de costos de los OEM. La reputación de la marca influye en la selección de proveedores en usos críticos para la seguridad. Los actores globales aprovechan la escala y las redes de soporte técnico. Las empresas regionales compiten a través de un suministro localizado y eficiencia de costos. Refleja una mezcla equilibrada de innovación y fortaleza operativa.
Desarrollos Recientes:
- En diciembre de 2025, Henkel lanzó Loctite MS 9650, un adhesivo y sellador de nueva generación diseñado específicamente para la unión estructural ligera en componentes de visualización automotriz. Este producto basado en polímero modificado con silano cura a través de una reacción de humedad, formando un producto elástico suave capaz de unir diversos sustratos, incluyendo vidrio, metal, superficies pintadas y plásticos, con excelente resistencia a los rayos UV. El adhesivo ofrece un comportamiento de fluencia superior comparable a los productos basados en silicona e incluye capacidades mejoradas de velocidad de curado a través de aceleradores Teroson MS 9371B, permitiendo aplicaciones anteriormente inadecuadas para adhesivos de un componente debido a restricciones de tiempo de procesamiento. La fórmula del producto, baja en COV, libre de isocianatos y PVC, apoya la sostenibilidad ambiental mientras resulta adecuada para ensamblajes de vehículos ligeros.
- En noviembre de 2025, Henkel amplió su cartera de gestión térmica para vehículos eléctricos con el lanzamiento de Loctite SI 5643 y Loctite SI 5637, compuestos de encapsulado de silicona termoconductores de dos componentes, de curado rápido y baja viscosidad, específicamente diseñados para electrónica de potencia de alto rendimiento en trenes motrices de vehículos eléctricos. Estas soluciones abordan el desafío de la industria de integrar múltiples componentes del tren motriz, incluidos motores, inversores y cargadores a bordo, en unidades compactas. Ambos productos presentan características de flujo excepcionalmente rápido con capacidades de autonivelación, permitiéndoles llenar pequeños espacios mientras ofrecen una transferencia de calor excepcional para la gestión térmica. Su muy baja dureza Shore y flexibilidad protegen los componentes eléctricos contra vibraciones sin inducir estrés mecánico durante el ciclo térmico, haciéndolos ideales para la electrónica de potencia de próxima generación y diseños de baterías para vehículos eléctricos.
- Tras su anuncio de separación estratégica en enero de 2025, DuPont tiene como objetivo el 1 de noviembre de 2025 para completar la escisión de su negocio de Electrónica (que se llamará "Qnity"), creando una nueva empresa independiente que cotizará en bolsa. Después de esta separación, la nueva DuPont centrará su desarrollo en negocios de alto crecimiento, incluyendo Agua y Salud, junto con otras líneas de productos industriales líderes en el mercado con aplicaciones en soluciones avanzadas de adhesivos y selladores para diversos mercados finales.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en tipo de resina, tecnología, tipo de vehículo y segmentos de aplicación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- El crecimiento de los vehículos eléctricos aumentará la demanda de soluciones de unión de alto rendimiento.
- Las plataformas de vehículos ligeros incrementarán el uso de adhesivos sobre sujetadores.
- Las tecnologías a base de agua obtendrán una aceptación más amplia por parte de los OEM.
- La unión estructural se expandirá en partes de vehículos críticas para la seguridad.
- Asia Pacífico seguirá siendo la región clave impulsada por la producción.
- La automatización favorecerá los sistemas adhesivos de precisión.
- Los objetivos de sostenibilidad darán forma a las prioridades de desarrollo de productos.
- Las soluciones personalizadas apoyarán las plataformas de vehículos modulares.
- Las asociaciones con los OEM se profundizarán aún más.
- La innovación se centrará en el rendimiento adhesivo multifuncional.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de adhesivos automotrices a nivel global y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de adhesivos automotrices entre 2025 y 2032?
¿Qué segmento del mercado global de adhesivos automotrices tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de adhesivos automotrices?
¿Quiénes son las empresas líderes en el mercado global de adhesivos automotrices?
¿Qué región tuvo la mayor participación en el Mercado Global de Adhesivos Automotrices en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Adhesivos Automotrices Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2018; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Adhesivos Automotrices Market Snapshot
- 2.1.1 Market Size – Historical (2018) & Forecast (2018-2032) (2018: USD 4,472.30 million → 2032: USD 9,766.80 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Adhesivos Automotrices Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2018 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2018
- 2.3.2 Top 10 Players by Volume Share – 2018
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Adhesivos Automotrices Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Adhesivos Automotrices Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Adhesivos Automotrices Market Drivers
- 3.3 Mercado de Adhesivos Automotrices Market Restraints & Challenges
- 3.4 Mercado de Adhesivos Automotrices Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Adhesivos Automotrices Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Adhesivos Automotrices Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Adhesivos Automotrices category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Adhesivos Automotrices Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Adhesivos Automotrices Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2018)
- 5.1.2 Global Export Volume by Country (2018)
- 5.1.3 Global Import Value by Country (2018)
- 5.1.4 Global Import Volume by Country (2018)
- 5.1.5 Net Trade Balance by Country (2018)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2018)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Adhesivos Automotrices market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Adhesivos Automotrices Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2018
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Adhesivos Automotrices Market Share Analysis – 2018
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2018)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Adhesivos Automotrices Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Adhesivos Automotrices (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Adhesivos Automotrices Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Adhesivos Automotrices Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2018 & 2032)
- 7.1.2 Channel Mix Evolution (2018-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Adhesivos Automotrices Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Adhesivos Automotrices Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Adhesivos Automotrices Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Adhesivos Automotrices Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Adhesivos Automotrices Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Adhesivos Automotrices Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Adhesivos Automotrices Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
