
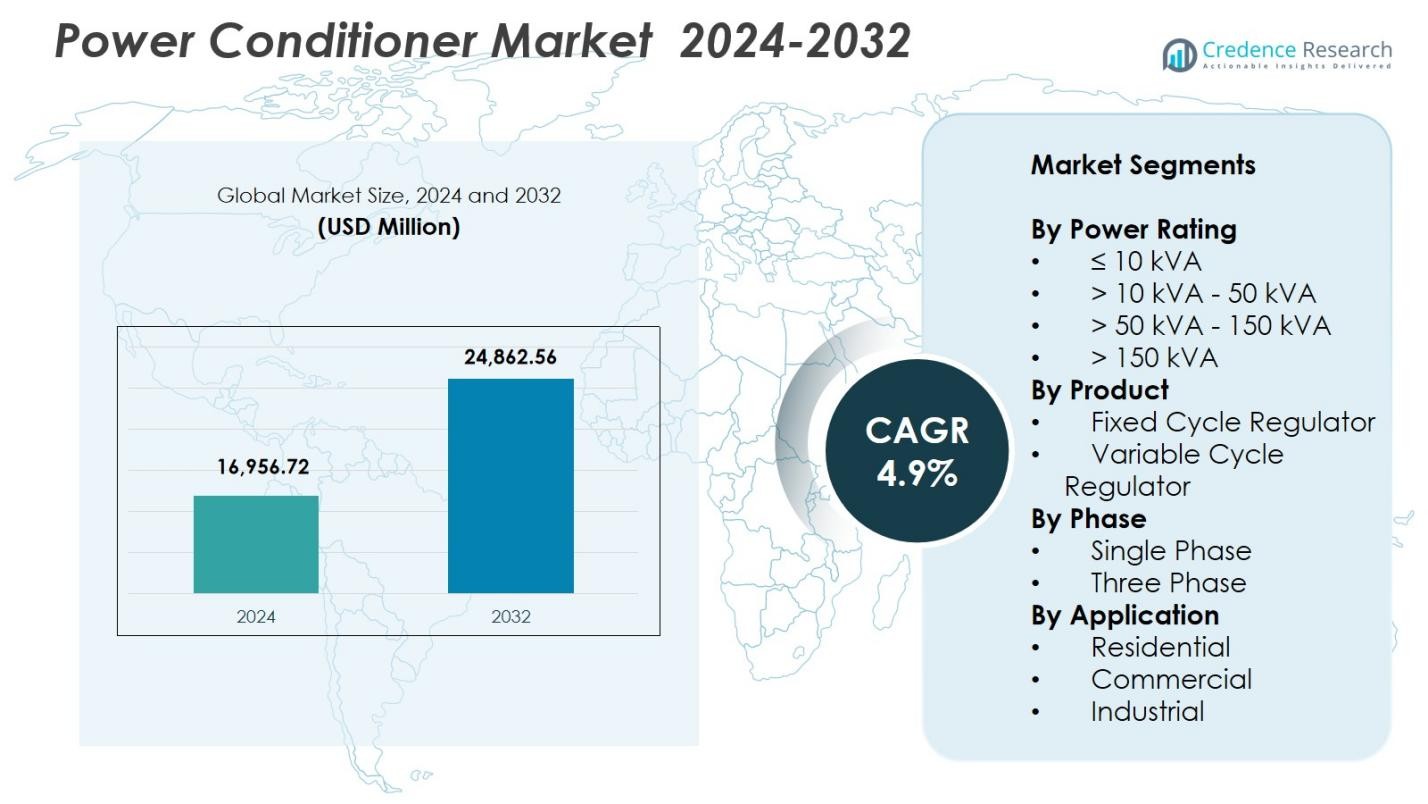
El tamaño del mercado de acondicionadores de energía se valoró en USD 16,956.72 millones en 2024 y se anticipa que alcanzará USD 24,862.56 millones para 2032, con un CAGR del 4.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Acondicionadores de Energía 2024 | USD 16,956.72 millones |
| Acondicionadores de Energía, CAGR | 4.9% |
| Tamaño del Mercado de Acondicionadores de Energía 2032 | USD 24,862.56 millones |
El mercado de acondicionadores de energía presenta a jugadores líderes como AMETEK, Delta Electronics, Eaton, Emerson Electric, Farmax Technologies, Fuji Electric, Hubbell, Legrand, Mitsubishi Electric Corporation y Panasonic Industry, cada uno fortaleciendo su presencia a través de actualizaciones tecnológicas, diseños energéticamente eficientes y capacidades de monitoreo habilitadas por IoT. Estas empresas se centran en expandir sus carteras de productos para abordar la creciente demanda en los sectores industrial, comercial y residencial. América del Norte lideró el mercado con una participación del 34.7%, impulsada por la fuerte adopción de sistemas avanzados de calidad de energía en centros de datos, telecomunicaciones y manufactura. Asia-Pacífico siguió de cerca con una participación del 29.4%, respaldada por la rápida industrialización y la expansión de la infraestructura digital.
Perspectivas del Mercado
- El mercado de acondicionadores de energía alcanzó USD 16,956.72 millones en 2024 y crecerá a un CAGR del 4.9% hasta 2032, impulsado por la creciente demanda de regulación de energía de alta calidad.
- El crecimiento del mercado es impulsado por el uso creciente de electrónica sensible, la expansión de la automatización industrial y una mayor adopción de sistemas de energía renovable que requieren soporte de voltaje estable, con el segmento de ≤10 kVA manteniendo una participación del 41.6%.
- Las tendencias clave incluyen el cambio hacia acondicionadores habilitados para IoT, características avanzadas de monitoreo y una fuerte demanda de diseños de reguladores energéticamente eficientes y ecológicos en entornos comerciales e industriales.
- Jugadores importantes como AMETEK, Eaton, Emerson Electric, Delta Electronics, Legrand y Mitsubishi Electric se centran en mejoras tecnológicas, una oferta de productos más amplia y expansiones estratégicas para fortalecer la presencia en el mercado globalmente.
- América del Norte lideró con una participación del 34.7%, seguida por Asia-Pacífico con un 29.4% y Europa con un 27.9%, reflejando una fuerte adopción en centros de datos, telecomunicaciones e instalaciones de manufactura automatizada, mientras que América Latina y Medio Oriente y África muestran una demanda emergente constante.
Análisis de Segmentación del Mercado:
Por Clasificación de Potencia
El segmento de ≤10 kVA representó una participación del 41.6%, convirtiéndose en la categoría dominante en el mercado de acondicionadores de energía debido a su uso generalizado en oficinas comerciales, sitios de telecomunicaciones, puntos de venta y entornos residenciales que requieren regulación de voltaje estable. Su fuerte adopción está impulsada por el creciente despliegue de equipos electrónicos sensibles, la expansión de las PYMES y la creciente dependencia de dispositivos conectados que requieren energía ininterrumpida y limpia. Los segmentos más altos como >10 kVA – 50 kVA y >50 kVA – 150 kVA continúan creciendo, apoyados por la automatización industrial y la expansión de centros de datos.
- Por ejemplo, la línea APC de Schneider Electric incluye acondicionadores de energía específicamente diseñados para entornos de pequeñas oficinas y racks de telecomunicaciones, asegurando un voltaje constante para el equipo de TI.
Por Producto
El segmento de Reguladores de Ciclo Fijo comandó el 58.3% de la cuota, emergiendo como el tipo de producto líder debido a su fiabilidad, control de voltaje estable y menores requisitos de mantenimiento en paisajes industriales, comerciales e institucionales. Este segmento crece fuertemente a medida que las industrias priorizan la mejora de la calidad de la energía, la protección contra fluctuaciones de voltaje y soluciones de larga vida útil. Mientras tanto, el segmento de Reguladores de Ciclo Variable se expande de manera constante, respaldado por la demanda de ajustes de voltaje precisos en instalaciones de fabricación, equipos médicos y electrónica de alta precisión, donde el rendimiento avanzado de regulación se vuelve esencial para la eficiencia operativa.
- Por ejemplo, la plataforma PCS100 AVC de ABB ha sido ampliamente adoptada en plantas de fabricación para estabilizar el voltaje bajo condiciones de red fluctuantes.
Por Fase
El segmento de Tres Fases mantuvo el 63.4% de la cuota, dominando el Mercado de Acondicionadores de Energía debido a su papel crítico en plantas industriales, grandes edificios comerciales y centros de datos que operan maquinaria de alta capacidad y sistemas de automatización sensibles. Su crecimiento está impulsado por la rápida industrialización, la expansión de la infraestructura eléctrica pesada y la creciente integración de aplicaciones intensivas en energía que requieren perfiles de voltaje estables. El segmento de Una Fase, aunque más pequeño en comparación, sigue siendo vital para aplicaciones residenciales y de pequeñas empresas, respaldado por la creciente penetración de electrónica de consumo y la creciente necesidad de acondicionamiento de energía consistente en entornos de carga básica.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Suministro de Energía Limpia y Estable
La creciente dependencia de equipos electrónicos sensibles en industrias, instalaciones comerciales y entornos residenciales impulsa una fuerte demanda de suministro de energía limpia y estable. Los acondicionadores de energía desempeñan un papel crítico en mitigar las fluctuaciones de voltaje, armónicos y ruido eléctrico que pueden dañar sistemas de alto valor. La expansión de la infraestructura digital, incluidos centros de datos, redes de telecomunicaciones y unidades de fabricación automatizadas, acelera aún más la adopción. A medida que el tiempo de actividad operativo se convierte en una prioridad y la protección de equipos gana importancia estratégica, las organizaciones integran cada vez más sistemas de acondicionamiento de energía para mantener el rendimiento, reducir el tiempo de inactividad y extender la vida útil de los activos.
- Por ejemplo, la solución AccuSine PCS+ de Schneider Electric se ha utilizado en hospitales e instalaciones de investigación para mitigar disturbios eléctricos y proteger dispositivos críticos para la misión.
Expansión de la Automatización Industrial y la Manufactura Inteligente
La automatización industrial continúa avanzando, creando una necesidad significativa de calidad de energía consistente para apoyar la robótica, PLCs, máquinas CNC y líneas de producción de precisión. Los acondicionadores de energía permiten operaciones ininterrumpidas y protegen las tecnologías de automatización de distorsiones y picos transitorios que interrumpen la eficiencia. Las fábricas inteligentes que integran sistemas impulsados por IIoT dependen en gran medida de energía regulada para mantener la comunicación en tiempo real y los flujos de trabajo máquina a máquina. A medida que las industrias buscan mayor productividad, manufactura esbelta y reducción de desperdicio de energía, la demanda de soluciones avanzadas de acondicionamiento de energía se fortalece en los sectores automotriz, electrónico, farmacéutico y de ingeniería pesada.
- Por ejemplo, los Transformadores de Voltaje Constante de SolaHD (Serie CVS) utilizados en equipos de automatización y control industrial, que filtran armónicos y regulan el voltaje para prevenir tiempos de inactividad y proteger cargas electrónicas sensibles en la automatización de fábricas.
Creciente Adopción de Sistemas de Energía Renovable
La rápida instalación de sistemas de energía solar y eólica aumenta la necesidad de una regulación de voltaje estable, ya que las fuentes renovables a menudo generan una salida variable. Los acondicionadores de energía ayudan a mantener un flujo de energía constante, protegen los inversores y mejoran la calidad general de la red, apoyando la integración fluida de activos renovables. El cambio hacia la energía descentralizada, las microrredes y los sistemas de energía híbridos amplifica aún más los requisitos para tecnologías de acondicionamiento para estabilizar el suministro intermitente. A medida que los gobiernos intensifican los objetivos de despliegue de energías renovables y las industrias adoptan energía verde por beneficios de costo y sostenibilidad, la demanda de acondicionadores de energía aumenta significativamente.
Tendencias y Oportunidades Clave
Integración de Monitoreo Inteligente y Capacidades de IoT
La adopción de acondicionadores de energía habilitados para IoT está en aumento a medida que los usuarios finales priorizan el monitoreo en tiempo real, diagnósticos predictivos y capacidades de control remoto. Los acondicionadores inteligentes permiten a los gerentes de instalaciones detectar fallas, analizar tendencias de calidad de energía y programar el mantenimiento de manera más eficiente, reduciendo el tiempo de inactividad no planificado. La integración con plataformas de gestión energética desbloquea oportunidades para la optimización y conocimientos de rendimiento. Los fabricantes cada vez más incorporan características impulsadas por análisis, permitiendo modos de regulación personalizados para aplicaciones específicas. Este cambio hacia soluciones inteligentes y conectadas crea fuertes oportunidades en centros de datos, manufactura de alta tecnología, infraestructura de telecomunicaciones e instalaciones comerciales.
- Por ejemplo, Siemens Energy se asoció con AWS para implementar la plataforma Connected Factory utilizando AWS IoT SiteWise Edge, conectando equipos heredados en 18 fábricas para el análisis de datos de activos en tiempo real, lo que redujo el tiempo de recopilación de datos manual en un 50% y los costos de mantenimiento en un 25%.
Creciente Preferencia por Diseños Eficientes en Energía y Ecológicos
Está surgiendo una fuerte tendencia hacia tecnologías de acondicionamiento de energía eficientes en energía a medida que las organizaciones buscan reducir los costos operativos y cumplir con las regulaciones de sostenibilidad en evolución. Los fabricantes están introduciendo diseños avanzados que reducen la pérdida de calor, mejoran las relaciones de eficiencia y aseguran un impacto ambiental mínimo. Las oportunidades se expanden en industrias que adoptan adquisiciones centradas en ESG y actualizan infraestructuras eléctricas obsoletas. La demanda es especialmente fuerte en regiones que priorizan edificios verdes, descarbonización industrial e integración renovable. A medida que los usuarios finales buscan mejorar la confiabilidad de la energía mientras reducen el consumo de energía, los acondicionadores de energía eficientes ganan una tracción sustancial en el mercado.
- Por ejemplo, la integración de inversores basados en carburo de silicio (SiC) y nitruro de galio (GaN) en sistemas de acondicionamiento de energía apoya aplicaciones a escala de servicios públicos de alta potencia con una mejor eficiencia de conversión DC-DC para el almacenamiento de energía.
Desafíos Clave
Altos Costos de Instalación y Mantenimiento
Uno de los principales desafíos para el mercado de acondicionadores de energía es el alto costo inicial asociado con la instalación, particularmente en entornos industriales y comerciales grandes que requieren sistemas de alta capacidad y multifase. Los costos de mantenimiento continuo también aumentan la presión presupuestaria, restringiendo la adopción entre las pymes y los sectores sensibles al costo. La integración compleja de infraestructuras, las necesidades de personalización y los largos requisitos de cableado elevan aún más los gastos del proyecto. Estas barreras financieras a menudo retrasan los ciclos de actualización y limitan la penetración del mercado en regiones en desarrollo donde la asignación de capital para soluciones de calidad de energía sigue siendo limitada.
Conciencia Limitada y Experiencia Técnica en Mercados Emergentes
En varias regiones en desarrollo, la limitada conciencia sobre los problemas de calidad de energía y la inadecuada experiencia técnica obstaculizan la adopción de acondicionadores de energía. Muchas pequeñas empresas no reconocen el impacto financiero a largo plazo de las inconsistencias de voltaje, fallas de equipos y tiempos de inactividad. Además, la escasez de profesionales capacitados para instalar, configurar y mantener sistemas avanzados de acondicionamiento restringe la expansión del mercado. La falta de estándares estructurados y la aplicación inconsistente de las regulaciones eléctricas complican aún más la implementación. Abordar las brechas de conocimiento y mejorar el soporte técnico a nivel de campo siguen siendo esenciales para desbloquear el crecimiento en estos mercados.
Análisis Regional
América del Norte
América del Norte tuvo una participación de mercado del 34.7%, impulsada por la adopción generalizada de sistemas electrónicos avanzados en centros de datos, infraestructura de telecomunicaciones y entornos de automatización industrial que requieren energía estable y de alta calidad. Un fuerte enfoque regulatorio en la eficiencia energética y la fiabilidad eléctrica acelera la modernización de edificios comerciales e instalaciones de fabricación. Los EE. UU. lideran la región debido a la rápida expansión en cargas de trabajo de TI, infraestructura en la nube e inversiones en manufactura inteligente. La creciente integración de sistemas de energía renovable y las continuas actualizaciones de redes eléctricas envejecidas fortalecen aún más la demanda de acondicionadores de energía en los sectores comercial, residencial e industrial.
Europa
Europa representó el 27.9% de la cuota de mercado, respaldada por estrictos estándares de calidad de energía, el crecimiento de la automatización industrial y la modernización generalizada de la infraestructura eléctrica en Alemania, el Reino Unido y Francia. La región se beneficia de una fuerte adopción de soluciones de acondicionamiento de energía eficientes alineadas con los marcos de sostenibilidad de la UE. La expansión de la infraestructura de carga de vehículos eléctricos, la integración de energías renovables y las actualizaciones de redes inteligentes aumentan la necesidad de una regulación de voltaje estable. Los centros de manufactura, las plantas farmacéuticas y las instalaciones de investigación avanzada impulsan la demanda continua, mientras que el aumento de la digitalización y la construcción de centros de datos incrementan la adopción en Europa Occidental y del Norte.
Asia-Pacífico
Asia-Pacífico emergió como la región de más rápido crecimiento con un 29.4% de participación de mercado, impulsada por la rápida industrialización, la expansión de redes de telecomunicaciones y el aumento en el despliegue de electrónica de consumo e industrial. China, India, Japón y Corea del Sur contribuyen significativamente debido a la actividad de fabricación a gran escala y la creciente dependencia de sistemas automatizados que requieren energía estable. El crecimiento en infraestructura de nube, centros de datos e instalaciones de energía renovable amplifica la necesidad de tecnologías de acondicionamiento avanzadas. La urbanización, las mejoras de infraestructura y la expansión de edificios comerciales fortalecen aún más la demanda, posicionando a la región como un contribuyente importante a largo plazo al crecimiento del mercado global.
América Latina
América Latina capturó un 4.2% de participación de mercado, impulsada por la creciente adopción de soluciones de regulación de voltaje en plantas industriales, servicios públicos y centros comerciales. Brasil y México lideran la región debido a la inversión continua en manufactura, operaciones de petróleo y gas, y expansión de telecomunicaciones que requieren calidad de energía consistente. Las iniciativas de modernización de infraestructura y la creciente conciencia sobre la protección de equipos amplían las oportunidades para acondicionadores de energía. Sin embargo, las restricciones presupuestarias y la experiencia técnica desigual limitan la adopción en empresas más pequeñas. El crecimiento es apoyado por la expansión de la capacidad de energía renovable y el aumento de la digitalización en grandes instalaciones corporativas y del sector público.
Oriente Medio y África
La región de Oriente Medio y África representó un 3.8% de participación de mercado, apoyada por la creciente actividad industrial, el desarrollo de infraestructura y el aumento en el despliegue de tecnologías de automatización en servicios públicos, petróleo y gas, y grandes establecimientos comerciales. Los países del CCG lideran la adopción debido a importantes inversiones en ciudades inteligentes, grandes proyectos de construcción y expansión de centros de datos. África muestra un progreso gradual impulsado por problemas de inestabilidad energética que aumentan la necesidad de sistemas de acondicionamiento. Aunque la demanda crece de manera constante, desafíos como recursos técnicos limitados y restricciones de capital ralentizan la penetración más amplia en los mercados emergentes.
Segmentaciones del Mercado:
Por Clasificación de Potencia
- ≤ 10 kVA
- > 10 kVA - 50 kVA
- > 50 kVA - 150 kVA
- > 150 kVA
Por Producto
- Regulador de Ciclo Fijo
- Regulador de Ciclo Variable
Por Fase
- Monofásico
- Trifásico
Por Aplicación
- Residencial
- Comercial
- Industrial
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de acondicionadores de energía presenta actores clave como AMETEK, Delta Electronics, Eaton, Emerson Electric, Farmax Technologies, Fuji Electric, Hubbell, Legrand, Mitsubishi Electric Corporation y Panasonic Industry, cada uno contribuyendo a la innovación y expansión de productos. El mercado exhibe un fuerte avance tecnológico a medida que los fabricantes se centran en mejorar la eficiencia energética, integrar monitoreo habilitado para IoT y mejorar la precisión de la regulación de voltaje para apoyar la automatización industrial y la infraestructura digital. Las empresas invierten fuertemente en I+D para desarrollar acondicionadores compactos y de alto rendimiento adaptados para centros de datos, redes de telecomunicaciones y entornos de fabricación de precisión. Las iniciativas estratégicas, que incluyen la diversificación del portafolio, la expansión de la distribución global y las asociaciones con compañías de servicios públicos, fortalecen la posición competitiva. El creciente énfasis en la integración de energía renovable y sistemas eléctricos sostenibles anima a los actores a introducir diseños ambientalmente eficientes. Además, la creciente demanda de los clientes por productos confiables, de larga duración y análisis de calidad de energía en tiempo real impulsa la innovación continua, permitiendo a los fabricantes diferenciar sus ofertas y capturar oportunidades emergentes en los sectores industrial, comercial y residencial.
Análisis de Jugadores Clave
- Farmax Technologies
- Panasonic Industry
- Emerson Electric
- Legrand
- Delta Electronics
- Hubbell
- Fuji Electric
- Mitsubishi Electric Corporation
- Eaton
- AMETEK
Desarrollos Recientes
- En julio de 2025, Eaton anunció su adquisición de Resilient Power Systems Inc., una empresa con sede en EE. UU. especializada en conversión de energía de media tensión avanzada y tecnologías de transformadores de estado sólido, ampliando su cartera de gestión de energía.
- En octubre de 2025, ABB lanzó una nueva versión de 600 V/690 V de su acondicionador de voltaje activo PCS100 AVC-40 diseñado para aplicaciones industriales pesadas.
- En diciembre de 2024, ABB firmó un acuerdo para adquirir el negocio de electrónica de potencia de Gamesa Electric (anteriormente parte de Siemens Gamesa), un movimiento que amplía las capacidades de ABB en conversión de energía renovable y soluciones de acondicionamiento de energía a escala de servicios públicos.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en la Clasificación de Potencia, Producto, Fase, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará una demanda constante a medida que las industrias prioricen la calidad de energía consistente para proteger la automatización y la infraestructura digital.
- La adopción de acondicionadores de energía inteligentes habilitados para IoT se expandirá a medida que los usuarios finales busquen monitoreo en tiempo real y mantenimiento predictivo.
- El crecimiento en centros de datos e instalaciones en la nube impulsará un mayor despliegue de sistemas de acondicionamiento trifásicos y de alta capacidad.
- La creciente integración de fuentes de energía renovable aumentará la necesidad de tecnologías avanzadas de estabilización de voltaje.
- Los fabricantes se centrarán en diseños de productos energéticamente eficientes y ecológicos para cumplir con los objetivos de sostenibilidad.
- La expansión de la manufactura inteligente y las iniciativas de la Industria 4.0 elevarán la demanda de soluciones de acondicionamiento de energía de precisión.
- El aumento de la urbanización y el desarrollo de infraestructura comercial fortalecerán la adopción en regiones en desarrollo.
- Los avances en materiales semiconductores y electrónica de control mejorarán la eficiencia y el rendimiento.
- La creciente dependencia de equipos médicos, de telecomunicaciones y de investigación sensibles acelerará la penetración en el mercado.
- Las asociaciones estratégicas y la innovación de productos reforzarán la evolución tecnológica a largo plazo del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de acondicionadores de energía y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de acondicionadores de energía entre 2025 y 2032?
¿Qué segmento del mercado de acondicionadores de energía tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de acondicionadores de energía?
¿Quiénes son las empresas líderes en el mercado de acondicionadores de energía?
¿Qué región comandó la mayor parte del mercado de acondicionadores de energía en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de acondicionadores de energía Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de acondicionadores de energía Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 16,956.72 Million → 2032: USD 24,862.56 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de acondicionadores de energía Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de acondicionadores de energía Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de acondicionadores de energía Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de acondicionadores de energía Market Drivers
- 3.3 Mercado de acondicionadores de energía Market Restraints & Challenges
- 3.4 Mercado de acondicionadores de energía Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de acondicionadores de energía Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de acondicionadores de energía Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de acondicionadores de energía category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de acondicionadores de energía Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de acondicionadores de energía Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de acondicionadores de energía market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de acondicionadores de energía Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de acondicionadores de energía Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de acondicionadores de energía Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de acondicionadores de energía (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de acondicionadores de energía Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de acondicionadores de energía Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de acondicionadores de energía Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de acondicionadores de energía Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de acondicionadores de energía Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de acondicionadores de energía Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de acondicionadores de energía Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de acondicionadores de energía Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de acondicionadores de energía Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
