
Visión General del Mercado del Ácido Telúrico:
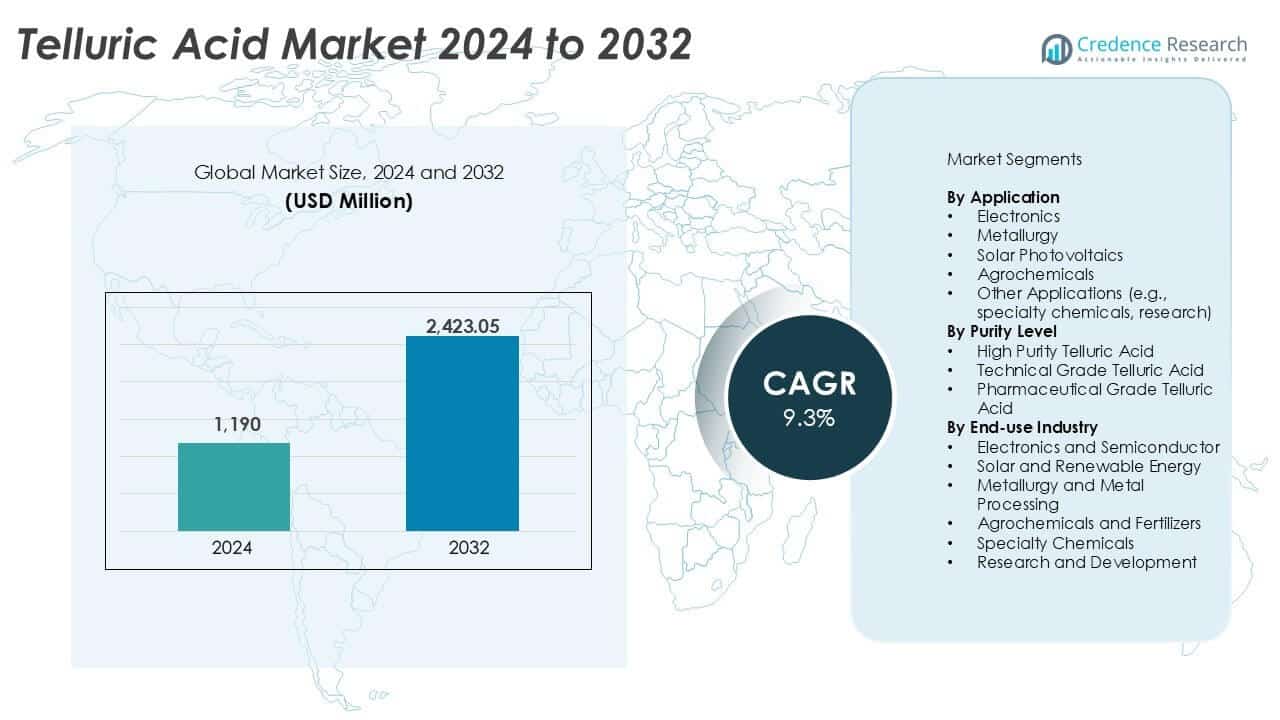
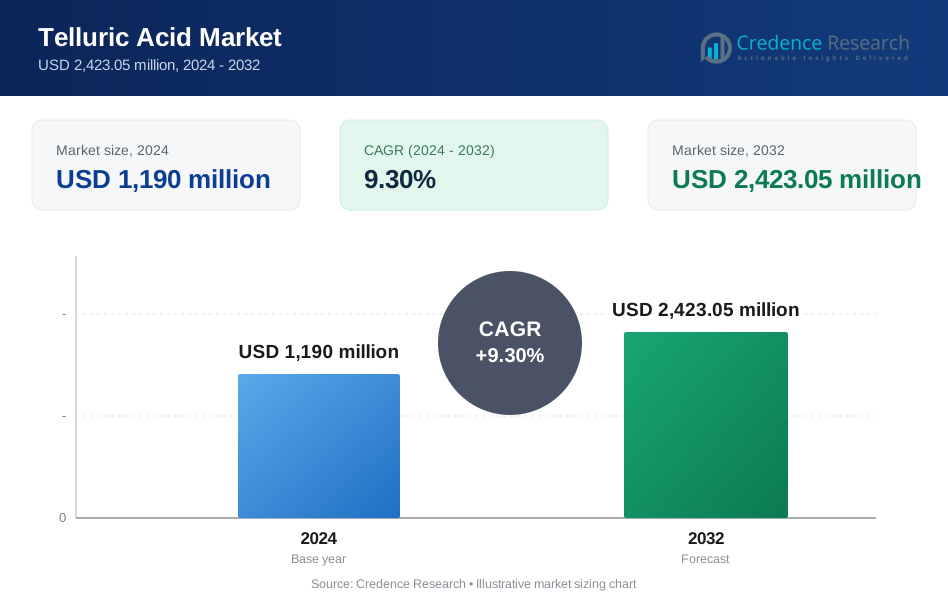
El tamaño del mercado del ácido telúrico se valoró en USD 1,190 millones en 2024 y se anticipa que alcanzará USD 2,423.05 millones para 2032, con un CAGR del 9.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado del Ácido Telúrico 2024 | USD 1,190 millones |
| Mercado del Ácido Telúrico, CAGR | 9.3% |
| Tamaño del Mercado del Ácido Telúrico 2032 | USD 2,423.05 millones |
El mercado del ácido telúrico está liderado por actores prominentes como Merck KGaA, Thermo Fisher Scientific Inc., Honeywell International Inc., Alfa Aesar y Sigma-Aldrich Corporation. Estas empresas dominan gracias a su amplia presencia global, tecnologías avanzadas de purificación y fuertes redes de distribución. Satisfacen demandas de alta pureza en los sectores de electrónica, solar e investigación. American Elements, Strem Chemicals y TCI America también mantienen posiciones significativas, suministrando grados especializados para aplicaciones de nicho. Regionalmente, Asia Pacífico lidera el mercado global con una participación del 38% en 2024, impulsado por el control de China sobre el refinado de telurio y la fuerte actividad en semiconductores y solar en Japón, Corea del Sur y Taiwán. América del Norte y Europa siguen, respaldadas por políticas robustas de energía limpia e investigación avanzada de materiales.
Perspectivas del Mercado del Ácido Telúrico
- El mercado del ácido telúrico se valoró en USD 1,190 millones en 2024 y se proyecta que alcanzará USD 2,423.05 millones para 2032, creciendo a un CAGR del 9.3%.
- La demanda está impulsada por el creciente uso en semiconductores, tecnologías solares de película delgada y producción de aleaciones especiales.
- La investigación termoeléctrica y las células solares de teluro de cadmio son tendencias clave, junto con la creciente demanda de compuestos de alta pureza en electrónica.
- Merck KGaA, Thermo Fisher Scientific y Honeywell lideran el panorama competitivo con fuertes cadenas de suministro y estándares de pureza.
- Asia Pacífico posee una participación de mercado del 38%, seguida por América del Norte con el 28% y Europa con el 22%; por aplicación, la electrónica domina con más del 35% de participación, mientras que el ácido telúrico de alta pureza representa casi el 50% del mercado.
Análisis de Segmentación del Mercado del Ácido Telúrico:
Por Aplicación
El segmento de electrónica dominó el mercado de ácido telúrico en 2024, representando más del 35% de la participación. El crecimiento es impulsado por su uso en el grabado de semiconductores, galvanoplastia y componentes ópticos. La demanda aumenta a medida que los fabricantes de chips buscan materiales de ultra alta pureza. La metalurgia sigue de cerca, donde el ácido telúrico mejora la resistencia de las aleaciones y el refinamiento de granos en el procesamiento de acero y cobre. La energía solar fotovoltaica también muestra un fuerte impulso debido al creciente uso de células de película delgada de teluro de cadmio (CdTe). Los agroquímicos y productos químicos especializados forman segmentos más pequeños, con el ácido telúrico utilizado en formulaciones de elementos traza y procesos catalíticos de nicho.
- Por ejemplo, 5N Plus suministra compuestos de telurio con niveles de pureza de hasta el 99.999% para aplicaciones de semiconductores y optoelectrónica, apoyando la producción avanzada de chips y óptica infrarroja.
Por Nivel de Pureza
El ácido telúrico de alta pureza lideró el mercado en 2024 con casi el 50% de participación, respaldado por la demanda de fabricantes de semiconductores y células solares. Sus características de alto rendimiento lo hacen esencial para el grabado y deposición de precisión. El ácido telúrico de grado técnico se utiliza en metalurgia y procesamiento químico, donde la ultra pureza es menos crítica. El ácido telúrico de grado farmacéutico sigue siendo un segmento de nicho, utilizado en investigaciones y aplicaciones potenciales en oncología. Los estrictos estándares de calidad regulatoria y la expansión de las instalaciones de fabricación en salas limpias sostienen la demanda en todos los niveles de pureza, con una clara preferencia por materiales ultra refinados en industrias de alta tecnología.
- Por ejemplo, Thermo Scientific (anteriormente Alfa Aesar) suministra ácido telúrico con impurezas de trazas metálicas tan bajas como 10 ppm (99.999% en base a metales), que sirve para investigaciones especializadas y aplicaciones electrónicas específicas. Sin embargo, los procesos avanzados de semiconductores en salas limpias a menudo requieren grados de ultra alta pureza con impurezas en el rango de partes por mil millones (ppb). Los productos de grado técnico continúan apoyando usos metalúrgicos y químicos industriales generales.
Por Industria de Uso Final
La electrónica y los semiconductores fueron la industria de uso final líder en 2024, con más del 40% de participación de mercado. Los procesos avanzados de fabricación de chips dependen del ácido telúrico para aplicaciones de oxidación y limpieza. El segmento de energía solar y renovable está creciendo rápidamente, impulsado por inversiones en la producción de paneles solares de CdTe. Las industrias de metalurgia y procesamiento de metales utilizan ácido telúrico para tratamientos de aleación y resistencia a la corrosión. Los agroquímicos y productos químicos especializados lo utilizan en aplicaciones de bajo volumen pero alto valor. La investigación y desarrollo sigue siendo un segmento emergente, ya que los laboratorios académicos e industriales exploran nuevas vías catalíticas y de ciencia de materiales que involucran compuestos de telurio.
Principales Impulsores de Crecimiento del Mercado de Ácido Telúrico
Aumento de la Demanda del Sector de Semiconductores y Electrónica
El ácido telúrico juega un papel crucial en la industria de semiconductores, particularmente en los procesos de fotolitografía y grabado. A medida que las geometrías de los chips se reducen y la demanda de computación de alto rendimiento aumenta, los fabricantes requieren precursores de ultra alta pureza. El ácido telúrico apoya procesos precisos de oxidación y dopaje, mejorando la estabilidad y conductividad de los circuitos. Con las ventas globales de semiconductores superando los 500 mil millones de USD y el aumento de la inversión en la construcción de fábricas, la demanda de compuestos basados en telurio sigue creciendo. Países como EE. UU., Corea del Sur y Taiwán están expandiendo la capacidad doméstica de semiconductores, impulsando el consumo regional. El cambio hacia procesadores de IA y computación cuántica también incrementa las necesidades de materiales para componentes de alta frecuencia y termoeléctricos. Esta tendencia asegura una base de aplicación estable y a largo plazo para el ácido telúrico en microelectrónica y optoelectrónica.
- Por ejemplo, TSMC opera múltiples fábricas de obleas de 300 mm, cada una procesando más de 1 millón de obleas por año, aumentando el consumo de productos químicos especiales de alta pureza.
Expansión de Fotovoltaicos Solares de Película Delgada
El sector de la energía solar está adoptando cada vez más la tecnología solar de película delgada de teluro de cadmio (CdTe) debido a su bajo costo de producción y menor tiempo de recuperación de energía. El ácido telúrico es un precursor en la producción de compuestos de telurio esenciales para las capas fotovoltaicas de CdTe. Estos módulos exhiben una fuerte eficiencia en luz difusa y altas temperaturas, haciéndolos adecuados para instalaciones de servicios públicos a gran escala. First Solar, uno de los mayores productores de paneles CdTe, ha expandido significativamente su presencia de producción en EE. UU. en los últimos años. Con la capacidad global de energía solar fotovoltaica proyectada para superar los 5,000 GW para 2030, se espera que la demanda de ácido telúrico crezca en paralelo. Su uso en este segmento se beneficia de políticas de descarbonización, inversiones en energía limpia y subsidios para la fabricación solar en EE. UU., India y Europa. El sector solar ofrece una vía de crecimiento robusta para los proveedores de ácido telúrico enfocados en la demanda de sostenibilidad a largo plazo.
- Por ejemplo, First Solar reportó una producción acumulada de más de 200 millones de paneles de película delgada de CdTe en su red de fabricación global, incluidas grandes instalaciones en EE. UU.
Importancia Estratégica en Aditivos Metalúrgicos y Aleaciones
La utilidad del ácido telúrico en aplicaciones metalúrgicas impulsa la demanda en la producción de cobre, acero inoxidable y aleaciones a base de plomo. Mejora la maquinabilidad, reduce la fatiga del metal y aumenta la resistencia a la corrosión en entornos industriales. Las aleaciones basadas en telurio se utilizan ampliamente en conectores eléctricos, dispositivos termoeléctricos y piezas automotrices que requieren estabilidad dimensional. El creciente enfoque en materiales de alto rendimiento y resistentes a la corrosión en proyectos de infraestructura crítica fortalece la base de aplicaciones metalúrgicas. Los gobiernos que invierten en la modernización de redes, estaciones de carga para vehículos eléctricos y sistemas ferroviarios impulsan aún más la demanda de aleaciones. Además, la tendencia global hacia la miniaturización en electrónica y componentes automotrices ligeros impulsa el uso de aleaciones de telurio. Estos factores apoyan una trayectoria de crecimiento constante para el ácido telúrico en los sectores de procesamiento de metales.
Tendencias y Oportunidades Clave del Mercado de Ácido Telúrico
Aplicaciones Emergentes en Materiales Termoeléctricos y de Almacenamiento de Energía
El ácido telúrico está ganando atención por su papel en materiales termoeléctricos, que convierten el calor residual en energía eléctrica. El telururo de bismuto y el telururo de plomo, producidos utilizando ácido telúrico, son materiales clave en los módulos termoeléctricos. Industrias como la automotriz, aeroespacial y generación de energía están explorando los termoeléctricos para aumentar la eficiencia energética. Las inversiones globales en I+D en tecnologías de bajas emisiones están fomentando nuevas innovaciones materiales, incluidos los compuestos basados en telurio. El ácido telúrico también está siendo estudiado para su uso en baterías de litio-telurio de alta capacidad, ofreciendo mayor densidad energética y seguridad que las químicas convencionales de iones de litio. Estas aplicaciones en evolución abren nuevas oportunidades comerciales más allá de los mercados convencionales. Las asociaciones académicas y corporativas continúan empujando los límites de la química del telurio, potencialmente ampliando el valor del ácido telúrico en todo el panorama energético.
- Por ejemplo, el Samsung Advanced Institute of Technology (SAIT) publicó una investigación en Nature Energy sobre baterías de litio-metal de estado sólido demostrando una densidad energética volumétrica de 900 Wh/L y una vida útil de 1,000 ciclos en celdas de bolsa a escala de laboratorio.
Diversificación de la Cadena de Suministro y Reservas Estratégicas del Gobierno
El telurio es considerado un mineral crítico por varios países, incluyendo los EE. UU., debido a su limitada producción global e importancia estratégica. El ácido telúrico, como derivado refinado, se beneficia de la mayor atención a la seguridad de materiales críticos. Los gobiernos están estableciendo reservas nacionales y fomentando la producción doméstica para reducir la dependencia de las importaciones. Por ejemplo, el Servicio Geológico de los EE. UU. monitorea las reservas de telurio y las tendencias de consumo. Mientras tanto, las empresas mineras y refinerías en Canadá, Kazajistán y China están expandiendo la producción para apoyar la fabricación doméstica de energía solar y electrónica. Estos esfuerzos están creando nuevas cadenas de suministro regionales para el ácido telúrico y reduciendo la volatilidad de los precios. Se espera que los contratos a largo plazo y los acuerdos de compra futura den forma a la dinámica del mercado futuro, apoyando una disponibilidad más estable y permitiendo la planificación industrial aguas abajo.
Desafíos Clave del Mercado del Ácido Telúrico
Disponibilidad Limitada y Concentración Geopolítica de Fuentes de Telurio
El telurio es un subproducto del refinado de cobre y existe en concentraciones traza. Esto hace que su suministro sea vulnerable a las fluctuaciones en la producción de cobre y la actividad de fundición. Más del 60% de la producción global de telurio está concentrada en China, creando una cadena de suministro de alto riesgo para las regiones dependientes de las importaciones. Las restricciones comerciales, los controles de exportación y las relaciones geopolíticas cambiantes pueden interrumpir el flujo de telurio y derivados como el ácido telúrico. Este desafío dificulta la planificación de la producción para los usuarios finales en las industrias de semiconductores, solar y aleaciones. Las empresas están explorando cada vez más fuentes secundarias y métodos de reciclaje, pero las tasas de recuperación actuales siguen siendo bajas. El mercado enfrenta riesgos a largo plazo a menos que se materialicen la diversificación minera, las mejoras tecnológicas en la extracción y el apoyo regulatorio para mejorar la resiliencia del suministro.
Manejo de Peligros y Regulaciones Ambientales
El ácido telúrico se clasifica como un material peligroso debido a su toxicidad y propiedades oxidantes. La exposición a los vapores o residuos puede causar riesgos para la salud, como irritación respiratoria y daño a los órganos. Las estrictas regulaciones de seguridad ambiental y ocupacional gobiernan su almacenamiento, manejo y eliminación. Esto impone costos adicionales a los fabricantes y usuarios, especialmente en regiones con estándares de cumplimiento estrictos. El tratamiento de desechos, los sistemas de contención y los protocolos de protección para los trabajadores aumentan la complejidad operativa. Las presiones regulatorias podrían intensificarse si los derivados del telurio son examinados más a fondo por su persistencia ambiental o riesgos de bioacumulación. Estos factores suponen cargas de cumplimiento y pueden limitar la adopción en regiones con menor regulación o sensibles al precio, a menos que se dispongan de alternativas más seguras o formulaciones mejoradas.
Análisis Regional del Mercado de Ácido Telúrico
América del Norte
América del Norte representó aproximadamente el 28% del mercado de ácido telúrico en 2024. La región se beneficia de una fuerte fabricación de semiconductores y la adopción de tecnología solar avanzada. Estados Unidos lidera la demanda regional debido a las plantas de fabricación de chips a gran escala y la producción de paneles solares de CdTe. Los incentivos federales que apoyan las cadenas de suministro de semiconductores nacionales fortalecen el consumo de material. Las instituciones de investigación también impulsan la demanda de nicho a través de la ciencia de materiales y la investigación energética. Canadá contribuye a través de aplicaciones metalúrgicas vinculadas a la minería y el procesamiento de aleaciones. Los marcos regulatorios estables y los estándares de material de alta pureza apoyan una demanda constante en aplicaciones electrónicas, de energía renovable y químicas especializadas en la región.
Europa
Europa mantuvo casi el 22% de la cuota del mercado global de ácido telúrico en 2024. La demanda está impulsada por la expansión de la energía renovable y la fabricación avanzada. Países como Alemania y Francia apoyan el uso a través de fuertes instalaciones fotovoltaicas y producción electrónica. La región enfatiza los materiales sostenibles y el reciclaje, fomentando el uso eficiente de los derivados del telurio. La metalurgia sigue siendo un contribuyente importante, especialmente en aleaciones especiales para equipos automotrices e industriales. La innovación impulsada por la investigación en universidades y laboratorios públicos también apoya el consumo. Las estrictas regulaciones ambientales aumentan los costos de producción pero favorecen a los proveedores de ácido telúrico de alta calidad y cumplimiento.
Asia Pacífico
Asia Pacífico dominó el mercado de ácido telúrico con aproximadamente el 38% de la cuota en 2024. China lidera el consumo regional debido a su gran base de semiconductores y control sobre el refinado de telurio. Japón y Corea del Sur contribuyen a través de la electrónica avanzada y materiales termoeléctricos. Las fundiciones de semiconductores de Taiwán impulsan aún más la demanda de ácido telúrico de alta pureza. Las rápidas adiciones de capacidad fotovoltaica solar en China e India fortalecen el consumo relacionado con CdTe. La expansión de la fabricación electrónica y las políticas industriales favorables apoyan el crecimiento a largo plazo. La región también se beneficia de la proximidad al suministro de materia prima, reduciendo los riesgos y costos de adquisición.
América Latina
América Latina representó alrededor del 6% del mercado de ácido telúrico en 2024. La demanda sigue siendo moderada pero muestra un crecimiento constante. La región se beneficia de las actividades metalúrgicas, especialmente el refinado de cobre, lo que apoya la disponibilidad de telurio aguas abajo. Brasil lidera el consumo debido a la expansión del ensamblaje de electrónicos y proyectos de energía renovable. Chile juega un papel a través de aplicaciones vinculadas a la minería y procesamiento de aleaciones. La capacidad de refinación local limitada restringe una mayor adopción, resultando en una dependencia de las importaciones. Las inversiones continuas en energía solar y modernización industrial presentan oportunidades de crecimiento gradual para los proveedores de ácido telúrico.
Oriente Medio y África
Oriente Medio y África representaron aproximadamente un 6% de la cuota de mercado en 2024. La demanda está impulsada por la diversificación industrial y las inversiones en energía renovable. Los países del Golfo apoyan el consumo a través de proyectos de energía solar e importaciones de productos químicos especializados. Sudáfrica contribuye mediante la metalurgia vinculada a la minería y actividades de investigación. La fabricación de electrónicos sigue siendo limitada, restringiendo la demanda a gran escala. Sin embargo, los gobiernos regionales invierten cada vez más en energía limpia e investigación de materiales avanzados. El desarrollo de infraestructuras y la expansión industrial gradual apoyan el crecimiento futuro. La penetración en el mercado sigue siendo baja, pero la mejora de las cadenas de suministro y la transferencia de tecnología crean un potencial a largo plazo.
Segmentaciones del Mercado de Ácido Telúrico:
Por Aplicación
- Electrónica
- Metalurgia
- Fotovoltaica Solar
- Agroquímicos
- Otras Aplicaciones (por ejemplo, productos químicos especializados, investigación)
Por Nivel de Pureza
- Ácido Telúrico de Alta Pureza
- Ácido Telúrico de Grado Técnico
- Ácido Telúrico de Grado Farmacéutico
Por Industria de Uso Final
- Electrónica y Semiconductores
- Energía Solar y Renovable
- Metalurgia y Procesamiento de Metales
- Agroquímicos y Fertilizantes
- Productos Químicos Especializados
- Investigación y Desarrollo
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado del Ácido Telúrico cuenta con una diversidad de actores que van desde gigantes químicos globales hasta proveedores de laboratorio especializados. Empresas como Merck KGaA, Thermo Fisher Scientific y Honeywell International dominan los segmentos de alta pureza y grado de investigación gracias a redes de distribución robustas y tecnologías avanzadas de purificación. Alfa Aesar, Sigma-Aldrich y TCI America atienden necesidades especiales y académicas, ofreciendo productos de precisión en lotes pequeños. Empresas como American Elements y Strem Chemicals sirven a industrias de alta tecnología con formulaciones personalizadas. Mientras tanto, actores regionales como Loba Chemie y Central Drug House (P) Ltd. se enfocan en el suministro rentable a mercados emergentes. Los proveedores compiten en pureza del producto, tiempos de entrega y cumplimiento normativo. Las estrategias incluyen adquisiciones, colaboraciones de investigación y expansión en sectores de rápido crecimiento como fotovoltaica y semiconductores. El mercado muestra un creciente interés en la obtención sostenible y el reciclaje de telurio. En general, la competencia sigue siendo moderada, pero las empresas que ofrecen grados de alta calidad y específicos para aplicaciones mantienen una fuerte presencia en este panorama químico especializado.
Análisis de los Principales Actores
- GFS Chemicals, Inc.
- Thermo Fisher Scientific Inc.
- Central Drug House (P) Ltd.
- Fisher Scientific International, Inc.
- Avantor, Inc.
- Strem Chemicals, Inc.
- Spectrum Chemical Manufacturing Corp.
- Sigma-Aldrich Corporation
- Tokyo Chemical Industry Co., Ltd.
- Merck KGaA
- Santa Cruz Biotechnology, Inc.
- Loba Chemie Pvt. Ltd.
- Acros Organics
- MP Biomedicals, LLC
- Alfa Aesar
- TCI America
- VWR International, LLC
- American Elements
- Honeywell International Inc.
- Biosynth Carbosynth
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Aplicación, Nivel de Pureza, Industria de Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de ácido telúrico crecerá con la expansión de la fabricación global de semiconductores.
- La adopción de paneles solares de teluro de cadmio aumentará su uso en el sector de energía renovable.
- Los productos de grado de alta pureza dominarán debido a las crecientes necesidades de precisión en la electrónica.
- Nuevas aplicaciones en materiales termoeléctricos apoyarán el crecimiento de la demanda a largo plazo.
- La inversión en investigación y desarrollo impulsará la innovación en compuestos a base de telurio.
- Los esfuerzos de diversificación de la cadena de suministro reducirán la dependencia de regiones de refinación limitadas.
- Pueden surgir tecnologías de reciclaje para abordar las preocupaciones sobre la disponibilidad de materias primas.
- El enfoque regulatorio en la seguridad química impulsará a las empresas a adoptar prácticas de manejo más seguras.
- Asia Pacífico mantendrá el liderazgo, respaldado por el crecimiento industrial y las capacidades de producción.
- Las colaboraciones entre productores químicos y fabricantes tecnológicos darán forma al desarrollo de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de ácido telúrico y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de ácido telúrico entre 2024 y 2032?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado del ácido telúrico?
¿Quiénes son las empresas líderes en el mercado del ácido telúrico?
¿Qué región comandó la mayor parte del mercado de Ácido Telúrico en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Ácido Telúrico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Ácido Telúrico Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,190 million → 2032: USD 2,423.05 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Ácido Telúrico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Ácido Telúrico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Ácido Telúrico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Ácido Telúrico Market Drivers
- 3.3 Mercado de Ácido Telúrico Market Restraints & Challenges
- 3.4 Mercado de Ácido Telúrico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Ácido Telúrico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Ácido Telúrico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Ácido Telúrico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Ácido Telúrico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Ácido Telúrico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Ácido Telúrico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Ácido Telúrico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Ácido Telúrico Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Ácido Telúrico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Ácido Telúrico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Ácido Telúrico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Ácido Telúrico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Ácido Telúrico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Ácido Telúrico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Ácido Telúrico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Ácido Telúrico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Ácido Telúrico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Ácido Telúrico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Ácido Telúrico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
