
Visión General del Mercado
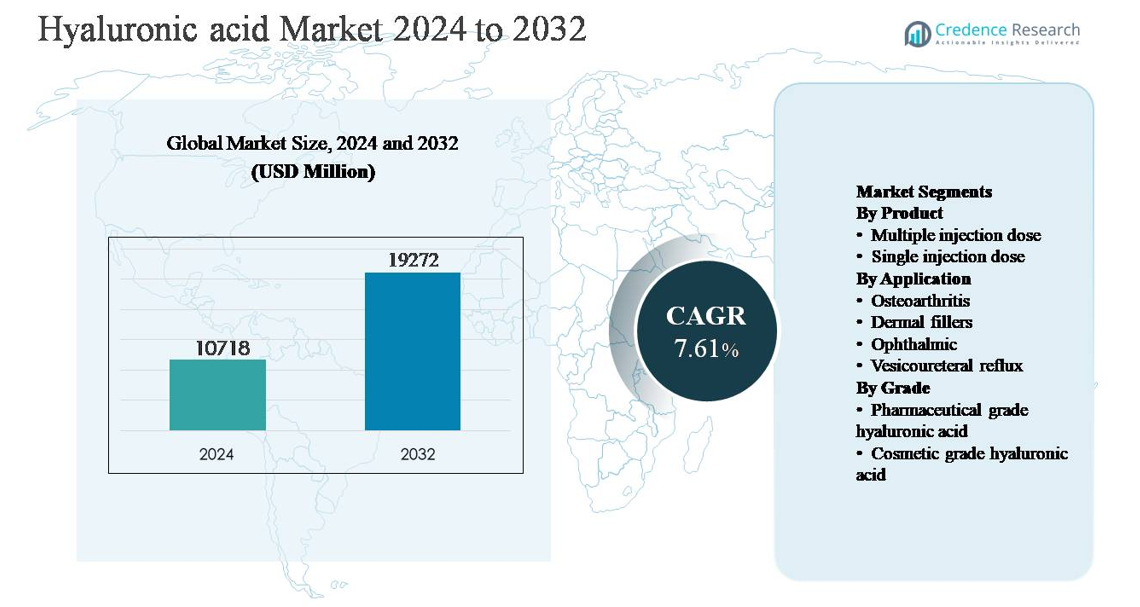
El mercado global de ácido hialurónico fue valorado en USD 10,718 millones en 2024 y se proyecta que alcance los USD 19,272 millones para 2032, expandiéndose a una tasa compuesta anual de crecimiento (CAGR) del 7.61% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Ácido Hialurónico 2024 | USD 10,718 millones |
| Mercado de Ácido Hialurónico, CAGR | 7.61% |
| Tamaño del Mercado de Ácido Hialurónico 2032 | USD 19,272 millones |
El mercado de ácido hialurónico está liderado por un grupo de jugadores bien establecidos, incluyendo Allergan Aesthetics, Galderma, ANIKA, Ferring Pharmaceuticals, Bioventus, LG Chem, Lifecore Biomedical, BLOOMAGE, Kewpie y Altergon, que compiten en aplicaciones farmacéuticas, estéticas y oftálmicas. Estas empresas se diferencian a través de capacidades avanzadas de bio-fermentación, producción de alta pureza e innovación en formulaciones entrecruzadas y de acción prolongada. El enfoque estratégico en el cumplimiento regulatorio y la validación clínica fortalece su posicionamiento en los segmentos de inyectables y terapéuticos. América del Norte es la región líder, representando aproximadamente el 36% del mercado global, respaldada por la alta adopción de terapias de viscosuplementación, fuerte demanda de rellenos dérmicos, infraestructura de salud avanzada y la presencia de importantes fabricantes y proveedores de tratamientos estéticos.
Perspectivas del Mercado
- El mercado global de ácido hialurónico fue valorado en USD 10,718 millones en 2024 y se proyecta que alcance los USD 19,272 millones para 2032, expandiéndose a una CAGR del 7.61% durante el período de pronóstico.
- El crecimiento del mercado está impulsado principalmente por la creciente demanda de tratamientos para la osteoartritis y procedimientos estéticos mínimamente invasivos, con aplicaciones para la osteoartritis representando ~38% de la participación y los inyectables de dosis única representando ~62% debido a la seguridad, conveniencia y preferencia clínica.
- Las tendencias clave incluyen la rápida adopción de la producción basada en bio-fermentación y la innovación en formulaciones entrecruzadas y de acción prolongada, particularmente en rellenos dérmicos, que representan casi el 30% de la demanda total de aplicaciones.
- La competencia está moldeada por líderes farmacéuticos y estéticos establecidos que se enfocan en la pureza del producto, la longevidad de la formulación y el cumplimiento regulatorio, mientras que la presión de precios de los productores regionales intensifica la rivalidad en el mercado.
- Regionalmente, América del Norte lidera con ~36% de participación, seguida por Europa (~28%) y Asia Pacífico (~24%), con Asia Pacífico mostrando el crecimiento más rápido impulsado por la expansión de procedimientos cosméticos y el acceso a la atención médica.
Análisis de Segmentación del Mercado:
Por Producto:
El mercado de ácido hialurónico por producto está dominado por las formulaciones de dosis única de inyección, que representan aproximadamente un ~62% de la cuota de mercado. Su liderazgo se debe a la fuerte adopción en la viscosuplementación ortopédica y procedimientos estéticos, donde la esterilidad, la precisión en la dosificación y la conveniencia para el paciente son críticas. Los productos de dosis única reducen el riesgo de contaminación y simplifican los flujos de trabajo clínicos, lo que los hace preferidos en hospitales, clínicas y centros quirúrgicos ambulatorios. En contraste, los formatos de dosis de inyección múltiple mantienen relevancia en entornos sensibles al costo y tratamientos de alto volumen, pero el escrutinio regulatorio en torno al uso de conservantes y la seguridad en el manejo continúa favoreciendo la adopción de dosis única.
- Por ejemplo, MONOVISC® de Anika Therapeutics se suministra como una jeringa prellenada única que contiene 88 mg de hialuronano en 4 mL, diseñada para una administración intraarticular única en la osteoartritis de rodilla, eliminando la necesidad de dosis repetidas y reduciendo los pasos de manejo del procedimiento.
Por Aplicación:
Entre las aplicaciones, el tratamiento de la osteoartritis representa el subsegmento dominante con aproximadamente un ~38% de cuota de mercado, respaldado por el uso generalizado de inyecciones de ácido hialurónico para la viscosuplementación de las articulaciones de la rodilla y la cadera. La creciente prevalencia de trastornos articulares relacionados con la edad, la creciente preferencia por el manejo del dolor mínimamente invasivo y la creciente evidencia clínica que respalda el alivio sintomático impulsan este segmento. Los rellenos dérmicos siguen de cerca, impulsados por el crecimiento de los procedimientos estéticos y las formulaciones de HA reticulado de mayor duración. Los usos oftálmicos se mantienen estables debido a las cirugías rutinarias de cataratas, mientras que el reflujo vesicoureteral y otras aplicaciones contribuyen a una demanda de nicho pero constante.
- Por ejemplo, Synvisc®-One de Sanofi ofrece una única inyección intraarticular de 6 mL que contiene hylan G-F 20 con un peso molecular promedio para Hylan A de aproximadamente 6 millones de Daltons (6,000,000 Da).
Por Grado:
El mercado por grado está liderado por el ácido hialurónico de grado farmacéutico, que posee una participación estimada de ~68%, reflejando su amplio uso en inyectables, soluciones oftálmicas y terapias intraarticulares. Los estrictos requisitos regulatorios, los altos estándares de pureza y los perfiles de seguridad clínica sustentan su dominio. El crecimiento se ve reforzado por la expansión de indicaciones terapéuticas y el aumento del gasto en salud. El ácido hialurónico de grado cosmético continúa ganando impulso en el cuidado de la piel tópico y productos estéticos no invasivos, impulsado por la conciencia del consumidor sobre los beneficios de hidratación y antienvejecimiento, aunque su cuota de mercado sigue siendo secundaria debido a los precios más bajos y los umbrales regulatorios.
Impulsor Clave del Crecimiento
Creciente Prevalencia de Osteoartritis y Trastornos Musculoesqueléticos
La creciente carga global de la osteoartritis y otras condiciones degenerativas de las articulaciones sigue siendo un impulsor principal del crecimiento del mercado de ácido hialurónico. Las poblaciones envejecidas, los estilos de vida sedentarios, la prevalencia de la obesidad y las lesiones relacionadas con el deporte están expandiendo significativamente el grupo de pacientes que requieren soluciones de manejo del dolor articular. La viscosuplementación basada en ácido hialurónico es ampliamente adoptada como un tratamiento mínimamente invasivo que mejora la lubricación de las articulaciones, reduce el dolor y retrasa la intervención quirúrgica. Su perfil de seguridad favorable en comparación con el uso prolongado de AINE o corticosteroides fortalece aún más la aceptación por parte de médicos y pacientes. El creciente respaldo clínico, la ampliación de la cobertura de reembolso en varios sistemas de salud y la creciente conciencia sobre los tratamientos ortopédicos no quirúrgicos continúan acelerando la demanda de ácido hialurónico de grado farmacéutico en hospitales, clínicas especializadas y entornos de atención ambulatoria.
- Por ejemplo, Durolane® de Ferring Pharmaceuticals se produce utilizando tecnología de ácido hialurónico estabilizado no animal y se suministra como una jeringa prellenada estéril que contiene 60 mg de ácido hialurónico en 3 mL, diseñada para una sesión única de viscosuplementación.
Expansión de la Demanda de Procedimientos Estéticos y Cosméticos
El rápido crecimiento de los procedimientos estéticos mínimamente invasivos está impulsando fuertemente el consumo de ácido hialurónico, particularmente en aplicaciones de rellenos dérmicos y rejuvenecimiento de la piel. El aumento del ingreso disponible, la urbanización y el enfoque creciente en la apariencia tanto en poblaciones envejecidas como jóvenes han ampliado la demanda de volumización facial, reducción de arrugas y aumento de labios. La biocompatibilidad, reversibilidad e integración natural en la piel del ácido hialurónico lo convierten en el material preferido para rellenos inyectables. Las innovaciones de productos, como las formulaciones reticuladas con mayor longevidad y mejor viscoelasticidad, están mejorando los resultados del tratamiento y las tasas de procedimientos repetidos. La proliferación de clínicas estéticas, la creciente aceptación de procedimientos cosméticos entre los hombres y la fuerte influencia de las redes sociales continúan apoyando el crecimiento sostenido en los mercados de ácido hialurónico de grado cosmético e inyectable.
- Por ejemplo, JUVÉDERM® VOLUMA® XC de Allergan Aesthetics se fabrica utilizando la tecnología Vycross® y contiene 20 mg/mL de ácido hialurónico, diseñado para lograr alta cohesividad del gel y capacidad de elevación para inyecciones profundas en la zona media de la cara, con evaluaciones clínicas que demuestran volumización estructural mantenida hasta 24 meses después del tratamiento.
Crecimiento en Aplicaciones Oftálmicas y de Administración de Medicamentos
El uso creciente de ácido hialurónico en formulaciones oftálmicas y sistemas avanzados de administración de medicamentos está contribuyendo significativamente al crecimiento del mercado. En oftalmología, el ácido hialurónico se utiliza ampliamente en lágrimas artificiales, agentes viscoelásticos postquirúrgicos y soluciones intraoculares debido a sus propiedades de lubricación, retención de humedad y protección tisular. El aumento en los volúmenes de cirugías de cataratas y la creciente prevalencia del síndrome del ojo seco están fortaleciendo la demanda. Más allá de la oftalmología, el ácido hialurónico se utiliza cada vez más como portador de medicamentos para la administración dirigida en oncología, dermatología y medicina regenerativa. Su capacidad para mejorar la biodisponibilidad y la liberación controlada apoya la adopción en formulaciones terapéuticas de próxima generación, ampliando su relevancia clínica y comercial.
Tendencia y Oportunidad Clave
Cambio Hacia la Biofermentación y Producción Sostenible
Una tendencia notable que está dando forma al mercado del ácido hialurónico es el cambio de fuentes derivadas de animales hacia la producción basada en biofermentación. Los fabricantes están adoptando cada vez más tecnologías de fermentación microbiana para garantizar un control consistente del peso molecular, mayor pureza y mejor reproducibilidad de lote a lote. Esta transición aborda preocupaciones éticas, reduce los riesgos de contaminación y se alinea con los requisitos regulatorios y de sostenibilidad. El ácido hialurónico biofermentado es especialmente favorecido en aplicaciones farmacéuticas y cosméticas, apoyando el posicionamiento de productos premium. Existen oportunidades para los productores que invierten en infraestructura de fermentación escalable y tecnologías avanzadas de purificación. A medida que la sostenibilidad se convierte en una prioridad de adquisición para las marcas farmacéuticas y de cuidado personal, se espera que el ácido hialurónico de base biológica gane una preferencia más fuerte en el mercado.
- Por ejemplo, Bloomage Biotech opera instalaciones de fermentación microbiana a gran escala en China utilizando cepas de Streptococcus, con tanques de fermentación individuales que superan los 20 m³ en volumen de trabajo y sistemas de purificación posteriores capaces de producir ácido hialurónico de grado farmacéutico con niveles de endotoxinas controlados por debajo de 0.5 EU/mg, apoyando aplicaciones inyectables y oftálmicas.
Innovación en Formulaciones Reticuladas y de Acción Prolongada
Los avances tecnológicos en la química de reticulación y modificación molecular están creando oportunidades de crecimiento significativas para el mercado del ácido hialurónico. Las nuevas formulaciones ofrecen mejor estabilidad, tiempo de residencia prolongado y mayor resistencia mecánica, especialmente en rellenos dérmicos e inyecciones para la osteoartritis. Estas innovaciones reducen la frecuencia de inyección y mejoran la adherencia del paciente, impulsando mayores tasas de adopción. Los fabricantes también están desarrollando productos híbridos que combinan ácido hialurónico con anestésicos o agentes regenerativos para mejorar los resultados terapéuticos. La inversión continua en ciencia de formulación y validación clínica está permitiendo la diferenciación en mercados competitivos, apoyando estrategias de precios premium y ampliando el uso en indicaciones terapéuticas emergentes.
- Por ejemplo, la gama Teosyal® PureSense de Teoxane incorpora 0.3% de clorhidrato de lidocaína en geles de ácido hialurónico reticulado, permitiendo anestesia local inmediata durante la inyección mientras se preserva el módulo elástico y la cohesividad del gel.
Desafío Clave
Altos Costos de Producción y Sensibilidad al Precio
Los altos costos de producción y purificación representan un desafío significativo para el mercado del ácido hialurónico, particularmente para los productos de grado farmacéutico. Los procesos avanzados de fermentación, los estrictos requisitos de control de calidad y los complejos pasos de purificación posterior aumentan los gastos de fabricación. Estos costos pueden limitar la asequibilidad en mercados sensibles al precio y restringir la adopción en economías emergentes. Además, la presión competitiva de los productores de bajo costo intensifica los desafíos de precios, impactando los márgenes de beneficio para los fabricantes establecidos. Equilibrar la eficiencia de costos con el cumplimiento regulatorio y la calidad del producto sigue siendo una preocupación crítica. Las empresas deben optimizar los rendimientos de producción, invertir en tecnologías escalables y mejorar la eficiencia de la cadena de suministro para seguir siendo competitivas mientras mantienen los estándares del producto.
Complejidad Regulatoria y Barreras de Diferenciación de Productos
El mercado del ácido hialurónico enfrenta desafíos regulatorios derivados de los diversos marcos de clasificación en diferentes regiones, donde los productos pueden ser regulados como medicamentos, dispositivos médicos o cosméticos. Navegar por estos complejos caminos regulatorios aumenta los tiempos de aprobación y los costos de cumplimiento, particularmente para aplicaciones inyectables y terapéuticas. Además, la saturación del mercado en rellenos dérmicos y viscosuplementación ha intensificado la competencia, haciendo que la diferenciación de productos sea cada vez más difícil. Los clínicos a menudo perciben los productos como intercambiables, limitando la lealtad a la marca. Para superar estos desafíos, los fabricantes deben invertir en evidencia clínica, innovación en formulaciones y vigilancia post-mercado para demostrar claramente las ventajas de seguridad, eficacia y rendimiento.
Análisis Regional
Norteamérica:
América del Norte lidera el mercado del ácido hialurónico, representando aproximadamente el 36% de la cuota de mercado global, impulsado por una fuerte demanda en el tratamiento de la osteoartritis, rellenos dérmicos y aplicaciones oftálmicas. La región se beneficia de una infraestructura sanitaria avanzada, alta adopción de procedimientos estéticos mínimamente invasivos y amplia disponibilidad de productos de viscosuplementación aprobados por la FDA. Una población envejecida y la creciente prevalencia de trastornos articulares continúan apoyando la demanda de ácido hialurónico de grado farmacéutico. Además, la presencia de grandes fabricantes, una robusta actividad de investigación clínica y vías de reembolso favorables en EE.UU. refuerzan aún más el liderazgo del mercado en los segmentos terapéuticos y cosméticos.
Europa:
Europa representa casi el 28% del mercado global de ácido hialurónico, respaldado por una fuerte aceptación en el cuidado ortopédico, la medicina estética y la oftalmología. Países como Alemania, Francia, Italia y el Reino Unido impulsan la demanda regional debido a sistemas de salud bien establecidos y una creciente preferencia por tratamientos no quirúrgicos. La región también se beneficia de altos estándares regulatorios que favorecen los productos de ácido hialurónico de grado farmacéutico y bio-fermentado. El creciente uso de rellenos dérmicos, la expansión de la población geriátrica y la constante innovación en formulaciones reticuladas contribuyen a un crecimiento constante, mientras que el creciente turismo médico en el sur de Europa apoya aún más la demanda de aplicaciones estéticas.
Asia Pacífico:
Asia Pacífico representa aproximadamente el 24% del mercado global de ácido hialurónico y es el segmento regional de más rápido crecimiento. El crecimiento está impulsado por la expansión del acceso a la atención médica, el aumento del ingreso disponible y la creciente demanda de procedimientos cosméticos y estéticos en países como China, Corea del Sur, Japón e India. Una población envejecida en crecimiento y el aumento de la incidencia de la osteoartritis impulsan aún más la demanda terapéutica. La región también se beneficia de la expansión de la capacidad de fabricación local, particularmente para el ácido hialurónico de grado cosmético, y una fuerte conciencia del consumidor sobre productos para el cuidado de la piel y antienvejecimiento, apoyando una adopción generalizada en aplicaciones médicas y de cuidado personal.
América Latina:
América Latina posee alrededor del 7% del mercado global de ácido hialurónico, con un crecimiento respaldado por la creciente demanda de tratamientos estéticos y la expansión gradual de los servicios de atención ortopédica. Brasil y México son los principales contribuyentes, impulsados por una fuerte cultura de cirugía estética y una creciente conciencia sobre los procedimientos de rejuvenecimiento facial mínimamente invasivos. La mejora de la infraestructura sanitaria y el crecimiento de las redes de clínicas privadas apoyan la adopción de terapias de viscosuplementación. Sin embargo, la sensibilidad al precio y la cobertura de reembolso limitada restringen una adopción más rápida de productos de grado farmacéutico. A pesar de estos desafíos, la creciente urbanización y la expansión de las poblaciones de clase media continúan creando oportunidades de crecimiento constante.
Oriente Medio & África:
La región de Oriente Medio & África representa aproximadamente el 5% del mercado global de ácido hialurónico, impulsada principalmente por aplicaciones estéticas y dermatológicas. Países como los Emiratos Árabes Unidos y Arabia Saudita lideran la demanda regional debido al creciente turismo médico, la expansión de las instalaciones de salud privadas y la creciente aceptación de procedimientos cosméticos. Las aplicaciones oftálmicas también contribuyen, respaldadas por el aumento de los volúmenes de cirugía de cataratas. Sin embargo, el acceso limitado a tratamientos ortopédicos avanzados y una infraestructura sanitaria desigual en partes de África restringen una mayor penetración del mercado. Se espera que las mejoras graduales en la inversión en salud y la disponibilidad de especialistas apoyen un crecimiento moderado a largo plazo.
Segmentaciones del Mercado:
Por Producto
- Dosis de inyección múltiple
- Dosis de inyección única
Por Aplicación
- Osteoartritis
- Rellenos dérmicos
- Oftálmico
- Reflujo vesicoureteral
Por Grado
- Ácido hialurónico de grado farmacéutico
- Ácido hialurónico de grado cosmético
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado del ácido hialurónico se caracteriza por la presencia de compañías farmacéuticas globales, fabricantes especializados en biopolímeros e innovadores enfocados en estética que compiten en segmentos terapéuticos, cosméticos y oftálmicos. Los participantes del mercado enfatizan la pureza del producto, el control del peso molecular y el cumplimiento normativo para fortalecer su posicionamiento, especialmente en aplicaciones de grado farmacéutico. Las empresas invierten activamente en tecnologías de biofermentación, químicas avanzadas de reticulación y fabricación escalable para mejorar la consistencia y la eficiencia de costos. Las iniciativas estratégicas como la expansión de portafolio, la validación clínica y la entrada en mercados geográficos siguen siendo centrales para la competencia. En el segmento estético, la diferenciación se impulsa por la longevidad de la formulación, el rendimiento viscoelástico y los perfiles de seguridad. Mientras tanto, las asociaciones con clínicas, distribuidores e instituciones de investigación apoyan la penetración en el mercado. En general, la competencia se intensifica a medida que los ciclos de innovación se acortan y los fabricantes buscan equilibrar el rendimiento premium con las presiones de precios en diversos mercados de uso final.
Análisis de Jugadores Clave
- ANIKA
- Allergan Aesthetics
- altergon
- BLOOMAGE
- bioventus
- FERRING PHARMACEUTICALS
- GALDERMA
- kewpie
- LG Chem
- Lifecore BIOMEDICAL
Desarrollos Recientes
- En septiembre de 2025, la campaña "Allergan Aesthetics Naturally You with Injectable Hyaluronic Acid Fillers", Allergan Aesthetics lanzó una campaña educativa dedicada centrada en los rellenos inyectables de ácido hialurónico ("Naturally You with Injectable Hyaluronic Acid Fillers"), anclada en el lanzamiento del Informe de Rellenos Inyectables de Ácido Hialurónico para mejorar la comprensión clínica y del consumidor sobre la seguridad, uso y resultados de los rellenos de AH.
- El 29 de julio de 2025, Anika destacó su liderazgo continuo en la innovación de AH a través de productos clave, incluyendo MONOVISC®, ORTHOVISC®, CINGAL® y HYALOFAST®, mientras reafirmaba el énfasis estratégico en soluciones regenerativas basadas en AH en ortopedia.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Aplicación, Grado y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de ácido hialurónico continuará aumentando debido al creciente envejecimiento de la población y la creciente prevalencia de trastornos relacionados con las articulaciones.
- Los procedimientos estéticos mínimamente invasivos seguirán siendo un catalizador clave de crecimiento, apoyando la adopción sostenida de formulaciones de rellenos dérmicos.
- La producción basada en biofermentación reemplazará cada vez más a las fuentes derivadas de animales para mejorar la pureza, seguridad y aceptación regulatoria.
- El ácido hialurónico de grado farmacéutico mantendrá su dominio, impulsado por la expansión de aplicaciones terapéuticas y oftálmicas.
- La innovación en formulaciones reticuladas y de acción prolongada mejorará los resultados clínicos y reducirá la frecuencia de tratamiento.
- Asia Pacífico emergerá como el mercado regional de más rápido crecimiento debido al aumento del acceso a la atención médica y la conciencia cosmética.
- La integración del ácido hialurónico en aplicaciones avanzadas de administración de fármacos y medicina regenerativa ampliará su relevancia clínica.
- Los fabricantes se centrarán en la producción escalable y la optimización de costos para abordar la sensibilidad al precio en los mercados emergentes.
- El escrutinio regulatorio se intensificará, fomentando una validación clínica más sólida y la estandarización de la calidad.
- Las asociaciones estratégicas y la expansión geográfica seguirán siendo críticas para mantener una posición competitiva.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el ácido hialurónico y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de ácido hialurónico entre 2024 y 2032?
¿Qué segmento del Formulario rige la demanda del Canal de Distribución?
¿Quiénes son los principales actores en el mercado global del ácido hialurónico?
¿Quiénes son las empresas líderes en el mercado del ácido hialurónico?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Ácido Hialurónico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Ácido Hialurónico Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,718 million → 2032: USD 19,272 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Ácido Hialurónico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Ácido Hialurónico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Ácido Hialurónico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Ácido Hialurónico Market Drivers
- 3.3 Mercado de Ácido Hialurónico Market Restraints & Challenges
- 3.4 Mercado de Ácido Hialurónico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Ácido Hialurónico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Ácido Hialurónico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Ácido Hialurónico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Ácido Hialurónico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Ácido Hialurónico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Ácido Hialurónico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Ácido Hialurónico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Ácido Hialurónico Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Ácido Hialurónico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Ácido Hialurónico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Ácido Hialurónico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Ácido Hialurónico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Ácido Hialurónico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Ácido Hialurónico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Ácido Hialurónico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Ácido Hialurónico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Ácido Hialurónico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Ácido Hialurónico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Ácido Hialurónico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
