
Visión General del Mercado
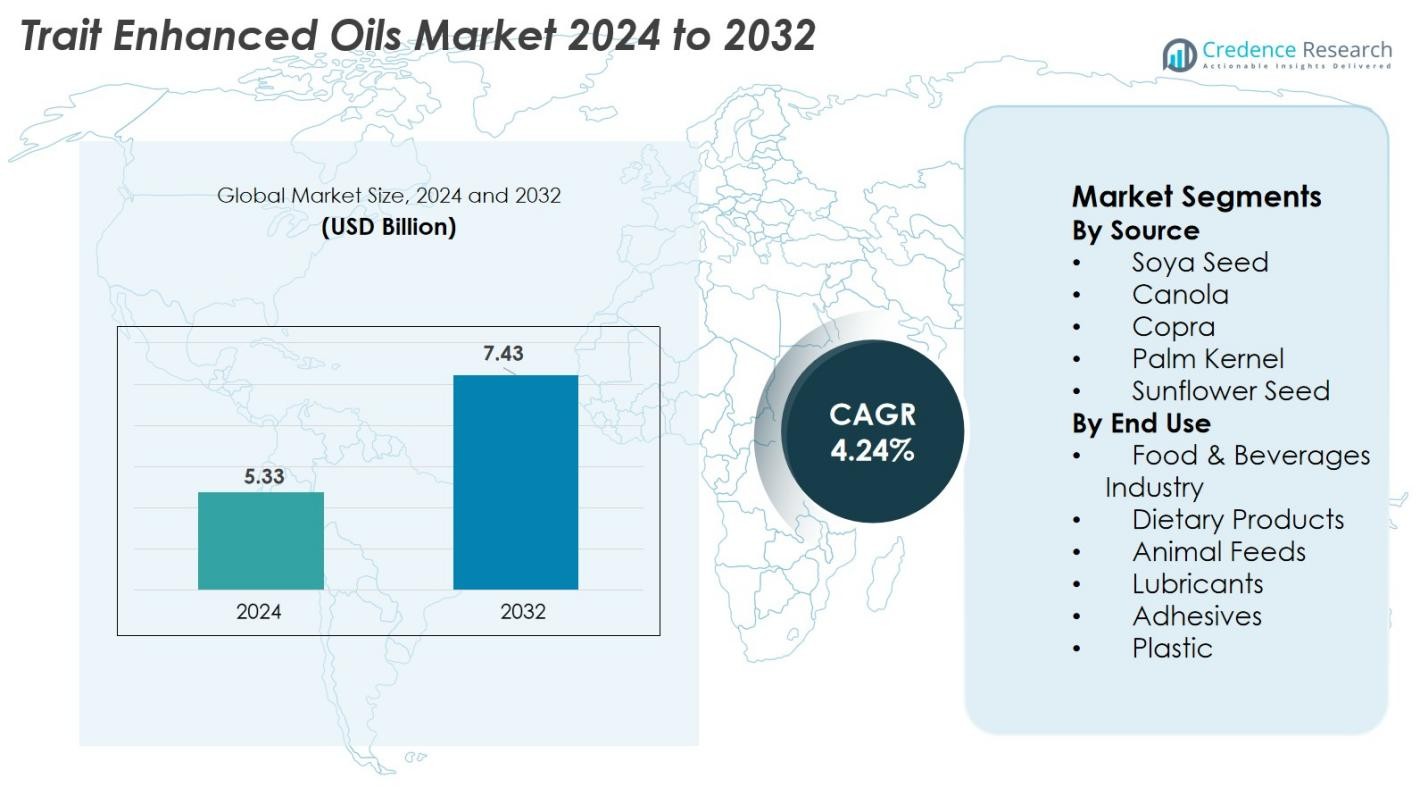
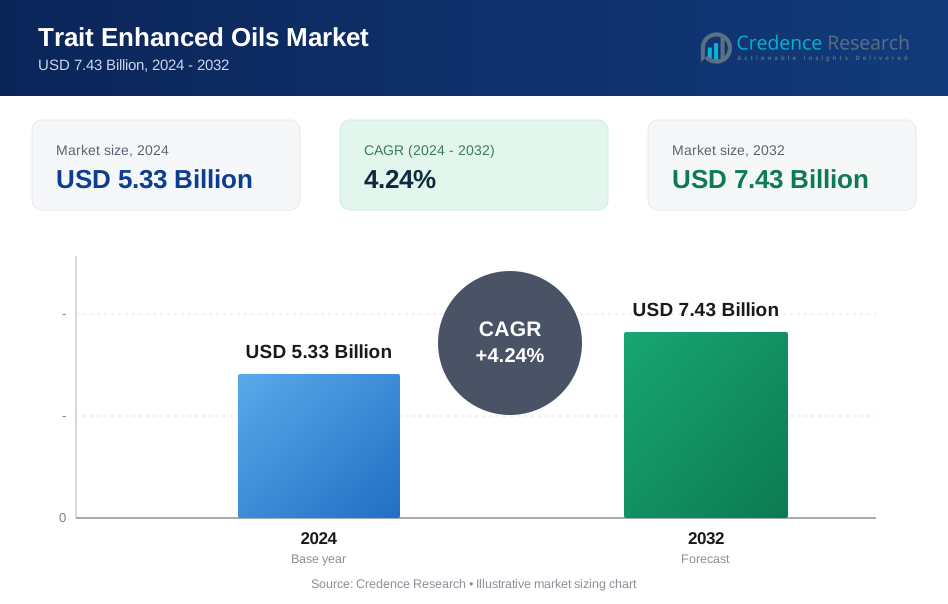
El tamaño del mercado de Aceites Mejorados por Rasgos se valoró en USD 5.33 mil millones en 2024 y se anticipa que alcanzará USD 7.43 mil millones para 2032, con un CAGR de 4.24% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del mercado de Aceites Mejorados por Rasgos 2024 | USD 5.33 mil millones |
| Aceites Mejorados por Rasgos, CAGR | 4.24% |
| Tamaño del mercado de Aceites Mejorados por Rasgos 2032 | USD 7.43 mil millones |
El mercado de Aceites Mejorados por Rasgos está impulsado por la fuerte participación de líderes como Bayer CropScience AG, Dow AgroSciences LLC, Syngenta AG, E. I. du Pont de Nemours & Company, Archer Daniels Midland Company, Burrus Seed Farm, Hefei Fengle Seed Co. Ltd., DragonWave, Huawei Technologies y Ericsson, todos los cuales contribuyen a través del desarrollo avanzado de rasgos, la innovación en semillas y tecnologías refinadas de procesamiento de aceites. América del Norte lidera el mercado global con una participación del 34.2%, apoyada por la amplia adopción de cultivos oleaginosos mejorados por rasgos y una infraestructura de procesamiento robusta. Asia Pacífico sigue con un 29.8%, impulsada por la expansión de aplicaciones alimentarias, de alimentación e industriales y el aumento de inversiones en biotecnología en las principales economías.
Perspectivas del Mercado
- El mercado de Aceites Mejorados por Rasgos se valoró en USD 5.33 mil millones en 2024 y se proyecta que alcanzará USD 7.43 mil millones para 2032, creciendo a un CAGR de 4.24% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por la creciente demanda de aceites altos en oleico y enriquecidos en nutrientes en el procesamiento de alimentos, productos dietéticos y aplicaciones industriales, apoyado por avances en ingeniería genética y agricultura de precisión.
- Las tendencias incluyen la creciente adopción de materiales bio-basados, con el aceite de soja alto en oleico y el aceite de canola ganando fuerte tracción; el segmento líder de fuente, la semilla de soja, representa un 42.6% de participación.
- Jugadores clave como Bayer CropScience, Syngenta AG, Dow AgroSciences, ADM, DuPont y Hefei Fengle Seed Co. continúan invirtiendo en el desarrollo de rasgos, mejora de semillas y formulaciones de aceites de alto rendimiento para fortalecer su posición en el mercado.
- Regionalmente, América del Norte lidera con un 34.2% de participación, seguida por Asia Pacífico con un 29.8% y Europa con un 22.7%, mientras que América Latina y Medio Oriente & África se expanden colectivamente a través del aumento en el cultivo de oleaginosas y el aumento de importaciones.
Análisis de Segmentación del Mercado
Por Fuente
El mercado de Aceites Mejorados por Rasgos según la fuente está dominado por la Semilla de Soya, capturando el 42.6% del total de la participación en 2024. Su liderazgo se debe a los altos volúmenes de cultivo, la fuerte adopción de la modificación genética y su amplia aplicabilidad en los sectores alimentario, de alimentación animal e industrial. Los aceites mejorados por rasgos basados en soya se benefician de una mejor estabilidad oxidativa, perfiles de ácidos grasos más saludables y características de mayor rendimiento, lo que los hace preferidos entre los procesadores. Los segmentos de Semilla de Canola y Girasol también están creciendo de manera constante, impulsados por la creciente demanda de aceites bajos en grasas saturadas y la expansión de aplicaciones de aceites comestibles premium, mientras que los aceites de Copra y Palmiste encuentran un uso creciente en formulaciones industriales.
- Por ejemplo, Corteva Agriscience informó que sus sojas Plenish® de alto oleico ofrecen hasta tres veces más vida útil para freír, permitiendo a los procesadores de alimentos reducir el uso de aceite y mejorar la calidad del producto.
Por Uso Final
El segmento de la Industria de Alimentos y Bebidas lidera el mercado con una participación del 36.8% en 2024, respaldado por la creciente preferencia de los consumidores por aceites de cocina más saludables, mayor estabilidad en el estante y perfiles nutricionales mejorados. El crecimiento del segmento está impulsado por la adopción de aceites mejorados por rasgos de alto oleico y bajo linolénico por parte de los fabricantes de alimentos envasados que buscan etiquetas más limpias y un mejor rendimiento en fritura. Los productos dietéticos continúan expandiéndose debido al aumento de formulaciones enfocadas en la salud, mientras que los segmentos de Alimentos para Animales, Lubricantes y Adhesivos crecen a medida que las industrias integran aceites de alto rendimiento y base biológica para ventajas de sostenibilidad y eficiencia de costos.
- Por ejemplo, Cargill documentó que su aceite de soya alto oleico mejora la estabilidad de fritura en un 20-50% en comparación con el aceite de soya convencional, lo que impulsa su adopción en aplicaciones importantes de procesamiento de alimentos.
Principales Impulsores del Crecimiento
Creciente Demanda de Aceites Altos en Oleico y Mejorados Nutrientes
El cambio global hacia preferencias dietéticas más saludables continúa impulsando la adopción de aceites mejorados por rasgos con perfiles de ácidos grasos mejorados, particularmente variantes altas en oleico y bajas en linolénico. Estos aceites ofrecen una mejor estabilidad oxidativa, reducción en la formación de grasas trans, mayor vida útil y un rendimiento superior en fritura, lo que los hace cada vez más preferidos por los fabricantes de alimentos y restaurantes de servicio rápido. Las acciones regulatorias que restringen los aceites parcialmente hidrogenados aceleran aún más esta transición, empujando al sector alimentario hacia alternativas más seguras y de mayor funcionalidad. Los avances en biotecnología permiten modificaciones nutricionales precisas, permitiendo a los productores introducir aceites adaptados para la salud del corazón, manejo del peso y mejores resultados metabólicos. El aumento de la conciencia sobre la salud en economías emergentes proporciona un soporte adicional a la demanda, con consumidores que buscan aceites que combinen rendimiento, calidad de sabor y beneficios nutricionales. En conjunto, este cambio hacia productos más saludables y con etiquetas más limpias sigue siendo un impulsor fundamental que da forma a la trayectoria de crecimiento a largo plazo del mercado de Aceites Mejorados por Rasgos.
- Por ejemplo, la FDA de EE. UU. confirmó que los aceites de soja alto oleico generan niveles significativamente más bajos de grasas trans durante la fritura profunda en comparación con los aceites parcialmente hidrogenados, apoyando su adopción en grandes cadenas alimentarias.
Expansión de Aplicaciones en Sectores Industriales y de Materiales de Base Biológica
Los aceites mejorados con rasgos están ganando gran tracción en aplicaciones industriales debido a su mejorada estabilidad térmica, resistencia oxidativa y perfil renovable, lo que los convierte en sustitutos efectivos de los productos químicos derivados del petróleo. Los lubricantes, adhesivos, recubrimientos y plastificantes incorporan cada vez más aceites con rasgos mejorados para cumplir con los crecientes requisitos de sostenibilidad. Los mandatos regulatorios globales enfocados en reducir las emisiones de carbono y promover materias primas compatibles con la economía circular apoyan aún más esta transición. Los aceites mejorados ofrecen una eficiencia de procesamiento superior, mejor biodegradabilidad y estructuras moleculares personalizables adecuadas para entornos industriales exigentes. Su uso en biopolímeros y materiales de embalaje sostenibles sigue expandiéndose, impulsado por las crecientes expectativas de los consumidores por productos ecológicos. A medida que las industrias invierten más en materiales de base biológica, la capacidad de los aceites mejorados con rasgos para ofrecer un alto rendimiento mientras reducen el impacto ambiental crea una vía de crecimiento resiliente, fortaleciendo su papel en la fabricación avanzada y aplicaciones químicas especializadas.
- Por ejemplo, los polioles BiOH® de Cargill, producidos a partir de aceites de soja mejorados con rasgos, se utilizan ampliamente en espumas flexibles y recubrimientos, reduciendo el uso de petróleo hasta en un 60% en ciertas aplicaciones de poliuretano.
Avances en Genética de Semillas y Tecnologías de Agricultura de Precisión
La innovación continua en modificación genética, cría molecular y edición de genes basada en CRISPR está permitiendo a los desarrolladores de semillas diseñar cultivos con rasgos de aceite personalizados, mayores rendimientos y mayor resistencia a los estreses climáticos. Estos avances científicos reducen las pérdidas de cultivos, mejoran la consistencia de los ácidos grasos y fortalecen la fiabilidad del suministro tanto para usuarios alimentarios como industriales. Las herramientas de agricultura de precisión, incluidas la monitorización de cultivos impulsada por IA, la fertilización de tasa variable y el análisis de humedad en tiempo real, optimizan aún más la productividad del campo y la utilización de recursos. Tales tecnologías ayudan a los agricultores a mantener una producción estable incluso bajo variabilidad ambiental, mejorando la viabilidad comercial de los cultivos mejorados con rasgos. Las empresas de biotecnología y los productores agrícolas están ampliando colaboraciones para acelerar el despliegue de rasgos y mejorar el rendimiento de las semillas. Con la creciente demanda global de aceites funcionales de alta calidad, los avances en genética y tecnologías de agricultura digital siguen siendo fundamentales para apoyar el cultivo eficiente a gran escala y asegurar la disponibilidad a largo plazo de materias primas.
Tendencias Clave y Oportunidades
Creciente Integración de Aceites con Rasgos Mejorados en Bio-Plásticos y Embalajes Sostenibles
Una tendencia importante que impulsa oportunidades en el mercado es la rápida expansión de aceites con rasgos mejorados en aplicaciones de bio-plásticos y embalajes ecológicos. A medida que las regulaciones globales se endurecen en torno a los plásticos de un solo uso, los fabricantes dependen cada vez más de plastificantes, estabilizadores de polímeros y agentes de procesamiento derivados de aceites renovables para mejorar el rendimiento en sostenibilidad. Los aceites con rasgos mejorados proporcionan mejor estabilidad al calor y estructuras moleculares flexibles ideales para películas biodegradables, contenedores y soluciones de embalaje compostables. Su integración permite la producción de materiales con mejor durabilidad, toxicidad reducida y menor huella de carbono. Las empresas químicas y los innovadores en embalaje están formando activamente asociaciones con procesadores de aceite para desarrollar biopolímeros de próxima generación que cumplan con los estándares de rendimiento para bienes de consumo, componentes automotrices y aplicaciones industriales. Este cambio hacia materiales renovables abre oportunidades a largo plazo y posiciona a los aceites con rasgos mejorados como un habilitador crítico en la innovación de materiales sostenibles.
- Por ejemplo, Cargill y NatureWorks expandieron conjuntamente el suministro de biopolímeros Ingeo™ PLA derivados de aceites y azúcares de plantas renovables, que son ampliamente utilizados en embalajes compostables, utensilios desechables y películas de bioplástico.
Aumento de Colaboraciones entre Desarrolladores de Semillas, Procesadores de Aceite y Fabricantes de Alimentos
El mercado está experimentando un aumento en la colaboración a lo largo de la cadena de valor agrícola y alimentaria, ya que las empresas buscan alinear el desarrollo de rasgos de semillas con la eficiencia del procesamiento y los requisitos de rendimiento del producto. Las empresas de semillas trabajan estrechamente con los procesadores de alimentos para desarrollar aceites con estabilidad mejorada, composiciones de ácidos grasos adaptadas y características mejoradas para freír o hornear. Tales asociaciones aceleran las pruebas de productos, minimizan los desafíos de reformulación y aseguran un suministro confiable para la producción de alimentos a gran escala. Los fabricantes industriales, incluidos aquellos en lubricantes, plásticos y adhesivos, también están colaborando con procesadores de aceite para co-crear aceites con objetivos específicos de viscosidad, pureza y resistencia oxidativa. Estos esfuerzos integrados acortan los ciclos de comercialización, reducen los costos de I+D y aumentan la adopción en aplicaciones especializadas. A medida que la integración de la cadena de valor se fortalece, surgen oportunidades para soluciones de aceite personalizadas con altos márgenes y posicionamiento diferenciado en el mercado.
- Por ejemplo, Cargill y Unilever colaboraron para avanzar en cadenas de suministro sostenibles de aceites vegetales, asegurando que los procesadores reciban aceites que cumplan con estrictos requisitos de estabilidad oxidativa y rendimiento para la fabricación de alimentos a gran escala.
Desafíos Clave
Restricciones Regulatorias y Preocupaciones Públicas en Torno a los Cultivos GM
El mercado de Aceites Mejorados por Rasgos continúa enfrentando desafíos significativos debido a marcos regulatorios complejos que rigen los cultivos genéticamente modificados, particularmente en Europa y partes de Asia. Los procedimientos de aprobación para nuevos rasgos son largos, costosos y requieren extensas pruebas de seguridad, lo que ralentiza la comercialización y añade cargas operativas para los desarrolladores de semillas y aceites. El escepticismo público hacia los ingredientes alimentarios derivados de OGM también influye en las decisiones de compra, lo que lleva a los fabricantes a invertir en transparencia de etiquetado y educación del consumidor. Las regulaciones comerciales en torno a las mercancías OGM crean incertidumbres adicionales para las cadenas de suministro globales. Estos factores colectivamente restringen el acceso al mercado en ciertas regiones de alto valor y aumentan la estructura de costos para los productores. A medida que persiste el debate sobre la modificación genética, las empresas deben navegar continuamente los desafíos regulatorios, científicos y de relaciones públicas para mantener el impulso del mercado y expandirse a nuevas geografías.
Altos Costos de Producción y Vulnerabilidad a los Riesgos de la Cadena de Suministro Agrícola
La producción de aceites mejorados por rasgos requiere una inversión sustancial en biotecnología, investigación genética, ensayos de campo y equipos de procesamiento avanzados, lo que los hace más caros que los aceites convencionales. Muchos agricultores pequeños y medianos enfrentan barreras para adoptar semillas mejoradas y tecnologías de agricultura de precisión, limitando el cultivo generalizado. La vulnerabilidad de la cadena de suministro sigue siendo otra preocupación importante, ya que el cambio climático, los brotes de plagas y los eventos climáticos extremos afectan significativamente los rendimientos y la calidad de los cultivos. Las interrupciones en el transporte, almacenamiento e infraestructura de refinación—particularmente en regiones en desarrollo—añaden una mayor complejidad operativa. Estos factores colectivamente impactan la estabilidad del suministro, la competitividad de costos y la expansión del mercado. Los fabricantes deben equilibrar la innovación con estrategias de eficiencia de costos mientras construyen redes de abastecimiento resilientes para mitigar los riesgos agrícolas y logísticos.
Análisis Regional
América del Norte
América del Norte lidera el mercado de Aceites Mejorados por Rasgos con una participación del 34.2% en 2024, impulsada por la adopción generalizada de cultivos oleaginosos genéticamente mejorados, fuertes capacidades biotecnológicas y alta demanda tanto del sector alimentario como industrial. Estados Unidos domina debido al extenso cultivo de soja y canola con rasgos mejorados de aceite, respaldado por inversiones de empresas líderes en semillas y agri-biotecnología. Las industrias de alimentos envasados y productos dietéticos de la región utilizan cada vez más aceites altos en oleico y bajos en linolénico. Los marcos regulatorios favorables para los cultivos OGM y la infraestructura de procesamiento bien establecida refuerzan aún más el liderazgo del mercado de América del Norte.
Europa
Europa tiene una participación del 22.7% en el mercado de Aceites Mejorados por Rasgos, respaldada por la creciente demanda de aceites sostenibles y de alto rendimiento en el procesamiento de alimentos, cosméticos, productos químicos especializados y materiales de base biológica. Aunque las estrictas regulaciones sobre OGM limitan el cultivo nacional, las importaciones de semillas oleaginosas mejoradas por rasgos y aceites refinados continúan aumentando. La transición hacia aceites comestibles con etiquetas más limpias y materias primas industriales renovables se alinea con los objetivos del Pacto Verde de la UE, impulsando una mayor adopción. La innovación en plásticos biodegradables, adhesivos y lubricantes ecológicos aumenta el consumo. A pesar de las restricciones regulatorias, Europa sigue siendo un centro de demanda importante debido a su fuerte enfoque en la sostenibilidad y aplicaciones de alto valor.
Asia Pacífico
Asia Pacífico representa el 29.8% del mercado y sigue siendo la región de más rápido crecimiento, impulsada por el aumento del consumo de alimentos, la expansión del uso industrial y la creciente aceptación de la biotecnología en China, India y Australia. La demanda de aceites de soja, canola y girasol alto oleico está aumentando en alimentos envasados, suplementos dietéticos y piensos para animales. Los sectores industriales como plásticos, adhesivos y lubricantes también impulsan la adopción a medida que se transitan hacia materias primas renovables y de alto rendimiento. El apoyo gubernamental a la agri-innovación, combinado con la expansión de la capacidad de procesamiento de semillas oleaginosas, posiciona a Asia Pacífico como un importante centro de crecimiento futuro para los aceites mejorados por rasgos a nivel mundial.
América Latina
América Latina captura una participación de mercado del 9.6%, respaldada por la fuerte producción de cultivos de soja y girasol, particularmente en Brasil, Argentina y Paraguay. Las condiciones de cultivo favorables, las operaciones agrícolas a gran escala y el uso creciente de semillas genéticamente mejoradas contribuyen a mayores rendimientos y mejores características del aceite. La región es un importante exportador de aceite de soja alto oleico, fortaleciendo su relevancia global. La demanda interna está aumentando en el procesamiento de alimentos y la nutrición animal, mientras que industrias como adhesivos y lubricantes exploran alternativas renovables. La inversión continua en biotecnología y agritech mejora la competitividad de América Latina como proveedor de aceites mejorados por rasgos.
Oriente Medio y África
La región de Oriente Medio y África tiene una participación del 3.7%, impulsada principalmente por el aumento de las importaciones de aceites de soja, canola y girasol con características mejoradas, ya que la producción local sigue siendo limitada. Los fabricantes de alimentos y bebidas adoptan cada vez más aceites mejorados por rasgos para mejorar la estabilidad en fritura, la vida útil del producto y los perfiles nutricionales. Países como Sudáfrica y Egipto están expandiendo gradualmente el cultivo de variedades mejoradas de semillas oleaginosas para fortalecer la seguridad del suministro. También están surgiendo aplicaciones industriales, particularmente en lubricantes y procesamiento de polímeros. La creciente inversión en modernización agrícola e iniciativas de seguridad alimentaria apoya la expansión gradual del mercado en toda la región.
Segmentaciones del Mercado
Por Fuente
- Semilla de Soya
- Canola
- Copra
- Núcleo de Palma
- Semilla de Girasol
Por Uso Final
- Industria de Alimentos y Bebidas
- Productos Dietéticos
- Alimentos para Animales
- Lubricantes
- Adhesivos
- Plástico
Por Geografía
- Norteamérica
- Europa
- Asia Pacífico
- América Latina
- Oriente Medio
- África
Panorama Competitivo
El panorama competitivo del mercado de Aceites con Rasgos Mejorados está conformado por una combinación de desarrolladores de semillas globales, empresas de biotecnología y procesadores de aceite a gran escala que invierten continuamente en ingeniería avanzada de rasgos y variedades de semillas oleaginosas de alto valor. Jugadores clave como Bayer CropScience AG, Dow AgroSciences LLC, Syngenta AG, E. I. du Pont de Nemours & Company, Archer Daniels Midland Company, Burrus Seed Farm, Hefei Fengle Seed Co. Ltd., DragonWave, Huawei Technologies y Ericsson contribuyen a la innovación a través de la mejora genética, el mejoramiento de precisión y las capacidades integradas de la cadena de suministro. Las empresas se centran en desarrollar perfiles de aceite alto en oleico, bajo en linolénico y enriquecidos en nutrientes, adaptados para aplicaciones alimentarias, industriales y de materiales bio-basados. Las colaboraciones estratégicas entre desarrolladores de semillas y procesadores de alimentos aceleran la comercialización de aceites personalizados, mientras que las inversiones en herramientas de agricultura digital mejoran la fiabilidad del rendimiento y la eficiencia de la producción. A medida que aumentan las demandas de sostenibilidad, las empresas amplían sus carteras hacia aceites renovables y de alto rendimiento, reforzando la competencia en todas las regiones y permitiendo una adopción más amplia en las industrias de uso final.
Análisis de Jugadores Clave
- Ericsson
- Burrus Seed Farm
- Syngenta AG
- E. I. du Pont de Nemours & Company
- Archer Daniels Midland Company
- Bayer Cropscience AG
- DragonWave
- Dow Agrosciences LLC.
- Huawei Technologies
- Hefei Fengle Seed Co. Ltd.
Desarrollos Recientes
- En noviembre de 2025, Origin Agritech Ltd. firmó un acuerdo de licencia de patente con Shunfeng BioTech para la herramienta de edición genética Cas-SF01, fortaleciendo la plataforma de edición genética de Origin y avanzando su capacidad para el desarrollo de rasgos en cultivos/oleaginosas.
- En mayo de 2025, Asif Mukhtiar et al. publicaron una revisión que describe cómo la edición genética basada en CRISPR/Cas en la colza se está aprovechando para mejorar el rendimiento, la resistencia al estrés y, lo que es más importante, la calidad del aceite, lo que indica un creciente impulso para los aceites de colza mejorados con rasgos.
- En julio de 2024, Benson Hill, Inc. anunció la expansión de su canal de innovación para ofrecer "rasgos ventajosos" para el aceite de soja (entre otros) dirigidos a los segmentos de alimentación animal, aceite de soja y biocombustibles, indicando nuevas variedades de aceite mejoradas en desarrollo.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Fuente, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante a medida que aumente la demanda de aceites más saludables, altos en oleico y bajos en linolénico, en aplicaciones alimentarias y dietéticas.
- La adopción de ingeniería genética avanzada y tecnología CRISPR acelerará el desarrollo de cultivos con características superiores de aceite.
- Las aplicaciones industriales como lubricantes, adhesivos, recubrimientos y bioplásticos se expandirán significativamente a medida que las industrias se orienten hacia materias primas renovables.
- Las herramientas de agricultura de precisión mejorarán la calidad del rendimiento y la consistencia del aceite, apoyando la producción a gran escala.
- Las colaboraciones entre empresas de semillas, procesadores y fabricantes de alimentos crearán vías de comercialización más rápidas para perfiles de aceite personalizados.
- Las regulaciones de sostenibilidad fomentarán un uso más amplio de aceites bio-basados de alto rendimiento en envases y productos industriales.
- Asia Pacífico emergerá como la región de más rápido crecimiento debido al aumento del consumo, la expansión de la capacidad de procesamiento y las políticas de agri-innovación de apoyo.
- Europa aumentará las importaciones de aceites mejorados para cumplir con sus requisitos de etiquetas limpias y materiales ecológicos.
- La inversión en cadenas de suministro agrícola resilientes fortalecerá la estabilidad de la producción ante la variabilidad climática.
- Nuevas variantes de aceites especiales diseñadas para aplicaciones industriales y nutricionales de nicho abrirán oportunidades de mercado adicionales de alto valor.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de aceites mejorados por rasgos y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el mercado de Aceites Mejorados por Rasgos entre 2025 y 2032?
¿Qué segmento del mercado de aceites mejorados por rasgos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de aceites mejorados por rasgos?
¿Quiénes son las empresas líderes en el mercado de aceites mejorados por rasgos?
¿Qué región comandó la mayor parte del mercado de aceites mejorados por rasgos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Aceites Mejorados por Rasgos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Aceites Mejorados por Rasgos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.33 Billion → 2032: USD 7.43 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Aceites Mejorados por Rasgos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Aceites Mejorados por Rasgos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Aceites Mejorados por Rasgos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Aceites Mejorados por Rasgos Market Drivers
- 3.3 Mercado de Aceites Mejorados por Rasgos Market Restraints & Challenges
- 3.4 Mercado de Aceites Mejorados por Rasgos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Aceites Mejorados por Rasgos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Aceites Mejorados por Rasgos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Aceites Mejorados por Rasgos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Aceites Mejorados por Rasgos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Aceites Mejorados por Rasgos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Aceites Mejorados por Rasgos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Aceites Mejorados por Rasgos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Aceites Mejorados por Rasgos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Aceites Mejorados por Rasgos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Aceites Mejorados por Rasgos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Aceites Mejorados por Rasgos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Aceites Mejorados por Rasgos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Aceites Mejorados por Rasgos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Aceites Mejorados por Rasgos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Aceites Mejorados por Rasgos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Aceites Mejorados por Rasgos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Aceites Mejorados por Rasgos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Aceites Mejorados por Rasgos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Aceites Mejorados por Rasgos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
