
Visión General del Mercado
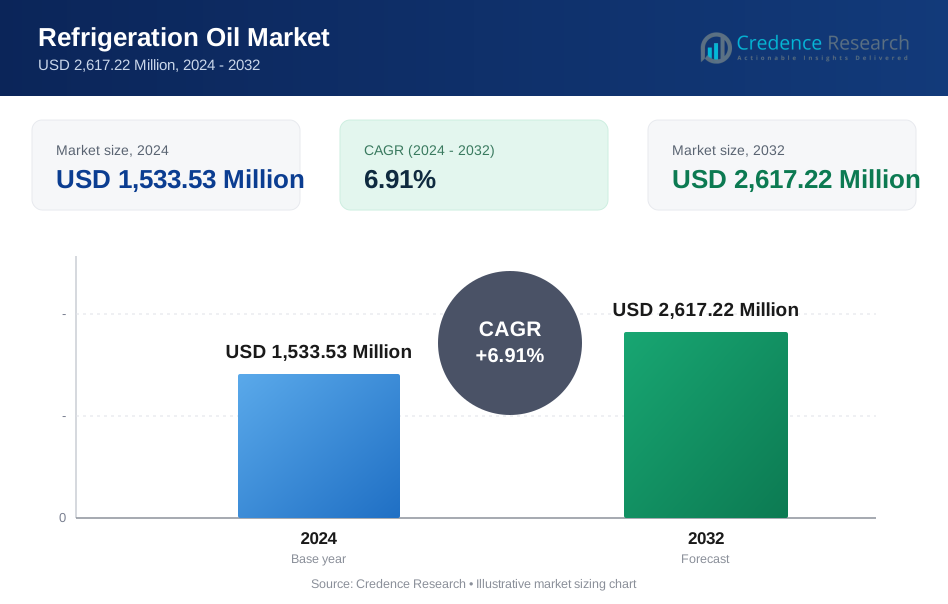
El tamaño del mercado de Aceite de Refrigeración fue valorado en USD 1,533.53 millones en 2024 y se anticipa que alcance USD 2,617.22 millones para 2032, con un CAGR del 6.91% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Máquinas Expendedoras Refrigeradas 2024 | USD 1,533.53 millones |
| Máquinas Expendedoras Refrigeradas, CAGR | 6.91% |
| Tamaño del Mercado de Máquinas Expendedoras Refrigeradas 2032 | USD 2,617.22 millones |
El mercado de Aceite de Refrigeración está conformado por la presencia de actores importantes como ExxonMobil, Chevron Corporation, TotalEnergies SE, Royal Dutch Shell, Sinopec Group, PETRONAS, BASF SE, Johnson Controls, Petro-Canada Lubricants Inc (HollyFrontier) y Behr Hella Service GmbH, todos los cuales se centran en formulaciones sintéticas y semisintéticas avanzadas para satisfacer las necesidades cambiantes de HVACR. Estas empresas enfatizan la innovación de productos, la compatibilidad del sistema y el rendimiento mejorado de la lubricación para apoyar la transición hacia tecnologías de refrigerantes eficientes en energía y de bajo GWP. Asia-Pacífico emergió como el mercado regional líder en 2024, representando un 37.6% de participación, impulsado por la rápida industrialización, el aumento de la adopción de AC y la expansión de la infraestructura de cadena de frío en las principales economías.
Perspectivas del Mercado
- El mercado de Aceite de Refrigeración alcanzó USD 1,533.53 millones en 2024 y crecerá a un CAGR del 6.91% hasta 2032.
- El aumento de la demanda de sistemas HVACR eficientes en energía y la expansión de las redes globales de cadena de frío están impulsando un fuerte crecimiento en el mercado de Aceite de Refrigeración.
- El aceite sintético se mantuvo como el segmento dominante con un 62.4% de participación en 2024, respaldado por la creciente adopción de refrigerantes de bajo GWP y tecnologías avanzadas de compresores.
- Actores clave como ExxonMobil, Chevron Corporation, Royal Dutch Shell, Sinopec Group y TotalEnergies SE se centran en la innovación de productos, la mejora de la miscibilidad y la inversión en I+D para fortalecer su presencia en el mercado.
- Asia-Pacífico lideró el mercado de Aceite de Refrigeración con un 37.6% de participación en 2024, seguido por América del Norte con un 29.4%, impulsado por la expansión de la refrigeración industrial, el aumento de las instalaciones de AC y una sólida infraestructura de cadena de frío en las principales economías.
 Análisis de Segmentación del Mercado:
Por Tipo de Producto:
En 2024, el segmento de Aceite Sintético dominó el Mercado de Aceite de Refrigeración con una participación del 62.4%, impulsado por su superior estabilidad térmica, baja volatilidad y compatibilidad con refrigerantes de próxima generación de bajo GWP. Las industrias prefieren cada vez más los aceites sintéticos para sistemas de aire acondicionado y refrigeración comercial de alto rendimiento debido a su mejorada lubricación, resistencia a la oxidación y mayor vida útil. El aceite mineral representó la participación restante, sirviendo principalmente a sistemas heredados, pero las transiciones en curso hacia soluciones energéticamente eficientes y ambientalmente compatibles continúan fortaleciendo la demanda de formulaciones sintéticas en aplicaciones residenciales, comerciales e industriales.
- Por ejemplo, el Aceite de Refrigeración Shell S4 FR-F, un lubricante sintético basado en POE, asegura estabilidad térmica y compatibilidad con HFCs de bajo GWP como el R410A en compresores rotativos y alternativos para sistemas comerciales.
Por Tipo de Refrigerante:
El segmento de Hidrofluorocarbono (HFC) lideró el mercado con una participación del 46.7% en 2024, respaldado por su uso generalizado en acondicionadores de aire, congeladores comerciales y enfriadores a nivel mundial. Los HFCs siguen siendo dominantes debido a sus favorables propiedades termodinámicas y compatibilidad con aceites de refrigeración tanto minerales como sintéticos. Sin embargo, el crecimiento también está influenciado por transiciones impulsadas por regulaciones hacia refrigerantes de bajo GWP, que fomentan la demanda de formulaciones avanzadas de aceite. Los sistemas de amoníaco y HCFC mantienen un uso significativo en aplicaciones industriales, mientras que el consumo de CFC continúa disminuyendo debido a los mandatos de eliminación global.
- Por ejemplo, Carrier utiliza R-410A en muchos sistemas de aire acondicionado residenciales y comerciales, aprovechando su operación a mayor presión y absorción de calor energéticamente eficiente para un rendimiento confiable.
Por Aplicación:
En 2024, los Acondicionadores de Aire emergieron como el segmento de aplicación líder con una participación del 38.9%, impulsados por el aumento de instalaciones HVAC en los sectores residencial, comercial e industrial. La creciente necesidad de sistemas de enfriamiento energéticamente eficientes y la expansión de actividades de construcción en economías emergentes apoyaron aún más el crecimiento del segmento. Los refrigeradores/congeladores y enfriadores también contribuyeron significativamente a la demanda del mercado, impulsados por la expansión de la cadena de frío, el procesamiento de alimentos y las industrias minoristas. La creciente adopción de tecnologías de enfriamiento avanzadas y los mayores requisitos de rendimiento de los lubricantes continúan fortaleciendo el consumo en enfriadores, condensadores y equipos de refrigeración relacionados.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Sistemas de Enfriamiento Energéticamente Eficientes
El Mercado de Aceite de Refrigeración está experimentando un fuerte crecimiento a medida que las industrias se desplazan hacia sistemas de aire acondicionado, refrigeración y HVAC de alta eficiencia que requieren soluciones de lubricación avanzadas. La creciente presión regulatoria para reducir el consumo de energía y las emisiones de gases de efecto invernadero acelera la adopción de aceites sintéticos premium que mejoran el rendimiento del compresor y reducen las pérdidas por fricción. La rápida urbanización, la expansión de la infraestructura comercial y el aumento de las temperaturas globales impulsan aún más la instalación de unidades de aire acondicionado y equipos de refrigeración, creando una demanda sostenida de aceites de refrigeración de alto rendimiento en aplicaciones residenciales, comerciales e industriales.
- Por ejemplo, los lubricantes de éster de poliol (POE) Emkarate RL de Lubrizol presentan una mejorada miscibilidad con refrigerantes HFC como R134a y R410A, permitiendo un eficiente retorno de aceite a los compresores en sistemas residenciales y comerciales mientras mantienen una excelente estabilidad térmica según las pruebas de tubo sellado ASHRAE 97.
Expansión de la Cadena de Frío e Infraestructura de Conservación de Alimentos
La expansión de las redes de cadena de frío para el procesamiento de alimentos, productos farmacéuticos y logística de bienes perecederos sigue siendo un impulsor crítico del mercado de aceites para refrigeración. Los países de todo el mundo están invirtiendo en almacenamiento controlado por temperatura, transporte refrigerado y sistemas de distribución de alimentos congelados para satisfacer el aumento del consumo y asegurar la calidad del producto. Estas instalaciones dependen en gran medida de sistemas de refrigeración confiables que requieren una lubricación constante para mantener la eficiencia y prevenir el desgaste del equipo. A medida que el comercio global de alimentos congelados y biofarmacéuticos se acelera, la demanda de aceite para refrigeración sigue aumentando, particularmente en compresores de alta capacidad y sistemas de enfriamiento industrial.
- Por ejemplo, Lineage Logistics adquirió cuatro almacenes de almacenamiento en frío de Tyson Foods, proporcionando 49 millones de pies cúbicos de capacidad de almacenamiento y 160,000 posiciones de palets en sitios de Pensilvania, Kansas, Illinois y Arizona.
Cambio hacia refrigerantes de bajo GWP y respetuosos con el medio ambiente
Los mandatos regulatorios globales, como la Enmienda de Kigali y las regulaciones regionales de gases fluorados, están fomentando la transición hacia refrigerantes de bajo GWP. Este cambio impulsa la demanda de aceites para refrigeración compatibles, diseñados para operar eficientemente con alternativas emergentes como los HFO y refrigerantes naturales. Los fabricantes están invirtiendo en el desarrollo de aceites sintéticos químicamente estables que mantienen la eficiencia de lubricación bajo nuevas condiciones de operación. A medida que las industrias reemplazan los sistemas antiguos de CFC y HCFC, la necesidad de formulaciones avanzadas de aceite que aseguren la durabilidad del sistema y el cumplimiento regulatorio fortalece significativamente las perspectivas de crecimiento para el sector de aceites para refrigeración.
Tendencias y Oportunidades Clave
Creciente adopción de lubricantes sintéticos e híbridos
Una tendencia importante que está dando forma al mercado de aceites para refrigeración es la acelerada adopción de tecnologías de lubricantes sintéticos e híbridos debido a su superior estabilidad térmica, resistencia a la oxidación y períodos de servicio extendidos. Estas formulaciones son cada vez más favorecidas en sistemas de enfriamiento de alta eficiencia y aplicaciones de refrigerantes respetuosos con el medio ambiente. A medida que los usuarios finales priorizan la optimización del rendimiento, la reducción de costos de mantenimiento y el cumplimiento ambiental, los fabricantes se centran en innovaciones avanzadas de lubricantes. Esta tendencia presenta oportunidades significativas para los proveedores que ofrecen aceites para refrigeración de alta calidad basados en POE, PAG y PAO, adaptados a tecnologías de enfriamiento de próxima generación.
- Por ejemplo, FUCHS ofrece RENISO TRITON SE 170, un aceite basado en POE diseñado para refrigerantes HFO como R1234ze y R1234yf, proporcionando una adaptación óptima a compresores y sistemas con mejorada estabilidad químico-térmica.
Avances tecnológicos en sistemas de compresores y HVAC
Los rápidos avances en el diseño de compresores, incluyendo la tecnología de velocidad variable, intercambiadores de calor de microcanales y controles inteligentes de HVAC, están creando nuevas oportunidades para aceites de refrigeración de alto rendimiento. Los sistemas de enfriamiento modernos operan bajo presiones más altas y condiciones de carga variables, requiriendo lubricantes con estabilidad mejorada y capacidades superiores de formación de película. La integración de plataformas de monitoreo y mantenimiento predictivo basadas en IoT apoya aún más la demanda de aceites diseñados para mantener un rendimiento constante durante períodos prolongados. Estas innovaciones permiten a los fabricantes introducir formulaciones especializadas que mejoran la eficiencia, extienden la vida útil del equipo y cumplen con los requisitos del sistema en evolución.
- Por ejemplo, los intercambiadores de calor de microcanales de Danfoss presentan un flujo de refrigerante a través de microcanales en un diseño completamente de aluminio, lo que exige aceites con alta estabilidad para manejar la carga de refrigerante reducida en un 30% mientras se mantiene la resistencia a la corrosión y la eficiencia.
Desafíos Clave
Presiones Regulatorias y Complejidad de la Transición de Refrigerantes
Las estrictas regulaciones ambientales que rigen los refrigerantes de alto GWP representan un desafío significativo para los productores de aceites de refrigeración. A medida que las industrias transicionan a refrigerantes alternativos como amoníaco, CO₂ y HFOs, la compatibilidad de los lubricantes se vuelve cada vez más compleja. Los fabricantes deben innovar rápidamente para desarrollar aceites que mantengan estabilidad, miscibilidad y rendimiento de lubricación bajo nuevas condiciones operativas. El cumplimiento de los estándares globales en evolución aumenta los costos de desarrollo, los requisitos de prueba y las cargas de certificación, creando desafíos operativos para los actores del mercado que navegan los cambios regulatorios y la eliminación gradual de refrigerantes.
Altos Requisitos de Mantenimiento y Riesgos de Contaminación del Sistema
Los sistemas de refrigeración exigen una lubricación precisa para prevenir el desgaste, el sobrecalentamiento y las pérdidas de eficiencia, haciendo del mantenimiento un desafío crítico en el mercado. Problemas como la entrada de humedad, la formación de ácido y la contaminación por partículas pueden degradar el rendimiento del aceite de refrigeración, llevando a fallos en los compresores y costosos tiempos de inactividad. Los usuarios finales a menudo enfrentan dificultades para mantener la pureza del aceite, especialmente en entornos industriales a gran escala. Estos riesgos requieren un monitoreo frecuente y el reemplazo de lubricantes, aumentando los costos operativos y planteando barreras para los clientes sensibles al precio en mercados emergentes que dependen de equipos más antiguos o mal mantenidos.
Análisis Regional
América del Norte
América del Norte tuvo una participación del 29.4% del Mercado de Aceite de Refrigeración en 2024, respaldada por la adopción generalizada de sistemas HVAC avanzados, una sólida infraestructura de cadena de frío y estrictas regulaciones de eficiencia energética. El sector en expansión de logística farmacéutica de la región y el creciente consumo de alimentos congelados y envasados fortalecen aún más la demanda. Las actualizaciones tecnológicas en la refrigeración comercial, junto con la transición hacia refrigerantes de bajo GWP, impulsan una adopción significativa de aceites sintéticos de alto rendimiento. Estados Unidos continúa liderando debido a aplicaciones de enfriamiento industrial a gran escala, mientras que el creciente enfoque de Canadá en soluciones de refrigeración sostenibles contribuye a una expansión constante del mercado.
Europa
Europa representó una participación del 24.8% en 2024, impulsada por estrictas regulaciones de gases F que aceleran el cambio hacia refrigerantes ecológicos y tecnologías de lubricación compatibles. La establecida red de cadena de frío de la región, el avanzado sector de procesamiento de alimentos y la modernización generalizada de los sistemas de refrigeración comercial sustentan una fuerte demanda. Los fabricantes invierten cada vez más en aceites POE y PAG de alta calidad para cumplir con los estándares ambientales y de rendimiento en evolución. El crecimiento es particularmente robusto en Alemania, Francia y el Reino Unido, donde las actualizaciones de refrigeración industrial y la adopción de HVAC eficientes en energía continúan expandiendo el uso de formulaciones premium de aceites de refrigeración.
Asia-Pacífico
Asia-Pacífico dominó el mercado con una participación del 37.6% en 2024, impulsado por la rápida industrialización, el aumento de la urbanización y la creciente demanda de aire acondicionado residencial y comercial. La expansión de la capacidad de almacenamiento en frío en China, India, Japón y el sudeste asiático incrementa significativamente el consumo de lubricantes para refrigeración. La creciente industria de procesamiento de alimentos y las redes de distribución farmacéutica de la región aceleran aún más la adopción. El aumento de la actividad manufacturera y el despliegue a gran escala de sistemas HVAC en edificios comerciales crean una fuerte demanda de aceites sintéticos, mientras que las iniciativas gubernamentales que promueven tecnologías de enfriamiento energéticamente eficientes refuerzan el crecimiento a largo plazo del mercado en las economías en desarrollo.
América Latina
América Latina capturó una participación del 5.9% en 2024, respaldada por la expansión de cadenas de venta de alimentos, el creciente uso de logística refrigerada y la modernización de sistemas de enfriamiento comercial. Brasil y México lideran la demanda del mercado a medida que las inversiones en instalaciones de almacenamiento en frío y refrigeración de supermercados continúan en aumento. La adopción de aceites sintéticos gana impulso a medida que las industrias actualizan las unidades de HVAC y refrigeración para mejorar el rendimiento y reducir los costos operativos. Las crecientes redes de distribución farmacéutica y el aumento del consumo de alimentos congelados contribuyen aún más a la demanda regional de aceites de refrigeración de alta calidad.
Oriente Medio y África
La región de Oriente Medio y África representó una participación del 2.3% en 2024, impulsada por la creciente instalación de sistemas HVAC debido a condiciones climáticas extremas y al rápido desarrollo urbano. Las crecientes inversiones en almacenamiento de alimentos, hospitalidad y refrigeración industrial apoyan un crecimiento constante en el consumo de lubricantes. Los países del Golfo lideran debido a proyectos de infraestructura a gran escala y la creciente necesidad de tecnologías de enfriamiento energéticamente eficientes. En África, la expansión de las capacidades de la cadena de frío y la creciente adopción de unidades de refrigeración comercial contribuyen a la penetración del mercado, aunque el limitado avance tecnológico y los altos costos siguen siendo desafíos para una adopción más amplia.
Segmentaciones del Mercado:
Por Tipo de Producto:
- Aceite Mineral
- Aceite Sintético
Por Tipo de Refrigerante:
- Clorofluorocarbono (CFC)
- Hidroclorofluorocarbono (HCFC)
- Hidrofluorocarbono (HFC)
- Amoníaco
Por Aplicación:
- Acondicionadores de Aire
- Enfriadores
- Enfriadoras
- Refrigeradores/Congeladores
- Condensadores
Por Uso Final:
- Industrial
- Comercial
- Residencial
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El análisis del mercado de aceites de refrigeración destaca a los principales actores, incluidos ExxonMobil, Chevron Corporation, TotalEnergies SE, Royal Dutch Shell, Sinopec Group, PETRONAS, BASF SE, Johnson Controls, Petro-Canada Lubricants Inc (HollyFrontier) y Behr Hella Service GmbH. Estas empresas se centran en desarrollar aceites sintéticos y semisintéticos de alto rendimiento que se adapten a las tecnologías de refrigerantes en evolución y apoyen los sistemas HVACR de próxima generación. Los participantes del mercado invierten fuertemente en I+D para mejorar la estabilidad, miscibilidad y eficiencia térmica de los lubricantes, especialmente para refrigerantes de bajo GWP como los HFO y alternativas naturales. Las iniciativas estratégicas, como las expansiones de capacidad, la innovación de productos, el fortalecimiento de la distribución global y las asociaciones con fabricantes de compresores y HVAC, juegan un papel crucial en mejorar la presencia en el mercado. Varios actores también están enfatizando la sostenibilidad al ofrecer formulaciones de aceite ecológicas alineadas con las regulaciones de eficiencia energética. Juntas, estas estrategias competitivas permiten a las empresas satisfacer la creciente demanda de aceites de refrigeración avanzados en aplicaciones industriales, comerciales y residenciales, manteniendo una fuerte posición global.
Análisis de los Principales Actores
- Behr Hella Service GmbH
- PETRONAS
- Johnson Controls
- Royal Dutch Shell
- TotalEnergies SE
- Chevron Corporation
- Petro-Canada Lubricants Inc (HollyFrontier)
- ExxonMobil
- Sinopec Group (China Petrochemical Corporation)
- BASF SE
Desarrollos Recientes
- En octubre de 2025, RelaDyne adquirió Domestic Fuels & Lubes para expandir su red de distribución en EE. UU. para lubricantes, incluidos los aceites de refrigeración.
- En noviembre de 2024, LANXESS lanzó un nuevo lubricante de éster sintético Everest ESR 220 para sistemas HVAC y de refrigeración que utilizan el refrigerante de bajo GWP R-1234ze.
- En septiembre de 2025, Shree Refrigerations Limited formó una asociación estratégica con Smardt Inc. para introducir tecnologías avanzadas de enfriadores sin aceite en India.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en el Tipo de Producto, Tipo de Refrigerante, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de aceites para refrigeración crecerá de manera constante a medida que la demanda de sistemas de enfriamiento de alta eficiencia se expanda en los sectores residencial, comercial e industrial.
- La adopción de aceites sintéticos se acelerará debido a los crecientes requisitos de compatibilidad con refrigerantes de bajo GWP y avanzados.
- La expansión de la cadena de frío para alimentos, productos farmacéuticos y logística seguirá siendo un motor principal del consumo a largo plazo de lubricantes.
- Los avances tecnológicos en compresores y sistemas HVAC impulsarán la demanda de formulaciones de aceite de alto rendimiento y estabilidad térmica.
- Las regulaciones ambientales continuarán influyendo en la innovación de productos y fomentarán el desarrollo de aceites para refrigeración ecológicos.
- El crecimiento en economías emergentes fortalecerá la penetración del mercado a través del aumento de instalaciones de aire acondicionado y necesidades de refrigeración industrial.
- Los fabricantes invertirán cada vez más en I&D para mejorar las formulaciones de lubricantes que apoyen una mayor eficiencia y una vida útil prolongada del equipo.
- La adopción de monitoreo digital y mantenimiento predictivo aumentará la necesidad de aceites diseñados para un rendimiento estable de larga duración.
- Las asociaciones entre fabricantes de aceites y productores de sistemas HVACR se expandirán para asegurar una compatibilidad optimizada y eficiencia del sistema.
- El cambio hacia tecnologías de enfriamiento sostenibles creará nuevas oportunidades para aceites de refrigeración sintéticos e híbridos de próxima generación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de aceite de refrigeración y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de aceites de refrigeración entre 2024 y 2032?
¿Qué segmento del mercado de aceite de refrigeración tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de aceites de refrigeración?
¿Quiénes son las empresas líderes en el mercado de aceites de refrigeración?
¿Qué región comandó la mayor parte del mercado de aceite de refrigeración en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Aceite de Refrigeración Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Aceite de Refrigeración Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,533.53 Million → 2032: USD 2,617.22 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Aceite de Refrigeración Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Aceite de Refrigeración Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Aceite de Refrigeración Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Aceite de Refrigeración Market Drivers
- 3.3 Mercado de Aceite de Refrigeración Market Restraints & Challenges
- 3.4 Mercado de Aceite de Refrigeración Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Aceite de Refrigeración Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Aceite de Refrigeración Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Aceite de Refrigeración category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Aceite de Refrigeración Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Aceite de Refrigeración Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Aceite de Refrigeración market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Aceite de Refrigeración Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Aceite de Refrigeración Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Aceite de Refrigeración Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Aceite de Refrigeración (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Aceite de Refrigeración Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Aceite de Refrigeración Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Aceite de Refrigeración Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Aceite de Refrigeración Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Aceite de Refrigeración Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Aceite de Refrigeración Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Aceite de Refrigeración Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Aceite de Refrigeración Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Aceite de Refrigeración Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
