
Visión General del Mercado
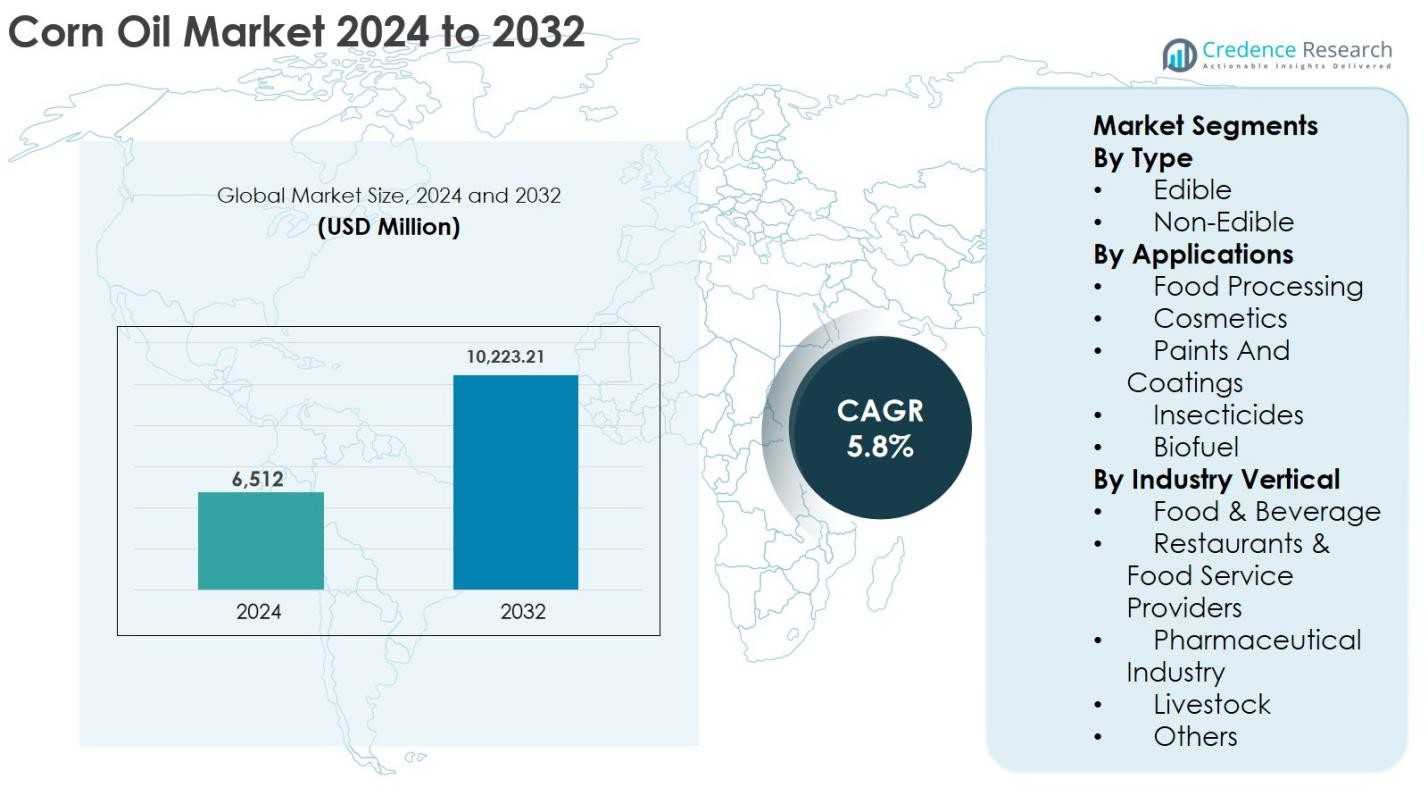
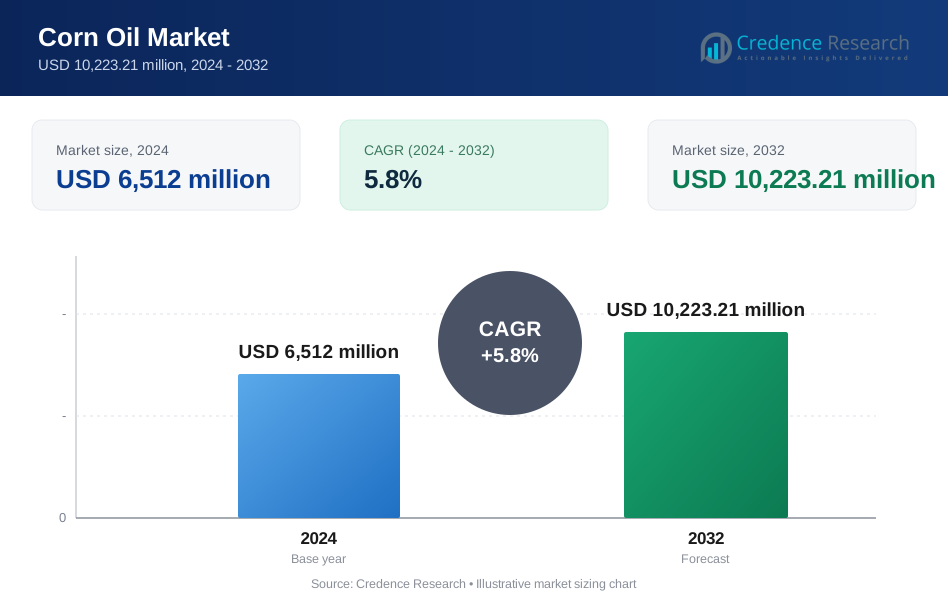
El tamaño del mercado del aceite de maíz se valoró en USD 6,512 millones en 2024 y se anticipa que alcanzará USD 10,223.21 millones para 2032, creciendo a una CAGR del 5.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Aceite de Maíz 2024 | USD 6,512 Millones |
| Mercado de Aceite de Maíz, CAGR | 5.8% |
| Tamaño del Mercado de Aceite de Maíz 2032 | USD 10,223.21 Millones |
El mercado del aceite de maíz está liderado por fabricantes de agronegocios y aceites comestibles establecidos, incluyendo Archer Daniels Midland Company, Cargill Incorporated, Wilmar International Ltd., ConAgra Brands, Inc., ACH Food Companies, Inc., Savola Group, IFFCO, Abu Dhabi Vegetable Oil Company, Qingdao Changsheng Group Co., Ltd., y Elburg Global, todos los cuales compiten a través de cadenas de suministro integradas, capacidades de refinación y sólidas redes de distribución. Estos actores se centran en la calidad del producto, el posicionamiento de etiqueta limpia y la expansión regional para fortalecer la presencia en el mercado. América del Norte dominó el mercado del aceite de maíz con una cuota de mercado exacta del 36.8% en 2024, respaldada por una abundante producción de maíz, infraestructura de procesamiento avanzada y una fuerte demanda de aplicaciones de procesamiento de alimentos y biocombustibles, seguida por Asia Pacífico y Europa como regiones clave de consumo y crecimiento.
Perspectivas del Mercado
- El mercado del aceite de maíz se valoró en USD 6,512 millones en 2024 y se proyecta que alcance USD 10,223.21 millones para 2032, registrando una CAGR del 5.8% durante el período de pronóstico.
- El crecimiento en el mercado del aceite de maíz está impulsado por la creciente demanda de aceites de cocina a base de plantas y saludables para el corazón, la expansión de las industrias de alimentos procesados y servicios de alimentos, y el aumento de la utilización en aplicaciones de biocombustibles e industriales.
- Las tendencias clave en el mercado del aceite de maíz incluyen una creciente preferencia por productos no transgénicos y de etiqueta limpia, la expansión del consumo en economías emergentes y el aumento de la adopción de aceite de maíz en la producción de biodiésel y usos industriales sostenibles.
- El mercado del aceite de maíz muestra una competencia activa entre actores globales y regionales que se centran en la integración vertical, la expansión de la capacidad de refinación y las ofertas minoristas de marca, mientras enfrentan restricciones por la volatilidad de los precios del maíz y la fuerte competencia de los aceites de soja y girasol.
- Regionalmente, América del Norte lideró el mercado del aceite de maíz con una participación del 36.8% en 2024, seguida por Asia Pacífico con un 27.6% y Europa con un 24.1%, mientras que por segmento, el aceite de maíz comestible dominó con un 74.6% de participación, y el procesamiento de alimentos representó el 58.2% de la demanda total.
 Análisis de Segmentación del Mercado:
Por Tipo
El mercado de aceite de maíz por tipo está impulsado principalmente por el segmento Comestible, que representó el 74.6% de la cuota de mercado en 2024, respaldado por su uso extensivo en la cocina doméstica y la preparación de alimentos comerciales. El aceite de maíz comestible se beneficia de un perfil favorable de ácidos grasos, un alto punto de humo y propiedades para reducir el colesterol, lo que lo hace adecuado para freír, hornear y alimentos procesados. La creciente preferencia del consumidor por aceites vegetales y saludables para el corazón, junto con el aumento de la urbanización y el ingreso disponible, continúa reforzando la demanda. El segmento No Comestible crece de manera constante debido a aplicaciones industriales y basadas en bio, pero sigue siendo secundario.
- Por ejemplo, el aceite de maíz Mazola de ACH Food Companies, comercializado en América del Norte como un aceite de cocina saludable para el corazón, ha sido promovido por su capacidad para ayudar a reducir el colesterol como parte de una dieta baja en grasas saturadas y colesterol, y se encuentra entre los aceites de cocina de marca líderes en los canales minoristas de EE. UU.
Por Aplicación
Por aplicación, el Procesamiento de Alimentos dominó el mercado de aceite de maíz con una cuota de mercado del 58.2% en 2024, impulsado por el consumo a gran escala en snacks, comidas listas para comer, productos de panadería y operaciones de fritura. El sabor neutro, la estabilidad oxidativa y la rentabilidad del aceite de maíz lo convierten en un ingrediente preferido para los fabricantes de alimentos. El crecimiento se ve aún más respaldado por la expansión del consumo de alimentos envasados y cadenas de restaurantes de servicio rápido. Otras aplicaciones como cosméticos, biocombustibles, insecticidas y pinturas y recubrimientos están ganando terreno debido a las iniciativas de sostenibilidad, pero el procesamiento de alimentos sigue siendo el principal impulsor de la demanda.
- Por ejemplo, Frito-Lay (PepsiCo) ha informado el uso de aceites vegetales como el aceite de maíz y el aceite de girasol en muchos de sus productos de papas fritas y snacks en América del Norte para mejorar el sabor y el rendimiento en la fritura.
Por Vertical de Industria
El vertical de la industria de Alimentos y Bebidas lideró el mercado de aceite de maíz, capturando el 61.4% de la cuota de mercado en 2024, debido a su uso extensivo en alimentos procesados, aceites comestibles y cocinas comerciales. El aumento del consumo de alimentos convenientes, el crecimiento de los establecimientos de servicios de alimentos y la creciente conciencia sobre la salud continúan impulsando la demanda dentro de este vertical. Los restaurantes y proveedores de servicios de alimentos también contribuyen significativamente debido al alto uso de aceite para freír. Mientras tanto, los segmentos farmacéutico y ganadero se benefician del papel del aceite de maíz como excipiente e ingrediente de alimento rico en energía, apoyando la expansión diversificada de uso final.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Aceites de Cocina Vegetales y Saludables
El mercado de aceite de maíz está fuertemente impulsado por la creciente preferencia del consumidor por aceites comestibles vegetales y saludables para el corazón. El aceite de maíz contiene altos niveles de ácidos grasos poliinsaturados y fitoesteroles, que ayudan a reducir el colesterol LDL, haciéndolo atractivo para los consumidores conscientes de la salud. La creciente conciencia sobre la salud cardiovascular, combinada con el aumento de las incidencias de enfermedades relacionadas con el estilo de vida, ha acelerado el cambio de grasas animales hacia aceites vegetales. La urbanización, los cambios en los patrones dietéticos y los mayores ingresos disponibles apoyan aún más la adopción doméstica y comercial. Además, el alto punto de humo y el sabor neutro del aceite de maíz mejoran su idoneidad para freír y procesar alimentos, reforzando la demanda en los canales minoristas y de servicios de alimentos a nivel mundial.
- Por ejemplo, Mazola (ACH Food Companies) ha comercializado durante mucho tiempo su aceite de maíz 100% en EE. UU. con una declaración de salud cardíaca autorizada por la FDA que puede ayudar a reducir el colesterol al reemplazar las grasas saturadas, enfatizando su perfil vegetal y contenido de fitoesteroles.
Expansión de la Industria de Alimentos Procesados y Servicios de Alimentos
El rápido crecimiento en el sector de alimentos procesados y la industria de servicios de alimentos es un impulsor principal para el mercado de aceite de maíz. El aumento en el consumo de comidas listas para comer, bocadillos empaquetados, productos de panadería y alimentos fritos ha incrementado significativamente la demanda industrial. Los fabricantes de alimentos prefieren ampliamente el aceite de maíz debido a su estabilidad oxidativa, eficiencia de costos y compatibilidad con el procesamiento a gran escala. La expansión de restaurantes de servicio rápido, cocinas en la nube y cadenas organizadas de venta de alimentos, particularmente en economías emergentes, continúa elevando el consumo a granel. El aumento de las poblaciones urbanas trabajadoras y los estilos de vida con limitaciones de tiempo apoyan aún más la demanda de alimentos procesados, lo que se traduce directamente en un crecimiento sostenido para el aceite de maíz en aplicaciones comerciales.
- Por ejemplo, los principales proveedores de restaurantes de servicio rápido en mercados como India y el sudeste asiático adquieren grandes volúmenes de aceites vegetales refinados, incluido el aceite de maíz, para freír y cocinar a alta capacidad en franquicias y cocinas en la nube enfocadas en entregas.
Creciente Uso en Biocombustibles y Aplicaciones Industriales
La creciente adopción de aceite de maíz en biocombustibles y aplicaciones industriales es otro impulsor clave del crecimiento. El aceite de maíz crudo extraído como subproducto de la producción de etanol se utiliza cada vez más como materia prima sostenible para la fabricación de biodiésel. Las políticas gubernamentales de apoyo que promueven la energía renovable y las iniciativas de reducción de carbono han alentado a los productores de biodiésel a integrar el aceite de maíz en las mezclas de combustible. Además, los usos industriales en lubricantes, insecticidas y recubrimientos se benefician de la biodegradabilidad y baja toxicidad del aceite de maíz. A medida que las regulaciones de sostenibilidad se endurecen en todas las industrias, la demanda de materias primas de base biológica sigue aumentando, fortaleciendo las perspectivas de crecimiento a largo plazo para el aceite de maíz más allá de las aplicaciones comestibles.
Tendencias Clave y Oportunidades
Aumento de la Demanda de Economías Emergentes
Las economías emergentes presentan oportunidades de crecimiento significativas para el mercado de aceite de maíz debido al rápido crecimiento poblacional, la urbanización y los hábitos dietéticos en evolución. El aumento de los niveles de ingresos de la clase media y una mayor exposición a patrones de consumo de alimentos occidentalizados están impulsando una mayor demanda de aceites comestibles. Los gobiernos y fabricantes de alimentos en Asia-Pacífico, América Latina y el Medio Oriente están expandiendo las capacidades de refinación y procesamiento doméstico para satisfacer el creciente consumo. Además, la mejora de la infraestructura minorista y la expansión de las plataformas de comercio electrónico están mejorando la accesibilidad del producto. A medida que aumenta la conciencia sobre aceites de cocina más saludables en estas regiones, los fabricantes de aceite de maíz pueden capitalizar el crecimiento de volumen a largo plazo y las ofertas de productos localizados.
- Por ejemplo, Bunge Loders Croklaan y Cargill han ampliado las capacidades de refinación y envasado de aceites comestibles en Asia-Pacífico y América Latina para atender la creciente demanda de procesadores de alimentos locales y consumidores.
Innovación de Productos y Posicionamiento de Etiqueta Limpia
La innovación de productos y el posicionamiento de etiqueta limpia representan una oportunidad clave en el mercado de aceite de maíz. Los fabricantes se están enfocando cada vez más en variantes de aceite de maíz no transgénico, orgánico y mínimamente procesado para alinearse con las tendencias de etiqueta limpia y transparencia. La demanda de abastecimiento rastreable y prácticas de producción sostenibles está influyendo en las estrategias de marca y empaque. Los productos de aceite de maíz fortificados, enriquecidos con vitaminas e ingredientes funcionales, también están ganando tracción. Estas innovaciones permiten a las empresas diferenciar sus ofertas, comandar precios premium y fortalecer la lealtad a la marca. A medida que aumenta el escrutinio regulatorio sobre el etiquetado de alimentos, se espera que los productos de aceite de maíz de etiqueta limpia ganen una aceptación más amplia en los segmentos minorista e industrial.
- Por ejemplo, marcas como Mazola en América del Norte destacan que su aceite de maíz no contiene colesterol y promueven una posición de ingredientes simples para atraer a los consumidores conscientes de las etiquetas.
Desafíos Clave
Volatilidad de Precios del Maíz y Disrupciones en la Cadena de Suministro
Uno de los principales desafíos que enfrenta el mercado del aceite de maíz es la volatilidad en los precios del maíz, impulsada por rendimientos agrícolas fluctuantes, condiciones climáticas y dinámicas del comercio global. El maíz es una materia prima clave, y la inestabilidad de precios impacta directamente en los costos de producción y los márgenes de ganancia. Los riesgos relacionados con el clima, como sequías e inundaciones, pueden interrumpir el suministro de maíz y reducir la eficiencia de extracción de aceite. Además, las tensiones geopolíticas y las restricciones a la exportación pueden afectar los flujos comerciales internacionales. Las disrupciones en la cadena de suministro, incluidas las limitaciones de transporte y el aumento de los costos logísticos, intensifican aún más las presiones de precios, haciendo que la gestión de costos y las estrategias de abastecimiento a largo plazo sean críticas para los participantes del mercado.
Competencia Intensa de Aceites Vegetales Alternativos
El mercado del aceite de maíz enfrenta una fuerte competencia de aceites vegetales alternativos como el de soja, girasol, canola y palma. Estos aceites a menudo se benefician de menores costos de producción, mayor disponibilidad o mayor familiaridad del consumidor en ciertas regiones. La sensibilidad al precio entre los consumidores y los fabricantes de alimentos frecuentemente lleva a la sustitución basada en ventajas de costo. Además, la investigación continua y el marketing sobre los beneficios para la salud de los aceites competidores pueden diluir la propuesta de valor del aceite de maíz. Para seguir siendo competitivos, los productores de aceite de maíz deben invertir en diferenciación a través de la calidad, credenciales de sostenibilidad y beneficios funcionales mientras gestionan las presiones de precios en un paisaje de aceites comestibles cada vez más competitivo.
Análisis Regional
América del Norte
América del Norte tuvo la mayor participación del mercado de aceite de maíz, representando el 36.8% de los ingresos globales en 2024, impulsada por la alta producción de maíz, una infraestructura de procesamiento bien establecida y una fuerte demanda de las industrias de procesamiento de alimentos y biocombustibles. Estados Unidos domina el consumo regional debido al uso extensivo de aceite de maíz en alimentos envasados, aplicaciones de fritura y biodiésel derivado del etanol. La creciente conciencia sobre la salud y la preferencia por aceites de origen vegetal apoyan aún más la demanda minorista. Además, las políticas gubernamentales favorables que promueven combustibles renovables y materias primas sostenibles continúan fortaleciendo la utilización del aceite de maíz en aplicaciones industriales y energéticas en la región.
Europa
Europa representó el 24.1% de la cuota de mercado en 2024, respaldada por una demanda constante de los sectores de alimentos y bebidas, farmacéutico e industrial. La región enfatiza el abastecimiento sostenible, productos con etiquetas limpias e ingredientes no transgénicos, lo cual se alinea bien con las aplicaciones de aceite de maíz refinado. Países como Alemania, Francia y el Reino Unido contribuyen significativamente a través del procesamiento de alimentos y el uso industrial basado en bio. Las estrictas regulaciones sobre grasas trans y la creciente adopción de aceites comestibles más saludables han fomentado una sustitución gradual hacia el aceite de maíz. Sin embargo, la competencia de los aceites de girasol y colza sigue siendo fuerte, moderando el impulso general de crecimiento.
Asia Pacífico
Asia Pacífico representó el 27.6% del mercado de aceite de maíz en 2024, convirtiéndose en el segmento regional de más rápido crecimiento. La rápida urbanización, el crecimiento poblacional y el aumento de ingresos disponibles están impulsando un mayor consumo de aceites comestibles en China, India, Japón y el sudeste asiático. La expansión de las industrias de procesamiento de alimentos, el aumento de la demanda de alimentos envasados y el crecimiento de los restaurantes de servicio rápido son contribuyentes clave. Además, la creciente conciencia sobre aceites de cocina más saludables apoya la adopción de aceite de maíz en los hogares urbanos. Las inversiones continuas en capacidad de refinación y la mejora de las redes de distribución mejoran aún más las perspectivas de expansión del mercado regional.
América Latina
América Latina capturó un 7.1% de participación de mercado en 2024, impulsada por el crecimiento de las actividades de procesamiento de alimentos y el aumento del consumo de aceites comestibles. Brasil y Argentina lideran la demanda regional debido a la expansión de la producción agrícola y el creciente uso de derivados del maíz. La región se beneficia de la mejora de las condiciones económicas y los cambios graduales hacia aceites vegetales más saludables. El aceite de maíz se utiliza cada vez más en la producción industrial de alimentos y aplicaciones de alimentación animal. Sin embargo, el crecimiento del mercado está parcialmente limitado por la fuerte competencia del aceite de soja, que está ampliamente disponible y es competitivo en costos en los países latinoamericanos.
Oriente Medio y África
Oriente Medio y África representaron el 4.4% del mercado de aceite de maíz en 2024, respaldados por el aumento de las importaciones de alimentos, el crecimiento poblacional y la expansión de los sectores de servicios de alimentos. La urbanización y los cambios en las preferencias dietéticas están aumentando la demanda de aceites comestibles refinados, particularmente en los países del Consejo de Cooperación del Golfo. El consumo de aceite de maíz está creciendo en el procesamiento de alimentos y cocinas comerciales debido a su estabilidad para freír. En África, las mejoras graduales en la infraestructura minorista y la creciente conciencia sobre la salud apoyan la penetración del mercado. Sin embargo, la producción local limitada y la sensibilidad al precio continúan restringiendo una adopción más rápida.
Segmentaciones del Mercado:
Por Tipo
- Comestible
- No Comestible
Por Aplicaciones
- Procesamiento de Alimentos
- Cosméticos
- Pinturas y Revestimientos
- Insecticidas
- Biocombustible
Por Vertical de Industria
- Alimentos y Bebidas
- Restaurantes y Proveedores de Servicios de Alimentos
- Industria Farmacéutica
- Ganadería
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Paisaje Competitivo
El mercado de aceite de maíz presenta un paisaje competitivo moderadamente consolidado caracterizado por la presencia de grandes empresas multinacionales de agronegocios y productores regionales de aceite comestible que compiten en escala, calidad del producto y alcance de distribución. Jugadores líderes como Archer Daniels Midland Company, Cargill Incorporated, Wilmar International Ltd., y ConAgra Brands, Inc. se benefician de operaciones verticalmente integradas, extensas redes de abastecimiento de maíz y capacidades avanzadas de refinación, lo que permite eficiencia de costos y suministro constante. Empresas como ACH Food Companies, Inc., Savola Group, IFFCO y Abu Dhabi Vegetable Oil Company se centran en fortalecer la presencia regional a través de ofertas minoristas de marca y asociaciones de servicios de alimentos. Participantes emergentes como Qingdao Changsheng Group Co., Ltd. y Elburg Global están ampliando su capacidad y apuntando a mercados industriales y de exportación. Las iniciativas estratégicas en todo el mercado incluyen inversiones en variantes de aceite de maíz no transgénico y de etiqueta limpia, expansión de instalaciones de refinación y asociaciones con procesadores de alimentos para captar la creciente demanda tanto de aplicaciones comestibles como industriales.
Análisis de Jugadores Clave
- Wilmar International Ltd.
- IFFCO
- Archer Daniels Midland Company
- Grupo Savola
- Qingdao Changsheng Group Co., Ltd.
- ConAgra Brands, Inc.
- Compañía de Aceite Vegetal de Abu Dhabi
- Elburg Global
- Cargill Incorporated
- ACH Food Companies, Inc.
Desarrollos Recientes
- En noviembre de 2025, International Flavors & Fragrances Inc. (IFF) lanzó "OPTIMASH BOOST", una mezcla de enzimas de segunda generación diseñada para aumentar la recuperación de aceite de maíz de destiladores (DCO) en plantas de etanol, mejorando el rendimiento y la eficiencia respecto a soluciones anteriores.
- En noviembre de 2025, Turnspire Capital Partners LLC y AgraMarke Quality Grains lanzaron The LifeLine Group, un productor independiente e integrado de productos alimenticios a base de maíz, combustibles renovables y coproductos, incluido el aceite de maíz, tras su adquisición de LifeLine Foods e ICM Biofuels.
- En febrero de 2025, Cargill avanzó para adquirir completamente SJC Bioenergia en Brasil, reforzando su presencia en energía renovable y procesamiento de maíz, incluida la producción de aceite de maíz, pendiente de aprobación regulatoria.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo, Aplicación, Vertical de la Industria y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de Aceite de Maíz experimentará un crecimiento constante respaldado por el aumento del consumo global de aceites vegetales y comestibles.
- El aumento de la conciencia sobre la salud continuará impulsando la preferencia por el aceite de maíz debido a sus propiedades para reducir el colesterol.
- La expansión de las industrias de alimentos procesados y servicios de alimentos sostendrá la demanda industrial a gran escala.
- La creciente urbanización y los cambios en los hábitos alimenticios en economías emergentes fortalecerán el consumo minorista.
- El sector de biocombustibles adoptará cada vez más el aceite de maíz como materia prima sostenible para la producción de biodiésel.
- Los fabricantes se centrarán en variantes de aceite de maíz no transgénico, de etiqueta limpia y orgánico para satisfacer las expectativas cambiantes de los consumidores.
- Las inversiones en eficiencia de refinación y optimización de la cadena de suministro mejorarán la competitividad de costos.
- Las asociaciones estratégicas con procesadores de alimentos y distribuidores mejorarán la penetración en el mercado.
- El apoyo regulatorio para productos renovables y de base biológica creará oportunidades de crecimiento a largo plazo.
- La competencia de aceites vegetales alternativos fomentará la innovación y diferenciación en las ofertas de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de aceite de maíz y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado del aceite de maíz entre 2024 y 2032?
¿Qué segmento del mercado de aceite de maíz tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado del aceite de maíz?
¿Quiénes son las empresas líderes en el mercado del aceite de maíz?
¿Qué región tuvo la mayor participación en el mercado de aceite de maíz en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Aceite de Maíz Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Aceite de Maíz Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,512 million → 2032: USD 10,223.21 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Aceite de Maíz Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Aceite de Maíz Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Aceite de Maíz Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Aceite de Maíz Market Drivers
- 3.3 Mercado de Aceite de Maíz Market Restraints & Challenges
- 3.4 Mercado de Aceite de Maíz Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Aceite de Maíz Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Aceite de Maíz Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Aceite de Maíz category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Aceite de Maíz Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Aceite de Maíz Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Aceite de Maíz market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Aceite de Maíz Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Aceite de Maíz Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Aceite de Maíz Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Aceite de Maíz (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Aceite de Maíz Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Aceite de Maíz Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Aceite de Maíz Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Aceite de Maíz Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Aceite de Maíz Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Aceite de Maíz Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Aceite de Maíz Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Aceite de Maíz Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Aceite de Maíz Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
