
Visión General del Mercado Agroindustrial:
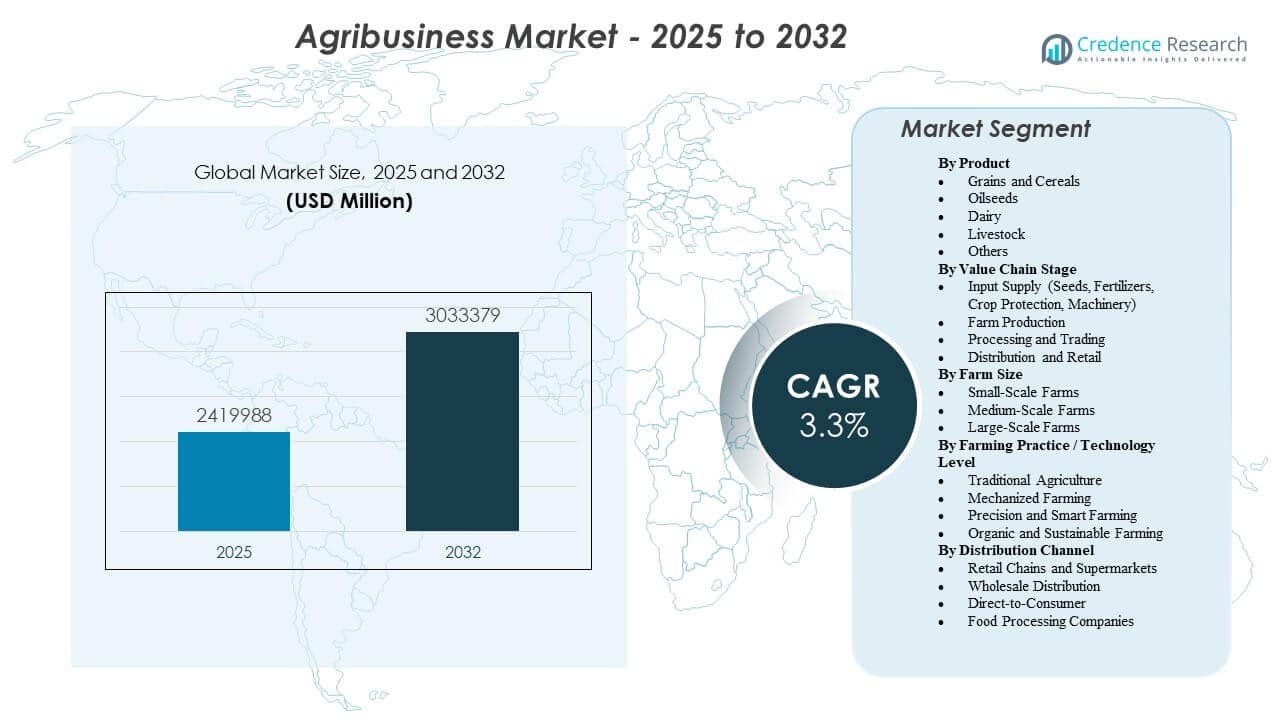
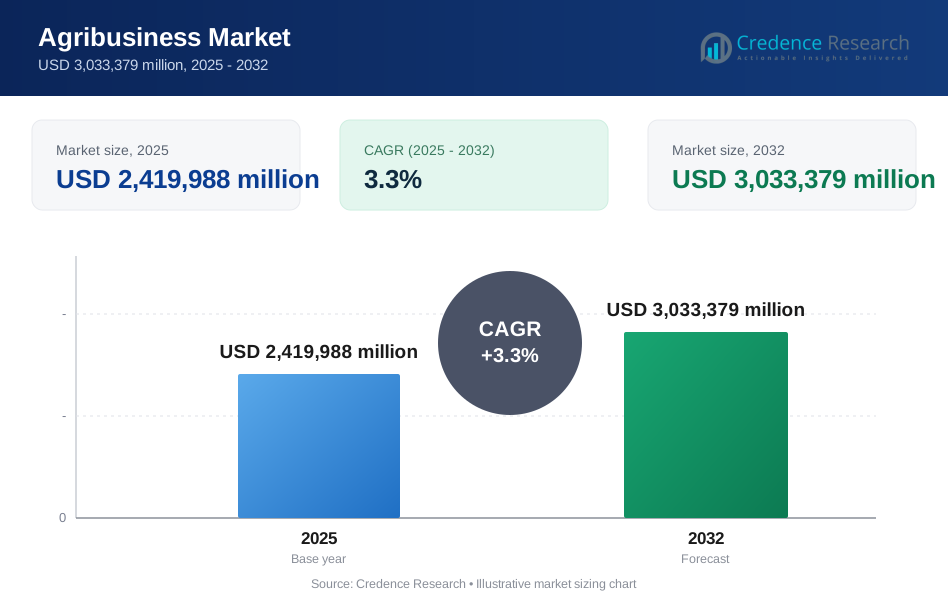
Se proyecta que el mercado crecerá de USD 2,419,988 millones en 2025 a un estimado de USD 3,033,379 millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 3.3% de 2025 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado Agroindustrial 2024 | USD 2,419,988 millones |
| Mercado Agroindustrial, CAGR | 3.3% |
| Tamaño del Mercado Agroindustrial 2032 | USD 3,033,379 millones |
El aumento de la población y el cambio en las preferencias dietéticas impulsan una demanda constante de granos, oleaginosas, productos lácteos y cárnicos. Los gobiernos promueven la modernización agrícola a través de programas de riego, expansión del crédito y adopción de tecnología. Las empresas agroindustriales invierten en semillas mejoradas, soluciones de protección de cultivos y equipos mecanizados para mejorar el rendimiento y la eficiencia. Los procesadores de alimentos amplían su capacidad para atender a los consumidores urbanos y los mercados de exportación. Las redes de suministro integradas mejoran el almacenamiento, la logística y la trazabilidad. Estos factores fortalecen colectivamente la producción y la estabilidad operativa a lo largo de la cadena de valor.
América del Norte lidera debido a la mecanización avanzada, la agricultura comercial a gran escala y los sólidos sistemas de exportación en Estados Unidos y Canadá. Europa mantiene una posición fuerte a través del apoyo político y los estándares de agricultura sostenible. Asia Pacífico emerge rápidamente, impulsada por China e India, donde el aumento del consumo y las reformas gubernamentales aumentan la productividad. América Latina, particularmente Brasil y Argentina, sigue siendo un exportador clave de soja y ganado. África muestra una expansión gradual a través de proyectos de riego e iniciativas de seguridad alimentaria.
Perspectivas del Mercado Agroindustrial:
- Se proyecta que el mercado agroindustrial crecerá de USD 2,419,988 millones en 2025 a USD 3,033,379 millones para 2032, registrando un CAGR del 3.3% durante el período de pronóstico.
- El aumento de la demanda mundial de alimentos, los cambios dietéticos urbanos hacia el consumo de proteínas y los programas de modernización agrícola respaldados por el gobierno son impulsores clave del crecimiento.
- La expansión de la capacidad de procesamiento de alimentos y las redes de cadena de suministro estructuradas están mejorando la eficiencia, el almacenamiento y la competitividad en las exportaciones.
- La volatilidad de los precios de las materias primas, los riesgos climáticos y las complejidades regulatorias en los mercados comerciales actúan como principales restricciones para los productores y comerciantes.
- América del Norte lidera el mercado, seguida por Asia Pacífico y Europa, mientras que América Latina sigue enfocada en la exportación y África muestra un crecimiento gradual a través de iniciativas de seguridad alimentaria.
Impulsores del Mercado Agroindustrial
Aumento de la Demanda Mundial de Alimentos y Cambio Estructural hacia Productos Agrícolas de Alto Valor en Economías Urbanas
El crecimiento de la población global aumenta la presión sobre los sistemas de producción de alimentos. Los hogares urbanos demandan dietas ricas en proteínas, alimentos envasados y productos procesados. El mercado agroindustrial se beneficia del mayor consumo de granos, oleaginosas, carne y lácteos. Las economías orientadas a la exportación amplían la superficie cultivada y mejoran el rendimiento para satisfacer la demanda comercial. Las cadenas minoristas presionan a los proveedores para asegurar volúmenes constantes y calidad consistente. Los procesadores de alimentos amplían sus operaciones para abastecer los canales de comercio moderno. Los gobiernos apoyan la producción nacional para reducir la dependencia de las importaciones. Los fuertes flujos de comercio de materias primas sostienen a las grandes empresas agroindustriales integradas.
- Por ejemplo, Tyson Foods procesa aproximadamente 47 millones de pollos por semana en sus operaciones en EE. UU., destacando la expansión de escala para satisfacer la creciente demanda de proteínas.
Apoyo de Políticas Gubernamentales, Marcos de Subsidios y Expansión del Crédito Institucional para la Modernización Agrícola
La política pública juega un papel central en el crecimiento del sector. Los programas nacionales apoyan la irrigación, la distribución de semillas y el acceso al crédito agrícola. Se alienta a los agricultores a adoptar insumos certificados y equipos mecanizados. Los préstamos subsidiados mejoran el acceso al capital para productores pequeños y medianos. Los esquemas de seguros de cultivos reducen la volatilidad de los ingresos y fortalecen la confianza. Los incentivos a la exportación apoyan los envíos de granos y oleaginosas de las principales naciones productoras. Las reformas regulatorias mejoran la agricultura por contrato y la inversión privada. Una dirección política estable apoya las estrategias de expansión a largo plazo.
Adopción de Semillas Avanzadas, Soluciones de Protección de Cultivos y Equipos Agrícolas Mecanizados en Grandes Explotaciones
La adopción tecnológica mejora el rendimiento y la eficiencia de los recursos. Las semillas híbridas y genéticamente mejoradas aumentan la producción por hectárea. Apoya una mejor resistencia a plagas y estrés climático. Los productos químicos y biológicos de protección de cultivos reducen las pérdidas en el campo. La mecanización agrícola reduce la dependencia laboral en operaciones a gran escala. El equipo de precisión mejora la precisión de la siembra y la eficiencia de la cosecha. Los proveedores de insumos amplían sus carteras de productos para capturar valor en todos los segmentos. Una fuerte integración tecnológica aumenta la rentabilidad agrícola y la estabilidad de la producción.
- Por ejemplo, los híbridos de maíz DEKALB de Bayer demostraron ventajas de rendimiento de hasta 10 bushels por acre en ensayos de campo en EE. UU. en comparación con productos de competidores líderes.
Expansión de la Infraestructura de Procesamiento de Alimentos y Redes de Cadena de Suministro Estructuradas en Economías en Desarrollo
El crecimiento de la capacidad de procesamiento fortalece los vínculos de la granja a la mesa. El almacenamiento en frío y los almacenes reducen las pérdidas post-cosecha. Apoya una vida útil más larga para los productos perecederos. Las redes logísticas integradas mejoran la conectividad rural con los mercados urbanos. Los grandes minoristas demandan productos trazables y certificados de calidad. Las empresas alimentarias invierten en agricultura por contrato para asegurar materias primas. Las plataformas digitales conectan a los agricultores con compradores institucionales. Las mejoras en la cadena de suministro apoyan la expansión de márgenes a lo largo de la cadena de valor.
Tendencias del Mercado Agroindustrial
Rápida Integración de Plataformas Digitales y Análisis de Datos en la Gestión Agrícola y Sistemas de Comercio de Materias Primas
La transformación digital redefine las operaciones agrícolas y las prácticas comerciales. El mercado agroindustrial adopta el mapeo satelital y el software de gestión agrícola. Permite el monitoreo en tiempo real de los cultivos y la previsión de rendimientos. Los comerciantes de materias primas utilizan herramientas de datos para gestionar el riesgo de precios. Las plataformas móviles conectan a los agricultores con compradores y servicios de asesoramiento. Las empresas de insumos despliegan canales digitales para la distribución de productos. Los sistemas de blockchain mejoran la transparencia en las cadenas de suministro de exportación. La integración tecnológica mejora la precisión de las decisiones en todo el ecosistema.
- Por ejemplo, el Centro de Operaciones de John Deere conecta más de 500,000 máquinas y gestiona más de 330 millones de acres a nivel mundial, permitiendo decisiones agrícolas basadas en datos a gran escala.
Creciente Enfoque En La Obtención Sostenible Y Prácticas De Producción Resilientes Al Clima A Través De Las Cadenas De Suministro Globales
Los estándares de sostenibilidad influyen en las políticas de adquisición en todo el mundo. Los grandes compradores requieren materias primas trazables y certificadas. Promueve el uso responsable de fertilizantes y agua. Las prácticas de agricultura regenerativa ganan terreno en las principales regiones productoras. El seguimiento de la huella de carbono se convierte en parte de los informes corporativos. Las instituciones financieras vinculan el acceso al crédito con el cumplimiento ambiental. Las empresas de insumos agrícolas amplían las líneas de productos biológicos y de bajo residuo. La obtención sostenible redefine las relaciones a largo plazo con los proveedores.
Cambio Hacia El Procesamiento De Valor Agregado Y Productos Agrícolas De Marca En Mercados Domésticos Y De Exportación
Los productores van más allá de las exportaciones de materias primas. Las empresas alimentarias invierten en bienes empaquetados de marca. Captura márgenes más altos en los canales minoristas. Los exportadores desarrollan variantes procesadas de granos y semillas oleaginosas. Las marcas privadas ganan participación en los puntos de venta de comercio moderno. La demanda del consumidor favorece productos convenientes y listos para cocinar. La innovación en el embalaje mejora la vida útil y el atractivo del producto. La adición de valor fortalece la competitividad en los mercados internacionales.
- Por ejemplo, ADM opera más de 300 instalaciones de procesamiento en todo el mundo y procesa más de 200 millones de toneladas métricas de productos agrícolas anualmente, apoyando la conversión de valor agregado a gran escala.
Aumento De La Actividad De Inversión Privada Y Estratégica En Empresas Agroalimentarias Integradas
Los inversores institucionales muestran un fuerte interés en modelos integrados. El mercado agroindustrial atrae capital en activos de procesamiento, almacenamiento y logística. Apoya la consolidación y la escala operativa. Las fusiones mejoran el poder de negociación en la adquisición de materias primas. Los fondos de inversión apuntan a empresas de agrotecnología digital con plataformas escalables. Las empresas conjuntas expanden la capacidad de exportación en economías emergentes. Las entradas de capital apoyan las mejoras de infraestructura y la diversificación de la cartera. La inversión estructurada mejora la resiliencia contra los ciclos de precios.
Análisis De Desafíos Del Mercado Agroindustrial
Exposición A La Volatilidad De Precios De Materias Primas Y Riesgos De Producción Vinculados Al Clima En Las Principales Regiones Productoras
Las fluctuaciones de precios crean incertidumbre para productores y comerciantes. Los eventos climáticos extremos interrumpen la producción de cultivos en regiones clave. Aumenta los choques de suministro y la presión sobre los márgenes. Las restricciones a la exportación intensifican la volatilidad en los flujos comerciales globales. La inflación de costos de insumos afecta los gastos de fertilizantes y combustible. Las fluctuaciones de divisas influyen en la competitividad de las exportaciones. Los pequeños agricultores enfrentan un mayor riesgo debido al acceso limitado a coberturas. El mercado agroindustrial debe gestionar las recesiones cíclicas y los resultados de cosechas impredecibles.
Complejidad Regulatoria, Barreras Comerciales y Costos de Cumplimiento en las Cadenas de Suministro Agrícolas Internacionales
El comercio transfronterizo enfrenta estrictas normas sanitarias y fitosanitarias. Los estándares de importación varían entre regiones y productos. Esto aumenta los costos de cumplimiento y certificación para los exportadores. Las disputas comerciales afectan las estructuras arancelarias y las cuotas. Las regulaciones ambientales incrementan las obligaciones de reporte. Los estándares de seguridad alimentaria exigen monitoreo y pruebas continuas. Los marcos de políticas fragmentadas crean complejidad operativa. La incertidumbre regulatoria limita la planificación de inversiones a largo plazo.
Oportunidades de Mercado
Expansión de Soluciones Agritech y Servicios de Agricultura de Precisión en Operaciones Agrícolas Emergentes y de Tamaño Medio
Las empresas de tecnología se dirigen a segmentos agrícolas desatendidos. El mercado agroindustrial puede aprovechar herramientas de riego basadas en sensores y análisis de cultivos. Mejora la productividad y la eficiencia de los recursos. El mapeo con drones y los diagnósticos del suelo ganan adopción. Los modelos de asesoría por suscripción abren flujos de ingresos recurrentes. Los gobiernos apoyan la alfabetización digital en áreas rurales. Las asociaciones entre proveedores de insumos y empresas tecnológicas amplían el alcance del servicio. Las plataformas agritech escalables ofrecen un fuerte potencial de crecimiento.
Crecimiento en Exportaciones Sostenibles, Cultivos Especializados y Segmentos de Productos Orgánicos de Alto Valor en Todo el Mundo
La demanda del consumidor se desplaza hacia productos premium y certificados. Los granos especiales, las frutas orgánicas y los insumos de origen vegetal ganan atención. Esto permite a los productores obtener primas de precio. Los mercados de exportación buscan productos trazables y de origen ético. Los programas de certificación mejoran la reputación de la marca. La diversificación de cultivos de nicho reduce la dependencia de las materias primas básicas. Las empresas de procesamiento desarrollan cadenas de suministro orgánicas dedicadas. Los segmentos de alto valor presentan atractivas vías de expansión.
Análisis de Segmentación del Mercado Agroindustrial:
Por Producto
Los granos y cereales tienen una participación importante debido a la demanda de alimentos básicos en los mercados globales. Las oleaginosas apoyan las industrias de aceites comestibles y piensos. Los productos lácteos se benefician del consumo urbano constante y el crecimiento de alimentos procesados. El ganado impulsa las cadenas de suministro de proteínas y el comercio de exportación. Otros incluyen cultivos especiales y productos de horticultura. El mercado agroindustrial refleja flujos de ingresos diversificados en estas categorías. Apoya tanto el consumo doméstico como los flujos comerciales globales.
- Por ejemplo, Corteva Agriscience informó que sus híbridos de maíz de la marca Pioneer® ofrecen ventajas de rendimiento de hasta 8 bushels por acre en ensayos en múltiples ubicaciones de EE. UU., mientras que Arla Foods procesa más de 14 mil millones de kilogramos de leche anualmente, fortaleciendo las cadenas de suministro lácteo.
Por Etapa de la Cadena de Valor
El suministro de insumos forma la base a través de semillas, fertilizantes, protección de cultivos y maquinaria. La producción agrícola convierte los insumos en productos comercializables. El procesamiento y el comercio crean valor mediante la clasificación, el almacenamiento y la conversión en productos terminados. La distribución y el comercio minorista conectan a los productores con los consumidores y compradores institucionales. Mejora la eficiencia y la captura de márgenes en todas las etapas. El mercado agroindustrial depende de la integración a lo largo de esta cadena de valor estructurada.
Por Tamaño de Granja
Las pequeñas granjas dominan en las regiones en desarrollo y se centran en cultivos básicos. Las granjas de mediana escala equilibran la producción comercial con el suministro regional. Las granjas de gran escala operan con sistemas avanzados y orientación a la exportación. Esto influye en la intensidad de capital y la adopción de tecnología. El tamaño de la granja impacta la productividad, el poder de negociación y el uso de insumos. El Mercado de Agronegocios refleja modelos operativos variados en estas categorías.
- Por ejemplo, John Deere informa que sus grandes tractores 9RX ofrecen hasta 640 caballos de fuerza del motor, lo que permite a las operaciones de gran superficie mejorar la capacidad de campo y la eficiencia operativa.
Por Práctica Agrícola / Nivel Tecnológico
La agricultura tradicional depende del trabajo manual y herramientas básicas. La agricultura mecanizada utiliza tractores y equipos modernos para la eficiencia a escala. La agricultura de precisión e inteligente aplica herramientas de datos y sensores para mejorar el control del rendimiento. La agricultura orgánica y sostenible se centra en prácticas certificadas y ecológicas. Esto moldea las estructuras de costos y los niveles de productividad. El Mercado de Agronegocios evoluciona con una mayor penetración tecnológica.
Por Canal de Distribución
Las cadenas minoristas y supermercados impulsan las ventas de marca y empaquetadas. La distribución al por mayor apoya el comercio de productos básicos a granel. Los canales directos al consumidor se expanden a través de plataformas digitales. Las empresas de procesamiento de alimentos aseguran materias primas a través de contratos estructurados. Esto fortalece la fiabilidad del suministro y el control de calidad. El Mercado de Agronegocios se adapta a las cambiantes preferencias de los compradores y estrategias de canal.
Segmentación del Mercado de Agronegocios:
Por Producto
- Granos y Cereales
- Oleaginosas
- Lácteos
- Ganado
- Otros
Por Etapa de la Cadena de Valor
- Suministro de Insumos (Semillas, Fertilizantes, Protección de Cultivos, Maquinaria)
- Producción Agrícola
- Procesamiento y Comercio
- Distribución y Venta al por Menor
Por Tamaño de la Granja
- Pequeñas Granjas
- Granjas de Mediana Escala
- Granjas de Gran Escala
Por Práctica Agrícola / Nivel Tecnológico
- Agricultura Tradicional
- Agricultura Mecanizada
- Agricultura de Precisión e Inteligente
- Agricultura Orgánica y Sostenible
Por Canal de Distribución
- Cadenas Minoristas y Supermercados
- Distribución al por Mayor
- Directo al Consumidor
- Empresas de Procesamiento de Alimentos
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte representa casi el 32% de la cuota global, liderada por Estados Unidos y Canadá. Los altos niveles de mecanización y los sistemas de exportación estructurados apoyan el dominio regional. Europa posee alrededor del 24% de la cuota, impulsada por el apoyo político y los estándares de agricultura sostenible. El Mercado de Agronegocios se beneficia de la tecnología avanzada de semillas y cadenas de suministro integradas en estas regiones. Mantiene alta productividad a través de operaciones intensivas en capital. Las redes comerciales estables fortalecen los flujos de productos hacia los mercados globales.
Asia Pacífico representa aproximadamente el 28% de la cuota total y sigue siendo una región de alto crecimiento. China e India lideran la producción regional debido a grandes áreas cultivadas y creciente demanda interna. Los gobiernos promueven la expansión de la irrigación y programas de modernización agrícola. Mejora la eficiencia de la producción y la conectividad de la cadena de suministro. Los países del sudeste asiático expanden la producción de oleaginosas y palma para los mercados de exportación. La creciente capacidad de procesamiento de alimentos fortalece la competitividad regional.
América Latina posee cerca del 11% de la cuota, apoyada por Brasil y Argentina en exportaciones de soja y ganado. La fuerte orientación exportadora impulsa la inversión en expansión agrícola. Oriente Medio y África representan aproximadamente el 5% de la cuota. Estas regiones se centran en iniciativas de seguridad alimentaria y estrategias de sustitución de importaciones. Crea una demanda gradual de soluciones de irrigación e insumos. El desarrollo de infraestructura apoya el crecimiento regional a largo plazo.
Análisis de Jugadores Clave:
- Cargill
- ADM (Archer Daniels Midland)
- Bunge
- Louis Dreyfus Company
- Bayer CropScience
- Syngenta Group
- Corteva Agriscience
- Nutrien
- John Deere
- Yara International
Análisis Competitivo:
La competencia sigue siendo intensa en los segmentos de insumos, maquinaria, procesamiento y comercio de productos básicos. El Mercado de Agronegocios cuenta con grandes empresas multinacionales con carteras diversificadas. Esto permite a los jugadores controlar múltiples etapas de la cadena de valor. Las empresas se centran en la innovación de productos en semillas, protección de cultivos y herramientas agrícolas digitales. Las adquisiciones estratégicas expanden la presencia geográfica y las capacidades tecnológicas. Los fabricantes de maquinaria compiten en características de automatización y precisión. Los comerciantes globales aprovechan la escala y las redes logísticas para gestionar los flujos de productos básicos. Las empresas invierten en estándares de sostenibilidad para asegurar compradores institucionales. La ventaja competitiva depende de la integración, la eficiencia de costos y la fiabilidad del suministro.
Desarrollos Recientes:
- En enero de 2025, Cargill lanzó un conjunto de herramientas digitales para su negocio de nutrición animal, incluyendo plataformas de gestión agrícola con captura de datos móviles y paneles de monitoreo lechero, con planes de integración de sensores y posibles adquisiciones de tecnología agrícola.
- En julio de 2025, en el Mercado Agrícola, Bunge completó su adquisición de Viterra por $34 mil millones, creando un gigante global en el comercio y procesamiento de granos para competir con ADM y Cargill en medio de condiciones de mercado desafiantes como la caída de precios.
- En agosto de 2025, Orbia Netafim lanzó una nueva tecnología de aspersores como parte de las innovaciones globales en tecnología agrícola destinadas a mejorar la eficiencia del riego. LeafWorks amplió sus servicios de identificación basados en ADN a 75 hierbas y hongos en 2025, mejorando las pruebas de adulteración con una biblioteca genómica global.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Producto, Etapa de la Cadena de Valor, Tamaño de la Granja, Práctica Agrícola / Nivel de Tecnología y Canal de Distribución. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La expansión de cadenas de suministro integradas mejorará la coordinación entre proveedores de insumos, productores, procesadores y minoristas.
- La adopción de herramientas de precisión y plataformas agrícolas digitales mejorará la productividad y reducirá el desperdicio de recursos.
- El crecimiento en el procesamiento de alimentos con valor agregado aumentará la captura de márgenes más allá de las ventas de materias primas.
- El creciente enfoque en cultivos resistentes al clima fortalecerá la estabilidad de la producción en condiciones climáticas volátiles.
- Los estándares de abastecimiento sostenible influirán en las estrategias de adquisición y exportación a nivel mundial.
- La inversión en redes de almacenamiento y cadena de frío reducirá las pérdidas post-cosecha en las regiones.
- La consolidación entre grandes empresas agroindustriales mejorará la escala operativa y el poder de negociación.
- La expansión de modelos de agricultura por contrato mejorará la seguridad de materias primas para los procesadores.
- El aumento de la entrada de capital de capital privado apoyará la modernización a lo largo de la cadena de valor.
- La diversificación en cultivos especiales y productos orgánicos creará nuevas fuentes de ingresos premium.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Agronegocios y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de agronegocios entre 2025 y 2032?
¿Cuál segmento del mercado agroindustrial tuvo la mayor participación en 2025?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de agronegocios?
¿Quiénes son las empresas líderes en el mercado de agronegocios?
¿Qué región comandó la mayor parte del mercado de agronegocios en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado Agroindustrial Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado Agroindustrial Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 2,419,988 million → 2032: USD 3,033,379 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado Agroindustrial Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado Agroindustrial Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado Agroindustrial Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado Agroindustrial Market Drivers
- 3.3 Mercado Agroindustrial Market Restraints & Challenges
- 3.4 Mercado Agroindustrial Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado Agroindustrial Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado Agroindustrial Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado Agroindustrial category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado Agroindustrial Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado Agroindustrial Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado Agroindustrial market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado Agroindustrial Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado Agroindustrial Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado Agroindustrial Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado Agroindustrial (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado Agroindustrial Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado Agroindustrial Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado Agroindustrial Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado Agroindustrial Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado Agroindustrial Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado Agroindustrial Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado Agroindustrial Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado Agroindustrial Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado Agroindustrial Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
