
Visión General del Mercado de Materiales Encapsulantes para Módulos Fotovoltaicos
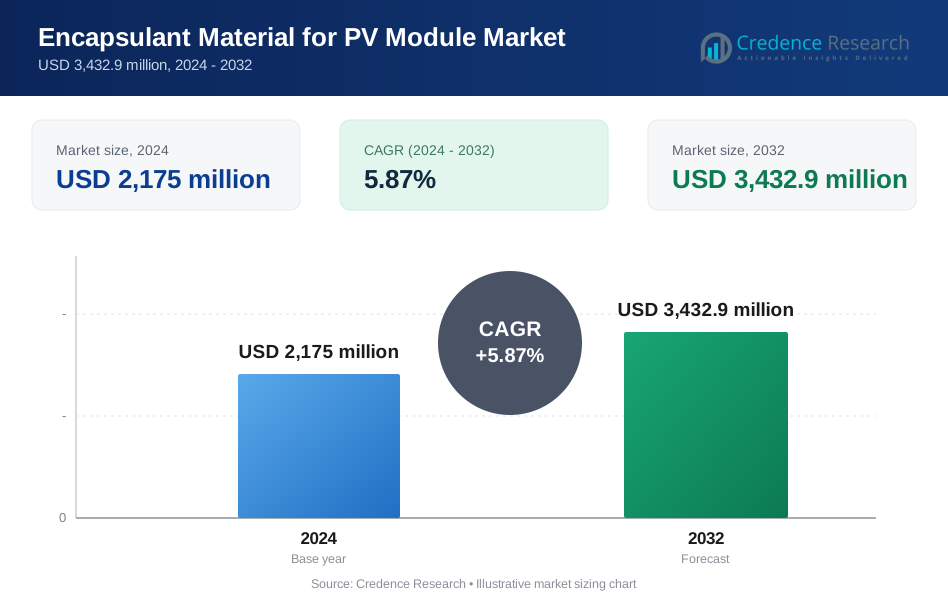
El tamaño del mercado de materiales encapsulantes para módulos fotovoltaicos fue valorado en USD 2,175 millones en 2024 y se anticipa que alcanzará USD 3,432.9 millones para 2032, con un CAGR de 5.87% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Materiales Encapsulantes para Módulos Fotovoltaicos 2024 | USD 2,175 Millones |
| Mercado de Materiales Encapsulantes para Módulos Fotovoltaicos, CAGR | 5.87% |
| Tamaño del Mercado de Materiales Encapsulantes para Módulos Fotovoltaicos 2032 | USD 3,432.9 Millones |
Los principales actores en el mercado de materiales encapsulantes para módulos fotovoltaicos incluyen Dow, DuPont, Wacker Chemie, 3M, Mitsui Chemicals y Hanwha Solutions, cada uno con una influencia significativa a través de redes de suministro globales y líneas de productos especializadas en energía solar. Dow y DuPont lideran con formulaciones avanzadas de POE y EVA adaptadas para módulos de alta eficiencia, mientras que Wacker Chemie y Mitsui Chemicals ofrecen encapsulantes de silicona y poliolefina de alta pureza. 3M y Hanwha Solutions mantienen posiciones fuertes en tecnologías adhesivas y basadas en láminas. Asia Pacífico domina el mercado con una participación del 55% en 2024, impulsada por centros de fabricación de módulos fotovoltaicos a gran escala en China, Corea del Sur y Japón. La región se beneficia de una fuerte demanda interna, capacidades de exportación y ventajas en costos de materiales, lo que la hace central tanto para la dinámica de suministro como de consumo.

Perspectivas del Mercado de Materiales Encapsulantes para Módulos Fotovoltaicos
- El mercado de materiales encapsulantes para módulos fotovoltaicos fue valorado en USD 2,175 millones en 2024 y se proyecta que alcanzará USD 3,432.9 millones para 2032, creciendo a un CAGR de 5.87%.
- El crecimiento es impulsado por el aumento de instalaciones solares fotovoltaicas en todo el mundo, con módulos bifaciales y de alta eficiencia que aumentan la demanda de encapsulantes avanzados como el POE.
- Una tendencia clave es el cambio hacia termoplásticos reciclables y materiales estables a los rayos UV, ya que los fabricantes buscan componentes de módulos sostenibles y de larga vida.
- Los principales actores incluyen Dow, DuPont, Wacker Chemie y 3M, compitiendo a través de la innovación en claridad óptica, estabilidad térmica y resistencia a la humedad.
- Asia Pacífico tiene la mayor participación regional con un 55%, seguida por América del Norte y Europa con un 18% y un 16%, respectivamente; el EVA lidera el segmento de materiales con más del 65% de participación, mientras que las películas/láminas dominan el segmento de forma de producto con más del 80% de participación; las presiones de costos y la volatilidad de los precios de las materias primas siguen siendo restricciones clave.
Análisis de Segmentación del Mercado de Materiales Encapsulantes para Módulos Fotovoltaicos:
Por Tipo de Material
El Acetato de Etileno-Vinilo (EVA) lidera el mercado de materiales encapsulantes con más del 65% de participación en 2024. Su dominio proviene de su rentabilidad, aceptación prolongada en la industria y favorable transmisión óptica. El EVA se utiliza ampliamente en módulos PV de silicio cristalino debido a su facilidad de procesamiento y cadena de suministro establecida. Sin embargo, el Elastómero de Poliolefina (POE) está ganando impulso, particularmente en módulos bifaciales, por su mejor resistencia a la humedad y baja PID (Degradación Potencial Inducida). Materiales como el silicón y el poliuretano termoplástico (TPU) sirven para aplicaciones de alta durabilidad en nichos, mientras que los ionómeros y PVB están emergiendo en tecnologías especializadas o de película delgada.
- Por ejemplo, el material encapsulante basado en ionómero de DuPont (serie PV5400) ha sido adoptado en aplicaciones de película delgada y BIPV que requieren alta resistencia a los rayos UV.
Por Forma de Producto
Las películas/hojas dominan con más del 80% de participación de mercado, impulsadas por procesos de fabricación estandarizados y compatibilidad con líneas de laminación automatizadas. Estas son la opción preferida en la producción de alto volumen de módulos PV cristalinos. Los encapsulantes líquidos se utilizan en formatos de paneles PV flexibles o personalizados, a menudo en investigación o fotovoltaica integrada en edificios (BIPV) especializada. Los recubrimientos y aerosoles están limitados a aplicaciones específicas de película delgada o entornos de prototipos, donde se requiere un grosor uniforme y cobertura total de la superficie. Los encapsulantes basados en películas continúan ganando preferencia debido al control de costos y calidad consistente del módulo en despliegues a escala de servicios públicos.
- Por ejemplo, Jolywood adoptó encapsulantes de película en todos sus módulos bifaciales tipo N, superando los 3 GW de producción anual en 2023.
Por Método de Curado/Procesamiento
Los sistemas reticulados con peróxido tienen la mayor participación, representando más del 60% del volumen de mercado, debido a su compatibilidad con EVA y durabilidad a largo plazo en condiciones de campo. Los materiales termoplásticos (no reticulados), especialmente POE, están creciendo debido a ciclos de laminación más rápidos y reciclabilidad. Los sistemas curables por UV siguen siendo un nicho, utilizados principalmente en módulos ligeros y flexibles donde el curado térmico no es adecuado. Los silicones de curado por adición se reservan para aplicaciones premium que necesitan resistencia extrema al clima o a los rayos UV. El auge de POE y las mezclas termoplásticas está fomentando una mayor adopción de procesos de curado alternativos con tiempos de ciclo más cortos.
Materiales Encapsulantes para el Mercado de Módulos PV Principales Impulsores de Crecimiento
Aumento en las Instalaciones Solares PV Globales
El rápido aumento en el despliegue solar PV es un impulsor importante de la demanda de materiales encapsulantes. Los países están acelerando la adopción solar para cumplir con los objetivos climáticos, con instalaciones a gran escala dominando las nuevas adiciones de capacidad. Los materiales encapsulantes aseguran la durabilidad a largo plazo y el rendimiento óptico de los módulos PV, haciéndolos esenciales en la expansión de la infraestructura solar. Los módulos de silicio cristalino, que dominan los envíos globales de PV, dependen en gran medida de los encapsulantes EVA y POE. Los incentivos gubernamentales, la caída de los costos de los módulos y los planes nacionales de transición energética en China, EE.UU. e India están impulsando la expansión de la capacidad. Estos factores aumentan directamente la demanda de volumen de encapsulantes. El segmento a escala de servicios públicos, en particular, genera pedidos repetidos a granel de encapsulantes estandarizados, fortaleciendo la consistencia de la demanda. En los mercados de techos y residenciales, la mejora estética y la resistencia a la humedad influyen aún más en la selección de materiales, apoyando tipos de encapsulantes premium como POE e ionómeros.
- Por ejemplo, India instaló más de 10-13 GW de nueva capacidad solar en 2023, con más del 75% utilizando módulos de silicio cristalino.
Cambio hacia Módulos de Alta Eficiencia y Bifaciales
El cambio de la industria hacia módulos bifaciales y de alta eficiencia está impulsando la necesidad de encapsulantes avanzados. Los módulos bifaciales capturan la luz solar desde ambos lados, requiriendo encapsulantes de mayor claridad óptica y baja degradación. El POE es cada vez más preferido por su excelente aislamiento eléctrico, baja tasa de transmisión de vapor de agua y resistencia al PID, todos críticos para aplicaciones bifaciales. A medida que los fabricantes integran tecnologías PERC, TOPCon y HJT, crece la demanda de materiales que puedan soportar procesos y estrés ambiental severos. Estos módulos a menudo utilizan estructuras de vidrio-vidrio, requiriendo encapsulantes con mejor adhesión y longevidad. Tales necesidades técnicas están impulsando el mercado más allá del EVA tradicional. La estabilidad térmica del POE también permite una mejor compatibilidad con diseños de celdas de alta eficiencia, convirtiéndolo en la opción preferida en módulos de próxima generación. Esta tendencia crea una demanda constante de materiales de alto rendimiento y fomenta la inversión en I+D entre los proveedores de encapsulantes.
- Por ejemplo, en 2023, Canadian Solar expandió su oferta de módulos de alta potencia al escalar la producción en masa de su serie bifacial TOPCon y BiHiKu7, que utilizan cada vez más encapsulantes POE (elastómero de poliolefina) o EPE para garantizar una fiabilidad superior y resistencia al PID.
Creciente Enfoque en la Longevidad y Fiabilidad de los Módulos
Los materiales encapsulantes influyen directamente en la vida útil y la fiabilidad de los módulos solares, convirtiéndolos en un enfoque central en el diseño de módulos. A medida que los desarrolladores solares apuntan a una vida operativa de 25-30 años, el rendimiento de los encapsulantes bajo calor, humedad y exposición a UV se vuelve crítico. La degradación o delaminación en los encapsulantes puede reducir el rendimiento energético y acelerar el fallo del módulo. Los fabricantes están especificando cada vez más encapsulantes con mejor durabilidad y resistencia al amarillamiento, la penetración de humedad y el estrés eléctrico. El rendimiento a largo plazo en el campo es ahora un diferenciador competitivo, especialmente en proyectos a escala de servicios públicos donde las reclamaciones de garantía pueden ser costosas. Como resultado, los actores en el mercado de encapsulantes están invirtiendo en pruebas avanzadas, control de calidad y formulaciones propietarias. Esta demanda de soluciones de encapsulación duraderas fomenta la innovación en materiales, especialmente en termoplásticos, siliconas y mezclas híbridas, apoyando el crecimiento sostenido del mercado.
Materiales Encapsulantes para el Mercado de Módulos Fotovoltaicos Tendencias Clave y Oportunidades
Auge de los Encapsulantes Termoplásticos y Objetivos de Reciclabilidad
Las presiones de sostenibilidad están impulsando el interés en soluciones de encapsulantes reciclables y reprocesables. Los encapsulantes termoplásticos, especialmente el POE y TPU no reticulados, permiten el desensamblaje del módulo y la recuperación de materiales al final de su vida útil. Esto se alinea con los objetivos de la economía circular y los mandatos emergentes de reciclaje fotovoltaico, particularmente en la UE. A diferencia del EVA reticulado con peróxido, que requiere una recuperación intensiva en energía, los termoplásticos permiten una separación más fácil sin comprometer el rendimiento. Los fabricantes están explorando sistemas de reciclaje en circuito cerrado donde los termoplásticos pueden reutilizarse en la producción de nuevos módulos u otras aplicaciones. Esta tendencia abre nuevas oportunidades de productos y fortalece las propuestas de valor para las marcas de módulos que promueven la sostenibilidad. También reduce los costos de gestión de residuos y se alinea con las expectativas de financiamiento verde. A medida que las certificaciones de sostenibilidad se vuelven más relevantes en las decisiones de adquisición, es probable que la demanda de encapsulantes termoplásticos y reciclables crezca, especialmente entre los desarrolladores premium y a escala de servicios públicos.
- Por ejemplo, Borealis lanzó su serie Bornewables™ POE en 2023 para encapsulantes fotovoltaicos, enfatizando la reciclabilidad y la formulación no reticulada para la recuperación al final de la vida útil.
Diferenciación de Productos a Través de la Innovación en Encapsulantes
Los proveedores de encapsulantes están aprovechando la innovación en materiales para diferenciar productos en medio de una creciente competencia. Los encapsulantes avanzados ahora ofrecen propiedades anti-UV, anti-PID y anti-niebla salina, adaptadas para diferentes entornos. Los fabricantes están formulando mezclas que mejoran la transmisión óptica, extienden la vida útil y mejoran el rendimiento de la laminación. Están surgiendo láminas multicapa co-extruidas, combinando diferentes polímeros para lograr un rendimiento híbrido. Algunos encapsulantes también integran propiedades autolimpiantes o antirreflectantes para aumentar la eficiencia del módulo. Estas innovaciones apoyan a las marcas de módulos en el objetivo de aplicaciones de nicho como la agrivoltaica, la fotovoltaica flotante y las instalaciones en alta humedad. La innovación también permite ciclos de producción más rápidos, reduciendo el tiempo y los costos de energía por módulo. A medida que los fabricantes buscan mayores rendimientos energéticos por metro cuadrado, aumenta la demanda de encapsulantes que contribuyan a estos objetivos. Esta tendencia abre espacio para que jugadores especializados ingresen con ofertas diferenciadas enfocadas en el rendimiento en lugar del precio.
Materiales de Encapsulantes para Módulos Fotovoltaicos Desafíos Clave del Mercado
Volatilidad en los Precios de Materias Primas y Cadenas de Suministro
Los materiales de encapsulantes dependen de resinas poliméricas y productos químicos especializados, muchos de los cuales son sensibles a la volatilidad de precios en la cadena de suministro. Las interrupciones en el suministro, como las vistas durante la COVID-19 o las tensiones geopolíticas, pueden aumentar los costos y afectar los plazos de entrega. Las resinas EVA y POE se derivan de petroquímicos, exponiendo al mercado a fluctuaciones en los precios del petróleo crudo. Los problemas logísticos globales, incluidos la congestión portuaria y la escasez de contenedores, complican aún más la adquisición para los fabricantes de encapsulantes. Estas oscilaciones de costos desafían la estabilidad de los márgenes y pueden obligar a los usuarios finales a retrasar o renegociar pedidos de módulos. Los jugadores más pequeños de encapsulantes sin integración hacia atrás o fuentes diversificadas enfrentan desventajas competitivas. Esto hace que la seguridad de las materias primas y la diversificación de proveedores sean prioridades críticas para los productores de encapsulantes en el mantenimiento de la continuidad operativa y la estabilidad de precios.
Compatibilidad y Estandarización a Través de Nuevas Tecnologías de Módulos
El rápido ritmo de innovación en la tecnología de módulos fotovoltaicos crea desafíos de compatibilidad para los materiales encapsulantes. Nuevas arquitecturas de celdas como HJT y TOPCon a menudo requieren formulaciones específicas de encapsulantes con alta estabilidad térmica y química. Sin embargo, la falta de estándares universales lleva a pruebas de ensayo y error, retrasando los cronogramas de los proyectos e incrementando los costos de calificación. Las diferencias en el comportamiento de curado, adhesión y expansión térmica pueden causar problemas de interfaz en pilas de módulos multicapa. Las formulaciones personalizadas aumentan la complejidad de producción y limitan la escalabilidad. Los fabricantes de encapsulantes deben equilibrar la innovación con la compatibilidad de procesos a través de varios sistemas de laminación y curado. Lograr la validación a largo plazo en el campo para nuevos materiales sigue siendo un proceso que consume tiempo. Sin estándares establecidos o vías de certificación, la entrada al mercado se vuelve difícil para soluciones de encapsulantes novedosas. Este desafío restringe la adopción generalizada de materiales más nuevos y de alto rendimiento en la fabricación convencional de módulos fotovoltaicos.
Análisis Regional del Mercado de Materiales Encapsulantes para Módulos Fotovoltaicos
Asia Pacífico
Asia Pacífico lidera el mercado de materiales encapsulantes para módulos fotovoltaicos con más del 55% de participación en 2024. China domina la demanda regional debido a su extensa base de fabricación de módulos fotovoltaicos e instalaciones solares domésticas. Países como India, Japón y Corea del Sur contribuyen al crecimiento regional a través de programas solares respaldados por el gobierno y producción de módulos orientada a la exportación. La presencia de productores clave de encapsulantes y proveedores de materias primas asegura cadenas de suministro estables. La fabricación de alto volumen y los compradores sensibles al costo mantienen al EVA como el material preferido. Sin embargo, la adopción de POE está aumentando entre los fabricantes de módulos premium que apuntan a mercados internacionales con módulos bifaciales avanzados y vidrio-vidrio.
América del Norte
América del Norte representa casi el 18% del mercado global, respaldada por una fuerte adopción solar en EE. UU. y Canadá. Los proyectos a escala de servicios públicos impulsan la demanda de encapsulantes, especialmente para materiales duraderos que cumplen con las expectativas de garantía a largo plazo. Las mezclas de POE y termoplásticos están ganando participación debido a su mayor rendimiento en climas extremos. La producción doméstica de módulos, aunque más pequeña que en Asia, se está expandiendo a través de incentivos políticos como la Ley de Reducción de la Inflación. Se espera que la tendencia hacia la fabricación local reduzca los riesgos de la cadena de suministro y fomente la integración avanzada de encapsulantes. Los módulos bifaciales se despliegan ampliamente en proyectos de servicios públicos, aumentando la demanda de encapsulantes premium.
Europa
Europa tiene aproximadamente un 16% de participación de mercado, impulsada por estrictos estándares de calidad y el aumento del despliegue solar en Alemania, España, Francia e Italia. La región prioriza la reciclabilidad de los módulos y el rendimiento a largo plazo, impulsando la demanda de termoplásticos y encapsulantes no EVA. Las regulaciones de la UE sobre la responsabilidad extendida del productor influyen en la selección de materiales a favor de polímeros reciclables y de baja emisión. El crecimiento en fotovoltaica integrada en edificios (BIPV) y solar flotante también apoya aplicaciones de encapsulantes de nicho. Los fabricantes de módulos europeos adoptan materiales encapsulantes innovadores que se alinean con certificaciones ambientales y rendimiento energético a largo plazo. La dependencia de las importaciones sigue siendo alta, pero la innovación local está ganando terreno en segmentos de materiales de alto rendimiento.
América Latina
América Latina representa alrededor del 6% del mercado global, con Brasil, Chile y México liderando las adiciones de capacidad solar. Las instalaciones solares a escala de servicios públicos forman la mayor parte de la demanda de encapsulantes, con EVA dominando debido a su asequibilidad y cadenas de suministro establecidas. La producción local de encapsulantes sigue siendo limitada, lo que hace que la región dependa de las importaciones de Asia y América del Norte. Los objetivos gubernamentales de energías renovables y los proyectos de expansión de la red apoyan una demanda estable de módulos fotovoltaicos, impulsando indirectamente el volumen de encapsulantes. Aunque la adopción de POE es limitada, está ganando terreno lentamente en proyectos que requieren un mayor rendimiento energético y fiabilidad a largo plazo en entornos de alta radiación UV.
Oriente Medio y África
La región de Oriente Medio y África representa alrededor del 5% del mercado, con un fuerte impulso en países como los EAU, Arabia Saudita, Egipto y Sudáfrica. Los proyectos solares a gran escala en el desierto impulsan la demanda de encapsulantes, requiriendo materiales que resistan altas temperaturas y exposición a UV. EVA sigue siendo la opción dominante debido a su disponibilidad y beneficios de costo. Sin embargo, los encapsulantes de POE y silicona están ganando adopción en módulos de alta especificación para despliegues de grado utilitario. La fabricación regional sigue siendo incipiente, con la mayoría de los encapsulantes obtenidos internacionalmente. El crecimiento en los programas solares nacionales y los planes de diversificación energética apoyan la expansión del mercado a largo plazo en esta región.
Materiales de Encapsulantes para Módulos Fotovoltaicos Segmentaciones del Mercado:
Por Tipo de Material
- Acetato de Etileno-Vinilo (EVA)
- Elastómero de Poliolefina (POE)
- Butiral de Polivinilo (PVB)
- Silicona
- Poliuretano Termoplástico (TPU)
- Ionomero
- Otros Polímeros Especiales y Mezclas
Por Forma del Producto
- Películas/Láminas
- Encapsulantes Líquidos
- Revestimientos/Aerosoles
Por Método de Curado/Procesamiento
- Reticulado por Peróxido
- Termoplástico (no reticulado)
- Sistemas Curables por UV
- Siliconas de Curado por Adición
Por Aplicación
- Silicio Cristalino
- Módulos Bifaciales
- Módulos de Película Delgada
- Módulos de Perovskita y Tándem
- Fotovoltaica Integrada en Edificios (BIPV)
- Módulos Fotovoltaicos Flexibles/Portátiles
Por Despliegue Final
- Techo Residencial
- Techo Comercial e Industrial
- Montaje en Tierra a Escala de Servicios Públicos
- Aplicaciones Fuera de la Red y Especiales
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El mercado de materiales encapsulantes para módulos fotovoltaicos presenta un paisaje competitivo moderadamente consolidado, con gigantes químicos globales y fabricantes de polímeros especializados expandiendo activamente sus carteras específicas para energía solar. Jugadores líderes como Dow, DuPont, Mitsui Chemicals y Wacker Chemie dominan a través de una fuerte presencia de marca, formulaciones patentadas y capacidades de producción globales. Empresas como 3M, SABIC, Covestro y Eastman Chemical están invirtiendo en encapsulantes de alto rendimiento diseñados para módulos bifaciales y vidrio-vidrio. Las estrategias incluyen innovación de productos, integración hacia atrás y expansión de la fabricación regional para asegurar cadenas de suministro y reducir tiempos de entrega. Empresas como Hanwha Solutions y Hangzhou First están ganando terreno en Asia a través de láminas de EVA competitivas en costo y alternativas de POE. La innovación en encapsulantes se centra en mejorar la estabilidad UV, la resistencia a la humedad y la reciclabilidad. La competencia se intensifica a medida que los fabricantes de módulos priorizan la fiabilidad a largo plazo y el rendimiento en campo. Los participantes del mercado están entrando cada vez más en asociaciones con OEM de módulos e institutos de investigación para desarrollar soluciones de encapsulación de próxima generación alineadas con las tecnologías fotovoltaicas en evolución.
Análisis de Jugadores Clave
- Eastman Chemical
- Wacker Chemie
- Mitsubishi Chemical
- 3M
- Asahi Kasei
- Covestro
- Dow
- Evonik
- Teijin Limited
- DuPont
- Sumitomo Chemical
- SABIC
- Henkel
- Huntsman
- Toray Industries
Desarrollos Recientes
- En julio de 2025, Alishan presentó una nueva generación de tecnologías de encapsulantes, incluyendo Alishan Low Acid EVA, Alishan EPE-NT y Alishan EPE-DC. Estos productos están específicamente diseñados para satisfacer las necesidades cambiantes de las células solares de próxima generación como TOPCon y HJT (Tecnología de Heterounión), conocidas por su durabilidad y mayor accesibilidad.
- En mayo de 2025, Jindal Poly Films Limited (JPL) anunció su adquisición de Enerlite Solar Films India, con el objetivo de fortalecer su presencia en el mercado de componentes solares. Tras la transacción, Enerlite se convertirá en una subsidiaria de propiedad total de JPL. Actualmente, JPL posee un 33.05% de participación en la empresa. La adquisición se está llevando a cabo a distancia y se espera que se complete en un plazo de seis meses, pendiente de aprobaciones regulatorias.
- En febrero de 2025, RenewSys, un fabricante de módulos fotovoltaicos, encapsulantes y láminas traseras, introdujo un encapsulante EVA avanzado. Este avance tecnológico fue diseñado para abordar un problema de larga data relacionado con la vida útil de los módulos solares.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Material, Forma del Producto, Método de Curado/Procesamiento, Aplicación, Despliegue Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de encapsulantes avanzados crecerá a medida que los módulos bifaciales y de alta eficiencia continúen expandiéndose globalmente.
- El mercado se beneficiará del cambio global hacia la energía solar, impulsando ciclos de adquisición estables de varios años.
- Los materiales termoplásticos verán un aumento en su uso debido a su reciclabilidad y compatibilidad con ciclos de laminación más rápidos.
- Los principales actores invertirán en innovación de productos para cumplir con estándares más estrictos de fiabilidad y garantía de los módulos.
- El EVA seguirá siendo dominante por volumen, pero el POE y los materiales híbridos ganarán participación en aplicaciones de alto rendimiento.
- Asia Pacífico mantendrá su liderazgo, con más del 55% de participación, respaldado por la enorme capacidad de fabricación de PV de China.
- Europa verá un crecimiento en encapsulantes premium impulsado por objetivos de reciclabilidad y estrictos marcos regulatorios.
- América del Norte ganará tracción por el aumento de la fabricación de módulos domésticos apoyada por incentivos políticos.
- Las fluctuaciones en los precios de las materias primas y los riesgos de la cadena de suministro seguirán desafiando la estabilidad de costos.
- Los problemas de compatibilidad de materiales con los diseños de módulos en evolución requerirán esfuerzos continuos de personalización y validación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de materiales encapsulantes para módulos fotovoltaicos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de materiales encapsulantes para módulos fotovoltaicos entre 2024 y 2032?
¿Qué materiales encapsulantes para el segmento de mercado de módulos fotovoltaicos tuvieron la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de materiales encapsulantes para módulos fotovoltaicos?
¿Quiénes son las empresas líderes en el mercado de materiales encapsulantes para módulos fotovoltaicos?
¿Qué región comandó la mayor parte del mercado de materiales encapsulantes para módulos fotovoltaicos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Material encapsulante para el mercado de módulos fotovoltaicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Material encapsulante para el mercado de módulos fotovoltaicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2,175 million → 2032: USD 3,432.9 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Material encapsulante para el mercado de módulos fotovoltaicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Material encapsulante para el mercado de módulos fotovoltaicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Material encapsulante para el mercado de módulos fotovoltaicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Material encapsulante para el mercado de módulos fotovoltaicos Market Drivers
- 3.3 Material encapsulante para el mercado de módulos fotovoltaicos Market Restraints & Challenges
- 3.4 Material encapsulante para el mercado de módulos fotovoltaicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Material encapsulante para el mercado de módulos fotovoltaicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Material encapsulante para el mercado de módulos fotovoltaicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Material encapsulante para el mercado de módulos fotovoltaicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Material encapsulante para el mercado de módulos fotovoltaicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Material encapsulante para el mercado de módulos fotovoltaicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Material encapsulante para el mercado de módulos fotovoltaicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Material encapsulante para el mercado de módulos fotovoltaicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Material encapsulante para el mercado de módulos fotovoltaicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Material encapsulante para el mercado de módulos fotovoltaicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Material encapsulante para el mercado de módulos fotovoltaicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Material encapsulante para el mercado de módulos fotovoltaicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Material encapsulante para el mercado de módulos fotovoltaicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Material encapsulante para el mercado de módulos fotovoltaicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Material encapsulante para el mercado de módulos fotovoltaicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Material encapsulante para el mercado de módulos fotovoltaicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Material encapsulante para el mercado de módulos fotovoltaicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Material encapsulante para el mercado de módulos fotovoltaicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Material encapsulante para el mercado de módulos fotovoltaicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Material encapsulante para el mercado de módulos fotovoltaicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
