
Visión General del Mercado de IA en Alimentos y Bebidas:
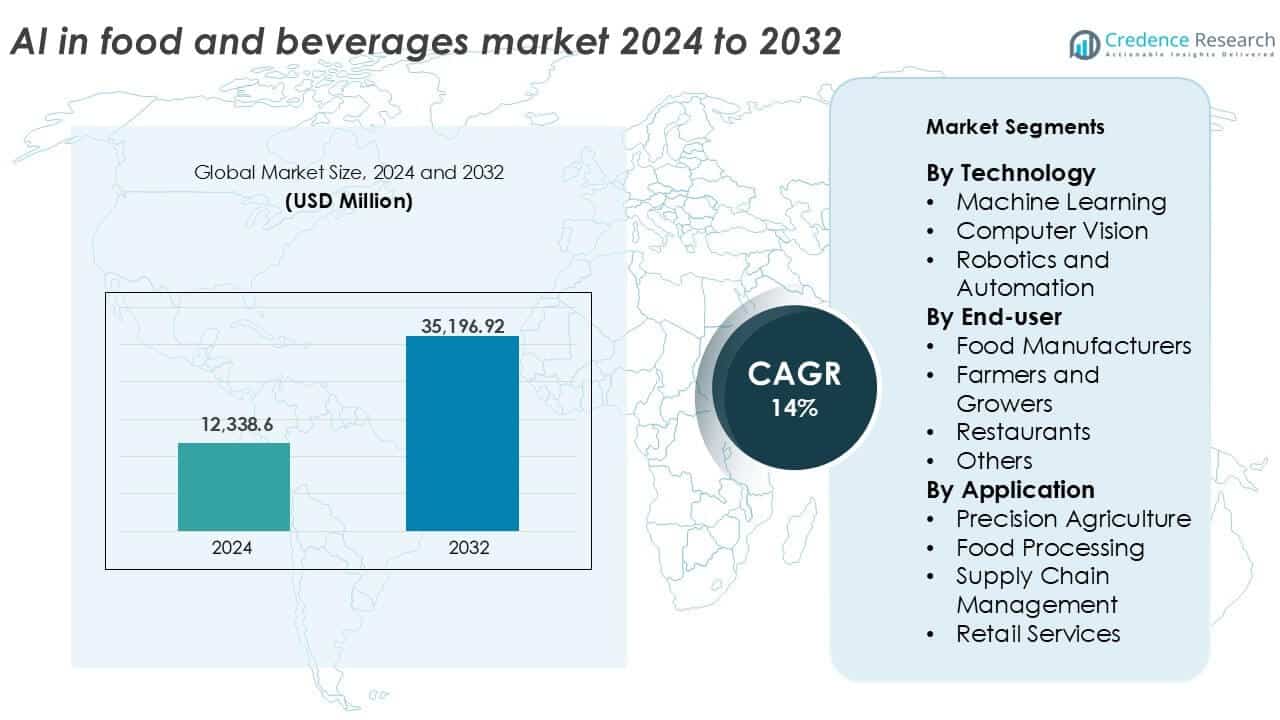
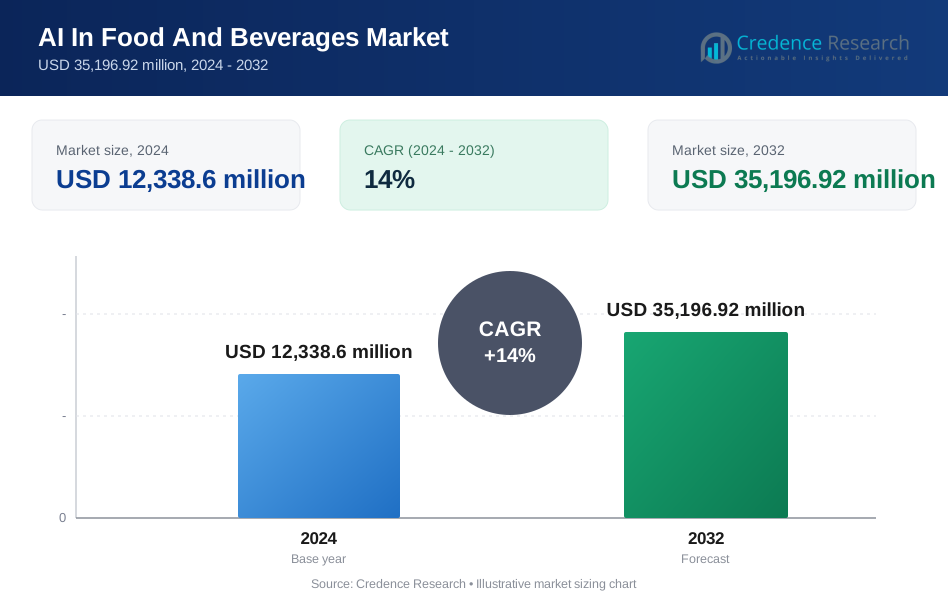
El tamaño del mercado de IA en Alimentos y Bebidas fue valorado en USD 12,338.6 millones en 2024 y se anticipa que alcanzará USD 35,196.92 millones para 2032, creciendo a una CAGR del 14% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de IA en Alimentos y Bebidas 2024 | USD 12,338.6 millones |
| Mercado de IA en Alimentos y Bebidas, CAGR | 14% |
| Tamaño del Mercado de IA en Alimentos y Bebidas 2032 | USD 35,196.92 millones |
El mercado de IA en alimentos y bebidas está liderado por actores clave como IBM Corporation, Microsoft Corporation, Google LLC, SAP SE, NVIDIA Corporation, Rockwell Automation Inc., ABB Ltd., y Honeywell International Inc. Estas empresas dominan debido a sus plataformas avanzadas de IA, fuerte presencia global y asociaciones estratégicas con fabricantes de alimentos. Empresas especializadas como TOMRA Sorting Solutions AS, Key Technology Inc., e Impact Vision mejoran el ecosistema con soluciones de control de calidad e inspección basadas en IA. América del Norte posee la mayor cuota de mercado con un 35% en 2024, impulsada por la adopción temprana de tecnología, infraestructura robusta y fuerte presencia de proveedores de IA. Europa sigue con un 25%, apoyada por inversiones en seguridad alimentaria y trazabilidad. Asia Pacífico muestra un rápido crecimiento con una participación del 22%, impulsada por la transformación digital en la agricultura y la logística alimentaria. Estas regiones impulsan la innovación, mientras que la dinámica competitiva se intensifica a través de fusiones, modelos de IA como servicio y aplicaciones ampliadas de uso final a lo largo de la cadena de suministro.
Perspectivas del Mercado de IA en Alimentos y Bebidas
- El mercado de IA en alimentos y bebidas fue valorado en USD 12,338.6 millones en 2024 y se proyecta que alcanzará USD 35,196.92 millones para 2032, expandiéndose a una CAGR del 14% durante el período de pronóstico.
- El aumento de la demanda de automatización, control de calidad y eficiencia operativa impulsa la adopción de IA en la fabricación de alimentos, el comercio minorista y las cadenas de suministro.
- El aprendizaje automático lidera el segmento tecnológico con más del 40% de participación, mientras que el procesamiento de alimentos domina las aplicaciones con un 38% de participación de mercado en 2024.
- Los principales actores incluyen IBM, Microsoft, Google, SAP y Honeywell, centrándose en asociaciones estratégicas, análisis en tiempo real y plataformas de IA como servicio para expandir su presencia en el mercado.
- América del Norte lidera el mercado con un 35% de participación, seguida de Europa con un 25% y Asia Pacífico con un 22%, mientras que los altos costos de implementación y las preocupaciones sobre la privacidad de los datos continúan restringiendo una adopción más amplia en las regiones en desarrollo.
Análisis de Segmentación del Mercado de IA en Alimentos y Bebidas:
Por Tecnología
El aprendizaje automático ocupa la posición dominante en el mercado de IA en alimentos y bebidas, representando más del 40% de la cuota de mercado en 2024. Su amplia aplicación en mantenimiento predictivo, control de calidad y pronóstico de demanda impulsa su adopción. Los fabricantes de alimentos utilizan el aprendizaje automático para optimizar recetas, reducir desperdicios y personalizar ofertas. La robótica y la automatización siguen de cerca, ganando impulso en tareas repetitivas como clasificación, empaquetado y cocción. La visión por computadora ve un uso creciente en la inspección de calidad y detección de contaminación. La creciente demanda de eficiencia operativa y conocimientos en tiempo real impulsa el crecimiento general del segmento.
- Por ejemplo, Coca‑Cola utiliza modelos de IA para inspeccionar líneas de productos, detectando defectos en tiempo real para reducir desperdicios y retiradas (casos de uso de visión por computadora en IA).
Por Usuario Final
Los fabricantes de alimentos emergieron como los principales usuarios finales en 2024, contribuyendo con casi el 45% de los ingresos del mercado. La IA les permite mejorar la eficiencia de producción, garantizar la seguridad alimentaria y acelerar los ciclos de innovación. La automatización en líneas de procesamiento y los controles de calidad basados en IA apoyan el control de costos y la consistencia del producto. Los restaurantes adoptan la IA para la ingeniería de menús inteligentes, precios dinámicos y análisis del comportamiento del cliente. Los agricultores y cultivadores aprovechan la IA en el monitoreo de cultivos y análisis predictivo. La categoría 'Otros', que incluye plataformas de entrega de alimentos, ve un uso creciente de la IA en logística y recomendaciones personalizadas.
- Por ejemplo, la visión por IA en restaurantes automatiza tareas de inspección de alimentos para reducir desperdicios y mejorar la consistencia (aplicaciones de visión por computadora en restaurantes).
Por Aplicación
El procesamiento de alimentos lidera el segmento de aplicación con más del 38% de la cuota de mercado en 2024. La IA mejora el monitoreo en tiempo real, la detección de anomalías y la automatización de equipos en instalaciones de procesamiento. Garantiza una calidad de producto consistente mientras reduce la intervención humana y los costos operativos. La agricultura de precisión está ganando tracción entre los cultivadores que utilizan IA para la predicción de rendimiento, detección de plagas y gestión del riego. Las aplicaciones de gestión de la cadena de suministro están creciendo debido a la necesidad de seguimiento en tiempo real, optimización de inventarios y logística predictiva. La adopción de IA en servicios minoristas apoya experiencias de compra personalizadas y promociones dirigidas.
Factores Clave de Crecimiento del Mercado de IA en Alimentos y Bebidas
Creciente Demanda de Automatización y Eficiencia Operativa
La adopción de IA en el mercado de alimentos y bebidas se acelera debido a la creciente necesidad de automatización y eficiencia. Las empresas buscan optimizar la producción, reducir desperdicios y disminuir los costos laborales. El aprendizaje automático y la robótica permiten el monitoreo en tiempo real, el mantenimiento predictivo y la toma de decisiones automatizada en las cadenas de suministro. Los procesadores de alimentos utilizan IA para optimizar la producción por lotes y gestionar inventarios, reduciendo el tiempo de inactividad y los errores. En entornos de ritmo rápido como restaurantes y líneas de empaquetado, los robots impulsados por IA realizan tareas repetitivas con mayor precisión y velocidad. La presión por satisfacer la demanda del consumidor sin comprometer la calidad hace que la integración de IA sea una prioridad estratégica. Las ganancias de eficiencia también contribuyen a los objetivos de sostenibilidad al minimizar el uso de recursos y desperdicios. A medida que los márgenes se ajustan y la complejidad operativa crece, las empresas recurren a la IA para mantener la competitividad y mejorar la productividad. El retorno de la inversión de la automatización continúa impulsando un fuerte interés en el mercado, especialmente entre los grandes fabricantes de alimentos y operadores logísticos.
- Por ejemplo, Tyson Foods invirtió más de $1.3 mil millones en robótica y automatización para modernizar el procesamiento de carne, reduciendo errores manuales y mejorando el rendimiento.
Creciente Uso de la IA en el Control de Calidad y Seguridad Alimentaria
Garantizar la seguridad alimentaria y una calidad constante impulsa el despliegue de IA en las etapas de producción y envasado. Los sistemas de visión por computadora identifican defectos, contaminación y errores de etiquetado con alta precisión. Los algoritmos de aprendizaje automático analizan datos sensoriales para mantener los estándares del producto y predecir desviaciones de calidad. Los datos en tiempo real de los sensores apoyan decisiones más rápidas y acciones correctivas inmediatas, reduciendo los riesgos de retiro del mercado. La IA apoya el cumplimiento regulatorio al automatizar la documentación y la trazabilidad a lo largo de la cadena de valor. Por ejemplo, los fabricantes de alimentos aplican IA para monitorear la temperatura, la humedad y las condiciones de almacenamiento para preservar la frescura y la seguridad. Las herramientas de inspección habilitadas por IA superan a las verificaciones humanas en velocidad y fiabilidad. A medida que los organismos reguladores imponen normas de seguridad alimentaria más estrictas, las empresas dependen de la IA para el monitoreo continuo y la presentación de informes. Esta capacidad genera confianza en los consumidores, protege la reputación de la marca y reduce los costos asociados con fallos de producto o riesgos para la salud. La necesidad crítica de integridad alimentaria sigue impulsando la adopción de la IA en los sistemas de control de calidad.
- Por ejemplo, los sistemas de IA de LandingLens detectan anomalías en productos a granel como arroz o azúcar, mejorando la precisión de la inspección alimentaria.
Personalización e Información Inteligente del Consumidor
La IA permite a las empresas de alimentos y minoristas comprender las preferencias cambiantes de los consumidores y personalizar experiencias. Los algoritmos analizan el historial de compras, los hábitos dietéticos y los comentarios para ofrecer recomendaciones y ofertas personalizadas. Los restaurantes utilizan IA para personalizar menús, prever la demanda y gestionar precios dinámicos. Los sistemas minoristas inteligentes predicen el comportamiento del comprador y mejoran el compromiso con promociones impulsadas por IA y diseños en tienda. Para las marcas de alimentos, las herramientas de IA permiten un desarrollo de productos dirigido al identificar tendencias emergentes de las redes sociales y datos de mercado. La personalización aumenta la lealtad del cliente y mejora las ventas mediante una mejor alineación con las necesidades individuales. En las plataformas de comercio electrónico, la IA ayuda a guiar la planificación de comidas, el control de porciones y las elecciones enfocadas en la salud. El creciente interés del consumidor en alimentos funcionales, sostenibilidad y conveniencia agrega más valor a las soluciones personalizadas. La capacidad de generar información profunda del consumidor con mínima intervención humana transforma las estrategias de marketing y producto. A medida que la competencia se intensifica, la personalización impulsada por IA se convierte en un diferenciador clave en el mercado.
Tendencias y Oportunidades Clave del Mercado de IA en Alimentos y Bebidas
Integración de IA con IoT y Blockchain
La convergencia de la IA con IoT y blockchain crea nuevas posibilidades en la industria de alimentos y bebidas. Los dispositivos IoT generan datos en tiempo real sobre temperatura, almacenamiento y condiciones de tránsito. La IA analiza estos datos para predecir el deterioro, optimizar las cadenas de suministro y mejorar la utilización de activos. Cuando se combina con blockchain, este sistema proporciona visibilidad y trazabilidad de extremo a extremo, mejorando la transparencia y el cumplimiento de la seguridad alimentaria. Los productores y minoristas pueden rastrear el recorrido completo de los ingredientes desde la granja hasta el estante. La IA identifica patrones y señala anomalías en los registros asegurados por blockchain, previniendo el fraude y asegurando la calidad. Estas tecnologías también ayudan en la previsión de la demanda, el control de inventarios y la eficiencia energética. A medida que los consumidores exigen información más clara sobre el origen y la sostenibilidad, tales integraciones ofrecen confianza y responsabilidad. Esta tendencia apoya servicios de valor añadido para marcas premium y compradores preocupados por la salud. Las empresas visionarias que adoptan esta tríada obtienen una ventaja competitiva a través de una mayor fiabilidad, agilidad y confianza del consumidor.
- Por ejemplo, Walmart despliega millones de sensores IoT en palés y tiendas para recopilar datos en tiempo real sobre ubicación, temperatura y humedad, mejorando la visibilidad a lo largo de su cadena de suministro (despliegues actuales en progreso).
Expansión de la Agricultura de Precisión Impulsada por IA
La agricultura de precisión impulsada por IA está ganando terreno a medida que los agricultores buscan mejorar el rendimiento y reducir los costos de insumos. Los sistemas de IA analizan imágenes satelitales, datos de salud del suelo y pronósticos meteorológicos para guiar decisiones sobre siembra, riego y fertilización. Estos conocimientos permiten la optimización de recursos y la detección temprana de plagas o enfermedades. Los modelos de aprendizaje automático mejoran con el tiempo, ofreciendo predicciones y recomendaciones más precisas. Drones equipados con cámaras de IA escanean grandes terrenos agrícolas para el monitoreo de cultivos en tiempo real y la detección de anomalías. La automatización en la agricultura reduce la dependencia de la mano de obra manual al tiempo que mejora la consistencia. Esta tendencia apoya la agricultura sostenible al minimizar el uso de productos químicos y conservar el agua. Las plataformas impulsadas por IA también ayudan a los pequeños agricultores a acceder a conocimientos expertos a través de herramientas móviles. Gobiernos y startups agrotecnológicas invierten en IA para apoyar la seguridad alimentaria y el desarrollo rural. A medida que el cambio climático aumenta la imprevisibilidad en la agricultura, la agricultura de precisión presenta una solución oportuna y escalable para sistemas alimentarios resilientes y productivos.
Principales Desafíos del Mercado de Alimentos y Bebidas con IA
Altos Costos de Implementación y Complejidad Técnica
La adopción de la IA en el sector de alimentos y bebidas enfrenta barreras debido a los altos costos iniciales y la complejidad del sistema. Las pequeñas y medianas empresas a menudo carecen del presupuesto y la experiencia para implementar herramientas avanzadas de IA. Las actualizaciones de infraestructura, la instalación de sensores y la capacitación del personal requieren una inversión sustancial. Personalizar modelos de IA para operaciones específicas aumenta el costo. La falta de estandarización en los formatos de datos y la interoperabilidad complica aún más la integración en sistemas heredados. Las brechas de habilidades técnicas también limitan la adopción, particularmente en regiones rurales o subdesarrolladas. Incluso las grandes empresas pueden enfrentar retrasos en lograr el ROI debido a las empinadas curvas de aprendizaje y las interrupciones operativas durante la transición. Las preocupaciones sobre ciberseguridad, privacidad de datos y confiabilidad del sistema crean dudas para adoptar la IA a gran escala. Sin una orientación clara y soluciones rentables, muchas empresas retrasan o limitan la implementación de IA. Abordar estos desafíos requiere apoyo de proveedores, asociaciones público-privadas y modelos escalables de IA como servicio.
Calidad de los Datos y Preocupaciones Regulatorias
Los sistemas de IA dependen en gran medida de grandes volúmenes de datos de alta calidad para funcionar de manera efectiva. En el sector de alimentos y bebidas, las prácticas inconsistentes de recopilación de datos reducen la precisión y confiabilidad de la IA. Las variaciones en los insumos de materias primas, los entornos de almacenamiento y el comportamiento del consumidor crean conjuntos de datos fragmentados. Una mala gestión de datos resulta en lagunas, duplicación o etiquetado incorrecto, lo que afecta la toma de decisiones y el entrenamiento de modelos. El cumplimiento de las regulaciones de protección de datos, como el GDPR, añade otra capa de complejidad, especialmente al manejar datos de consumidores o de la cadena de suministro. La incertidumbre regulatoria en torno a la ética de la IA, la responsabilidad y la transparencia dificulta el despliegue a gran escala. Las empresas deben asegurarse de que sus procesos de IA se alineen con los estándares de seguridad, privacidad y ética. Generar confianza en los resultados de la IA también sigue siendo un desafío debido a la naturaleza de "caja negra" de algunos algoritmos. Para superar esto, las organizaciones necesitan protocolos claros para la calidad de los datos, la documentación y la responsabilidad. Los marcos regulatorios sólidos y la colaboración industrial son críticos para fomentar una adopción responsable y efectiva de la IA.
Análisis Regional del Mercado de IA en Alimentos y Bebidas
América del Norte
América del Norte lideró el mercado de IA en alimentos y bebidas en 2024, representando más del 35% de los ingresos globales. Estados Unidos impulsa este dominio con una adopción generalizada de IA en la fabricación de alimentos, cadenas de QSR y retail. La fuerte inversión en tecnología alimentaria, la infraestructura digital de apoyo y la integración temprana de IA contribuyen al liderazgo de la región. Las empresas utilizan la IA para optimizar operaciones, automatizar el control de calidad y mejorar el compromiso del cliente. Jugadores líderes como IBM, Microsoft y Google se asocian con productores de alimentos para plataformas impulsadas por IA. Los marcos regulatorios favorables y la creciente demanda de servicios de alimentos personalizados continúan fortaleciendo el impulso del mercado en toda América del Norte.
Europa
Europa capturó alrededor del 25% del mercado global de IA en alimentos y bebidas en 2024, impulsada por la innovación en seguridad alimentaria, trazabilidad y sostenibilidad. Países como Alemania, Francia y los Países Bajos invierten en IA para agricultura inteligente, visibilidad de la cadena de suministro y reducción de desperdicio de alimentos. La región promueve el uso ético de la IA y el cumplimiento de las regulaciones de privacidad de datos, fomentando la transparencia. Las empresas con sede en la UE integran la IA con blockchain e IoT para el seguimiento del origen de los alimentos y el cumplimiento de la seguridad. La creciente demanda de productos alimenticios basados en plantas, orgánicos y personalizados también apoya el despliegue de IA. El apoyo gubernamental para la tecnología agrícola y la automatización alimentaria impulsa aún más la adopción en toda Europa.
Asia Pacífico
Asia Pacífico mantuvo aproximadamente un 22% de participación de mercado en 2024, con un rápido crecimiento liderado por China, Japón e India. La región se beneficia de la creciente demanda de automatización alimentaria, urbanización y transformación digital en la agricultura. Los grandes productores de alimentos y empresas tecnológicas de China integran la IA para satisfacer las demandas de eficiencia y seguridad. India ve un uso creciente de la IA en cadenas de suministro y agricultura inteligente, apoyada por startups de tecnología agrícola. Japón se enfoca en la robótica en el procesamiento de alimentos y el retail habilitado por IA. El crecimiento poblacional, las necesidades de seguridad alimentaria y el apoyo gubernamental para la innovación en IA impulsan una fuerte expansión del mercado en las diversas economías y sectores alimentarios de Asia Pacífico.
América Latina
América Latina representó cerca del 10% del mercado global de IA en alimentos y bebidas en 2024. Brasil y México lideran la adopción, particularmente en el procesamiento de alimentos y la logística. Las empresas regionales implementan IA para la previsión de la demanda, la optimización del inventario y el mantenimiento predictivo. Las aplicaciones de IA enfocadas en la agricultura ganan terreno en la producción de café, soja y frutas. Los desafíos incluyen infraestructura digital limitada y financiamiento para pequeñas y medianas empresas. Sin embargo, la mejora de la conectividad móvil y las iniciativas agri-digitales gubernamentales crean oportunidades de crecimiento. Los exportadores de alimentos en la región adoptan IA para cumplir con los estándares de calidad internacionales y mejorar la trazabilidad. El mercado muestra un crecimiento constante a medida que las soluciones de IA se vuelven más accesibles.
Oriente Medio y África (MEA)
Oriente Medio y África mantuvieron una modesta participación de mercado del 8% en 2024, pero la región está experimentando un creciente interés en la IA para la seguridad alimentaria y la agricultura inteligente. Los países del Golfo invierten en IA para apoyar la seguridad alimentaria y reducir la dependencia de las importaciones. Los EAU y Arabia Saudita integran IA en la agricultura vertical, la logística de alimentos y el análisis minorista. En África, las soluciones habilitadas por IA ayudan en la detección de plagas, el monitoreo del suelo y la predicción del clima, especialmente en Kenia y Sudáfrica. Desafíos como las brechas de infraestructura y la escasez de habilidades limitan el despliegue a gran escala. Sin embargo, el aumento de inversiones y programas piloto indican un potencial de crecimiento a largo plazo en MEA.
Segmentaciones del Mercado de IA en Alimentos y Bebidas:
Por Tecnología
- Aprendizaje Automático
- Visión por Computadora
- Robótica y Automatización
Por Usuario Final
- Fabricantes de Alimentos
- Agricultores y Productores
- Restaurantes
- Otros
Por Aplicación
- Agricultura de Precisión
- Procesamiento de Alimentos
- Gestión de la Cadena de Suministro
- Servicios Minoristas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo del Mercado de IA en Alimentos y Bebidas
El paisaje competitivo en el mercado de IA en alimentos y bebidas presenta una mezcla de líderes tecnológicos globales, empresas especializadas en tecnología alimentaria y proveedores de soluciones de automatización. Jugadores clave como IBM Corporation, Microsoft Corporation, Google LLC, SAP SE y NVIDIA Corporation ofrecen plataformas de IA que apoyan el análisis predictivo, la visión por computadora y el aprendizaje automático a lo largo de la cadena de valor alimentaria. Empresas como Rockwell Automation Inc., ABB Ltd. y Honeywell International Inc. se centran en la automatización impulsada por IA en operaciones de procesamiento y empaque. Innovadores específicos del sector alimentario como TOMRA Sorting Solutions AS, Key Technology Inc. e Impact Vision proporcionan sistemas de visión para la inspección de calidad y clasificación. Empresas emergentes como Sight Machine Inc. e INTELLIGENT Brewing Co. ofrecen soluciones de IA especializadas en la optimización de la producción e innovación en bebidas. Las asociaciones estratégicas, adquisiciones e inversiones en I+D impulsan la competencia. Las empresas se enfocan en mejorar la precisión de la IA, reducir los costos de implementación y expandir las capacidades de análisis en tiempo real para mantener la cuota de mercado y fortalecer el compromiso con los clientes en este espacio de rápida evolución.
Análisis de Jugadores Clave
- ABB Ltd.
- Buhler Group
- Google LLC
- Honeywell International Inc.
- IBM Corporation
- Impact Vision
- INTELLIGENT Brewing Co.
- Key Technology Inc.
- Microsoft Corporation
- Milltec Clarfai, Inc.
- NVIDIA Corporation
- Raytec Vision SpA
- Rockwell Automation Inc.
- SAP SE
- Sight Machine Inc.
- TOMRA Sorting Solutions AS
Desarrollos Recientes
- En abril de 2025, GrubMarket adquirió Delta Fresh Produce, extendiendo su plataforma de cadena de suministro impulsada por IA a México.
- En enero de 2024, YELP introdujo más de 20 nuevas actualizaciones en los servicios impulsados por IA, que ayudarán a desarrollar resúmenes de negocios impulsados por IA para encontrar rápidamente negocios basados en preferencias, un feed de inicio visualmente atractivo para encontrar rápidamente nuevos restaurantes favoritos, presupuestos inteligentes impulsados por IA y muchas más características.
- En enero de 2024, un evento comercial de varios días, CES 2024, fue un gran evento en el que se presentaron electrodomésticos impulsados por IA, robots tipo chef y diferentes gadgets de cocina de alta tecnología. Tales eventos son muy útiles para albergar la integración de IA en la industria de alimentos y bebidas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tecnología, Usuario Final, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de IA se acelerará en el procesamiento y empaquetado de alimentos para el control de calidad en tiempo real.
- Los fabricantes de alimentos integrarán IA con IoT para mejorar el mantenimiento predictivo y reducir el tiempo de inactividad.
- Los restaurantes usarán IA para personalizar menús y mejorar las estrategias de precios dinámicos.
- Los sistemas de cadena de suministro impulsados por IA apoyarán la previsión de la demanda y reducirán el desperdicio de alimentos.
- Los minoristas desplegarán IA para el análisis del comportamiento del consumidor y experiencias de compra personalizadas.
- La agricultura de precisión crecerá con herramientas de monitoreo de cultivos y optimización de rendimiento impulsadas por IA.
- Las startups ofrecerán soluciones de IA basadas en la nube adaptadas para pequeñas y medianas empresas de alimentos.
- Las inversiones aumentarán en herramientas de seguridad alimentaria, trazabilidad y cumplimiento normativo basadas en IA.
- Las asociaciones entre empresas tecnológicas y productores de alimentos expandirán la aplicación de IA a lo largo de las cadenas de valor.
- Las soluciones de IA se volverán más accesibles a medida que los costos disminuyan y la claridad regulatoria mejore.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la inteligencia artificial en el sector de alimentos y bebidas, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de IA en alimentos y bebidas entre 2024 y 2032?
¿Qué IA en el segmento del mercado de alimentos y bebidas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la inteligencia artificial en alimentos y bebidas?
¿Quiénes son las empresas líderes en el mercado de IA en alimentos y bebidas?
¿Qué región comandó la mayor parte del mercado de IA en alimentos y bebidas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 IA en el mercado de alimentos y bebidas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global IA en el mercado de alimentos y bebidas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12,338.6 million → 2032: USD 35,196.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 IA en el mercado de alimentos y bebidas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. IA en el mercado de alimentos y bebidas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 IA en el mercado de alimentos y bebidas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 IA en el mercado de alimentos y bebidas Market Drivers
- 3.3 IA en el mercado de alimentos y bebidas Market Restraints & Challenges
- 3.4 IA en el mercado de alimentos y bebidas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 IA en el mercado de alimentos y bebidas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 IA en el mercado de alimentos y bebidas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, IA en el mercado de alimentos y bebidas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 IA en el mercado de alimentos y bebidas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. IA en el mercado de alimentos y bebidas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the IA en el mercado de alimentos y bebidas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 IA en el mercado de alimentos y bebidas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 IA en el mercado de alimentos y bebidas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 IA en el mercado de alimentos y bebidas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in IA en el mercado de alimentos y bebidas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New IA en el mercado de alimentos y bebidas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global IA en el mercado de alimentos y bebidas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America IA en el mercado de alimentos y bebidas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe IA en el mercado de alimentos y bebidas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific IA en el mercado de alimentos y bebidas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America IA en el mercado de alimentos y bebidas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East IA en el mercado de alimentos y bebidas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa IA en el mercado de alimentos y bebidas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. IA en el mercado de alimentos y bebidas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
