
Visión General del Mercado
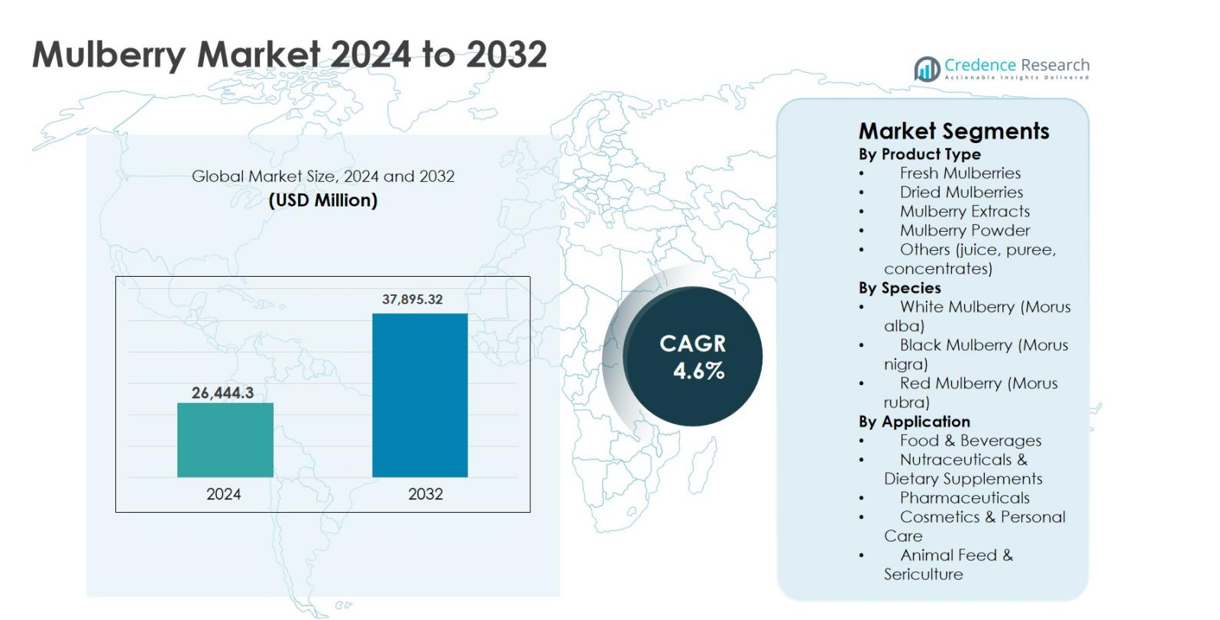
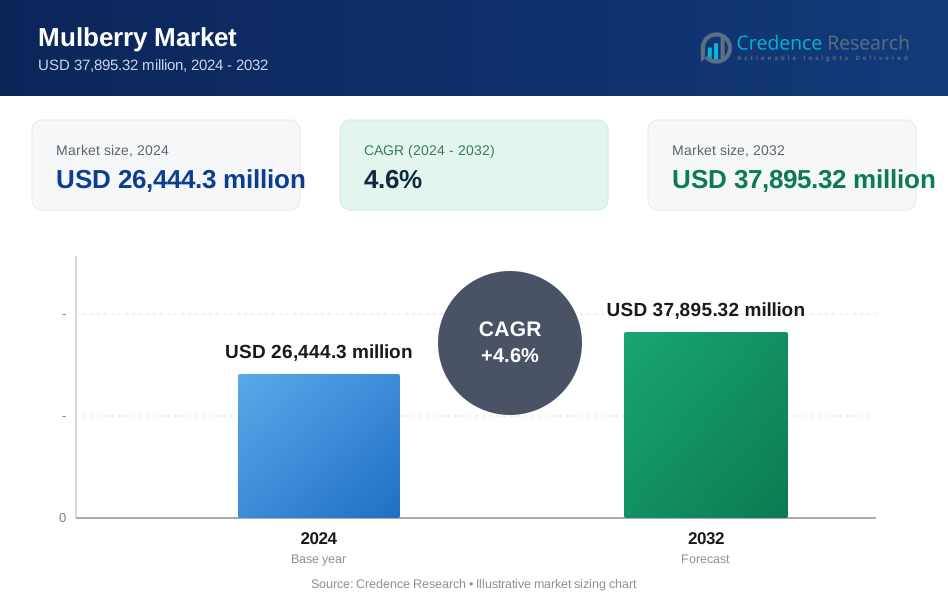
El tamaño del mercado de la morera se valoró en USD 26,444.3 millones en 2024 y se anticipa que alcanzará los USD 37,895.32 millones para 2032, creciendo a una CAGR del 4.6% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Morera 2024 | USD 26,444.3 millones |
| Mercado de Morera, CAGR | 4.6% |
| Tamaño del Mercado de Morera 2032 | USD 37,895.32 millones |
El mercado de la morera está respaldado por un grupo diverso de actores enfocados en el cultivo, procesamiento y productos de morera de valor agregado en aplicaciones alimenticias, nutracéuticas, farmacéuticas y cosméticas. Los participantes clave incluyen BioSpectrum, Fuji-Sangyo, Natural Factors, Specialty Natural Products Co., Pure Ingredients Ltd, Twinstarts, Hunan Warrant, Geneham Pharmaceutical, Xi’an Xiaocao Botanical Development, y Zhejiang Wecan Bio Technology, todos los cuales enfatizan la estandarización del producto, la potencia del extracto y las ofertas de etiqueta limpia. Regionalmente, Asia Pacífico lidera el mercado de la morera con una participación de mercado exacta del 54.2%, impulsada por el cultivo a gran escala, la fuerte demanda de sericultura y el consumo tradicional en China e India. Europa y América del Norte siguen, respaldadas por la creciente demanda de alimentos funcionales, suplementos dietéticos e ingredientes cosméticos naturales a base de morera.
Perspectivas del Mercado
- El mercado de la morera se valoró en USD 26,444.3 millones en 2024 y se proyecta que alcanzará los USD 37,895.32 millones para 2032, creciendo a una CAGR del 4.6% durante el período de pronóstico, respaldado por la creciente demanda en aplicaciones alimenticias, nutracéuticas, farmacéuticas y cosméticas.
- El crecimiento del mercado está impulsado principalmente por el aumento del consumo de alimentos funcionales y ricos en antioxidantes, la expansión del uso de extractos de morera en suplementos dietéticos y la fuerte demanda de la sericultura, con Alimentos & Bebidas manteniendo una participación de segmento dominante del 41.3% en 2024.
- Las principales tendencias del mercado incluyen una creciente preferencia por las moras secas, polvos y extractos, junto con el aumento de la adopción de ingredientes a base de morera en alimentos de etiqueta limpia, medicinas herbales y formulaciones de cuidado de la piel natural.
- El panorama del mercado sigue siendo moderadamente fragmentado, con los actores enfocándose en la estandarización del producto, el procesamiento de valor agregado y la expansión en los segmentos nutracéuticos y cosméticos para fortalecer su posicionamiento.
- Regionalmente, Asia Pacífico dominó con una participación de mercado del 54.2%, seguida por Europa con el 19.6%, América del Norte con el 15.1%, América Latina con el 6.3%, y Medio Oriente & África con el 4.8%, reflejando patrones de consumo y cultivo variados.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
El mercado de moras por tipo de producto está liderado por las moras frescas, que representaron el 38.6% de la cuota de mercado en 2024, impulsadas por la creciente preferencia del consumidor por frutas frescas y mínimamente procesadas y el uso creciente en el consumo doméstico y alimentos tradicionales. Las moras frescas se benefician de un alto valor nutricional, un contenido rico en antioxidantes y una demanda creciente de consumidores preocupados por la salud. Las moras secas y los extractos de mora les siguen, respaldados por una vida útil más larga y una creciente aplicación en nutracéuticos. Mientras tanto, el polvo de mora y los formatos procesados como jugo, puré y concentrados ganan tracción debido a la conveniencia, las tendencias de etiquetas limpias y la creciente incorporación en alimentos y bebidas funcionales.
- Por ejemplo, los minoristas regionales de la granja a la mesa en Japón y Corea del Sur promueven moras frescas cultivadas localmente para su uso en postres y confitería tradicional, enfatizando su perfil antioxidante y trazabilidad desde huertos cercanos.
Por Especie
Basado en especies, la mora blanca (Morus alba) dominó el mercado de moras con una cuota del 46.9% en 2024, principalmente debido a su uso extensivo en nutracéuticos, farmacéuticos y sericultura. La mora blanca se beneficia de un alto contenido de compuestos bioactivos, incluidos flavonoides y alcaloides, apoyando su aplicación en productos para el manejo del azúcar en sangre y el control del colesterol. La mora negra (Morus nigra) tiene una participación significativa impulsada por altos niveles de antioxidantes y la demanda de formulaciones de alimentos y bebidas, mientras que la mora roja (Morus rubra) mantiene un crecimiento moderado, respaldado por el consumo regional y el uso creciente en colorantes alimentarios naturales y productos de salud especializados.
- Por ejemplo, el extracto de hoja de Morus alba se utiliza en formulaciones nutracéuticas estandarizadas para la diabetes tipo 2 y dislipidemia, aprovechando sus efectos hipoglucemiantes y antihiperlipidémicos documentados.
Por Aplicación
Por aplicación, Alimentos & Bebidas emergió como el segmento dominante, capturando el 41.3% de la cuota de mercado de moras en 2024, impulsado por el creciente uso en mermeladas, jugos, productos de panadería y bebidas funcionales. La creciente demanda de ingredientes naturales y formulaciones a base de frutas continúa fortaleciendo este segmento. Los Nutraceuticos & Suplementos Dietéticos representan el segmento de más rápido crecimiento, impulsado por la creciente conciencia sobre las propiedades antidiabéticas y antioxidantes de la mora. Además, los Farmacéuticos, Cosméticos & Cuidado Personal, y Alimentos para Animales & Sericultura contribuyen de manera constante, respaldados por la expansión de la investigación medicinal, las tendencias de cuidado de la piel natural y la demanda sostenida de la industria de la seda.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Alimentos Funcionales y Ricos en Nutrientes
El creciente enfoque de los consumidores en la salud, el bienestar y la nutrición preventiva sigue siendo un impulsor principal del mercado de la morera. Las moras son ricas en antioxidantes, flavonoides, antocianinas y vitaminas, apoyando beneficios como la regulación del azúcar en sangre, la reducción del colesterol y el refuerzo del sistema inmunológico. Estas características han incrementado su adopción en alimentos funcionales, bebidas y suplementos dietéticos. La creciente incidencia de trastornos relacionados con el estilo de vida, incluyendo la diabetes y las enfermedades cardiovasculares, ha acelerado aún más la demanda de ingredientes naturales de origen vegetal con valor terapéutico. Los fabricantes de alimentos incorporan cada vez más la fruta de morera, polvo y extractos en productos con etiquetas limpias, reforzando la expansión del mercado. Además, la mayor conciencia sobre los ingredientes herbales tradicionales en economías tanto desarrolladas como emergentes continúa apoyando el crecimiento sostenido en el consumo de morera.
- Por ejemplo, Morinaga & Co. en Japón ha desarrollado tés y tabletas a base de hojas de morera posicionados para el apoyo del azúcar en sangre después de las comidas, reflejando el interés documentado en ingredientes naturales para el control glucémico.
Expansión de Aplicaciones en Nutracéuticos y Farmacéuticos
El mercado de la morera está fuertemente impulsado por su uso en expansión en formulaciones nutracéuticas y farmacéuticas. La morera blanca, en particular, se utiliza ampliamente en suplementos dirigidos al control glucémico, la gestión del peso y la salud metabólica. La investigación clínica en curso que destaca las propiedades antiinflamatorias, antioxidantes y antidiabéticas de la morera ha fortalecido su credibilidad en aplicaciones terapéuticas. Las empresas farmacéuticas utilizan cada vez más extractos estandarizados de morera en medicinas herbales y productos de salud preventiva. Esta tendencia está respaldada por la aceptación regulatoria de ingredientes botánicos y la creciente confianza del consumidor en los remedios a base de plantas. El crecimiento de las poblaciones envejecidas y el aumento del gasto en atención preventiva refuerzan aún más el papel de la morera como un ingrediente medicinal valioso.
- Por ejemplo, las formulaciones comerciales en Asia y Europa utilizan extracto de hoja de Morus alba en cápsulas o tabletas de apoyo al azúcar en sangre, combinándolo frecuentemente con otros botánicos como la canela o el banaba para apuntar a la salud metabólica, reflejando el interés clínico documentado en fórmulas multi-herbales para la gestión glucémica.
Crecimiento de la Sericultura y el Cultivo Agrícola
La continua expansión de la sericultura, especialmente en la región de Asia Pacífico, sirve como un impulsor crítico del crecimiento para el mercado de la morera. Las hojas de morera son el alimento principal para los gusanos de seda, haciendo esencial el cultivo a gran escala para la producción de seda. Países como China, India y Vietnam continúan invirtiendo en el cultivo de morera para fortalecer las economías rurales y las cadenas de suministro textil. Los programas de apoyo gubernamental, las técnicas de cultivo mejoradas y las variedades de morera de alto rendimiento han mejorado la productividad y la consistencia del suministro. Paralelamente, el cultivo de morera para el consumo de fruta se beneficia de prácticas agrícolas sostenibles y la creciente demanda de exportación, apoyando la estabilidad del mercado a largo plazo y el crecimiento del volumen.
Tendencias Clave y Oportunidades
Cambio Hacia Ingredientes Naturales en Cosméticos y Cuidado Personal
La creciente preferencia por ingredientes cosméticos naturales y de origen vegetal presenta una fuerte oportunidad para el mercado de la morera. Los extractos de morera se utilizan ampliamente en formulaciones para el cuidado de la piel para el aclarado, antienvejecimiento y control de la pigmentación debido a su alto contenido de antioxidantes. Los fabricantes de cosméticos reemplazan cada vez más los ingredientes sintéticos con alternativas botánicas para cumplir con los estándares de belleza limpia y las expectativas regulatorias. La creciente conciencia del consumidor sobre la transparencia de los ingredientes y la sostenibilidad apoya aún más esta tendencia. La integración de la morera en productos premium para el cuidado de la piel, el cabello y dermatológicos crea nuevas fuentes de ingresos y mejora la diferenciación de productos en los mercados de belleza globales.
- Por ejemplo, las gamas premium de "belleza limpia" a menudo destacan el extracto de morera en el frente del envase y en materiales de marketing como un activo de origen natural, alineándose con la demanda de ingredientes vegetales reconocibles y formulaciones libres de crueldad.
Aumento de la Demanda de Productos de Morera Procesados y de Valor Añadido
Los productos de morera de valor añadido, como frutas secas, polvos, concentrados y bebidas listas para beber, están ganando terreno, creando oportunidades de crecimiento significativas. La urbanización, los estilos de vida ocupados y la demanda de nutrición conveniente han aumentado el consumo de formatos de morera de larga duración. Los procesadores de alimentos están innovando con snacks a base de morera, bebidas funcionales e ingredientes de panadería para satisfacer las preferencias cambiantes de los consumidores. La expansión de las plataformas de comercio electrónico ha mejorado aún más la accesibilidad de los productos de morera a nivel mundial. Esta tendencia permite a los productores aumentar los márgenes de beneficio, reducir las pérdidas post-cosecha y extender el alcance del mercado más allá del consumo tradicional de frutas frescas.
- Por ejemplo, las marcas de bebidas y bienestar han introducido tés y jugos listos para beber a base de hojas o frutas de morera, formulados como opciones sin azúcar añadida o bajas en calorías y promovidos por su contenido de polifenoles y antioxidantes.
Desafíos Clave
Volatilidad de la Cadena de Suministro y Dependencia Estacional
La producción estacional y la sensibilidad climática plantean desafíos significativos para el mercado de la morera. El cultivo de morera depende en gran medida de condiciones climáticas favorables, lo que hace que los rendimientos sean vulnerables al cambio climático, las sequías y las lluvias irregulares. Las moras frescas también tienen una vida útil corta, lo que lleva a pérdidas post-cosecha y fluctuaciones en el suministro. La disponibilidad inconsistente afecta la estabilidad de precios y limita la comercialización a gran escala, particularmente en los mercados de exportación. La infraestructura de cadena de frío limitada en regiones en desarrollo intensifica aún más estos desafíos. Abordar la volatilidad del suministro requiere inversión en instalaciones de procesamiento, soluciones de almacenamiento mejoradas y prácticas agrícolas resilientes.
Conciencia Limitada del Consumidor en Mercados Emergentes
A pesar de sus beneficios nutricionales y medicinales, el consumo de moras sigue siendo limitado en varios mercados emergentes y no tradicionales. La baja conciencia del consumidor, la falta de productos estandarizados y el escaso reconocimiento de marca restringen la penetración del mercado fuera de las regiones clave productoras. En muchos países, las moras se perciben como ingredientes de nicho o tradicionales en lugar de alimentos funcionales convencionales. Además, las cadenas de suministro fragmentadas y las inversiones limitadas en marketing dificultan la expansión global. Superar este desafío requiere campañas estratégicas de concienciación, innovación de productos y asociaciones con marcas de alimentos, farmacéuticas y de bienestar para posicionar la mora como un ingrediente versátil y de valor añadido en diversas industrias.
Análisis Regional
Asia Pacífico
Asia Pacífico dominó el mercado de la mora con una participación del 54.2% en 2024, impulsada por el extenso cultivo de moras y la fuerte demanda de las industrias alimentaria, nutracéutica y de sericultura. China e India lideran el crecimiento regional debido a la agricultura de moras a gran escala, el consumo tradicional arraigado y los altos volúmenes de producción de seda. La región se beneficia de condiciones climáticas favorables, apoyo gubernamental para la sericultura y el creciente uso de extractos de mora en medicinas herbales. El aumento de la urbanización y la creciente conciencia sobre los alimentos funcionales respaldan aún más la demanda. La expansión de productos procesados de mora y la producción orientada a la exportación continúan reforzando la posición líder de Asia Pacífico.
Europa
Europa representó un 19.6% de la cuota del mercado de la mora en 2024, respaldada por la creciente demanda de frutas orgánicas, ingredientes de origen vegetal y nutracéuticos naturales. Países como Alemania, Italia y Francia impulsan el consumo mediante el creciente uso de extractos de mora en suplementos dietéticos y cosméticos. El fuerte apoyo regulatorio para ingredientes botánicos y la creciente preferencia del consumidor por productos de etiqueta limpia impulsan el crecimiento del mercado. La región también experimenta una demanda constante de moras secas y polvos utilizados en aplicaciones de panadería y alimentos funcionales. La expansión de productos premium de bienestar y cuidado de la piel fortalece aún más la contribución de Europa al mercado global.
América del Norte
América del Norte tuvo una participación de mercado del 15.1% en 2024, impulsada por la creciente conciencia sobre la salud y la creciente adopción de suplementos dietéticos a base de mora. Estados Unidos lidera la demanda regional debido al alto consumo de alimentos funcionales y productos nutracéuticos dirigidos al control del azúcar en sangre y el manejo del peso. El creciente interés en antioxidantes naturales e ingredientes de origen vegetal apoya el uso de extractos de mora en formulaciones alimentarias, de bebidas y cosméticas. Los canales de venta minorista y comercio electrónico bien establecidos mejoran la accesibilidad del producto. Además, la innovación en bebidas funcionales y snacks de etiqueta limpia continúa creando nuevas oportunidades de crecimiento en el mercado regional de la mora.
América Latina
América Latina representó un 6.3% de participación en el mercado de la morera en 2024, respaldada por la expansión del cultivo de frutas y el creciente interés en productos de salud naturales. Países como Brasil y Chile contribuyen mediante el uso creciente de moras en jugos, mermeladas y alimentos tradicionales. El aumento de la conciencia sobre las frutas ricas en antioxidantes y la adopción gradual de suplementos nutracéuticos apoyan el crecimiento del mercado. La región también se beneficia de la mejora de las prácticas agrícolas y la producción de frutas orientada a la exportación. Sin embargo, la infraestructura de procesamiento limitada restringe una expansión más rápida, creando oportunidades para la inversión en productos de morera con valor agregado y el desarrollo de la cadena de suministro regional.
Medio Oriente y África
Medio Oriente y África representaron un 4.8% de participación en el mercado en 2024, reflejando la demanda emergente de morera en aplicaciones alimentarias, medicina tradicional y alimentación animal. Países como Turquía e Irán contribuyen significativamente mediante el cultivo de morera y el consumo de frutas secas. El creciente interés en remedios herbales y edulcorantes naturales apoya la penetración en el mercado. La expansión de las poblaciones urbanas conscientes de la salud y el aumento de las importaciones de extractos de morera también impulsan el crecimiento. Sin embargo, la limitada conciencia del consumidor y las cadenas de suministro fragmentadas restringen la adopción rápida, posicionando a la región como una oportunidad de crecimiento a largo plazo para los productores y exportadores de morera.
Segmentaciones del Mercado:
Por Tipo de Producto
- Moras Frescas
- Moras Secas
- Extractos de Morera
- Polvo de Morera
- Otros (jugo, puré, concentrados)
Por Especie
- Morera Blanca (Morus alba)
- Morera Negra (Morus nigra)
- Morera Roja (Morus rubra)
Por Aplicación
- Alimentos y Bebidas
- Nutracéuticos y Suplementos Dietéticos
- Farmacéuticos
- Cosméticos y Cuidado Personal
- Alimentación Animal y Sericultura
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de la morera presenta un panorama competitivo moderadamente fragmentado, con actores clave centrados en la diversificación de productos, mejora de la calidad y expansión de áreas de aplicación en los sectores alimentario, nutracéutico, farmacéutico y cosmético. Empresas líderes como BioSpectrum, Fuji-Sangyo, Natural Factors, Specialty Natural Products Co., Pure Ingredients Ltd, Twinstarts, Hunan Warrant, Geneham Pharmaceutical, Xi’an Xiaocao Botanical Development y Zhejiang Wecan Bio Technology invierten activamente en extractos de morera estandarizados, procesamiento de valor añadido y formulaciones de etiqueta limpia. Estos actores enfatizan la fiabilidad en el abastecimiento, el cultivo sostenible y el cumplimiento de las normas regulatorias regionales para fortalecer su presencia en el mercado. Las iniciativas estratégicas, incluyendo la expansión de capacidad, asociaciones con marcas nutracéuticas y cosméticas, y el desarrollo de derivados de morera de alta potencia, apoyan el posicionamiento competitivo. El creciente enfoque en los mercados de exportación, especialmente en Europa y América del Norte, junto con la innovación en formatos secos, en polvo y de extracto, continúa moldeando la competencia y el crecimiento a largo plazo en el mercado global de la morera.
Análisis de Jugadores Clave
- BioSpectrum
- Fuji-Sangyo
- Natural Factors
- Specialty Natural Products Co.
- Pure Ingredients Ltd
- Twinstarts
- Hunan Warrant
- Geneham Pharmaceutical
- Xi’an Xiaocao Botanical Development
- Zhejiang Wecan Bio Technology Co., Ltd.
Desarrollos Recientes
- En octubre de 2025, Mulberry publicó su Informe de Impacto 2024/2025 destacando el progreso en esfuerzos de diseño circular y regenerativo, con ventas de la plataforma de reventa The Mulberry Exchange superando £1 millón y fortaleciendo su posicionamiento en sostenibilidad.
- En septiembre de 2025, Mulberry relanzó su icónica familia de bolsos Roxanne con nuevas formas modernas, incluyendo los bolsos Roxanne Shoulder y Mini Roxanne Shoulder presentados en una campaña protagonizada por Cynthia Erivo, ampliando su gama de productos para el año.
- En julio de 2025, la marca británica de lujo Mulberry Group plc recaudó £20 millones (aproximadamente $27 millones) a través de deuda convertible de sus mayores accionistas para apoyar operaciones, fortalecer su estrategia de recuperación y reforzar iniciativas de crecimiento.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo de Producto, Especies, Aplicación, y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- Se espera que el mercado de la morera experimente un crecimiento constante impulsado por la creciente demanda global de ingredientes alimenticios naturales y funcionales.
- La creciente adopción de nutracéuticos y suplementos dietéticos a base de morera continuará apoyando la expansión del mercado.
- La creciente preferencia del consumidor por productos de origen vegetal y con etiquetas limpias mejorará el uso de extractos y polvos de morera.
- La expansión de las actividades de sericultura, particularmente en Asia Pacífico, sostendrá el cultivo y suministro consistente de morera.
- La innovación en productos de valor agregado como moras secas, concentrados y bebidas funcionales fortalecerá la penetración en el mercado.
- El aumento de la aplicación de extractos de morera en cosméticos y productos de cuidado personal creará nuevas oportunidades de ingresos.
- Las prácticas agrícolas mejoradas y las variedades de morera de alto rendimiento mejorarán la productividad y calidad.
- La expansión del comercio electrónico y los canales de venta minorista especializados mejorará la accesibilidad global de los productos de morera.
- El aumento de la investigación sobre las propiedades terapéuticas de la morera ampliará las aplicaciones farmacéuticas.
- Las asociaciones estratégicas y la expansión geográfica por parte de los actores clave reforzarán el crecimiento a largo plazo del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de moras y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de la morera entre 2024 y 2032?
¿Qué segmento del mercado de moras tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la mora?
¿Quiénes son las empresas líderes en el mercado de las moras?
¿Qué región tuvo la mayor participación en el mercado de la mora en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado Mulberry Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado Mulberry Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 26,444.3 million → 2032: USD 37,895.32 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado Mulberry Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado Mulberry Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado Mulberry Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado Mulberry Market Drivers
- 3.3 Mercado Mulberry Market Restraints & Challenges
- 3.4 Mercado Mulberry Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado Mulberry Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado Mulberry Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado Mulberry category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado Mulberry Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado Mulberry Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado Mulberry market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado Mulberry Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado Mulberry Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado Mulberry Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado Mulberry (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado Mulberry Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado Mulberry Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado Mulberry Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado Mulberry Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado Mulberry Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado Mulberry Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado Mulberry Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado Mulberry Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado Mulberry Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
