
Visión General del Mercado de Aceite de Cáñamo con CBD:
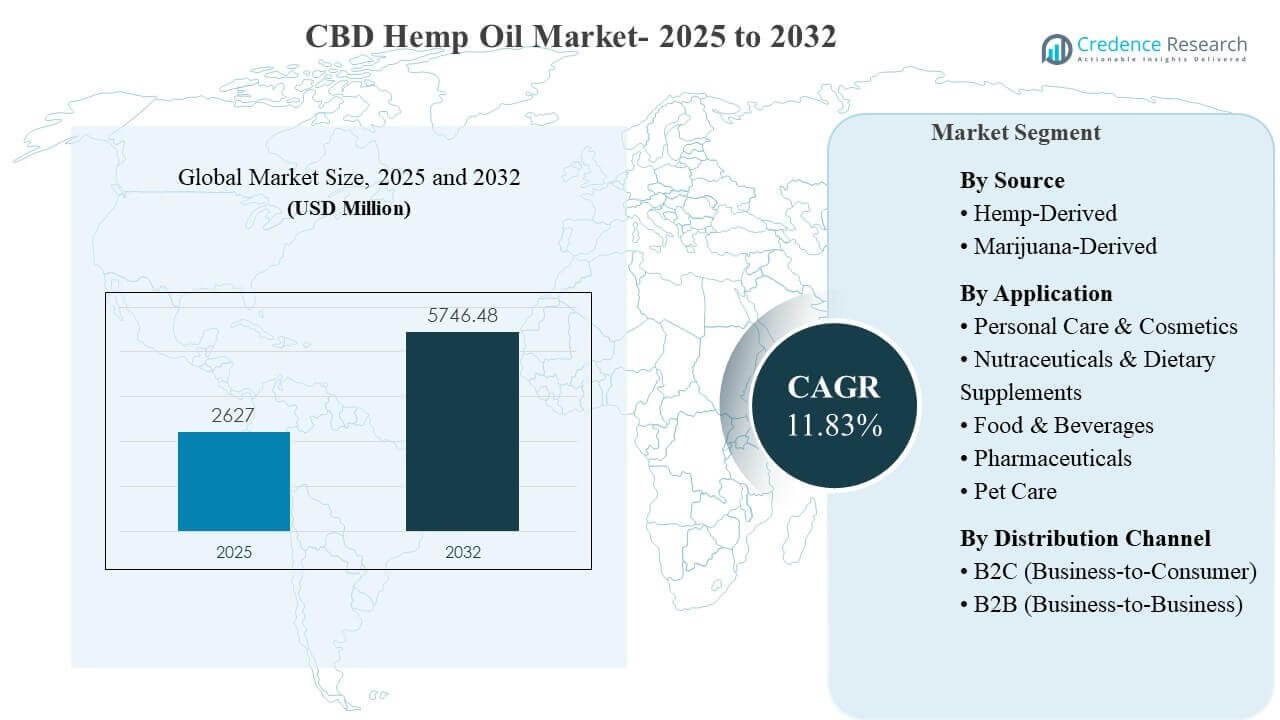
El tamaño del mercado global de aceite de cáñamo con CBD se estimó en USD 2627 millones en 2025 y se espera que alcance los USD 5746.48 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 11.83% de 2025 a 2032. El crecimiento está impulsado principalmente por la creciente adopción por parte de los consumidores de rutinas de bienestar basadas en CBD para el manejo del estrés, apoyo al sueño, salud de la piel y nutrición funcional, respaldado por la expansión de la disponibilidad minorista y una mayor estandarización de productos. El impulso comercial también se ve reforzado por las inversiones de las marcas en abastecimiento conforme a normativas, pruebas de laboratorio y formatos diferenciados que mejoran la confianza y la repetición de compras en las principales regiones de consumo.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Aceite de Cáñamo con CBD 2025 | USD 1996 millones |
| Mercado de Aceite de Cáñamo con CBD, CAGR | 11.4% |
| Tamaño del Mercado de Aceite de Cáñamo con CBD 2032 | USD 4248.67 millones |
Tendencias Clave del Mercado y Perspectivas
- Se proyecta que el mercado se expanda de USD 2627 millones (2025) a USD 5746.48 millones (2032), reflejando un CAGR del 11.83% (2025–2032).
- El CBD derivado del cáñamo representó la mayor participación del 58.40% en 2025, respaldado por una aceptación general más amplia y una economía de cultivo escalable.
- El B2B (Business-to-Business) representó el 57.20% en 2025, reflejando una fuerte adquisición a granel por parte de fabricantes de suplementos, cuidado personal y alimentos funcionales.
- Los productos farmacéuticos tuvieron una participación del 44.60% en 2025, respaldados por la demanda de formatos de dosificación consistentes y requisitos de extracción y pruebas de mayor calidad.
- América del Norte lideró con una participación del 45.90% en 2025, seguida por Europa con un 27.10% y Asia Pacífico con un 18.60%, mostrando concentración en mercados de consumo maduros mientras APAC acelera.
Análisis de Segmento
La demanda de aceite de cáñamo con CBD está cada vez más moldeada por casos de uso de bienestar rutinario, donde los consumidores priorizan el etiquetado transparente, las pruebas de terceros y los efectos predecibles. La diferenciación de productos está pasando de tinturas básicas a formulaciones dirigidas—sueño, calma, recuperación, piel y mezclas funcionales—respaldadas por una narrativa de marca más sólida y trazabilidad de ingredientes. A medida que la categoría madura, el comportamiento de compra también está cambiando hacia minoristas de confianza, modelos de suscripción y regímenes repetidos que favorecen la calidad consistente y marcas reconocibles.
Comercialmente, los fabricantes están equilibrando el cumplimiento, la consistencia del suministro y el costo al fortalecer las estrategias de abastecimiento de cáñamo e invertir en sistemas de extracción, purificación y calidad. Los compradores más grandes prefieren cada vez más proveedores que puedan proporcionar documentación, pruebas a nivel de lote y producción escalable para reducir el riesgo en los canales regulados. Durante el período de pronóstico, se espera que la innovación en formatos y la expansión de canales sigan siendo centrales para la captura de valor, especialmente donde las regulaciones permiten una comercialización más amplia y la integración de productos entre categorías.
Por Perspectivas de Fuente
Derivado del Cáñamo representó la mayor participación de 58.40% en 2025. Lidera porque las cadenas de suministro de cáñamo son más escalables y ampliamente aceptadas para productos de consumo masivo, lo que permite una disponibilidad de insumos consistente para marcas y fabricantes. Muchas empresas priorizan los insumos derivados del cáñamo para reducir la complejidad regulatoria y mantener el cumplimiento del umbral de THC en mercados más amplios. Las mejores prácticas de cultivo y las eficiencias de extracción también respaldan una calidad y precios más predecibles para líneas de productos de alto volumen.
Por Perspectivas de Aplicación
Farmacéuticos representó la mayor participación de 44.60% en 2025. Este liderazgo está respaldado por la demanda de formulaciones controladas donde la consistencia, la precisión de la dosis y las pruebas de seguridad son críticas para la adopción. Los compradores orientados a productos farmacéuticos generalmente requieren una garantía de calidad más sólida y documentación, lo que aumenta la competitividad de los proveedores con estándares robustos y procesos validados. El interés clínico continuo y los casos de uso supervisados por médicos también refuerzan la demanda constante de aceites y derivados de grado médico.
Por Perspectivas de Canal de Distribución
B2B (Business-to-Business) representó la mayor participación de 57.20% en 2025. B2B sigue siendo dominante porque los fabricantes de productos terminados en suplementos, cosméticos, alimentos funcionales y bienestar adquieren insumos de CBD a gran escala para apoyar las carteras de marcas. A medida que los requisitos de cumplimiento se endurecen, la calificación de proveedores, la transparencia en las pruebas y la consistencia confiable de los lotes se convierten en diferenciadores decisivos en la adquisición B2B. La fabricación por contrato y la producción de marca privada amplifican aún más la demanda a granel, manteniendo el liderazgo de B2B incluso cuando el DTC crece.
Impulsores del Mercado de Aceite de Cáñamo CBD
Expansión del Consumo Enfocado en el Bienestar
La adopción de aceite de cáñamo CBD está en aumento a medida que los consumidores incorporan cada vez más productos de bienestar en sus rutinas diarias para el alivio del estrés, el apoyo al sueño, la recuperación y el bienestar general. La accesibilidad más amplia de productos a través de canales minoristas y digitales mejora las pruebas y las compras repetidas, especialmente para aceites, cápsulas, tópicos y mezclas. Más marcas están invirtiendo en una guía de dosificación más clara y en la educación del producto, lo que reduce la incertidumbre para los compradores primerizos. Este impulsor se refuerza por el creciente interés en ingredientes de origen vegetal y el posicionamiento de salud funcional en múltiples categorías de uso final.
Estandarización del Producto y Transparencia de Calidad
El mercado se beneficia a medida que los productores mejoran la consistencia mediante mejores métodos de extracción, procesos de purificación y prácticas de pruebas a nivel de lote. La estandarización genera confianza en el consumidor y apoya una distribución más amplia a través de cadenas minoristas de renombre y canales profesionales. Las marcas que se diferencian en trazabilidad, informes de laboratorio e integridad de formulación a menudo logran una mayor retención y posicionamiento premium. A medida que más compradores se vuelven sensibles a la calidad, los proveedores con sistemas de cumplimiento documentados y abastecimiento estable están mejor posicionados para captar contratos a largo plazo y expandirse en segmentos regulados.
- Por ejemplo, CV Sciences, Inc. (PlusCBD) implementó un sistema de extracción de CO₂ supercrítico operando a 3,500 psi y 45°C, logrando una eficiencia de recuperación de cannabinoides de ≥98% y niveles de solventes residuales de <0.5% en más de 150 lotes en 2024, con cada lote asignado a un Certificado de Análisis (CoA) vinculado a un código QR que muestra un cumplimiento del 100% con las normas de cáñamo del USDA y los límites de la Proposición 65 de California para metales pesados y pesticidas.
Expansión de Canales y Disponibilidad Omnicanal
La distribución se está ampliando a través de una combinación de minoristas especializados, expansión liderada por farmacias en mercados selectos, comercio en línea y plataformas DTC propiedad de la marca. Las estrategias omnicanal fortalecen la adquisición de clientes y permiten marketing dirigido, suscripciones y regímenes personalizados que mejoran el valor de por vida. La colocación en tiendas minoristas puede acelerar la conciencia general, mientras que el comercio electrónico apoya una gama más amplia y una recompra conveniente. Esta diversificación reduce la dependencia de cualquier canal único y permite a las marcas ajustarse rápidamente a los cambios en regulaciones, preferencias del consumidor y presión competitiva.
Integración Cruzada de Categorías en Productos de Consumo
El aceite de cáñamo con CBD se incorpora cada vez más en el cuidado personal, nutracéuticos, conceptos de alimentos y bebidas funcionales, y ofertas de bienestar para mascotas donde está permitido. Esta integración cruzada de categorías expande la demanda total abordable y fomenta la innovación en formatos, sabores y combinaciones funcionales. Las grandes marcas de consumo y los fabricantes por contrato pueden acelerar la escala integrando derivados de CBD en líneas de productos establecidas. A medida que maduran las capacidades de formulación, los productos diferenciados para casos de uso como calma, sueño, alivio de la piel y apoyo a la movilidad ayudan a las empresas a defender márgenes y reducir la competencia directa en precios.
- Por ejemplo, Charlotte’s Web ha construido una presencia omnicanal con productos distribuidos a través de más de 15,000 ubicaciones minoristas y más de 8,000 profesionales de la salud, mientras que también vende directamente a través de su plataforma en línea. De manera similar, Medterra declaró que sus productos estaban disponibles en más de 14,000 ubicaciones minoristas a nivel mundial a través de socios como CVS, Kroger y Walgreens, ilustrando cómo el acceso a farmacias y minoristas masivos puede complementar las ventas directas en línea.
Desafíos del Mercado de Aceite de Cáñamo con CBD
La incertidumbre regulatoria sigue siendo un obstáculo clave porque las reglas para los productos cannabinoides varían significativamente según el país y pueden cambiar rápidamente. Las empresas deben gestionar los requisitos en evolución en torno a los umbrales de THC, las afirmaciones permitidas, los estándares de prueba, el etiquetado y los canales permisibles, lo que aumenta el costo operativo y ralentiza la expansión. La complejidad del cumplimiento también crea barreras de distribución, particularmente para aplicaciones de alimentos y bebidas donde las aprobaciones pueden ser más estrictas. Estos factores pueden limitar la variedad de productos y retrasar la adopción generalizada en ciertos mercados.
- Por ejemplo, en 2023 la Agencia de Normas Alimentarias del Reino Unido (FSA) eliminó numerosos productos alimenticios y bebidas de CBD de su “lista pública de solicitudes de alimentos novedosos de CBD aceptadas” después de determinar que ya no cumplían con los requisitos de presentación, bloqueando efectivamente su venta en los canales de venta al por menor y de servicios alimentarios convencionales.
La inconsistencia en la calidad y los problemas de confianza del consumidor también desafían el crecimiento, especialmente cuando productos de bajo costo ingresan al mercado sin pruebas y trazabilidad sólidas. La variabilidad en la potencia, los contaminantes o el etiquetado inexacto puede llevar a daños reputacionales en toda la categoría. Las marcas deben invertir en sistemas de calidad, auditorías de proveedores y comunicación transparente para proteger su credibilidad. La intensidad competitiva ejerce más presión sobre los precios, lo que dificulta que las empresas más pequeñas mantengan inversiones en marketing y cumplimiento a gran escala.
Tendencias y Oportunidades del Mercado de Aceite de Cáñamo CBD
La innovación de productos se está acelerando hacia ofertas dirigidas y premium que enfatizan resultados específicos como apoyo al sueño, calma, recuperación y salud de la piel. Las marcas están utilizando cada vez más listas de ingredientes más limpias, combinaciones funcionales y formas de entrega diferenciadas para mejorar la experiencia y retención del consumidor. A medida que la categoría madura, las oportunidades se expanden para posicionamientos clínicamente orientados, formatos de dosificación medidos y carteras lideradas por la calidad que atraen a compradores convencionales cautelosos. Las empresas que construyen confianza a través de documentación y consistencia pueden competir más allá del precio.
- Por ejemplo, en marzo de 2024 Charlotte’s Web lanzó las gomitas “Stay Asleep” de CBN que ofrecen una dosis de 20 mg de cannabinol (CBN) por porción, respaldadas por un estudio clínico controlado con placebo y revisado por pares que muestra una mejora en la continuidad del sueño en adultos que se despiertan durante la noche.
Las asociaciones y consolidaciones están creando oportunidades para escalar la distribución, asegurar un suministro confiable y ampliar carteras de productos a través de canales. Las colaboraciones estratégicas con minoristas, fabricantes y plataformas de bienestar pueden mejorar el acceso al mercado y reducir los costos de adquisición de clientes. Paralelamente, las oportunidades de crecimiento B2B siguen siendo fuertes donde los proveedores ofrecen insumos estandarizados, soporte técnico y documentación regulatoria para grandes clientes de marca. La expansión a nuevas geografías favorecerá a las empresas con estrategias de cumplimiento adaptables y controles de calidad probados.
Perspectivas Regionales
América del Norte
América del Norte representó un 45.90% de participación en 2025, respaldada por una fuerte conciencia del consumidor, amplia disponibilidad de productos y redes de distribución establecidas tanto en tiendas como en línea. La región se beneficia de una competencia activa de marcas enfocada en la calidad, la transparencia y un posicionamiento de bienestar diferenciado. Los fabricantes y minoristas también impulsan la visibilidad de la categoría a través de la educación sobre productos, el merchandising y la expansión de formatos. La demanda sigue siendo fuerte en aceites, cápsulas, tópicos y mezclas de bienestar, con un énfasis continuo en la confianza, las pruebas y la dosificación consistente.
Europa
Europa tuvo una participación del 27.10% en 2025, influenciada por marcos regulatorios desiguales y acceso variable a canales en diferentes países. El crecimiento está respaldado por el creciente interés de los consumidores en productos de bienestar natural y la expansión gradual de ofertas de productos conformes. Las marcas que adaptan el etiquetado, las afirmaciones y los requisitos de cumplimiento de THC a las regulaciones locales obtienen ventaja en la distribución y la compra repetida. El desarrollo del mercado también está influenciado por la dinámica de farmacias y tiendas especializadas, donde la credibilidad y la consistencia del producto juegan un papel importante.
Asia Pacífico
Asia Pacífico capturó una participación del 18.60% en 2025, con un crecimiento impulsado por la aceptación en evolución, el aumento de ingresos disponibles y el consumo creciente de bienestar en mercados selectos. Aunque la regulación puede ser restrictiva en partes de la región, la demanda está creciendo donde los formatos conformes están disponibles y la educación del consumidor mejora. El impulso del mercado suele ser más fuerte para el posicionamiento en cuidado personal y estilo nutracéutico, respaldado por modelos de ventas de comercio electrónico y transfronterizas. Las empresas que navegan aprobaciones y localización pueden desbloquear un potencial significativo a medida que la región madura.
América Latina
América Latina representó una participación del 5.80% en 2025, reflejando una comercialización en etapa temprana y un progreso regulatorio desigual en los países. El crecimiento está respaldado por el aumento de la conciencia sobre los casos de uso de bienestar del CBD y la expansión gradual de vías médicas y de consumidores conformes. La distribución a menudo depende de redes minoristas confiables, canales profesionales y documentación clara del producto. A medida que los marcos se estabilizan, es probable que las oportunidades se expandan para aceites estandarizados y formatos de bienestar a precios accesibles, especialmente a través de canales en línea.
Oriente Medio y África
Oriente Medio y África representaron una participación del 2.60% en 2025, limitada por políticas restrictivas en muchos países y rutas de comercialización formal limitadas. Donde se permite el uso médico o estrictamente controlado, la demanda favorece productos de mayor cumplimiento con documentación sólida y garantía de calidad. El crecimiento del mercado depende en gran medida de la claridad regulatoria, los permisos de importación y el desarrollo de canales a través de distribuidores aprobados. Con el tiempo, una liberalización selectiva podría apoyar el crecimiento de nichos, especialmente para categorías médicas y de bienestar premium.
Panorama Competitivo
La competencia en el mercado del aceite de cáñamo CBD está determinada por la diferenciación de calidad del producto, la confianza en la marca y la capacidad de navegar por los requisitos de cumplimiento en diversas jurisdicciones. Las empresas compiten a través de la transparencia en pruebas de terceros, el abastecimiento rastreable, formulaciones especializadas y la expansión en canales minoristas y directos al consumidor. La amplitud del portafolio en aceites, gomitas, tópicos, cápsulas y mezclas funcionales se utiliza para abordar múltiples necesidades de bienestar y defender los precios. Las asociaciones estratégicas, el acceso a minoristas y las capacidades de fabricación son cada vez más importantes a medida que el mercado se consolida.
Charlotte's Web Holdings, Inc. típicamente compite a través de un enfoque liderado por la calidad basado en el reconocimiento de marca, la consistencia del producto y un posicionamiento amplio de bienestar del consumidor. La estrategia de la empresa a menudo enfatiza la trazabilidad, la transparencia en las pruebas y un portafolio diversificado que abarca casos de uso clave de bienestar. La expansión en huellas minoristas más amplias y la continua innovación en formulaciones pueden fortalecer la visibilidad y el comportamiento de compra repetida. La competitividad sostenida depende de mantener la diferenciación de calidad mientras se escala la distribución y se gestiona la complejidad regulatoria a través de los canales.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- Charlotte's Web Holdings, Inc.
- CV Sciences, Inc.
- Medterra CBD
- Green Roads Inc.
- Joy Organics
- CBDfx
- NuLeaf Naturals
- Aurora Cannabis Inc.
- Canopy Growth Corporation
- Elixinol LLC
- Endoca BV
- Hemp Bombs
- Pure Spectrum
- Medical Marijuana, Inc.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar las empresas como especializadas, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En enero de 2026, cbdMD, Inc. finalizó su adquisición estratégica de Bluebird Botanicals, una marca de CBD bien establecida con productos de CBD de espectro completo con estatus AS. Este acuerdo abarca las operaciones de comercio electrónico de Bluebird y valiosa propiedad intelectual, lo que permite a cbdMD ampliar su flujo de ingresos y capitalizar sinergias operativas. La integración está actualmente en progreso, con la expectativa de la gerencia de mejorar las ganancias a través de ahorros de costos y una distribución mejorada.
- En febrero de 2026, cbdMD expandió la distribución de su seltzer social Herbal Oasis infundido con THC (que contiene aceite de cáñamo CBD junto con THC y CBG derivados del cáñamo) en Luisiana a través de una asociación ampliada con Morales Beverage Group (MBG). Los envíos iniciales comenzaron aprovechando la infraestructura estatal de MBG después de un fuerte desempeño inicial en Texas, aprovechando el mercado de bebidas con THC de rápido crecimiento proyectado para alcanzar los $3.5 mil millones para 2030.
- En marzo de 2026, High Tide Inc. y su subsidiaria estadounidense de CBD derivado del cáñamo, NuLeaf Naturals, se unieron al Consejo Nacional de Atención Compasiva (NCCC) como miembros fundadores junto con Lazarus Naturals, Medterra CBD, Feals, Tilray Inc. y otros. Esta asociación tiene como objetivo mejorar el acceso de los pacientes a terapias de cannabinoides modernizando los estándares de atención médica y avanzando en políticas basadas en evidencia, fortaleciendo la legitimidad médica de los productos de aceite de cáñamo CBD.
- En marzo de 2026, Splash Beverage Group firmó una Carta de Intención para una asociación estratégica con Medterra CBD LLC, posicionando a ambas compañías para liderar la categoría en el mercado emergente de bienestar de cannabinoides. A través de esta propuesta de asociación, las empresas planean aprovechar la escala operativa y participar en la iniciativa piloto de CBD de CMS, lo que podría representar una oportunidad de crecimiento significativa a largo plazo a medida que Medicare evalúa las vías de reembolso del CBD.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 2627 millones |
| Pronóstico de ingresos en 2032 | USD 5746.48 millones |
| Tasa de crecimiento (CAGR) | 11.83% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026–2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Fuente: Derivado del Cáñamo, Derivado de la Marihuana; Por Perspectiva de Aplicación: Cuidado Personal y Cosméticos, Nutracéuticos y Suplementos Dietéticos, Alimentos y Bebidas, Farmacéuticos, Cuidado de Mascotas; Por Perspectiva de Canal de Distribución: B2C (Negocio a Consumidor), B2B (Negocio a Negocio) |
| Alcance regional | Norteamérica, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | Charlotte's Web Holdings, Inc.; CV Sciences, Inc.; Medterra CBD; Green Roads Inc.; Joy Organics; CBDfx; NuLeaf Naturals; Aurora Cannabis Inc.; Canopy Growth Corporation; Elixinol LLC; Endoca BV; Hemp Bombs; Pure Spectrum; Medical Marijuana, Inc. |
| Número de páginas | 328 |
Segmentación
Por Fuente
- Derivado del cáñamo
- Derivado de la marihuana
Por aplicación
- Cuidado personal y cosméticos
- Nutracéuticos y suplementos dietéticos
- Alimentos y bebidas
- Productos farmacéuticos
- Cuidado de mascotas
Por canal de distribución
- B2C (Negocio a Consumidor)
- B2B (Negocio a Negocio)
Por región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño y la previsión del mercado de la displasia cervical?
¿Cuál es la TACC para el mercado de displasia cervical durante 2025–2032?
¿Cuál es el segmento más grande en el mercado de displasia cervical?
¿Qué factores están impulsando el crecimiento del mercado de displasia cervical?
¿Quiénes son los actores clave en el mercado de la displasia cervical?
¿Qué región liderará el mercado de displasia cervical en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Aceite de Cáñamo CBD Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Aceite de Cáñamo CBD Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 810 million → 2032: USD 1326.43 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Aceite de Cáñamo CBD Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Aceite de Cáñamo CBD Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Aceite de Cáñamo CBD Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Aceite de Cáñamo CBD Market Drivers
- 3.3 Mercado de Aceite de Cáñamo CBD Market Restraints & Challenges
- 3.4 Mercado de Aceite de Cáñamo CBD Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Aceite de Cáñamo CBD Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Aceite de Cáñamo CBD Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Aceite de Cáñamo CBD category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Aceite de Cáñamo CBD Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Aceite de Cáñamo CBD Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Aceite de Cáñamo CBD market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Aceite de Cáñamo CBD Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Aceite de Cáñamo CBD Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Aceite de Cáñamo CBD Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Aceite de Cáñamo CBD (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Aceite de Cáñamo CBD Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Aceite de Cáñamo CBD Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Aceite de Cáñamo CBD Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Aceite de Cáñamo CBD Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Aceite de Cáñamo CBD Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Aceite de Cáñamo CBD Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Aceite de Cáñamo CBD Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Aceite de Cáñamo CBD Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Aceite de Cáñamo CBD Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
