
Visión General del Mercado
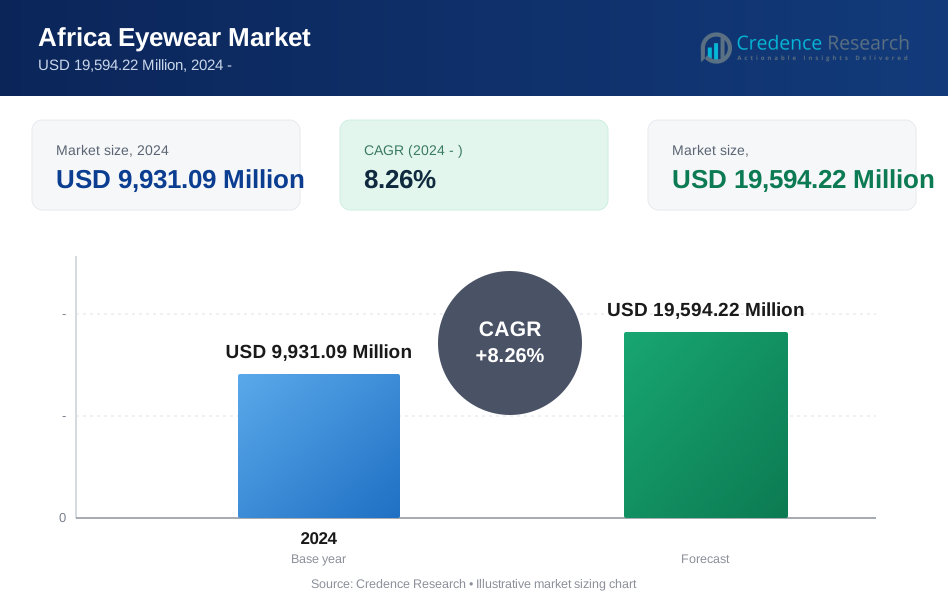
Se proyecta que el Mercado de Anteojos en África crezca de USD 9,931.09 millones en 2024 a un estimado de USD 19,594.22 millones para 2032, con un CAGR del 8.26% de 2024 a 2032. La expansión del mercado está impulsada por el aumento de las necesidades de corrección visual, la creciente conciencia sobre la salud ocular y un acceso más amplio a la venta minorista óptica asequible en centros urbanos y semiurbanos.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico: | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Anteojos en África 2024 | USD 9,931.09 millones |
| CAGR del Mercado de Anteojos en África | 8.26% |
| Tamaño del Mercado de Anteojos en África 2032 | USD 19,594.22 millones |
Perspectivas del Mercado
- África del Norte representa la mayor participación del mercado de anteojos en África, impulsada por sistemas de salud relativamente avanzados, mayor urbanización y ecosistemas minoristas más fuertes en países como Egipto, Marruecos y Argelia.
- Las gafas con receta (RX) lideraron el segmento de productos en 2024 con una participación estimada del 46.8%, apoyadas por el aumento en el diagnóstico de errores refractivos.
- Las tiendas físicas siguieron siendo el canal de distribución dominante, reflejando una fuerte preferencia del consumidor por las pruebas de la vista en tienda, el ajuste y la selección de monturas.
- EssilorLuxottica, Bausch + Lomb Corporation, CooperVision Limited, Zeiss Group y Lapaire representan cinco participantes principales que configuran la competencia en todo el mercado.
- La tendencia clave del mercado se centra en la venta minorista omnicanal asequible, con marcas que combinan gafas con receta de bajo costo, pedidos digitales y servicios ópticos localizados.

Análisis de Segmentación del Mercado
Por producto, las gafas con receta anclan la demanda principal
Sobre la base del producto, el mercado se clasifica en Lentes de Contacto, Gafas con Receta (RX) y Gafas de Sol. Las Gafas con Receta (RX) mantuvieron la mayor participación de mercado del 46.8% en 2024. Este liderazgo refleja una alta necesidad insatisfecha de corrección visual, un aumento en los exámenes de la vista y una mayor disposición del consumidor a comprar gafas funcionales antes que productos de moda discrecionales. Los ópticos minoristas y las cadenas vinculadas a clínicas continúan expandiendo las colecciones de monturas RX a precios de entrada y de nivel medio. Las principales empresas que operan en este segmento incluyen EssilorLuxottica, Zeiss Group y Lapaire.
Por rango de precios, los productos de precio económico capturan el gasto del mercado masivo
Sobre la base del rango de precios, el mercado se clasifica en Hasta USD 150, USD 151-300 y Más de USD 300. Hasta USD 150 representó la participación líder del 58.4% en 2024. El segmento se beneficia de consumidores sensibles al precio, la adopción generalizada de gafas con receta básicas y la creciente penetración de gafas de sol asequibles en canales minoristas informales y organizados. El ensamblaje local, las monturas de menor costo y las ofertas promocionales en paquete apoyan aún más el crecimiento del volumen. Las principales empresas que operan en este segmento incluyen Waridi Eyewear, Wazi Vision y Lapaire.
Por género, las consumidoras generan una demanda ligeramente mayor de anteojos
Sobre la base del género, el mercado se clasifica en Masculino y Femenino. El segmento femenino tuvo la mayor cuota de mercado con un 52.6% en 2024. La demanda sigue siendo fuerte porque las mujeres compran gafas tanto para la corrección de la visión como por apariencia, lo que apoya las compras repetidas en las categorías de prescripción y sol. Las elecciones de monturas guiadas por la moda, la variedad de colores y la influencia de las redes sociales también fortalecen los ciclos de reemplazo en los mercados urbanos. Las principales empresas que operan en este segmento incluyen De Rigo Vision S.p.A., JINS Inc. y Titan Company Limited.
Por canal de distribución, el comercio minorista físico mantiene el liderazgo del mercado
Sobre la base del canal de distribución, el mercado se clasifica en Comercio Electrónico y Tiendas Físicas. Las Tiendas Físicas lideraron con una cuota de mercado del 72.3% en 2024. Los consumidores continúan prefiriendo las tiendas para pruebas de vista, ajuste de lentes, prueba de monturas y ajustes postventa, especialmente en compras de prescripción. Las cadenas ópticas, farmacias y tiendas independientes siguen siendo puntos de acceso importantes en mercados donde la confianza digital y la logística aún se están desarrollando. Las principales empresas que operan en este segmento incluyen Lapaire, EssilorLuxottica y Fielmann AG.
Principales Impulsores del Crecimiento
Aumento de la carga de errores refractivos y discapacidad visual prevenible
La creciente prevalencia de miopía, hipermetropía, astigmatismo y presbicia continúa creando una demanda fundamental de gafas en toda África. Los consumidores buscan cada vez más gafas de prescripción a medida que el cribado rutinario se expande a través de hospitales, cadenas ópticas, clínicas móviles y campañas de alcance escolar. La demanda también es apoyada por el envejecimiento de la población en varios países africanos, donde la corrección de la visión cercana se vuelve más importante para el trabajo y la vida diaria. Según estimaciones de salud pública global, al menos 2.2 mil millones de personas viven con discapacidad visual cercana o a distancia en todo el mundo, y al menos 1 mil millones de esos casos podrían haberse prevenido o siguen sin abordarse. Este gran grupo no tratado apoya la demanda sostenida de corrección visual de bajo costo. A medida que mejora la concienciación, las compras de gafas están pasando de transacciones ocasionales basadas en necesidades a ciclos de reemplazo repetidos, particularmente para gafas RX básicas y productos de protección solar.
Expansión del comercio minorista óptico asequible y distribución organizada
El crecimiento del mercado se está acelerando a medida que los minoristas organizados de gafas amplían el acceso a productos asequibles en grandes ciudades y centros urbanos secundarios, donde cadenas, establecimientos vinculados a clínicas y negocios ópticos habilitados digitalmente están reduciendo barreras de larga data relacionadas con precios altos, surtido limitado y cumplimiento lento para gafas de prescripción.
Los consumidores se benefician cada vez más de un acceso más amplio a pruebas de vista, monturas de marca privada y paquetes de lentes combinados a precios más claros, lo cual es importante en los mercados africanos donde el valor sigue siendo central en las decisiones de compra y los modelos de servicio estandarizados pueden mejorar la confianza, la conversión y las compras repetidas. La expansión también está siendo apoyada por un mejor alcance de última milla, comercialización localizada, asociaciones con empleadores y esfuerzos de cribado escolar que ayudan a los minoristas a conectar a los usuarios primerizos con gafas de prescripción de nivel inicial mientras gradualmente construyen un camino hacia la venta de productos premium con el tiempo.
La necesidad comercial y de salud pública es sustancial, con la OMS África afirmando que alrededor de 26.3 millones de personas en la región viven con discapacidad visual, mientras que Spec-Savers dice que opera más de 270 franquicias en Sudáfrica, Namibia, Lesoto y Botsuana, mostrando cómo el comercio minorista a escala está mejorando el acceso asequible.
Mayor exposición a pantallas y demanda impulsada por el estilo de vida para múltiples tipos de gafas
El aumento en el uso de dispositivos digitales está fortaleciendo la demanda de gafas en toda África, ya que los trabajadores de oficina, estudiantes y consumidores que priorizan el móvil se vuelven más conscientes de la fatiga ocular, la exposición a la luz azul y la necesidad de revisiones regulares de la vista, lo que incrementa el interés en gafas con receta, lentes planos para luz azul y gafas de sol para uso diario como productos prácticos tanto para el trabajo como para el estilo de vida.
A medida que la exposición a pantallas se vuelve más rutinaria entre las poblaciones urbanas y semiurbanas, más consumidores reportan molestias visuales que los llevan a realizar pruebas de visión, adquirir lentes correctivos y realizar compras de reemplazo, mientras que las gafas de sol también se benefician de una mayor movilidad al aire libre, una mayor conciencia de la moda y un conocimiento más amplio de la protección UV en entornos de alta luz solar. Esta combinación de demanda funcional y de estilo de vida está ampliando la participación en la categoría y fomentando la propiedad de múltiples pares, lo que apoya ciclos de reemplazo más frecuentes y un mayor gasto anual por comprador en el panorama minorista óptico en evolución de la región.
El trasfondo digital es claro, ya que GSMA dijo que la brecha de uso de internet móvil en África aún alcanzó el 64 por ciento en 2024, incluso después de que la brecha de cobertura se redujera al 9 por ciento, mientras que MTN informó de 172 millones de clientes de datos y una cobertura de banda ancha de más del 94 por ciento de la población en sus mercados africanos en 2025, mostrando cómo una conectividad más profunda está reforzando la demanda de gafas vinculada al uso diario de pantallas.
Tendencias y Oportunidades Clave
Tendencias
El comercio minorista óptico omnicanal asequible gana tracción
Las marcas de gafas en África están combinando cada vez más servicios físicos de cuidado ocular con descubrimiento digital, pedidos en línea y entrega a domicilio. Este modelo omnicanal ayuda a los minoristas a captar consumidores más jóvenes mientras preservan la confianza en la tienda para exámenes, ajustes y cumplimiento de recetas. Es particularmente efectivo en los principales mercados urbanos, donde los consumidores comparan precios en línea antes de visitar las tiendas. El rendimiento de las empresas públicas en el comercio minorista global de gafas también respalda el modelo, ya que los principales actores continúan invirtiendo en escaparates digitales, herramientas de prueba virtual e integración de cumplimiento para mejorar la conversión y las compras repetidas. En África, esta tendencia está impulsando a los minoristas a simplificar los surtidos, acortar los tiempos de entrega y promover precios de paquetes transparentes para monturas y lentes.
La convergencia de utilidad y moda remodela la demanda de productos
Los consumidores ven cada vez más las gafas como una necesidad médica y un accesorio de estilo personal. Este cambio está apoyando una mayor demanda de monturas ligeras, gafas de sol de marca y colecciones de prescripción orientadas al diseño que equilibran valor y apariencia. Las compradoras y los consumidores urbanos más jóvenes están impulsando la demanda de múltiples estilos de montura, mientras que los consumidores masculinos adoptan cada vez más gafas de sol y productos RX adecuados para el trabajo. Los minoristas están respondiendo con variedad de colores, formas de montura más delgadas y colecciones premium de entrada. Como resultado, el mercado se está volviendo menos transaccional y más influenciado por las marcas, especialmente en ciudades con poblaciones de ingresos medios en crecimiento y una mayor exposición a las tendencias de moda internacionales.
Oportunidades
Mercados de atención visual no explotados en áreas rurales y ciudades secundarias
Las grandes poblaciones desatendidas fuera de las principales ciudades representan una de las oportunidades a largo plazo más fuertes en el mercado. Muchos consumidores en áreas rurales y periurbanas aún enfrentan acceso limitado a pruebas de visión, ópticos calificados y productos de prescripción asequibles. Las empresas que despliegan exámenes móviles, asociaciones comunitarias y cumplimiento de bajo costo pueden desbloquear una demanda significativa de compradores primerizos. Las gafas RX básicas, gafas de lectura y gafas de sol protectoras están especialmente bien posicionadas en estas áreas porque abordan casos de uso prácticos y de alta frecuencia. Las empresas que localizan la distribución y mantienen un reabastecimiento confiable pueden construir un reconocimiento de marca duradero donde la infraestructura óptica formal sigue siendo limitada.
La obtención local y el desarrollo de marcas propias pueden ampliar los márgenes
Los participantes del mercado tienen espacio para mejorar la rentabilidad al expandir las carteras de marcas propias, el ensamblaje local y el diseño de monturas específicas para la región. La dependencia de importaciones y la volatilidad de la moneda a menudo elevan los precios finales al por menor, lo que puede debilitar la asequibilidad en segmentos sensibles al valor. Las empresas que acortan las cadenas de suministro, obtienen recursos regionalmente donde sea posible y optimizan el acabado de lentes más cerca de los centros de demanda pueden reducir los tiempos de entrega y mejorar la flexibilidad de precios. Este enfoque también apoya un reabastecimiento más rápido de SKU de alto volumen en el segmento de hasta USD 150. Con el tiempo, las estrategias de productos localizados pueden ayudar a las marcas a atender la demanda del mercado masivo de manera más efectiva mientras preservan una posición premium selectiva en tiendas urbanas y canales en línea.
Desafíos Clave
Desafíos-
Limitaciones de asequibilidad y acceso fragmentado limitan la conversión
La asequibilidad sigue siendo un desafío central en el Mercado de Anteojos de África porque muchos consumidores priorizan las necesidades inmediatas del hogar sobre las compras preventivas de cuidado ocular. Incluso cuando se reconocen problemas de visión, el gasto en exámenes de la vista y gafas de prescripción puede retrasarse. La fragmentación del mercado también crea un acceso desigual, con el comercio minorista óptico moderno concentrado en las principales ciudades mientras que las áreas rurales dependen de canales informales o suministro clínico limitado. Este entorno limita las tasas de diagnóstico, ralentiza los ciclos de reemplazo y apoya la continua dependencia de productos sin marca de bajo costo que presionan los márgenes del sector formal.
Dependencia de importaciones y volatilidad de la cadena de suministro presionan los precios
Muchos participantes del mercado siguen dependiendo de marcos importados, lentes e insumos de procesamiento de lentes, lo que hace que los precios sean vulnerables a los movimientos de divisas, costos de envío y retrasos aduaneros. Estas presiones pueden reducir los márgenes de los minoristas o forzar precios más altos para los usuarios finales, especialmente en segmentos de entrada y de nivel medio. Los largos tiempos de entrega también complican la planificación de inventarios, causando agotamientos de existencias en SKU de rápido movimiento y un cumplimiento más débil para pedidos de prescripción. Para los vendedores en línea, la fiabilidad logística y la gestión de devoluciones añaden otra capa de complejidad. Juntos, estos problemas desafían la consistencia del servicio y ralentizan la formalización más amplia del mercado.
Análisis Regional
Norte de África – 27.8%
El Norte de África representa la mayor parte del mercado de gafas en África, impulsado por sistemas de salud relativamente avanzados, mayor urbanización y ecosistemas minoristas más fuertes en países como Egipto, Marruecos y Argelia. La región se beneficia de una creciente conciencia sobre la corrección de la visión, el aumento en la adopción de gafas recetadas y la expansión de la disponibilidad de gafas de sol de marca. Los consumidores urbanos prefieren cada vez más gafas orientadas a la moda, mientras que las farmacias y las cadenas ópticas juegan un papel clave en la distribución. La demanda también está respaldada por la mejora en los niveles de ingresos disponibles y la proximidad a las cadenas de suministro europeas, lo que mejora la disponibilidad y variedad de productos.
Sudáfrica – 24.3%
Sudáfrica representa una parte importante debido a su bien desarrollado red de venta al por menor óptica, fuerte presencia de cadenas organizadas de gafas y mayor poder adquisitivo del consumidor en comparación con la mayoría de los países africanos. El mercado se caracteriza por una creciente demanda tanto de gafas recetadas como de monturas de moda, respaldada por un aumento en la conciencia sobre la salud ocular y estilos de vida urbanos. El crecimiento del comercio electrónico y la venta minorista omnicanal fortalece aún más la accesibilidad. Sudáfrica también actúa como un centro regional para la distribución de gafas en el sur de África, reforzando su posición dominante en el continente.
África Occidental – 18.6%
África Occidental tiene una participación significativa, impulsada principalmente por países populosos como Nigeria y Ghana. El crecimiento de la región está impulsado por el volumen, respaldado por el aumento de casos de deterioro de la visión y la creciente demanda de productos de gafas asequibles. Sin embargo, el mercado sigue siendo en gran medida fragmentado, con una fuerte presencia de minoristas ópticos informales y una penetración limitada de marcas premium. Los centros urbanos están presenciando una expansión gradual de tiendas ópticas modernas, mientras que las importaciones de bajo costo dominan el segmento masivo. Las campañas de concienciación y las iniciativas de cuidado ocular lideradas por ONG también están contribuyendo al desarrollo gradual del mercado.
África Oriental – 15.4%
África Oriental es un mercado emergente apoyado por la mejora en el acceso a la atención médica y la expansión de las poblaciones urbanas en países como Kenia, Etiopía y Tanzania. La región está presenciando una adopción constante de gafas recetadas debido al aumento en el diagnóstico de trastornos de la visión y el creciente acceso a servicios de optometría. La infraestructura minorista se está desarrollando, con una mezcla de tiendas ópticas independientes y jugadores internacionales entrando en ciudades clave. La demanda sigue siendo en gran medida sensible al precio, con productos de gafas de gama media y asequibles dominando el mercado. Los programas gubernamentales y de organizaciones sin fines de lucro para el cuidado de la visión continúan desempeñando un papel en la expansión del acceso en áreas rurales.
África Central – 13.9%
África Central representa la menor participación del mercado de gafas en África debido a la infraestructura sanitaria relativamente limitada, el menor poder adquisitivo de los consumidores y las redes minoristas subdesarrolladas. Los países de esta región dependen en gran medida de las importaciones, y el acceso a los servicios ópticos se concentra en las áreas urbanas. El mercado está impulsado principalmente por la demanda de gafas recetadas básicas en lugar de segmentos de moda o premium. Sin embargo, se espera que las mejoras graduales en los sistemas de salud y el creciente involucramiento de las ONG en el cuidado de la visión respalden un crecimiento incremental con el tiempo.
Segmentaciones del Mercado
- Producto
- Lentes de Contacto
- Gafas Recetadas (RX)
- Gafas de Sol
- Rango de Precios
- Hasta USD 150
- USD 151-300
- Más de USD 300
- Género
- Masculino
- Femenino
- Canal de Distribución
- Comercio Electrónico
- Tiendas Físicas
Panorama Competitivo
El mercado de gafas en África presenta una mezcla de grandes empresas ópticas globales, especialistas en lentes y minoristas enfocados en la región que compiten en asequibilidad, acceso y calidad de servicio. Los principales actores priorizan la innovación en el rendimiento de las lentes, materiales ligeros y herramientas de venta digital, mientras que las marcas locales y regionales se centran en surtidos a precios accesibles y la entrega de atención ocular basada en la comunidad. Las estrategias de producto se centran en amplias carteras de prescripción, monturas de nivel de entrada y colecciones premium selectivas en mercados urbanos.
La distribución sigue siendo un diferenciador clave, con empresas que expanden asociaciones con clínicas, tiendas de marca, farmacias y capacidades de comercio electrónico para mejorar el alcance y la retención de clientes. La intensidad competitiva está aumentando a medida que los jugadores organizados apuntan a poblaciones desatendidas con precios transparentes y ofertas combinadas de exámenes más gafas. Las marcas globales se benefician de la escala, la tecnología y el valor de marca, mientras que los desafiantes locales ganan terreno a través de la localización, menores costos operativos y una mejor comprensión de las preferencias de los consumidores sensibles al precio.
Análisis de Jugadores Clave
- Bausch + Lomb Corporation
- Zeiss Group
- Waridi Eyewear
- Wazi Vision
- CooperVision Limited
- De Rigo Vision S.p.A.
- Fielmann AG
- JINS Inc.
- Titan Company Limited
- EssilorLuxottica
- Lapaire
Desarrollos Recientes
En abril de 2025, la Iniciativa de Acceso a la Salud de Clinton y la Fundación OneSight EssilorLuxottica anunciaron una asociación de varios años para expandir el acceso a gafas y construir sistemas sostenibles de atención visual en toda África. La colaboración comenzó su implementación en abril de 2025 con un horizonte inicial de tres años y se enmarcó en torno a objetivos de equidad en salud, fortalecimiento del sistema local y abordaje de la gran carga de visión deficiente no corregida en el continente. Este desarrollo es importante para el mercado africano de gafas porque vincula una importante fundación global de gafas con una organización de acceso a la salud para mejorar tanto la asequibilidad como la infraestructura de distribución a largo plazo en varios países.
En enero de 2025, la empresa panafricana de gafas Lapaire entró en una nueva fase de crecimiento con la incorporación de Creadev como nuevo socio tras la salida de Saviu Ventures. El artículo decía que Lapaire ya había escalado a casi 90 sucursales en seis países africanos y construyó su modelo en torno a pruebas de vista gratuitas y gafas asequibles para consumidores de ingresos bajos y medios, muchos de ellos usuarios por primera vez. La asociación es significativa porque le da a Lapaire un nuevo respaldo para acelerar la expansión en una categoría donde el comercio minorista óptico organizado aún está poco penetrado en gran parte de África.
En febrero de 2025, la plataforma marroquí de gafas LNKO aseguró financiamiento de Beltone Venture Capital, con sede en Egipto, para apoyar la expansión en toda África. La empresa dijo que ofrece gafas de sol y monturas ópticas directas al cliente a través de una cadena de valor completamente digitalizada, y el nuevo capital está destinado a ayudar a ampliar su presencia continental. Este es un desarrollo de mercado significativo porque muestra la confianza de los inversores en modelos de venta minorista de gafas habilitados digitalmente que pueden combinar una posición de moda con una accesibilidad más amplia en los mercados africanos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño del mercado de gafas en África en 2024?
¿Cuáles son los principales impulsores de crecimiento en el mercado de gafas en África?
¿Qué tendencia clave está dando forma al mercado de gafas en África?
¿Qué segmento lidera el mercado de gafas en África por producto?
¿Quiénes son los principales actores en el mercado de gafas de sol en África?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Anteojos en África Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Anteojos en África Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 9,931.09 Million → forecast year: USD 19,594.22 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Anteojos en África Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Anteojos en África Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Anteojos en África Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Anteojos en África Market Drivers
- 3.3 Mercado de Anteojos en África Market Restraints & Challenges
- 3.4 Mercado de Anteojos en África Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Anteojos en África Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Anteojos en África Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Anteojos en África category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Anteojos en África Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Anteojos en África Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Anteojos en África market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Anteojos en África Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Anteojos en África Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Anteojos en África Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Anteojos en África (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Anteojos en África Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Anteojos en África Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Anteojos en África Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Anteojos en África Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Anteojos en África Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Anteojos en África Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Anteojos en África Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Anteojos en África Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Anteojos en África Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
