
Visión General del Mercado de Cardamomo:
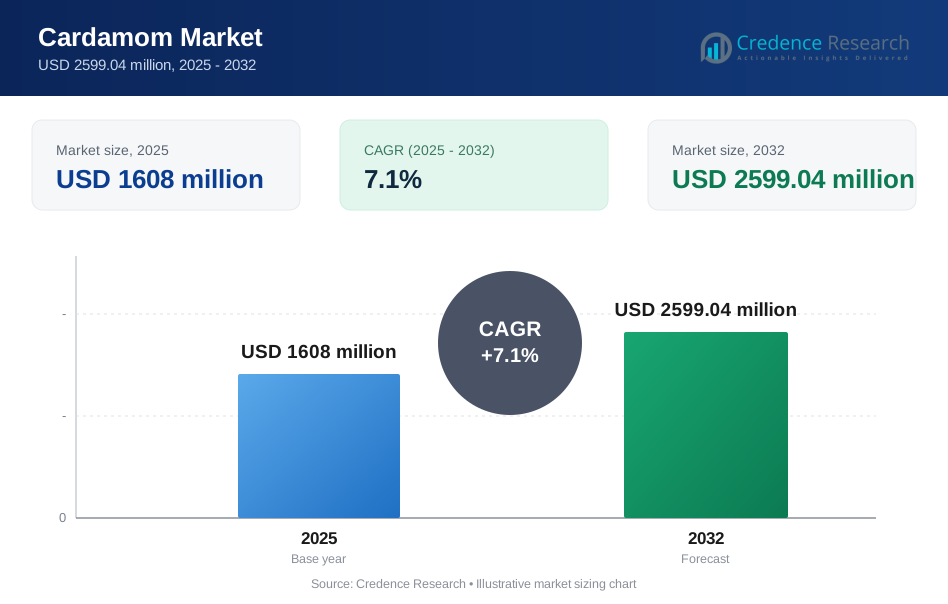
Se estimó que el tamaño del mercado global de cardamomo era de USD 1608 millones en 2025 y se espera que alcance los USD 2599.04 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 7.1% de 2025 a 2032. El crecimiento está impulsado principalmente por el aumento del uso de cardamomo en alimentos envasados, bebidas y aplicaciones culinarias donde la intensidad del aroma y los perfiles de sabor premium respaldan la demanda repetida en los canales minoristas y de servicios de alimentos. Asia Pacífico sigue siendo la región central de demanda e influencia comercial porque el consumo está estrechamente vinculado a las cocinas tradicionales, los ecosistemas de procesamiento y las cadenas de suministro vinculadas a la exportación.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2024 |
| Año Base | 2025 |
| Período de Pronóstico | 2026-2032 |
| Tamaño del Mercado de Cardamomo 2025 | USD 1608 millones |
| Mercado de Cardamomo, CAGR | 7.1% |
| Tamaño del Mercado de Cardamomo 2032 | USD 2599.04 millones |
Tendencias Clave del Mercado & Perspectivas
- Se proyecta que el mercado de cardamomo se expanda de USD 1608 millones (2025) a USD 2599.04 millones (2032) a una CAGR del 7.1% (2025–2032).
- Asia Pacífico tuvo una participación del 43.8% en 2025, respaldada por el uso culinario establecido y redes de procesamiento de especias de alto rendimiento.
- El convencional representó el 63.4% de participación en 2025, reflejando una mayor disponibilidad de suministro y ventajas de precios en canales masivos.
- El cardamomo crudo / entero tuvo una participación del 55.3% en 2025, ya que las vainas enteras preservan el aroma y son adecuadas para la cocina premium y la preparación de bebidas.
- El canal en línea representó el 24.2% de participación en 2025, respaldado por la penetración de especias envasadas, la profundidad del surtido y las compras impulsadas por la conveniencia.

Análisis de Segmentos
El mercado de cardamomo muestra una clara diferenciación por formato y uso final, con la demanda moldeada por la retención de aroma, la conveniencia y el rendimiento específico de la aplicación. Varios mercados consumidores muestran una fuerte preferencia por los formatos molidos en el uso impulsado por la panadería, lo que indica que las formas listas para el procesamiento pueden escalar rápidamente donde la estandarización importa. Al mismo tiempo, las vainas enteras siguen siendo importantes en la preparación culinaria y de bebidas premium, donde se valora la liberación de aroma en el punto de uso. Este equilibrio sostiene la demanda paralela de formas enteras, molidas y extraídas entre compradores minoristas y B2B.
El crecimiento de la demanda también refleja la adopción creciente más allá de los usos culinarios tradicionales hacia el posicionamiento nutracéutico y las formulaciones de cuidado personal. Los compradores esperan cada vez más calidad consistente, trazabilidad y cumplimiento de residuos, lo que eleva el papel de las cadenas de suministro organizadas y el manejo de valor agregado en origen. Los canales digitales aceleran el descubrimiento de variantes de especias premium y surtidos de marca, apoyando mezclas de ventas de mayor valor. La estructura general del segmento favorece a los proveedores que pueden ofrecer grados estandarizados, volúmenes confiables y documentación conforme en todos los mercados.
Por Perspectivas de Tipo de Producto
El liderazgo en la mezcla de productos entre Cardamomo Verde, Cardamomo Negro y Cardamomo Blanco está determinado por tradiciones culinarias, recetas regionales y especificaciones de calidad de exportación. El Cardamomo Verde suele beneficiarse de un uso amplio en bebidas, confitería y cocina premium, donde la intensidad del aroma apoya la realización de valor. El Cardamomo Negro es más específico de la cocina y tiende a estar impulsado por el servicio de alimentos y aplicaciones saladas tradicionales en ciertos mercados. La demanda de Cardamomo Blanco está influenciada por la disponibilidad y las prácticas de procesamiento, a menudo vinculadas a preferencias de sabor más suaves y formulaciones regionales específicas.
Por Perspectivas de Forma
El Cardamomo Crudo / Entero representó la mayor participación con un 55.3% en 2025. El Cardamomo Crudo / Entero lidera porque las vainas enteras preservan mejor los aceites volátiles que los formatos procesados y ofrecen una liberación de aroma más fuerte durante la preparación. Los paquetes minoristas premium y los compradores de especias especiales a menudo prefieren las vainas enteras por su autenticidad y frescura percibidas. Los formatos enteros también siguen siendo importantes en la preparación de alimentos y bebidas donde la trituración o infusión en el lugar apoya resultados sensoriales consistentes.
Por Perspectivas de Aplicación / Uso Final
Alimentos y Bebidas representaron la mayor participación con un 39.1% en 2025. Alimentos y Bebidas lideran porque el cardamomo está ampliamente incorporado en recetas de panadería, confitería, mezclas de especias y bebidas calientes que se repiten con alta frecuencia. Los fabricantes de alimentos envasados utilizan cardamomo para diferenciar SKU premium y perfiles de sabor regionales. La demanda del servicio de alimentos también apoya un uso constante a través de postres, bebidas y bases de especias específicas de la cocina, fortaleciendo la estabilidad del volumen a lo largo de las estaciones.
Por Perspectivas de Naturaleza
El Convencional representó la mayor participación con un 63.4% en 2025. El Convencional lidera porque el suministro convencional está más ampliamente disponible en los mercados de origen y generalmente supera los umbrales de precios de canales masivos de manera más efectiva. Los compradores a gran escala priorizan volúmenes estables y precios predecibles, lo que apoya la adquisición convencional en mezclas y alimentos envasados de alto volumen. La demanda de orgánicos está expandiéndose en canales minoristas premium y especializados, pero los costos de certificación y las limitaciones de suministro mantienen la penetración orgánica por debajo de la convencional en la mayoría de las rutas principales.
Por Perspectivas de Canal de Distribución
El Online representó la mayor participación con un 24.2% en 2025. El Online lidera en impulso de crecimiento porque los estantes digitales permiten una mayor variedad, un descubrimiento más fácil de variantes premium y una rápida comparación de precios para consumidores y pequeñas empresas. Las especias envasadas con etiquetado de origen claro y tamaños estandarizados funcionan bien en las cestas de comercio electrónico. El Offline sigue siendo esencial para el comercio a granel, la adquisición al por mayor y la compra de servicios de alimentos, pero el Online continúa ganando participación a través de compras repetitivas impulsadas por la conveniencia.
Impulsores del Mercado de Cardamomo
Expansión del Uso en Formulaciones de Alimentos y Bebidas Envasados
El mercado del cardamomo se beneficia de una expansión constante en las formulaciones de alimentos y bebidas empaquetados, donde los indicios de sabor premium mejoran la diferenciación del producto. Los fabricantes integran cardamomo en mezclas de panadería, confitería, postres lácteos y concentrados de bebidas para ofrecer firmas de aroma y sabor reconocibles. Los menús de servicios de alimentos también refuerzan el uso repetido a través de la preparación de postres y bebidas en múltiples cocinas. Esta amplia base de aplicaciones aumenta la frecuencia de consumo y apoya una salida constante en los canales minoristas y B2B.
- Por ejemplo, Marc Flavours suministra sabor a cardamomo verde para aplicaciones alimentarias en paquetes de 1, 5, 10, 20 y 30 litros, y sus sistemas de sabor líquido indican una dosificación estándar de 1–2 ml por litro, mostrando cómo la tecnología de formato de sabor controlado apoya el uso escalable en concentrados de bebidas y otras formulaciones empaquetadas.
Premiumización y Demanda de Perfiles de Especias Auténticas
El mercado del cardamomo avanza con tendencias de premiumización donde los consumidores prefieren perfiles de sabor auténticos y una calidad percibida más alta en las especias. Las selecciones de especias premium, el etiquetado de origen único y los grados diferenciados aumentan la disposición a pagar en canales minoristas especializados y en línea. Las vainas enteras y los formatos de alto aroma apoyan el posicionamiento premium porque el rendimiento sensorial es más notable durante la preparación. Este impulsor fortalece el crecimiento del valor incluso cuando el crecimiento del volumen se modera por la sensibilidad al precio.
- Por ejemplo, Emperor Akbar afirma que es una de las dos únicas entidades en el mundo a las que se les ha otorgado la etiqueta GI para el cardamomo verde de Alleppey, y comercializa vainas sobre la base de menor cáscara con mayor contenido de semillas y aceite, reforzando el posicionamiento premium basado en la autenticidad.
Profesionalización de la Cadena de Suministro y Expectativas de Calidad
El mercado del cardamomo se apoya en la mejora de la profesionalización de la cadena de suministro centrada en el manejo estandarizado, la seguridad alimentaria y el cumplimiento de residuos. Los compradores requieren cada vez más trazabilidad, clasificación consistente y documentación alineada con los requisitos de importación y los estándares de los minoristas. Las inversiones en mejor secado, clasificación, manejo estéril y procesamiento de valor agregado mejoran los precios realizados y reducen los riesgos de rechazo. Estas mejoras aumentan la competitividad de los proveedores y expanden la demanda abordable entre grandes compradores de marca.
Comercio Digital y Mayor Acceso a Productos Especializados
El mercado del cardamomo gana impulso con la expansión del comercio digital que mejora el acceso a productos de especias especializadas entre consumidores urbanos y semiurbanos. Los canales en línea permiten una amplia variedad de surtidos, comparación rápida y compras repetitivas similares a suscripciones de especias empaquetadas. Los fabricantes de especias de marca y los minoristas especializados utilizan plataformas digitales para educar a los consumidores sobre el uso y la calidad, apoyando la conversión y la retención. Este impulsor aumenta la participación de formatos empaquetados y apoya mezclas de ventas de mayor margen.
Desafíos del Mercado del Cardamomo
El mercado del cardamomo enfrenta volatilidad vinculada a la variabilidad del rendimiento agrícola, la sensibilidad al clima y la concentración de suministro en áreas clave de origen. Las oscilaciones de precios pueden reducir la elasticidad de la demanda en mercados sensibles al costo y complicar la planificación de adquisiciones para los fabricantes de alimentos. La inconsistencia de calidad entre lotes crea costos adicionales a través de pruebas, clasificación y mezcla para cumplir con los objetivos de especificación. El riesgo de cumplimiento por límites de residuos y brechas de documentación también puede llevar a retrasos en los envíos y cambios de comprador.
- Por ejemplo, Nedspice afirma que sus plantas de procesamiento utilizan sistemas de esterilización al vapor Ventilex y Revtech con una capacidad agregada de hasta 5 toneladas por hora, suministran más de 150 grados y tipos diferentes, y apoyan una capacidad de procesamiento combinada de alrededor de 26,000 toneladas de productos terminados homogeneizados, ilustrando cómo los proveedores de especias invierten en control de procesos y tratamiento estandarizado para reducir la variabilidad de lote a lote y los fallos de especificación.
El mercado de cardamomo también enfrenta fragmentación a lo largo de la cadena de valor, con muchos pequeños productores e intermediarios creando una estandarización desigual. La relevancia limitada de la cadena de frío no elimina los riesgos post-cosecha porque el manejo de la humedad, las condiciones de almacenamiento y los controles de contaminación siguen siendo críticos. Los segmentos premium enfrentan preocupaciones de falsificación y adulteración que pueden erosionar la confianza del comprador cuando la verificación es débil. Estas limitaciones aumentan los costos operativos y pueden ralentizar la adopción en el comercio minorista organizado y en grandes programas de adquisición B2B.
Tendencias y Oportunidades del Mercado de Cardamomo
El mercado de cardamomo está viendo una creciente demanda de formatos de valor añadido como polvos y extractos estandarizados que mejoran la consistencia para los usuarios industriales. Los procesadores de alimentos y las marcas de bebidas prefieren formatos que ofrezcan una fuerza de aroma repetible, una dosificación más fácil y un rendimiento estable en el estante. Esta tendencia apoya las inversiones en procesamiento a nivel de origen, molienda y manejo estéril que permiten contratos premium. Las empresas que combinan la obtención con capacidades de procesamiento pueden capturar márgenes más altos y construir relaciones a largo plazo con los clientes.
- Por ejemplo, Synthite afirma que sus instalaciones operan 24/7 e incluyen instalaciones de procesamiento dedicadas para especias principales como el cardamomo, mientras que Nedspice dice que sus plantas en India y Vietnam producen más de 150 grados y tipos diferentes utilizando esterilizadores de vapor y molinos enfriados con nitrógeno, mostrando cómo la escala más el control de procesos pueden apoyar ingredientes de especias estandarizados y más seguros para compradores industriales.
El mercado de cardamomo también presenta oportunidades en el posicionamiento de etiqueta limpia y alineado con el bienestar en aplicaciones minoristas premium y nutracéuticas. Las líneas de productos orgánicos y trazables atraen a los consumidores que priorizan la transparencia de los ingredientes y la pureza percibida. La creciente penetración del comercio minorista digital amplía el alcance para variantes especiales, paquetes de regalo y mezclas premium. Las asociaciones con grupos de agricultores y cooperativas pueden mejorar la fiabilidad del suministro y fortalecer las narrativas de sostenibilidad que apoyan precios premium.
Perspectivas Regionales
América del Norte
América del Norte representó un 15.1% de participación en 2025, apoyada por el consumo de especias premium, la demanda de alimentos envasados y el crecimiento en la cocina especializada. La penetración minorista favorece paquetes de marca, mezclas y formatos estandarizados que se adaptan al uso doméstico orientado a la conveniencia. Los fabricantes de alimentos y los operadores de servicios de alimentos impulsan una demanda constante a través de panadería, postres y bebidas donde el cardamomo funciona como un diferenciador premium. La garantía de calidad y la obtención conforme siguen siendo factores de compra importantes para los compradores organizados.
Europa
Europa tuvo una participación del 18.6% en 2025, respaldada por patrones establecidos de uso en panadería y confitería y una adopción constante de especias envasadas. Varios mercados muestran una fuerte preferencia por los formatos molidos en aplicaciones de horneado, lo que apoya la demanda de productos procesados y estandarizados. Los compradores minoristas enfatizan la calidad consistente, la claridad en el etiquetado y la fiabilidad del proveedor a lo largo de las cadenas de suministro de importación. El rendimiento de la categoría se beneficia de la premiumización y el creciente interés en sabores culinarios diversos.
Asia Pacífico
Asia Pacífico lideró con una participación del 43.8% en 2025, impulsada por una alta integración culinaria, una gran base de consumidores y fuertes vínculos de procesamiento y comercio. La demanda regional se refuerza por la cocina doméstica, las bebidas tradicionales y los ecosistemas de alimentos envasados en expansión en los principales centros urbanos. La proximidad del lado de la oferta a los mercados de origen clave también apoya la disponibilidad y la variedad de productos. La inversión en procesamiento, clasificación y preparación para la exportación fortalece la influencia de la región en los precios y flujos comerciales globales.
América Latina
América Latina representó una participación del 7.8% en 2025, con una demanda moldeada por la creciente diversificación culinaria y la adopción selectiva en alimentos envasados. El consumo regional sigue siendo menor que en Asia Pacífico y Europa, pero el uso de especias premium está expandiéndose en el comercio minorista urbano y el servicio de alimentos. Los vínculos comerciales con los mercados de origen contribuyen a la disponibilidad, aunque la contribución de ingresos se modera por un menor uso per cápita en varios países. La mejora en la distribución y la penetración de marcas pueden aumentar la demanda durante el período de pronóstico.
Oriente Medio y África
Oriente Medio y África capturaron una participación del 14.7% en 2025, respaldada por un fuerte uso de cardamomo en café, hospitalidad y aplicaciones alimentarias tradicionales. La preparación de bebidas premium y las culturas de regalo sostienen una demanda constante de grados de mayor aroma y formatos enteros. El crecimiento del comercio minorista moderno y la expansión de tiendas especializadas fortalecen el acceso a ofertas envasadas y de marca. La diferenciación de proveedores depende cada vez más de la calidad consistente, la fuerza del aroma y el rendimiento confiable de los envíos.
Panorama Competitivo
El mercado del cardamomo sigue siendo competitivo con una mezcla de empresas de especias de marca, especialistas en ingredientes y procesadores vinculados al origen que compiten en aseguramiento de calidad, alcance de abastecimiento y capacidades de procesamiento de valor añadido. Los participantes líderes se centran en la trazabilidad, grados estandarizados e innovación en el envasado para mejorar la consistencia y cumplir con las expectativas del comercio minorista moderno. La amplitud del portafolio en especias y condimentos apoya el apalancamiento de distribución cruzada de categorías, especialmente en el comercio minorista organizado y el servicio de alimentos. La diferenciación también depende de la capacidad de asegurar un suministro confiable bajo la volatilidad agrícola y de cumplir con los requisitos de cumplimiento en los mercados de importación regulados.
McCormick & Company, Inc. típicamente compite a través de la fortaleza de la marca, la estandarización de productos y la amplia distribución minorista en especias y condimentos. El enfoque de la empresa en el rendimiento de sabor consistente se alinea con la demanda de especias envasadas y apoya el posicionamiento premium en los canales minoristas clave. Los programas de abastecimiento y las asociaciones con proveedores ayudan a mejorar la fiabilidad y el cumplimiento en la adquisición de materias primas. La innovación de productos en mezclas y formatos también apoya una mayor productividad en el estante y el comportamiento de compra repetida.
El informe de investigación y crecimiento de la industria incluye análisis detallados del panorama competitivo del mercado e información sobre las principales empresas, incluyendo:
- McCormick & Company, Inc.
- Grupo Olam / Olam Food Ingredients (ofi)
- Cardex S.A.
- Mane Kancor Ingredients Pvt. Ltd.
- Everest Food Products Pvt. Ltd.
- Grupo DS
- Frontier Co-op
- The Spice House
- Eastmade Spices & Herbs Pvt. Ltd.
- Vandanmedu Green Gold Cardamom Producer Company Ltd.
Se ha realizado un análisis cualitativo y cuantitativo de las empresas para ayudar a los clientes a comprender el entorno empresarial más amplio, así como las fortalezas y debilidades de los principales actores de la industria. Los datos se analizan cualitativamente para categorizar a las empresas como de juego puro, enfocadas en categorías, enfocadas en la industria y diversificadas; se analizan cuantitativamente para categorizar a las empresas como dominantes, líderes, fuertes, tentativas y débiles.
Desarrollos Recientes
- En julio de 2025, la Bolsa de Productos Múltiples de India (MCX) relanzó el comercio de futuros de cardamomo, con los contratos activos desde el 29 de julio de 2025, después de una pausa de cuatro años. MCX introdujo contratos de agosto, septiembre y octubre juntos, y el relanzamiento se posicionó como un paso para mejorar el descubrimiento de precios, la cobertura y el apoyo comercial para la cadena de valor más amplia del cardamomo.
- En septiembre de 2024, la Junta de Especias de India presentó un esquema de desarrollo de especias integral que incluía programas específicos para el cardamomo. El anuncio decía que el componente de cardamomo se centraría en mejorar la productividad tanto en el cardamomo pequeño como en el grande a través de la replantación y medidas de apoyo a la producción.
- En agosto de 2024, el Consejo Indio de Investigación Agrícola (ICAR) desarrolló dos nuevas variedades de cardamomo destinadas a mejorar el rendimiento y ayudar a los agricultores a producir cardamomo de mejor calidad. Esto se destacó en la cobertura del mercado de 2026 como un desarrollo reciente notable para la base de suministro del sector.
Alcance del Informe
| Atributo del Informe | Detalles |
| Valor del tamaño del mercado en 2025 | USD 1608 millones |
| Pronóstico de ingresos en 2032 | USD 2599.04 millones para 2032 |
| Tasa de crecimiento (CAGR) | 7.1% (2025–2032) |
| Año base | 2025 |
| Período de pronóstico | 2026-2032 |
| Unidades cuantitativas | USD millones |
| Segmentos cubiertos | Por Perspectiva de Tipo de Producto: Cardamomo Verde, Cardamomo Negro, Cardamomo Blanco; Por Perspectiva de Forma: Cardamomo Crudo / Entero, Semillas de Cardamomo, Polvo de Cardamomo, Aceite / Extractos de Cardamomo; Por Perspectiva de Aplicación / Uso Final: Alimentos y Bebidas, Farmacéuticos / Nutracéuticos, Cuidado Personal / Cosméticos, Fragancias / Aceites Esenciales; Por Perspectiva de Naturaleza: Orgánico, Convencional; Por Perspectiva de Canal de Distribución: En línea, Fuera de línea |
| Alcance regional | América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África |
| Empresas clave perfiladas | McCormick & Company, Inc.; Olam Group / Olam Food Ingredients (ofi); Cardex S.A.; Mane Kancor Ingredients Pvt. Ltd.; Everest Food Products Pvt. Ltd.; DS Group; Frontier Co-op; The Spice House; Eastmade Spices & Herbs Pvt. Ltd.; Vandanmedu Green Gold Cardamom Producer Company Ltd. |
| Número de páginas | 332 |
Por Segmentación
Por Tipo de Producto
- Cardamomo Verde
- Cardamomo Negro
- Cardamomo Blanco
Por Forma
- Cardamomo Crudo / Entero
- Semillas de Cardamomo
- Polvo de Cardamomo
- Aceite / Extractos de Cardamomo
Por Aplicación / Uso Final
- Alimentos y Bebidas
- Farmacéuticos / Nutracéuticos
- Cuidado Personal / Cosméticos
- Fragancias / Aceites Esenciales
Por Naturaleza
- Orgánico
- Convencional
Por Canal de Distribución
- En Línea
- Fuera de Línea
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado del cardamomo y cuál es el valor pronosticado?
¿Cuál es la TACC para el mercado del cardamomo durante el período de pronóstico?
¿Qué segmento tiene la mayor participación en 2025?
¿Cuáles son los factores clave que impulsan el crecimiento en el mercado del cardamomo?
¿Quiénes son las empresas líderes que operan en el mercado del cardamomo?
¿Qué región lidera el mercado del cardamomo en 2025?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cardamomo Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cardamomo Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1608 million → 2032: USD 2599.04 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cardamomo Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cardamomo Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cardamomo Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cardamomo Market Drivers
- 3.3 Mercado de Cardamomo Market Restraints & Challenges
- 3.4 Mercado de Cardamomo Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cardamomo Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cardamomo Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cardamomo category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cardamomo Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cardamomo Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cardamomo market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cardamomo Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cardamomo Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cardamomo Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cardamomo (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cardamomo Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cardamomo Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cardamomo Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cardamomo Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cardamomo Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cardamomo Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cardamomo Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cardamomo Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cardamomo Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
