
Visión General del Mercado
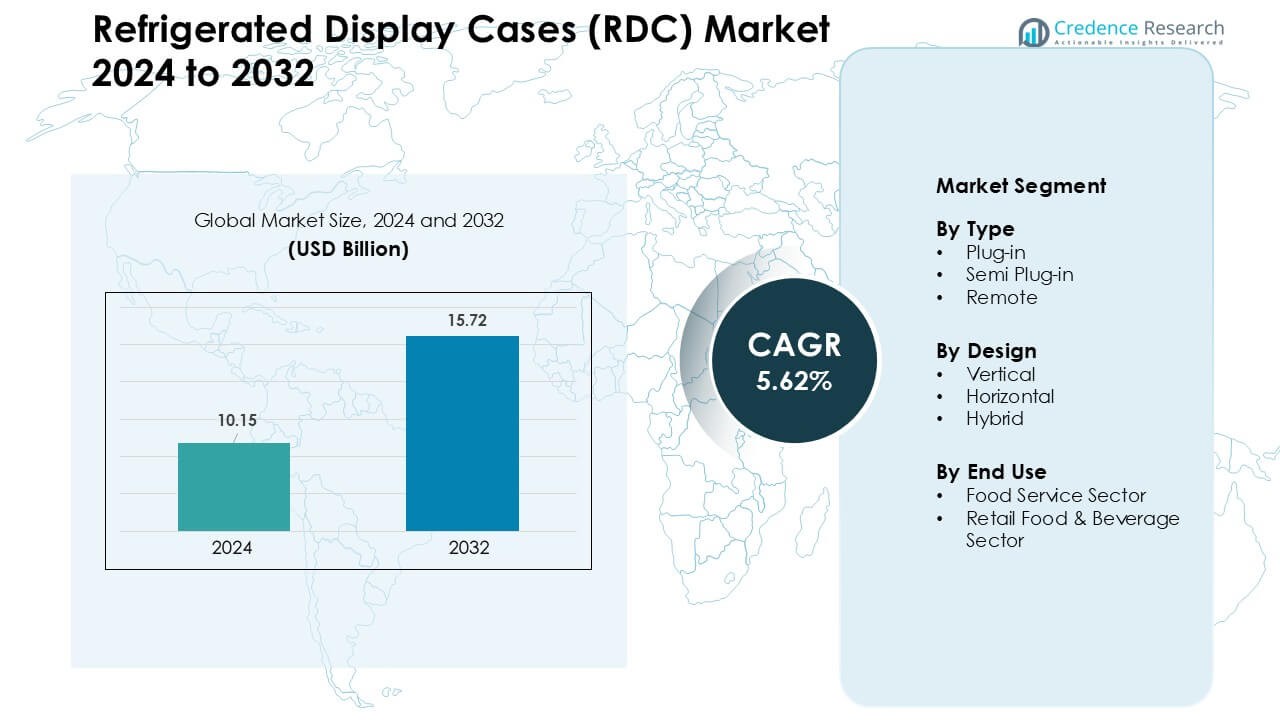
El mercado de vitrinas refrigeradas (RDC) fue valorado en USD 10.15 mil millones en 2024 y se anticipa que alcanzará USD 15.72 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.62 % durante el período de pronóstico.| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Vitrinas Refrigeradas (RDC) 2024 | USD 10.15 Mil Millones |
| Mercado de Vitrinas Refrigeradas (RDC), CAGR | 5.62 % |
| Tamaño del Mercado de Vitrinas Refrigeradas (RDC) 2032 | USD 15.72 Mil Millones |
Perspectivas del Mercado
- El mercado de vitrinas refrigeradas (RDC) alcanzó USD 10.15 mil millones en 2024 y se proyecta que llegará a USD 15.72 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 5.62%.
- La demanda creció a medida que los minoristas expandieron los surtidos de alimentos refrigerados, comidas listas para comer y bebidas, apoyando una fuerte adopción de unidades plug-in, que representaron aproximadamente el 48% de participación en 2024.
- Las tendencias se centraron en sistemas energéticamente eficientes, refrigerantes de bajo GWP y monitoreo habilitado para IoT a medida que los supermercados actualizaron sus flotas para reducir costos operativos y mejorar la estabilidad de la temperatura.
- La competencia se mantuvo fuerte entre AHT Cooling Systems, Lennox International, Liebherr, Haier, Carrier, Dover, Hussmann, Metalfrio, Danfoss y Epta, cada uno expandiéndose a través de diseños eficientes, diseños modulares y controles inteligentes.
- América del Norte lideró el mercado con aproximadamente el 34% de participación en 2024, respaldada por estrictas normas de seguridad alimentaria y una fuerte modernización minorista, mientras que el sector de alimentos y bebidas al por menor dominó el uso final con casi el 61% de participación.
Análisis de Segmentación del Mercado:
Por Tipo Las unidades plug-in dominaron el segmento de tipo en 2024 con aproximadamente el 48% de participación debido a su fácil instalación, bajas necesidades de configuración inicial y fuerte demanda de pequeños minoristas y cafés. Estos sistemas ganaron tracción porque los compradores prefirieron una colocación flexible y una reducción del tiempo de inactividad en la instalación. Los formatos semi plug-in se expandieron a medida que los diseños de intercambio de calor energéticamente eficientes redujeron las cargas operativas en tiendas compactas. Los sistemas remotos crecieron en grandes supermercados que necesitaban un control de temperatura estable y refrigeración centralizada. El crecimiento en todos los tipos reflejó el aumento de los estándares de la cadena de frío y el uso más amplio de categorías de alimentos frescos y listos para comer.- Por ejemplo, AHT Cooling Systems, un importante fabricante global de congeladores para supermercados, continúa suministrando sistemas de refrigeración y congelación plug-in para tiendas de formato pequeño, reflejando una fuerte demanda de plug-in entre minoristas con espacio limitado en el piso.
- Por ejemplo, Carrier Commercial Refrigeration ha enfatizado las vitrinas de diseño vertical en instalaciones recientes porque su huella compacta y vertical apoya una mejor utilización del espacio en formatos de tiendas de conveniencia e incluso en supermercados más pequeños, que a menudo operan dentro de áreas de piso minorista restringidas.
Principales Impulsores del Crecimiento
Creciente Demanda de Productos Alimenticios Frescos y Refrigerados El aumento del consumo de alimentos frescos, listos para comer y de conveniencia se ha convertido en un impulsor importante para el mercado de vitrinas refrigeradas (RDC). Supermercados, tiendas de conveniencia y cafés expandieron surtidos refrigerados a medida que los consumidores se inclinaron hacia comidas más saludables, bocadillos para llevar, productos de panadería frescos y bebidas premium. Este cambio aumentó la colocación de sistemas verticales y plug-in que apoyan una alta rotación y una fuerte visibilidad del producto. Los estilos de vida urbanos impulsaron la demanda de ensaladas envasadas, carne fresca, lácteos y frutas cortadas, que requieren refrigeración estable durante todo el día. Los minoristas también expandieron zonas refrigeradas para reducir el desperdicio y mantener estándares de calidad. El crecimiento en restaurantes de servicio rápido aceleró aún más la adopción a medida que las cadenas necesitaban RDCs compactos para artículos de menú de rápida rotación. Estas preferencias empujaron a las marcas a invertir en sistemas energéticamente eficientes y modulares que mantienen la consistencia de la temperatura.- Por ejemplo, un informe de tendencias sobre alimentos refrigerados y delicatessen a nivel mundial indica que una parte significativa de la demanda del consumidor proviene de categorías como carne, lácteos, bocadillos y comidas preparadas, reforzando la necesidad de una infraestructura de vitrinas refrigeradas confiable en los puntos de venta minorista para atender diversas categorías perecederas.
- Por ejemplo, un estudio de mercado de 2024 informó que los supermercados representaron aproximadamente el 52% de la participación del segmento de aplicación del mercado global de vitrinas refrigeradas, reflejando cómo la expansión de redes modernas de venta al por menor sustenta la demanda de RDC en todo el mundo.
Tendencias y Oportunidades Clave
Aumento de la Refrigeración Inteligente, Conectada y Habilitada para IoT La transformación digital creó fuertes oportunidades en el mercado de RDC a medida que los operadores adoptaron monitoreo basado en IoT, mantenimiento predictivo y seguimiento de temperatura conectado a la nube. Los RDCs inteligentes ayudaron a los minoristas a reducir el desperdicio de energía, evitar el deterioro y detectar fallos en el equipo antes de que ocurran. Los sensores permitieron visibilidad en tiempo real de las cargas del compresor y las temperaturas del producto, mejorando el cumplimiento y reduciendo el riesgo operativo. Estas actualizaciones fortalecieron el atractivo entre los supermercados que gestionan grandes flotas en múltiples puntos de venta. El monitoreo remoto también apoyó la eficiencia laboral, ya que el personal dependía de alertas automatizadas en lugar de verificaciones manuales. Los fabricantes respondieron con controladores avanzados, lógica de descongelamiento adaptativa y algoritmos que ajustan los ciclos de enfriamiento según la carga. Estas innovaciones posicionaron a los RDCs inteligentes como una inversión de alto valor para el comercio minorista moderno.- Por ejemplo, un proveedor multinacional de soluciones de cadena de frío Axino Solutions (en colaboración con la conectividad LoRa® de Semtech) ofreció una plataforma de monitoreo de temperatura independiente del proveedor que afirma la capacidad de detectar la temperatura central de los artículos alimenticios dentro de un grado Celsius utilizando sensores colocados dentro de los refrigeradores, lo que permite un monitoreo preciso y continuo de bienes perecederos, independientemente del fabricante original del equipo de refrigeración.
- Por ejemplo, Embraco, una marca global de tecnología de refrigeración, en 2024 entregó unidades de condensación de velocidad variable utilizando refrigerante de hidrocarburo R290 para vitrinas de alimentos refrigerados. Sus estudios de caso mostraron hasta un 53% de ahorro de energía en comparación con sistemas más antiguos de velocidad fija basados en HFO, una reducción dramática en el consumo de energía para operaciones de vitrinas.
Desafíos Clave
Alto Consumo de Energía y Carga de Costos Operativos A pesar de las mejoras en eficiencia, los RDCs todavía representan una parte importante del uso de energía en las tiendas minoristas, haciendo del costo operativo un desafío clave. Los grandes supermercados operan múltiples unidades de forma continua, creando altas cargas eléctricas que tensan los presupuestos. Los minoristas más pequeños luchan por justificar inversiones en RDCs avanzados debido al capital limitado y el aumento de las tarifas de energía. El alto uso de energía también aumenta las emisiones de carbono, empujando a los operadores a equilibrar costo, cumplimiento y sostenibilidad. Los costos de mantenimiento añaden presión a medida que los compresores, ventiladores y componentes de control de temperatura demandan servicio regular. Para muchos operadores, modernizar o reemplazar flotas de RDC obsoletas sigue siendo financieramente desafiante. Complejidad de Instalación, Mantenimiento e Integración Técnica Los sistemas RDC requieren manejo especializado, lo que crea desafíos para los operadores con experiencia técnica limitada. Las configuraciones de refrigeración remota necesitan tuberías complejas, carga precisa de refrigerante y equipos de instalación profesionales. Las demandas de mantenimiento aumentan al integrar sensores IoT, controladores inteligentes y sistemas de gestión de energía. La falta de técnicos calificados en mercados emergentes ralentiza la adopción de tecnologías avanzadas de RDC. El tiempo de inactividad causado por problemas técnicos puede llevar a la pérdida de productos, ventas reducidas y altas facturas de reparación. Los fabricantes enfrentan desafíos para estandarizar componentes en diversos formatos de tiendas, lo que complica la escalabilidad y aumenta las necesidades de servicio a largo plazo.Análisis Regional
América del Norte América del Norte lideró el mercado de vitrinas refrigeradas (RDC) en 2024 con aproximadamente el 34% de participación, respaldada por fuertes redes de supermercados, alta adopción de refrigeración energéticamente eficiente y estrictas regulaciones de seguridad alimentaria. Los minoristas actualizaron flotas a sistemas basados en hidrocarburos y CO₂ a medida que los objetivos de sostenibilidad se endurecían. El crecimiento en tiendas de conveniencia y comidas para llevar impulsó la demanda de vitrinas plug-in y verticales. La expansión de restaurantes de servicio rápido también aumentó la adopción de RDCs compactos. Las inversiones en refrigeración inteligente habilitada para IoT fortalecieron aún más el liderazgo regional, con operadores enfocados en mantenimiento predictivo, monitoreo de temperatura y costos operativos más bajos en supermercados, hipermercados y formatos minoristas de alimentos especializados. Europa Europa mant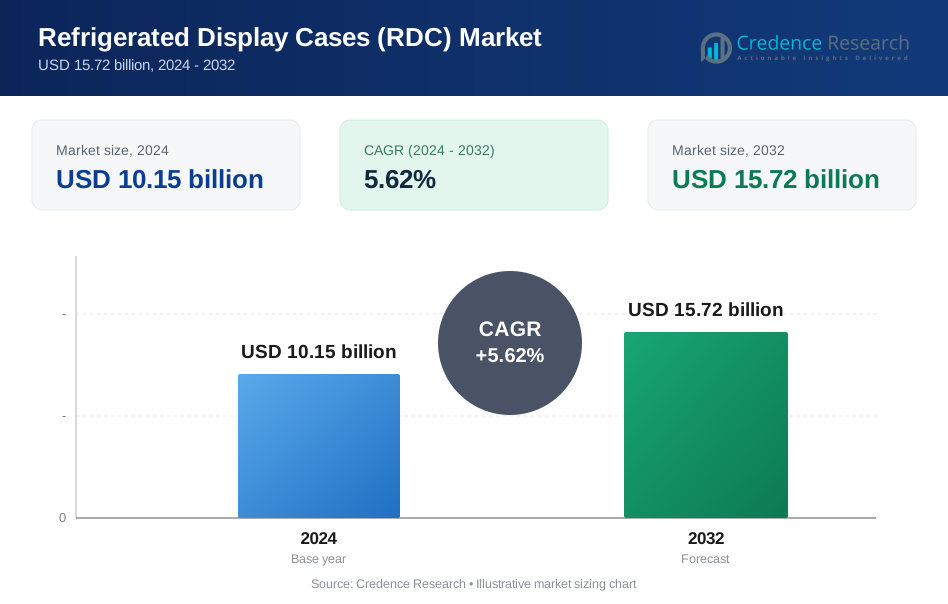
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de vitrinas refrigeradas (RDC) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de vitrinas refrigeradas (RDC) entre 2024 y 2032?
¿Qué segmento del mercado de vitrinas refrigeradas (RDC) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de vitrinas refrigeradas (RDC)?
¿Quiénes son las empresas líderes en el mercado de vitrinas refrigeradas (RDC)?
¿Qué región tenía la mayor participación en el mercado de vitrinas refrigeradas (RDC)?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Vitrinas Refrigeradas (RDC) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Vitrinas Refrigeradas (RDC) Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10.15 billion → 2032: USD 15.72 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Vitrinas Refrigeradas (RDC) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Vitrinas Refrigeradas (RDC) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Vitrinas Refrigeradas (RDC) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Vitrinas Refrigeradas (RDC) Market Drivers
- 3.3 Mercado de Vitrinas Refrigeradas (RDC) Market Restraints & Challenges
- 3.4 Mercado de Vitrinas Refrigeradas (RDC) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Vitrinas Refrigeradas (RDC) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Vitrinas Refrigeradas (RDC) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Vitrinas Refrigeradas (RDC) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Vitrinas Refrigeradas (RDC) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Vitrinas Refrigeradas (RDC) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Vitrinas Refrigeradas (RDC) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Vitrinas Refrigeradas (RDC) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Vitrinas Refrigeradas (RDC) Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Vitrinas Refrigeradas (RDC) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Vitrinas Refrigeradas (RDC) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Vitrinas Refrigeradas (RDC) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Vitrinas Refrigeradas (RDC) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Vitrinas Refrigeradas (RDC) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Vitrinas Refrigeradas (RDC) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Vitrinas Refrigeradas (RDC) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Vitrinas Refrigeradas (RDC) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Vitrinas Refrigeradas (RDC) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Vitrinas Refrigeradas (RDC) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Vitrinas Refrigeradas (RDC) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
