
Visión General del Mercado:
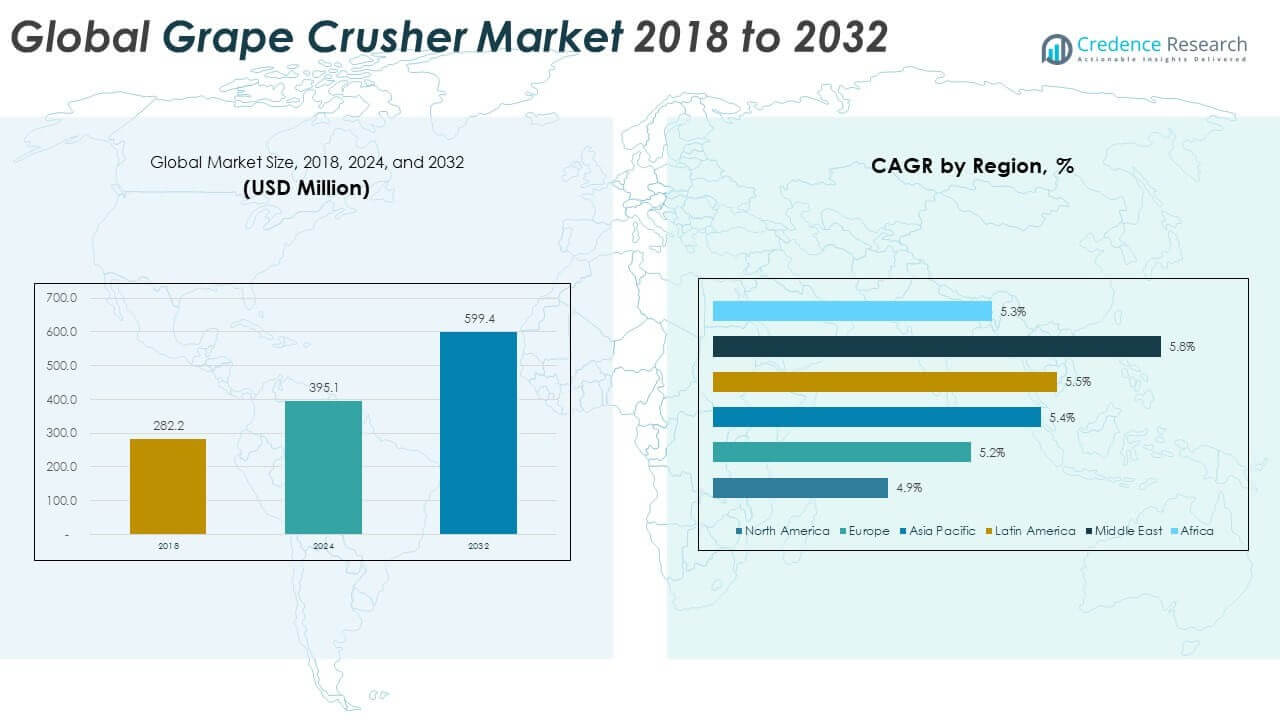
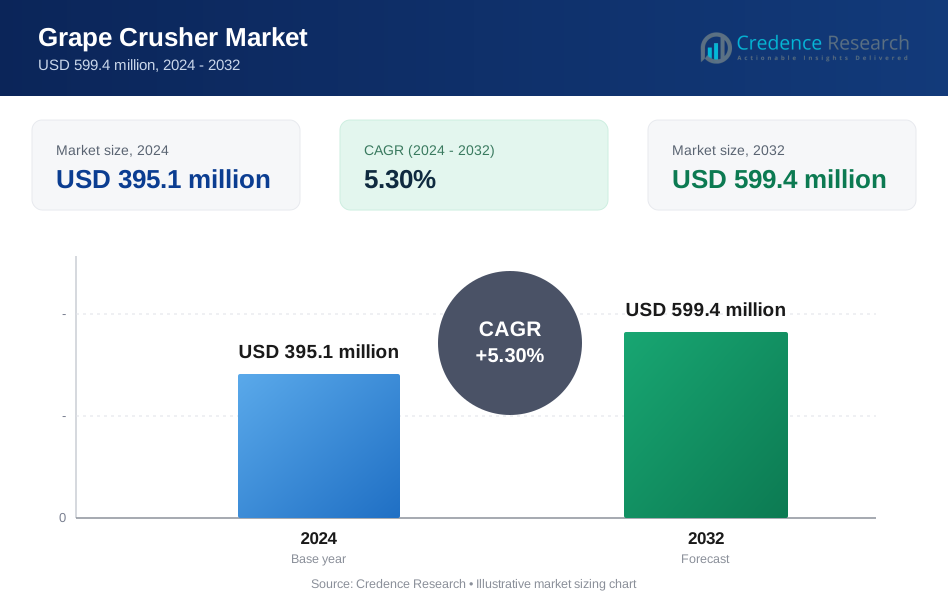
El tamaño del Mercado Global de Trituradoras de Uva fue valorado en USD 282.2 millones en 2018 a USD 395.1 millones en 2024 y se anticipa que alcanzará USD 599.4 millones para 2032, con un CAGR de 5.30% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Trituradoras de Uva 2024 | USD 395.1 millones |
| Mercado de Trituradoras de Uva, CAGR | 5.30% |
| Tamaño del Mercado de Trituradoras de Uva 2032 | USD 599.4 millones |
El Mercado Global de Trituradoras de Uva crece debido al aumento de la producción de vino y las expectativas de calidad. Las bodegas invierten en trituración controlada para proteger las pieles y semillas de las uvas. La automatización mejora el rendimiento durante las breves ventanas de cosecha. La escasez de mano de obra impulsa soluciones mecanizadas en todas las regiones. Los productores prefieren diseños de acero inoxidable por higiene. Los sistemas compactos apoyan a las bodegas boutique. La durabilidad del equipo reduce los riesgos de inactividad. Las líneas de procesamiento integradas mejoran la eficiencia del flujo de trabajo. El enfoque en vinos premium sostiene la adopción de tecnología.
El Mercado Global de Trituradoras de Uva muestra un fuerte liderazgo en Europa y Asia Pacífico. Francia, Italia y España lideran debido a los grandes volúmenes de vino. Australia y China impulsan la demanda en Asia Pacífico. Estados Unidos apoya mejoras constantes en bodegas premium. América Latina emerge a través de viñedos enfocados en la exportación. Chile y Argentina expanden la capacidad de procesamiento moderno. Medio Oriente sigue siendo un nicho pero especializado. África crece constantemente a través de exportaciones sudafricanas.
Perspectivas del Mercado:
- El tamaño del Mercado Global de Trituradoras de Uva fue de USD 282.2 millones en 2018, alcanzó USD 395.1 millones en 2024, y se proyecta que llegue a USD 599.4 millones para 2032, expandiéndose a un CAGR de 5.30% debido a inversiones constantes en bodegas y mejoras de equipos.
- Asia Pacífico lidera con aproximadamente 37.8% de participación, seguido por Europa con 24.0% y América del Norte con 18.5%, respaldado por grandes bases de viñedos, fuertes exportaciones de vino y modernización continua de las instalaciones de procesamiento de bodegas.
- Medio Oriente es la región de más rápido crecimiento con un CAGR de 5.8% y alrededor de 7.0% de participación, impulsado por viñedos avanzados en Israel, agricultura en ambientes controlados y un creciente enfoque en la calidad del vino premium.
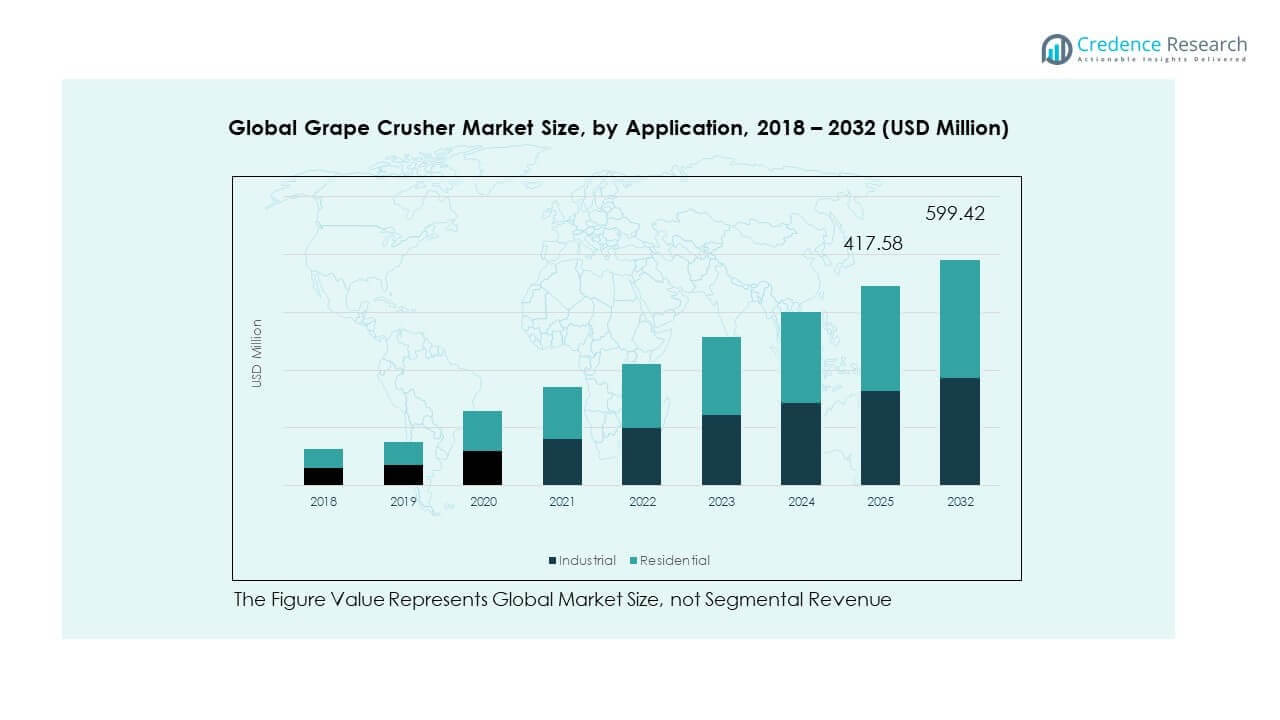
- Por aplicación, el segmento industrial representa aproximadamente el 65% de participación, reflejando la demanda dominante de bodegas comerciales que requieren sistemas de trituración de uva de alta capacidad y automatizados.
- El segmento residencial tiene aproximadamente el 35% de participación, respaldado por bodegas boutique y enólogos caseros que adoptan trituradoras de uva compactas y manuales.
Impulsores del Mercado
Expansión de la Producción y Capacidad de Procesamiento de Vino Global
El mercado global de trituradoras de uva se beneficia del crecimiento constante en la producción de vino a nivel mundial. Las bodegas comerciales amplían su capacidad para satisfacer la demanda de exportación. Nuevos viñedos aumentan la disponibilidad de uvas crudas para el procesamiento. Los productores buscan trituradoras confiables para manejar volúmenes más altos de manera eficiente. Esto respalda una trituración consistente a lo largo de las temporadas de cosecha. Las actualizaciones de equipos reducen el daño a las uvas durante las etapas iniciales de procesamiento. Las instalaciones más grandes prefieren sistemas duraderos con mayor capacidad de procesamiento. Este patrón de demanda sostiene las compras de equipos a largo plazo.
Aumento del Enfoque en la Preservación de la Calidad de la Uva Durante la Trituración
Los productores de vino priorizan el control de sabor, aroma y textura durante la trituración. El mercado global de trituradoras de uva responde a este enfoque orientado a la calidad. La presión controlada limita la rotura de semillas y la liberación de taninos. Las trituradoras modernas permiten ajustar los rodillos y controlar la velocidad. Esto ayuda a las bodegas a mantener la consistencia de los lotes. Las marcas de vino premium adoptan este tipo de equipos para proteger la integridad de las uvas. Los equipos de aseguramiento de calidad apoyan estas inversiones. La diferenciación de productos fortalece la demanda de trituradoras avanzadas.
- Por ejemplo, Bucher Vaslin suministra trituradoras de uva Delta OP con espacios ajustables entre rodillos que permiten una trituración suave y reducen el daño a las semillas. Estos sistemas son utilizados por bodegas premium que producen variedades como Pinot Noir, donde el control fenólico y la integridad de la uva durante la trituración son críticos para la calidad del vino.
Escasez de Mano de Obra y Cambio Hacia Operaciones Vinícolas Mecanizadas
La disponibilidad de mano de obra sigue siendo desigual en las regiones productoras de vino. El mercado global de trituradoras de uva se beneficia de las necesidades de automatización de las bodegas. Las trituradoras mecanizadas reducen la dependencia de la mano de obra estacional. Mejoran la velocidad de procesamiento durante los picos de cosecha. Los sistemas semiautomáticos son adecuados para bodegas de tamaño medio. Los grandes productores adoptan líneas de trituración totalmente automatizadas. El control de costos laborales apoya las decisiones de inversión de capital. La eficiencia operativa sigue siendo un factor clave de compra.
Reemplazo y Modernización de Equipos en Bodegas Maduras
Muchas bodegas operan con equipos de procesamiento envejecidos. El mercado global de trituradoras de uva experimenta una demanda constante de reemplazo. Las trituradoras antiguas carecen de características de higiene y seguridad. Los modelos nuevos cumplen con estándares alimentarios más estrictos. Mejoran la eficiencia de limpieza y el control del tiempo de inactividad. Los diseños modernos facilitan los ciclos de mantenimiento. Los productores planifican actualizaciones por fases durante los proyectos de expansión. La demanda de reemplazo asegura una actividad de mercado estable.
- Por ejemplo, Treasury Wine Estates ha implementado automatización a gran escala y mejoras de procesamiento en sus bodegas australianas, incluyendo un proyecto de automatización integrado en su instalación del Valle de Barossa para mejorar la eficiencia y la consistencia de la producción. La empresa también utiliza sistemas de limpieza de tanques de alta eficiencia en el lugar en todos sus sitios para reducir el tiempo de limpieza y apoyar la higiene durante las operaciones de cosecha máxima.
Tendencias del Mercado
Adopción de Diseños de Trituradoras Compactas y Modulares
Las bodegas buscan diseños flexibles dentro de espacios de procesamiento limitados. El mercado global de trituradoras de uva refleja la demanda de sistemas compactos. Los diseños modulares permiten una fácil integración en líneas existentes. Apoyan la producción escalable sin cambios importantes en el diseño. Las bodegas artesanales prefieren trituradoras que ahorren espacio. El transporte y la instalación se vuelven más simples. Los fabricantes se centran en formatos plug-and-play. Esta tendencia se adapta tanto a proyectos nuevos como de renovación.
Preferencia Creciente por la Construcción en Acero Inoxidable
Los estándares de higiene influyen en las elecciones de materiales para el equipo. El Mercado Global de Trituradoras de Uvas muestra un uso creciente de acero inoxidable. El material resiste la corrosión y la contaminación. Facilita una limpieza más rápida entre lotes. Las bodegas cumplen más fácilmente con auditorías regulatorias y de calidad. La larga vida útil reduce el costo total de propiedad. Los productores valoran los acabados de superficie consistentes. La preferencia de material impulsa la estandarización del diseño.
- Por ejemplo, Della Toffola fabrica trituradoras de uvas utilizando componentes de acero inoxidable de calidad alimentaria diseñados para ciclos de lavado frecuentes en bodegas comerciales.
Integración Con Sistemas De Procesamiento Completo De Bodegas
Las trituradoras se conectan cada vez más con despalilladoras y prensas. El Mercado Global de Trituradoras de Uvas se alinea con flujos de trabajo de procesamiento integrados. Los sistemas vinculados reducen los pasos de manejo manual. Mejora la coordinación del rendimiento durante la cosecha. Los controles habilitados por datos apoyan el seguimiento del proceso. Las bodegas buscan líneas de producción sincronizadas. Los proveedores de equipos ofrecen soluciones integradas. La integración fortalece las relaciones con los proveedores.
- Por ejemplo, Enoveneta suministra unidades de trituradora-despalilladora diseñadas para conectarse directamente con prensas y bombas de mosto, permitiendo un flujo continuo de uvas durante las operaciones de cosecha máxima.
Personalización Basada En La Variedad De Uva Y El Estilo De Vino
Las bodegas adaptan la trituración según las características de la uva. El Mercado Global de Trituradoras de Uvas apoya las necesidades de personalización. Diferentes espacios entre rodillos se adaptan a uvas tintas y blancas. Ayuda a controlar el rendimiento del jugo y el contacto con la piel. Los productores premium demandan configuraciones ajustables. Los fabricantes de equipos responden con diseños configurables. Las construcciones personalizadas apoyan estilos de vino de nicho. Esta tendencia mejora las ofertas de valor añadido.
Análisis De Desafíos Del Mercado
Alto Costo De Capital Y Restricciones Presupuestarias Para Pequeñas Bodegas
La intensidad de capital limita la adopción en instalaciones más pequeñas. El Mercado Global de Trituradoras de Uvas enfrenta desafíos de sensibilidad al precio. Las trituradoras avanzadas requieren una mayor inversión inicial. Afecta a las bodegas pequeñas y familiares. El acceso a financiamiento varía entre regiones. Las limitaciones presupuestarias retrasan los ciclos de reemplazo de equipos. Las unidades reacondicionadas siguen siendo una alternativa. Las barreras de costo restringen la penetración del mercado.
Utilización Estacional Y Complejidad De Mantenimiento
Las trituradoras operan principalmente durante las temporadas de cosecha. El Mercado Global de Trituradoras de Uvas lidia con un uso desigual del equipo. La demanda estacional afecta la planificación del retorno de la inversión. Aumenta las necesidades de almacenamiento y mantenimiento. Los períodos de inactividad incrementan los riesgos de desgaste. Los técnicos calificados son escasos en algunas regiones. La planificación del mantenimiento se vuelve crítica. La complejidad operativa desafía a algunos compradores.
Oportunidades Del Mercado
Creciente Desarrollo De Bodegas En Regiones Emergentes Productoras De Vino
Nuevas regiones vinícolas invierten en instalaciones de procesamiento modernas. El mercado global de trituradoras de uva se beneficia de esta expansión. Asia-Pacífico y América Latina muestran nuevos proyectos de bodegas. Esto apoya las compras de equipos por primera vez. Los gobiernos promueven las industrias de procesamiento basadas en la agricultura. El consumo local de vino aumenta de manera constante. Los proveedores de equipos ingresan a nuevos canales de distribución. Las regiones emergentes ofrecen potencial de crecimiento a largo plazo.
Demanda de diseños de equipos energéticamente eficientes y fáciles de limpiar La sostenibilidad influye en las decisiones de inversión en bodegas. El mercado global de trituradoras de uva se beneficia de la innovación centrada en la eficiencia. Los motores energéticamente eficientes reducen los costos operativos. Esto apoya los objetivos de cumplimiento ambiental. Los diseños fáciles de limpiar ahorran agua y tiempo de trabajo. Los productores buscan menor tiempo de inactividad entre lotes. Los fabricantes desarrollan características de higiene mejoradas. La demanda impulsada por la sostenibilidad abre segmentos de equipos premium.
Análisis de segmentación del mercado:
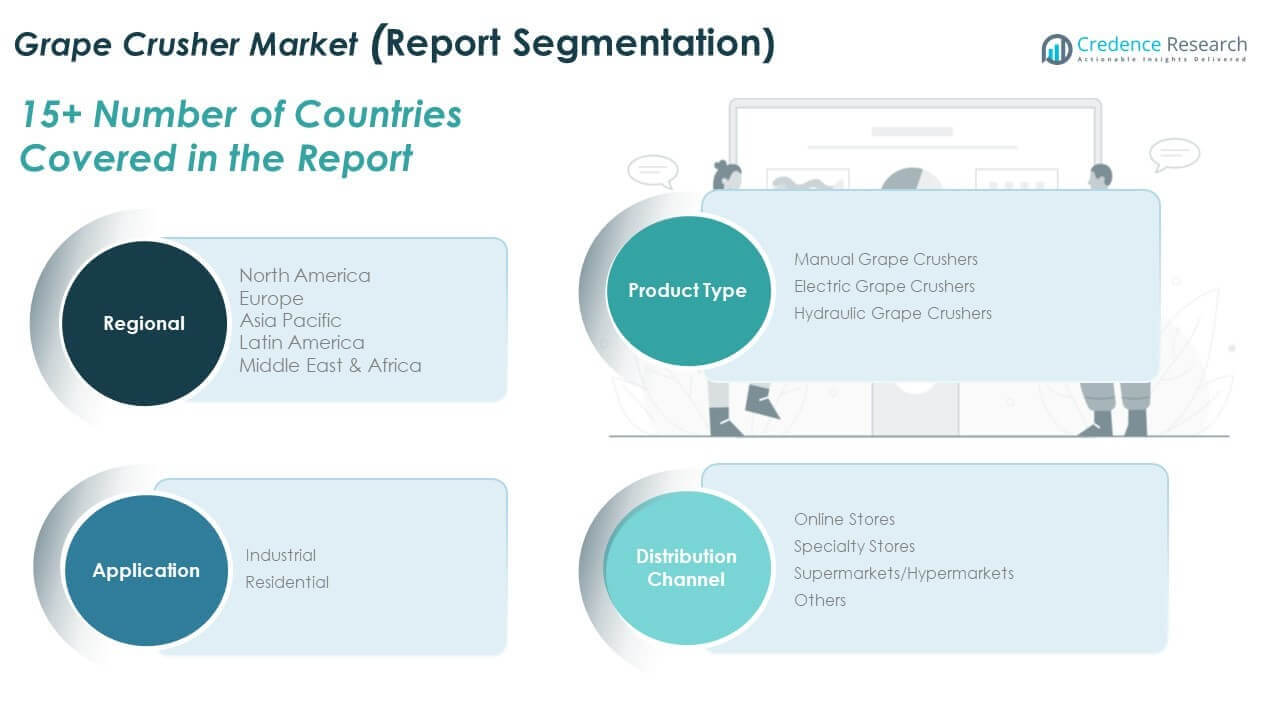
El mercado global de trituradoras de uva muestra una clara segmentación según el tipo de producto, la aplicación y el canal de distribución.
Por tipo de producto, las trituradoras de uva manuales sirven a pequeñas bodegas y productores caseros debido a su bajo costo y operación sencilla. Las trituradoras de uva eléctricas dominan el uso comercial, ofreciendo un rendimiento constante y reduciendo la dependencia de mano de obra. Las trituradoras de uva hidráulicas atienden a bodegas de alta capacidad que requieren un control preciso de la presión y un daño mínimo a las uvas. Esto apoya la producción de vinos premium donde la consistencia de calidad sigue siendo crítica.
- Por ejemplo, Zambelli Enotech ofrece modelos de trituradora-despalilladora manuales y eléctricas ampliamente adoptados por pequeñas y medianas bodegas.
Por aplicación, el segmento industrial representa la mayor parte de la demanda. Las bodegas grandes y medianas dependen de trituradoras mecanizadas para manejar picos de volumen estacionales. Esto permite un procesamiento más rápido y un mejor control del flujo de trabajo. El segmento residencial sigue siendo un nicho pero estable. Los enólogos caseros y productores boutique prefieren sistemas compactos y manuales. El crecimiento en la cultura del vino como hobby apoya una demanda constante de este segmento.
Por canal de distribución, las tiendas especializadas lideran las ventas debido al soporte técnico y la personalización de productos. Los compradores valoran la orientación experta durante la selección de equipos. Las tiendas en línea ganan terreno entre las pequeñas bodegas que buscan comparación de precios y entrega más rápida. Se benefician de catálogos digitales ampliados y modelos directos al cliente. Los supermercados e hipermercados juegan un papel limitado, sirviendo principalmente a compradores de nivel de entrada. Otros canales incluyen ventas directas del fabricante y distribuidores regionales, que apoyan instalaciones personalizadas.
- Por ejemplo, Enoveneta y Criveller Group distribuyen trituradoras de uva principalmente a través de distribuidores especializados en equipos para bodegas, mientras que las trituradoras manuales de nivel de entrada se venden cada vez más a través de sitios web de fabricantes y plataformas de venta en línea.
Segmentación:
Por Tipo de Producto
- Trituradoras de Uva Manuales
- Trituradoras de Uva Eléctricas
- Trituradoras de Uva Hidráulicas
Por Aplicación
- Industrial
- Residencial
Por Canal de Distribución
- Tiendas en Línea
- Tiendas Especializadas
- Supermercados / Hipermercados
- Otros
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado global de trituradoras de uva en América del Norte se valoró en USD 53.33 millones en 2018, alcanzando USD 73.18 millones en 2024 y se anticipa que llegará a USD 108.01 millones para 2032, con un CAGR del 4.9% durante el período de pronóstico. La región representa aproximadamente el 18.5% de la cuota de mercado en 2024. El mercado global de trituradoras de uva en América del Norte se beneficia de una fuerte modernización de las bodegas. Estados Unidos lidera debido a la producción de vino premium. Canadá apoya una demanda constante de pequeñas bodegas. México muestra una adopción gradual en nuevos viñedos. Favorece trituradoras eléctricas y automatizadas. El cumplimiento de la calidad influye en las decisiones de compra. La demanda de reemplazo se mantiene estable. Los proveedores de equipos se centran en la durabilidad.
Europa
El tamaño del mercado global de trituradoras de uva en Europa se valoró en USD 68.05 millones en 2018, alcanzando USD 94.71 millones en 2024 y se anticipa que llegará a USD 142.54 millones para 2032, con un CAGR del 5.2% durante el período de pronóstico. Europa posee casi el 24.0% de la cuota de mercado. El mercado global de trituradoras de uva en Europa sigue siendo altamente maduro. Francia, Italia y España dominan la producción. Alemania apoya actualizaciones constantes de equipos. Se enfatiza la precisión y el control de calidad de la uva. Las bodegas tradicionales invierten en sistemas modernos. Los estrictos estándares de higiene influyen en los diseños. Los ciclos de reemplazo impulsan la demanda. Europa prefiere equipos de acero inoxidable.
Asia Pacífico
El tamaño del mercado global de trituradoras de uva en Asia Pacífico se valoró en USD 105.95 millones en 2018, alcanzando USD 149.28 millones en 2024 y se anticipa que llegará a USD 228.38 millones para 2032, con un CAGR del 5.4% durante el período de pronóstico. La región lidera con aproximadamente el 37.8% de la cuota. El mercado global de trituradoras de uva en Asia Pacífico muestra el crecimiento más rápido en escala. China y Australia impulsan la demanda de equipos. India muestra un aumento en las inversiones en bodegas. Se beneficia del desarrollo de nuevos viñedos. Los productores enfocados en la exportación adoptan trituradoras modernas. La automatización gana terreno entre las bodegas de tamaño medio. La eficiencia de costos moldea los patrones de compra. La fabricación local mejora el acceso.
América Latina
El tamaño del mercado global de trituradoras de uvas en América Latina se valoró en USD 30.42 millones en 2018, alcanzando USD 42.98 millones en 2024 y se anticipa que llegará a USD 66.00 millones para 2032, con un CAGR del 5.5% durante el período de pronóstico. América Latina representa aproximadamente el 10.9% de la participación. El mercado global de trituradoras de uvas en América Latina crece con las exportaciones de vino. Chile y Argentina lideran la demanda regional. Brasil muestra una expansión gradual de bodegas. Esto apoya la adopción de equipos semiautomáticos. Los estándares de calidad de exportación influyen en las actualizaciones. La expansión de viñedos sostiene las necesidades de equipos. Los proveedores regionales ganan visibilidad. La dependencia de importaciones sigue siendo moderada.
Oriente Medio
El tamaño del mercado global de trituradoras de uvas en Oriente Medio se valoró en USD 19.13 millones en 2018, alcanzando USD 27.55 millones en 2024 y se anticipa que llegará a USD 43.34 millones para 2032, con un CAGR del 5.8% durante el período de pronóstico. La región posee casi el 7.0% de la participación. El mercado global de trituradoras de uvas en Oriente Medio sigue siendo de nicho. Israel lidera debido a viñedos avanzados. Turquía apoya un crecimiento constante de la producción. Se beneficia de la agricultura de riego controlado. Las inversiones en bodegas se centran en la producción de calidad. Las trituradoras compactas se adaptan a las necesidades regionales. Las importaciones dominan el suministro de equipos. El crecimiento sigue siendo selectivo.
África
El tamaño del mercado global de trituradoras de uvas en África se valoró en USD 5.28 millones en 2018, alcanzando USD 7.37 millones en 2024 y se anticipa que llegará a USD 11.15 millones para 2032, con un CAGR del 5.3% durante el período de pronóstico. África representa aproximadamente el 1.9% de la participación. El mercado global de trituradoras de uvas en África se centra en Sudáfrica. Las bodegas orientadas a la exportación impulsan la demanda. Egipto muestra una adopción en etapas tempranas. Prefiere trituradoras básicas y duraderas. La sensibilidad al presupuesto influye en las decisiones de compra. La fabricación local limitada afecta el suministro. Las importaciones apoyan la mayoría de las instalaciones. El crecimiento sigue siendo gradual.
Análisis de Jugadores Clave:
- Bucher Vaslin
- Zambelli Enotech
- Enoveneta
- Criveller Group
- Lancman
- Della Toffola
- Vigo Ltd
- Gino Pinto Inc.
- Amos Industrie
- Otros fabricantes regionales y locales
Análisis Competitivo:
El mercado global de trituradoras de uvas sigue siendo moderadamente consolidado con jugadores clave compitiendo en calidad de producto, durabilidad y soporte de servicio. Los principales fabricantes como Bucher Vaslin, Zambelli Enotech y Enoveneta tienen una participación significativa a través de amplios portafolios de productos. Se enfatiza la innovación en el diseño de rodillos y la automatización. Criveller Group y Della Toffola se centran en soluciones personalizadas para bodegas premium. Los competidores se diferencian a través de la construcción en acero inoxidable y la facilidad de mantenimiento. La competencia de precios se intensifica entre los proveedores de nivel medio que apuntan a bodegas pequeñas y medianas. Las estrategias de distribución varían entre ventas directas y redes de distribuidores. Los modelos eléctricos e hidráulicos atraen mayores ingresos debido a las ventajas de rendimiento. Los jugadores regionales ganan presencia a través de asociaciones en mercados emergentes. Los movimientos estratégicos incluyen lanzamientos de nuevos productos y expansión regional selectiva para capturar la creciente demanda. La presión competitiva impulsa la mejora continua en eficiencia y soporte postventa.
Desarrollos Recientes:
- En noviembre de 2025, Bucher Vaslin recibió un Trofeo de Bronce en los premios de innovación SITEVI por su sistema Flavy FGCM (Clarificación Rápida y Suave de Mosto). Esta innovadora plataforma de filtración tangencial está específicamente diseñada para manejar mostos y vinos con alto contenido de sólidos, que a menudo presentan desafíos para las etapas tradicionales de trituración y prensado.
- En octubre de 2025, Pellenc ST introdujo AISEE™, un analizador de control de calidad impulsado por IA diseñado para revolucionar la eficiencia de clasificación y procesamiento en flujos agrícolas e industriales.
- En julio de 2025, Bucher Vaslin lanzó su operación Pacífico para fortalecer el apoyo local a la tecnología de vinificación en Australia y Nueva Zelanda, ampliando su alcance de mercado y mejorando la disponibilidad de servicios.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación y Canal de Distribución. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute diversos factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La expansión de bodegas comerciales sostendrá la demanda a largo plazo de equipos eficientes de trituración de uvas en todas las regiones.
- Los productores de vino premium seguirán priorizando trituradoras de precisión que protejan la integridad de la piel y las semillas de la uva.
- La adopción de la automatización aumentará a medida que las bodegas busquen una producción consistente y reduzcan la dependencia de la mano de obra estacional.
- Los ciclos de reemplazo de equipos apoyarán ventas constantes en economías maduras productoras de vino.
- Los diseños compactos y modulares de trituradoras ganarán preferencia entre las bodegas boutique y urbanas.
- La construcción de acero inoxidable seguirá siendo un estándar debido a las necesidades de higiene, durabilidad y cumplimiento normativo.
- La integración de trituradoras con sistemas de despalillado y prensado mejorará la eficiencia del proceso.
- Las regiones emergentes productoras de vino impulsarán las compras de equipos por primera vez y la expansión de proveedores.
- Los canales de ventas digitales fortalecerán el acceso para pequeñas bodegas y productores caseros.
- La competencia entre proveedores impulsará la innovación en eficiencia energética, facilidad de mantenimiento y personalización.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado global de trituradoras de uva y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de trituradoras de uvas entre 2024 y 2032?
¿Qué segmento del mercado global de trituradoras de uva tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de trituradoras de uva?
¿Quiénes son las empresas líderes en el mercado global de trituradoras de uva?
¿Qué región comandó la mayor parte del mercado global de trituradoras de uva en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Trituradoras de Uvas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Trituradoras de Uvas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 395.1 million → 2032: USD 599.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Trituradoras de Uvas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Trituradoras de Uvas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Trituradoras de Uvas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Trituradoras de Uvas Market Drivers
- 3.3 Mercado de Trituradoras de Uvas Market Restraints & Challenges
- 3.4 Mercado de Trituradoras de Uvas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Trituradoras de Uvas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Trituradoras de Uvas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Trituradoras de Uvas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Trituradoras de Uvas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Trituradoras de Uvas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Trituradoras de Uvas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Trituradoras de Uvas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Trituradoras de Uvas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Trituradoras de Uvas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Trituradoras de Uvas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Trituradoras de Uvas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Trituradoras de Uvas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Trituradoras de Uvas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Trituradoras de Uvas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Trituradoras de Uvas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Trituradoras de Uvas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Trituradoras de Uvas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Trituradoras de Uvas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Trituradoras de Uvas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
