
Visión General del Mercado
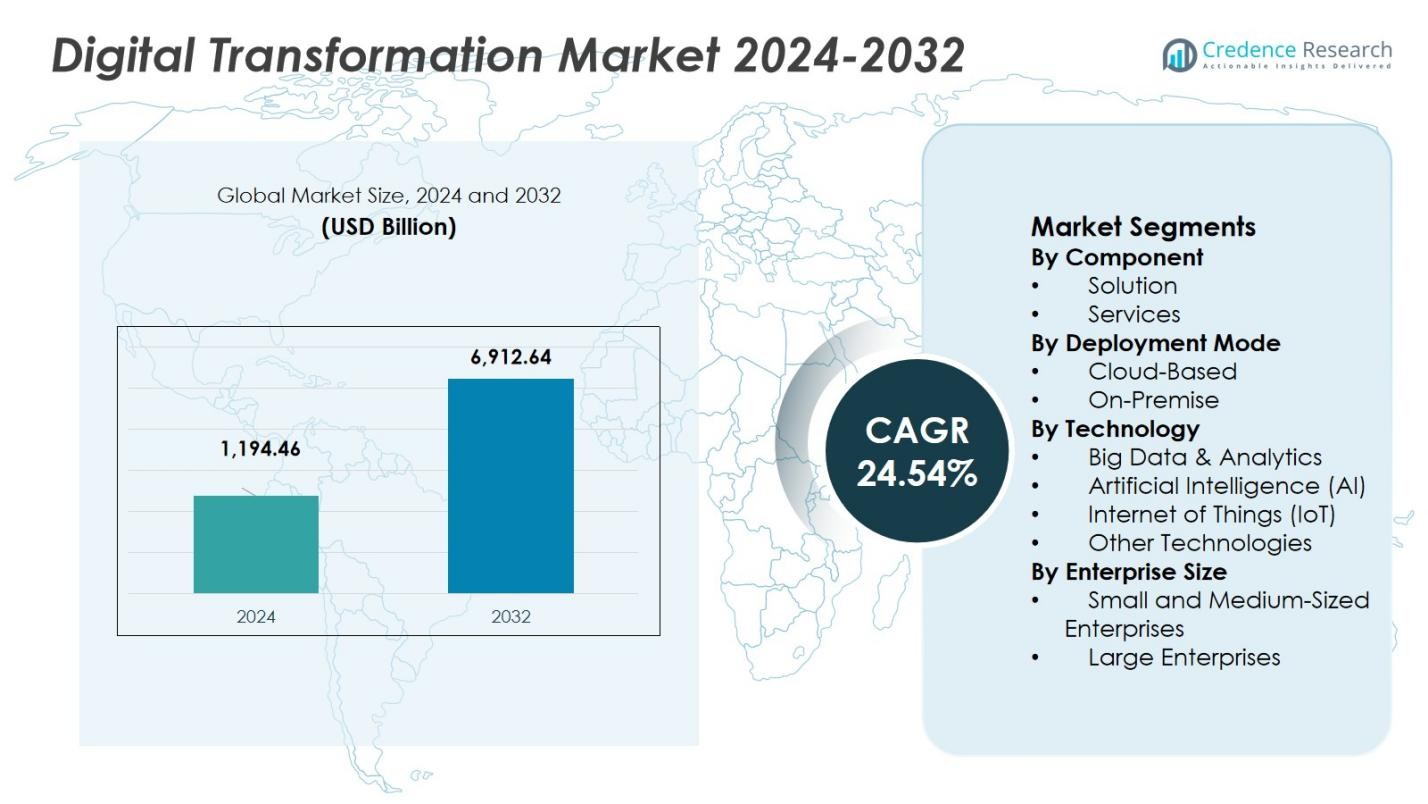
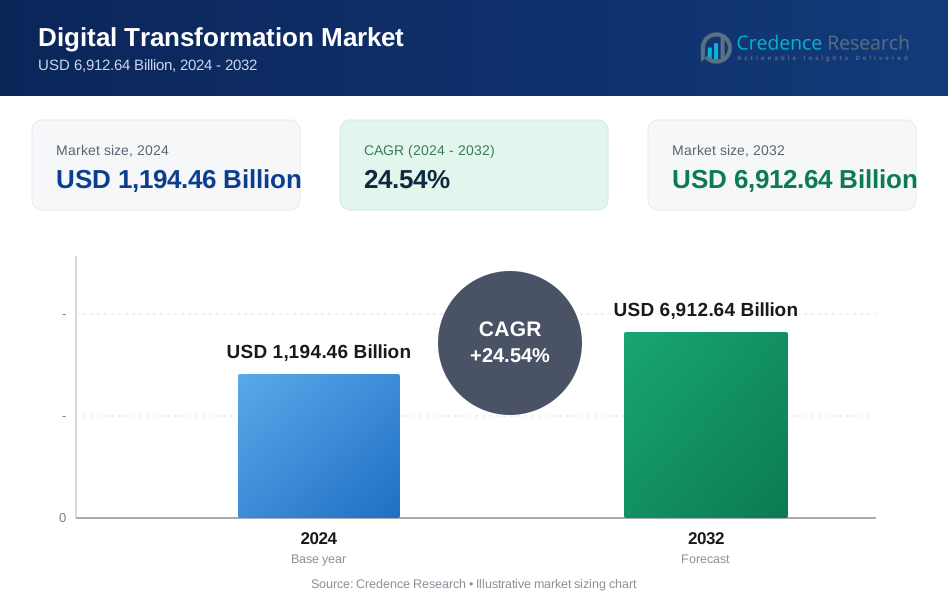
El Mercado de Transformación Digital fue valorado en USD 1,194.46 mil millones en 2024 y se anticipa que alcance USD 6,912.64 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 24.54% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Transformación Digital 2024 | USD 1,194.46 mil millones |
| Mercado de Transformación Digital, CAGR | 24.54% |
| Tamaño del Mercado de Transformación Digital 2032 | USD 6,912.64 mil millones |
El Mercado de Transformación Digital se beneficia de la presencia de jugadores de primer nivel, incluyendo IBM Corporation, Microsoft Corporation, Amazon Web Services, Inc., Google LLC, SAP SE, Cisco Systems, Inc., Salesforce, Inc., Oracle Corporation, Tata Consultancy Services Limited y Accenture Plc. Estas empresas lideran el mercado ofreciendo infraestructura en la nube extensa, análisis impulsados por IA, suites ERP/CRM, y servicios de consultoría y gestión de extremo a extremo que permiten a las empresas adoptar plataformas digitales escalables, seguras e integradas. Regionalmente, el mercado se concentra en América del Norte, que comanda una cuota de mercado del 43.2% en 2024, impulsada por una alta madurez digital, adopción generalizada de la nube y fuertes gastos en TI empresarial. Mientras tanto, la región de Asia Pacífico emerge como un centro de rápido crecimiento, con inversiones aceleradas en la nube, IA, IoT y análisis de datos fomentando la creciente adopción digital en las industrias de manufactura, retail, salud y sector público.
Perspectivas del Mercado
- El Mercado de Transformación Digital fue valorado en USD 1,194.46 mil millones en 2024 y se espera que alcance USD 6,912.64 mil millones para 2032, creciendo a una CAGR de 24.54% durante el período de pronóstico.
- Los avances tecnológicos en IA, computación en la nube e IoT están impulsando el crecimiento del mercado a medida que las empresas adoptan estas soluciones para mejorar la eficiencia operativa, mejorar las experiencias del cliente y optimizar los procesos de negocio.
- La creciente demanda de soluciones basadas en la nube, junto con el auge de la automatización y el análisis de grandes datos, presenta tendencias y oportunidades clave para que las empresas mejoren la toma de decisiones y las capacidades predictivas.
- Jugadores clave como IBM, Microsoft, AWS y SAP continúan liderando el mercado, aprovechando sus extensos portafolios en infraestructura en la nube, IA y consultoría de transformación digital para mantener su dominio.
- América del Norte posee la mayor participación regional con un 43%, seguida por Asia Pacífico, que está creciendo rápidamente con una participación proyectada del 30%, impulsada por fuertes inversiones en tecnologías de nube e IA.
 Análisis de Segmentación del Mercado:
Por Componente
En el mercado de Transformación Digital, el segmento de Soluciones lidera con una participación dominante del 63% en 2024. Este dominio se debe a la creciente necesidad de las empresas de optimizar operaciones, mejorar las experiencias del cliente y mejorar la toma de decisiones. La demanda de software basado en la nube y herramientas digitales integradas en diversas industrias, incluyendo manufactura, retail y finanzas, apoya este crecimiento. Soluciones como Software como Servicio (SaaS) son cruciales para proporcionar una transformación digital escalable y rentable, lo que las hace muy solicitadas por empresas de todos los tamaños.
- Por ejemplo, la infraestructura en la nube de Oracle apoya la transformación digital a través de ofertas escalables de SaaS y PaaS, permitiendo a las empresas modernizar aplicaciones y gestión de datos.
Por Modo de Implementación
El modo de implementación Basado en la Nube posee la mayor participación con un 74% en 2024, beneficiándose de su flexibilidad, escalabilidad y eficiencia de costos. Las empresas están adoptando cada vez más soluciones en la nube para gestionar el trabajo remoto, almacenar datos de manera segura e integrar diversas tecnologías sin problemas. Las implementaciones basadas en la nube ofrecen escalabilidad y menores costos iniciales, que son impulsores clave para las organizaciones que están en proceso de transformación digital. Estos factores, junto con la creciente demanda de recursos informáticos bajo demanda, continúan impulsando el dominio del modelo basado en la nube en el mercado.
- Por ejemplo, McDonald's integró Amazon Web Services (AWS) para su sistema de punto de venta, logrando 8,600 transacciones por segundo y superando los objetivos de rendimiento en hasta un 66%.
Por Tecnología
Entre las tecnologías que impulsan la transformación digital, Big Data & Analytics tiene una participación sustancial del 32% en 2024. La creciente dependencia de los datos para la toma de decisiones en diversas industrias es un factor clave detrás de la rápida adopción de plataformas de big data. Estas tecnologías permiten a las empresas procesar grandes cantidades de información, obtener información sobre el comportamiento del cliente y optimizar la eficiencia operativa. La integración de la IA y el IoT mejora aún más el poder del big data, permitiendo análisis predictivos y toma de decisiones en tiempo real, impulsando así la adopción generalizada de soluciones de big data.
Impulsores Clave del Crecimiento
Avances Tecnológicos e Innovación
El rápido ritmo de los avances tecnológicos es un impulsor principal de la transformación digital en todas las industrias. Las innovaciones en Inteligencia Artificial (IA), Aprendizaje Automático (ML), Internet de las Cosas (IoT) y Big Data están permitiendo a las organizaciones automatizar procesos, mejorar las experiencias del cliente y optimizar la eficiencia operativa. Estas tecnologías empoderan a las empresas para mantenerse competitivas en un entorno cada vez más digital. La creciente adopción de la computación en la nube, junto con el auge de la computación en el borde, acelera aún más la transformación digital al proporcionar soluciones escalables, flexibles y rentables para organizaciones en todo el mundo.
- Por ejemplo, los servicios de computación en el borde de Microsoft Azure ayudan a las empresas a desplegar aplicaciones más cerca de las fuentes de datos, mejorando la capacidad de respuesta en tiempo real y reduciendo la latencia.
Aumento de la Demanda de Eficiencia Operativa
Las organizaciones están recurriendo cada vez más a la transformación digital para mejorar la eficiencia operativa y reducir costos. Al integrar flujos de trabajo automatizados, análisis de datos y soluciones basadas en la nube, las empresas pueden optimizar sus operaciones, optimizar la utilización de recursos y mejorar la productividad. Estas mejoras conducen directamente a una mayor rentabilidad y una ventaja competitiva. A medida que las empresas de todos los sectores buscan mejorar la velocidad, la precisión y la toma de decisiones, la demanda de soluciones de transformación digital sigue aumentando, impulsando el crecimiento en este mercado.
- Por ejemplo, Siemens implementó la tecnología de gemelos digitales para simular operaciones, lo que mejoró la utilización de recursos y redujo los costos de mantenimiento en un 15%.
Creciente Enfoque en la Experiencia del Cliente
La centralidad en el cliente es un impulsor crítico para la transformación digital, ya que las empresas se enfocan cada vez más en mejorar la experiencia del cliente. La demanda de interacciones personalizadas, en tiempo real y omnicanal ha llevado a las empresas a adoptar soluciones digitales que permiten mejores conocimientos del cliente, una entrega de servicios más rápida y un compromiso sin fisuras. El auge de las aplicaciones móviles, los chatbots impulsados por IA y los sistemas CRM está ayudando a las empresas a interactuar de manera más efectiva con los clientes, lo que lleva a una mayor satisfacción y lealtad. A medida que evolucionan las expectativas de los clientes, las organizaciones se ven obligadas a adoptar tecnologías digitales para satisfacer estas demandas y mantenerse a la vanguardia en el mercado competitivo.
Tendencias y Oportunidades Clave
Integración de IA y Automatización
Una de las tendencias más significativas en la transformación digital es la creciente integración de la Inteligencia Artificial (IA) y la automatización. Las tecnologías impulsadas por IA están permitiendo a las empresas automatizar tareas rutinarias, mejorar la toma de decisiones y mejorar la eficiencia operativa. A medida que las organizaciones adoptan chatbots impulsados por IA, análisis predictivos y procesos automatizados, son capaces de escalar operaciones y reducir el error humano. El crecimiento de las plataformas de automatización inteligente presenta una gran oportunidad para que las empresas optimicen funciones comerciales, obtengan conocimientos a partir de datos y ofrezcan experiencias superiores al cliente, acelerando así la transformación digital en todas las industrias.
- Por ejemplo, Amazon utiliza análisis predictivos impulsados por IA en su cadena de suministro para optimizar los niveles de inventario y reducir los tiempos de entrega, mejorando la satisfacción general del cliente.
Auge de las Aplicaciones Nativas de la Nube
Las aplicaciones nativas de la nube se están convirtiendo en una piedra angular de las estrategias de transformación digital, permitiendo a las empresas ofrecer soluciones más ágiles, escalables y rentables. Las arquitecturas nativas de la nube, construidas en torno a microservicios y la contenedorización, permiten a las empresas innovar rápidamente y desplegar nuevos productos y servicios. La creciente adopción de entornos híbridos y multi-nube está ampliando aún más el alcance de las aplicaciones nativas de la nube, proporcionando a las organizaciones una mayor flexibilidad y rendimiento. Este cambio crea oportunidades significativas para que las empresas mejoren sus capacidades digitales, mejoren la agilidad operativa e impulsen el crecimiento a largo plazo.
- Por ejemplo, Netflix utiliza microservicios nativos de la nube en AWS para transmitir contenido sin problemas, escalando dinámicamente los servicios para manejar a millones de usuarios en todo el mundo.
Desafíos Clave
Preocupaciones sobre la Seguridad de los Datos y la Privacidad
A medida que las organizaciones digitalizan cada vez más sus operaciones, la seguridad de los datos y la privacidad se convierten en desafíos importantes. Con la creciente cantidad de datos sensibles que se recopilan y almacenan, las empresas enfrentan mayores riesgos de ciberataques, violaciones de datos y problemas de cumplimiento. Proteger la información del cliente y garantizar el cumplimiento de las regulaciones de protección de datos como GDPR y CCPA son preocupaciones críticas para las empresas que están llevando a cabo una transformación digital. Asegurar medidas de ciberseguridad robustas, encriptación de datos e infraestructuras en la nube seguras es esencial para mitigar estos riesgos y generar confianza con los clientes en un mundo cada vez más conectado.
Resistencia al Cambio y Sistemas Legados
Uno de los principales desafíos que obstaculizan la transformación digital es la resistencia al cambio dentro de las organizaciones. Muchas empresas todavía dependen de sistemas heredados y procesos tradicionales, lo que puede ser difícil de integrar con nuevas tecnologías digitales. Los empleados también pueden resistirse a adoptar nuevas herramientas y flujos de trabajo, temiendo interrupciones en sus rutinas. Superar esta resistencia requiere un cambio en la cultura organizacional, una comunicación clara sobre los beneficios de la transformación digital y inversiones estratégicas en capacitación y gestión del cambio. Las empresas también deben invertir en la modernización de sus sistemas heredados para apoyar la integración de nuevas soluciones digitales.
Análisis Regional
América del Norte
América del Norte posee la mayor participación del mercado global de Transformación Digital, con una cuota de mercado del 43% en 2024. El dominio proviene de la infraestructura de TI madura de la región, la adopción temprana de la computación en la nube, IA, IoT y la alta madurez digital entre las empresas. La fuerte presencia de proveedores y los despliegues generalizados impulsados por la nube y la analítica entre grandes empresas impulsan la demanda. Además, la robusta inversión en canales digitales y pagos en línea apoya la aceleración de la transformación digital en múltiples sectores.
Asia Pacífico
La región de Asia Pacífico se registra como el mercado regional de más rápido crecimiento, con una tasa de crecimiento proyectada que supera a otras regiones. Las inversiones significativas en infraestructura digital, el aumento de la penetración de teléfonos inteligentes e internet, y un aumento en los despliegues de IA e IoT en los sectores de manufactura, retail, salud y público contribuyen a la rápida expansión de la región. Para 2024, se espera que Asia Pacífico capture el 30% de la cuota de mercado. Esta combinación de creciente adopción digital e iniciativas de digitalización gubernamentales posiciona a Asia Pacífico como un centro de alto crecimiento para la transformación digital.
Europa
Europa captura una porción significativa del mercado de Transformación Digital, con una cuota de mercado del 19% en 2024. La creciente adopción de soluciones habilitadas por la nube y la IA, el aumento de la madurez digital entre las empresas, la creciente penetración del 5G y la fuerte demanda de automatización de procesos y análisis de datos impulsan la demanda regional. El enfoque de la región en el cumplimiento normativo, la privacidad de los datos y la soberanía digital también anima a las empresas a invertir en estrategias integrales de transformación digital. La expansión de los métodos de pago digital, las soluciones de movilidad y el aumento de los presupuestos empresariales para la modernización de TI sustentan aún más el crecimiento regional.
América Latina
América Latina participa en la ola global de transformación digital, aunque se queda rezagada en comparación con América del Norte, Europa y Asia Pacífico, manteniendo el 5% de la cuota de mercado global en 2024. Su crecimiento es impulsado por la creciente adopción de la computación en la nube, soluciones de pago digital y la demanda de los sectores minorista, BFSI y gubernamental que buscan modernizar sistemas heredados y mejorar el alcance al cliente. Aunque la cuota de mercado sigue siendo modesta en relación con otras regiones, la mejora de la infraestructura de internet, el aumento de la penetración de servicios digitales y el creciente interés en modelos de negocio basados en datos sugieren un aumento en los próximos años.
Oriente Medio y África (MEA)
La región de Oriente Medio y África contribuye con el 3% a la demanda global de transformación digital. El crecimiento del mercado está impulsado por el aumento de la adopción de la nube, los programas de digitalización liderados por el gobierno y el aumento de las inversiones en IA, analítica e infraestructura de TIC. Las empresas de sectores como la banca, los servicios públicos y los servicios públicos están implementando cada vez más soluciones digitales para mejorar la eficiencia y la prestación de servicios. La creciente urbanización, la expansión de la penetración de internet y las iniciativas digitales regulatorias apoyan un crecimiento del mercado gradual pero constante en la región MEA.
Segmentaciones de Mercado:
Por Componente
- Solución
- Servicios
Por Modo de Implementación
- Basado en la Nube
- En las Instalaciones
Por Tecnología
- Big Data & Analítica
- Inteligencia Artificial (IA)
- Internet de las Cosas (IoT)
- Otras Tecnologías
Por Tamaño de la Empresa
- Pequeñas y Medianas Empresas
- Grandes Empresas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El Mercado de Transformación Digital es altamente competitivo, con actores clave como IBM Corporation, Microsoft Corporation, Amazon Web Services, Inc., Google LLC, SAP SE, Cisco Systems, Inc., Salesforce, Inc., Oracle Corporation, Tata Consultancy Services Limited y Accenture Plc liderando la carga. Estas empresas ofrecen una amplia gama de soluciones, incluyendo servicios en la nube, analítica impulsada por IA, integración de IoT y herramientas de planificación de recursos empresariales (ERP). Se diferencian a través de infraestructuras en la nube robustas, plataformas de analítica avanzada y servicios integrales de consultoría digital. IBM, Microsoft y Amazon Web Services dominan el sector empresarial con soluciones de nube híbrida, mientras que Salesforce y SAP lideran en CRM y software de aplicaciones empresariales. La creciente demanda de soluciones integrales, seguridad de datos e integración fluida impulsa una feroz competencia. Las asociaciones estratégicas, adquisiciones e inversiones en nuevas tecnologías son estrategias clave empleadas por estos actores para mantener su liderazgo en el mercado en el panorama de transformación digital en rápida evolución.
Análisis de Jugadores Clave
- Oracle Corporation
- Tata Consultancy Services Limited
- Salesforce, Inc.
- Accenture Plc
- SAP SE
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Cisco Systems, Inc.
- Google LLC
Desarrollos Recientes
- En octubre de 2025, IBM adquirió Cognitus para mejorar sus servicios de transformación SAP a nivel mundial y fortalecer sus ofertas de consultoría y ERP en la nube impulsadas por IA.
- En septiembre de 2025, IBM y Amazon Web Services (AWS) ampliaron su colaboración estratégica y anunciaron planes para lanzar un Centro de Innovación conjunto en Riad para acelerar la adopción de la nube y la transformación digital en todo Oriente Medio.
- En noviembre de 2025, HCLTech inició una colaboración estratégica con AWS para ofrecer soluciones impulsadas por IA y compatibles con regulaciones para empresas de servicios financieros, enfocándose en la modernización y mejoras en el compromiso digital.
- En noviembre de 2025, SAP SE se asoció con Snowflake para extender SAP Business Data Cloud con la plataforma de datos e IA de Snowflake, marcando una importante iniciativa conjunta para mejorar las capacidades de datos y análisis empresariales.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Componente, Modo de Despliegue, Tecnología, Tamaño de la Empresa y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El crecimiento del mercado se acelerará a medida que las empresas continúen adoptando la computación en la nube, la inteligencia artificial y las tecnologías de IoT para impulsar la eficiencia operativa, la agilidad y la escalabilidad.
- Las organizaciones cambiarán cada vez más hacia arquitecturas híbridas y multi-nube para equilibrar la flexibilidad, la seguridad y el costo, permitiendo la integración fluida de sistemas heredados con plataformas digitales modernas.
- La demanda de análisis y automatización impulsados por IA aumentará drásticamente, ya que las empresas buscan aprovechar los datos para una mejor toma de decisiones, perspectivas predictivas y personalización del cliente.
- Las iniciativas de transformación digital se expandirán más allá de las grandes empresas para incluir pequeñas y medianas empresas (PYMES), aumentando la penetración y diversificación general del mercado.
- Las soluciones digitales específicas de la industria (por ejemplo, para salud, manufactura, retail, logística) ganarán tracción a medida que las organizaciones demanden plataformas personalizadas para abordar necesidades operativas únicas.
- Los modelos de trabajo remoto e híbrido seguirán impulsando la demanda de soluciones de colaboración, ciberseguridad y espacios de trabajo digitales, reforzando la dependencia empresarial en herramientas de transformación.
- Las presiones regulatorias en torno a la privacidad de los datos, el cumplimiento y la gobernanza digital impulsarán a las organizaciones a invertir en arquitecturas digitales seguras, cumplidoras y transparentes.
- El ritmo creciente de la innovación tecnológica, incluyendo la computación en el borde, redes 5G/6G y la conectividad en tiempo real, abrirá nuevas oportunidades para la adopción de IoT, análisis en tiempo real e infraestructuras inteligentes.
- La demanda de consultoría de transformación digital de extremo a extremo y servicios gestionados crecerá a medida que las organizaciones requieran experiencia en estrategia, implementación, gestión del cambio e integración de sistemas complejos.
- La sostenibilidad y las prácticas de TI eficientes en energía moldearán cada vez más las estrategias de transformación digital, con empresas buscando optimizar el uso de la infraestructura, reducir la huella ambiental y alinearse con compromisos ESG.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Transformación Digital y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de transformación digital entre 2025 y 2032?
¿Qué segmento del mercado de Transformación Digital tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la transformación digital?
¿Quiénes son las empresas líderes en el mercado de la transformación digital?
¿Qué región tuvo la mayor participación en el mercado de Transformación Digital en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Transformación Digital Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Transformación Digital Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,194.46 Billion → 2032: USD 6,912.64 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Transformación Digital Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Transformación Digital Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Transformación Digital Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Transformación Digital Market Drivers
- 3.3 Mercado de Transformación Digital Market Restraints & Challenges
- 3.4 Mercado de Transformación Digital Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Transformación Digital Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Transformación Digital Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Transformación Digital category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Transformación Digital Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Transformación Digital Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Transformación Digital market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Transformación Digital Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Transformación Digital Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Transformación Digital Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Transformación Digital (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Transformación Digital Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Transformación Digital Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Transformación Digital Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Transformación Digital Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Transformación Digital Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Transformación Digital Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Transformación Digital Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Transformación Digital Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Transformación Digital Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
